
Baby-Mundpflege-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
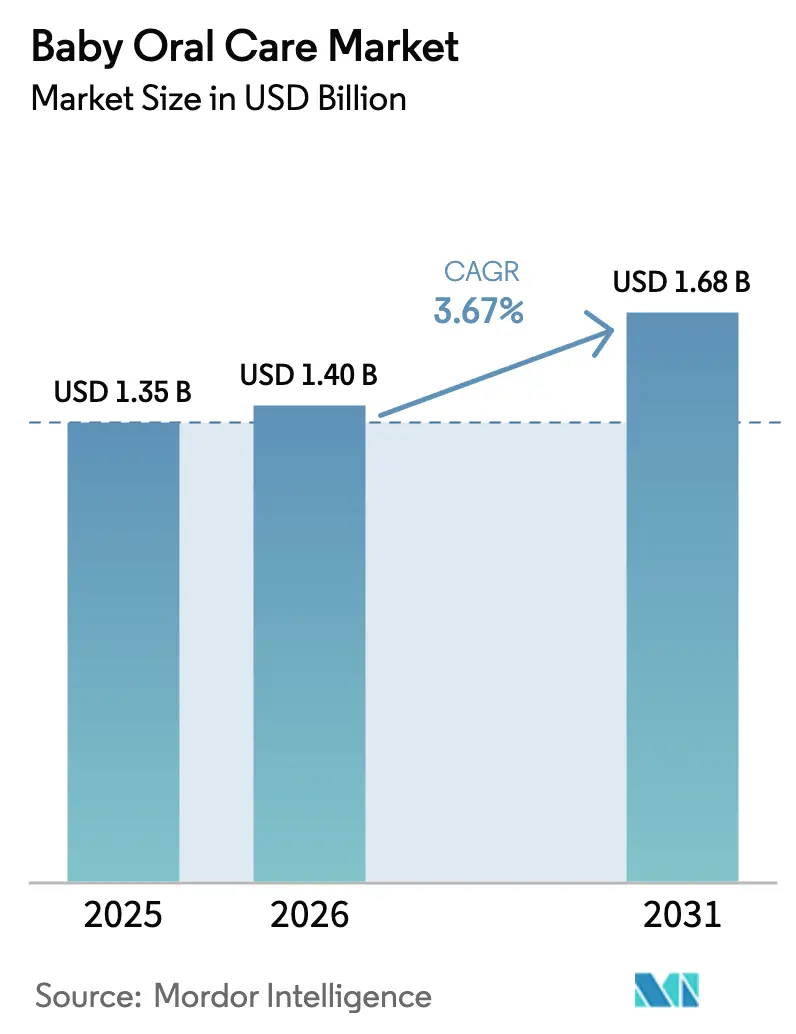
| Marktgröße (2026) | 1.4 Milliarden US-Dollar |
| Marktgröße (2031) | 1.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.67 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Baby-Mundpflege-Marktanalyse von Mordor Intelligence
Der Baby-Mundpflege-Markt wird voraussichtlich von 1,35 Milliarden USD im Jahr 2025 auf 1,4 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,67 % über den Zeitraum 2026–2031 einen Wert von 1,68 Milliarden USD erreichen. Eltern handeln früher, um frühkindliche Karies zu verhindern, da die Zentren für Krankheitskontrolle und -prävention berichten, dass 11 % der US-amerikanischen Kinder im Alter von 2–5 Jahren im Jahr 2024 unbehandelte Hohlräume in ihren Milchzähnen aufweisen [1]Quelle: Zentren für Krankheitskontrolle und -prävention, "Bericht zur Überwachung der Mundgesundheit," cdc.gov. Staatlich finanzierte Fluoridlack-Programme, die virale Reichweite von Orientierungshilfen durch Kinderzahnärzte in sozialen Medien und der Ausbau von E-Commerce-Kanälen stärken die Nachfrage nach spezialisierten Bürsten, Pasten und Tüchern für Säuglinge und Kleinkinder. Materialinnovationen sind ein weiterer Wachstumskatalysator: BPA-freie Kunststoffe halten heute den größten Anteil, doch biologisch abbaubare Biokunststoffe sind auf dem Weg zu zweistelligem Wachstum, da Millennial- und Gen-Z-Eltern nachhaltige Produkte bevorzugen. Regional gesehen verankert der asiatisch-pazifische Raum die Kategorie, während der Nahe Osten den schnellsten Umsatzanstieg aufgrund höherer Geburtenraten, der Expansion des Premium-Einzelhandels und steigender verfügbarer Einkommen verzeichnet.
Wichtigste Erkenntnisse des Berichts
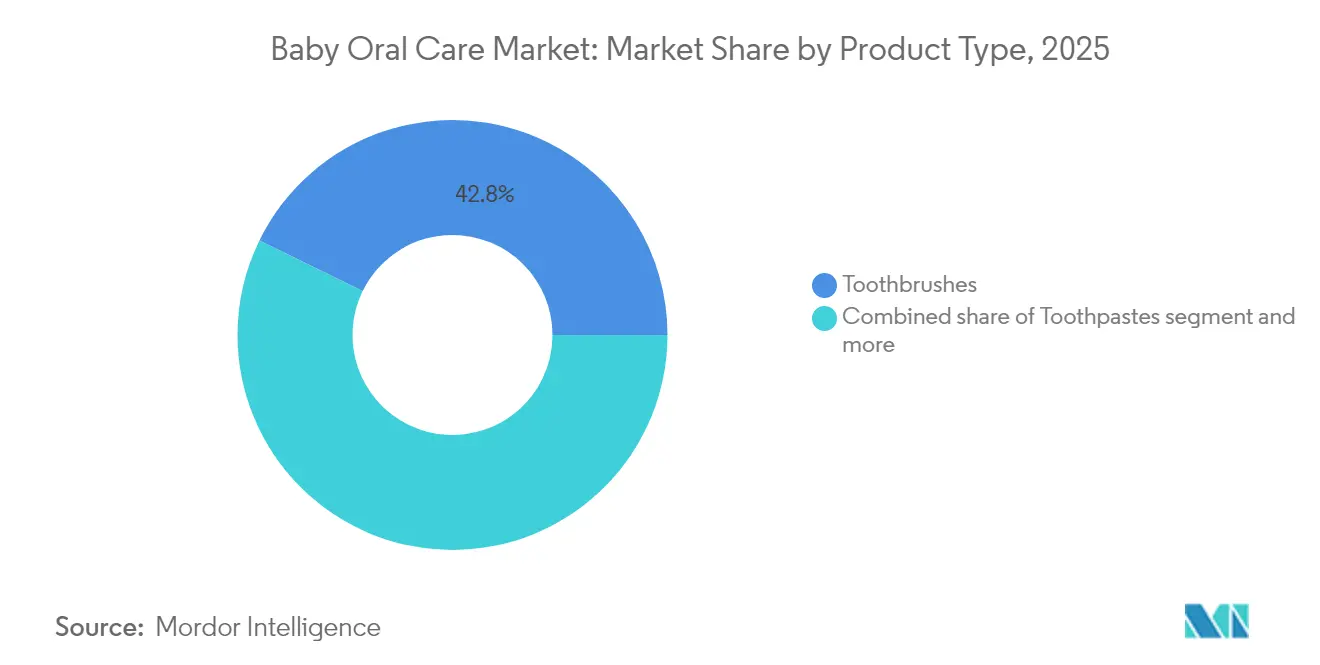
- Nach Produkttyp führten Zahnbürsten im Jahr 2025 mit einem Marktanteil von 42,75 % am Baby-Mundpflege-Markt, während Silikon-Fingerbürsten bis 2031 voraussichtlich mit einer CAGR von 10,67 % wachsen werden.
- Nach Altersgruppe dominierte die Gruppe der 1–2-Jährigen mit einem Anteil von 34,35 % im Jahr 2025; das Segment der 0–6 Monate wird voraussichtlich von 2026–2031 mit einer CAGR von 9,56 % wachsen.
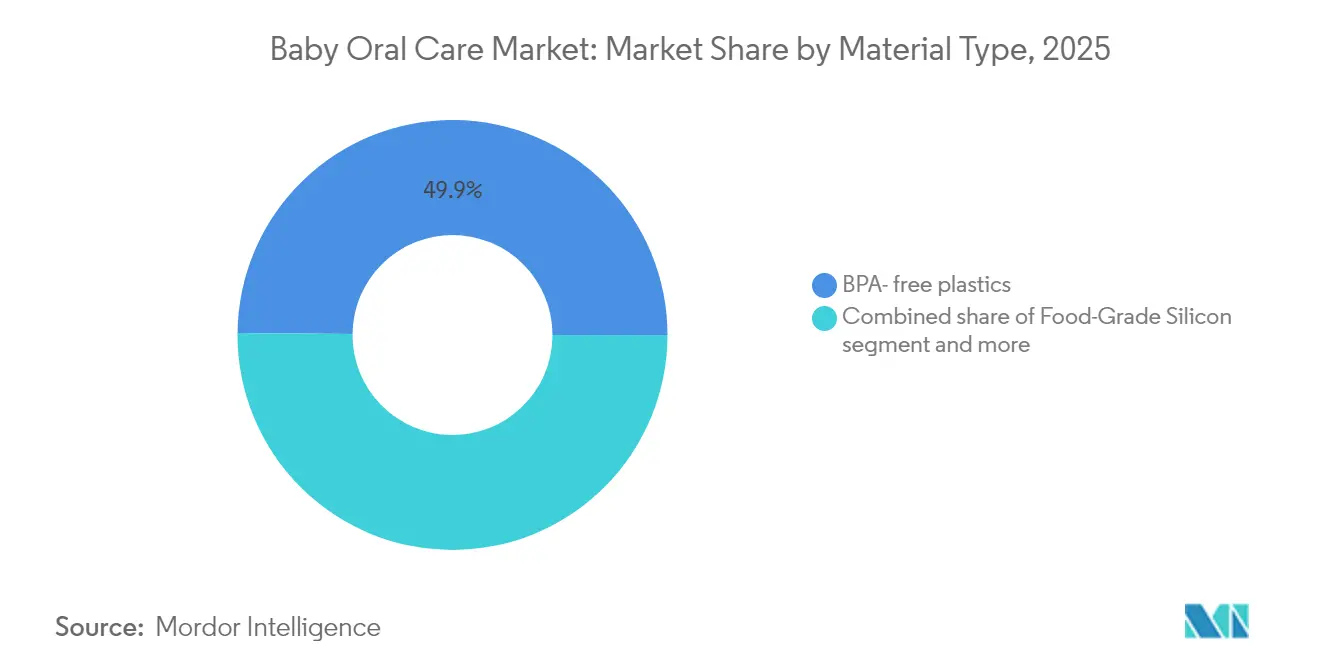
- Nach Material hielten BPA-freie Kunststoffe im Jahr 2025 einen Anteil von 49,85 %, doch biologisch abbaubare Biokunststoffe werden voraussichtlich bis 2031 mit einer CAGR von 12,25 % zulegen.
- Nach Vertriebskanal beherrschten Supermärkte und Hypermärkte im Jahr 2025 einen Anteil von 38,10 %, während der Online-Einzelhandel voraussichtlich mit einer CAGR von 13,11 % wachsen wird.
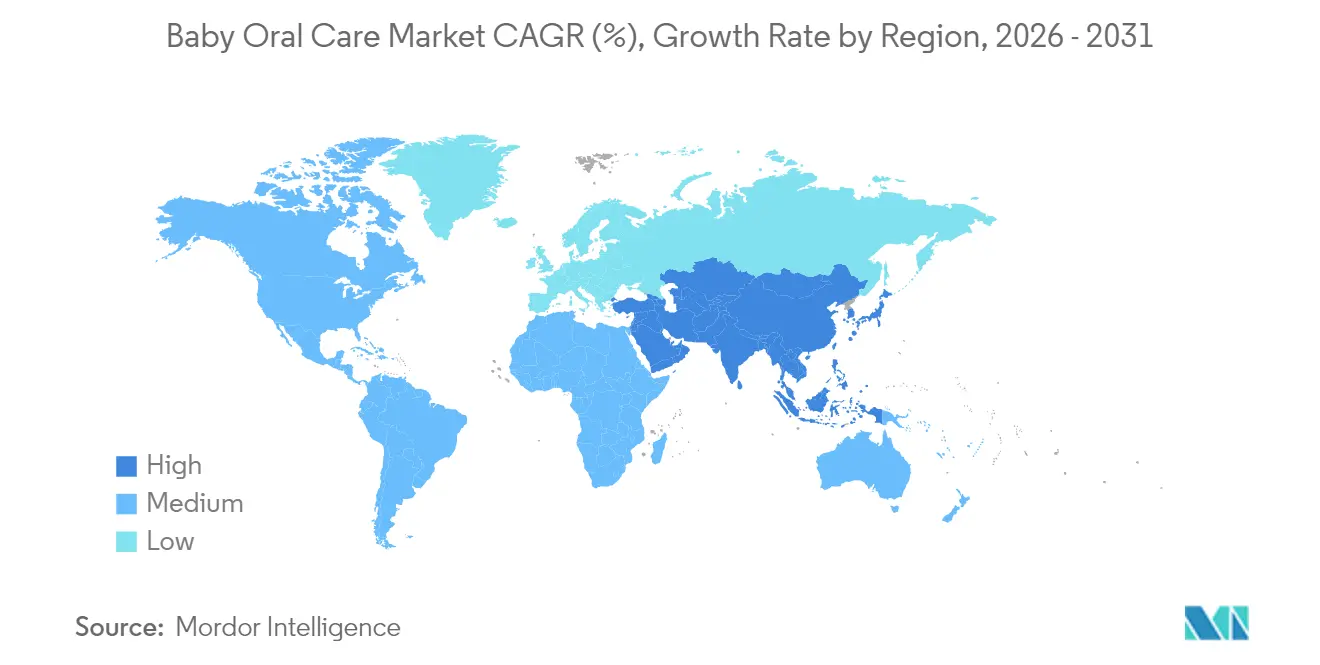
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 40,05 %, und der Nahe Osten und Afrika stehen vor einer CAGR von 9,37 % zwischen 2026–2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Baby-Mundpflege-Markttrends und -einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz frühkindlicher Karies treibt präventive Mundpflege-Käufe an | +1.0% | Global, mit stärkerer Auswirkung im Nahen Osten und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigendes Bevölkerungswachstum in Entwicklungsländern | +0.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Eltern priorisieren Silikon-Fingerbürsten zur Zahnfleischmassage | +0.7% | Nordamerika, Europa und städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung innovativer und natürlicher Produkte | +0.6% | Global, mit stärkerer Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Fluoridlack-Programme fördern die Übernahme von Baby-Zahnpasta | +0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Empfehlungen von Kinderzahnärzten integriert in Social-Media-Influencer-Marketing | +0.4% | Global, mit stärkerer Auswirkung in Regionen mit hoher Durchdringung sozialer Medien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz frühkindlicher Karies treibt präventive Mundpflege-Käufe an
Die Prävalenz frühkindlicher Karies steigt weltweit. Diese alarmierende Rate veranlasst Eltern, früher in präventive Mundpflegeprodukte zu investieren, da die Richtlinienaktualisierung der Amerikanischen Akademie für Kinderzahnmedizin aus dem Jahr 2024 die Einrichtung einer Zahnarztpraxis als zahnärztliche Heimat bis zum 12. Lebensmonat betont [2]Quelle: Amerikanische Akademie für Kinderzahnmedizin, "Richtlinie zur frühkindlichen Mundgesundheit," aapd.org. Die wirtschaftliche Belastung durch die Behandlung von Zahnkaries, die bei Kleinkindern häufig kostspielige Eingriffe unter Vollnarkose erfordert, schafft ein überzeugendes Wertversprechen für präventive Produkte, insbesondere in Regionen mit eingeschränktem Zugang zur Kinderzahnmedizin. Hersteller reagieren darauf, indem sie altersspezifische Formulierungen mit geeigneten Fluoridkonzentrationen entwickeln und Bildungskomponenten in ihre Verpackungen integrieren, um die sachgemäße Anwendung zu leiten und damit die Kaufentscheidung von einer Ermessensentscheidung in eine Notwendigkeit zu verwandeln. Die im Jahr 2024 veröffentlichten Forschungsergebnisse des Nationalen Instituts für Zahn- und Kraniofazialforschung heben hervor, dass Zahnkaries bei nahezu 46 % der Kinder in den USA auftritt und unterstreicht damit den dringenden Bedarf an präventiven Maßnahmen
Eltern priorisieren Silikon-Fingerbürsten zur Zahnfleischmassage
Silikon-Fingerbürsten erfahren eine rasche Verbreitung, insbesondere für Säuglinge in der Altersgruppe von 0–6 Monaten, da sie den doppelten Zweck der Mundreinigung und Zahnungshilfe erfüllen. Die Materialinnovation in dieser Kategorie hat sich beschleunigt, wobei Hersteller wie SmilyMia lebensmittelechte Silikonvarianten entwickeln, die BPA-frei, phthalatfrei und latexfrei sind und damit elterliche Bedenken hinsichtlich chemischer Belastung ansprechen. Kinderzahnärzte empfehlen diese Produkte zunehmend für frühe Mundhygieneroutinen, wobei Dr. Ashley Lerman, eine Kinderzahnärztin, die die weiche Silikon-Fingerbürste entwickelt hat, deren Rolle bei der Vorbeugung zukünftiger Zahnprobleme durch die Etablierung guter Gewohnheiten ab dem Säuglingsalter betont. Das ergonomische Design dieser Bürsten ermöglicht auch eine bessere Compliance bei Pflegepersonen, da sie beim Reinigungsprozess mehr Kontrolle und Komfort bieten, während ihre strukturierten Oberflächen eine effektive Plaqueentfernung und Zahnfleischstimulation bieten.
Staatliche Fluoridlack-Programme fördern die Übernahme von Baby-Zahnpasta
Staatlich geförderte Fluoridlack-Programme steigern das Bewusstsein für die Rolle von Fluorid bei der Kariesprophylaxe und der frühzeitigen Zahnpflege. Zum Stand 2024 verfügen 53 % der Kinder im Alter von 0–18 Jahren über private Zahnleistungen, während 38 % durch Medicaid oder CHIP abgedeckt sind, laut dem Gesundheitspolitikinstitut der Amerikanischen Zahnärztevereinigung. Dies steigert die Nachfrage nach Fluoridhaltigen Produkten zu Hause. Allerdings könnte der geplante Rückzug der FDA von verschluckbaren Fluoridzusätzen für Kinder im Mai 2025 die Präferenzen hin zu Alternativen verschieben. Hersteller reagieren mit Innovationen wie Hydroxylapatit-basierten Zahnpasten, die in einer Fluoriддозierungsstudie von 2024 als sicherere Optionen identifiziert wurden. Die im Oktober 2024 aktualisierten Richtlinien zur Mundgesundheitspraxis in Massachusetts für Schwangerschaft und frühe Kindheit betonen zudem die Bedeutung einer koordinierten Betreuung zwischen Gesundheitsdienstleistern und Eltern beim Aufbau wirksamer Mundhygieneroutinen
Steigende Geburtenrate in Entwicklungsländern
In Entwicklungsländern erweitert nachhaltiges Bevölkerungswachstum den Markt für Baby-Mundpflegeprodukte, wobei erhöhte Geburtenraten in Regionen wie dem subsaharischen Afrika, dem asiatisch-pazifischen Raum und Lateinamerika zu verzeichnen sind. Länder wie Indien und Nigeria mit wachsenden Mittelschichtbevölkerungen und hohen Geburtenraten bieten bedeutende Chancen. Die Initiativen der Weltgesundheitsorganisation stärken das Bewusstsein für die frühkindliche Mundpflege und fördern Marktwachstum und Aufklärung. Moderne Einzelhandelsinfrastrukturen verbessern den Produktzugang und die Markenbekanntheit, während staatliche Gesundheitsprogramme die Mutter- und Kindergesundheit unterstützen. Die volle Auswirkung dieser Treiber wird jedoch Zeit brauchen, da sie auf Wirtschaftswachstum und einen Wandel in den Gesundheitsprioritäten angewiesen sind.
Analyse der Hemmfaktorwirkung*
| Hemmfaktoren | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Elterliche Fehlannahmen bezüglich Fluoridtoxizität begrenzen die Zahnpasta-Durchdringung | -0.6% | Global, mit stärkerer Auswirkung in Regionen mit aktiven Anti-Fluorid-Bewegungen | Mittelfristig (2–4 Jahre) |
| Intensiver Preiswettbewerb durch Handelsmarken in Hypermärkten | -0.4% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle über Süßungsmittel und Aromen verzögert Zulassungen | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fehlende standardisierte Richtlinien | -0.3% | Global, mit stärkerer Auswirkung in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elterliche Fehlannahmen bezüglich Fluoridtoxizität begrenzen die Zahnpasta-Durchdringung
Elterliche Fehlannahmen zur Fluoridsicherheit behindern die Übernahme von Fluoridzahnpasta für Säuglinge und Kleinkinder. Laufende rechtliche Auseinandersetzungen, wie die Klage von 2025 gegen Colgate-Palmolive, verdeutlichen dieses Problem. Die Klage behauptet, Colgate-Palmolive täusche Verbraucher über die Sicherheit von Fluorid in der Kinderzahnpasta des Unternehmens. Erschwerend kommt hinzu, dass die Entscheidung der FDA vom Mai 2025, schluckbare Fluoridprodukte für Kinder zurückzuziehen, die Lage weiter verkompliziert hat. Als Reaktion darauf entwickeln Hersteller fluoridfreie Alternativen und stellen klarere Dosierungshinweise bereit. Die Aufklärung der Verbraucher bleibt jedoch eine gewaltige Aufgabe, insbesondere in Gebieten mit starken Anti-Fluorid-Stimmungen. Da die Branche bestrebt ist, das Vertrauen der Verbraucher durch offene Kommunikation und Produktinnovation zurückzugewinnen, und Regulierungsbehörden versuchen, sichere Fluoridrichtlinien für Kinder zu klären, werden diese Herausforderungen voraussichtlich mittelfristige Auswirkungen haben.
Intensiver Preiswettbewerb durch Handelsmarken in Hypermärkten
Handelsmarken in Hypermärkten erhöhen den Preisdruck auf den Baby-Mundpflege-Markt, indem sie Skaleneffekte und direkte Verbraucherbeziehungen nutzen. Dieser Trend ist in Europa und Nordamerika besonders ausgeprägt, wo Einzelhändler ihre Handelsmarkenportfolios um Mundpflegeprodukte erweitert haben. Markenherstellern, insbesondere im mittleren Marktsegment, droht eine Margencompression und sie müssen in Innovation investieren oder riskieren, Marktanteile zu verlieren. Die Preissensitivität ist bei einfachen Zahnbürsten und Zahnpasta am höchsten, wo eine Differenzierung schwierig ist. Premiummarken betonen klinische Validierung, altersspezifische Merkmale und nachhaltige Materialien, um höhere Preise zu rechtfertigen, wobei der Erfolg je nach Region variiert. Markenhersteller passen ihre Strategien an und erkunden Direktvertriebskanäle an den Verbraucher, um dem Wachstum der Handelsmarken entgegenzuwirken und die Margen zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Silikon-Fingerbürsten definieren die Säuglings-Mundpflege neu
Das Segment Zahnbürsten beherrschte im Jahr 2025 mit einem Marktanteil von 42,75 % die Spitzenposition und spiegelt damit seinen Status als grundlegendes Werkzeug in Baby-Mundpflegeroutinen wider. Innerhalb dieser Kategorie entwickeln sich Silikon-Fingerbürsten zum am schnellsten wachsenden Teilsegment mit einer prognostizierten CAGR von 10,67 % von 2026–2031, angetrieben durch ihre Vielseitigkeit bei der gleichzeitigen Reinigung und Zahnungshilfe für Säuglinge. Elektrische Trainingszahnbürsten gewinnen in der Altersgruppe der 2–3-Jährigen an Bedeutung, wobei Funktionen wie musikalische Timer und Charakterdesigns die Compliance bei Kleinkindern verbessern.
Das Zahnpastasegment erlebt eine Verschiebung hin zu fluoridfreien Formulierungen, insbesondere für die Altersgruppe der 0–6 Monate, als Reaktion auf elterliche Bedenken hinsichtlich der Fluoridaufnahme. Mundtücher und Zahnfleischmassagegeräte stellen ein kleineres, aber wachsendes Segment dar, das besonders für die Verwendung unterwegs und als Ergänzungsprodukte zu traditionellen Zahnputzroutinen beliebt ist. Die allgemeine Produktlandschaft entwickelt sich hin zu stärker spezialisierten Lösungen, die auf bestimmte Entwicklungsstufen und Mundgesundheitsbedürfnisse zugeschnitten sind, mit einem wachsenden Schwerpunkt auf multifunktionalen Designs, die mehrere Anliegen gleichzeitig ansprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Altersgruppe: Frühintervention treibt das Wachstum der Gruppe 0–6 Monate an
Die Altersgruppe der 1–2-Jährigen hielt im Jahr 2025 mit 34,35 % den größten Marktanteil und repräsentiert einen kritischen Zeitraum, in dem die meisten Milchzähne durchgebrochen sind und strukturierte Mundhygieneroutinen etabliert werden. Die Gruppe der 0–6 Monate verzeichnet jedoch das schnellste Wachstum mit einer CAGR von 9,56 % von 2026–2031, was den Paradigmenwechsel hin zu früherer Intervention bei der Mundgesundheit widerspiegelt. Dieser Trend wird durch die Richtlinienaktualisierung der Amerikanischen Akademie für Kinderzahnmedizin aus dem Jahr 2024 unterstützt, die die Einrichtung einer zahnärztlichen Heimat bis zum 12. Lebensmonat und die Einleitung von Mundhygienepraktiken beim Erscheinen des ersten Zahns betont. Produkte für dieses jüngste Segment konzentrieren sich auf sanfte Reinigung und Zahnfleischpflege, wobei Silikon-Fingerbürsten und Mundtücher die Kategorie dominieren.
Das Segment der 6–12 Monate markiert den Übergang von der Zahnfleischpflege zum Zähneputzen, wenn Milchzähne durchbrechen, wobei Produkte mit weichen Borsten und ergonomischen Griffen ausgestattet sind. Bei der Altersgruppe der 2–3-Jährigen liegt der Schwerpunkt auf selbstständigen Zahnputzgewohnheiten, unterstützt durch verspielte Designs, Timer und interaktive Funktionen. Die im Oktober 2024 aktualisierten Richtlinien zur Mundgesundheitspraxis in Massachusetts unterstreichen den Bedarf an altersgerechten Mundpflegeprodukten. Die altersbasierte Segmentierung spiegelt die rasche Entwicklung des Mundgesundheitsbedarfs in den ersten drei Lebensjahren wider und erfordert spezialisierte Produkte für jede Entwicklungsstufe.
Nach Materialtyp: Biologisch abbaubare Biokunststoffe führen den Nachhaltigkeitswandel an
BPA-freie Kunststoffe dominierten den Baby-Mundpflege-Markt im Jahr 2025 mit einem Anteil von 49,85 % und spiegeln damit die Reaktion der Branche auf die Verbraucherbedenken hinsichtlich chemischer Belastung durch Produkte, die in den Mund von Säuglingen gelangen. Biologisch abbaubare Biokunststoffe entwickeln sich jedoch mit einer prognostizierten CAGR von 12,25 % von 2026–2031 zur am schnellsten wachsenden Materialkategorie, angetrieben durch das zunehmende Umweltbewusstsein bei Millennial- und Gen-Z-Eltern. Dieser Wandel wird durch Innovationen in der Materialwissenschaft unterstützt, wobei Unternehmen wie Biobrush Kinderzahnbürsten aus Holzspänen und Rizinusöl-basierten Nylonborsten entwickeln, die zu 94 % biologisch abbaubar sind.
Lebensmittelechtes Silikon, das für seine Flexibilität, Haltbarkeit und hypoallergene Natur geschätzt wird, spielt eine zentrale Rolle, insbesondere bei Produkten für die Altersgruppe der 0–6 Monate. Um elterliche Bedenken hinsichtlich der Materialsicherheit zu zerstreuen, stellen Hersteller Zertifizierungen wie FDA-Zulassung und BPA-freien Status in ihrem Marketing in den Vordergrund. Der Sektor erlebt einen Anstieg an Materialinnovationen mit einem starken Fokus auf die Erforschung neuer biologisch abbaubarer Materialien, die erstklassige Leistung bei gleichzeitiger Umweltfreundlichkeit versprechen. Darüber hinaus treibt die wachsende Nachfrage nach nachhaltigen und sicheren Babyprodukten Hersteller dazu an, in fortgeschrittene Forschung und Entwicklung zu investieren. Dieser Trend steht im Einklang mit der zunehmenden Verbraucherpräferenz für umweltfreundliche und ungiftige Materialien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Online-Einzelhandel stört traditionelle Vertriebsmodelle
Supermärkte und Hypermärkte behaupteten im Jahr 2025 mit 38,10 % den größten Marktanteil, da sie von ihrer Einkaufsbequemlichkeit für Eltern und ihrer Fähigkeit profitieren, eine breite Palette von Baby-Mundpflegeprodukten zu präsentieren. Der Online-Einzelhandel erlebt jedoch ein explosionsartiges Wachstum mit einer prognostizierten CAGR von 13,11 % von 2026–2031, was grundlegend verändert, wie Eltern Baby-Mundpflegeprodukte entdecken und kaufen. E-Commerce-Plattformen nutzen Content-Marketing und Bildungsressourcen, um Kaufentscheidungen zu lenken und die Informationslücke zu schließen, die im stationären Einzelhandel häufig besteht.
Apotheken und Drogerien stellen einen bedeutenden Kanal dar, insbesondere für Premium- und medizinisch positionierte Produkte, die vom Vertrauen profitieren, das mit Gesundheitseinrichtungen verbunden ist. Spezialisierte Babygeschäfte bieten kuratierte Sortimente und persönliche Beratung, obwohl ihr Marktanteil je nach Region erheblich variiert. Die Kategorie „Sonstige”, einschließlich Direktvertriebsmodellen und Abonnementdiensten, gewinnt durch ihr Angebot an Komfort und Personalisierung an Bedeutung. Die Entwicklung der Vertriebskanäle schafft sowohl Herausforderungen als auch Chancen für Hersteller und erfordert ausgefeiltere Omnichannel-Strategien, um Sichtbarkeit zu erhalten und Kaufentscheidungen über zunehmend fragmentierte Berührungspunkte hinweg zu beeinflussen.
Geografische Analyse
Im Jahr 2025 beherrscht der asiatisch-pazifische Raum den Baby-Mundpflege-Markt mit einem Anteil von 40,05 %. Diese Dominanz wird durch die große Bevölkerung der Region, steigende verfügbare Einkommen und ein gesteigertes Bewusstsein für die Mundgesundheit von Säuglingen angetrieben. Innerhalb des asiatisch-pazifischen Raums sticht Indien als aufstrebender Markt hervor, angetrieben durch Urbanisierung und den raschen Aufstieg moderner Einzelhandelsformate. Japan hingegen, obwohl kleiner in der Bevölkerung, verfügt über einen anspruchsvollen Markt mit bedeutenden Pro-Kopf-Ausgaben für Baby-Mundpflege und unterstreicht damit sein Engagement für Produktinnovation und Qualität. Darüber hinaus profitiert die Region von staatlichen Politiken, die Mutter- und Kindergesundheit fördern und damit die Bühne für Marktwachstum bereiten.
Der Nahe Osten und Afrika befinden sich auf einem rasanten Aufstieg und prognostizieren eine CAGR von 9,37 % von 2026–2031. Dieser Anstieg wird auf hohe Geburtenraten, ein wachsendes Gesundheitsbewusstsein und eine rasche Modernisierung des Einzelhandels zurückgeführt. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die Entwicklung an, wobei internationale Premiummarken dank der wohlhabenden, statusorientierten Verbraucher der Region florieren. Der Aufstieg spezialisierter Babyprodukt-Einzelhändler, kombiniert mit E-Commerce-Plattformen wie Mumzworld, das kürzlich von der Tamer Group übernommen wurde, stärkt die Produktzugänglichkeit und das Verbraucherbewusstsein. Mit einer jungen Bevölkerungsstruktur und einer Hinwendung zur präventiven Gesundheitsversorgung verzeichnet die Region eine anhaltende Nachfrage nach innovativen Baby-Mundpflegelösungen.
Nordamerika ist zwar ein reifer Markt, aber ein Hotspot für Innovationen. Die USA nehmen den Löwenanteil ein, gestützt durch ein robustes Gesundheitsversorgungssystem und einen starken Schwerpunkt auf präventiver Zahnpflege. Der Markt hier ist bemerkenswert segmentiert, mit Angeboten, die auf unterschiedliche Altersgruppen und Mundgesundheitsanforderungen zugeschnitten sind. Europa spiegelt diesen Trend wider und hebt das Vereinigte Königreich, Deutschland und Frankreich als seine Vorreiter hervor. Europas Marktdynamik wird jedoch besonders durch strenge Vorschriften, insbesondere bezüglich chemischer Inhaltsstoffe und Nachhaltigkeit, beeinflusst, die wiederum die Produktentwicklung und das Marketing prägen. In Südamerika tritt Brasilien als Vorreiter auf, gestützt durch seine große Bevölkerung und eine wachsende Mittelschicht. Die Region kämpft jedoch mit wirtschaftlichen Schwankungen und uneinheitlichem Zugang zur Zahnversorgung. Dennoch bieten staatliche Initiativen zur Förderung der Kindergesundheit Möglichkeiten für Marktwachstum.

Regulatorisches Umfeld
Babypflegeprodukte für die Mundhygiene befinden sich an der Schnittstelle von Kosmetik-, OTC-Arzneimittelvorschriften und Kindersicherheitsanforderungen, wobei die regulatorische Einordnung durch Produktangaben (zum Beispiel Kariesvorbeugung) und Inhaltsstoffprofile bestimmt wird. In den Vereinigten Staaten fallen Mundpflegeprodukte mit therapeutischen Angaben in der Regel unter das FDA OTC-Arzneimittelmonografie-Rahmenwerk, während Kennzeichnung und Angaben zum Nettoinhalt durch Anforderungen wie den Fair Packaging and Labeling Act (FPLA) geregelt werden, was zu einem Compliance-Schwerpunkt auf der Absicherung von Angaben und klaren Gebrauchsanweisungen führt, statt in den meisten Fällen auf einer Marktzulassung vor Markteinführung.
In Europa wird die Compliance durch die Verordnung (EG) 1223/2009 und das Cosmetic Products Notification Portal (CPNP) sowie durch Sicherheitsgutachten von Gremien wie dem wissenschaftlichen Ausschuss der EU für Verbrauchersicherheit (SCCS) geprägt. SCCS-Gutachten können sich in praktische Formulierungsleitplanken für pädiatrisch ausgerichtete Produkte übersetzen (zum Beispiel die SCCS-Leitlinien zu Grenzwerten für lösliche Zinksalze in Zahnpasta für Kleinkinder), während Anforderungen zur Allergenkennzeichnung von Duftstoffkomponenten (wie Limonen) die Wahl von Geschmacks- und Sinnessystemen für Säuglings- und Kleinkindformate beeinflussen.
Wettbewerbslandschaft
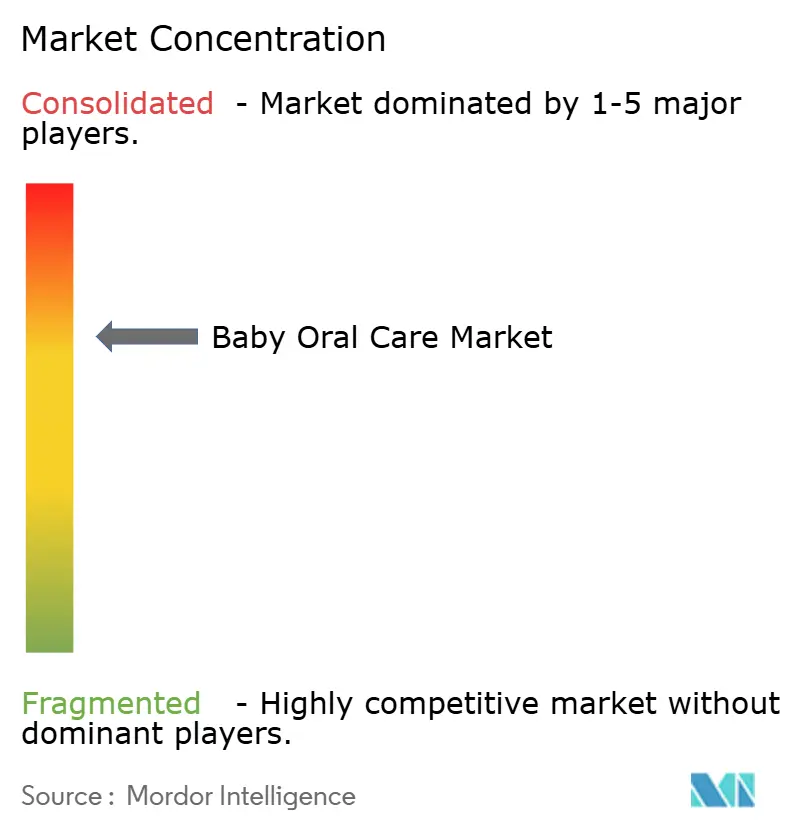
Der Baby-Mundpflege-Markt weist eine moderate Konsolidierung auf, wobei etablierte globale Unternehmen und spezialisierte Marken um Marktanteile konkurrieren. Unternehmen wie Colgate-Palmolive Company, Kenvue Inc. und Procter & Gamble Company behaupten ihre Marktpositionen durch umfangreiche Forschungskapazitäten, starke Vertriebsnetze und erhebliche Investitionen in die Produktentwicklung. Diese Unternehmen profitieren von ihrer etablierten Markenbekanntheit, Skaleneffekten und der Fähigkeit, in fortschrittliche Fertigungstechnologien zu investieren. Sie sehen sich jedoch einem wachsenden Wettbewerb durch spezialisierte Start-ups ausgesetzt, die sich ausschließlich auf Babypflegeprodukte konzentrieren.
Der Markt zeigt zwei unterschiedliche strategische Ansätze: Globale Unternehmen expandieren durch Akquisitionen, Produktlinienerweiterungen und geografische Marktdurchdringung, während spezialisierte Marken ihre Marktpräsenz durch Materialinnovationen, zielgerichtete Produktentwicklung und digitale Marketingkampagnen etablieren, die auf Millennial-Eltern abzielen, die natürliche und sichere Inhaltsstoffe priorisieren. Marktchancen bestehen in drei Schlüsselbereichen: biologisch abbaubare Materialien, intelligente vernetzte Geräte und Produkte für Säuglinge im Alter von 0–6 Monaten. Das Segment der biologisch abbaubaren Materialien konzentriert sich auf die Entwicklung umweltfreundlicher Mundpflegeprodukte, die wachsende Umweltbedenken ansprechen. Intelligente vernetzte Geräte integrieren Technologie zur Verbesserung der Mundhygienegewohnheiten und Überwachungsfähigkeiten für Eltern.
Unternehmen wie Brush-Baby Ltd. und Jack N' Jill Kids gewinnen Marktanteile durch fokussierte Produktinnovation, Markenauthentizität und die Entwicklung spezialisierter Mundpflegelösungen für verschiedene Altersgruppen. Die Einführung von Technologie wird für den Wettbewerbsvorteil immer wichtiger, wie die Nachhaltigkeitsinitiativen von Colgate-Palmolive zeigen. Das Unternehmen plant, 60 % seiner Zahnpastaprodukte bis 2024 auf recycelbare Tuben umzustellen und bis 2025 auf 100 % auszuweiten, was den breiteren Wandel der Branche hin zu nachhaltigen Verpackungslösungen und umweltverantwortlichen Fertigungspraktiken widerspiegelt.
Marktführer der Baby-Mundpflege-Branche
Colgate-Palmolive Company
Kenvue Inc.
The Procter & Gamble Company
GlaxoSmithKline PLC
Pigeon Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Programmgestützte Initiativen zur Aufklärung über Mundgesundheit und zum Zugang schaffen einen sichtbaren Weg, um Nutzungsanlässe und Testkäufe in der frühkindlichen Mundpflege zu erweitern, insbesondere über institutionelle Kanäle. Colgate-Palmolive berichtet, dass sein Programm Bright Smiles, Bright Futures seit 1991 rund 2 Milliarden Kinder und Familien erreicht hat, und aktuelle staatlich verknüpfte, betreute Zahnputzinitiativen verdeutlichen, wie Schul- und Gemeindeprogramme über bloße Bekanntheit hinaus zu wiederholter Nutzung führen können, gestützt durch mehrjährige Versorgungsstrukturen für Zahnbürsten und altersgerechte Zahnpasten.
Weißer Raum bei Produkten und Kanälen besteht weiterhin bei den ersten Mundpflegeroutinen für Säuglinge (0-6 Monate) sowie bei nachhaltigkeitsorientierten Materialien und Verpackungen, wo die Bedenken der Betreuungspersonen hinsichtlich Chemikalienexposition und Abfall die Kaufkriterien direkt prägen. Der Markt bietet auch Spielraum für klarere, regulatorisch abgestimmte Kennzeichnungen und Anleitungen für Betreuungspersonen, die Missverständnisse zu Fluorid ansprechen und dabei Alternativen wie fluoridfreie oder hydroxyapatitpositionierte Produkte unterstützen. Auf der Vertriebsseite ermöglichen Online-Handel und Abonnementmechanismen Bündelungen (zum Beispiel die Kombination von Mundpflege mit pädiatrischen Vitaminen und Hautpflege), um den Warenkorbwert zu erhöhen und den Nachkauftakt zu verbessern, was insbesondere für Verbrauchsgüter wie Zahnpasta und Feuchttücher relevant ist.
Aktuelle Branchenentwicklungen
- Mai 2026: Meilenstein der Partnerschaft zwischen Colgate-Palmolive und TeamSmile: 20 Jahre Zusammenarbeit, 24 Millionen USD an kostenloser Zahnpflege und Aufklärung zur Mundgesundheit für über 65.000 Kinder in den USA. Die Initiative erweitert den Zugang zu Programmen zur Mundpflege für Säuglinge und Kleinkinder und steigert das Markenwohlwollen im Babypflege-Ökosystem. Sie stärkt das Verbrauchervertrauen und erweitert Vertriebskanäle über öffentlich-private Programme.
- Februar 2026: Colgate-Palmolive (India) Limited ging eine Partnerschaft mit der Regierung von Haryana ein, um Bright Smiles, Bright Futures für 5,7 Millionen Schulkinder umzusetzen. Das Programm erweitert das Bewusstsein für pädiatrische Mundgesundheit und die Produktnutzung in einem großen regionalen Markt. Es stärkt die regionale Durchdringung und positioniert Colgate als bevorzugten Partner in staatlich geführten Gesundheitsinitiativen.
- September 2025: Colgate ging eine Partnerschaft mit der britischen Regierung für ein fünfjähriges, betreutes Zahnputzprogramm ein, um Millionen von Mundpflegeprodukten für Kinder zu spenden. Das politisch abgestimmte Programm fördert die Einführung pädiatrischer Hygiene. Die Initiative erweitert die Markenpräsenz in einem wichtigen Markt und unterstützt die langfristige Produktnutzung in Schulen und öffentlichen Einrichtungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert von Produkten, die zur Reinigung und zum Schutz der Mundhygiene von Säuglingen und Kleinkindern verwendet werden, einschließlich altersgerechter Zahnbürsten, Zahnpasten und verwandter Reinigungshilfen, die über den Offline- und Online-Einzelhandel in den erfassten Regionen verkauft werden.
Umfangsausschlüsse: Diese Schätzung schließt Umsätze aus Dienstleistungen von Zahnkliniken sowie allgemeine Mundpflegeprodukte für die Familie aus, die nicht für Babys oder Kleinkinder formuliert oder vermarktet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Zahnbürsten
- Silikon-Fingerbürsten
- Elektrische Trainingszahnbürsten
- Zahnpasten
- Fluoridhaltige Zahnpasten (≤1.000 ppm F)
- Fluoridfreie Zahnpasten
- Mundtücher & Zahnfleischmassagegeräte
- Zahnbürsten
- Nach Altersgruppe
- 0–6 Monate
- 6–12 Monate
- 1–2 Jahre
- 2–3 Jahre
- Nach Materialtyp
- BPA-freie Kunststoffe
- Lebensmittelechtes Silikon
- Biologisch abbaubare Biokunststoffe
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Apotheken & Drogerien
- Spezialisierte Babygeschäfte
- Online-Einzelhandel
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um Marktgrenzen festzulegen, das Produktuniversum abzubilden und Nachfragesignale zu verstehen, die erklären, warum die Nutzung in vielen Haushalten früher beginnt. Wir haben Leitlinien zur öffentlichen Gesundheit und Mundpflege sowie Prävalenzindikatoren aus Quellen wie den Centers for Disease Control and Prevention, der Weltgesundheitsorganisation und nationalen Zahnärzteverbänden geprüft, die als Grundlage für Annahmen zum Bewusstsein für frühkindliche Karies und Präventivroutinen dienen.
Wir haben zudem Handels- und Zollveröffentlichungen sowie Verbrauchersicherheitsreferenzen wie die UN-Comtrade-Datenbank und die US Consumer Product Safety Commission ausgewertet, um die Importintensität und die Compliance-Erwartungen für Babyprodukte zu verstehen. Dies wurde ergänzt durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung, anschließend abgeglichen mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen und sendungsbezogene Handelsdaten, wo relevant. Die hier aufgeführten Quellen sind beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden geprüft, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was tatsächlich als Babymundpflege in den Kanalumsätzen erfasst wird, und wie sich Preise und Packungsgrößen über den modernen Handel, Apotheken und den E-Commerce hinweg entwickeln. Wir sprachen mit einer Mischung aus Produktmanagern, Vertriebs- und Kategorieleitern sowie operativen Managern in den wichtigsten Regionen, damit das Modell hinsichtlich der Präsenz von Eigenmarken, der Promotionstiefe und des Wechselverhaltens beim Übergang von Kindern in Kinderprodukte korrigiert werden konnte.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 32% | EMEA: 36% |
| Kleinere Akteure: 15% | Manager: 56% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem der Mundpflegekonsum anhand altersbezogener Nutzungsannahmen, Kanalmix und in wichtigen Ländern beobachteten Preisbändern auf baby- und kleinkindrelevante Produkte eingeengt wird. Um das Ergebnis praxisnah zu halten, verwendeten wir einen begrenzten Satz wiederholbarer Inputs wie Geburtenkohortentrends, Verbreitung früher Zahnputzroutinen, typische Austauschzyklen für Zahnbürsten und Fingerzahnbürsten, durchschnittliche Packungsgrößen für Babyzahnpasta und Einzelhandelspreisspannen nach Kanal.
Diese Gesamtwerte wurden anschließend durch selektive Bottom-up-Prüfungen abgesichert, einschließlich einer Stichprobenerhebung der Umsätze von Lieferanten und Distributoren, Kanalprüfungen dazu, wie Baby-SKUs im Vergleich zu Kinder-SKUs im Regal platziert werden, sowie Berechnungen aus Volumen mal durchschnittlichem Verkaufspreis für einige repräsentative Märkte, in denen die Datenlage klarer war. Wenn Lücken auftraten, wurden diese durch die Verwendung von Proxy-Märkten mit ähnlichen Geburtenraten und Einzelhandelsstrukturen behandelt, gefolgt von Anpassungen auf Basis von Interviewrückmeldungen zu Erschwinglichkeit und Verfügbarkeit.
Für die Prognose wurde eine Szenarioanalyse verwendet und anschließend mit einer leichten multivariaten Regression auf die Variablen verankert, die die historische Entwicklung am konsistentesten erklärten, hauptsächlich Geburtentrends, inflationsgetriebene Preisentwicklung, Verschiebungen des E-Commerce-Anteils und bewusstseinsgetriebene Adoption in der präventiven Mundpflege. Die endgültige Prognose wurde erst akzeptiert, nachdem die Annahmen mit dem übereinstimmten, was Praktiker als realistische Veränderungen bei Kaufhäufigkeit und Trading-up-Verhalten beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden aus mehr als einer Perspektive geprüft, damit eine Verzerrung durch eine einzelne Quelle die endgültige Zahl nicht bestimmt. Wir vergleichen die Modellsummen mit unabhängigen Signalen wie dem Kategoriewachstum bei wichtigen Einzelhändlern, sofern verfügbar, der Handelsflussrichtung für relevante Artikel und der implizierten Ausgabenspanne pro Kind, und prüfen dann Ausreißer vor der endgültigen Freigabe.
Wenn ein Land einen ungewöhnlichen Anstieg zeigt, verfolgen wir die Treiber zurück auf Preis, Volumen oder Kanalmix und überprüfen bei Bedarf die relevanten Annahmen erneut mit Folgegesprächen mit Experten. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates, die durch wesentliche Ereignisse wie größere regulatorische Änderungen, starke Inflationsverschiebungen oder erkennbare Kanalstörungen ausgelöst werden. Vor der Lieferung führt ein Analyst eine erneute Durchsicht des Modells und der aktuellsten öffentlichen Daten durch, damit Kunden eine aktualisierte Sichtweise erhalten.
Vergleich der Marktgröße für Baby-Mundpflege von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen können weit voneinander abweichen, da die Produktabgrenzung nicht immer einheitlich ist und Preisgestaltung sowie Kanalabdeckung in den Studien unterschiedlich behandelt werden. Auch das Timing spielt eine Rolle, da Babykategorien empfindlich auf Inflation und Promotionszyklen reagieren können, was den ausgewiesenen Wert verschieben kann, selbst wenn sich die Mengen nur langsam verändern.
Durch die Verfolgung der Preisgestaltung und des Packungsgrößenmix auf Kategorieebene sowie die erneute Überprüfung der Abgrenzungsregeln bei jeder Aktualisierung hält Mordor Intelligence die Gesamtsumme für Baby-Mundpflege an babyspezifische SKUs gebunden, anstatt an einen breiteren Übergreif von Kinder-Mundpflege, was ein häufiger Grund ist, warum manche Schätzungen höher ausfallen.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,40 Mrd. USD (2026) | |
| Fachzeitschrift A | 1,37 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint sich auf gemeldete Einzelhandelswert-Momentaufnahmen zu stützen, was die Kategorie unterschätzen kann, wenn Online-Bundles und neuere Babyvarianten nicht konsistent erfasst werden. |
| Regionale Beratungsgesellschaft B | 2,11 Mrd. USD (2024) | Beinhaltet wahrscheinlich angrenzende Kinder-Mundpflegeprodukte oder eine weiter gefasste Altersgrenze, und es wird ein höherer Wachstumspfad impliziert, was den Ausgangswert anheben kann, wenn die Preisentwicklung breit über die Produkte angewendet wird. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, wie eng nur babybezogene SKUs definiert werden, welche Kanäle vollständig erfasst werden und ob das Basisjahr für aktuelle Preis- und Mixänderungen aktualisiert wird. Wenn die Abgrenzungsregeln und die Input-Prüfungen explizit sind, lässt sich die resultierende Zahl leichter auf Geburtenkohorten, Nutzungshäufigkeit und realistische Preisbänder zurückführen, was die Schätzung für die Planung besser reproduzierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Baby-Mundpflege-Markt derzeit?
Der Markt wird im Jahr 2026 auf 1,4 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,68 Milliarden USD erreichen.
Welche Produktkategorie führt beim Umsatz?
Zahnbürsten halten 42,75 % des Umsatzes, wobei Silikon-Fingerbürsten die schnellste Wachstumsaussicht mit einer CAGR von 10,67 % verzeichnen.
Warum gewinnen biologisch abbaubare Materialien an Bedeutung?
Millennial- und Gen-Z-Eltern bevorzugen umweltfreundliche Entscheidungen und treiben biologisch abbaubare Biokunststoffe auf eine CAGR von 12,25 % bis 2031.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 9,37 % aufgrund hoher Geburtenraten, des Wachstums des Premium-Einzelhandels und des steigenden Gesundheitsbewusstseins expandieren.
Seite zuletzt aktualisiert am:



