
Marktgröße und Marktanteil für Hochleistungsreifen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 59.82 Milliarden US-Dollar |
| Marktgröße (2031) | 89.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.43 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Hochleistungsreifen durch Mordor Intelligence
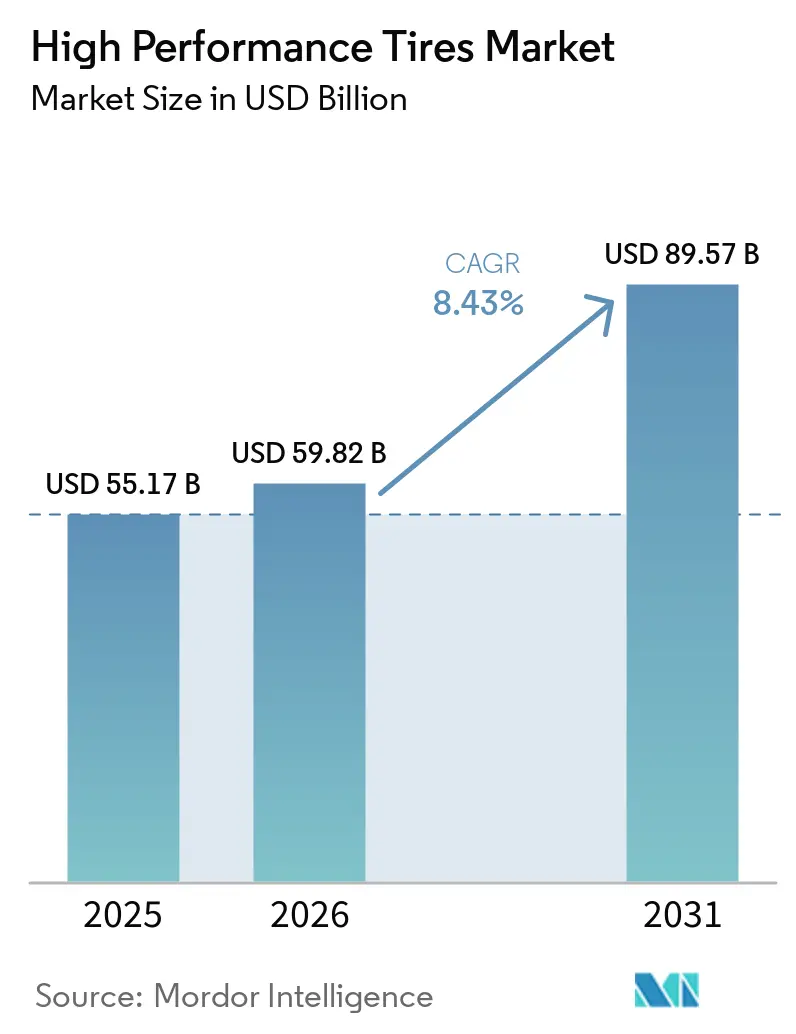
Die Marktgröße für Hochleistungsreifen wird voraussichtlich von 55,17 Milliarden USD im Jahr 2025 auf 59,82 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,43 % über den Zeitraum 2026–2031 einen Wert von 89,57 Milliarden USD erreichen. Die Elektrifizierung verändert die Karkassenarchitektur grundlegend, während silikahaltige Compounds das Gleichgewicht zwischen Rollwiderstand und Grip wahren und die Nachfrage im Premiumsegment stabil halten. Großdurchmessige Räder an Luxus-SUVs festigen Ultra-Hochleistungs-Reifenbestückungen (UHP), und die Euro-7-Partikelgrenzwerte beschleunigen die Entwicklung verschleißarmer Laufflächenprogramme. Rennsporttechnologie wandert rasch in Straßenreifen über und stützt die Markenpreismacht; KI-gestützte Smart-Tire-Plattformen erschließen neue Abonnement-Umsatzströme. Etablierte Anbieter, die Forschung und Entwicklung, Compoundierung und Erprobung am selben Standort bündeln, verkürzen Produktzyklen auf drei bis vier Jahre und überholen dabei regionale Herausforderer.
Wesentliche Erkenntnisse des Berichts
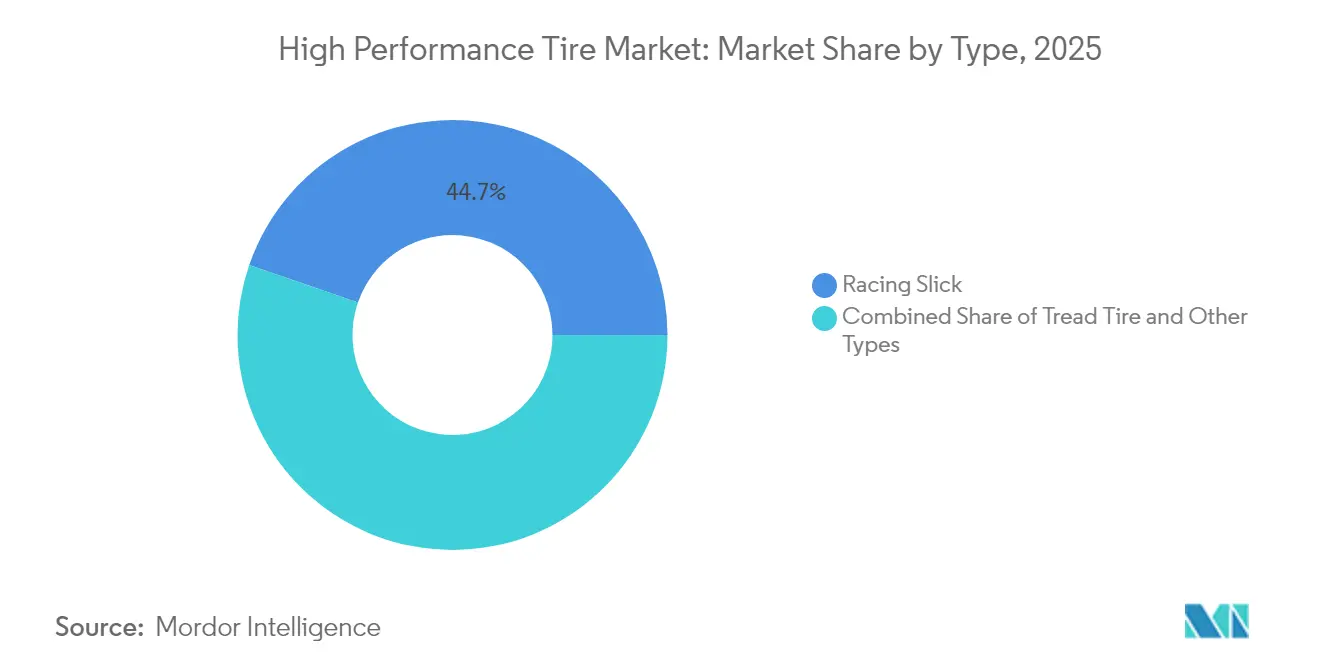
- Nach Typ erfassten Rennslicks im Jahr 2025 einen Marktanteil von 44,72 % am Markt für Hochleistungsreifen und sind zugleich die am schnellsten wachsende Kategorie, mit einer CAGR von 8,49 % bis 2031.
- Nach Vertriebskanal dominierte die OEM-Erstausrüstung mit einem Umsatzanteil von 78,10 % im Jahr 2025, während das Aftermarket-Segment bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen wird.
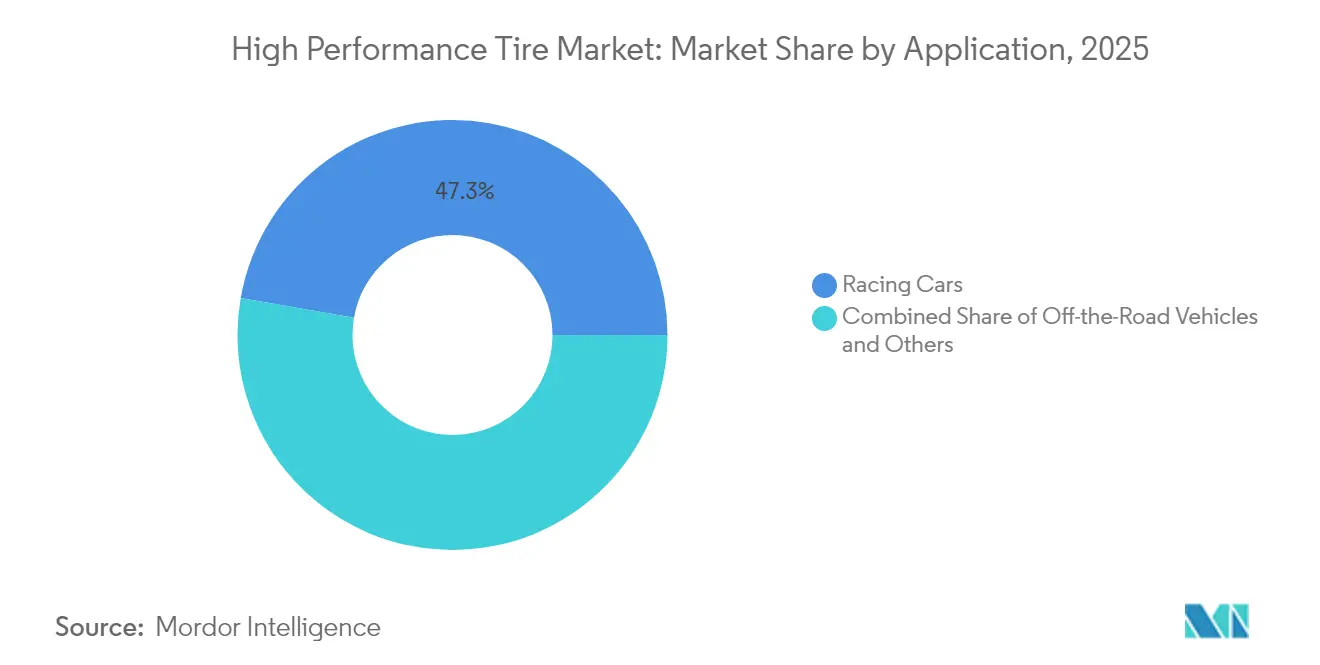
- Nach Anwendung hielten Rennfahrzeuge im Jahr 2025 einen Anteil von 47,25 % an der Marktgröße für Hochleistungsreifen; Geländefahrzeuge verzeichnen mit einer CAGR von 8,58 % bis 2031 die stärkste Expansion.
- Nach Reifentyp entfielen im Jahr 2025 67,05 % des Volumens auf Sommerreifen, während Winterreifen bis 2031 die höchste CAGR von 8,51 % erzielen werden.
- Nach Region führte Europa den Markt für Hochleistungsreifen im Jahr 2025 mit einem Anteil von 38,35 % an und wird bis 2031 voraussichtlich eine CAGR von 8,52 % verzeichnen – das höchste Tempo unter den berichteten Regionen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Drehmoment und Gewicht von Elektrofahrzeugen | +1.8% | Global, mit Schwerpunkt in Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Felgenvergrößerung bei SUVs und Luxusfahrzeugen | +1.5% | Premiumsegmente in Europa, Nordamerika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| CO₂- und Rollwiderstands-Vorgaben | +1.4% | Europa (EU-Reifenkennzeichnung), China (GB-Normen), Nordamerika (CAFE) | Langfristig (≥ 4 Jahre) |
| Euro-7-Partikelgrenzwerte | +1.3% | Europa (primär), mit regulatorischer Ausbreitung nach Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachsende Rennsport- und Enthusiastenkultur | +1.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Smart-Tire-Plattformen | +1.0% | Global, angeführt von Flottenoperatoren in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Drehmoment und Gewicht von Elektrofahrzeugen erfordern zweckgebundene Hochleistungsreifen
Batterieelektrische Fahrzeuge wiegen 250–350 kg mehr als vergleichbare Verbrennungsmodelle, was die Belastung der Kontaktfläche erhöht und den Reifenverschleiß bei starker Beschleunigung um bis zu zwei Fünftel beschleunigt [1]. Bridgestones Turanza EV, im Mai 2024 eingeführt, kombiniert Aramidbänder mit hochsilikahaltigem Gummi zur Wärmeableitung, während Hankooks iON evo SUV die Seitenwände für leisen Autobahnbetrieb verstärkt. Die Tire and Rim Association führte 2024 das Hochlast-Symbol (HL) ein, um EV-spezifische Lastindizes zu standardisieren. Continentals EcoContact Next setzt ein Doppelverbund-Laufflächenprofil ein, das die Bremshaftung trotz Drehmomentstößen von Elektrofahrzeugen aufrechterhält. Da die globalen Elektrofahrzeugverkäufe im Jahr 2025 voraussichtlich 20 Millionen Einheiten überschreiten werden, erzielen dedizierte Elektrofahrzeuglinien Margenaufschläge von einem Viertel gegenüber konventionellen UHP-Reifen.
Felgenvergrößerung bei SUVs und Luxusfahrzeugen treibt OEM-UHP-Erstausrüstung an
In den vergangenen Jahren wurde ein erheblicher Anteil der Neufahrzeuge im Premiumsegment mit größeren Felgen ausgestattet, was einen bemerkenswerten Anstieg gegenüber früheren Zeiträumen widerspiegelt. Porsche entschied sich beim Taycan Cross Turismo für großformatige Reifen, während Mercedes-Benz beim EQS noch größere Optionen anbietet und damit die Nachfrage nach Niederquerschnitts-UHP-Reifen festigt. Größere Felgen verbessern zwar die Reaktionsfähigkeit durch reduzierte Seitenwandverformung, erhöhen jedoch auch das Einschlagrisiko. Als Reaktion darauf hat Pirelli schallabsorbierende Schaumstoffschichten in die P-Zero-Elect-Serie integriert. Dieser Trend findet besonders starken Rückhalt im Nahen Osten, wo Luxus-SUVs einen erheblichen Anteil der Pkw-Neuzulassungen in der Golfregion ausmachen.
CO₂- und Rollwiderstands-Vorgaben beschleunigen den Einsatz silikahaltige Compounds
Das überarbeitete EU-Reifenkennzeichen, das seit Mai 2021 gilt, fördert einen geringeren Kraftstoffverbrauch und damit reduzierte CO₂-Emissionen, indem es Reifen anhand ihres Rollwiderstands bewertet. Allerdings verknüpft es diese Bewertungen nicht direkt mit den flottenbezogenen CO₂-Zielen der OEMs [2]. Evonik erweiterte 2024 erheblich seine Produktion von gefällter Kieselsäure in Charleston, South Carolina [3]. Michelins e.Primacy, mit einem Kieselsäureanteil von einem Drittel des Gewichts, erhielt die Note AA und wurde Serienreifen der Renault Megane E-Tech Modelle. China harmonisierte seinen GB-29753-Test 2024 mit ISO 28580, was die Einführung von Kieselsäure im weltgrößten Automobilmarkt beschleunigt. Die Verschärfung des nordamerikanischen CAFE-Standards auf 49 Meilen pro Gallone bis 2026 dürfte die Verbreitung weiter ausweiten.
Euro-7-Partikelgrenzwerte befördern verschleißarme Laufflächendesigns
Die UNECE verabschiedete im Februar 2024 eine Abriebsobergrenze von 7 mg/km für Pkw-Reifen, gültig ab Juli 2028. Continentals UltraContact NXT reduziert den Partikelausstoß um ein Drittel durch eine Gummimischung mit erneuerbaren Inhaltsstoffen. Goodyear erprobt eingebettete Laufflächenverschleiß-Telemetrie, die Echtzeit-Abriebdaten an Flotten überträgt. Bridgestone und Versalis entwickeln gemeinsam SBR-Qualitäten, die Nasshaftung bewahren und gleichzeitig weniger Mikropartikel abgeben.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Preisaufschlag begrenzt Akzeptanz | -0.9% | Südamerika, Naher Osten und Afrika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Naturkautschuk und petrochemischen Polymeren | -0.7% | Global, mit akuter Auswirkung in Produktionszentren Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Euro-7-Abrasionstests | -0.5% | Europa (primär), mit Sekundäreffekten in exportorientierten Märkten | Mittelfristig (2–4 Jahre) |
| Aufkommende luftlose und 3D-gedruckte Konzepte | -0.4% | Pilotmärkte in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisaufschlag begrenzt Akzeptanz in preissensiblen Regionen
Laut der Weltbank sind Hochleistungsreifen deutlich teurer als Mittelklassealternativen, was ihre Zugänglichkeit in Märkten mit niedrigerem Pro-Kopf-Einkommen einschränkt. In Brasilien veranlassen steigende Inflation und hohe Einfuhrzölle auf Premiumreifen die Verbraucher, Budgetalternativen zu bevorzugen. In Südafrika und Ägypten haben Markenpiraterie-Reifen inzwischen einen nennenswerten Marktanteil erobert. In Südostasien begrenzt eine fragmentierte Vertriebslandschaft die Gewinnmargen, da preissensible Verbraucher Langlebigkeit dem Grip vorziehen.
Volatilität bei Naturkautschuk und petrochemischen Polymeren komprimiert Margen
Anfang 2024 verursachten Raffinerieabschaltungen einen erheblichen Anstieg der Styrol-Butadien-Kautschuk-Preise und setzten die Reifen-Bruttomargen unter Druck. Gleichzeitig trieben steigende Energiepreise in China und Europa die Rußkosten in die Höhe. Unternehmen wie Bridgestone mit ihren indonesischen Plantagen verfügen gegenüber Spotpreiskäufern über einen nennenswerten Kostenvorteil. Während Bemühungen zur Entwicklung von Guayule- und Löwenzahn-Latex im Gange sind, um die Abhängigkeit von instabilen Rohstoffen zu verringern, wird die kommerzielle Serienproduktion noch mehrere Jahre in Anspruch nehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Slicks dominieren Rennstrecke und OEM-Co-EntwicklungRennslicks hielten im Jahr 2025 einen Marktanteil von 44,72 % am Markt für Hochleistungsreifen und werden bis 2031 voraussichtlich mit einer CAGR von 8,49 % wachsen. Während ihr Kontaktflächenvorteil die Kurvengriffigkeit erheblich verbessert, schränkt der fehlende Nasswetter-Grip ihre Verwendung auf Rundstrecken ein. Profilierte UHP-Sommer- und Ganzjahresreifen mit ausgewogenen Rillen und silikahaltige Compounds decken den Alltagsfahrbedarf ab. Continentals UltraContact NXT, nun Serienreifen am Mercedes EQE, besticht durch eine Mischung aus überwiegend erneuerbaren Materialien und geringer Geräuschentwicklung und sichert damit seinen Platz bei OEM-Erstausrüstungen.
Pirelli lenkt seine neuesten Formel-1-Reifen in eine grünere Zukunft, indem es FSC-zertifizierten Kautschuk und recycelten Ruß einsetzt, während Slick-Compounds zunehmend biobasierte Eingangsstoffe integrieren. Michelins Pilot Sport 5 mit seinem Hybridverbund-Laufflächenprofil liefert Rundenzeiten vergleichbar mit Halbslicks – und das bei überlegener Nasshaftung. Für gepanzerte Fahrzeuge und Einsätze in abgelegenen Gebieten priorisieren Notlauf- und selbstdichtende Varianten die Pannensicherheit gegenüber dem Fahrkomfort. Der Markt für Hochleistungsreifen begünstigt weiterhin die spezialisierte Slick-Produktion, die deutlich höhere Bruttomargen als ihre profilierten Pendants erzielt.


Notiz: Segmentanteile aller Einzelsegmente nach Berichterwerb verfügbar
Nach Vertriebskanal:
Aftermarket gewinnt, da Enthusiasten Rennstrecken-Compounds suchenDer OEM-Kanal machte 2025 78,10 % des Umsatzes aus, getrieben durch mehrjährige Homologationsverträge mit Automobilherstellern. Pirellis Cyber-Tyre-Sensoren im BMW iX zeigen die Tiefe der technischen Integration. Dennoch wird der Aftermarket mit einer CAGR von 8,55 % bis 2031 schneller wachsen, angetrieben durch die Trackday-Kultur im Asien-Pazifik-Raum und die Wüstenrallyes im Nahen Osten. Halbslick-Ersatzreifen werden wesentlich früher benötigt als die für Alltagsfahrer, was zu einem erheblichen Anstieg der Transaktionswerte führt.
Während OEM-Volumina Skaleneffekte erzielen, sind sie einem konstanten jährlichen Preisdruck ausgesetzt, da Automobilhersteller Verträge wettbewerbsorientiert ausschreiben. Im Gegensatz dazu hängen erheblich höhere Aftermarket-Margen von strategischen Distributionspartnerschaften und der durch E-Commerce gebotenen Transparenz ab. Goodyears Eagle F1 Asymmetric 6 nutzt seine Sicherheitsnachweise, um Alltagsfahrer anzusprechen, während BFGoodrichs Geländeprogramm das Wüstenrally-Segment dominiert. Diese Dualität im Markt für Hochleistungsreifen ermöglicht es, von konstanten OEM-Aufträgen zu profitieren und gleichzeitig der lukrativen Enthusiastennachfrage gerecht zu werden.
Nach Anwendung:
Geländefahrzeuge auf dem Vormarsch dank Rally- und Extremgelände-NachfrageRennfahrzeuge machten 2025 47,25 % der Nachfrage aus, aber Geländefahrzeuge – einschließlich Rally- und Wüstenrennwagen – werden bis 2031 mit der höchsten CAGR von 8,58 % wachsen. BFGoodrich versorgte mehr als 400 Teilnehmer der Dakar Rally 2024 mit Kevlar-verstärkten Seitenwänden, die Reifenausfälle durch Pannen um fast ein Drittel reduzierten. Hochleistungs-Motorrad- und Spezial-Leicht-Lkw-Nischen schaffen fragmentierte, aber gewinnbringende Marktsegmente.
Der Technologietransfer verläuft rasch: Pirellis P Zero Trofeo R liefert den Großteil des Rennstrecken-Slick-Grips für den straßenzugelassenen Einsatz. Geländereifen müssen selbstreinigende Laufflächenprofile, Steinauswerfer und temperaturflexible Compounds vereinen, um optimale Leistung zu bieten. Toyos Open Country M/T mit dreilagiger Seitenwand und Steinauswerferrippen richtet sich an nordamerikanische Overlander, die wochenlange Backcountry-Zuverlässigkeit suchen. Der Anwendungsmix verdeutlicht die unterschiedlichen technischen Anforderungen innerhalb des Marktes für Hochleistungsreifen.

Notiz: Segmentanteile aller Einzelsegmente nach Berichterwerb verfügbar
Nach Reifentyp:
Sommerreifen führend, Winterreifen gewinnen dank nordischer InnovationSommermodelle behielten 67,05 % des Volumens im Jahr 2025, da sie in gemäßigten Klimazonen ganzjährig geeignet sind und im Motorsport dominieren. Winterreifen sollen bis 2031 mit einer Rate von 8,51 % wachsen, da nordische Regulierungsbehörden Mandate für Reifen ohne Spikes durchsetzen und nordamerikanische SUV-Besitzer ihre Fahrzeuge damit ausstatten. Nokians Hakkapeliitta 11 bleibt bei -40 °C flexibel, während Bridgestones Blizzak LM005 eine hydrophile Beschichtung für überlegenen Eisgriff verwendet.
Sommerreifenmischungen enthalten viel Silica und minimale Einschnitte für maximale Trockenleistung, härten jedoch unter 7 °C aus. Winterreifenprofile verfügen über Mikroporen und tiefe Lamellen für verbesserte Eiskantenleistung, verschleißen jedoch oberhalb von 15 °C schnell. Ganzjahresmodelle wie Michelins CrossClimate 2 opfern Trockengriff zugunsten ganzjähriger Flexibilität, was Käufern mit begrenztem Lagerplatz entgegenkommt. Saisonale Nachfragespitzen ermöglichen es den Herstellern, die Werksauslastung auszugleichen, was das Gesamtwachstum des Marktes für Hochleistungsreifen unterstützt.
Geografische Analyse
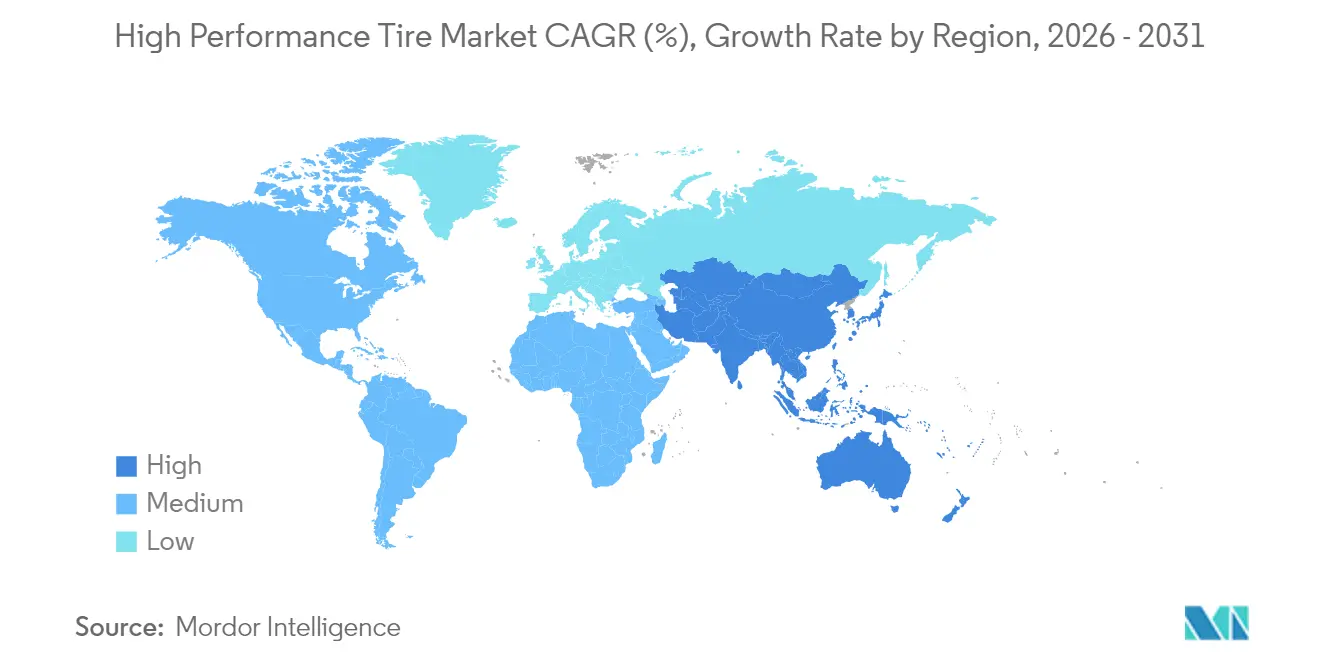
Markt für Hochleistungsreifen in Europa
Europa kontrollierte im Jahr 2025 38,35 % des Marktes fr Hochleistungsreifen und wird voraussichtlich bis 2031 mit einem CAGR von 8,52 % wachsen. Dieses Wachstum wird maßgeblich durch die Einführung der Euro-7-Abriebgrenzwerte vorangetrieben, die Innovationen im Bereich verschleißarmer Technologien beschleunigen. Deutsche OEMs konzentrieren sich zunehmend auf Reifen mit hohen Rollwiderstandsbewertungen und integrierten Sensoren, was zur Einführung fortschrittlicher Produkte wie Pirelli's Cyber Tyre und Continental's UltraContact NXT in ihren Premium-Elektrofahrzeugen führt.
Markt für Hochleistungsreifen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, einschließlich Länder wie China, Japan, Südkorea und Länder in Südostasien, verzeichnet ein rasantes Wachstum bei der Einführung von Ultra-Hochleistungsreifen (UHP), angetrieben durch zunehmende Elektrifizierung und steigende Einkommensniveaus. Chinas Einführung strengerer Standards fördert den verstärkten Einsatz von Siliziumdioxid in der Reifenproduktion und hilft inländischen Marken wie Zhongce und Linglong, ihr Leistungsangebot zu verbessern. Japans Bridgestone und Yokohama nutzen ihr Fachwissen in der Winterreifentechnologie für den Export, während Hankooks exklusive Belieferung der Formel E sein Markenimage stärkt. In Indien konzentrieren sich Apollo und MRF auf die Entwicklung hitzebeständiger Verbindungen, die für tropische Klimazonen geeignet sind.
Regulatorisches Umfeld
Der Markt für Hochleistungsreifen operiert unter einem zunehmend harmonisierten globalen Compliance-Regelwerk, das sich auf Sicherheits-, Kennzeichnungs- und Leistungsanforderungen konzentriert. Im Rahmen des UNECE-Regelwerks deckt die UN-Regelung Nr. 117 den Rollwiderstand, die Nasshaftung und das Außengeräusch von neuen Luftreifen (C1, C2, C3) ab, wobei die Ergänzung 2 zur Änderungsserie 04 im Januar 2025 in Kraft tritt. Der Übergangszeitplan erlaubt es den Vertragsparteien, bis zum 6. Juli 2026 Typgenehmigungen der früheren Serien 02/03 (erstmals erteilt vor dem 7. Juli 2024) zu akzeptieren, was sich auf die Homologationsplanung und den Bedarf an Testlaborkapazitäten für Premium- und UHP-Linien auswirkt.
In den Vereinigten Staaten setzen die Federal Motor Vehicle Safety Standards weiterhin Grundanforderungen je Kategorie, einschließlich FMVSS Nr. 119 für Reifen an Fahrzeugen mit einem GVWR über 4.536 kg (10.000 Pfund). Auch Aktualisierungen der NHTSA-Regelsetzung prägen die Kennzeichnungsschnittstellen von Fahrzeugen, darunter ein Vorschlag vom April 2026 zur Änderung von FMVSS Nr. 110 hinsichtlich der Platzierung von Fahrzeugschildern bei ADS-Fahrzeugen, bei denen möglicherweise keine traditionelle Fahrerseite existiert. Die Handelspolitik bleibt ein Schwankungsfaktor für das Angebot, da das US-Handelsministerium im Mai 2026 die endgültigen Ergebnisse einer beschleunigten zweiten Sunset-Überprüfung der Antidumpingverordnung für Pkw- und Leicht-Lkw-Reifen aus China veröffentlichte, wodurch ein Hintergrund hoher Zölle aufrechterhalten wird, der Beschaffungsentscheidungen und Preisgestaltung für importierte Performance-Ausstattungen beeinflusst.
Wertschöpfungskettenanalyse
Hochleistungsreifen hängen von einer mehrstufigen Kette ab, die mit der vorgelagerten Beschaffung von Natur- und Synthesekautschuk, Ruß, Silica, Stahlcord und Spezialchemikalien beginnt. Darauf folgen Compoundierung und Komponentenvorbereitung (Mischen, Kalandrieren/Extrudieren), Reifenaufbau, Vulkanisation, Prüfung und Zertifizierung. Das vorgelagerte Risiko ist ausgeprägt, da Naturkautschuk einen bedeutenden Anteil der Reifenmaterialinputs darstellt und geografisch konzentriert ist. In Indien hob die Branchenberichterstattung der Automotive Tyre Manufacturers Association (ATMA) im Januar 2026 eine Verknappung des Naturkautschukangebots gegenüber den Prognosen hervor, was die Notwendigkeit diversifizierter Beschaffung, von Lagerpuffern und Formulierungsflexibilität bei UHP- und EV-tauglichen Compounds unterstreicht.
Die Differenzierung im mittleren und nachgelagerten Bereich konzentriert sich zunehmend auf OEM-Ko-Entwicklung, digitale Integration sowie regionalisierte Fertigung und Distribution. OEM-Kanäle dominieren den Umsatz in diesem Markt, und Partnerschaften vertiefen sich zu gemeinsamen Entwicklungsprogrammen, darunter die Hyundai Motor Group und Michelin, die im November 2025 ein drittes Memorandum of Understanding zur gemeinsamen Entwicklung von Reifen der nächsten Generation unterzeichneten (einschließlich Hochleistungs- und Reifen mit extrem niedrigem Rollwiderstand für EV-Anwendungen). Gleichzeitig erweitern Initiativen für zirkuläre Materialien das Angebot über Neurohstoffe hinaus, veranschaulicht durch Bridgestone, Grupo BB&G und Versalis, die eine kommerzielle Reifenpyrolyseanlage in Fatima, Portugal, in Betrieb nahmen (angekündigt im September 2024). Dies unterstützt Reifen-zu-Reifen-Materialkreisläufe, die den Zugang zu wiedergewonnenen Ölen und Polymeren für die Premium-Compoundierung stabilisieren können.
Wettbewerbslandschaft
Marktkonzentration
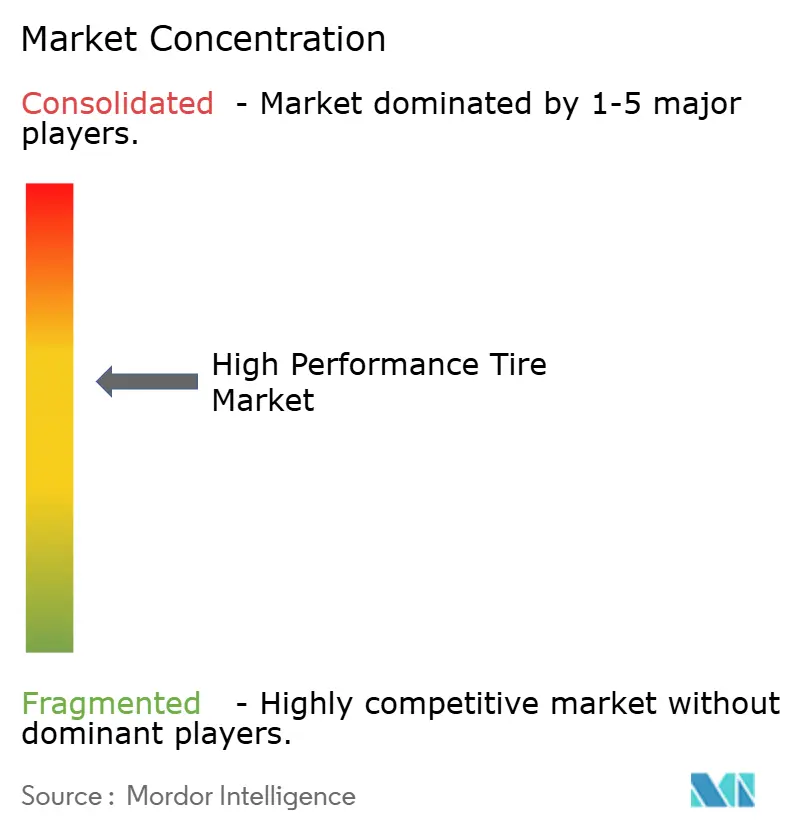
Im Jahr 2024 entfielen auf die fünf führenden Anbieter – Michelin, Bridgestone, Continental, Goodyear und Pirelli – ein erheblicher Anteil des globalen Umsatzes, was auf eine moderate Marktkonzentration hindeutet. Diese Branchenführer investieren einen nennenswerten Teil ihres Umsatzes in Forschung und Entwicklung, mit Schwerpunkt auf Sensorintegration und nachhaltigen Materialien. Bridgestone kanalisiert erhebliche Investitionen in eine US-Expansion mit Fokus auf Reifen für Elektrofahrzeuge. Gleichzeitig tätigt Continental eine signifikante finanzielle Verpflichtung zur Verbesserung der digitalen Reifentelematik. Chinesische Unternehmen wie Zhongce, Linglong, Sailun und Triangle nutzen kosteneffiziente Kieselsäure-Compoundierungsverfahren. Diese Strategie hat es ihnen ermöglicht, Marktanteile in preissensiblen Bereichen zu gewinnen, obwohl ihnen noch die Rennsportreferenzen fehlen, die Premium-OEMs typischerweise fordern.
Luftlose Reifentechnologie erlebt einen Innovationsschub; Michelins Uptis befindet sich in Flottenversuchen mit General Motors, mit einem potenziellen Marktstart in naher Zukunft. In Nischenmärkten positionieren sich Toyo und Kumho mit spezifischen Stärken: Toyos Open Country M/T führt das nordamerikanische Overlanding-Segment, während Kumhos Ecsta V720 mit wettbewerbsfähigem Preis Trackday-Enthusiasten mit seinem nahezu slick-artigen Grip anzieht.
Plattformen auf Basis künstlicher Intelligenz, wie Goodyears SightLine und Sumitomos Sensing Core, verlagern das Umsatzmodell in Richtung Datenabonnements mit beeindruckenden Gewinnmargen. Die Einhaltung der Euro-7-Vorschriften stellt eine Herausforderung, aber auch eine Schutzbarriere dar, die etablierten Anbietern mit zertifizierten Prüftrommeln zugute kommt. Im Gegensatz dazu setzen die rasanten Produktzyklen der Branche kleinere Anbieter unter Druck und drängen viele zum Marktaustritt oder zur Konsolidierung.
Marktführer der Hochleistungsreifen-Branche
-
Bridgestone Corporation
-
The Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A.
-
MRF Tyres
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochleistungsreifen Unternehmen in diesem Bericht
- Compagnie Générale des Établissements Michelin
- Bridgestone Corporation
- The Goodyear Tire & Rubber Company
- Continental AG
- Pirelli & C. S.p.A.
- Hankook Tire & Technology Co., Ltd.
- Yokohama Rubber Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Nokian Tyres plc (Nokian Renkaat Oyj)
- Toyo Tire & Rubber Co., Ltd.
- Kumho Tire Co., Inc.
- MRF Tyres
- Apollo Tyres Ltd.
- Madras Rubber Factory Limited
- Zhongce Rubber Group Co., Ltd.
- Shandong Linglong Tire Co., Ltd.
- Sailun Group Co., Ltd.
- Giti Tire (Fujian) Co., Ltd.
- Cheng Shin Rubber Ind. Co., Ltd.
- Triangle Tire Co., Ltd.
Marktchancen und Zukunftsaussichten
EV-spezifische Hochleistungsausstattungen und softwaregestützte Reifen erweitern den adressierbaren Premiumpool über OEM- und Aftermarket-Kanäle hinweg. Sumitomo Rubber Industries (Falken) gab im Juli 2026 bekannt, dass maßgeschneiderte AZENIS FK520 (NG0)-Reifen für die Erstausrüstung des Porsche Cayenne Electric ausgewählt wurden, was die maßgeschneiderte UHP-Entwicklung für niedrigen Rollwiderstand bei gleichzeitiger Hochgeschwindigkeitsstabilität unterstreicht. Im März 2026 erweiterte auch Pirelli sein Aftermarket-UHP-Sortiment um den P Zero R und den P Zero Trofeo RS, die mittels virtueller Simulation in seinem Mailänder F&E-Zentrum entwickelt und mit dem MIRS-Verfahren in Italien und den Vereinigten Staaten hergestellt wurden, was auf schnellere Iterationswege für Spezialgrößen und Compounds hinweist.
Kapazitäts- und Standortinvestitionen deuten auf regionale Angebotslücken für Premium-Pkw- und Leicht-Lkw-Performance-Reifen hin, insbesondere dort, wo Exporte nach Europa und Nordamerika konsistente Qualität und Homologationsbereitschaft erfordern. Continental eröffnete im Mai 2026 eine Werkserweiterung in Rayong, Thailand (über 300 Millionen EUR), die eine zusätzliche jährliche Kapazität von 3 Millionen Einheiten für Pkw- und Leicht-Lkw-Reifen schafft. Auch in Indien ansässige Hersteller kündigten umfangreiche Radialreifenerweiterungen an, die Performance-Sortimente unterstützen können: Apollo Tyres gab im Februar 2026 ein Programm über 5.810 Crore INR bekannt, um die Kapazität für Pkw-Radial- sowie Lkw- und Bus-Radialreifen an seinem Standort in Andhra Pradesh zu erweitern, und CEAT kündigte im März 2026 eine Erweiterung in Chennai über 1.300 Crore INR an, wodurch jährlich 35 Lakh Einheiten mit Exportfokus hinzukommen. Diese Schritte stehen im Einklang mit dem Trend zu größeren Felgengrößen, EV-Lastanforderungen und strengeren Erwartungen an Haltbarkeit und Abriebfestigkeit, wodurch Raum für silicareiche Compounds, Programme mit geringem Verschleiß und vernetzte Reifendienste entsteht, die sich in Fahrzeugdynamik- und Flottenwartungssysteme integrieren.
Neueste Industrielle Entwicklungen in Markt für Hochleistungsreifen
- Juli 2026: Continental brachte den CrossContact A/T2-Reifen für SUVs, 4x4-Fahrzeuge und Leicht-Lkw auf den Markt, mit verstärkten Seitenwänden und einem Allwetter-Compound, das auf den gemischten Einsatz auf und außerhalb der Straße abgestimmt ist. Die Einführung erweitert die auf Hochleistung ausgerichtete Fähigkeit auf Abenteuer- und Leicht-Lkw-Ausstattungen, bei denen höhere Lasten und Stoßfestigkeit entscheidend sind. Sie erweitert zudem die Premium-Produktleiter für größere Radgrößen, die zunehmend bei SUVs verwendet werden.
- Mai 2026: Pirelli begann in seinem Werk in Rome, Georgia, in den Vereinigten Staaten mit der Produktion vernetzter Reifen mit Cyber Tyre-Technologie, unterstützt durch den Einsatz seines Modular Integrated Robotized System-Fertigungsansatzes. Dies schafft lokalisierte Kapazität für sensorintegrierte Premiumprodukte und verkürzt die Lieferketten für US-OEM- und Ersatzbedarf. Die Skalierung der Produktion vernetzter Reifen unterstützt zudem datengestützte Dienste, die mit Fahrzeugdynamik- und Flottenanwendungen verknüpft sind.
- Mai 2024: Bridgestone brachte den Turanza EV-Reifen auf den Markt, der eine Aramid-Gürtelkonstruktion und ein silicareiches Compound aufweist, das darauf abzielt, Wärme und Verschleiß unter dem Drehmoment von EVs und höheren Leergewichten zu bewältigen. Das Produkt unterstreicht den Wandel hin zu EV-tauglichen Hochleistungsarchitekturen, einschließlich robusterer Karkassenkonstruktionen und Kompromissen bei niedrigerem Rollwiderstand. Es stärkt zudem die Premiumpreisgestaltung, da Automobilhersteller und Verbraucher bei leistungsorientierten EV-Ausstattungen Reichweite, Geräuschentwicklung und Haltbarkeit priorisieren.
Markt für Hochleistungsreifen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Hochleistungsreifen, die über OEM- und Aftermarket-Kanäle verkauft werden, wobei der Reifen für höhere Geschwindigkeitseinstufungen, Grip und Handling im Vergleich zu Standardreifen ausgelegt ist und in leistungsorientierten Fahrzeuganwendungen eingesetzt wird.
Ausschlüsse aus dem Umfang: Runderneuerte Reifen und nicht-pneumatische Reifenprodukte sind ausgeschlossen, wenn sie nicht als Hochleistungsreifen verkauft und bepreist werden.
Segmentierungsübersicht
- Nach Typ
- Rennslick
- Profilreifen
- Sonstige Typen
- Nach Vertriebskanal
- OEM
- Aftermarket
- Nach Anwendung
- Rennfahrzeuge
- Geländefahrzeuge
- Sonstige Fahrzeugtypen
- Nach Reifentyp
- Sommerreifen
- Winterreifen
- Ganzjahresreifen
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Spanien
- Italien
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Grundlage für das Modell zu schaffen und die Annahmen über Regionen und Unterschiede im Fahrzeugbestand hinweg realistisch zu halten. Wir haben öffentliche Straßenverkehrs- und Fahrzeugzulassungsstatistiken ausgewertet und auch Handelsstromkennzahlen geprüft, die Reifenbewegungen und relativen Preisdruck entlang wichtiger Korridore widerspiegeln.
Zu den herangezogenen Quellen gehörten Materialien von staatlichen Verkehrs- und Straßenbehörden, Zoll- und Handelsstatistikportalen, nationalen Statistikämtern und internationalen Organisationen, die Mobilitäts- und Fahrzeugindikatoren veröffentlichen, sowie technische Publikationen und begutachtete Fachzeitschriften, die Reifenmaterialien, Sicherheit und Leistungsstandards verfolgen. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte für Richtungsüberprüfungen verwendet, ergänzt durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank zur Verfolgung von Produktansprüchen und Technologieintensität. Diese Desk-Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu testen, was Hochleistung im alltäglichen Kauf- und Montagegeschäft bedeutet, und um Preisgestaltung, Kanalmix und Ersatzzyklen nach Region zu validieren. Wir haben Stakeholder aus der Reifenherstellung, dem Vertrieb und Einzelhandel, OE-Montage-Ökosystemen und Fahrzeugleistungsgemeinschaften befragt und dabei APAC, EMEA und Amerika abgedeckt, damit die Annahmen nicht zu stark von einem einzigen Nachfragemuster abhängen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 30 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Reifenwertpool aus Signalen zum Fahrzeugbestand und zur Neufahrzeugproduktion rekonstruiert und dann mithilfe von Hochleistungsreifen-Montage- und Ersatzverhalten nach Region und Kanal eingegrenzt wird. Sobald der Nachfragepool gebildet ist, werden Preisleitern unter Verwendung beobachteter Aufschläge gegenüber Standardreifen, Verschiebungen im Felgengrößenmix und Saisonalität in der Sommer- gegenüber Winter- und Ganzjahresnachfrage angewendet.
Um die Gesamtwerte zu verankern, führen wir selektive Bottom-up-Überprüfungen anhand von Stichproben-SKU-Preisen, Kanalüberprüfungen typischer Volumina und Lieferanten-Rollups für eine begrenzte Anzahl großer Märkte durch, bei denen Offenlegungen und Vertriebsstrukturen klarer sind. Wo Informationslücken auftreten, erstellen wir Bandbreiten für den durchschnittlichen Verkaufspreis und die Ersatzhäufigkeit und engen diese dann mithilfe von Expertenfeedback ein, bis die Eingaben mit dem übereinstimmen, was Käufer und Einzelhändler als realisierbar erachten.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Nachfrage nach Hochleistungsreifen einem Mix von Treibern folgt, der sich schnell ändern kann, darunter Sportwagen- und Premium-SUV-Verkäufe, Radgrößentrends, Rennstrecken- und Motorsportaktivitäten sowie die Weitergabe von Rohstoff- und Frachtkosten. Der endgültige Ausblick wird dann anhand des konsistentesten Primärfeedbacks darüber angepasst, wie schnell EV-Montagen, Vorschriften zur Reifenkennzeichnung und Premiumisierung den Mix und die Preisgestaltung verschieben sollen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenztests über Regionen, Kanäle und Reifentypen hinweg, damit die Gesamtwerte aufgehen und keine grundlegende Nachfragelogik verletzen. Wir kennzeichnen Anomalien, wenn Wachstumsraten, implizierte durchschnittliche Verkaufspreise oder Ersatzvolumina außerhalb vernünftiger Bandbreiten fallen, und überprüfen dann die Annahmen vor der Freigabe erneut.
Wir vergleichen das Modell auch mit unabhängigen Signalen wie der Entwicklung der Premiumfahrzeugverkäufe, Import- und Exportbewegungen sowie sichtbaren Preisverschiebungen in wichtigen Märkten, gefolgt von einer zweiten Analystenüberprüfung zur Reduzierung vermeidbarer Fehler. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, woraufhin ein abschließender Durchgang vor der Lieferung erfolgt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Hochleistungsreifen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hochleistungsreifen unterscheiden sich häufig, weil die Abgrenzungslinie unterschiedlich gezogen wird und dann die Preis- und Ersatzannahmen auf unterschiedliche Nachfragepools angewendet werden. Einige Studien behandeln Hochleistung als breites Premium-Reifensegment, während andere es enger auf Geschwindigkeitseinstufungen und leistungsorientierte Montagen beschränken.
Belege wie die angegebene Kanalabdeckung (OEM plus Aftermarket) und die explizite Segmentierung nach Reifentypen und Regionen sind es, die die Schätzung von Mordor Intelligence an einen messbaren Nachfragepool knüpfen, und sie begrenzen auch den Kategorieüberlauf in benachbarte Premium-Touring- oder allgemeine Pkw-Reifennachfrage. Unterschiede entstehen auch durch die Wahl des Basisjahres, den Umgang mit dem Zeitpunkt der Währungsumrechnung und ob die Prognose eine aggressive Premiumisierung gegenüber einer gemäßigteren Mixverschiebung annimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 59,82 Milliarden USD (2026) | |
| Fachverlag A | 51,60 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und vermischt häufig die Fahrzeugtypabdeckung, was Geländefahrzeuge und benachbarte Leistungskategorien einbeziehen kann, was die impliziten Ersatz- und Preisniveaus verändert. |
| Branchenbericht B | 52,60 Milliarden USD (2024) | Verankert die Schätzung an einem Basisjahr 2024 und wendet eigene Kanal- und Mixannahmen an; die für den Umsatzaufbau verwendeten Premiumisierungs- und Reifentypaufteilungen können die Gesamtwerte im Jahresvergleich verschieben. |
Insgesamt lässt sich die Streuung hauptsächlich durch die Auswahl des Basisjahres und die Schärfe der Abgrenzung von Hochleistungsreifen gegenüber benachbarter Premium-Reifennachfrage erklären, sowie durch die auf den Kanalmix angewendete Preisleiter. Indem die Eingaben auf Fahrzeugproduktionssignale, Ersatzverhalten und beobachtete Preisaufschläge zurückführbar bleiben, bleibt die Schätzung reproduzierbar und lässt sich leichter abgleichen, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der Markt für Hochleistungsreifen bis 2031 erreichen?
Der Markt für Hochleistungsreifen wird bis 2031 voraussichtlich einen Wert von 89,57 Milliarden USD erreichen und dabei mit einer CAGR von 8,43 % wachsen.
Welche Region hält heute den größten Marktanteil?
Europa führte im Jahr 2025 mit einem Anteil von 38,35 %, gestützt durch die Euro-7-Vorschriften und OEM-Partnerschaften.
Warum verändern Elektrofahrzeuge das Design von Hochleistungsreifen?
Elektrofahrzeuge erhöhen das Gewicht und liefern sofortiges Drehmoment, was Aramidbänder, HL-Lastindizes und silicareiche Compounds erfordert, um Wärme und Verschleiß zu beherrschen.
Wie schnell wächst das Aftermarket-Segment?
Ersatzreifenverkäufe werden voraussichtlich mit einer jährlichen Rate von 8,55 % wachsen, da Enthusiasten häufiger als im OEM-Zyklus auf Halbslick- und Geländeverbunde wechseln.
Welcher Reifentyp gewinnt in nordischen Ländern an Beliebtheit?
Winterreifen mit reifenlosen Eisgrip-Compounds wie Nokians Hakkapeliitta 11 expandieren aufgrund regulatorischer Vorgaben rasch.
Welche digitalen Innovationen bieten die Hersteller an?
KI-gestützte Plattformen wie Michelins vernetzter Flottendienst und Goodyears SightLine prognostizieren Wartungsbedarf und generieren Abonnement-Umsatzströme.