
Marktgröße und Marktanteil für Luftlose Reifen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
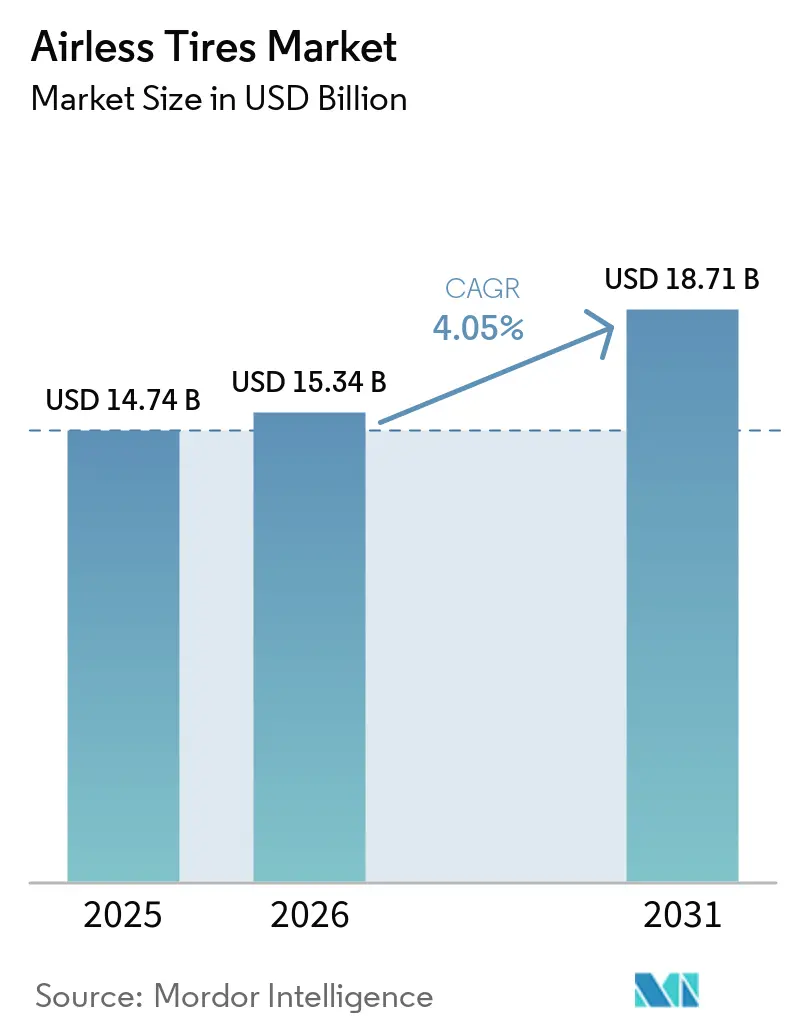
| Marktgröße (2026) | 15.34 Milliarden US-Dollar |
| Marktgröße (2031) | 18.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Luftlose Reifen von Mordor Intelligence
Die Marktgröße für Luftlose Reifen wurde im Jahr 2025 auf 14,74 Milliarden USD geschätzt und soll von 15,34 Milliarden USD im Jahr 2026 auf 18,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,05 % während des Prognosezeitraums (2026–2031). Der Übergang von Prototypen zu kommerziellen Produktionslinien schreitet voran, da Hersteller von Elektrofahrzeugen (EV) pannensichere Lösungen suchen, Verteidigungsbehörden Mobilitätsplattformen mit Notlaufeigenschaften spezifizieren und Nachhaltigkeitsvorschriften die Entsorgungsregeln verschärfen. Partnerschaften wie die laufenden Testgespräche von Tesla mit der Uptis-Linie von Michelin veranschaulichen, wie das Engagement von Erstausrüstern (OEM) die Akzeptanz im Mainstream beschleunigt. Die steigende Nachfrage aus Bergbauflotten, der Ausbau von Mikromobilitätsdiensten und die durch 3D-gedruckte Gitterstrukturen ermöglichte schnelle Iteration stärken den Wachstumspfad des Marktes für Luftlose Reifen zusätzlich. Etablierte Reifenunternehmen setzen umfangreiche Portfolios in der Materialwissenschaft ein, doch höhere Stückkosten und Zertifizierungsgrenzen oberhalb von 130 km/h dämpfen die kurzfristige Adoptionskurve weiterhin.
Wichtigste Erkenntnisse des Berichts
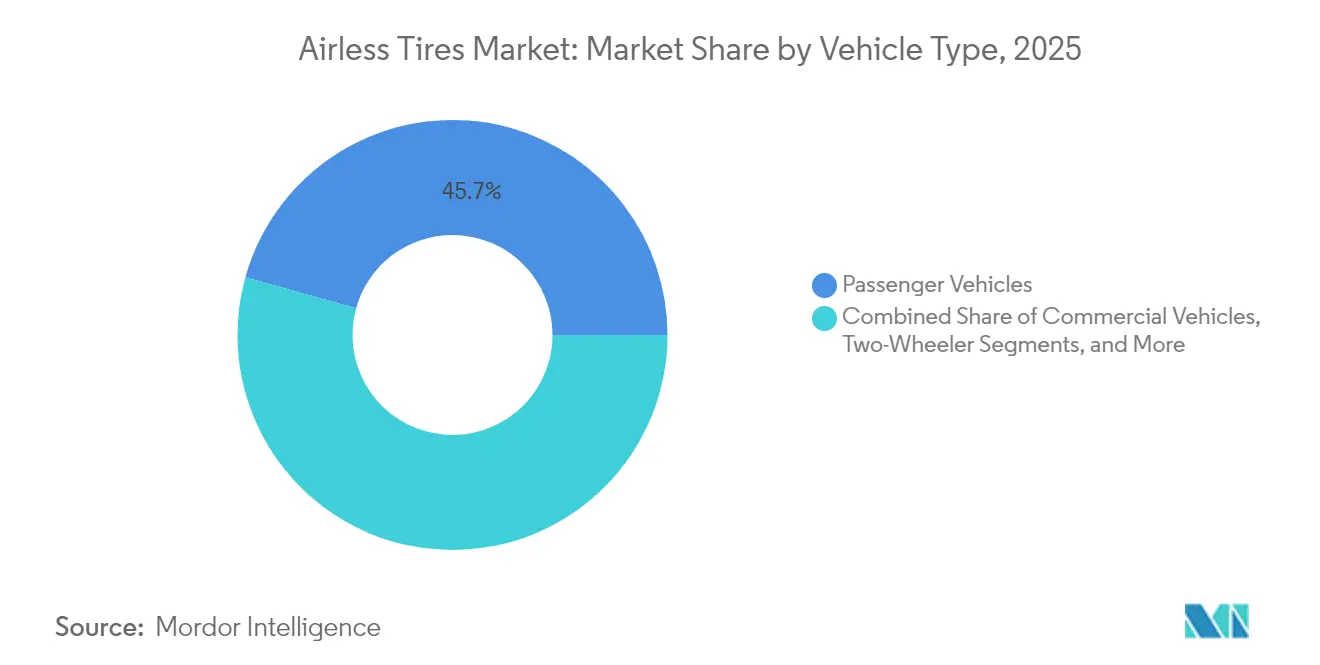
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Marktanteil von 45,68 % am Markt für Luftlose Reifen im Jahr 2025, während Geländefahrzeuge bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen werden.
- Nach Material dominierte Gummi mit einem Marktanteil von 64,74 % am Markt für Luftlose Reifen im Jahr 2025; Verbundelastomere sollen zwischen 2026 und 2031 mit einer CAGR von 5,89 % expandieren.
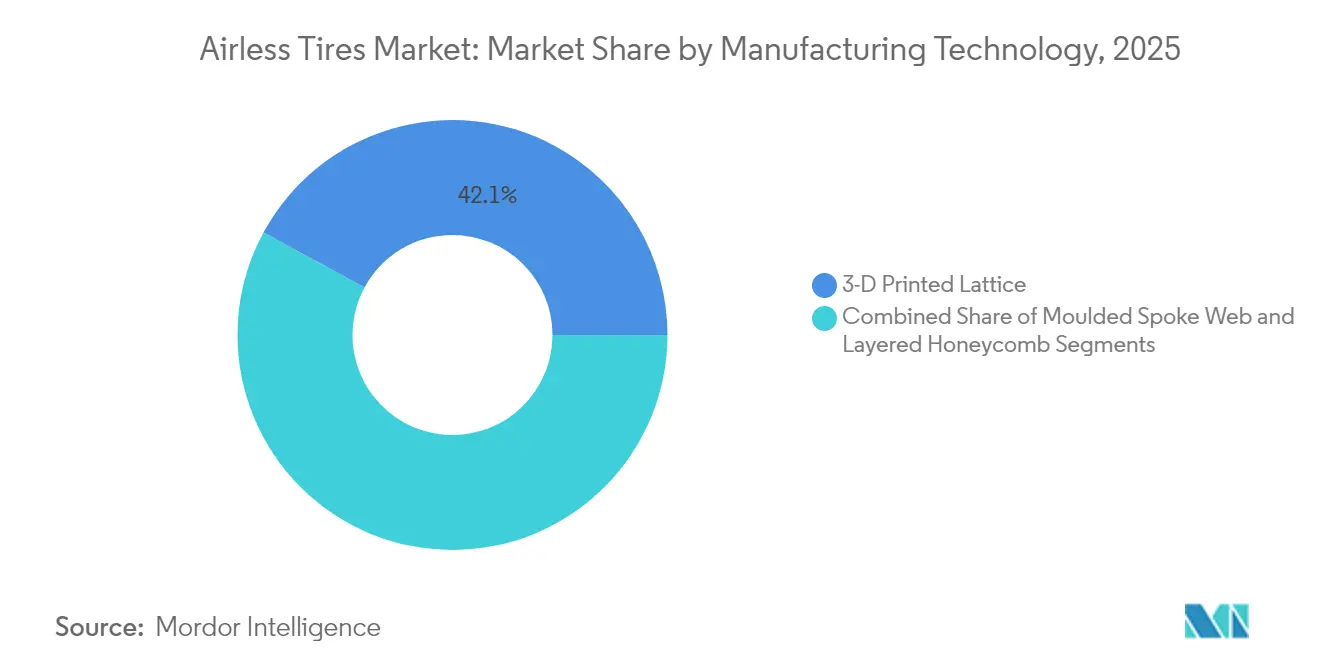
- Nach Fertigungstechnologie entfielen 3D-gedruckte Gitterdesigns auf einen Anteil von 42,10 % an der Marktgröße für Luftlose Reifen im Jahr 2025, während geschichtete Wabenstrukturen bis 2031 die höchste prognostizierte CAGR von 5,52 % verzeichnen werden.
- Nach Vertriebskanal hielt der OEM-Kanal im Jahr 2025 einen Anteil von 59,05 % am Markt für Luftlose Reifen, während der Aftermarket bis 2031 voraussichtlich mit einer CAGR von 6,42 % wachsen wird.
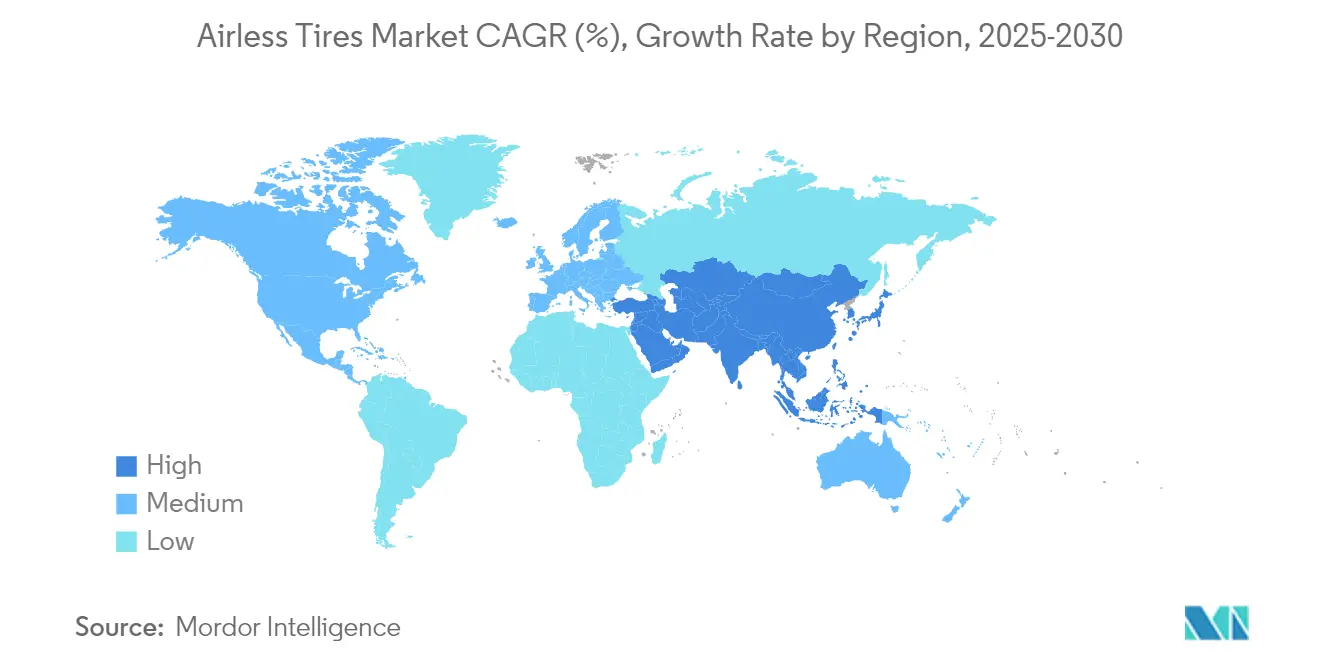
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 38,20 % am Markt für Luftlose Reifen, und er entwickelt sich mit einer CAGR von 7,88 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Nachfrage nach pannensicheren Lösungen durch EV-OEMs | +0.8% | Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Druck des Bergbausektors zur Reduzierung von Reifenausfallzeiten | +0.7% | Asiatisch-pazifischer Raum als Kernregion, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Militärausgaben für Mobilitätsplattformen mit Notlaufeigenschaften | +0.6% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Strengere EU-Deponievorschriften zugunsten recycelbarer Nicht-Luftreifen | +0.5% | Europa, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| 3D-gedruckte Gitterräder zur Verkürzung von Prototypenzyklen | +0.4% | Globale Zentren für fortgeschrittene Fertigung | Kurzfristig (≤ 2 Jahre) |
| Wachsende Mikromobilitätsflotten für die Logistik auf der letzten Meile | +0.3% | Städtische Zentren weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Nachfrage nach pannensicheren Lösungen durch EV-OEMs
EV-Hersteller verzichten auf den Reserveradraum, um das Kabinenvolumen zu vergrößern und das Leergewicht zu reduzieren; dies erhöht die Kosten bei Pannen am Straßenrand. Die Uptis-Versuche mit Tesla veranschaulichen, wie eine einzelne OEM-Entscheidung den gesamten Markt für luftlose Reifen in Richtung Massenadoption lenken kann. Flottenoperatoren berichten von bis zu 80 % weniger Pannen nach dem Umstieg auf nicht-pneumatische Reifen, was die Kosten für ungeplante Ausfallzeiten senkt. Eine höhere Lasttoleranz für Batteriegewicht und Drehmoment entspricht den Vorteilen der luftlosen Bauweise, während Michelin projiziert, dass jährlich 200 Millionen Reifenverschrottungen vermieden werden können, sobald die Einführung skaliert. Diese Faktoren positionieren EV-Plattformen als mittelfristigen Katalysator für die Dynamik des Marktes für luftlose Reifen.
Druck des Bergbausektors zur Reduzierung von Reifenausfallzeiten
Die Immobilisierung eines Muldenkippers kann zu Produktionsausfällen von über 100.000 USD führen. Das Smart-On-Site-Paket von Bridgestone kombiniert Luftlose Reifen mit KI-Diagnose und ermöglicht eine vorausschauende Planung für Grubenflotten. Michelins Reifenrecyclinganlage in Chile verarbeitet jährlich 30.000 Tonnen Erdbeweger-Reifen und verbindet Langlebigkeit mit der Schaffung von Kreislaufwirtschaftswert. Der nachgewiesene ROI überzeugt Minenbetreiber, Premiumpreise zu akzeptieren, und stützt die asiatisch-pazifisch geführte Expansion des Marktes für Luftlose Reifen.
Steigende Militärausgaben für Mobilitätsplattformen mit Notlaufeigenschaften
Verteidigungskäufer legen Wert auf Missionskontinuität; der Pressure-Zero-Reifen der American Engineering Group ermöglicht eine Fahrt mit 80 km/h über 96 km nach einer Reifenpanne.[1] Das SBIR-Thema A18-101 der US-Armee forderte formell Nicht-Pneumatik-Konzepte an und signalisiert damit eine nachhaltige Beschaffungsunterstützung. Michelins X Tweel hat ballistische Tests bestanden und damit die Überlebensfähigkeit über Straßentrümmerbedrohungen hinaus validiert. Sobald Designs unter Kampfbedingungen erprobt sind, migrieren sie häufig in kommerzielle Flotten und erweitern die Reichweite des Marktes für Luftlose Reifen.
Strengere EU-Deponievorschriften zugunsten recycelbarer Nicht-Luftreifen
Euro 7 legt Grenzwerte für Reifenabrieb fest, während umfassendere EU-Abfallrichtlinien die Herstellerverantwortung verschärfen und Anreize für recycelbare Architekturen schaffen.[2] Continental und Michelin integrieren nun zurückgewonnenes Industrieruß und biobasierte Rohstoffe und richten ihre Produktportfolios an der Kreislaufwirtschaftsgesetzgebung aus. Compliance-Fristen zwischen 2028 und 2032 sichern eine mehrjährige Nachfragesichtbarkeit und stärken die Investitionsargumente für den Markt für Luftlose Reifen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Stückkosten gegenüber Radialreifen | -0.9% | Preissensible Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Begrenzte Hochgeschwindigkeits-Lastzertifizierungen | -0.6% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Zögern der OEMs aufgrund von NVH-Bedenken | 0.5% | Premium-Fahrzeugsegmente weltweit | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit bei neuen Straßentauglichkeitsstandards | -0.4% | Global, unterschiedliche Zeitpläne | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Stückkosten gegenüber Radialreifen
Aktuelle Nicht-Pneumatik-Einheiten kosten aufgrund spezialisierter Polyurethan- und Verbundstoffeinsätze 40–60 % mehr als vergleichbare Radialreifen. Die weltweite Produktion von 2,4 Milliarden Luftreifeneinheiten übersteigt die aktuelle luftlose Kapazität bei weitem und begrenzt Skaleneffekte. Flotten im Bergbau oder in der Paketlogistik kaufen weiterhin aufgrund von Einsparungen bei Ausfallzeiten, doch die Massenverkäufe an Privatfahrzeuge bleiben preissensibel, was die Entwicklung des Marktes für Luftlose Reifen mittelfristig dämpft.
Begrenzte Hochgeschwindigkeits-Lastzertifizierungen
Der Federal Motor Vehicle Safety Standard 129 und bevorstehende Überarbeitungen des FMVSS 139 erfordern Dauerhaltbarkeit bei Geschwindigkeiten von 160 km/h.[3] Luftlose Konfigurationen leiten Wärme weniger effektiv ab als luftgekühlte Radialreifen, was die EV-Reichweiteneffizienz bei Autobahngeschwindigkeiten beeinträchtigt. Designoptimierungsstudien zeigen den Weg nach vorne auf, aber die Zertifizierung erhöht Kosten und Zeit und dämpft die langfristige Marktdurchdringung für Luftlose Reifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Geländeanwendungen treiben das Wachstum anGeländefahrzeuge verzeichneten mit 7,12 % den höchsten CAGR-Ausblick, obwohl Personenwagenmodelle im Jahr 2025 mit 45,68 % den größten Marktanteil behielten. Die Marktgröße für luftlose Reifen im Bereich Offroad-Maschinen erreichte einen bedeutenden Wert, da Minenbetreiber der Betriebszeit Priorität einräumten. Freizeit-ATVs und UTVs verwenden Speichendesigns, die eine höhere radiale Steifigkeit für unwegsames Gelände bieten und dadurch die Verbrauchersegmente erweitern.
Die Nische der Nutzfahrzeuge zeigt eine stetige Umstellung, da Gesamtbetriebskostenmodelle die Vermeidung von Reifenpannen belohnen. Im Powersports-Markt differenzieren die Hersteller Modelle durch wartungsfreie Funktionen, die für Fernstrecken-Trailfahrer attraktiv sind. Die Nutzung bei Zweirädern ist eine Nische, wächst jedoch in städtischen Umgebungen, wo E-Bike-Flotten Zuverlässigkeit schätzen. Insgesamt erweitern verschiedene Fahrzeugklassen gemeinsam den Markt für luftlose Reifen über seine ursprünglichen industriellen Ankerpunkte hinaus.

Nach Material:
Verbundelastomere entwickeln sich zum WachstumsführerGummi hielt im Jahr 2025 einen Anteil von 64,74 %, was auf etablierte Lieferketten und Kostenvorteile zurückzuführen ist, während Verbundelastomere voraussichtlich die schnellste CAGR von 5,89 % verzeichnen werden. Die Einbeziehung biobasierter Rohstoffe fördert Kreislaufwirtschaftsversprechen; Michelin strebt bis 2030 einen Anteil von 40 % erneuerbarer und recycelbarer Inhalte an. Polyurethanbasierte Elastomere bieten überlegene Rissbeständigkeit für Speichenanordnungen und verbessern die Langlebigkeit im gesamten Markt für Luftlose Reifen.
Gummi bleibt für Großserienproduktionen kosteneffektiv, doch Umweltabgaben begünstigen Verbundwerkstoffe. Kunststoffformulierungen bedienen spezialisierte chemikalienbeständige Nischen wie Bodenabfertigungsgeräte auf Flughäfen. Die Materialentwicklung unterstreicht, wie Nachhaltigkeitsmandate die Lieferantenstrategien umgestalten und die Premiumpositionierung im Markt für Luftlose Reifen stärken.
Nach Fertigungstechnologie:
Geschichtete Wabenstruktur gewinnt an DynamikIm Jahr 2025 führten 3D-gedruckte Gitterstrukturen mit einem Anteil von 42,10 %, doch geschichtete Wabenstrukturen werden bis 2031 voraussichtlich mit einer CAGR von 5,52 % wachsen. Finite-Elemente-Studien bestätigen, dass Wabenzellen die Fahreigenschaften von Luftreifen enger nachbilden, was eine breitere Akzeptanz fördert. Parametrisches Tuning ermöglicht es Ingenieuren, Gewicht und Spannung ohne komplexe Werkzeuge zu optimieren, was mit den Anforderungen der Massenproduktionsökonomie übereinstimmt, die für die Marktgrößenambitionen im Bereich luftloser Reifen wichtig sind.
Der Gitterdruck dominiert weiterhin die Prototypenentwicklung dank schneller Iteration und gestalterischer Freiheit, gestützt durch Michelins patentgeschütztes Vision-Konzept. Gegossene Speichennetze nutzen vorhandene Produktionsanlagen und unterstützen die Volumenskalierung in kostensensiblen Segmenten. Insgesamt diversifizieren sich die Prozessoptionen und stärken die Resilienz im gesamten Markt für luftlose Reifen.
Nach Vertriebskanal:
Aftermarket-Dynamik nimmt zuOEM-Erstausrüstungen hielten im Jahr 2025 einen Anteil von 59,05 %, da Automobilhersteller integrierte Engineeringpakete anstrebten. Der Aftermarket wächst nun mit einer CAGR von 6,42 % aufgrund steigenden Verbraucherbewusstseins und Flottenumrüstungen. Das Abonnementmodell von Goodyear bündelt Wartung und Telematik und veranschaulicht neue Wege zur Monetarisierung der Adoption im Markt für Luftlose Reifen. OEM-Empfehlungen bleiben wichtige Markenvalidatoren; Teslas Tests ziehen Aufmerksamkeit auf sich und stärken das Vertrauen in den Vertriebskanal. Da die Kilometerleistung die Langlebigkeit beweist, werden Ersatzzyklen den Aftermarket-Sog intensivieren und den Markt für Luftlose Reifen über Geografien und Fahrzeugkategorien hinaus weiter ausweiten.
Geografische Analyse
APAC-Markt für luftlose Reifen
Asien-Pazifik vereinte den größten Anteil von 38,20 % mit der schnellsten CAGR von 7,88 %. Staatliche EV-Anreize, eine dichte OEM-Basis und inländische Innovatoren wie Hankooks iFlex-Programm treiben den regionalen Schwung voran. Chinas 34 der weltweit führenden 75 Reifenunternehmen liefern Skaleneffekte und Kostenvorteile und stärken den Markt für luftlose Reifen in lokalen und Exportkanälen.
Nordamerika-Markt für luftlose Reifen
Nordamerika profitiert von Verteidigungsaufträgen und fortschrittlichen Forschungs- und Entwicklungsökosystemen. Die Nulldruck-Arbeiten der American Engineering Group und die Tesla–Michelin-Pilotprojekte belegen die sektorübergreifende Validierung. Herstellerverantwortungsregelungen in mehreren Bundesstaaten unterstützen recyclingfähige Designs und bilden die Grundlage für langfristiges Wachstum des Marktes für luftlose Reifen trotz höherer Anfangskosten.
Europa-Markt für luftlose Reifen
Europa setzt strenge Emissions- und Deponievorschriften durch. Die Euro-7-Grenzwerte für Reifenabrieb und Rahmenbedingungen zur erweiterten Herstellerverantwortung stehen im Einklang mit den Recyclingeigenschaften luftloser Reifen. Michelin nutzt die kontinentalen politischen Trends durch eine an der Vision ausgerichtete Produktion und hilft dem regionalen Markt für luftlose Reifen, Klimaverpflichtungen zu erfüllen und gleichzeitig die Leistung zu sichern.
Wettbewerbslandschaft
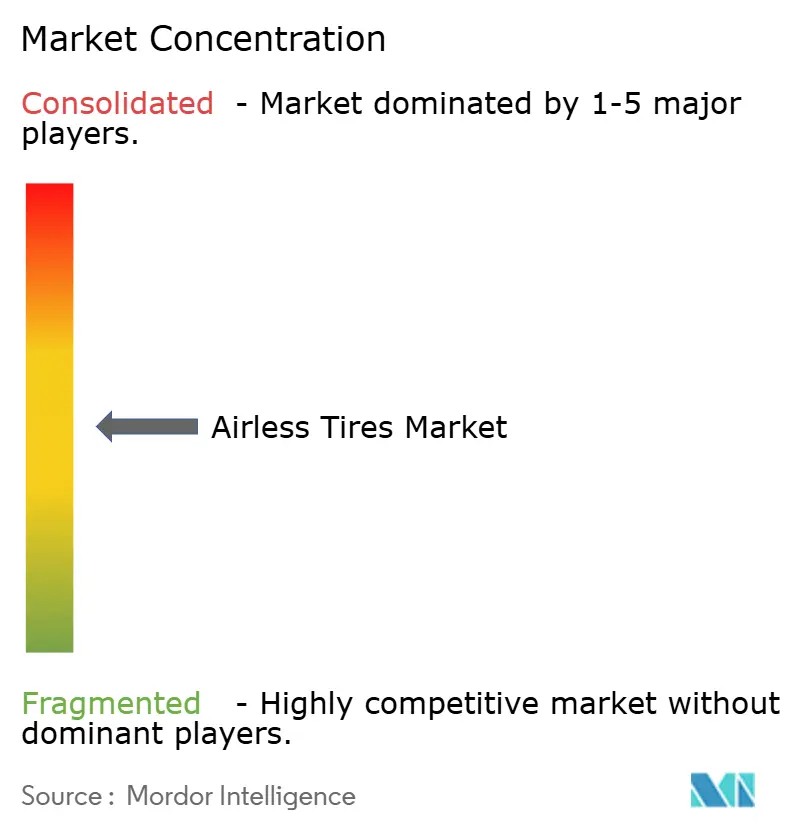
Der Markt für Luftlose Reifen weist eine moderate Konzentration auf, wobei etablierte Reifenhersteller jahrzehntelange Expertise in der Materialwissenschaft und Fertigungskapazitäten nutzen, um die technischen Herausforderungen nicht-pneumatischer Designs zu überwinden. Marktführer, darunter Michelin, Bridgestone, Goodyear und Continental, verfolgen differenzierte Strategien: Michelin konzentriert sich auf die Integration nachhaltiger Materialien durch sein durch 19 Patente geschütztes Vision-Konzept, während Bridgestone Bergbauanwendungen durch seine Investition von 25 Milliarden USD in das Kitakyushu-Werk mit Fokus auf Geländereifen betont.
Kollaborative Entwicklung dominiert die Strategie. Teslas Gespräche mit Michelin für Uptis-Tests sind ein Beispiel für OEM-Lieferantenpartnerschaften, die Technologie validieren und Kommerzialisierungszeitpläne verkürzen. Ähnliche Allianzen, wie DHL–Michelin-Pilotprojekte und Bridgestones Smart-On-Site-Bergbaupakete, zeigen, wie gemeinsames Risiko und kombinierte Expertise die Akzeptanz in verschiedenen Endverbrauchssektoren beschleunigen.
Spezialisierte Marktteilnehmer, darunter Tannus und SMART Tire Company, besetzen Nischensegmente und üben durch innovative Designs für Fahrrad-, Luft- und Raumfahrt- sowie Kleinfahrzeugmärkte Wettbewerbsdruck aus. Dennoch behalten etablierte Unternehmen Vorteile bei globalem Vertrieb, regulatorischem Engagement und Investitionsausgaben, was es ihnen ermöglicht, die Produktion zu skalieren und Marktanteile zu verteidigen, während die Branche für Luftlose Reifen reift.
Branchenführer im Markt für Luftlose Reifen
-
Continental AG
-
Bridgestone Corporation
-
Michelin Group
-
Goodyear Tire & Rubber Co.
-
Hankook Tire & Technology Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luftloser-Reifen-Markt Unternehmen in diesem Bericht
- Michelin Group
- Goodyear Tire & Rubber Co.
- Continental AG
- Hankook Tire & Technology Group
- Bridgestone Corporation
- Trelleborg AB
- Toyo Tire Corporation
- Amerityre Corporation
- Tannus Ltd
- Polaris Inc. (Resilient Technologies)
- Kenda Rubber Industrial Co.
- Marathon Industries Inc.
- SMART Tire Company
Neueste Industrielle Entwicklungen in Luftloser-Reifen-Markt
- Januar 2025: Supreme Dutch veröffentlichte einen Luftlosen Fahrradreifen der nächsten Generation für Fahrradverleih- und Lastenradflotten.
- November 2024: Galileo Wheel brachte das flexible luftlose SkidCup-Modell für Kompaktlader auf den Markt.
- Juni 2024: Tesla nahm Gespräche mit Michelin auf, um Uptis an Serienfahrzeugen zu erproben.
- März 2024: Bridgestone bestätigte die kommerzielle Entwicklung seines AirFree-Reifens im Rahmen des mittelfristigen Geschäftsplans 2024–2026.
Luftloser-Reifen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für luftlose Reifen als alle neu hergestellten Voll- oder Gitterstruktur-Reifen – mitunter auch als nicht-pneumatische Reifen bezeichnet –, die die Fahrzeuglast ohne internen Luftdruck tragen und weltweit für Personenkraftwagen, Nutzfahrzeuge, Geländefahrzeuge und Militärfahrzeuge geliefert werden.
Ausschluss des Geltungsbereichs: Runderneuerte, schaumgefüllte oder aufgeklemmte Nachrüsteinsätze, die lediglich herkömmliche Luftreifenkarkassen verstärken, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Geländefahrzeuge
- Zweiräder
- Powersports-Fahrzeuge (ATV/UTV, Schneemobil)
- Nach Material
- Gummi
- Kunststoff
- Verbundelastomere
- Nach Fertigungstechnologie
- 3D-gedruckte Gitterstruktur
- Geformtes Speichengeflecht
- Geschichtete Wabenstruktur
- Nach Vertriebskanal
- OEM
- Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Reifeningenieure, Flottenleiter, Bergbauunternehmer und regionale Distributoren in Nordamerika, Europa, dem asiatisch-pazifischen Raum und dem Nahen Osten. Diese Gespräche testeten Adoptionsraten, durchschnittliche Verkaufspreise und Annahmen zur Nutzungsdauer, die anschließend mit den Sekundärforschungsergebnissen abgeglichen wurden.
Desk Research
Wir beginnen mit der Erfassung von Angebots-, Handels- und Nutzungshinweisen aus öffentlichen Quellen wie der International Rubber Study Group, dem United States Bureau of Transportation Statistics, den Eurostat-Comext-Zolldaten und Fahrzeugbestandsaufzeichnungen der Japan Automobile Manufacturers Association. Jahresberichte (10-K) von Unternehmen, über Questel erfasste Patentanmeldungen sowie über Dow Jones Factiva abgerufene globale Nachrichten helfen unseren Analysten, Technologie-Pipelines und bevorstehende Kapazitätsänderungen zu kartieren.
Branchenweißbücher von Organisationen wie SAE International, Sicherheitsrückrufdatenbanken der NHTSA und Beschaffungsbekanntmachungen von Verteidigungsministerien liefern Kontext zu Leistungsstandards und spezifischer Militärnachfrage. Diese Liste ist illustrativ; viele weitere Quellen wurden zur Validierung und Klärung der Zahlen herangezogen.
Marktgrößenbestimmung und Prognose
Es wird eine Kombination aus Top-down- und Bottom-up-Ansatz angewendet. Zunächst wird der globale Nachfragepool aus Produktions- und Handelsdaten für Voll- und Gitterbaugruppen rekonstruiert, für OEM-Ausstattungsraten nach Fahrzeugklasse angepasst und die Volumina mithilfe gewichteter Durchschnittsverkaufspreise aus Interviews in Werte umgerechnet. Lieferantenzusammenfassungen und stichprobenartige Kanalprüfungen dienen als Bottom-up-Plausibilitätstests. Zu den wichtigsten Variablen im Modell zählen der Bestand an Geländefahrzeugen, die Produktion von Elektro-Personenkraftwagen, Beschaffungsbudgets für Militärfahrzeuge, die durchschnittliche Laufleistung im Betriebszyklus, Preistrends für Rohkautschuk sowie zertifizierte Last-Geschwindigkeits-Bewertungen. Eine szenariobasierte multivariate Regression projiziert diese Treiber bis 2030 und identifiziert Wendepunkte wie die Durchdringung von Elektrofahrzeugen oder regulatorische Veränderungen. Wo die Anzahl der Lieferanten gering ist, weiten sich die Konfidenzintervalle aus und werden später durch neue Gespräche eingegrenzt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Varianzprüfungen anhand historischer Rückrufdaten, Importzahlen und öffentlich bekannt gegebener Pilotprogramme. Leitende Prüfer hinterfragen Anomalien vor der Freigabe. Berichte werden einmal jährlich aktualisiert, wobei zwischenzeitliche Überarbeitungen durch wesentliche Ereignisse ausgelöst werden, sodass Kunden stets eine aktuelle Ausgangsbasis erhalten.
Warum Mordors Ausgangsbasis für luftlose Reifen Bestand hat
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen Umfang, Umrechnungsfaktoren und Aktualisierungsrhythmus unterschiedlich handhaben. Unsere disziplinierten Definitionen und jährlichen Aktualisierungen reduzieren diese Abweichungen.
Zu den wesentlichen Ursachen für Abweichungen zählen: Einige Herausgeber bündeln pneumatische Notlaufreifen-Kits mit luftlosen Einheiten, andere rechnen regionale Umsätze mit statischen Wechselkursen in US-Dollar um, und wieder andere extrapolieren Prototypenankündigungen ohne OEM-Bestätigung in unmittelbare Volumina.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentliche Ursache der Abweichung |
|---|---|---|
| 14,74 Milliarden USD (2025) | Mordor Intelligence | - |
| 63,16 Milliarden USD (2025) | Globales Beratungsunternehmen A | Umfasst herkömmliche Notlaufreifen und schaumgefüllte Produkte, wendet einen konstanten EV-Aufschlag von 5 % auf die Durchschnittsverkaufspreise an |
| 68,19 Millionen USD (2024) | Regionales Beratungsunternehmen B | Zählt nur Nutzfahrzeuge mit niedriger Geschwindigkeit im Nachrüstmarkt, lässt OEM-Ausstattungen außer Acht |
| 1,21 Milliarden USD (2024) | Fachzeitschrift C | Verwendet Versandankündigungen anstelle von gelieferten Einheiten, einjährige Währungsumrechnung |
Diese Vergleiche zeigen, dass Mordors sorgfältig abgegrenzter Geltungsbereich, die Triangulation aus mehreren Quellen und die jährliche Aktualisierung eine ausgewogene, transparente Ausgangsbasis liefern, auf die Entscheidungsträger sich verlassen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Luftlose Reifen?
Der Markt für Luftlose Reifen beläuft sich im Jahr 2026 auf 15,34 Milliarden USD und soll bis 2031 einen Wert von 18,71 Milliarden USD erreichen.
Welche Region führt das Wachstum des Marktes für Luftlose Reifen an?
Der asiatisch-pazifische Raum hält den größten Anteil von 38,20 % und expandiert mit der schnellsten CAGR von 7,88 %, unterstützt durch starke EV-Politiken und Fertigungskapazitäten.
Warum sind Luftlose Reifen für Elektrofahrzeuge attraktiv?
Sie eliminieren das Reifenpannenrisiko, bewältigen höhere Batterielasten und entsprechen Nachhaltigkeitszielen – Faktoren, die derzeit durch Tesla–Michelin-Uptis-Pilotprojekte validiert werden.
Welche Fertigungstechnologie zeigt das schnellste Wachstum?
Geschichtete Wabenstrukturen sollen jährlich um 5,52 % wachsen, da sie pneumatischen Fahrkomfort mit skalierbarer Produktionswirtschaft verbinden.