
Marktgröße und Marktanteile der indischen Automobil-Hydraulikaktuatoren
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
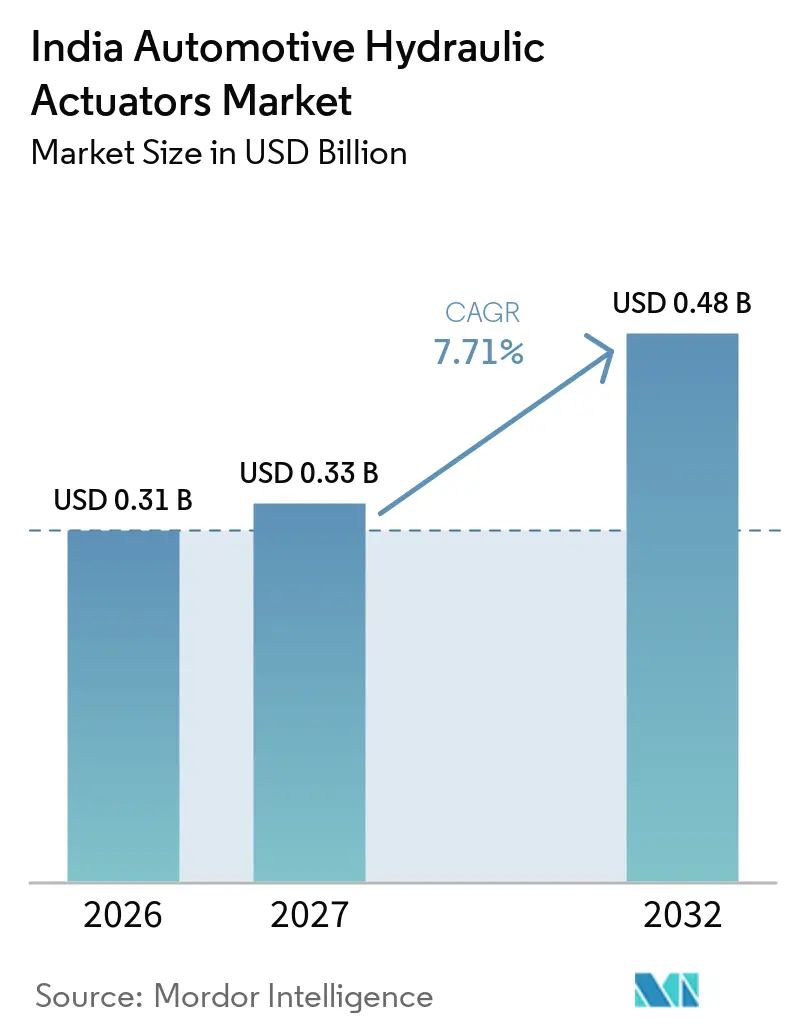
| Marktgröße im Basisjahr (2026) | 0.31 Milliarden US-Dollar |
| Marktgröße (2027) | 0.33 Milliarden US-Dollar |
| Marktgröße (2032) | 0.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.71 % |
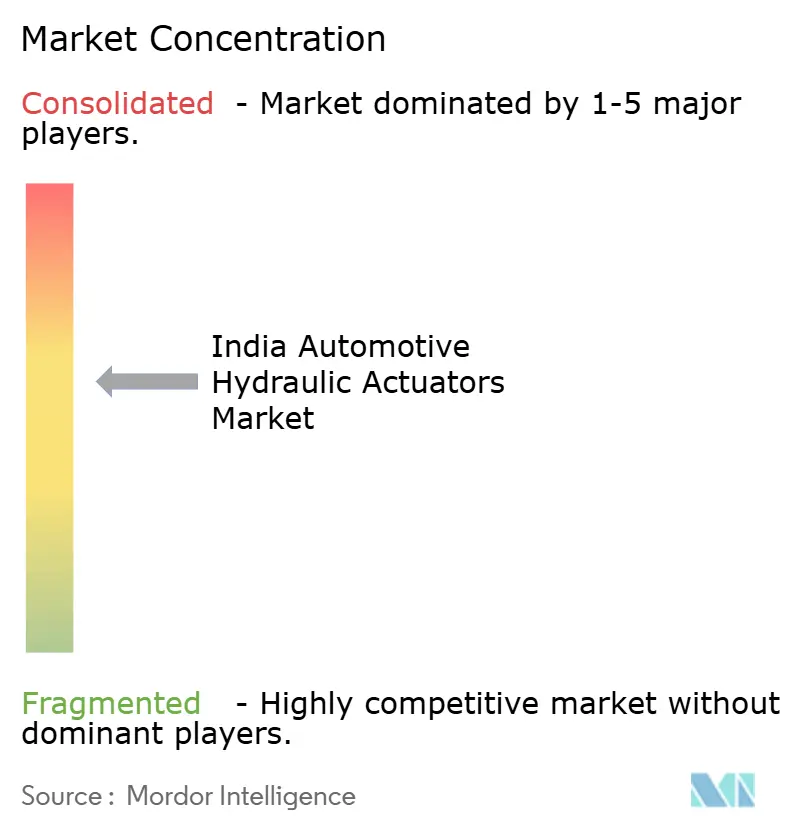
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für Automobil-Hydraulikaktuatoren von Mordor Intelligence
Der indische Markt für Automobil-Hydraulikaktuatoren wurde im Jahr 2026 auf 0,31 Milliarden USD geschätzt, soll 2027 einen Wert von 0,33 Milliarden USD erreichen und wird bis 2032 auf 0,48 Milliarden USD prognostiziert, bei einer CAGR von 7,71 % über den Zeitraum 2027–2032. Die Nachfrage ist an Fahrzeugsysteme gebunden, die weiterhin hydraulische Kraft für Bremsung, Lenkung, Kupplungsbetätigung, Fahrwerksfunktionen und Gerätebedienung bei Personen-, Nutz-, Landwirtschafts-, Bau- und anderen Fahrzeugplattformen nutzen. Sicherheitsvorschriften erhöhen den Einsatz von Bremssteuerungshardware. Gleichzeitig erzeugen Nutzfahrzeuge, Traktoren und ältere Fahrzeuge Nachfrage über OEM- und Ersatzkanäle mit unterschiedlichen Komponentendesigns, Wartungsintervallen und Kundenbedürfnissen. Der indische Markt für Automobil-Hydraulikaktuatoren bietet zudem Wachstumspotenzial durch lokalisierte Sicherheitskomponentenproduktion, exportorientierte Fertigung und Lieferanteninvestitionen, die Bearbeitungs-, Dichtungs-, Montage- und Steuerungssystemkapazitäten näher an Fahrzeugproduktionszentren bringen. Elektrofahrzeuge verändern die Nachfragemischung, anstatt sie zu beseitigen, da elektrohydraulisches Bremsen dort relevant bleibt, wo regeneratives und Reibungsbremsen zusammenwirken müssen, während Nutz- und Geländefahrzeugplattformen robuste hydraulische Funktionen behalten, die sich nur schwer schnell ersetzen lassen. Der Wettbewerb konzentriert sich auf globale und in Indien ansässige Tier-1-Lieferanten in OEM-Programmen, bei denen Validierung, Produktionskapazität, Ingenieurunterstützung und Versorgungszuverlässigkeit entscheidend sind, während die Ersatznachfrage fragmentierter bleibt und von Einbauqualität, Rückverfolgbarkeit, Servicezugang und dem Betriebsalter des Fahrzeugbestands über den gesamten Prognosezeitraum für jede wichtige Fahrzeug- und Gerätekategorie abhängt.
Wichtigste Erkenntnisse des Berichts
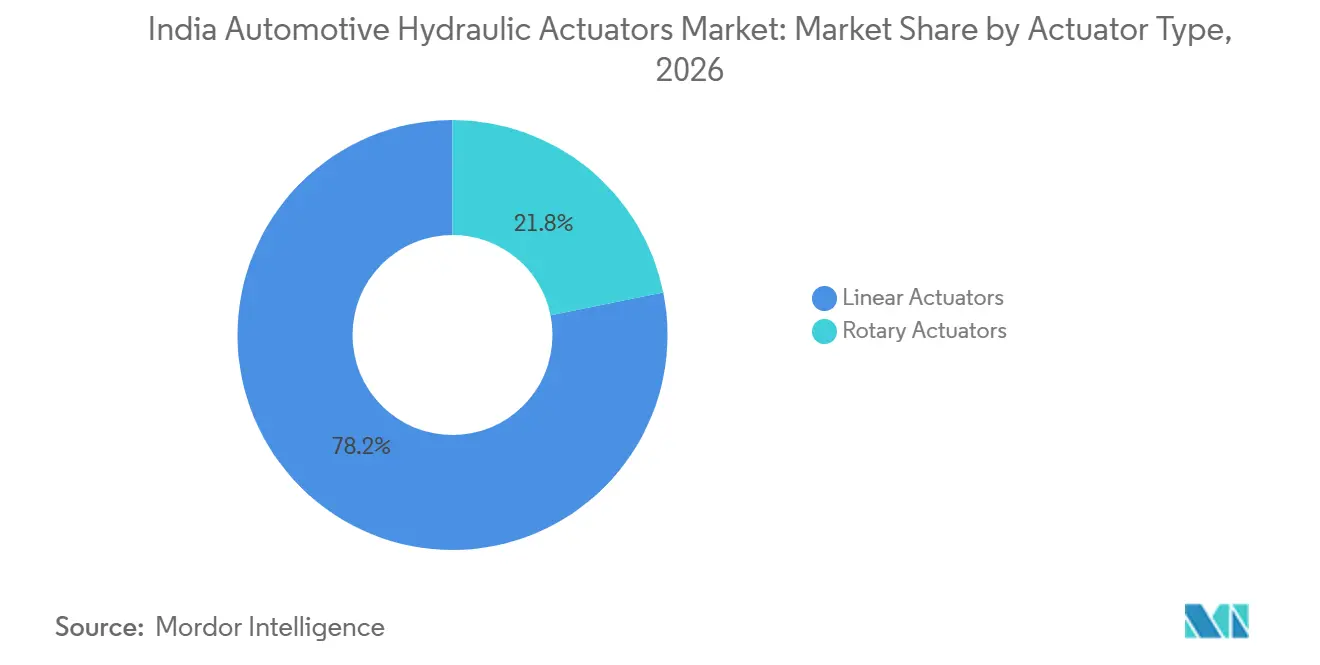
- Nach Aktuatortyp entfielen im Jahr 2026 78,17 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren auf Linearaktuatoren, während Drehaktuatoren bis 2032 mit einer CAGR von 8,36 % wachsen sollen.
- Nach Anwendung entfielen im Jahr 2026 54,57 % der Marktgröße der indischen Automobil-Hydraulikaktuatoren auf Bremsaktuatoren, während Lenkaktuatoren bis 2032 mit einer CAGR von 8,75 % wachsen sollen.
- Nach Fahrzeugtyp entfielen im Jahr 2026 67,17 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren auf Personenkraftwagen, während leichte Nutzfahrzeuge bis 2032 mit einer CAGR von 9,45 % wachsen sollen.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 71,24 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren, während batterieelektrische Fahrzeuge bis 2032 mit einer CAGR von 9,11 % wachsen sollen.
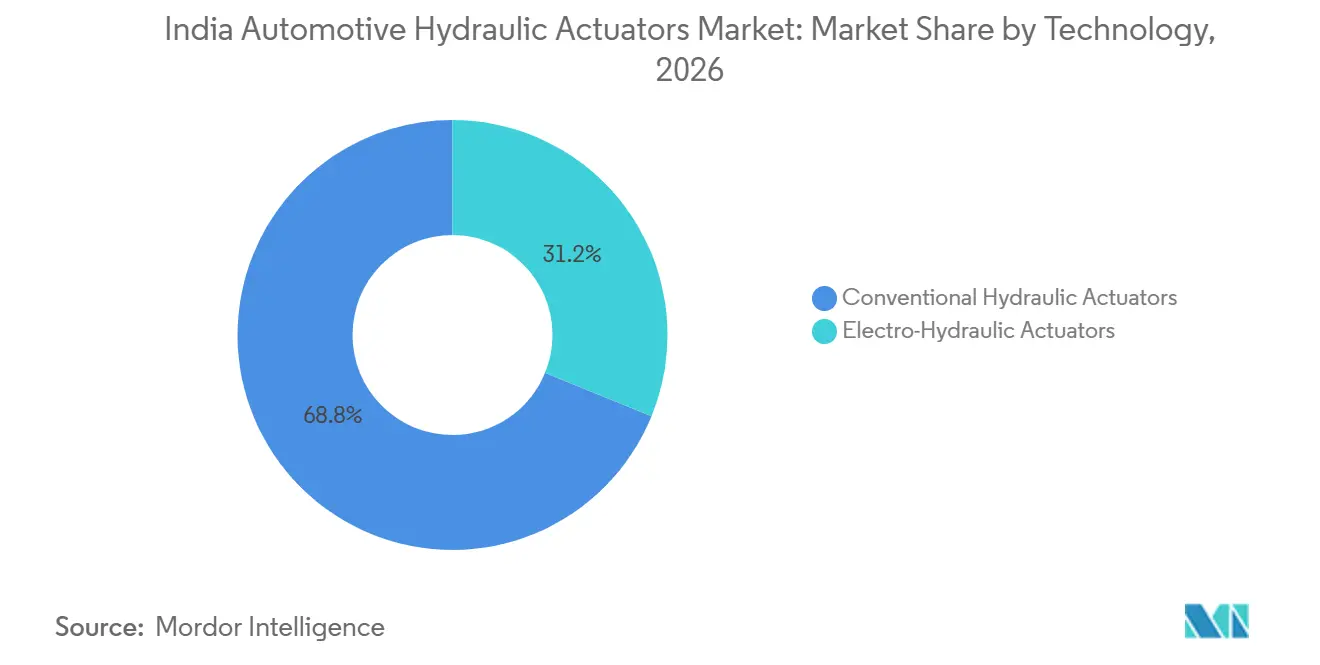
- Nach Technologie führten konventionelle Hydraulikaktuatoren mit 68,83 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren im Jahr 2026, während elektrohydraulische Aktuatoren bis 2032 mit einer CAGR von 9,04 % wachsen sollen.
- Nach Vertriebskanal entfielen im Jahr 2026 78,85 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren auf OEM-Verkäufe, während der Aftermarket bis 2032 mit einer CAGR von 8,96 % wachsen soll.
- Nach Geografie entfielen im Jahr 2026 63,28 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren auf Nordindien, während Westindien bis 2032 mit einer CAGR von 9,07 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im indischen Markt für Automobil-Hydraulikaktuatoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorgeschriebene Bremssicherheitsinhalte und hydraulische Betätigung | +2.1% | National; frühe Gewinne in OEM-Clustern in Nordindien und Südindien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Nutzfahrzeug- und Traktorenproduktion | +1.3% | Nordindien (Haryana, UP) und Westindien (Maharashtra, Gujarat) führend | Kurz- bis mittelfristig (1–3 Jahre) |
| Ersatznachfrage aus Indiens alterndem Fahrzeugbestand | +1.0% | National; stärker in Nordindien und Westindien aufgrund dichter städtischer Flotten | Mittelfristig (2–4 Jahre) |
| Lokalisierung und exportorientierte Komponentenfertigung | +0.8% | Tamil Nadu, Maharashtra, Haryana; Ausstrahlungseffekte auf Gujarat und Telangana | Mittel- bis langfristig (3–5 Jahre) |
| Übergang von hydraulischer zu elektrohydraulischer Betätigung bei älteren Nutzfahrzeugplattformen | +0.6% | Nordindien und Südindien; früher Einsatz in Premium-Bus- und Lkw-Segmenten | Mittelfristig (2–4 Jahre) |
| Flottenbetriebs-Wirtschaftlichkeit und präventiver Aktuatoraustausch | +0.5% | National, mit führenden Logistikkorridoren in Nordindien und Westindien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgeschriebene Bremssicherheitsinhalte und hydraulische Betätigung
Der indische Markt für Automobil-Hydraulikaktuatoren profitiert direkt von umfassenderen Sicherheitsanforderungen für Bremssysteme, da diese Vorschriften Hardware erfordern, die den Hydraulikdruck reguliert, anstatt einer eigenständigen elektronischen Steuereinheit. Im Juni 2025 erließ das Ministerium für Straßenverkehr und Autobahnen Entwurfsregeln, die ABS für alle ab dem 1. Januar 2026 hergestellten Zweiräder vorschreiben. Die Anforderung geht über Fahrzeuge mit Motorkapazitäten über 125 ccm hinaus, betrifft einen erheblichen Anteil der Zweirädernachfrage und erhöht den installierten Anteil an Bremssteuerungshardware in einer volumensstarken Fahrzeugkategorie. Die Central Motor Vehicles Sixth Amendment Rules, 2025, schreiben ABS gemäß IS 11852:2019 und Advanced Emergency Braking Systems gemäß AIS-162 für neue M2-, M3-, N2- und N3-Fahrzeugmodelle ab Januar 2027 vor [1]. Diese Anforderungen unterstützen die elektrohydraulische Druckmodulation, die Integration von Raddrehzahlsensoren und die zugehörigen Komponenten, die den Bremssteuerungsstapel bilden. Die Regeländerungen unterstützen auch die künftige Ersatznachfrage, da Flotten konforme Bremskomponenten während ihrer gesamten Betriebslebensdauer benötigen, einschließlich für Fahrzeuge, die weiterhin intensiv im gewerblichen Einsatz sind.
Wachstum der Nutzfahrzeug- und Traktorenproduktion
Nutzfahrzeuge und Traktoren bilden eine stabile Nachfragebasis, da sie pro Einheit mehr Hydraulikaktuatoren als Personenkraftwagen verwenden und in Anwendungen eingesetzt werden, bei denen Brems-, Kupplungs- und Gerätebedienungssteuerungen regelmäßigen Belastungen ausgesetzt sind. Die Einzelhandelsverkäufe von Nutzfahrzeugen überschritten im Geschäftsjahr 2025–26 erstmals die Marke von 1 Million Einheiten und wuchsen um 11,7 %, laut der Federation of Automobile Dealers Associations [2]. Diese Plattformen benötigen Hydrauliksysteme für Bremsung, Kupplungsbetätigung, Geräte, Zapfwellenfunktionen und anhängerbezogene Steuerungen, nicht nur für grundlegende Fahrzeugfunktionen. Der indische Markt für Automobil-Hydraulikaktuatoren profitiert daher stärker vom Wachstum bei schweren und landwirtschaftlichen Plattformen als von einem gleichwertigen Anstieg der Personenkraftwagenproduktion, da der Aktuatorbedarf pro Einheit höher ist.
Ersatznachfrage aus Indiens alterndem Fahrzeugbestand
Die Ersatznachfrage treibt den Umsatz im indischen Markt für Automobil-Hydraulikaktuatoren über die Neufahrzeugproduktion hinaus und hält die Nachfrage während normaler Fahrzeugerneuerungszyklen aufrecht. Brems- und Kupplungsaktuatoren unterliegen durch wiederholten Gebrauch, unterschiedliche Straßenbedingungen, Hochlast-Frachtrouten und die höhere Betriebsintensität typischer Nutzfahrzeugflotten einem Verschleiß. Ältere Fahrzeuge verwenden weiterhin konventionelle Hydrauliksysteme, was die Relevanz kompatibler Ersatzkomponenten weit über den ursprünglichen Fahrzeugverkauf hinaus verlängert. Organisierte Reparaturnetzwerke und Marken-Ersatzprogramme können diese Nachfrage bedienen, indem sie konsistente Einbauqualität und Komponentenqualität bieten und Flottenoperatoren mehr Vertrauen als nicht verifizierte Ersatzteile geben.
Lokalisierung, elektrohydraulischer Übergang und Flottenbetriebs-Wirtschaftlichkeit
Die Lokalisierung unterstützt den indischen Markt für Automobil-Hydraulikaktuatoren, indem sicherheitskritische Unterbaugruppen, Präzisionsbearbeitung, Dichtungsfähigkeiten und Komponentenmontage näher an OEM-Produktionsstandorte gebracht werden. Die politische Ausrichtung im Rahmen des PLI-Auto-Programms unterstützt die lokale Produktion von Brems-, Fahrwerks-, Getriebe- und Lenkungskomponenten, die zusammen einen bedeutenden Anteil der OEM-Komponentennachfrage ausmachen. Lieferanten stellen auch ältere Nutzfahrzeuge auf elektrohydraulische Hardware um, was zusätzliche Steuerfunktionen ermöglicht, ohne die in etablierten Fahrzeugdesigns verwendeten Hydraulikkreise zu eliminieren. Sensorintegrierte Aktuatoren können die vorausschauende Wartung unterstützen, indem sie Flottenoperatoren Positions- und Druckrückmeldungen liefern, bevor Fehler zu ungeplanten Ausfallzeiten führen. Diese Kombination ermöglicht es organisierten Herstellern, die Betriebszeitverfügbarkeit zu verbessern, exportorientierte Programme zu bedienen und die Qualitätslücke zu unorganisierten Ersatzlieferanten zu verringern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und Übergang zur elektrischen Betätigung | -1.2% | National; stärkerer Gegenwind in EV-Produktionszentren in Südindien und Westindien | Langfristig (≥ 4 Jahre) |
| Rohstoffvolatilität und OEM-Preisdruck | -0.8% | National; Beschaffungseffekte konzentriert in Maharashtra und Tamil Nadu | Kurz- bis mittelfristig (1–3 Jahre) |
| Fragmentierte Aftermarket-Rückverfolgbarkeit und inkonsistente Einbauqualität | -0.4% | National; städtische Cluster in Nordindien und Westindien am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Risiken durch Flüssigkeitsleckagen und Umweltbedenken | -0.3% | National; Compliance-Einfluss erwartet aus wichtigen Automobilstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Übergang zur elektrischen Betätigung
Die Elektrifizierung reduziert den Einsatz bestimmter konventioneller Hydraulikkomponenten, insbesondere in Lenksystemen von Personenkraftwagen. Elektrische Servolenkung senkt Energieverluste und unterstützt zusätzliche elektronische Fahrzeugfunktionen. Sie wird zunehmend in neuen Personenkraftwagenmodellen eingesetzt, insbesondere dort, wo Hersteller Effizienz und elektronisch gesteuertes Lenkverhalten priorisieren. Da die Lenkung die erste wichtige Funktion ist, die zu einer vollständig elektrischen Konfiguration übergeht, ist die hydraulische Lenkung einem höheren Verdrängungsrisiko ausgesetzt als Bremsung oder Geländefahrzeugbetätigung. Der indische Markt für Automobil-Hydraulikaktuatoren profitiert jedoch weiterhin von batterieelektrischen Fahrzeugen, die elektrohydraulische Bremssysteme verwenden, die regeneratives und Reibungsbremsen integrieren, ohne die Pedalreaktion zu beeinträchtigen. Hydraulische Bremssysteme in Nutzfahrzeugen sowie hydraulische Systeme in landwirtschaftlichen, Bau- und Bergbaugeräten bleiben während des Prognosezeitraums relevant, da diese Anwendungen robuste Kraftsteuerungsfähigkeiten erfordern.
Rohstoffvolatilität, Rückverfolgbarkeit und Flüssigkeitsrisiken
Stahl, Aluminium, Dichtungen und Hydraulikflüssigkeiten bleiben wichtige Kosteneingaben in der Aktuatorenfertigung, und Schwankungen ihrer Preise können Lieferantenmargen und Beschaffungsentscheidungen beeinflussen. Steigende Inputkosten können Lieferanten unter Druck setzen, wenn OEM-Verträge keine vollständige Weitergabe höherer Materialkosten erlauben, insbesondere für Komponenten, die zu zuvor vereinbarten Programmpreisen geliefert werden. Fragmentierte Ersatzkanäle können auch zu inkonsistentem Einbau, begrenzter Rückverfolgbarkeit und variabler Komponentenqualität führen, was das Vertrauen in nicht markierte Ersatzprodukte verringert. Flüssigkeitsleckagen und damit verbundene Umweltbedenken veranlassen OEMs und Lieferanten zudem, Dichtungsleistung, Haltbarkeit, Validierungsprozesse und Qualitätskontrolle entlang der gesamten Wertschöpfungskette zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktuatortyp: Linearaktuatoren behaupten ihre Dominanz, während Drehaktuatoren an Tempo gewinnen
Linearaktuatoren entfielen im Jahr 2026 auf 78,17 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren und sind damit der führende Aktuatortyp. Ihre Führungsposition spiegelt ihren Einsatz in Bremssätteln, Hauptbremszylindern, Kupplungshauptzylindern und Nehmerzylinder bei Personenkraftwagen, Nutzfahrzeugen, Traktoren und anderen Geräten wider. Die lineare Kraftübertragung bleibt ein kosteneffektives, etabliertes Mittel zur Bereitstellung der kontrollierten Bewegung, die diese Systeme erfordern. Die Nutzfahrzeugflotte ist besonders wichtig, da jede Plattform mehrere Brems- und Kupplungsaktuatoren über hochintensive Betriebszyklen hinweg einsetzt. Landwirtschaftliche Maschinen schaffen durch Brems-, Geräte- und Steuerfunktionen weitere Nachfrage, bei denen Zuverlässigkeit unter Last wichtig bleibt.
Diese installierte Basis erneuert sich selbst, da Brems- und Kupplungsbaugruppen während der Fahrzeugbetriebslebensdauer ausgetauscht werden müssen, insbesondere bei hochkilometrigen Flottennutzungen, Frachtbetrieb und anspruchsvollen landwirtschaftlichen Arbeiten. Drehaktuatoren sollen von 2027 bis 2032 mit einer CAGR von 8,36 % wachsen. Ihre Nachfrage ist mit Lenkunterstützungs- und Hydraulikmotoranwendungen in landwirtschaftlichen und Geländefahrzeugen verbunden, wo robuste Bewegungssteuerung, Betriebslasten und Feldbedingungen wichtig bleiben. Forschungen zu elektrohydrostatischen Systemen identifizieren die Optimierung der Eigenfrequenz als wichtig für die Verbesserung der Reaktion sensorintegrierter Linearaktuatoren. Solche Designs können Wartungsprogrammen Überwachungsfähigkeiten hinzufügen, ohne dass Fahrzeughersteller die gesamte Hydraulikarchitektur durch elektrische Betätigung ersetzen müssen, was besonders in Anwendungen relevant bleibt, die etablierte, wartungsfreundliche mechanische Systeme erfordern.
Nach Anwendung: Bremsbetätigung führt, während Lenkbetätigung beschleunigt
Bremsaktuatoren entfielen im Jahr 2026 auf 54,57 % der Marktgröße der indischen Automobil-Hydraulikaktuatoren und machen Bremsung zur größten Anwendung. Das Segment bedient hydraulische, elektrohydraulische, Scheiben- und Trommelbremssysteme bei Zweirädern, Personenkraftwagen, leichten Nutzfahrzeugen, Bussen und schweren Lkw. Sein Umfang folgt der zentralen Sicherheitsrolle der Bremsung und dem anhaltenden Einsatz von Hydraulikdruck in der gesamten Bremskette. Neue ABS- und fortschrittliche Bremssystemvorschriften fügen anwendbaren neuen Fahrzeugprogrammen Drucksteuerungs- und Modulationshardware hinzu. Die Einführung von Scheibenbremsen in Personenkraftwagen und leichten Nutzfahrzeugen unterstützt auch die Nachfrage nach kompatiblen Aktuatorkomponenten und zugehöriger Hydraulikhardware.
Bremssysteme bieten eine breite Ersatzbasis, da ihre Komponenten Verschleiß, regelmäßiger Inspektion, periodischer Wartung und sicherheitsbedingtem Austausch über die Fahrzeuglebensdauer unterliegen. Lenkaktuatoren sollen von 2027 bis 2032 mit einer CAGR von 8,75 % wachsen, der schnellsten Rate unter den Anwendungstypen. Elektrohydraulische Servolenkung breitet sich auf leichte Nutzfahrzeuge aus, wo Tragfähigkeit, Haltbarkeit, Packaging und Kosten wichtige Designüberlegungen bleiben. Elektrische Unterstützung kann hinzugefügt werden, während Hydraulikhardware weiterhin einen Teil der Lenkfunktion in diesen Anwendungen übernimmt, sodass Lieferanten Systeme aktualisieren können, ohne eine sofortige vollständige Architekturänderung vorzunehmen. Fahrwerksaktuatoren in Premium-SUVs sowie Kupplungs- und Getriebeaktuatoren in Bussen mit automatisiertem Schaltgetriebe schaffen höherwertige Nachfrage über die große Bremsaktuatorbasis hinaus und unterstützen einen breiteren Anwendungsmix.
Nach Fahrzeugtyp: Personenkraftwagen treiben das Volumen, während leichte Nutzfahrzeuge das schnellste Wachstum liefern
Personenkraftwagen entfielen im Jahr 2026 auf 67,17 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren und bleiben die größte Fahrzeugkategorie nach Nachfrage. Ihre Position folgt dem Umfang der Personenfahrzeugproduktion und dem breiten Einsatz von Bremskomponenten in Massenmarktmodellen. Personenfahrzeuge bleiben für das Volumen wichtig, auch wenn neuere Programme elektrische Servolenkung und mehr elektronische Steuerungen einsetzen. Hydraulische und elektrohydraulische Bremssysteme bleiben relevant, da Personenfahrzeuge weiterhin präzisen, haltbaren und kontrollierten Bremsdruck benötigen.
Leichte Nutzfahrzeuge sollen von 2027 bis 2032 mit einer CAGR von 9,45 % wachsen, der schnellsten Rate unter den Fahrzeugtypen. Logistik- und E-Commerce-Flotten unterstützen die Nachfrage nach neueren leichten Nutzfahrzeugplattformen mit Brems-, Lenkungs-, Kupplungs- und Fahrwerksanforderungen, die über intensive Betriebszyklen hinweg wichtig bleiben. Diese Fahrzeuge werden häufig betrieben und legen hohe Kilometerleistungen zurück, was die Nachfrage sowohl nach Erstmontage als auch nach späterem Austausch von Hydraulikbaugruppen unterstützt. Traktorverkäufe stützen auch die Nachfrage nach hydraulischen Geräten, Brems- und Steuerungsaktuatoren in landwirtschaftlichen Anwendungen und schaffen eine wichtige Geländefahrzeugvolumenquelle, die weniger mit Personenfahrzeugtechnologieentscheidungen verbunden ist.
Nach Antrieb: Dominanz von Verbrennungsmotoren bleibt bestehen, während die elektrohydraulische Nachfrage bei batterieelektrischen Fahrzeugen reift
Fahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 71,24 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren und werden über den Prognosezeitraum der primäre Volumentreiber bleiben. Indiens Flottenzusammensetzung hält Verbrennungsmotorplattformen bei Personen-, Nutz-, Landwirtschafts- und anderen Fahrzeuganwendungen zentral für die Nachfrage. Diese Fahrzeuge verwenden Hydrauliksysteme für Bremsung, Kupplungsbetätigung, Lenkung und mehrere verwandte Kernfunktionen. Die große installierte Basis unterstützt sowohl Neufahrzeugverkäufe als auch den laufenden Austausch verschleißintensiver Komponenten. Konventionelle Hydraulikarchitekturen bleiben besonders relevant in Nutzfahrzeugen, Traktoren und Personenfahrzeugen mit niedrigerer Ausstattung, wo etablierte Designs noch weit verbreitet sind.
Batterieelektrische Fahrzeuge sollen von 2027 bis 2032 mit einer CAGR von 9,11 % wachsen, der schnellsten Rate unter den Antriebstypen. Batterieelektrische Fahrzeugplattformen behalten elektrohydraulische Bremskreise, die regeneratives und Reibungsbremsen kombinieren und dabei konsistente Pedalreaktion und erforderliche Bremskontrolle aufrechterhalten. Forschungen zur elektrohydrostatischen Betätigung identifizieren Eigenfrequenz- und Motordrehmomentgrenzen in anspruchsvollen dynamischen Anwendungen. Diese Einschränkungen unterstützen den anhaltenden Einsatz hybrider Hydraulikarchitekturen, wo robuste Kraftsteuerung, etablierte Servicepraktiken und vorhersehbares Komponentenverhalten benötigt werden. Hybridfahrzeuge und Plug-in-Hybride behalten auch hydraulische Brems- und kupplungsbezogene Systeme, selbst wenn elektrische Lenkung bei höherwertigen Modellen zunimmt, wodurch die Nachfrage über mehrere Antriebswege hinweg erhalten bleibt.
Nach Technologie: Konventionelle Systeme bleiben verankert, während elektrohydraulische Systeme an Boden gewinnen
Konventionelle Hydraulikaktuatoren hielten im Jahr 2026 68,83 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren und bleiben die führende Technologiekategorie. Ihre Position wird durch die große installierte Basis von Fahrzeugen gestützt, die auf etablierten Hydraulikarchitekturen basieren. Konventionelle Systeme behalten einen Kostenvorteil in der Hochvolumenversorgung, wo OEM-Programme bereits validiert wurden und Serviceverfahren vertraut sind. Ihr Einsatz bleibt stark in älteren Flotten und in Anwendungen, die haltbare, direkte und gut verstandene Betätigung benötigen. Bestehende Servicenetzwerke verstehen diese Systeme ebenfalls, was die Ersatznachfrage über organisierte und unorganisierte Reparaturkanäle hinweg stärkt.
Elektrohydraulische Aktuatoren sollen von 2027 bis 2032 mit einer CAGR von 9,04 % wachsen. ABS, ESC und fortschrittliche Bremsanforderungen erhöhen den Einsatz elektronisch gesteuerter Druckerzeugung, Modulation und zugehöriger Steuerungshardware in anwendbaren Fahrzeugkategorien. Sensorintegrierte Hydraulikaktuatoren sind ein verwandter Designpfad, der Druck- oder Positionsrückmeldung mit einem Hydraulikmechanismus kombiniert und eine fundiertere Komponentenüberwachung ermöglicht. Diese Produkte unterstützen vorausschauende Wartungsprogramme in Logistik-, Bergbau- und Bauflotten, ohne einen vollständigen Wechsel vom Hydraulikbetrieb oder eine vollständige Neugestaltung jeder etablierten Fahrzeugplattform zu erfordern.
Nach Vertriebskanal: OEM-Konzentration bleibt bestehen, während Aftermarket-Wachstum gesichert ist
Der OEM-Kanal entfiel im Jahr 2026 auf 78,85 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren und bleibt der primäre Weg für die Erstmontageversorgung mit Aktuatoren. Die Neufahrzeugproduktion treibt diesen Kanal an, da Aktuatorspezifikationen früh in der Fahrzeugprogrammentwicklung festgelegt und gegen Sicherheits- und Betriebsanforderungen validiert werden. Ein Lieferantenwechsel nach der Designgenehmigung kann schwierig sein, insbesondere für sicherheitsbezogene Bremskomponenten und integrierte Baugruppen. Die OEM-Versorgung begünstigt daher Hersteller, die Validierungs-, Qualitäts-, Fertigungsmaßstabs- und Lieferanforderungen über lange Produktionszyklen hinweg erfüllen können. Nutzfahrzeuge, Traktoren und Personenkraftwagen schaffen jeweils Nachfrage nach unterschiedlichen Hydraulikaktuatorkonfigurationen und zugehöriger Serviceunterstützung.
Der Aftermarket soll von 2027 bis 2032 mit einer CAGR von 8,96 % wachsen. Der Austausch von Brems-, Lenkungs-, Kupplungs- und verwandten Komponenten in Indiens großem Fahrzeugbestand unterstützt diese Aussicht über viele Fahrzeugalter, Fahrzeugtypen und Betriebsbedingungen hinweg. Flottenoperatoren haben einen Anreiz, konsistente Komponenten zu verwenden, da ungeplante Ausfallzeiten Lieferpläne, Fahrzeugauslastung, Wartungsplanung und die Zuverlässigkeit von im gewerblichen Dienst eingesetzten Anlagen beeinflussen. Der Kanal bleibt fragmentiert, aber Markenprogramme können Marktanteile gewinnen, wo zuverlässiger Einbau, rückverfolgbare Ersatzteile, Komponentenqualität und Zugang zu geschultem Serviceunterstützung wichtig sind.
Geografische Analyse
Nordindien entfiel im Jahr 2026 auf 63,28 % des Marktanteils der indischen Automobil-Hydraulikaktuatoren und gibt der Region eine klare Führungsposition bei der Nachfrage. Der Korridor Haryana, Delhi, Uttar Pradesh und Punjab kombiniert OEM-Montage, Tier-1-Lieferanten, gewerbliche Flottenaktivität und Traktornachfrage über eine eng verknüpfte Fertigungs- und Vertriebsbasis. Haryana und Uttar Pradesh beherbergen Fahrzeugfertigungsanlagen, die die Personen- und Nutzfahrzeugproduktion unterstützen und damit stetige Erstmontagebedarfe erfüllen. Punjab und Haryana sind auch wichtige Traktorregionen und unterstützen die Nachfrage nach hydraulischen Geräten und Bremsaktuatoren für landwirtschaftliche Geräte.
Westindien soll von 2027 bis 2032 mit einer CAGR von 9,07 % wachsen und ist damit der am schnellsten wachsende regionale Markt. Maharashtra verfügt über Komponentenlieferantencluster rund um Pune und Chhatrapati Sambhajinagar, wo Unternehmen OEM-Programme mit lokaler Fertigung und Ingenieurkapazität unterstützen können. Das Ministerium für Schwerindustrie berichtete, dass Maharashtra im März 2026 mit 66 PLI-Auto-Fertigungseinheiten die höchste Anzahl unter den indischen Bundesstaaten hatte. Gujarat baut seine Fertigungsbasis für Elektrofahrzeuge aus und erhöht die Nachfrage nach verwandten Komponenten, einschließlich elektrohydraulischer Bremshardware. Zusammen unterstützt die Fertigungsbasis der Region lokalisierte Lieferketten, exportorientierte Komponentenproduktion und Neufahrzeugprogramme auf konventionellen und elektrifizierten Plattformen.
Südindien ist das zweitgrößte regionale Cluster, unterstützt durch den Chennai-Sriperumbudur-OEM-Korridor, Bengalurus Lieferantenbasis und etablierte Fahrzeug- und Komponentenproduktionsaktivitäten. Tamil Nadu hatte im März 2026 laut dem Ministerium für Schwerindustrie 38 PLI-Auto-Fertigungseinheiten. Ostindien, Zentralindien und Nordostindien bleiben kleiner. Diese Gebiete entwickeln sich jedoch, unterstützt durch Nutzfahrzeugmontage, Bergbau- und Bauflotten, landwirtschaftliche Mechanisierung und eine Möglichkeit für organisierten Ersatzvertrieb, wenn die Volumina zunehmen.
Wettbewerbslandschaft
Der indische Markt für Automobil-Hydraulikaktuatoren ist in der OEM-Versorgung mäßig konzentriert und im Ersatzkanal stärker fragmentiert. Globale Spezialisten wie Knorr-Bremse, Bosch und ZF bedienen Premium-Brems-, Steuerungs- und Nutzfahrzeuganforderungen, die auf validierten Systemen, tiefgreifender Ingenieurkompetenz und enger Koordination mit OEM-Fahrzeugprogrammen beruhen. In Indien ansässige Lieferanten, darunter Brakes India Private Limited, Endurance Technologies und Gabriel India, haben etablierte Positionen in Brems-, Fahrwerks- und verwandten Systemen für lokale Fahrzeugprogramme durch Nutzung ihrer inländischen Fertigungsbasis und Kundenbeziehungen aufgebaut.
OEM-Programme bevorzugen Lieferanten, die validierte Qualität, Fertigungsmaßstab, Lieferanforderungen und langfristige Produktzyklusunterstützung für sicherheitskritische Komponenten erfüllen können, anstatt Lieferanten, die nur auf Stückpreisbasis konkurrieren. Der fragmentierte Aftermarket schafft eine separate Möglichkeit für Unternehmen, die zuverlässigen Einbau, rückverfolgbare Ersatzteile und Serviceunterstützung für ältere Fahrzeugflotten anbieten können, die über ihre ursprünglichen Garantiezeiträume hinaus betrieben werden.
Nexteer Automotive stellte im Oktober 2025 seinen Direct Drive Hand Wheel Actuator für Steer-by-Wire-Anwendungen in 12V- und 48V-Architekturen vor. Die Markteinführung spiegelt wider, wie Lenkungslieferanten ihre Software- und elektronischen Steuerungsfähigkeiten ausbauen, während elektrische Lenkung voranschreitet. Unterdessen erhöhen Bremslieferanten die Kapazität, um regulierungsgetriebenes Wachstum zu erfassen, während organisierte Lieferanten sensorintegrierte Aktuatoren, elektrische Nutzfahrzeugsysteme und lokal validierte Ersatzlösungen für alternde Flotten entwickeln.
Marktführer der indischen Automobil-Hydraulikaktuatoren
-
Robert Bosch GmbH
-
Brakes India Private Limited
-
Aumovio SE
-
ZF Friedrichshafen AG
-
HL Mando Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: Bosch Limited, Brakes India Private Limited und Wheels India Limited kündigten ein 50:50-Gemeinschaftsunternehmen zur Entwicklung elektronisch gesteuerter Luftkomprimierungs-, Luftaufbereitungs-, Luftfederungs- und Luftfeststellbremsmodule für Nutzfahrzeuge an. Diese Initiative kombiniert globale Steuerungssystemfähigkeiten mit indischer Fertigungskompetenz und Kundenzugang und stellt eine wichtige Wettbewerbsstrategie dar, da der Sicherheitsinhalt in Nutzfahrzeugen zunimmt und OEMs lokale Versorgungskapazitäten für zunehmend integrierte technische Produkte suchen.
- Februar 2026: Knorr-Bremse kündigte eine Investition von bis zu 200 Millionen EUR (223,91 Millionen USD) in einen modularen Campus in Chennai an. Der Campus wird Nutzfahrzeugbremsproduktion, Ingenieurwesen und andere Funktionen integrieren. Der Standort soll bis Ende 2027 den Betrieb aufnehmen und inländische sowie breitere Kundenanforderungen für Nutzfahrzeug- und Schienensystemkomponenten unterstützen.
Berichtsumfang des indischen Marktes für Automobil-Hydraulikaktuatoren
Der Umfang des Berichts umfasst Aktuatortyp (Linearaktuatoren und Drehaktuatoren), Anwendung (Bremsaktuatoren und weitere), Fahrzeugtyp (Personenkraftwagen und weitere), Antrieb (Fahrzeuge mit Verbrennungsmotor und weitere), Technologie, Vertriebskanal und Geografie. Die Marktgrößen und Prognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Linearaktuatoren |
| Drehaktuatoren |
| Bremsaktuatoren | Hydraulische Bremsaktuatoren |
| Elektrohydraulische Bremsaktuatoren | |
| Scheibenbremsaktuatoren | |
| Trommelbremsaktuatoren | |
| Lenkaktuatoren | Hydraulische Servolenkungsaktuatoren |
| Zahnstangen-Ritzel-Aktuatoren | |
| Kugelumlauflenkungsaktuatoren | |
| Fahrwerksaktuatoren | Aktive Fahrwerksaktuatoren |
| Semiaktive Fahrwerksaktuatoren | |
| Kupplungs- und Getriebeaktuatoren | Hydraulische Kupplungsaktuatoren |
| Schaltaktuatoren | |
| Drehmomentwandleraktuatoren | |
| Drossel- und Kraftstoffeinspritzungsaktuatoren | |
| Hydraulische Verschluss- und Karosserieaktuatoren |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Geländefahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Plug-in-Hybridfahrzeuge |
| Brennstoffzellenfahrzeuge |
| Konventionelle Hydraulikaktuatoren |
| Elektrohydraulische Aktuatoren |
| Erstausrüster |
| Aftermarket |
| Nordindien | Delhi |
| Haryana | |
| Punjab | |
| Uttar Pradesh | |
| Südindien | Tamil Nadu |
| Karnataka | |
| Telangana | |
| Andhra Pradesh | |
| Westindien | Maharashtra |
| Gujarat | |
| Rajasthan | |
| Ostindien | Westbengalen |
| Odisha | |
| Jharkhand | |
| Zentralindien | Madhya Pradesh |
| Chhattisgarh | |
| Nordostindien |
| Nach Aktuatortyp | Linearaktuatoren | |
| Drehaktuatoren | ||
| Nach Anwendung | Bremsaktuatoren | Hydraulische Bremsaktuatoren |
| Elektrohydraulische Bremsaktuatoren | ||
| Scheibenbremsaktuatoren | ||
| Trommelbremsaktuatoren | ||
| Lenkaktuatoren | Hydraulische Servolenkungsaktuatoren | |
| Zahnstangen-Ritzel-Aktuatoren | ||
| Kugelumlauflenkungsaktuatoren | ||
| Fahrwerksaktuatoren | Aktive Fahrwerksaktuatoren | |
| Semiaktive Fahrwerksaktuatoren | ||
| Kupplungs- und Getriebeaktuatoren | Hydraulische Kupplungsaktuatoren | |
| Schaltaktuatoren | ||
| Drehmomentwandleraktuatoren | ||
| Drossel- und Kraftstoffeinspritzungsaktuatoren | ||
| Hydraulische Verschluss- und Karosserieaktuatoren | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Geländefahrzeuge | ||
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor | |
| Hybridfahrzeuge | ||
| Batterieelektrische Fahrzeuge | ||
| Plug-in-Hybridfahrzeuge | ||
| Brennstoffzellenfahrzeuge | ||
| Nach Technologie | Konventionelle Hydraulikaktuatoren | |
| Elektrohydraulische Aktuatoren | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | ||
| Nach Geografie | Nordindien | Delhi |
| Haryana | ||
| Punjab | ||
| Uttar Pradesh | ||
| Südindien | Tamil Nadu | |
| Karnataka | ||
| Telangana | ||
| Andhra Pradesh | ||
| Westindien | Maharashtra | |
| Gujarat | ||
| Rajasthan | ||
| Ostindien | Westbengalen | |
| Odisha | ||
| Jharkhand | ||
| Zentralindien | Madhya Pradesh | |
| Chhattisgarh | ||
| Nordostindien | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Marktwert werden Automobil-Hydraulikaktuatoren in Indien bis 2032 erreichen?
Der indische Markt für Automobil-Hydraulikaktuatoren soll bis 2032 einen Wert von 0,48 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 7,71 % wachsen. Das Wachstum wird durch Bremssicherheitsinhalte, Nutzfahrzeuge, Traktoren, Ersatznachfrage, lokalisierte Fertigung und hydraulische Funktionen in etablierten Fahrzeugflotten angetrieben.
Welche Aktuatoranwendung hat die größte Nachfrage in Indien?
Bremsaktuatoren führen die Nachfrage mit einem Anteil von 54,57 % im Jahr 2026 an, getrieben durch ihren weit verbreiteten Einsatz in verschiedenen Fahrzeugtypen, hydraulischen Bremssystemen und ABS-bezogener Drucksteuerungshardware sowie wiederkehrenden Ersatzbedarfen.
Warum gewinnen elektrohydraulische Aktuatoren in Indien an Bedeutung?
Elektrohydraulische Aktuatoren sollen bis 2032 eine CAGR von 9,04 % verzeichnen, angetrieben durch ABS, ESC und fortschrittliche Bremssysteme. Sensorintegrierte Designs unterstützen auch die Wartung in Flotten-, Bergbau-, Bau- und anderen hochintensiven Anwendungen.
Welcher Fahrzeugtyp wird voraussichtlich das schnellste Wachstum im Markt für Hydraulikaktuatoren verzeichnen?
Leichte Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 9,45 % wachsen, angetrieben durch die Expansion von Logistik- und E-Commerce-Flotten, hohe Kilometerleistungen, Betriebszeitverfügbarkeitsbedarfe und regelmäßige Wartung.
Wie beeinflussen Elektrofahrzeuge die Nachfrage nach Hydraulikaktuatoren?
Elektrofahrzeuge reduzieren den Einsatz hydraulischer Lenkung in einigen Personenkraftwagen. Batterieelektrische Fahrzeuge verwenden jedoch elektrohydraulisches Bremsen, um regeneratives und Reibungsbremsen zu kombinieren, während Nutzfahrzeug-, Landwirtschafts-, Bau- und Bergbaufahrzeugplattformen robuste Hydrauliksysteme für anspruchsvolle Betriebsanforderungen benötigen.
Welche Region bietet die stärksten Wachstumsaussichten?
Westindien soll bis 2032 mit einer CAGR von 9,07 % wachsen, unterstützt durch Maharashtras Komponentencluster, Gujarats expandierende Elektrofahrzeugfertigungsbasis, PLI-Auto-Einheiten und lokalisierte OEM-Programme.