
Marktgröße und Marktanteile der europäischen Raffinerie-Katalysatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.26 Milliarden US-Dollar |
| Marktgröße (2026) | 1.31 Milliarden US-Dollar |
| Marktgröße (2031) | 1.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.09 % |
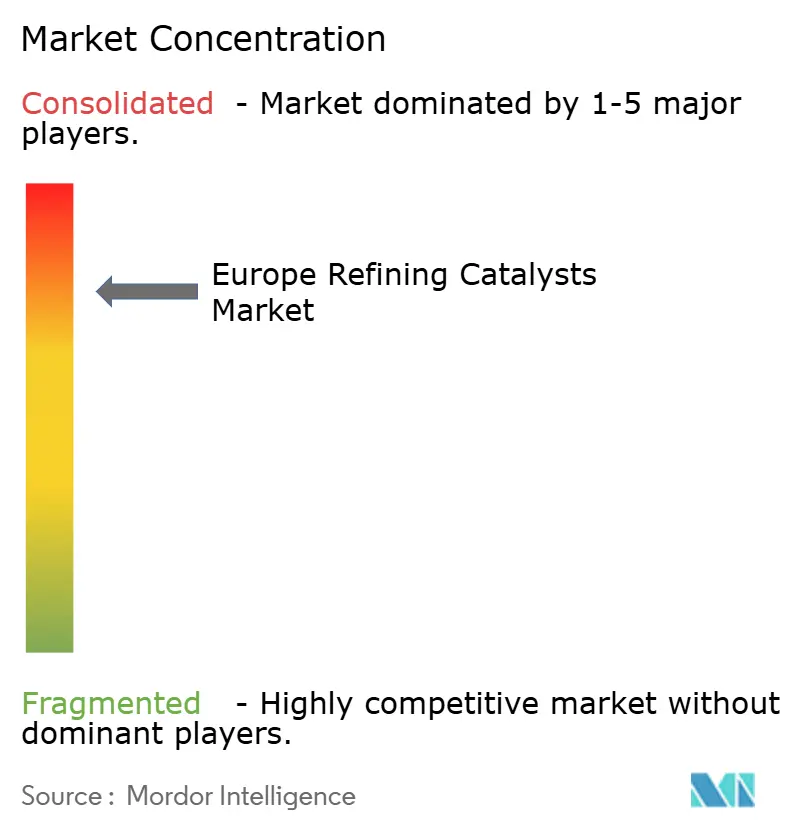
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Raffinerie-Katalysatoren durch Mordor Intelligence
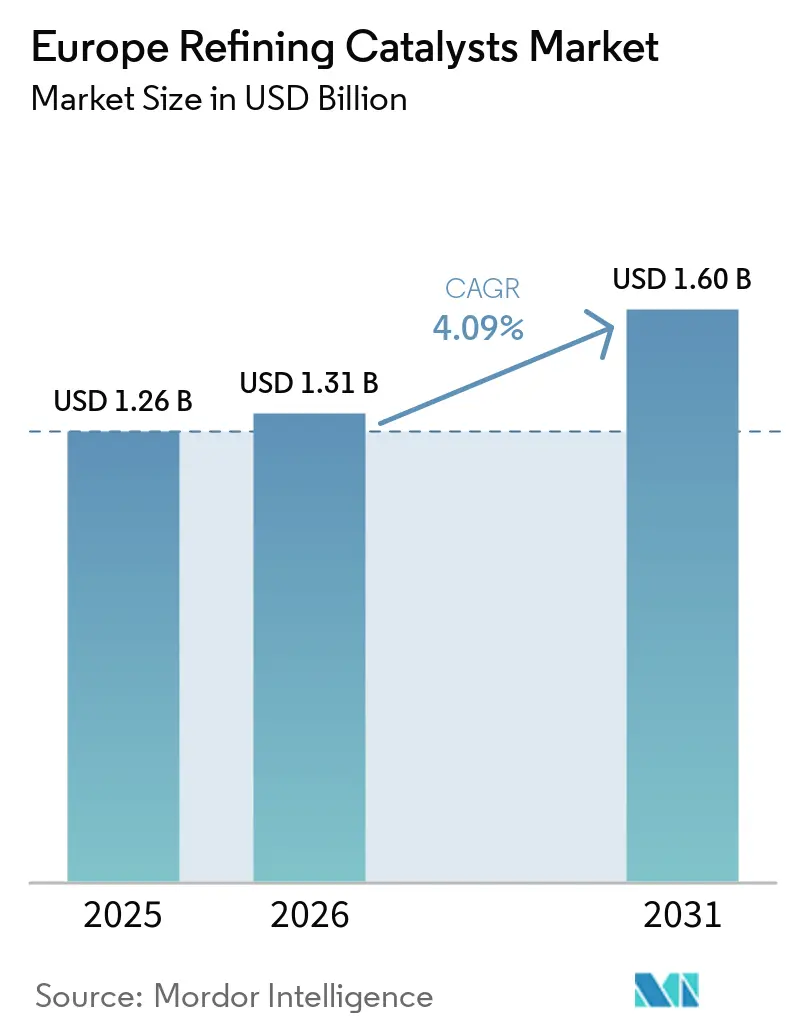
Die Marktgröße des europäischen Marktes für Raffinerie-Katalysatoren wurde im Jahr 2025 auf 1,26 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2026 auf 1,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,09 % während des Prognosezeitraums (2026–2031). Der europäische Markt für Raffinerie-Katalysatoren expandiert trotz rückläufiger regionaler Rohölverarbeitungskapazitäten, da die verbleibenden Raffinerien ihren Fokus auf komplexe Konversionsaktivitäten verstärken. Die seit 2024 angekündigten Kapazitätsreduzierungen lenken die Aufmerksamkeit auf Anlagen, die Hydrocracken, Rückstandsaufwertung und Bioeinsatzstoff-Co-Processing unterstützen. Diese Betriebe erfordern speziellere Katalysatorsysteme als konventionelle, auf Destillation ausgerichtete Anlagen. Anbieter konkurrieren auf Basis von Katalysatorleistung, Serviceabdeckung, Regenerierungsfähigkeiten und Unterstützung für erneuerbare Einsatzstoffe. Kostendruck, niedrigere Auslastungsraten und Preisvolatilität bei Metallen können diskretionäre Upgrades einschränken, während gleichzeitig die Nachfrage nach Produkten steigt, die Betriebszyklen verlängern und die Betriebseffizienz verbessern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Zeolithe mit einem Anteil von 32,86 % am europäischen Markt für Raffinerie-Katalysatoren im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 4,46 % wachsen.
- Nach Prozess hielt Fluid Catalytic Cracking im Jahr 2025 einen Anteil von 38,45 % am europäischen Markt für Raffinerie-Katalysatoren, während Hydrocracken voraussichtlich die höchste CAGR von 5,05 % bis 2031 verzeichnen wird.
- Nach Geografie entfiel auf Deutschland im Jahr 2025 ein Anteil von 24,67 % der regionalen Nachfrage, während Spanien voraussichtlich bis 2031 mit einer CAGR von 4,98 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für Raffinerie-Katalysatoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere europäische Kraftstoff-Schwefel- und Emissionsanforderungen | +1.2% | EU-weit, mit der höchsten Intensität in Deutschland, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Katalysatoraustausch und Debottlenecking in alternden Raffinerien | +0.8% | Deutschland, Frankreich, Italien, die Niederlande | Mittelfristig (2–4 Jahre) |
| Hydrocracken und Hydrobehandlung für Rohöl-Schieferflexibilität | +0.7% | Deutschland, Spanien, die Niederlande | Mittelfristig (2–4 Jahre) |
| Co-Processing von Abfall- und biobasierten Einsatzstoffen | +0.5% | Spanien, Italien, Deutschland, Finnland | Langfristig (≥ 4 Jahre) |
| Digitales Katalysatormonitoring und Leistungsoptimierung | +0.3% | Deutschland, das Vereinigte Königreich und die Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere europäische Kraftstoff-Schwefel- und Emissionsanforderungen
Diesel und Benzin, die in der gesamten Europäischen Union verkauft werden, müssen gemäß der Kraftstoffqualitätsrichtlinie einen maximalen Schwefelgehalt von 10 Teilen pro Million einhalten. Diese Anforderung unterstützt die Nachfrage nach Hydrobehandlungs-Katalysatorkapazität und -leistung in europäischen Raffinerien. Sie schafft auch unterschiedliche Anforderungen im europäischen Markt für Raffinerie-Katalysatoren. Raffinerien, die konventionellen Diesel mit extrem niedrigem Schwefelgehalt produzieren, verwenden etablierte Kobalt-Molybdän- und Nickel-Molybdän-Formulierungen. Raffinerien, die biogene Co-Einsatzstoffe verarbeiten, benötigen Formulierungen, die höhere Sauerstoffgehalte und Spurenmetallverunreinigungen tolerieren. Honeywell UOP hat sein Hydrobehandlungsportfolio für die Vorbehandlung von Fluid Catalytic Cracking (FCC), Diesel-, Kerosin- und Vakuumgasölanwendungen erweitert, was die breiteren Produktanforderungen widerspiegelt, die durch Compliance-Standards entstehen.
Katalysatoraustausch und Debottlenecking in alternden Raffinerien
Europäische Raffinerieanlage umfassen viele alternde Einrichtungen, bei denen Katalysatoraustauschzyklen mit Debottlenecking-Aktivitäten zusammenfallen. FCC-Einheiten erfordern in der Regel alle zwei bis fünf Jahre einen Katalysatoraustausch, während Festbett-Hydroprocessing-Reaktoren mit längeren Zyklen betrieben werden. Kapazitätsreduzierungen seit 2024 haben mehr Durchsatz auf Raffinerien verlagert, die weiterhin in Betrieb sind. Ein höherer Durchsatz kann die Katalysatordeaktivierung beschleunigen und Austauschpläne verkürzen. Ein breiteres Rohölspektrum kann auch den FCC-Katalysator-Nachfüllbedarf erhöhen und die Nachfrage nach metalltoleranten Hydroprocessing-Qualitäten unterstützen. Der europäische Markt für Raffinerie-Katalysatoren bietet daher Upgrade-Möglichkeiten an komplexen Standorten, wo Anwendungstechnik und hochaktive Produkte sich von der Standardkatalysatorversorgung unterscheiden.
Hydrocracken und Hydrobehandlung für Rohöl-Schieferflexibilität
Der Zugang zu verschiedenen Rohölsorten erhöht die Bedeutung von Hydrocrack- und Hydrobehandlungseinheiten, die breitere Einsatzstoffspektren verarbeiten können. Raffinerien lenken Kapital in Nickel-Molybdän- und Nickel-Wolfram-Formulierungen für Hochdruck- und Hochschwere-Konversionsanwendungen. BP hat den Hydrocracker in Gelsenkirchen beibehalten und aufgerüstet, während ein Drittel seiner atmosphärischen Destillationskapazität reduziert wurde, was auf einen Fokus auf hochkonversionsfähige Anlagen hindeutet. JGC Catalysts and Chemicals und Saudi Aramco entwickelten titandotierte ultrastabile Y-Zeolith-Hydrocracking-Katalysatoren, um die Aktivstellenstabilität unter schweren Betriebsbedingungen aufrechtzuerhalten. Längere Kampagnenzyklen können die Katalysatorkosten pro Barrel reduzieren. Topsoe gibt an, dass seine aktuellen NiMo-Hydrocracking-Vorbehandlungskatalysatoren eine um 500 % höhere Aktivität als Benchmarks aus Mitte der 1980er Jahre liefern.
Co-Processing von Abfall- und biobasierten Einsatzstoffen
Das Co-Processing von gebrauchtem Speiseöl, tierischen Fetten, Pyrolyseöl und Tallölrückständen in bestehenden Hydroprocessing-Einheiten ermöglicht es Raffinerien, erneuerbare Kraftstoffe zu produzieren, ohne dedizierte Bioraffinerien zu errichten. Topsoe und Preem schlossen im Juni 2026 eine Co-Processing-Kampagne in Preems Raffinerie in Göteborg ab, wobei abfall- und rückstandsbasierte Lipide mit konventionellen Einsatzstoffen verwendet wurden. Die Kampagne bestätigte die kommerzielle Anwendung der HydroFlex-Technologie im industriellen Maßstab. Biogene Einsatzstoffe enthalten Sauerstoffverbindungen, Wasser und Spurenmetalle, die Standard-CoMo- und NiMo-Katalysatoren schneller deaktivieren können als rein erdölbasierte Einsatzstoffe. Evonik brachte im Februar 2025 seine Purocel-Hydrobehandlungskatalysatorserie auf den Markt, um Metall- und Chloridverunreinigungen aus Pyrolyseöl zu entfernen, mit Regenerierungs- und Wiederverwendungsfähigkeiten[1]. Axens hat ebenfalls Co-Processing-Lösungen für Vakuumgasöl- und Kerosineinheiten vorgestellt, was darauf hindeutet, dass die Produktentwicklung auf biobasierte Anwendungen abzielt.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Europäische Raffinerierationalisierung und rückläufige Nachfrage nach fossilen Brennstoffen | -0.6% | EU-weit, konzentriert in Deutschland, dem Vereinigten Königreich und Italien | Mittelfristig (2–4 Jahre) |
| Hohe Herstellungskosten und Druck auf Raffineriemargen | -0.4% | EU-weit | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Edelmetallen und strategischen Metallen | -0.3% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Europäische Raffinerierationalisierung und rückläufige Nachfrage nach fossilen Brennstoffen
Europäische Raffinerieabschaltungen haben die installierte Basis katalysatorverbrauchender Einheiten reduziert. Die Internationale Energieagentur (IEA) erwartet, dass mindestens 1 Million Barrel pro Tag europäischer Raffineriekapazität bis 2030 von Schließungen bedroht sein werden. Seit Anfang 2024 haben Schließungen 400.000–500.000 Barrel pro Tag aus dem Betriebsnetz entfernt. Zu diesen Schließungen gehören die Grangemouth-Raffinerie in Schottland, Shells Wesseling-Anlage und eine Reduzierung der Destillationskapazität am BP-Standort Gelsenkirchen. Die Auswirkungen auf die Katalysatornachfrage entsprechen jedoch möglicherweise nicht direkt dem Rückgang des Raffineriedurchsatzes. Überlebende Raffinerien setzen zunehmend auf Fluid Catalytic Cracking (FCC)-, Hydrocracking- und Tiefhydrobehandlungskonfigurationen, die mehr Katalysator pro Barrel verbrauchen als einfachere Raffinerieoperationen. Folglich könnte der europäische Markt für Raffinerie-Katalysatoren eine geringere Nachfrage nach einfachen Hydrobehandlungskatalysatoren verzeichnen, während die Nachfrage nach leistungsstarken FCC- und Hydrocracking-Katalysatorqualitäten vergleichsweise stabil bleibt.
Hohe Herstellungskosten und Druck auf Raffineriemargen
Die europäischen Raffineriemargen sanken nach dem Energieschock 2022–2023, was die für nicht obligatorische Katalysator-Upgrades verfügbaren Mittel reduzierte. Wenn die Margen unter Druck stehen, können Betreiber Katalysatoraustauschzyklen verlängern. Ein verlängerter Katalysatoreinsatz kann die Produktqualität verringern, den Energieverbrauch erhöhen und aktive Stellen degradieren. Verzögerte Käufe können auch zu dringendem Spotkauf oder beschleunigter Beschaffung zu höheren Stückpreisen führen. Die Herstellung von Aluminiumoxidträgern mit hoher Oberfläche und komplexen zeolithischen Formulierungen bleibt energieintensiv. Höhere Energiekosten in Europa können die Kostenkonkurrenzfähigkeit inländischer Hersteller verringern, insbesondere dort, wo die Produktdifferenzierung begrenzt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zeolithe verankern die FCC- und Hydrocracking-Nachfrage
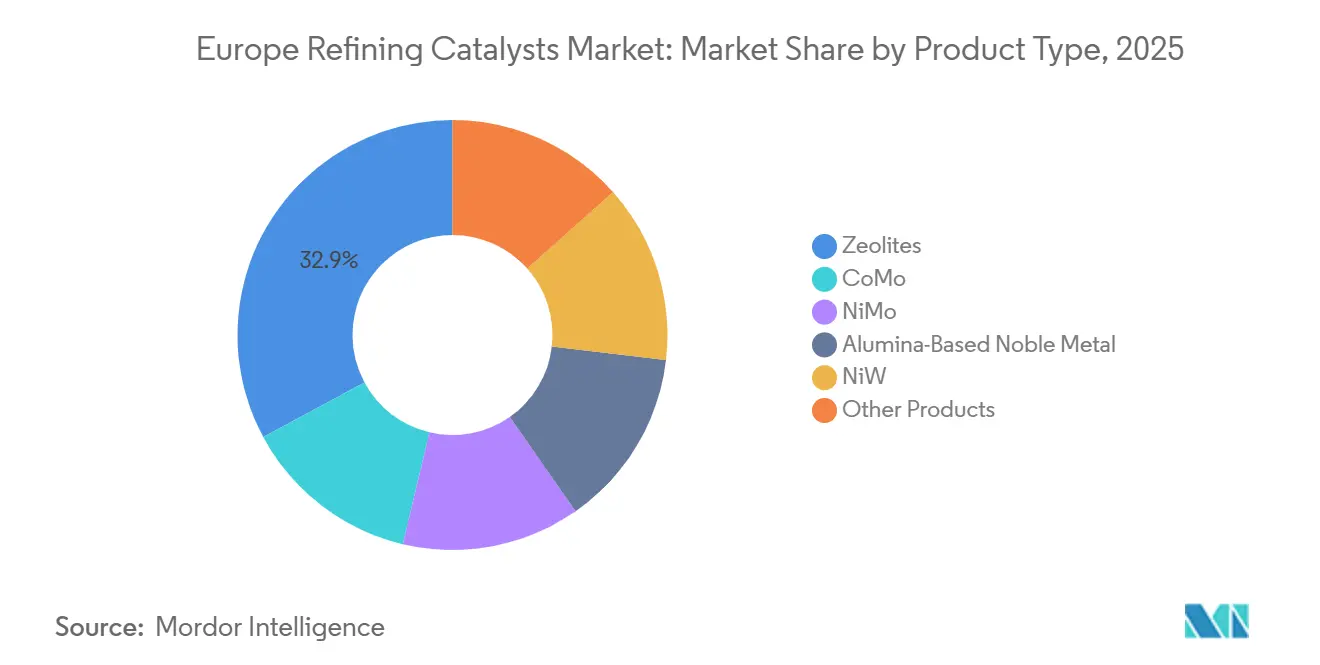
Zeolithe hielten im Jahr 2025 einen Anteil von 32,86 % der regionalen Nachfrage und werden voraussichtlich bis 2031 mit einer CAGR von 4,46 % wachsen. Ihre Position spiegelt ihre Rolle als aktive Cracking-Komponenten in Fluid Catalytic Cracking (FCC) und Hydrocracken wider. Ultrastabiles Y-Zeolith (USY) übernimmt die aktive Cracking-Funktion in FCC-Einheiten. Seine große Superkäfigstruktur unterstützt das Cracken von makromolekularen Kohlenwasserstoffen in Schweröl. ZSM-5 verbessert die Leichtolefin- und Aromatenselektivität und kann zusammen mit USY beladen werden, um die Produktmischung in Richtung Benzin oder Propylen zu verschieben. BASF hat ein Patent für phosphorstabilisierte MSE (Mobile Seven Eleven)-Gerüstzeolithe für FCC-Anwendungen erhalten, was auf eine verbesserte hydrothermale Stabilität bei höherer Cracking-Schwere hindeutet.
Zeolyst International hat seine Opal-Renew-Zeolithlinie für die Verarbeitung erneuerbarer Kraftstoffe eingeführt und damit Zeolithanwendungen auf biogene Einsatzstoffe ausgeweitet. CoMo- und NiMo-Formulierungen bleiben wichtig für die Hydrobehandlung von Benzin, Kerosin, Diesel, Vakuumgasöl, FCC-Benzin und Rückstandseinsatzstoffen. Ihre etablierten Lieferketten, Regenerierungspraktiken und breite Anbieterbasis machen sie zu einem Kernbestandteil des Hydrobehandlungskatalysatorverbrauchs. Edelmetallkatalysatoren auf Aluminiumoxidbasis stellen ein kleineres, margenreicheres Segment im katalytischen Reformieren dar. NiW-Qualitäten werden in Hochdruck-Hydrocracking-Anwendungen eingesetzt, die eine stärkere Stickstoffresistenz erfordern. Da Raffinerien Einsatzstoffe mit höherem Sauerstoff- und Metallgehalt mischen, legt die europäische Raffinerie-Katalysatorenbranche größeren Wert auf modifizierte zeolithische und bimetallische Formulierungen, die eine längere Kampagnenstabilität bieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozess: Hydrocracken gewinnt an Bedeutung, während FCC ein Nachfrageanker bleibt
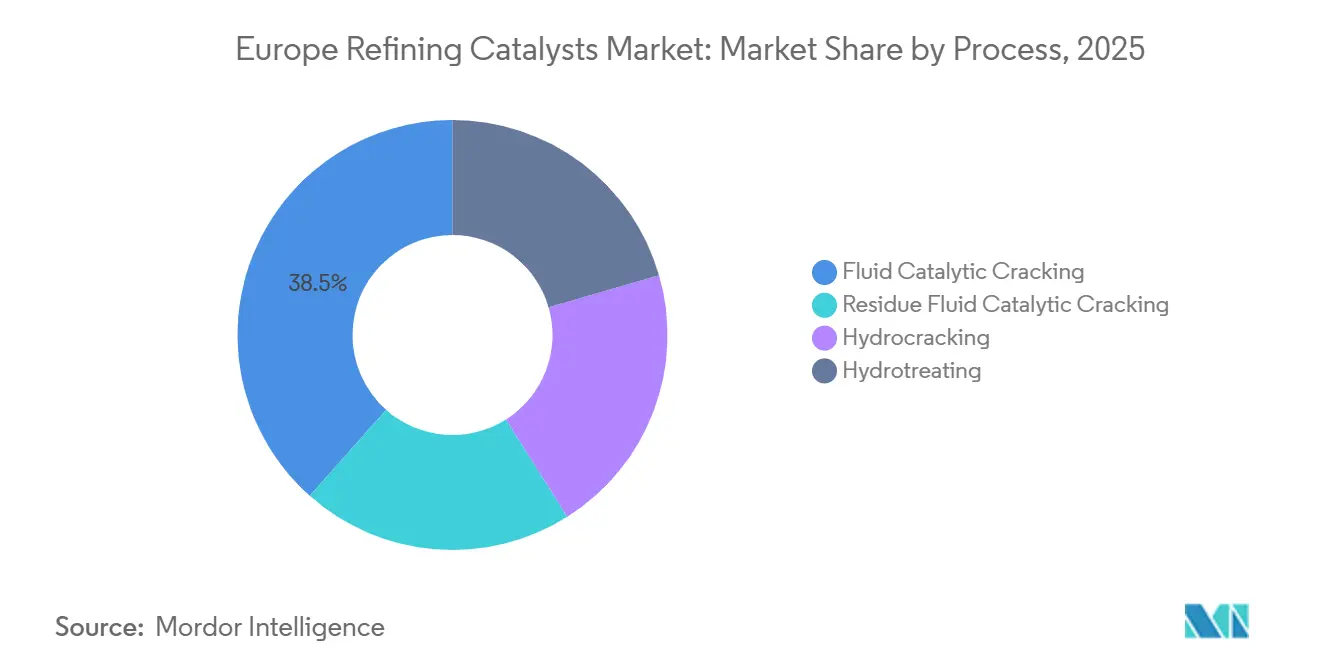
Fluid Catalytic Cracking hielt im Jahr 2025 einen Anteil von 38,45 % der regionalen Nachfrage. Im europäischen Markt für Raffinerie-Katalysatoren bleibt FCC zentral für die Benzin-, Propylen- und Olefinproduktion in komplexen Raffinerien. Dieser Anteil erfasst jedoch keine Veränderungen im Katalysatorverbrauch innerhalb einzelner Einheiten. Im gesamten europäischen Markt für Raffinerie-Katalysatoren verarbeiten verbleibende FCC-Einheiten schwerere, stärker metallkontaminierte Rohöle, da sich die Aktivität an komplexen Standorten konzentriert. Dieser Trend kann effektive Katalysatorzyklen verkürzen und die Katalysator-Nachfüllraten erhöhen. Rückstands-Fluid-Catalytic-Cracking zieht Investitionen für die Aufwertung am unteren Ende des Fasses an. Es erfordert seltenerdelement-verstärkte Zeolithformulierungen, einschließlich lanthan- und cer-stabilisierter USY-Qualitäten, an Standorten, die Vakuum- und atmosphärische Rückstände verarbeiten können.
Die Hydrobehandlung bedient das breiteste Spektrum an Raffinerieströmen und bleibt der katalysatorvielfältigste Prozess im regionalen Betrieb. Hydrocracken ist der am schnellsten wachsende Prozess, wobei die Marktgröße des europäischen Marktes für Raffinerie-Katalysatoren für dieses Segment voraussichtlich mit einer CAGR von 5,05 % während 2026–2031 expandieren wird. Es produziert sauberere Destillate aus schweren Rohölen und bietet einen Weg für das Co-Processing biobasierter Einsatzstoffe. BPs Entscheidung, die Hydrocracking-Kapazität in seiner Gelsenkirchener Raffinerie beizubehalten und zu verbessern, während die Destillationskapazität reduziert wird, verdeutlicht diese Priorität. Die Ketjen-Imubit-Plattform unterstützt Echtzeit-Betriebsanpassungen für FCC- und Hydroprocessing-Einheiten. Diese Fähigkeit kann Schwerezielvorgaben optimieren, wenn die Katalysatoraktivität zwischen Zugaben abnimmt, und unterstützt die Wirtschaftlichkeit der Einheiten in Hochdurchsatz-Hydrocracking-Betrieben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland entfiel im Jahr 2025 auf 24,67 % des europäischen Marktes für Raffinerie-Katalysatoren. Seine Position wurde durch ein großes und komplexes Raffinerienetz gestützt, trotz jüngster Rationalisierungen. Deutschland betrieb im Jahr 2024 11 aktive Raffinerien und produzierte 99,0 Millionen Tonnen Öleinheiten an Erdölprodukten, was 18 % der EU-27-Produktion entspricht. Die Schließung der Shell-Wesseling-Raffinerie und BPs Reduzierung der Destillationskapazität in Gelsenkirchen konzentrierten Durchsatz und Kapitalinvestitionen an den verbleibenden komplexen Standorten. MiRO Karlsruhe und Gunvor Ingolstadt unterstützten weiterhin diese Nachfragebasis. Die Kraftstoffqualitätsrichtlinie und die Richtlinie 2016/802 trieben weiterhin den Austausch von Hydrobehandlungskatalysatoren an.
Das Vereinigte-Königreich-Segment des europäischen Marktes für Raffinerie-Katalysatoren verlor die Grangemouth-Raffinerie, Schottlands einzigen Rohölverarbeitungsstandort, im zweiten Quartal 2025, als sie in ein Kraftstoffimportterminal umgewandelt wurde. Diese Schließung eliminierte eine Nachfragequelle für Fluid Catalytic Cracking (FCC)- und Hydroprocessing-Katalysatoren im Vereinigten Königreich. Frankreich verzeichnet eine stetige Nachfrage nach Hydrobehandlungskatalysatoren, die sich um das Seine-Tal und den Rhône-Korridor konzentriert. Der Hauptsitz von Axens in Rueil-Malmaison und sein Katalysatorproduktionsstandort in Salindres unterstützen Frankreichs Rolle in der regionalen Lieferkette. Spanien wird voraussichtlich bis 2031 eine CAGR von 4,98 % im europäischen Markt für Raffinerie-Katalysatoren verzeichnen. Repsol investiert über fünf Jahre 800 Millionen EUR (872 Millionen USD) in seine Anlage in Puertollano, darunter 130 Millionen EUR (142 Millionen USD) für eine im Jahr 2026 in Betrieb genommene Einheitenumrüstung zur Produktion von erneuerbarem Diesel aus gebrauchtem Speiseöl und Agrar-Lebensmittelabfällen[2].
BP und Iberdrola sicherten sich 211 Millionen EUR (230 Millionen USD) für die Expansion von grünem Wasserstoff in der Raffinerie Castellón, während die valencianische Regierung 76 Millionen EUR (83 Millionen USD) für verwandte Projekte bis 2029 genehmigte. Italien verändert seinen Nachfragemix im europäischen Markt für Raffinerie-Katalysatoren, da Eni konventionelle Raffineriestandorte in Bioraffinerien umwandelt. Im Jahr 2025 verpflichtete sich die Europäische Investitionsbank mit 500 Millionen EUR (545 Millionen USD) zur Umwandlung von Enis Raffinerie in Livorno in eine Bioraffinerie unter Verwendung der Ecofining-Technologie. Eni kündigte im September 2025 ein Projekt an, die Hydrocracking-Einheit in seiner Sannazzaro-Raffinerie umzurüsten, um hydriertes Pflanzenöl (HVO) und nachhaltigen Flugkraftstoff zu produzieren. Russland bleibt Unsicherheiten im Zusammenhang mit Sanktionen, Katalysatorzugang und Raffineriemodernisierung ausgesetzt. Die Niederlande, Skandinavien, Polen und das iberische Binnenland bilden die Gruppe des übrigen Europas. Nestes SCOOP-Projekt in Porvoo entwickelt das Co-Processing von Tallölrückständen nach der Unterstützung durch den EU-Innovationsfonds im Jahr 2025.
Wettbewerbslandschaft
Der europäische Markt für Raffinerie-Katalysatoren ist konsolidiert, mit BASF, Topsoe, Honeywell UOP, Ketjen, Axens und Johnson Matthey als wichtigen Teilnehmern. Diese Unternehmen unterhalten Technologielizenzierungs- und Katalysatorlieferbeziehungen mit europäischen Raffinerien. Der Wettbewerb konzentriert sich auf Produktleistung, Anwendungsunterstützung, Prozess-Know-how und vollständige Katalysator-Lebenszyklusunterstützung. Im Januar 2026 erwarb Axens die vollständige Eigentümerschaft von Eurecat durch den Kauf von Ketjens 50-%-Anteil. Die Akquisition erweiterte das Angebot von Axens um Frischkatalysatorversorgung, Ex-situ-Sulfidierung, Regenerierung, Verjüngung, Verarbeitung verbrauchter Katalysatoren und Edelmetallrückgewinnung. Dieses Servicemodell unterstützt Raffinerieoperatoren, die Margendruck und höhere Materialkosten bewältigen.
Im März 2026 schloss Albemarle den Verkauf eines kontrollierenden 51-%-Anteils an Ketjen an KPS Capital Partners ab. Die Transaktion veränderte die Wettbewerbsposition eines Raffinerie-Katalysatorlieferanten. Im Mai 2026 eröffnete BASF ein Forschungs- und Entwicklungszentrum an seinem Raffinerie-Katalysatorproduktionsstandort in Attapulgus, Georgia. Die Einrichtung integriert Produktentwicklung, Fluid-Catalytic-Cracking (FCC)-Tests und Qualitätssicherung zur Unterstützung der Kommerzialisierung neuer Formulierungen. BASFs Patentposition bei phosphorstabilisierten MSE-Gerüstzeolithen sowie JGCs Arbeit an titandotierten USY-Zeolithen deuten auf einen anhaltenden Fokus auf Materialien hin, die ihre Aktivität in Konversionseinheiten beibehalten. Diese Entwicklungen unterstützen die Produktdifferenzierung im europäischen Markt für Raffinerie-Katalysatoren.
Kleinere Spezialisten zielen auf spezifische Anwendungsbereiche ab, anstatt in allen Katalysatorkategorien zu konkurrieren. Evonik's Purocel-Serie unterstützt die Hydrobehandlung von Pyrolyseöl, während seine Noblyst-F-Katalysatoren Durchflussanwendungen bedienen. Die Ketjen-Imubit-Vereinbarung bietet auch ein frühes Angebot für digitales Katalysatorleistungsmonitoring. Diese Dienste können wiederkehrende Geschäftsbeziehungen aufbauen, wenn Raffinerien integrierte Betriebswerkzeuge einsetzen. Der Wettbewerb wird weiterhin durch Lebenszyklusdienstleistungen, Fähigkeiten für erneuerbare Einsatzstoffe, Regenerierung und datengestützte Einheitenoptimierung geprägt werden.
Marktführer der europäischen Raffinerie-Katalysatorenbranche
-
BASF
-
Albemarle Corporation
-
Topsoe
-
W. R. Grace & Co.
-
Axens
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Das in Spanien ansässige Unternehmen Moeve, ehemals Cepsa, begann mit dem Bau des Onuba-Grünwasserstoffprojekts. Das Unternehmen verpflichtete sich zu 1 Milliarde EUR (1,15 Milliarden USD), darunter mehr als 300 Millionen EUR an EU-Subventionen, um 2 GW Elektrolysekapazität in Palos de la Frontera zu entwickeln. Das Projekt wird Moeves benachbartem Raffinerie-Komplex grünen Wasserstoff liefern und schrittweise grauen Wasserstoff in Hydrobehandlungseinheiten ersetzen, was die Betriebsbedingungen der Raffinerie-Katalysatoren beeinflusst.
- Mai 2026: Ketjen und Imubit starteten eine kommerzielle Partnerschaft, um über Ketjens iKet-Connect-Portal Echtzeit-KI-gestützte Raffinerie-Katalysatorintelligenz für FCC- und Hydroprocessing-Einheiten bereitzustellen. Die Plattform kombiniert Ketjens Katalysatorleistungsmodelle mit Imubits Closed-Loop-Prozessüberwachungsfähigkeiten zur Unterstützung von Betriebsanpassungen für die Raffinerie-Katalysatorstrategie und Einheitenleistung.
Berichtsumfang des europäischen Marktes für Raffinerie-Katalysatoren
Raffinerie-Katalysatoren sind spezialisierte chemische Substanzen, die Erdölraffinerien verwenden, um chemische Reaktionen zu beschleunigen und zu steuern, wobei Rohöl in hochwertige Kraftstoffe und Petrochemikalien umgewandelt wird.
Der europäische Markt für Raffinerie-Katalysatoren ist nach Produkttyp, Prozess und Geografie segmentiert. Nach Produkttyp ist der Markt in CoMo, NiMo, Edelmetall auf Aluminiumoxidbasis, NiW, Zeolithe und sonstige Produkte segmentiert. Nach Prozess ist der Markt in Hydrobehandlung, Fluid Catalytic Cracking, Rückstands-Fluid-Catalytic-Cracking und Hydrocracken segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Raffinerie-Katalysatoren in 6 Ländern der Region ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| CoMo |
| NiMo |
| Edelmetall auf Aluminiumoxidbasis |
| NiW |
| Zeolithe |
| Sonstige Produkte |
| Hydrobehandlung | Benzin |
| Kerosin | |
| Diesel | |
| Vakuumgasöl | |
| Katalytisches-Cracking-Benzin | |
| Rückstandseinsatzstoff | |
| Fluid Catalytic Cracking | |
| Rückstands-Fluid-Catalytic-Cracking | |
| Hydrocracken |
| Deutschland |
| Vereinigtes Königreich |
| Italien |
| Frankreich |
| Spanien |
| Russland |
| Übriges Europa |
| Nach Produkttyp | CoMo | |
| NiMo | ||
| Edelmetall auf Aluminiumoxidbasis | ||
| NiW | ||
| Zeolithe | ||
| Sonstige Produkte | ||
| Nach Prozess | Hydrobehandlung | Benzin |
| Kerosin | ||
| Diesel | ||
| Vakuumgasöl | ||
| Katalytisches-Cracking-Benzin | ||
| Rückstandseinsatzstoff | ||
| Fluid Catalytic Cracking | ||
| Rückstands-Fluid-Catalytic-Cracking | ||
| Hydrocracken | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des europäischen Marktes für Raffinerie-Katalysatoren?
Die Marktgröße des europäischen Marktes für Raffinerie-Katalysatoren wurde im Jahr 2025 auf 1,26 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2026 auf 1,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,09 % während des Prognosezeitraums (2026–2031).
Welcher Produkttyp führt die Nachfrage nach Raffinerie-Katalysatoren in Europa an?
Zeolithe führten die Produktnachfrage mit einem Anteil von 32,86 % im Jahr 2025 an und werden voraussichtlich bis 2031 mit einer CAGR von 4,46 % wachsen.
Welcher Raffinerieprozess wächst in Europa am schnellsten?
Hydrocracken wird voraussichtlich bis 2031 mit einer CAGR von 5,05 % wachsen, angetrieben durch seine Unterstützung für die Schwerkoks-Konversion und das Co-Processing von Bioeinsatzstoffen.
Welches Land hat die größte Nachfrage nach Raffinerie-Katalysatoren in Europa?
Deutschland hielt im Jahr 2025 den größten Länderanteil mit 24,67 %, gestützt durch seine große und komplexe Raffinerieinfrastruktur.