
Marktgröße und Marktanteil für Automobilkameras
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
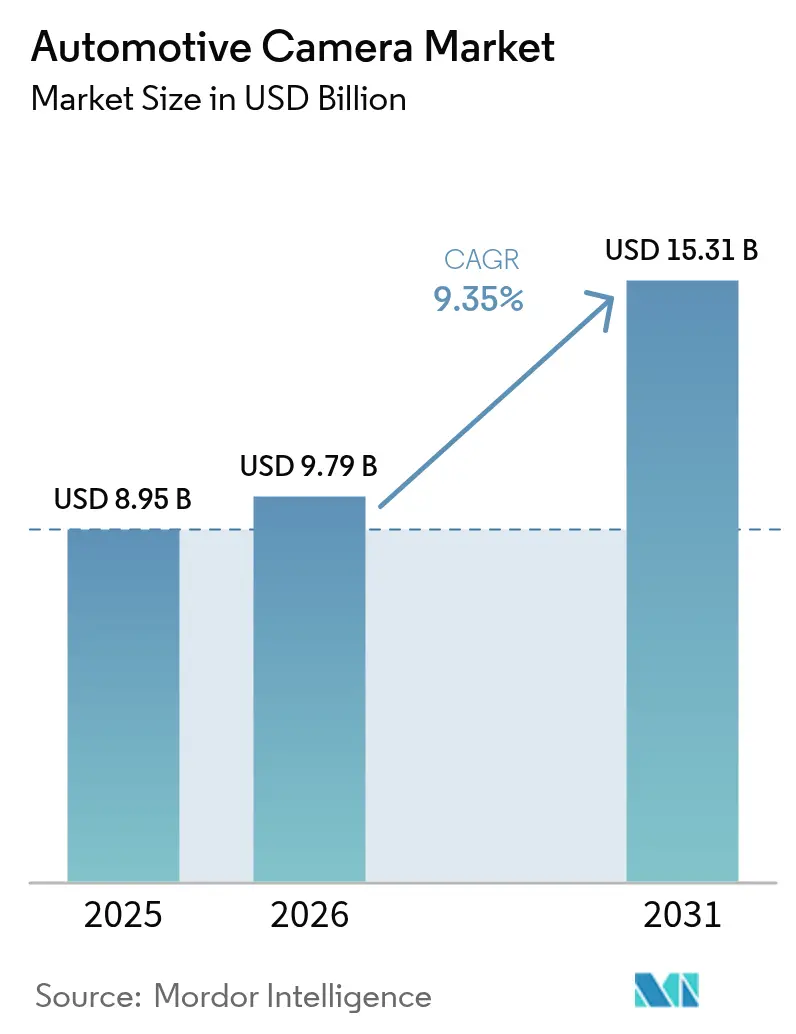
| Marktgröße (2026) | 9.79 Milliarden US-Dollar |
| Marktgröße (2031) | 15.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.35 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilkameras von Mordor Intelligence
Die Größe des Automobilkameramarktes wurde im Jahr 2025 auf 8,95 Milliarden USD geschätzt und soll von 9,79 Milliarden USD im Jahr 2026 auf 15,31 Milliarden USD bis 2031 wachsen, bei einem CAGR von 9,35% während des Prognosezeitraums (2026-2031). Eine synchronisierte Welle regulatorischer Vorschriften, zunehmender Fahrzeugautomatisierung und sinkender CMOS-Sensorkosten steigert sowohl die Stückzahlen als auch die Durchschnittsverkaufspreise und treibt die Größe des Automobilkameramarktes in Richtung zweistelliges Wachstum. Verschärfte Sicherheitsvorschriften in der Europäischen Union, den Vereinigten Staaten und China verlangen nun kameragestützte Funktionen wie automatische Notbremsung, intelligente Geschwindigkeitsassistenz und Fahrerüberwachung, wodurch Kameras zu einem unverzichtbaren Kernbestandteil moderner Fahrzeugentwicklung werden. Automobilhersteller betrachten Mehrkamera-Arrays auch als den kostengünstigsten Weg zu Level-2+-Autonomie, was die plattformweite Einführung bei mittelpreisigen Modellen beschleunigt. Gleichzeitig erweitern Thermal- und Nah-Infrarot-Technologien den Leistungsbereich auf Nacht- und Schlechtwetterszenarien und eröffnen Premium-Upgrade-Möglichkeiten. Schließlich reduziert die Waferkostendeflation im Jahr 2024 und voraussichtlich bis 2025 den Stücklistenpreis, sodass OEMs mehr Kameras pro Fahrzeug einbauen können, ohne die Listenpreise zu erhöhen.[1]
Wichtigste Erkenntnisse des Berichts
Nach Fahrzeugtyp führten Personenkraftwagen 2025 mit einem Umsatzanteil von 66,48 %, während für leichte Nutzfahrzeuge bis 2031 eine Expansion mit einer CAGR von 11,02 % prognostiziert wird.Nach Kameratechnologie hielt die digitale CMOS-Technologie im Jahr 2025 45,05 % des Marktanteils für Automobilkameras; für thermische LWIR wird bis 2031 ein Wachstum mit einer CAGR von 14,12 % erwartet.Nach Anwendung machte ADAS im Jahr 2025 einen Anteil von 44,72 % an der Marktgröße für Automobilkameras aus, während Fahrerüberwachungssysteme mit einer CAGR von 15,62 % voranschreiten.Nach Vertriebskanal eroberten OEM-Installationen 86,90 % des Umsatzes von 2025, aber der Aftermarket expandiert mit einer CAGR von 14,95 % am schnellsten.Nach Geografie war der asiatisch-pazifische Raum im Jahr 2025 mit 40,10 % des weltweiten Umsatzes führend; die Region Nordamerika wächst bis 2031 mit einer CAGR von 12,31 %.Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) Prozentpunkt-Auswirkung auf Markt-CAGR | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Vorgaben für Sicherheitskameras in den USA, der EU & China | +2.8% | Global, mit früher Umsetzung in Europa und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Durchdringung von ADAS & Autonomie | +2.1% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Verbrauchernachfrage nach Einparkhilfe/360-Grad-Sicht | +1.4% | Asien-Pazifik-Kern, Übergreifen auf Nordamerika | Mittelfristig (2-4 Jahre) |
| CMOS-KI-Kostendeflation | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Dynamik bei der Regulierung der Fahrerüberwachung | +1.1% | EU und China, bevorstehende Verabschiedung in den USA | Kurzfristig (≤ 2 Jahre) |
| EV-Luftwiderstandsreduzierung durch E-Spiegel | +0.9% | Europa und China, Expansion nach Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgaben für Sicherheitskameras in den USA, der EU & China
Eine Konvergenz von Sicherheitsvorschriften zwingt OEMs dazu, Mehrkamera-Suiten in jede neue Fahrzeugplattform zu integrieren. Die Allgemeine Sicherheitsverordnung II der Europäischen Union, die im Juli 2024 in Kraft trat, schreibt vorwärtsgerichtete Kameras für Spurhalteassistenz, intelligente Geschwindigkeitsassistenz und Notbremsung vor. Chinas NCAP 2024 bewertet nun die Genauigkeit der Fahrerüberwachung und erfordert damit effektiv Infrarot-Kabinenkameras. In den Vereinigten Staaten verpflichtet die 2024 finalisierte NHTSA-Regel zur automatischen Notbremsung mit Fußgängererkennung bis zu 90 mph, was einen klaren Bedarf an Thermalsensoren schafft, die im Dunkeln sehen können. Automobilhersteller suchen daher nach Kameraarchitekturen, die alle drei Regelwerke gleichzeitig erfüllen, und beschleunigen so globale Designzyklen. Zulieferer mit skalierbaren Referenzdesigns gewinnen neue Ausschreibungen von Volumenplattformen. Die regulatorische Angleichung verwandelt Sicherheitskameras damit eher in eine Basiskommodität als in ein Differenzierungsmerkmal und erhöht die Gesamtliefermengen im Automobilkameramarkt.[2]
Durchdringung von ADAS & Autonomie
Fahrfunktionen der Stufe 2+ verlagern sich von Premium-Marken zu Fahrzeugen des C-Segments für den Massenmarkt. Die SuperVision-Plattform von Mobileye treibt jetzt die MQB-Modelle von Volkswagen an und nutzt bis zu 11 Kameras für die Umgebungserfassung und hochauflösende Straßenreferenzierung. Sony prognostiziert, dass in jedes Fahrzeug bis zum Geschäftsjahr 2027 12 Kameras eingebaut werden, gegenüber 8 heute. KI-auf-Sensor-Funktionen ermöglichen die Ausführung von Echtzeit-Vision-Algorithmen auf Edge-Silizium, was die Systemlatenz und die Verkabelungskomplexität verringert. Im Gegenzug schafft eine höhere Automatisierung eine Amortisation für mehr Kameras und schließt so den Kosten-Nutzen-Kreislauf. Der Nettoeffekt ist eine Aufwärtsverschiebung der durchschnittlichen Verkaufspreise für Kameras bei gleichzeitig steigenden Stückzahlen, was eine zusätzliche Steigerung der CAGR des Marktes für Automobilkameras um 2,1 Prozentpunkte bis 2030 untermauert.Verbrauchernachfrage nach Einparkhilfe/360-Grad-Sicht
Die städtische Dichte veranlasst Käufer dazu, Pakete zu wählen, die das Manövrieren auf engem Raum vereinfachen. Surround-View-Systeme, die vier oder mehr Kameras zusammenführen, sind von Luxus-SUVs in Mittelklasse-Limousinen übergegangen, wobei Samsung Electro-Mechanics bis 2025 einen Anteil von 24 % an diesem Subsegment anstrebt. Wetterfeste Gehäuse erhalten die Klarheit bei Regen und Schnee, während eingebettete KI Hindernisse dynamisch klassifiziert, die Ultraschallsensoren übersehen. Verbraucher nehmen greifbaren Komfort wahr, was abonnementbasierte Upgrades unterstützt und OEMs dabei hilft, Varianten mit mittlerer Ausstattung zu verkaufen (Upselling). Die Nachfrage ist in den Megastädten des asiatisch-pazifischen Raums wie Shanghai und Seoul besonders intensiv und kurbelt das Volumenwachstum auf dem regionalen Markt für Automobilkameras an.Dynamik bei der Regulierung der Fahrerüberwachung
Ab Juli 2024 muss jeder neue EU-Pkw vor Fahrerermüdung warnen, was zwei Infrarotkameras im Cockpit verankert. China wird 2026 parallele Vorschriften erlassen. In Erwartung der Verabschiedung in den USA bringen Tier-1-Zulieferer Ein-Box-Lösungen auf den Markt, die das Schließen der Augen, die Kopfhaltung und die Vitalfunktionen überwachen. OEMs bündeln diese Funktionen mit Insassenerkennungs-Airbags und schmieden so ein einheitliches Sicherheitsnarrativ, das die Akzeptanzraten selbst in Märkten erhöht, in denen die Regulierung hinterherhinkt.Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) Prozentpunkt-Auswirkung auf Markt-CAGR | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Unsicherheit bei der CMS-Regulierung | -0.7% | Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Versorgungsengpass bei IR-Glas | -0.9% | Global, betrifft die Einführung von Wärmebildkameras | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- & Datenschutzrisiken | -1.2% | Global, mit strengerer Durchsetzung in der EU | Langfristig (≥ 4 Jahre) |
| BOM-Kosten für Multi-Kamera-Systeme | -1.8% | Global, insbesondere in preissensiblen Segmenten | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
BOM-Kosten für Multi-Kamera-Systeme
Umfassende ADAS-Stacks benötigen heute 8-12 Kameras, doch die Stückpreise reichen je nach Auflösung von 20 bis 500 USD. Bei wertorientierten Marken können Kameras bis zu 3 % der Fahrzeugmaterialkosten aufzehren und so die Margen schmälern. Der Rückruf von 1,075 Millionen Fahrzeugen durch Ford im Jahr 2025 wegen Softwarefehlern bei Rückfahrkameras unterstreicht das Garantie-Risiko, das mit der zusätzlichen Komplexität verbunden ist. Tier-1-Zulieferer reagieren mit konsolidierten Vision-ECUs und Ein-Kabel-Architekturen, aber kurzfristiger Kostengegenwind verringert die CAGR des Marktes für Automobilkameras immer noch um 1,8 Prozentpunkte.Cybersicherheits- & Datenschutzrisiken
Kameradatenströme fließen über Fahrzeug-, Edge- und Cloud-Domänen hinweg und schaffen so Angriffsflächen. Anfang 2025 traf eine Reihe von Ransomware-Vorfällen globale Autohersteller, wodurch Bauteilzeichnungen und Kundendaten offengelegt wurden. Das US-Verbot von Technologie für vernetzte Fahrzeuge aus China und Russland hat Umstrukturierungen in der Lieferkette erzwungen, die Compliance-Kosten verursachen. Die ISO/SAE 21434 schreibt Security-by-Design vor und verankert zusätzliche Silizium- und Software-Validierungsschritte. Die DSGVO-Vorschriften der EU begrenzen zudem die Erfassung biometrischer Daten von Innenraumkameras, was fortschrittliche Analysen potenziell einschränken könnte. Diese Faktoren dämpfen gemeinsam die Marktwachstumsrate um 1,2 Prozentpunkte.*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Kommerzielle Flotten treiben die Kameraakzeptanz an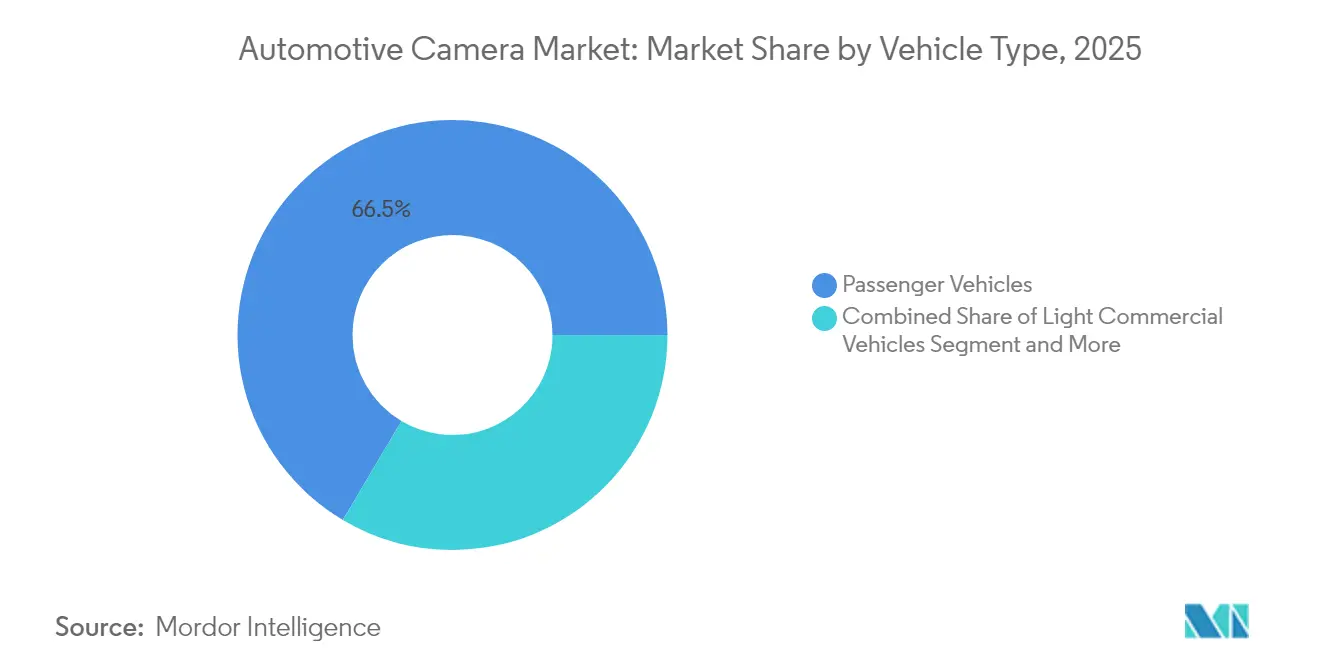
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Kameratyp:
Sensorsysteme erlangen einen intelligenten VorsprungNach Technologie:
Wärmebildkameras entwachsen NischenanwendungenNach Anwendung:
Fahrerüberwachung gewinnt an regulatorischer Dynamik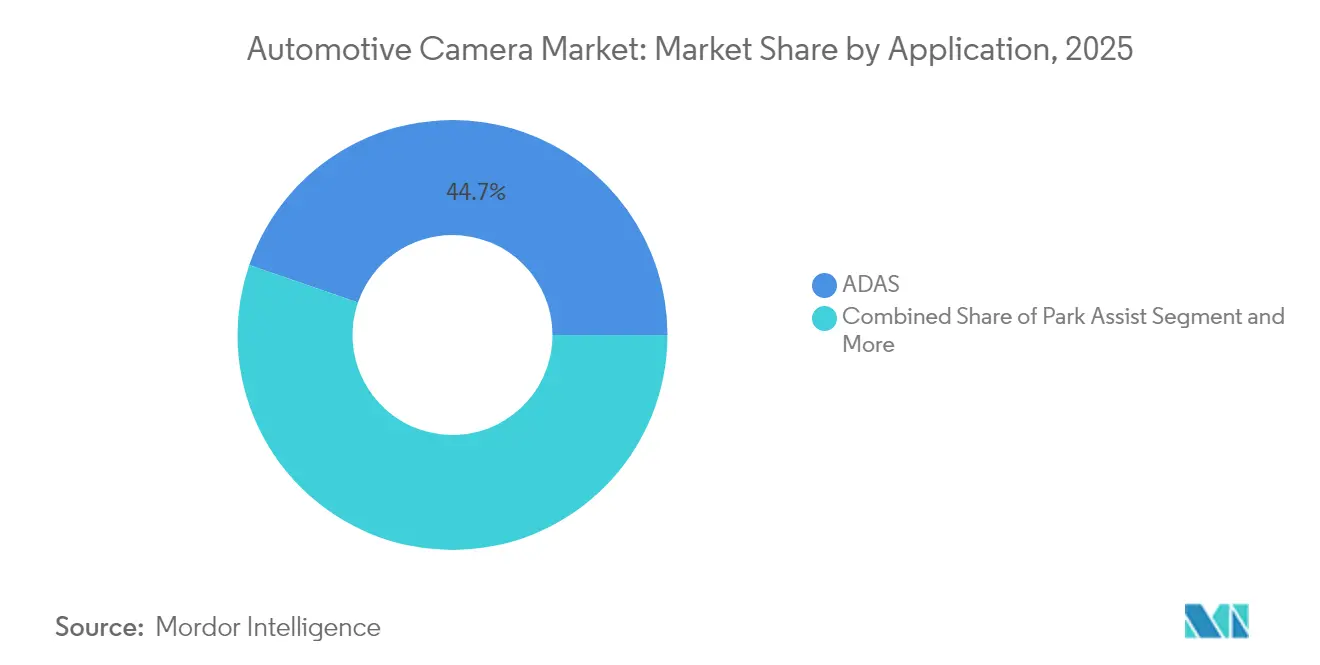
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Vertriebskanal:
Aftermarket beschleunigt trotz OEM-DominanzGeografische Analyse
APAC-Markt für Fahrzeugkameras
Der asiatisch-pazifische Raum dominierte den Markt für Fahrzeugkameras mit einem Anteil von 40,10 % im Jahr 2025, gestützt durch Chinas Produktionskapazitäten und Japans Führungsposition in der Halbleitertechnologie. Sony strebt bis zum Geschäftsjahr 2026 einen bedeutenden globalen Anteil bei Fahrzeug-Bildsensoren an und stärkt damit die Wettbewerbsfähigkeit der regionalen Lieferkette. Pekings Roadmap für intelligente Fahrzeuge subventioniert Systeme ab Level 2+, wodurch Mehrkamera-Pakete selbst in preisgünstigen Elektrofahrzeugen zum Standard werden. Südkoreanische Fahrzeughersteller integrieren fortschrittliche Rundumsichtsysteme in jeden neuen SUV, unterstützt durch lokale Sensor- und Linsenfertigung. Diese politische und industrielle Tiefe sichert APACs Ankerposition im Markt für Fahrzeugkameras.
Nordamerikanischer Markt für Fahrzeugkameras
Nordamerika hielt im Jahr 2025 einen Anteil von 26,05 %, da die Verbrauchernachfrage nach hochwertigen Sicherheitsfunktionen mit den NHTSA-Vorschriften zusammenfiel. Die US-amerikanische Regelung, die bis 2029 automatische Notbremssysteme vorschreibt, fördert eine frühzeitige Kameraeinführung, um die Validierungskosten über längere Zyklen zu verteilen. Kanadische Provinzen bieten Flottenversicherungsrabatte für Dashcams an und erweitern damit den Nachrüstmarkt. Chip-Unternehmen aus dem Silicon Valley liefern Edge-KI-Referenzdesigns, die die Markteinführungszeit für inländische Fahrzeughersteller verkürzen. Diese Faktoren halten den Markt für Fahrzeugkameras in der Region auf einem stabilen Wachstumskurs.
Europäischer Markt für Fahrzeugkameras
Europa erzielte einen Marktanteil von 23,15 %, angetrieben durch die Vorreiterrolle bei der gesetzlichen Verankerung umfassender kamerabasierter Sicherheitssysteme im Rahmen der GSR II. Deutsche Luxusmarken statten Fahrzeuge mit bis zu 10 Kameras aus, um 5-Sterne-Euro-NCAP-Bewertungen zu erzielen. Die Zulassung elektronischer Spiegel in der EU eröffnet einen neuen Wachstumsschub, da Elektrofahrzeughersteller luftwiderstandsmindernde virtuelle Spiegel einsetzen. Die DSGVO legt jedoch strenge Datenschutzregeln fest, die eine umfassendere Datenanalyse einschränken und das Wachstum im Vergleich zum asiatisch-pazifischen Raum leicht dämpfen.
Markt für Fahrzeugkameras im Nahen Osten, Afrika und Südamerika
Die Region Naher Osten und Afrika entfiel im Jahr 2025 auf 6,70 % des Umsatzes, begünstigt durch Sicherheitsausrüstungsvorschriften in den Staaten des Golf-Kooperationsrats sowie zunehmende Urbanisierung. Das aufstrebende Ökosystem für Fahrzeug-Splitview-Kameras in Saudi-Arabien unterstützt die inländischen Montageambitionen. Südamerika verblieb bei einem Anteil von 4,00 %, doch Brasiliens Plan für 2026, sich an den UN-ECE-Standards für Rückfahrkameras auszurichten, begründet einen mehrjährigen Modernisierungszyklus. Insgesamt treibt die unterschiedliche Regulierungszeitplanung die geografische Streuung innerhalb des Marktes für Fahrzeugkameras voran.
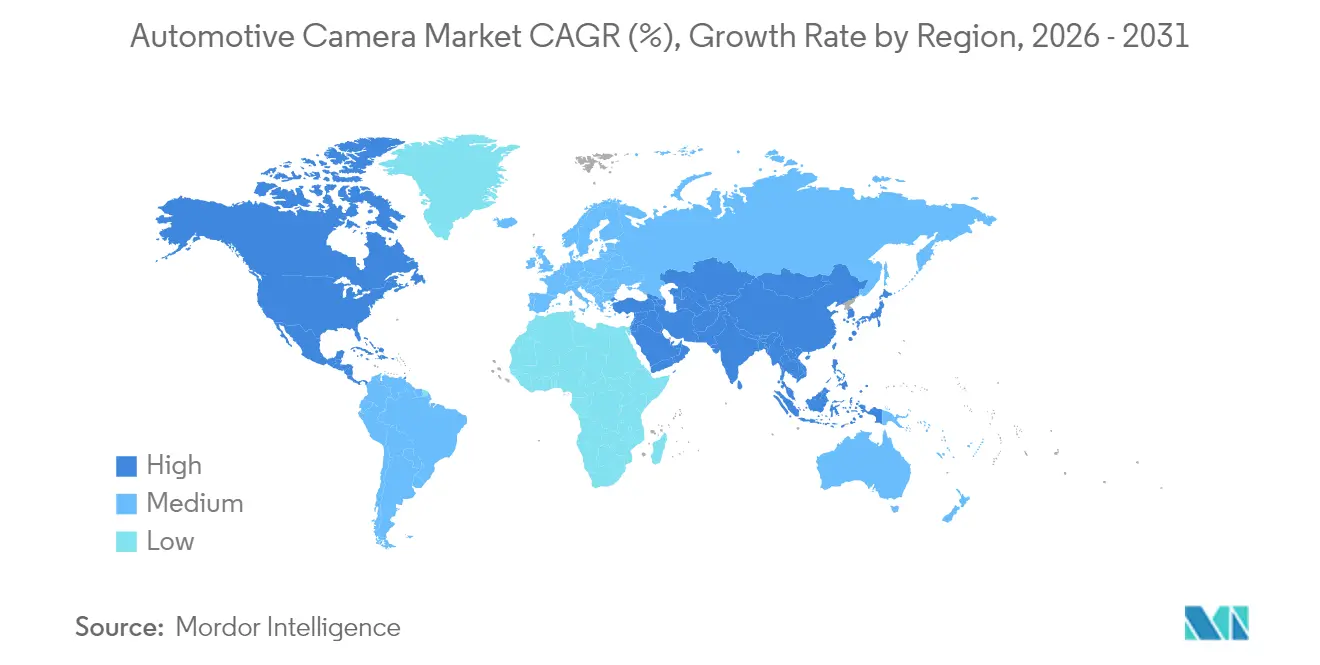
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar

Regulatorisches Umfeld
Die Ausstattung von Fahrzeugen mit Kameras wird zunehmend durch Sicherheits- und Typgenehmigungsrahmen in den wichtigsten Automobilmärkten geprägt. In der Europäischen Union bildet die Verordnung (EU) 2019/2144 die Grundlage für die Allgemeine Sicherheitsverordnung II (GSR II), und die Umsetzungswelle im Juli 2024 verankerte kamerabasierte Funktionen wie Spurhalteassistenz, intelligente Geschwindigkeitsassistenz und Notbremsung in der Basiskonformität. Ein weiterer GSR-II-Schritt am 7. Juli 2026 fügt Anforderungen wie eine fortschrittliche Fahrerablenkungswarnung für neu zugelassene Pkw und Transporter hinzu, was die Nachfrage nach innenraumgerichteten (typischerweise NIR-)Kameras verstärkt und zugleich die DSGVO-konforme Datenverwaltung als Teil des Systemdesigns aufwertet.
In den Vereinigten Staaten bildet FMVSS 111 (Rücksichtbarkeit) weiterhin die Grundlage für verpflichtende Rückfahrkamera-Anforderungen bei Leichtfahrzeugen, während die Aktivitäten der NHTSA rund um kamerabasierte Spiegelalternativen Unsicherheit hinsichtlich der Zeitpläne für Kameramonitorsysteme (CMS) für die indirekte Sicht aufrechterhalten. Über regionsspezifische Vorschriften hinaus werden globale Entwicklungs- und Validierungsprozesse auch durch horizontale Standards wie ISO 26262 (funktionale Sicherheit) und ISO/SAE 21434 (Cybersicherheit) geprägt. Diese Anforderungen bringen zusätzliche Verifizierungs- und Security-by-Design-Verpflichtungen für Kamerahardware, Firmware sowie den durchgängigen Datenpfad, der für ADAS- und Innenraumüberwachungsanwendungen genutzt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobilkameras umfasst das Design und die Fertigung von CMOS-Bildsensoren (CIS), Optik (Linsen, Filter und Schutzglas), Modulmontage (Gehäuse, Leiterplatte, Steckverbinder und Kalibrierung) sowie die Tier-1-Integration in die E/E-Architekturen der Fahrzeuge mit Bildverarbeitungs- und Wahrnehmungssoftware. IDMs und führende Sensorlieferanten konzentrieren fortschrittliche CIS-Kapazitäten in Japan und Südkorea, während ein großer Teil der Modulmontage und der Zulieferer-Ökosysteme in China angesiedelt ist. Diese Aufteilung erhöht die Anfälligkeit gegenüber Exportkontrollen, Logistikstörungen und lokalisierten Kapazitätsengpässen.
Auf der Integrationsebene können Plattformentscheidungen zu Hochgeschwindigkeits-Video-Links und Verarbeitungspipelines (einschließlich SerDes-Auswahl und ISP-Stacks) zu architektonischer Bindung führen. Dies macht Komponentenaustausch während des Zyklus kostspielig, da eine AEC-Qualifizierung und eine vollständige Neuvalidierung von Kamera bis ECU erforderlich sind. Aktuelle Signale in der Lieferkette umfassen einen gemeldeten Engpass bei 8-MP-Automobil-CIS in China im Jahr 2025 angesichts der raschen Verbreitung kameraintensiver intelligenter Fahrpakete sowie laufende Bestrebungen der Lieferanten, ihre Montagestandorte in Südostasien zu diversifizieren, um die Konzentration auf ein einzelnes Land zu verringern. Tier-1-Zulieferer differenzieren sich durch die Bereitstellung validierter Referenzdesigns von Sensor zu Prozessor sowie konsolidierter Vision-ECUs, was die OEM-Integrationszyklen für Multikamera-ADAS- und Fahrer-/Insassenüberwachungseinsätze verkürzt.
Wettbewerbslandschaft
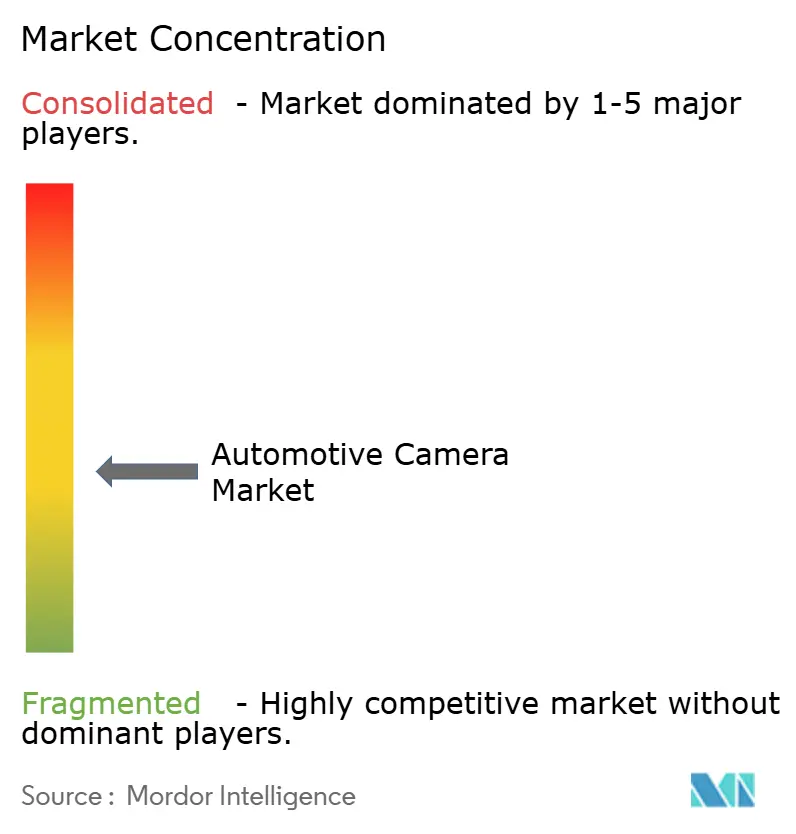
Der Markt für Automobilkameras weist eine mäßig fragmentierte Struktur auf, in der kein einzelner Anbieter einen signifikanten Umsatzanteil hält. Große Tier-1-Zulieferer wie Bosch, Continental und Valeo nutzen tiefe OEM-Integrationen, während Halbleiterspezialisten wie onsemi und OMNIVISION durch differenzierte Sensorangebote in der Wertschöpfungskette aufsteigen. Die kamerazentrierten Wahrnehmungs-Stacks von Mobileye verwischen die Grenzen zwischen Hardware und Software und veranlassen etablierte Unternehmen, Allianzen zu bilden: Volkswagen ging 2025 eine Partnerschaft mit Valeo und Mobileye ein, um die Automatisierung der Stufe 2+ zu verbessern. Strategische Schritte zeigen eine zunehmende vertikale Integration. Der Kauf des Automotive-Ethernet-Geschäfts von Marvell durch Infineon für 2,5 Milliarden USD bereitet das Unternehmen darauf vor, vollständige "Sensor-to-Cloud"-Daten-Pipelines zu liefern. Die geplante Übernahme von VOXX durch Gentex erweitert seine Spiegel- und Kameramodule auf die Unterhaltungselektronik für die Hebelwirkung im Aftermarket. Kostendruck trieb Zulieferer dazu, Referenzdesigns zu standardisieren, die von der Einstiegs- bis zur Luxusklasse skalieren und Optiken sowie PCB-Layouts wiederverwenden. Aufstrebende Disruptoren nutzen die KI-Differenzierung. Helm.ai demonstrierte eine auf generativer KI basierende Simulation, die die Validierungszeit drastisch verkürzt und für OEMs attraktiv ist, die softwaredefinierte Fahrzeuge verfolgen. Universitäten und Startups erforschen neuromorphe Bildsensoren und versprechen eine um Größenordnungen geringere Stromaufnahme, was für vollelektrische Architekturen entscheidend ist. Da traditionelle Hardware zur Massenware wird, verlagert sich die Wertschöpfung auf Wahrnehmungssoftware und Datendienste und definiert so die Rivalitätslinien im Markt für Automobilkameras neu.
Branchenführer für Automobilkameras
-
Garmin Ltd
-
Continental AG
-
Panasonic Corporation
-
Magna International Inc.
-
Bosch Mobility Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrzeugkameras
- Robert Bosch GmbH
- Continental AG
- Magna International Inc.
- Valeo SA
- ZF Friedrichshafen AG
- Gentex Corporation
- Autoliv Inc.
- Hella GmbH & Co KGaA
- Panasonic Corp.
- Garmin Ltd
- Denso Corp.
- Mobileye N.V.
- Aptiv PLC
- onsemi (Semiconductor Components Industries LLC)
- Ambarella Inc.
- Mitsubishi Electric Corp.
- Hyundai Mobis

Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Innenraumsensorik ist ein klarer Weißraum für höherwertige Kamerainhalte pro Fahrzeug. Die ab dem 7. Juli 2026 geltenden EU-GSR-II-Anforderungen für Funktionen wie die Fahrerablenkungswarnung erweitern den praktischen Bedarf an Infrarot-Innenraumkameras und drängen OEMs außerdem dazu, datenschutzbewusste und cybersicherheitskonforme Architekturen (DSGVO, ISO/SAE 21434) zu spezifizieren. Dies unterstützt die Nachfrage nach integrierten DMS/OMS-Stacks (Sensor, Beleuchtung, Optik und eingebettete KI), die die Datenspeicherung minimieren und OTA-verwaltete Funktionsupdates in softwaredefinierten Fahrzeugprogrammen ermöglichen.
Lokalisierung und Kapazitätserweiterungen stellen ebenfalls eine sichtbare Chance dar, da OEMs und Tier-1-Zulieferer ihre Lieferketten neu ausbalancieren, während sie Multikamera-ADAS skalieren. Beispiele hierfür sind Visteons 10-Millionen-USD-Erweiterung in Chennai (Juni 2025) zur Fertigung hochauflösender Kamerasysteme sowie die angekündigte 110-Millionen-USD-Erweiterung von AUMOVIO in New Braunfels, Texas (Oktober 2025), zur Stärkung der nordamerikanischen Produktion von Fahrzeugsicherheitssystemen. Auf der Produktseite erhöht die zunehmende Verbreitung höher auflösender Sensoren (insbesondere 8 MP für die Außenwahrnehmung) und von RGB-IR-Ansätzen für die Innenraumüberwachung die Nachfrage nach fortschrittlicher Optik und Kalibrierungsdiensten. Gleichzeitig verdeutlicht dies Engpässe wie spezialisierte Linsenmaterialien und die Reibung bei der Neuqualifizierung, wenn Sensoren oder Verarbeitungsplattformen mitten im Programm gewechselt werden.
Recent Industry Developments in Markt für Fahrzeugkameras
- Mai 2026: Magna International gab bekannt, dass ihm ein Programm für Fahrer- und Insassenüberwachungssysteme (DMS/OMS) mit einem europäischen OEM zugesprochen wurde, unter Verwendung einer im Spiegel integrierten Kameraarchitektur. Der Zuschlag verstärkt den Trend, Innenraumsensorik in bestehende Innenraum-Formfaktoren zu integrieren, um die Integration zu vereinfachen und die Ausstattungsquoten über verschiedene Ausstattungslinien hinweg zu verbessern.
- Dezember 2025: Gentex unterzeichnete eine Vereinbarung zur Übernahme von VOXX International und erweiterte damit seine Reichweite über OEM- und Aftermarket-Kanäle für Spiegel, Elektronik und kameranahe Produkte hinweg. Der Zusammenschluss stärkt die Vertriebs- und Produktbündelungsmöglichkeiten in nachrüstungsintensiven Segmenten, in denen Installationsfreundlichkeit und Markenreichweite das Volumen beeinflussen.
- Juni 2025: Visteon begann in seiner Anlage in Chennai, Indien, im Rahmen einer 10-Millionen-USD-Erweiterung mit der Fertigung hochauflösender Kamerasysteme und Display-Hintergrundbeleuchtungseinheiten. Die Inhouse-Kameraproduktion unterstützt die Lokalisierungsanforderungen für OEM-Programme und trägt dazu bei, die Vorlaufzeiten für schnell umgesetzte ADAS-Funktionseinführungen zu verkürzen.


Markt für Fahrzeugkameras Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Automobilkameras Kameras und Kameramodule, die in Fahrzeugen installiert sind, um Bilder für die Fahrersicht, ADAS-Sensorik und Innenraumüberwachung zu erfassen, und er wird als Wert dieser in Personenkraftwagen und Nutzfahrzeugen verkauften Systeme bemessen.
Ausschlüsse: Wir schließen nicht-automobile Kameras und allgemeine Consumer-Bildgebungsprodukte aus, selbst wenn die zugrunde liegende Sensortechnologie ähnlich erscheint.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Nach Kameratyp
- Sicht (Surround/Heck/Front/Innenraum)
- Sensor- / Stereokameras
- Nach Technologie
- Digital (CMOS)
- Infrarot (NIR)
- Wärmebild (LWIR)
- Nach Anwendung
- Einparkhilfe
- Fortschrittliche Fahrerassistenzsysteme (ADAS)
- Fahrerüberwachung & Sicherheit im Innenraum
- Nach Vertriebskanal
- OEM-installiert
- Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Rest vom Nahen Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischrecherche beginnt mit dem Aufbau eines klaren Nachfragebilds für die Fahrzeugproduktion und die Einführung von Sicherheitsfunktionen, da Kameras entsprechend dem Fertigungsplan der OEMs und den Vorschriften zu Sichtbarkeit und Fahrerassistenz nachgefragt werden. Wir nutzen hauptsächlich öffentliche Reihen wie die OICA-Produktionszahlen, nationale Verkehrs- und Straßenverkehrssicherheitsbehörden, UNECE- und ähnliche Regulierungstexte sowie Zollhandelsstatistiken, in denen Kameramodule in Import- oder Exportströmen sichtbar sind.
Daneben werten wir Geschäftsberichte von Automobilherstellern, Investorenpräsentationen und seriöse Fachpresse aus dem Automobilbereich aus, um Trends bei der Funktionsausstattung wie Surround View, Rückfahrkamera und Fahrerüberwachung zu verstehen. Bei Bedarf greifen wir zudem auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Import- und Exportprüfungen auf Sendungsebene zurück, um Preis- und Volumenannahmen in realistischen Bereichen zu halten. Diese Desk-Quellen sind nicht erschöpfend, und weitere öffentliche Materialien wurden ebenfalls zur Datenerhebung, Validierung und Klärung im Verlauf der Recherche herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu bestätigen, wie Kameras über Fahrzeugprogramme hinweg spezifiziert und bepreist werden, sowie um den Einführungszeitpunkt von Funktionen im Zusammenhang mit ADAS und Einparkhilfe zu validieren. Wir sprachen mit einer Mischung aus Teilnehmern des Komponenten-Ökosystems und nachgelagerten Automobil-Stakeholdern in APAC, EMEA und Amerika, sodass regionale Regulierungs- und Modellmix-Effekte direkt in unseren Annahmen abgebildet werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 14% | APAC: 47% |
| Mid-Tier: 61% | Funktions-/Bereichsleiter: 28% | EMEA: 32% |
| Kleinere Akteure: 14% | Manager: 58% | Amerika: 21% |
Marktdimensionierung und Prognose
Die Dimensionierung basiert auf einer kombinierten Top-Down- und Bottom-Up-Logik, bei der zunächst die Fahrzeugproduktion und die Kameraausstattungsraten den Nachfragepool rekonstruieren und der Wert anschließend anhand durchschnittlicher Verkaufspreise auf Anwendungsebene abgeleitet wird. Um die Gesamtzahlen abzusichern, gleichen wir sie mit selektiven Bottom-Up-Näherungen ab, etwa stichprobenartigen Programminhalts-Prüfungen, der typischen Kameraanzahl pro Fahrzeug für wichtige Anwendungsfälle und einem Plausibilitätsabgleich gegenüber der Umsatzexposition der Lieferanten.
Zu den in das Modell einfließenden Eingaben gehören die Produktion von Leicht- und Nutzfahrzeugen nach Region, die Durchdringung von Rückfahr- und Surround-View-Systemen, die ADAS-Adoption für Sensorkameras, die Ausstattungsquoten für Innenraumüberwachung sowie die Preisentwicklung in Abhängigkeit von Auflösung, Temperaturtoleranz und Integrationskomplexität. Zeigt sich eine Datenlücke in einem kleineren Land oder bei einer Nischenanwendung, füllen wir diese anhand regionaler Analogien und passen sie anschließend an, sobald Interviews Unterschiede im Modellmix oder in der Regulierung bestätigen.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch einfache multivariate Regression zu Fahrzeugproduktion, Funktionsdurchdringung und erwarteter regulatorischer Verschärfung, und wird anschließend gegen die Erwartungen der Experten aus der Interviewbasis auf Plausibilität geprüft. Die Annahmen bleiben nachvollziehbar, sodass die CAGR und der Jahr-für-Jahr-Verlauf auf denselben kleinen Satz an Variablen zurückgeführt werden können.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation erfolgt durch Vergleich des modellierten Werts mit unabhängigen Signalen wie Veränderungen im Fahrzeugbau, Zeitplänen für Funktionsvorgaben und Import-/Exportbewegungen in wichtigen Fertigungszentren. Zeigt eine Region einen starken Sprung, der nicht zu diesen Signalen passt, werden die Annahmen erneut geprüft und Folgegespräche angestoßen, um zu klären, ob es sich um eine Preisbewegung, eine Mix-Verschiebung oder eine vorübergehende Angebotsbeschränkung handelt.
Vor der Freigabe wird das Modell schrittweise überprüft, zunächst auf Variablenebene und anschließend auf Ebene des Marktgesamtwerts, sodass große Abweichungen einfach erklärt werden können. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Regulierungsänderungen oder größeren Produktionsstörungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, um sicherzustellen, dass die neuesten öffentlichen Indikatoren in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße für Automobilkameras von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass für Automobilkameras unterschiedliche Marktgrößen veröffentlicht werden, selbst wenn der Themenname identisch erscheint. Unterschiede ergeben sich in der Regel daraus, was als Kamera gezählt wird, ob die Studie angrenzende Bildgebungshardware als Teil desselben Pools behandelt, und wie schnell Preis- und Funktionsdurchdringung aktualisiert werden.
Einige veröffentlichte Zahlen beziehen einen breiteren automobilen Bildgebungs-Stack mit ein oder wenden aggressive Durchdringungskurven für Anwendungsfälle höherer Autonomiestufen an. Im Modell von Mordor Intelligence wird der Wert nur für im Fahrzeug installierte Kameramodule und Kamerasysteme gezählt, die auf Sicht- und Sensoranwendungen ausgerichtet sind, und die Prognosen werden anhand aktueller Fahrzeugproduktion und Ausstattungsprüfungen aktualisiert, anstatt auf langfristigen Adoptionsannahmen zu beruhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,79 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 10,73 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und fasst häufig eine breitere Palette kamerafähiger Funktionen zusammen, was den Ausgangswert im Vergleich zu einer reinen Kameramodulzählung anheben kann. |
| Branchenforschungsgruppe B | 8,87 Mrd. USD (2024) | Beginnt früher und stützt sich stärker auf die Fortschreibung historischer Umsatztrends, sodass Ausstattungssprünge durch neue Sicherheitsfunktionen und regionale Regulierungszeitpunkte möglicherweise unzureichend erfasst werden. |
Die Tabelle zeigt, dass Zeitpunkt- und Umfangsentscheidungen den Großteil der Abweichung erklären, nicht Rechenfehler. Indem die gezählten Positionen an im Fahrzeug installierte Kameramodule gebunden bleiben und Ausstattung und Preisgestaltung durch Interviews gegengeprüft werden, bleibt die resultierende Schätzung auf klare Nachfragetreiber und wiederholbare Schritte rückführbar.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der aktuelle Markt für Automobilkameras?
Die Marktgröße für Automobilkameras beläuft sich im Jahr 2026 auf 9,79 Milliarden USD und wird voraussichtlich bis 2031 15,31 Milliarden USD erreichen.
Welches Segment wächst am schnellsten?
Fahrerüberwachungs- und Innenraumsicherheitssysteme sind die am schnellsten wachsende Anwendung und expandieren im Zeitraum 2026-2031 mit einer CAGR von 15,62 %.
Wie viele Kameras wird ein durchschnittliches Fahrzeug bis 2031 haben?
Branchenprognosen von Sony deuten darauf hin, dass der Durchschnitt bis zum Geschäftsjahr 2027-2028 auf etwa 12 Kameras pro Fahrzeug steigen wird, gegenüber 8 im Jahr 2025.
Welche Vorschriften sind am einflussreichsten?
Die Allgemeine Sicherheitsverordnung II der EU, die AEB-Vorgabe (Automatic Emergency Braking) in den USA und Chinas NCAP-Überarbeitungen von 2024 treiben zusammen den Großteil der neuen Kameraausstattungsanforderungen voran.
Warum gewinnen Wärmebildkameras an Zugkraft?
Thermische LWIR-Einheiten können Fußgänger bei Dunkelheit und widrigem Wetter erkennen und helfen OEMs, strenge AEB-Leistungsziele bei Nacht zu erreichen.
Ist der Aftermarket eine bedeutende Chance?
Ja. Obwohl er heute nur 13,10 % des Umsatzes ausmacht, wächst der Aftermarket-Kanal mit einer CAGR von 14,95 %, da ältere Fahrzeuge mit Dashcams und 360-Grad-Kits nachgerüstet werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

