
Marktgröße und Marktanteil für Kraftfahrzeug-Kraftstoffeinspritzpumpen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 10.68 Milliarden US-Dollar |
| Marktgröße (2031) | 12.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kraftfahrzeug-Kraftstoffeinspritzpumpen von Mordor Intelligence
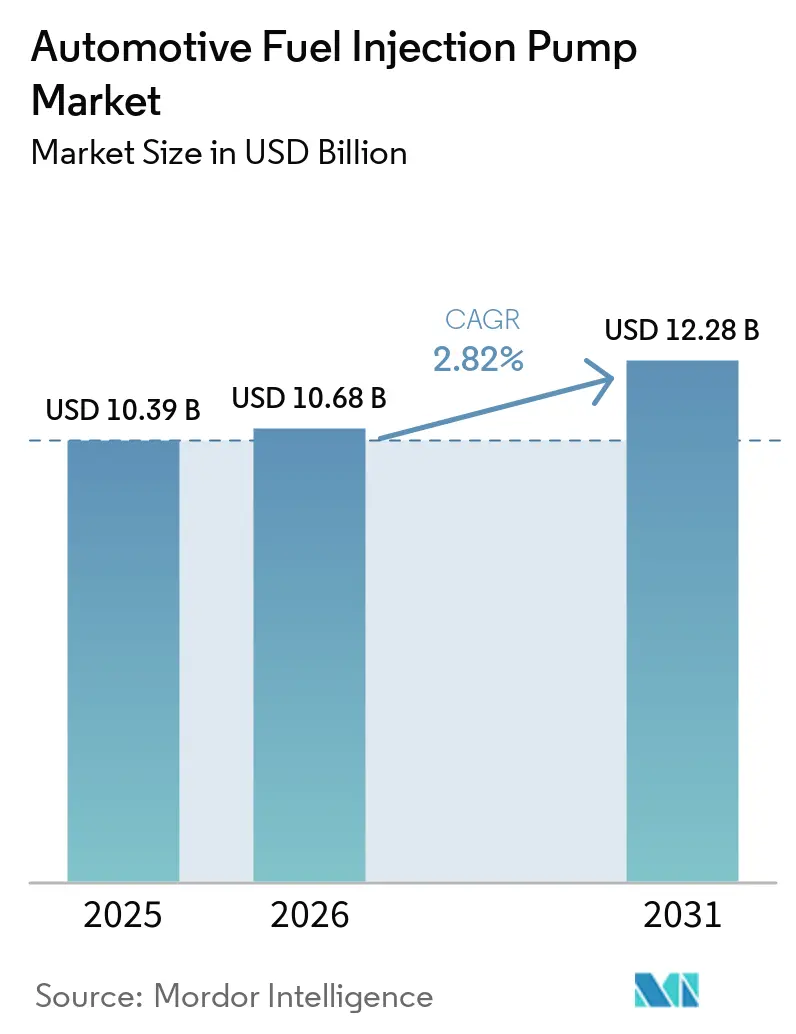
Der Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie wurde im Jahr 2025 auf 10,39 Milliarden USD geschätzt und soll von 10,68 Milliarden USD im Jahr 2026 auf 12,28 Milliarden USD bis 2031 wachsen, was einer CAGR von 2,82 % zwischen 2026 und 2031 entspricht. Anhaltender gesetzgeberischer Druck auf Auspuffemissionen, die Erholung von Hybrid-Antriebssträngen und die Notwendigkeit einer präzisen Steuerung der Realfahrtemissionen halten die Lieferkette für Verbrennungsmotoren relevant, auch wenn die Stückzahlen von Elektrofahrzeugen zunehmen. Euro 7, China VI-B und Indiens bevorstehendes Bharat Stage VII verschärfen gemeinsam die Obergrenzen für Partikelanzahl[1] Himanshu Arora, Bharat Stage 7 (BS7): Alles, was Sie im Detail wissen müssen,
GoMechanic, gomechanic. in und verlängern die Garantieverpflichtungen, was die OEM-Beschaffung in Richtung langlebiger Hochdruck-Common-Rail- und Benzin-Direkteinspritzungslösungen lenkt. Gleichzeitig erfordern die Hybridstrategien der OEMs Pumpen, die häufige Start-Stopp-Zyklen standhalten, ohne die Raildruckstabilität zu beeinträchtigen. Die Wettbewerbslandschaft ist mäßig konzentriert, wobei fünf globale Zulieferer die Vergabe von Neufahrzeugaufträgen dominieren, während zahlreiche regionale Marken im Ersatzteilkanal florieren.
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp erfasste die Common-Rail-Kraftstoffeinspritzpumpe im Jahr 2025 einen Marktanteil von 57,33 % am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie, während dasselbe Segment bis 2031 die schnellste CAGR von 3,91 % verzeichnen soll.
- Nach Drucktyp entfielen im Jahr 2025 66,11 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie auf Hochdruckpumpen, und diese Kategorie soll bis 2031 ebenfalls die höchste CAGR von 3,81 % verzeichnen.
- Nach Anwendung hielten Direkteinspritzsysteme im Jahr 2025 einen Marktanteil von 71,33 % am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie und wachsen mit der schnellsten CAGR von 4,76 % bis 2031.
- Nach Kraftstofftyp führte Diesel im Jahr 2025 mit einem Marktanteil von 56,13 %, während Benzinvarianten bis 2031 voraussichtlich mit einer CAGR von 3,41 % wachsen werden.
- Nach Fahrzeugtyp entfielen im Jahr 2025 60,84 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie auf Personenkraftwagen, die bis 2031 voraussichtlich mit einer führenden CAGR von 3,19 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 73,15 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie auf OEM-Linien, während der Aftermarket bis 2031 die höchste CAGR von 3,31 % verzeichnen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 46,25 % am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie und soll bis 2031 mit der schnellsten Rate von 3,22 % weiter wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale Emissionsvorschriften | +0.8% | EU, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende GDI-Personenkraftwagenproduktion | +0.6% | Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach verkleinerten Turbomotoren | +0.5% | Europa, Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach elektrifizierten Pumpen für Hybridfahrzeuge | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| F&E für wasserstofftaugliche Hochdruckpumpen | +0.3% | Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte prädiktive Wartung von Flotten | +0.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale Emissionsvorschriften
Euro 7 trat 2025 in Kraft und fügt Realfahremissionsprüfungen hinzu, die einen konsistenten Raildruck über Höhen- und Temperaturbereiche hinweg erfordern. China VI-B, ab 2026 vollständig durchgesetzt, spiegelt diese Anforderungen wider und verlangt einen Haltbarkeitsnachweis von über 30.000 km für Fahrzeuge mit Verbrennungsmotor[2]Mark Rainford, China schreibt längere Testzeiträume für neue Fahrzeuge vor,
Inside China Auto, insidechinaauto.com. Indiens Bharat Stage VII-Rahmenwerk, das für 2027 geplant ist, wird sich an den Klauseln zu Ammoniak-Schlupf und Onboard-Überwachung orientieren. Zusammen zwingen die drei Regionen die Zulieferer, fortschrittliche Materialien und engere Bearbeitungstoleranzen einzusetzen. Zertifizierungsaudits betonen zunehmend reale Daten gegenüber Laborprototypen und belohnen Anbieter, die Hardware mit Selbstdiagnose integrieren.
Steigende GDI-Personenkraftwagenproduktion in Asien
China strebt bis 2030 eine Obergrenze für den durchschnittlichen Kraftstoffverbrauch von Unternehmen von 3,3 l/100 km an, und die Provinzregulatoren fördern die Flex-Fuel-Kompatibilität, wodurch die GDI-Durchdringung steigt [3]China wird 2026 strengere Kraftstoffeffizienzstandards für Fahrzeuge durchsetzen,
www.gov.cn, English.www.gov.cn. Indische Personenkraftwagenhersteller schwenken ebenfalls auf GDI um, um BS-VII zu erfüllen. Lokale Tier-1-Zulieferer bauen Kapazitäten aus und führen ethanolkompatible Dichtungen ein, während multinationale Zulieferer modulare Designs betonen, um Kosten und Compliance in Einklang zu bringen. Der Trend beschleunigt die Plattformhomogenisierung und ermöglicht Skaleneffekte bei Mittelklassemodellen.
Nachfrage nach verkleinerten Turbomotoren
Kleinere Hubraumvolumina kombiniert mit hoher Aufladung bleibt der schnellste Weg für Automobilhersteller, Effizienzvorschriften zu erfüllen, ohne die Fahrbarkeit zu beeinträchtigen. Da Turboloch und transiente Lastspitzen die Kraftstoffversorgung belasten, müssen Pumpen eine Impuls-zu-Impuls-Genauigkeit bei schnellen Druckschwankungen aufrechterhalten. Zulieferer reagieren mit beschichteten Kolben und Nockenprofilen mit geringer Massenträgheit. In gewerblichen Flotten kombinieren Hochdruck-Common-Rail-Systeme Turboaufladung mit Abgasrückführung, um künftige NOx-Grenzwerte zu erreichen, und machen mechanische Pumpen unverzichtbar.
Nachfrage nach elektrifizierten Pumpen für Hybridfahrzeuge
Toyotas Camry Hybrid 2026 erreicht 5,0 Liter auf 100 Kilometer, indem er in Batterie-Unterstützungsphasen eine Niedrigdurchfluss-Dosierung einsetzt und damit beweist, dass präzise gesteuerte, elektronisch angetriebene Pumpen parasitäre Verluste reduzieren können, ohne die Ansprechempfindlichkeit zu beeinträchtigen. Zulieferer passen sich an, indem sie bürstenlose Gleichstrommotoren und intelligente Steuergeräte integrieren, die mit Batteriemanagementsystemen synchronisiert werden und einen stabilen Raildruck nach längeren Leerlaufphasen gewährleisten. Mikuni hat öffentlich erklärt, dass mehr als 70 % seines Umsatzziels für 2030 aus elektrifizierten Antriebsstrangkomponenten stammen werden, was einen strategischen Schwenk von herkömmlichen mechanischen Pumpen hin zu kompakten, softwaredefinierten Einheiten unterstreicht. Diese Entwicklungen verdeutlichen die Bedeutung der Zusammenarbeit zwischen Ingenieuren für Automobilpumpen und Hybrid-System-Architekten, um sicherzustellen, dass die Kraftstoffversorgung mit der Rekuperationsbremsung und dem motorlosen Ausrollen abgestimmt ist.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Durchdringung von Elektrofahrzeugen | –2.8% | Europa, China, Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und Komplexität von Hochdruckpumpen | –0.6% | Global | Mittelfristig (2–4 Jahre) |
| Risiken in der Lieferkette für Präzisionsbauteile | –0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Pumpentechnikern | –0.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Durchdringung von Elektrofahrzeugen
Reine Batterieelektromodelle verkaufen sich in mehreren europäischen Mitgliedstaaten inzwischen besser als Dieselfahrzeuge, und nordamerikanische OEMs weisen den Großteil der künftigen Investitionsausgaben elektrifizierten Plattformen zu. Diese Verschiebung reduziert die inkrementellen Entwicklungsbudgets für Verbrennungsmotoren und komprimiert die Pumpenvolumina im Pkw-Segment. Zulieferer spüren den Druck und reagieren mit der Veräußerung von Altanlagen, der Verfolgung wasserstofftauglicher Programme oder der Erweiterung von Aftermarket-Linien, die alternde Fahrzeugflotten unterstützen. Für viele traditionelle Zulieferer ist der Übergang weniger eine Wahl als vielmehr eine Frage des Überlebens.
Hohe Kosten und Komplexität von Hochdruckpumpen
Raildrücke von über 2.500 bar erfordern präzise Toleranzen, Vakuumofen-Metallurgie und strenge Durchflussprüfungen am Bandende. Diese Anforderungen erhöhen die Stückpreise und erhöhen die Eintrittsbarrieren für neue Marktteilnehmer. Kleinere Hersteller stehen vor echten Herausforderungen bei der Werkzeugamortisation und Ausschussverlusten, was Hochdruckdesigns auf eine kleine Gruppe von Tier-1-Spezialisten beschränkt. Der Einstieg in diesen Bereich ist nicht einfach, da das erforderliche Kapital und das erforderliche Fachwissen erheblich sind. OEMs, die sich dieser Dynamik bewusst sind, gleichen Kostenaufschläge aus, indem sie Garantien auf Systemebene und strengere Feldausfallmetriken aushandeln, was die Zuliefermargen weiter komprimiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Kraftstoffeinspritzpumpen in der Automobilindustrie
Nach Pumpentyp:
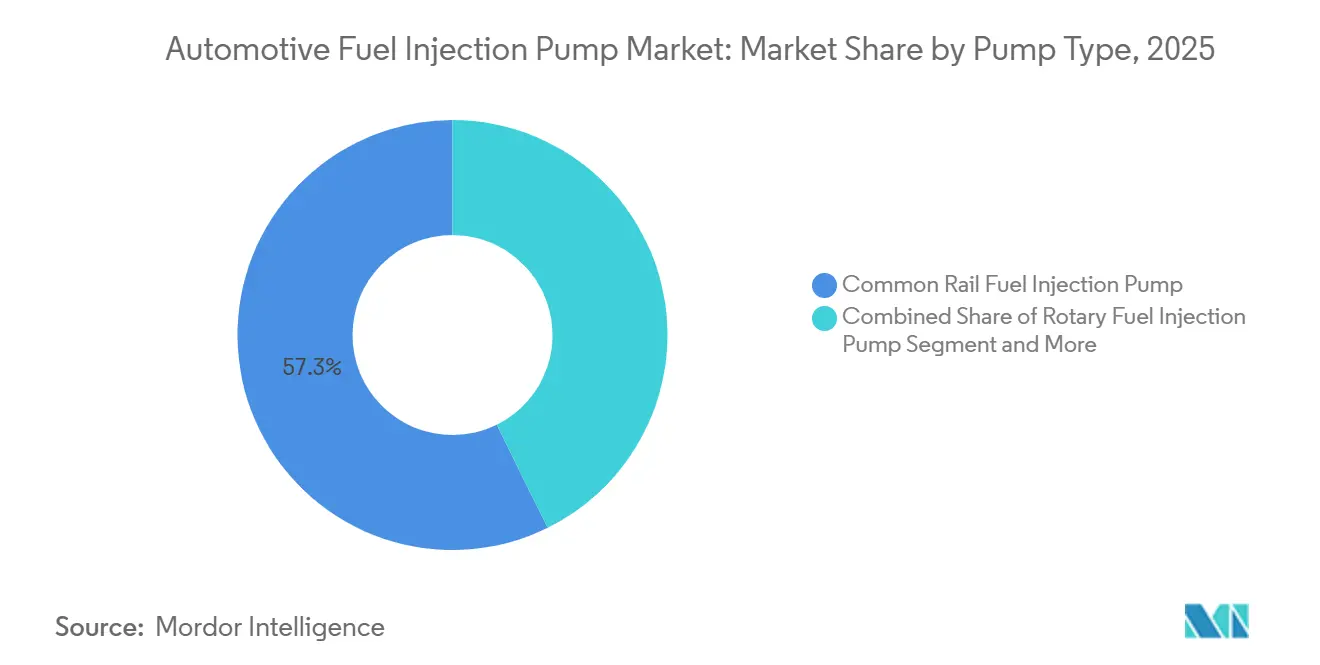
Common-Rail-Dominanz verankert das WachstumCommon-Rail-Kraftstoffeinspritzpumpen erfassten im Jahr 2025 57,33 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie. Ihr entkoppeltes Druckdesign ermöglicht es Ingenieuren, mehrere Einspritzereignisse auf eine Weise abzustimmen, mit der Rotations- und Zylinderformate nur schwer mithalten können. OEM-Kalibrierungsteams schätzen diese Flexibilität bei der Navigation durch immer strengere Emissionsdateien und Hybridzyklen. Die Architektur eignet sich auch für modulare Software-Updates, die die Hardware lebensfähig halten, wenn sich Verbrennungsstrategien weiterentwickeln. Zulieferer bündeln daher Common-Rail-Hardware mit fortschrittlicher Analytik und verstärken so einen Lock-in-Effekt rund um diese Plattform.
Dasselbe Teilsegment soll im Betrachtungszeitraum die schnellste CAGR von 3,91 % verzeichnen. Kontinuierliche Materialverbesserungen, intelligentere Magnetventile und engere Bearbeitungstoleranzen untermauern diese Wachstumsprognose. Neue Marktteilnehmer neigen dazu, Basispatente zu lizenzieren, anstatt konkurrierende Designs von Grund auf neu zu entwickeln, was den direkten Wettbewerb reduziert und die Margen stabil hält. Flotten, die auf synthetische Dieselmischungen umsteigen, finden Common-Rail-Pumpen auch einfacher unter Haltbarkeitsaudits zu zertifizieren. Zusammengenommen festigen diese Faktoren die Technologie als Standardwahl für künftige Verbrennungsmotorprogramme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Drucktyp:
Hochdrucksysteme erschließen PremiumsegmenteHochdruckpumpen entfielen im Jahr 2025 auf 66,11 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie. Ihre Fähigkeit zur feinen Kraftstoffzerstäubung macht sie für die Steuerung der Partikelanzahl unverzichtbar. Automobilhersteller integrieren sie mit Regelkreissensoren, sodass der Rail sofort auf Höhe, Temperatur und Lasttransienten reagiert. Entwicklungspartner konzentrieren sich auf Dichtungschemie und Wellenbeschichtungen, die die Lebensdauer verlängern, ohne Volumen hinzuzufügen. Da sich die Vorschriften ausbreiten, ist das Hochdruckformat zum Synonym für saubere Verbrennung in Personen- und Nutzfahrzeugplattformen geworden.
Diese Kategorie soll ebenfalls die schnellste CAGR von 3,81 % liefern. Das Wachstum hängt von der Entwicklung hin zu Benzin-Direkteinspritzung und kohlenstoffarmen Dieselsubstituten ab, die beide eine höhere Sprühenergie erfordern. Gemeinsame F&E-Projekte zwischen Pumpenherstellern und Stahllieferanten zielen darauf ab, das Kerngewicht zu reduzieren und gleichzeitig die Druckstabilität zu halten – eine Kombination, die die Fahrzeugeignung erweitert. Hybridfahrzeuge verstärken die Nachfrage weiter, da häufige Neustarts von der sofortigen Druckbereitschaft profitieren, die Hochdrucksysteme bieten. Folglich sind die Investitionspipelines stark auf diese Druckklasse ausgerichtet.
Nach Anwendung:
Direkteinspritzsysteme führen den Effizienzschub anDirekteinspritzplattformen entfielen im Jahr 2025 auf 71,33 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie. Ingenieure bevorzugen die Zylindereinspritzung, da sie den thermischen Wirkungsgrad verbessert und geschichtete Ladungsmodi ermöglicht. Dieselbe Eigenschaft hilft Flotten, den Kraftstoffverbrauch während städtischer Betriebszyklen ohne Hardware-Nachrüstungen zu senken. Zulieferer liefern Pumpen nun als Teil von schlüsselfertigen Kits, die passende Sensoren und Steuerungen umfassen, was die linienseitige Installation vereinfacht. Die daraus resultierenden Zeiteinsparungen kommen bei Vertragsherstellern unter Kostensenkungsdruck gut an.
Direkteinspritzung verzeichnet auch die stärkste CAGR von 4,76 % über alle Anwendungen hinweg. Die Expansion wird durch immer strengere Flotteneffizienz-Durchschnittsziele angetrieben, die wenig Spielraum für Mehrpunktsysteme lassen. Pumpenhersteller nutzen Software-Updates, die das Impulstiming verfeinern, anstatt mechanische Layouts zu ändern, und verlängern so die Nutzungsdauer für Automobilhersteller. Aftermarket-Spezialisten sehen einen parallelen Rückenwind, da Früh-GDI-Fahrzeuge aus der Garantie fallen und die Ersatznachfrage steigt. Insgesamt festigt der doppelte Sog des Segments aus OEM- und Servicekanälen seine Wachstumsprämie.
Nach Kraftstofftyp:
Benzin gewinnt an Bedeutung, während Diesel reiftDieselpumpen hielten im Jahr 2025 56,13 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie und spiegeln damit ihre anhaltende Dominanz im Fracht- und Schwerlastsektor wider. Flottenoperatoren verlassen sich auf das Drehmomentprofil von Diesel für Langstreckenlasten, was die Basisnachfrage stabil hält. Zulieferer sehen sich jedoch mit verschärften Abgasvorschriften konfrontiert, die die Hardware in Richtung höherer Präzision und besserer Selbstdiagnose drängen. Progressive Regionen testen auch erneuerbare Dieselmischungen, was Validierungsschleifen erzwingt, aber letztendlich die Pumpenlebensdauer unterstützt. Vor diesem Hintergrund bleibt das Dieselsegment der Anker, der breitere Produktportfolios finanziert.
Benzinpumpen hingegen sollen mit einer CAGR von 3,41 % wachsen, der schnellsten in dieser Gruppe. Personenkraftwagenhersteller schwenken auf Benzin-Direkteinspritzungslayouts um, die gut zu Turbo-Downsizing-Strategien passen. Pumpendesigner konzentrieren sich auf ethanolbeständige Dichtungen und kompakte Gehäuse, die für kleinere Motorräume geeignet sind. Marketingteams betonen den leisen Betrieb und das schnelle Ansaugen, um sich von Standardangeboten abzuheben. Diese Eigenschaften kommen bei Verbrauchern an, die ein verfeinertes Fahrerlebnis suchen, und geben dem Benzinteilsegment eine klare Aufwärtsentwicklung.
Nach Fahrzeugtyp:
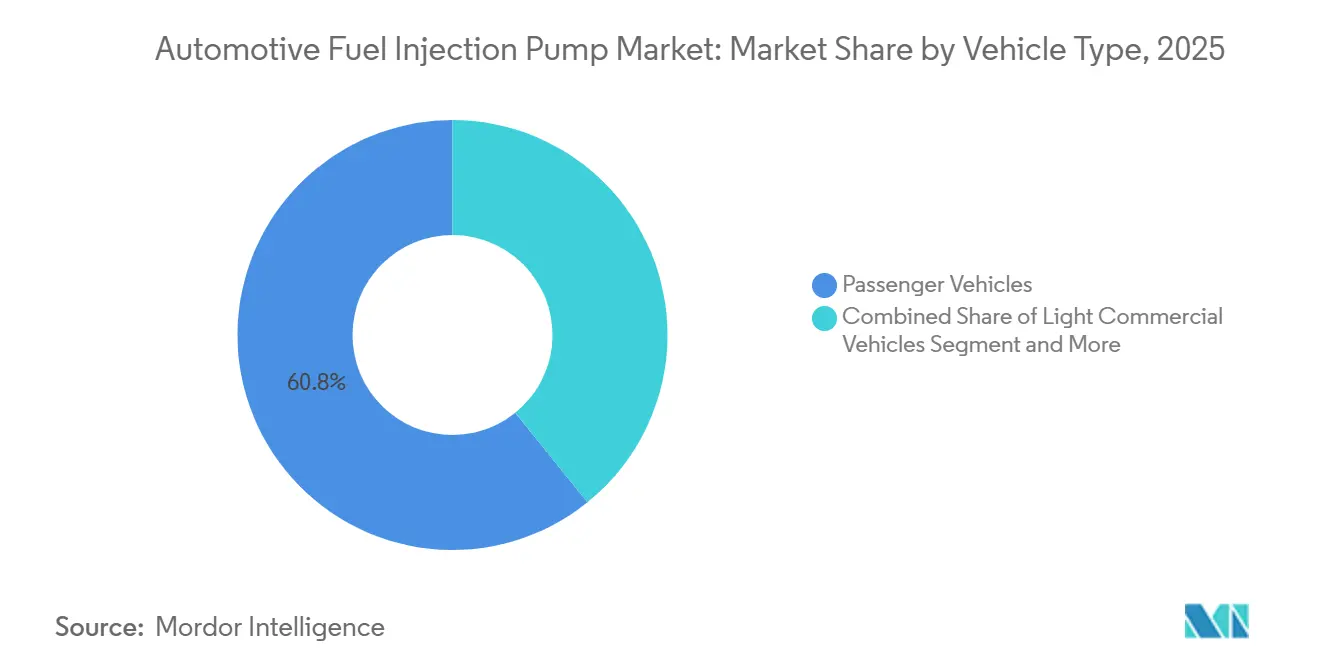
Personenfahrzeuge sichern die KernnachfragePersonenkraftwagen entfielen im Jahr 2025 auf 60,84 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie und unterstreichen damit ihre zentrale Rolle bei der Gestaltung von Design-Roadmaps. Hybridlayouts in Limousinen und Crossovern halten Verbrennungskomponenten relevant, auch wenn die Elektroakzeptanz steigt. Die Pumpenintegration muss Platz, Geräusch und Start-Stopp-Haltbarkeit in Einklang bringen, was Anbieter dazu veranlasst, Gehäuse zu miniaturisieren und die Steuerungslogik zu verfeinern. Automobilhersteller schätzen auch Pumpen, die Over-the-Air aktualisiert werden können, was Kalibrierungsanpassungen ohne Werkstattbesuche ermöglicht. Diese weichen Vorteile stärken den Skalenvorteil des Personenkraftwagenssegments.
Dieselbe Kategorie soll über den Betrachtungszeitraum eine führende CAGR von 3,19 % verzeichnen. Das Wachstum beruht auf einer starken Nachfrage nach kompakten SUVs und Plug-in-Hybriden, die beide noch Kraftstoffsysteme für erweiterte Reichweite benötigen. Zulieferer nutzen modulare Werkzeuge, sodass eine einzige Kernarchitektur mehrere Namensplatten umfasst und die Stückkosten senkt. Ride-Hailing-Flotten verlängern die Fahrzeuglebensdauer und schaffen einen sekundären Auftrieb für Ersatzpumpen, die für den Hochzyklus-Betrieb ausgelegt sind. Zusammen halten diese Einflüsse Personenfahrzeuge an der Spitze der Marktexpansion.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Linien dominieren, Aftermarket beschleunigt sichOEM-Versorgungswege hielten im Jahr 2025 73,15 % des Marktanteils am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie und spiegeln die Präferenz der Automobilhersteller für gebündelte Pumpen- und Steuerungsmodule wider, die auf der Hauptmontagelinie installiert werden. Enge technische Zusammenarbeit stellt sicher, dass die Komponententoleranzen von Anfang an mit der Motormanagement-Software übereinstimmen. Langfristige Vereinbarungen sichern Volumina und geben Tier-1-Anbietern vorhersehbare Cashflows. Diese Verträge umfassen häufig gemeinsame Garantiepools, die eine kontinuierliche Qualitätsverbesserung anreizen. Der Nettoeffekt ist eine hohe Eintrittsbarriere für Neueinsteiger, die auf die Werksausstattung abzielen.
Dennoch soll der Aftermarket die höchste CAGR von 3,31 % verzeichnen. Das steigende Durchschnittsalter der Fahrzeuge veranlasst Eigentümer zur Reparatur statt zum Austausch und erhöht die Nachfrage nach eigenständigen Pumpen. Unabhängige Werkstätten bevorzugen Marken, die klare Installationsanleitungen und robuste technische Hotlines bieten, und machen die Wartungsfreundlichkeit zu einem Verkaufsargument. E-Commerce-Plattformen erweitern die geografische Reichweite und ermöglichen es Nischenanbietern, ländliche Märkte zu erschließen, die stationäre Kanäle übersehen. Da digitale Bestellungen und Apps für vorausschauende Wartung reifen, sieht die Wachstumskurve des Aftermarkts fest nach oben aus.
Geografische Analyse
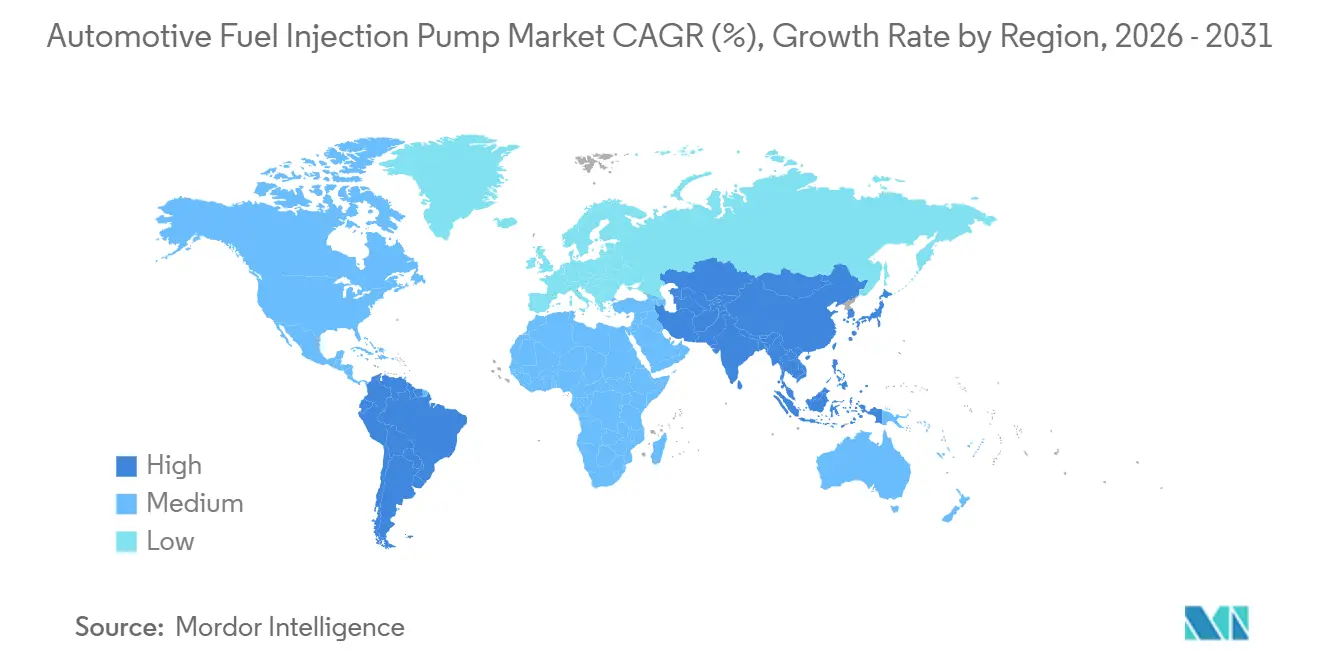
Asien-Pazifik entfiel im Jahr 2025 auf 46,25 % des Umsatzes am Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie und soll diesen Vorsprung mit einer CAGR von 3,22 % ausbauen. Chinas VI-B-Durchsetzung schreibt eine Haltbarkeit von über 30.000 km und niedrige Partikelzahlen für Fahrzeuge mit Verbrennungsmotor vor, was lokale OEMs dazu veranlasst, Hochdruck-Common-Rail-Aufträge an inländische und Joint-Venture-Zulieferer zu vergeben. Indiens Bharat Stage VII-Fahrplan bestätigt ähnliche Schwellenwerte und Echtzeit-Ammoniak-Schlupf-Überwachung. Die japanische Hybriddominanz sorgt für stetige Auftragsbücher für präzise Niedrigdurchfluss-Benzinpumpen und puffert die Region vor kurzfristiger EV-Kannibalisierung.
Europa navigiert den doppelten Druck der Einführung von Euro 7 und der beschleunigten Einführung von Batterieelektrofahrzeugen. Während die Pkw-Dieselvolumina zurückgehen, verlassen sich Premiumhersteller weiterhin auf Hochdruck-Kraftstoffsysteme für reichweitenverlängerte Hybride und leistungsstarke Benzinmodelle. Zuliefererwerke in Deutschland, Frankreich und der Tschechischen Republik kalibrieren Linien neu, um Verbrennungs- und Elektroantrieb-Unterbaugruppen zu jonglieren und die Kapazitätsauslastung stabil zu halten. Wasserstoffbus-Prototypen, die im Rahmen des Europäischen Green Deal finanziert werden, schaffen eine neue Nische für Pumpenspezialisten, die eine Anpassung der Dichtungsmaterialien an trockene Kraftstoffe erfordern.
Nordamerika balanciert staatliche Null-Emissions-Mandate mit der Markttreue zu großen Pickups und SUVs. Vollhybrid-Trucks und Ethanol-Flex-Modelle erhalten die Pumpennachfrage aufrecht, auch wenn Küstenstaaten strengere Verkaufsziele für Fahrzeuge ohne Auspuffemissionen vorantreiben. Regionale Tier-2-Zulieferer in Mexiko diversifizieren sich in Richtung Aftermarket-Exporte und gleichen niedrigere OEM-Abrufe aus. Die Vereinigten Staaten fungieren auch als Testfeld für erneuerbaren Diesel im Langstreckengüterverkehr und geben Hochdruck-Dieselpumpen eine mehrjährige Laufzeit.

Wettbewerbslandschaft
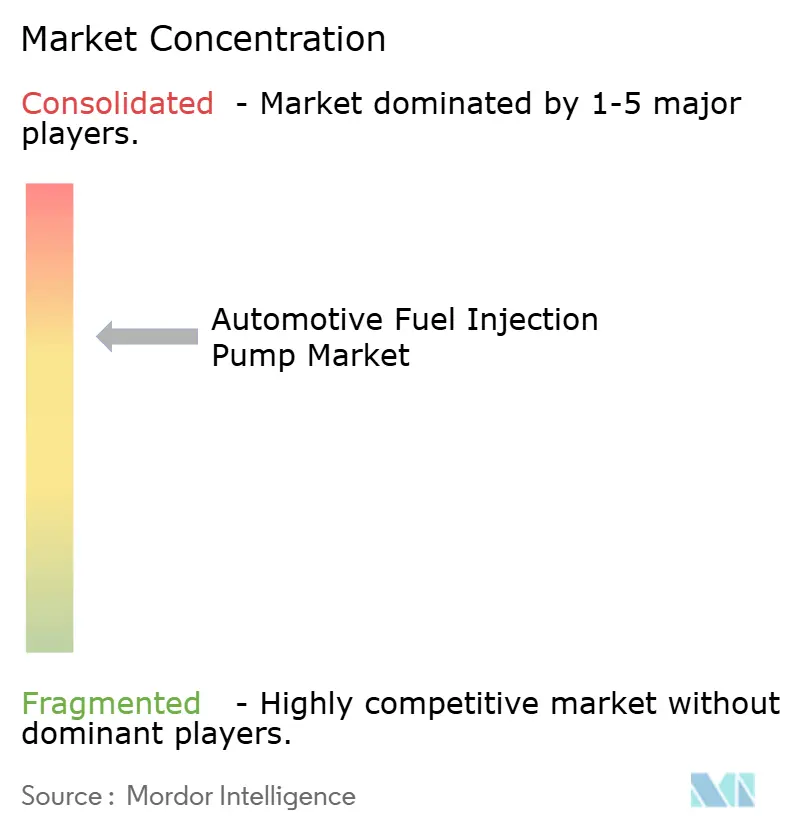
Der Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie weist eine moderate Konzentration auf: Bosch, Denso, Continental, BorgWarner-Abspaltung PHINIA und Hitachi Astemo kontrollieren den Großteil der Nominierungen für neue Modelle. PHINIAs Übernahme eines schwedischen Zündungsspezialisten, Swedish Electromagnet Invest AB (SEM), im Jahr 2025 stärkt sein Wasserstoff- und Erdgasportfolio und positioniert es für Flottenversuche in Europa und Asien. Denso nutzt Smart-Factory-Einführungen, die die Pumpenmontage mit Edge-Cloud-Analytik verbinden, um Vorlaufzeiten zu verkürzen und Qualitätsdriften in Echtzeit zu erkennen.
Hitachi Astemo, jetzt mehrheitlich im Besitz von Honda, entwickelt gemeinsam integrierte Pumpen-ECU-Suiten, die Betriebszyklen in Hybrid-Limousinen optimieren. Continental erweitert sein Aftermarket-Sortiment, um unabhängigen Werkstätten Kompatibilität auf Händlerniveau zu bieten und seinen Kanalanteil zu festigen. Unterdessen verfeinern chinesische Marken, die durch lokale Finanzierung unterstützt werden, die automatisierte Getriebemontage für Common-Rail-Einheiten und verringern die Kosten- und Technologielücken zu globalen Wettbewerbern.
Nischeninnovatoren konzentrieren sich auf alternative Kraftstoffe. Ein europäischer Zulieferer entwickelte Niederdruck-Methanolpumpen, die Offroad-Maschinen in Häfen und Minen versorgen, mit dem Ziel, die Kohlenstoffintensität zu senken. Ein US-amerikanisches Start-up testet bürstenlose Gleichstrom-Mikropumpen für Reichweitenverlängerungs-Drohnen und eVTOLs und deutet auf eine branchenübergreifende Diversifizierung hin. Insgesamt unterstreichen diese Schritte eine Landschaft, in der etablierte Anbieter ihre Skalenvorteile festigen, während Herausforderer Nischenecken erschließen.
Marktführer der Branche für Kraftfahrzeug-Kraftstoffeinspritzpumpen
Robert Bosch GmbH
Denso Corporation
Continental AG
BorgWarner Inc. (Phinia Inc.)
Hitachi Astemo Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie
- Robert Bosch GmbH
- Denso Corporation
- Continental AG
- Hitachi Astemo Ltd.
- Aisin Corporation
- Stanadyne LLC
- Cummins Inc.
- Woodward Inc.
- Weifu Group
- BorgWarner Inc. (Phinia Inc.)
- Magna International Inc.
- Mikuni Corporation
- SHW AG
- Marelli Holdings

Aktuelle Branchenentwicklungen im Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie
- Mai 2026: Standard Motor Products, Inc. erweiterte sein Standard-Benzin-Kraftstoffeinspritzungsprogramm um mehr als 1.100 völlig neue GDI-, MFI- und TBI-Einspritzventile, Pumpen, Sensoren, Regler und Servicekits.
- April 2026: Renault entwickelte einen neuen 1,2-Liter-Turbobenzinmotor für den Bridger. Der Motor verfügt über ein vereinfachtes Mehrpunkt-Kraftstoffeinspritzsystem (MPFi), das für CNG-Kompatibilität ausgelegt ist und es dem Fahrzeug ermöglicht, sowohl mit Benzin als auch mit komprimiertem Erdgas zu betreiben.


Berichtsumfang des globalen Marktes für Kraftfahrzeug-Kraftstoffeinspritzpumpen
Der Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie ist nach Pumpentyp, Drucktyp, Anwendung, Kraftstofftyp, Fahrzeugtyp, Vertriebskanal und Geografie segmentiert. Nach Pumpentyp umfasst der Markt Common-Rail-Kraftstoffeinspritzpumpen, Verteiler-/Rotationspumpen, Reihenpumpen und Pumpe-Düse-Einheiten. Nach Drucktyp werden Systeme als Niederdruck- oder Hochdrucksysteme kategorisiert. Nach Anwendung ist der Markt in Direkteinspritzsysteme und Mehrpunkt-Kraftstoffeinspritzung segmentiert. Nach Kraftstofftyp umfassen die Segmente Diesel, Benzin/Kraftstoff und alternative Kraftstoffe (Biokraftstoffe/Ethanol). Nach Fahrzeugtyp umfasst er Personenkraftwagen, leichte Nutzfahrzeuge (LNF) und schwere Nutzfahrzeuge (SNF). Nach Vertriebskanal operiert der Markt über OEMs (Erstausrüster) und den Aftermarket. Nach Geografie wird der Markt in Nordamerika (USA, Kanada, Rest von Nordamerika), Südamerika (Brasilien, Argentinien, Rest von Südamerika), Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Rest von Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Rest von Asien-Pazifik) und Naher Osten und Afrika (VAE, Saudi-Arabien, Türkei, Ägypten, Südafrika, Rest von MEA) analysiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Common-Rail-Kraftstoffeinspritzpumpe |
| Rotations-Kraftstoffeinspritzpumpe |
| Zylinderpumpe |
| Außenzylinderpumpe |
| Niederdruck |
| Hochdruck |
| Direkteinspritzsystem |
| Mehrpunkt-Kraftstoffeinspritzsystem |
| Benzin |
| Diesel |
| Alternative Kraftstoffe |
| Personenfahrzeuge |
| Leichte Nutzfahrzeuge |
| Mittel- und Schwerlastkraftwagen |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Pumpentyp | Common-Rail-Kraftstoffeinspritzpumpe | |
| Rotations-Kraftstoffeinspritzpumpe | ||
| Zylinderpumpe | ||
| Außenzylinderpumpe | ||
| Nach Drucktyp | Niederdruck | |
| Hochdruck | ||
| Nach Anwendung | Direkteinspritzsystem | |
| Mehrpunkt-Kraftstoffeinspritzsystem | ||
| Nach Kraftstofftyp | Benzin | |
| Diesel | ||
| Alternative Kraftstoffe | ||
| Nach Fahrzeugtyp | Personenfahrzeuge | |
| Leichte Nutzfahrzeuge | ||
| Mittel- und Schwerlastkraftwagen | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie?
Der Markt für Kraftstoffeinspritzpumpen in der Automobilindustrie wurde im Jahr 2025 auf 10,39 Milliarden USD geschätzt und soll von 10,68 Milliarden USD im Jahr 2026 auf 12,28 Milliarden USD bis 2031 wachsen, was einer CAGR von 2,82 % zwischen 2026 und 2031 entspricht.
Welcher Pumpentyp führt den globalen Marktanteil an?
Common-Rail-Pumpen hielten im Jahr 2025 den größten Anteil von 57,33 % am weltweiten Umsatz, was ihre Eignung für neue Emissionsstandards widerspiegelt.
Welche Anwendung wächst bis 2031 am schnellsten?
Direkteinspritzsysteme sollen bis 2031 die schnellste CAGR von 4,76 % verzeichnen, unterstützt durch strengere Kraftstoffeffizienzziele in den wichtigsten Regionen.
Warum dominiert Asien-Pazifik die Nachfrage?
Chinas VI-B-Einführung, Indiens bevorstehendes Bharat Stage VII-Regelwerk und Japans Hybrid-Führungsposition vergrößern gemeinsam die regionale installierte Basis für hochpräzise Pumpen.
Seite zuletzt aktualisiert am:



