
Marktgröße und Marktanteil des Asia-Pacific-Joghurtmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 51.75 Milliarden US-Dollar |
| Marktgröße (2026) | 55.27 Milliarden US-Dollar |
| Marktgröße (2031) | 76.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.84 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asia-Pacific-Joghurtmarktes durch Mordor Intelligence
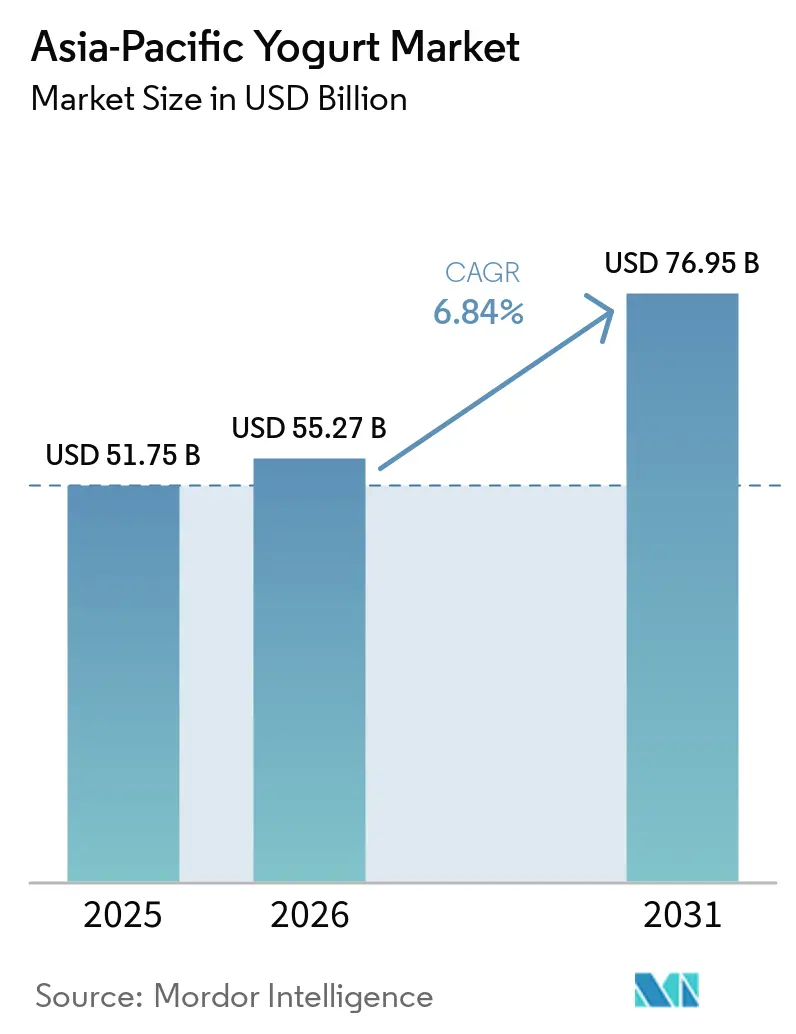
Die Größe des Asien-Pazifik-Joghurtmarkts beträgt im Jahr 2026 55,27 Milliarden USD, gegenüber 51,75 Milliarden USD im Jahr 2025, und wird bis 2031 voraussichtlich 76,95 Milliarden USD bei einem CAGR von 6,84 % erreichen. Der Asien-Pazifik-Joghurtmarkt profitiert vom Wachstum städtischer Haushalte, einem verbesserten Zugang zum modernen Einzelhandel und einem gestiegenen Interesse an Produkten, die auf die tägliche Ernährung ausgerichtet sind. Indien und China bleiben zentral für das Konsumwachstum, während Japan, Südkorea, Australien und Singapur wichtige Märkte für hochwertige Funktionsprodukte darstellen. Der Asien-Pazifik-Joghurtmarkt erweitert sich zudem über den konventionellen Milchbereich hinaus durch Trink-, laktosefreie und pflanzenbasierte Angebote, die unterschiedliche Ernährungsbedürfnisse erfüllen. Regulatorische Standards für belegte Gesundheitsaussagen in China und Japan begünstigen Unternehmen, die ihre Produktaussagen mit klinischen Nachweisen untermauern können. Einschränkungen in der Kühlkette außerhalb der großen Städte prägen weiterhin das Produktdesign, die Kanalwahl und das Gleichgewicht zwischen gekühlten und haltbaren Formaten.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Löffeljoghurt im Jahr 2025 einen Marktanteil von 58,42 % am Asien-Pazifik-Joghurtmarkt, während Trinkjoghurt bis 2031 voraussichtlich mit einem CAGR von 8,24 % wachsen wird.
- Nach Quelle hielt milchbasierter Joghurt im Jahr 2025 einen Marktanteil von 92,33 % am Asien-Pazifik-Joghurtmarkt, während nicht-milchbasierter Joghurt bis 2031 voraussichtlich mit einem CAGR von 8,79 % wachsen wird.
- Nach Geschmack hielt nicht-aromatisierter Joghurt im Jahr 2025 einen Umsatzanteil von 53,48 %, während aromatisierter Joghurt bis 2031 voraussichtlich mit einem CAGR von 9,11 % wachsen wird.
- Nach Vertriebskanal hielt Off-Trade im Jahr 2025 einen Umsatzanteil von 83,46 %, während On-Trade bis 2031 voraussichtlich mit einem CAGR von 8,54 % wachsen wird.
- Nach Geografie hielt China im Jahr 2025 einen Umsatzanteil von 46,53 %, während Indien bis 2031 voraussichtlich mit einem CAGR von 8,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Gesundheitsbewusstsein fördert Joghurt wegen Probiotika, Darmgesundheit und Immunitätsvorteilen | +2.3% | Global, mit stärkster Verbreitung in Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Steigende Laktoseintoleranz treibt die Nachfrage nach laktosearmen oder laktosefreien Joghurtvarianten an | +1.5% | China, Indien, Indonesien, Thailand und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Produktinnovationen wie aromatisierter, fettarmer, griechischer und funktioneller Joghurt | +1.4% | Städtische Zentren in China, Indien, Japan, Südkorea und Singapur | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Clean-Label- und zuckerarme Optionen | +1.0% | Hongkong, Singapur, Australien sowie städtisches China und Indien | Kurzfristig (≤ 2 Jahre) |
| Die Ausweitung pflanzenbasierter Joghurtalternativen bedient vegane und flexitarische Ernährungsweisen | +1.1% | Australien, Singapur, städtisches China und indische Metropolregionen | Langfristig (≥ 4 Jahre) |
| Der Anstieg der Beliebtheit von Trinkjoghurt bietet Komfort für den Konsum unterwegs | +0.9% | China, Indien, Indonesien, Thailand und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Gesundheitsbewusstsein für Probiotika, Darmgesundheit und Immunität
Der Asien-Pazifik-Joghurtmarkt profitiert von der Nachfrage nach Lebensmitteln, die Darmgesundheit, Verdauung und Immunität unterstützen. Ein im Jahr 2025 veröffentlichter, begutachteter Übersichtsartikel beschrieb anhaltende Innovationen bei probiotischen Verabreichungssystemen und unterstrich die Relevanz klinisch belegter Stämme in Lebensmitteln und Getränken. Die bereitgestellte Forschung zitiert Studien, in denen Joghurt mit Lactobacillus rhamnosus GG oder Bifidobacterium lactis BB-12 die glykämische Variabilität über 12 Wochen um 8–12 % reduzierte. China Mengniu Dairy erhielt im Dezember 2025 die Blauer-Hut-Zertifizierung der chinesischen SAMR für sein YoyiC Galacto-Oligosaccharides Probiotic Drink nach einem 12-jährigen Entwicklungsprogramm[1]. Solche Zulassungen ermöglichen es Marken, qualifizierende Produkte als regulierte Gesundheitslebensmittel statt als gewöhnliche Snacks zu positionieren. Der Asien-Pazifik-Joghurtmarkt begünstigt daher Unternehmen mit etablierten klinischen, regulatorischen und Qualitätskontrollfähigkeiten.
Produktinnovation bei aromatisiertem, fettarmem, griechischem und funktionellem Joghurt
Der Asien-Pazifik-Joghurtmarkt nutzt neue Rezepturen, um Konsumgelegenheiten über das Frühstück und den Heimkonsum hinaus zu schaffen. Meiji führte im März 2025 in Japan den W Skin Care Yogurt mit SC-2-Milchsäurebakterien, Kollagenpeptiden und Sphingomyelin ein, unterstützt durch klinische Studien mit 67 bzw. 94 Teilnehmern. Das Produkt wurde laut dem bereitgestellten Material zu einem Preis von 156 JPY pro 112-g-Portion angeboten. Meiji führte im Oktober 2025 außerdem einen funktionellen Joghurt zur Blutzuckerkontrolle im Rahmen des japanischen FOSHU-Rahmens ein. Die Produktentwicklung umfasst nun aromatisierte, fettarme, griechische und funktionelle Produkte, während Clean-Label- und zuckerarme Aussagen in städtischen Premiumkanälen wichtig sind. Diese Innovationen ermöglichen es dem Asien-Pazifik-Joghurtmarkt, Bedürfnisse in den Bereichen Körperpflege, gesundes Altern und Routineernährung mit gezielteren Produkten zu bedienen.
Ausweitung pflanzenbasierter Joghurtalternativen
Nicht-milchbasierte Produkte erweitern den Asien-Pazifik-Joghurtmarkt auf laktoseintolerante, gesundheitsbewusste und nachhaltigkeitsorientierte Verbraucher, nicht nur auf überzeugte Veganer. COYO sicherte sich im Februar 2025 Listungen für Hafer-Kokos-Joghurt bei Woolworths und Coles, und Seoul Milk Cooperative brachte im Juli 2025 Cocogurt in Südkorea auf den Markt. Diese Markteinführungen platzieren pflanzenbasierten Joghurt in regulären Lebensmittelgeschäften, anstatt ihn auf Spezialgeschäfte zu beschränken. Sojabasierte Produkte sind besonders relevant in China und Japan, da Verbraucher mit der Zutat vertraut sind und das Angebot verfügbar ist. Milchprodukte bleiben preislich wettbewerbsfähig, da die genossenschaftliche Milchbeschaffung die Rohstoffkosten niedriger hält als in vielen westlichen Märkten. Der Asien-Pazifik-Joghurtmarkt wird voraussichtlich schrittweise Verschiebungen hin zu nicht-milchbasierten Optionen erleben, insbesondere in Australien und Singapur, anstatt eines raschen Ersatzes von Milchprodukten.
Wachstum bei Trinkjoghurt für den Konsum unterwegs
Trinkprodukte helfen dem Asien-Pazifik-Joghurtmarkt, bei Snack-, Pendler- und Vormittagsgetränkegelegenheiten zu konkurrieren. Yakult begann im Oktober 2025 mit dem Verkauf von Y1000 Toshitsu Off in Singapur und bietet 110 Milliarden KBE pro Flasche, 44 % weniger Zucker und 32 % weniger Kalorien als das Originalprodukt. Das bereitgestellte Material klassifiziert das Produkt als Lebensmittel mit Funktionsaussagen. Einzelportionierte gekühlte Produkte erfordern eine dichte Kühlverteilung, die in Japan und Südkorea gut etabliert ist, in ländlichen Teilen Südostasiens jedoch weniger verfügbar ist. Diese Verteilungslücke begrenzt das kurzfristige Volumen, selbst wenn die Verbrauchernachfrage steigt. Der Asien-Pazifik-Joghurtmarkt muss daher Getränkeinnovationen mit Investitionen in den Kühlzugang verbinden, insbesondere in Märkten mit hohem Bevölkerungswachstum.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Laktoseintoleranzraten begrenzen die Akzeptanz von traditionellem Milchjoghurt | -0.9% | China, Südostasien (Indonesien, Thailand, Malaysia, Vietnam) | Mittelfristig (2-4 Jahre) |
| Verbraucherbedenken hinsichtlich des hohen Zuckergehalts in aromatisiertem Joghurt | -0.7% | Hongkong, Singapur, Australien, städtisches China und Indien | Kurzfristig (≤ 2 Jahre) |
| Unzureichende Kühlketteninfrastruktur | -1.1% | Ländliche Gebiete Indiens, Indonesien, Thailand, Vietnam, Philippinen | Langfristig (≥ 4 Jahre) |
| Geschmacks- und Texturwahrnehmungen bevorzugen frische Milchprodukte gegenüber verarbeitetem Joghurt | -0.5% | Ländliches China, Indien, Südostasien | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende Kühlketteninfrastruktur
Der Asien-Pazifik-Joghurtmarkt wird weiterhin durch Lücken in der temperaturkontrollierten Logistik in Schwellenländern eingeschränkt. Die Global Cold Chain Alliance berichtete im Jahr 2025, dass die Pro-Kopf-Verfügbarkeit von Kühllagerkapazitäten im Asien-Pazifik-Raum unter den Durchschnittswerten der Vereinigten Staaten und des Vereinigten Königreichs liegt. Das philippinische Landwirtschaftsministerium stellte im Juni 2025 53 Millionen USD für 100 Kühllagereinrichtungen bereit, obwohl das bereitgestellte Material anmerkt, dass sich die Maßnahme hauptsächlich auf Obst und Gemüse konzentrierte[2]. In Indonesien betreibt Indomaret 23.000 Filialen und Alfamart 19.000 Filialen, doch die Umgebungsverteilung zwischen den Inseln dominiert weiterhin. Hersteller verwenden daher UHT- und haltbare Produkte, um ländliche Verbraucher zu erreichen, auch wenn diese Wahl die Positionierung als Probiotikum und den Wert pro Einheit einschränken kann. Der Asien-Pazifik-Joghurtmarkt ist gespalten zwischen hochwertigen gekühlten Produkten in Großstädten und haltbaren Alternativen in ländlichen Gebieten.
Hohe Laktoseintoleranzraten begrenzen die Akzeptanz von traditionellem Milchjoghurt
Laktoseintoleranz schränkt die adressierbare Basis für traditionelle Milchprodukte in mehreren der wachstumsstarken Länder des Asien-Pazifik-Joghurtmarkts ein. Das bereitgestellte Material nennt eine Prävalenzspanne von 64–90 % bei Erwachsenen in vielen ost- und südostasiatischen Bevölkerungsgruppen. Fonterras Anchor Zero-Lacto-Sortiment richtet sich mit Mango- und Litschi-Laktosefreijoghurt an Südostasien. Dongwon F&B brachte im Juni 2025 Denmark Yogurt Made from Easily Digestible Milk mit 30 % weniger Zucker als der Kategoriedurchschnitt und zugesetztem Zink auf den Markt. Diese Reaktionen zeigen, dass laktosereduzierte Rezepturen zu einer zentralen Portfolioanforderung werden und nicht nur eine kleine Erweiterung darstellen. Unternehmen, die ausschließlich auf volllaktosehaltige Milchprodukte setzen, haben in Märkten, die ansonsten ein starkes Wachstumspotenzial bieten, eine kleinere Verbraucherbasis.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
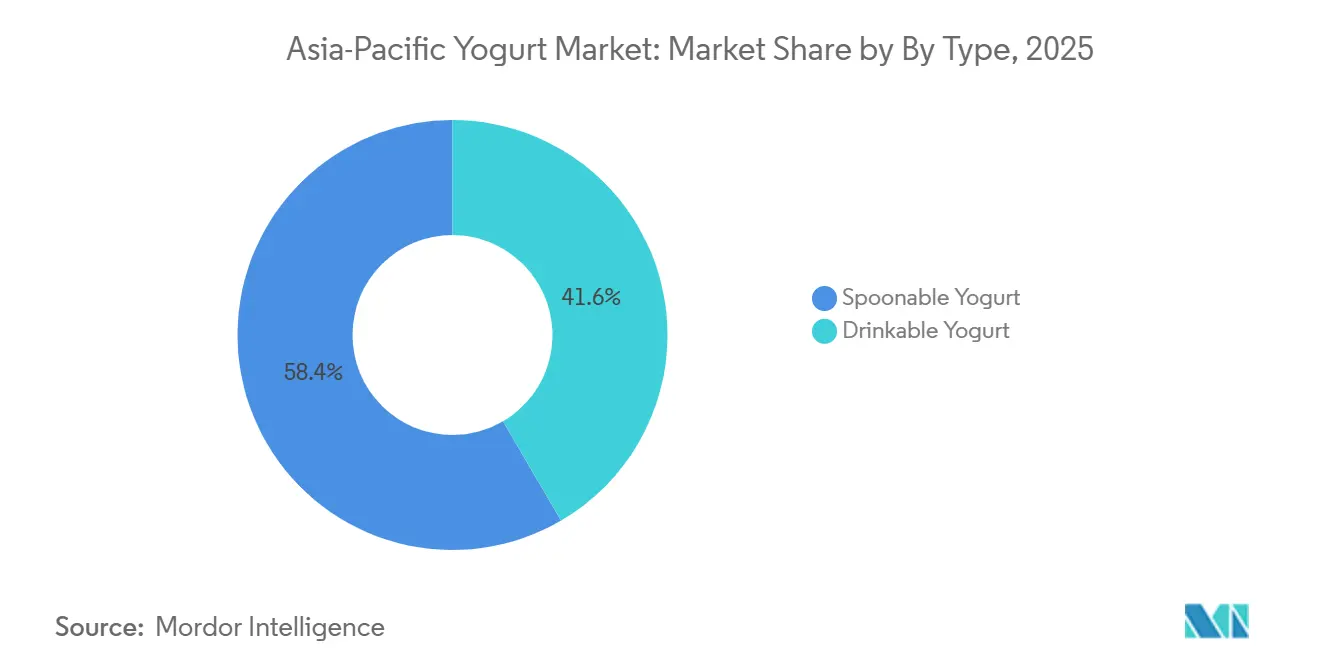
Trinkformate erweitern KonsumgelegenheitenLöffeljoghurt behielt im Jahr 2025 einen Marktanteil von 58,42 % am Asien-Pazifik-Joghurtmarkt und spiegelt damit seine etablierte Rolle bei Mahlzeiten und beim Kochen wider. Trinkjoghurt wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,24 % wachsen, der höchsten Rate in der Typsegmentierung. In Indien wird Amul Dahi in Marinaden und Raita verwendet, während Verbraucher in Japan und Australien Löffelprodukte auch als portionskontrollierte Frühstückslebensmittel betrachten. Die beiden Formate erfüllen unterschiedliche Bedürfnisse, was dazu beiträgt, das Volumen der Löffelprodukte zu erhalten und gleichzeitig Trinkprodukten zu ermöglichen, neue Gelegenheiten zu erschließen. Die Asien-Pazifik-Joghurtbranche profitiert, wenn Verbraucher vertraute Löffelprodukte für den Heimgebrauch und tragbare Produkte für den täglichen Weg wählen können.
Meiji brachte im September 2025 Hokkaido Tokachi Milk Drinkable Yogurt LB81 Blueberry als ersten aromatisierten FOSHU-zertifizierten Trinkjoghurt in Japan auf den Markt. Diese Einführung verband Geschmack, funktionelle Zertifizierung und Komfort in einem Produkt. Trinkformate konkurrieren direkt mit anderen Funktionsgetränken um Pendler- und Vormittagsgelegenheiten. Ihr Fortschritt hängt von einem zuverlässigen Zugang zu gekühlten Regalen und Kühllieferungen ab. Der Asien-Pazifik-Joghurtmarkt kann diese Formate nutzen, um die Konsumhäufigkeit zu steigern, ohne den etablierten Löffelkonsum zu verdrängen.
Nach Quelle:
Milchskala trifft auf eine wachsende nicht-milchbasierte BasisMilchbasierter Joghurt machte im Jahr 2025 92,33 % des Wertes aus und nimmt damit eine dominante Position in der Quellensegmentierung ein. Dieser Anteil spiegelt genossenschaftliche und integrierte Versorgungssysteme wider, die von Amul in Indien, Fonterra in Ozeanien sowie Yili und Mengniu in China betrieben werden. Diese Systeme senken die Rohstoffkosten und helfen Milchprodukten, preislich wettbewerbsfähig zu bleiben. Nicht-milchbasierter Joghurt wird bis 2031 voraussichtlich mit einem CAGR von 8,79 % wachsen, angeführt von sojabasierten Produkten in China und Japan. Die Größe des Asien-Pazifik-Joghurtmarkts für milchbasierte Angebote wird durch bestehende Produktion, vertraute Geschmacksrichtungen und breite Einzelhandelsverfügbarkeit gestützt.
Der OECD-FAO Agrarausblick 2025–2034 identifiziert Soja-, Mandel-, Reis- und Haferalternativen als zunehmend beliebt in Ostasien[3]. Diese Produkte können auf Laktoseintoleranz und Ernährungspräferenzen reagieren und gleichzeitig von der Vertrautheit mit den Zutaten in ausgewählten Ländern profitieren. Der Preisunterschied zwischen Milch- und pflanzenbasierten Rezepturen bleibt im Asien-Pazifik-Raum größer als in vielen westlichen Märkten. Dies begrenzt die Disruption bis 2031 auf schrittweise Marktanteilsgewinne außerhalb Australiens und Singapurs. Die Asien-Pazifik-Joghurtbranche wird daher voraussichtlich Milch als Kern behalten und gleichzeitig nicht-milchbasierte Optionen für spezifischere Verbrauchergruppen hinzufügen.
Nach Geschmack:
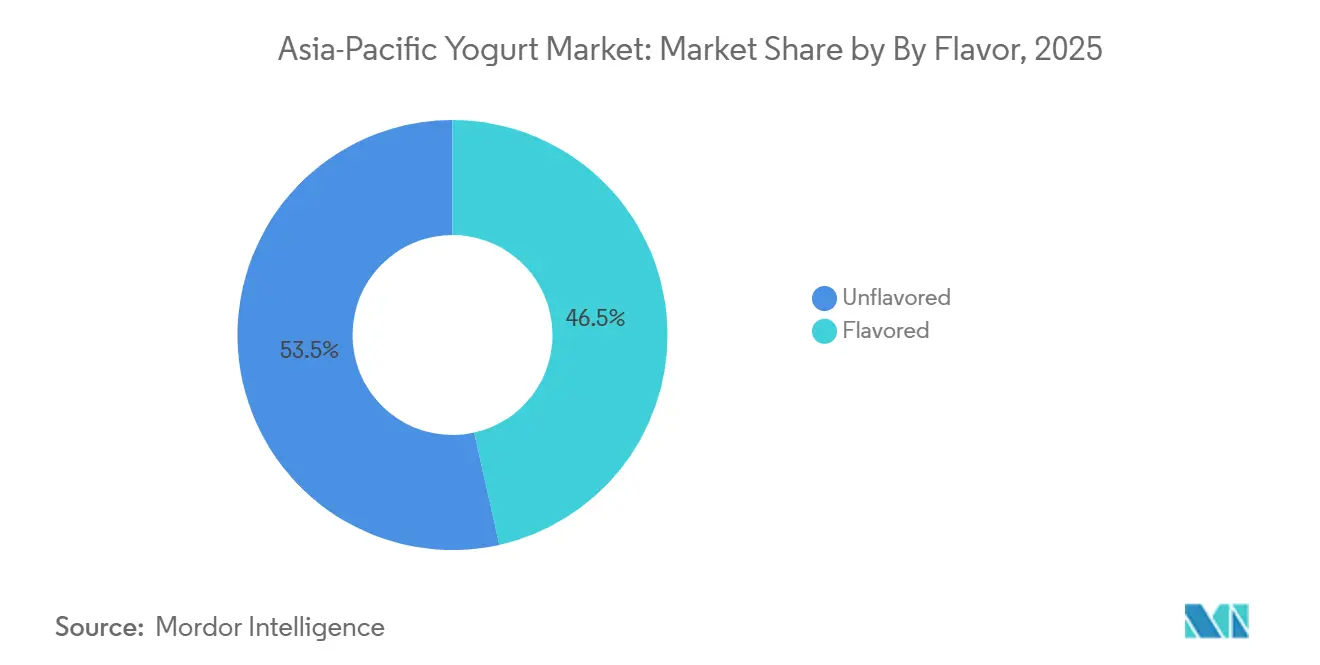
Nicht-aromatisierte Produkte behalten ihr Volumen, während aromatisierte Produkte wachsenNicht-aromatisierter Joghurt hielt im Jahr 2025 einen Wertanteil von 53,48 %, gestützt durch kulinarische Verwendung in süd- und ostasiatischen Haushalten. Verbraucher wählen ihn auch, wenn sie zugesetzten Zucker begrenzen oder den Geschmack zu Hause individuell anpassen möchten. Aromatisierter Joghurt wird bis 2031 voraussichtlich mit einem CAGR von 9,11 % wachsen, der höchsten Rate in der Geschmackssegmentierung. Natürliche Süßungsmittel wie Mönchsfrucht und Stevia unterstützen dieses Wachstum, indem sie Geschmackspräferenzen neben zuckerarmen Erwartungen ansprechen. Der Asien-Pazifik-Joghurtmarkt nutzt beide Produkte, um Grundnahrungsmittelbedürfnisse und hochwertige, komfortorientierte Gelegenheiten abzudecken.
Regionale Geschmackspräferenzen umfassen Mango, Litschi und Aloe Vera in China sowie Pfirsich und Aloe in Japan. Meiji führte im September 2025 Bulgaria Yogurt Fruit Special in den Varianten Birne und gemischte Früchte ein und verknüpfte Geschmacksvielfalt mit saisonalem Konsum. Funktionelle Zutaten wie Probiotika und Kollagen differenzieren aromatisierte Produkte weiter. Das bereitgestellte Material weist darauf hin, dass China Warnhinweise auf der Vorderseite der Verpackung für Produkte mit hohem Zuckerzusatz in Betracht zieht. Eine frühzeitige Neuformulierung kann potenzielle Compliance-Belastungen reduzieren und dazu beitragen, das Wachstum von aromatisiertem Joghurt zu schützen. Der Asien-Pazifik-Joghurtmarkt bietet Raum für geschmacksgeführte Premiumprodukte, wenn Süße, Funktion und lokale Geschmackserwartungen ausgewogen sind.
Nach Vertriebskanal:
Off-Trade führt, während On-Trade neue Gelegenheiten schafftOff-Trade-Kanäle machten im Jahr 2025 83,46 % des Vertriebswerts aus und umfassen Supermärkte, Verbrauchermärkte, Convenience-Stores, Facheinzelhändler und Online-Plattformen. Dieser Kanal bietet den breitesten Zugang zu gekühlten und haltbaren Joghurtprodukten. In China haben Freshippo und JD.coms 7Fresh die gekühlte Regalfläche vergrößert und digitale Bestandssysteme eingesetzt, um schnellere Lieferungen zu unterstützen. Das bereitgestellte Material identifiziert auch Same-Day-Delivery in 47 Städten über Plattformverbindungen mit Meituan und Ele.me. Der Asien-Pazifik-Joghurtmarkt ist weiterhin auf Off-Trade für routinemäßige Haushaltseinkäufe und breite Distribution angewiesen.
On-Trade wird bis 2031 voraussichtlich mit einem CAGR von 8,54 % wachsen, da Cafés und Gastronomieeinrichtungen mehr Außer-Haus-Gelegenheiten schaffen. Das griechische Joghurt-Parfait von Starbucks China wird als Beispiel für ein Produkt genannt, das für Büroangestellte konzipiert wurde. Online-Abonnements können auch die Wiederkaufrate und den Customer Lifetime Value in reifen E-Commerce-Systemen verbessern. Urbanisierung ist wichtig, da dichte Pendlerpopulationen Grab-and-Go-Formate leichter über die Gastronomie verkäuflich machen. Die Asien-Pazifik-Joghurtbranche kann On-Trade- und digitale Kanäle nutzen, um den Konsum zu steigern, ohne die führende Rolle des Off-Trade zu verringern.
Geografische Analyse
China hielt im Jahr 2025 46,53 % des regionalen Wertes und ist damit die größte nationale Komponente des Asien-Pazifik-Joghurtmarkts, wobei Yili und Mengniu durch eigene Farmen, Kühllager und E-Commerce-Logistik unterstützt werden. Umgebungsmarken wie Ambrosial und Chunzhen stehen unter Druck, da der Massenmarkt reift, während Produkte mit höherem Proteingehalt wie griechischer Joghurt und Tiefkühlprodukte schneller wachsen. Japan und Südkorea behalten einen hohen Pro-Kopf-Konsum und eine starke Nachfrage nach Funktionsprodukten.
Indien wird bis 2031 voraussichtlich mit einem CAGR von 8,54 % wachsen, der schnellsten Rate unter den dargestellten Ländern. Amul meldete für das Geschäftsjahr 2025 einen Umsatz von 65.911 Crore INR, entsprechend 7,85 Milliarden USD, und verpflichtete sich zu 600 Crore INR, entsprechend 71 Millionen USD, für eine Molkerei in Kalkutta, die den weltweit größten Quarkherstellungsstandort umfasst. Eine verbesserte Kühlkettenabdeckung erreicht Städte der zweiten und dritten Kategorie, obwohl der ländliche Zugang begrenzt bleibt. Australien und Neuseeland bilden ein Premiumcluster, gestärkt durch Danones Schritte im Jahr 2026 mit der MADE Group, dem Saputo-Joint-Venture und YoPro in Neuseeland.
Südostasien weist unterschiedliche Wachstumsmuster auf, und die Netzwerke von Indomaret und Alfamart in Indonesien bieten eine starke Umgebungsreichweite, beschränken gekühlten Joghurt jedoch hauptsächlich auf städtische Gebiete in Java und Bali. Singapur fungiert als Testmarkt für pflanzenbasierte und probiotische Produkte, veranschaulicht durch Yakultsden Start von Y1000 Toshitsu Off im Oktober 2025. Thailand, Malaysia und Vietnam bauen organisierte Einzelhandelskapazitäten und neue Joghurtregalflächen aus. Kühlketteninvestitionen konzentrieren sich weiterhin auf städtische Logistikzentren, was die ländliche Nachfrage weniger zugänglich macht. Diese Bedingungen bedeuten, dass der Asien-Pazifik-Joghurtmarkt Produkte und Vertriebsmodelle von Land zu Land anpassen muss.
Wettbewerbslandschaft
China und Indien Joghurtmarkt
Der Asien-Pazifik-Joghurtmarkt vereint regionale Molkereigruppen, multinationale Marken und lokale Herausforderer. Yili und Mengniu nutzen Kühllogistik und integrierte Versorgungsnetzwerke, um chinesische Städte und umliegende Märkte zu bedienen. Meiji und Yakult pflegen differenzierte Funktionsportfolios in Japan, die von Produktentwicklung und regulatorischer Compliance abhängen. Klinische Nachweise, die für FOSHU- und SAMR-bezogene Aussagen erforderlich sind, schaffen eine bedeutende Eintrittsbarriere für neue Marktteilnehmer. Diese Fähigkeiten begünstigen etablierte Unternehmen mit langen Produktentwicklungshistorien und Qualitätssystemen.
Danone gab im Juni 2026 bekannt, die MADE Group und die verbleibenden 49 % an seinem australischen Saputo-Frischmilch-Joint-Venture zu erwerben. Die Transaktion bringt YoPRO, Activia, Ultimate und The Collective in eine einheitlichere funktionelle Molkereiplatform in Ozeanien, und Danone führte im September 2026 auch YoPro High-Protein-Joghurt in Neuseeland ein. Die SAMR-Zertifizierung von Mengniu im Dezember 2025 für YoyiC ist ein weiteres Beispiel für Investitionen in verteidigungsfähige Funktionsaussagen. Diese Maßnahmen zeigen, dass Portfoliokonsolidierung und klinische Differenzierung wichtige Wettbewerbsansätze sind.
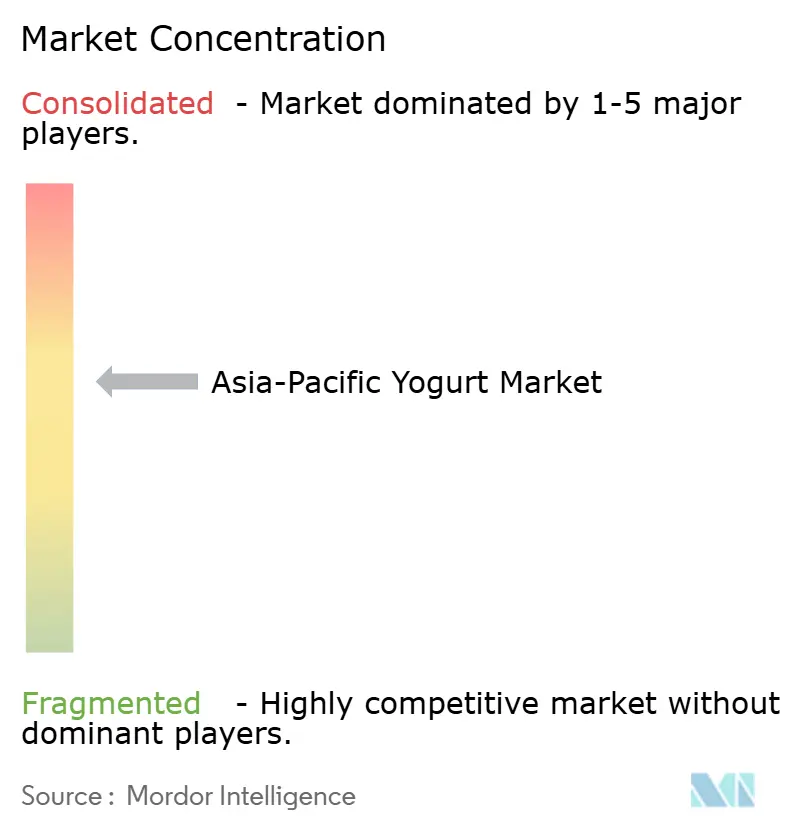
Chobani meldete eine Haushaltsdurchdringung von 40 % im australischen Hochprotein-Joghurtsegment und zeigte damit, dass eine Spezialmarke durch eine klare Funktionspositionierung Fuß fassen kann. Der Asien-Pazifik-Joghurtmarkt bleibt fragmentiert, da kein Unternehmen die regionale Preisgestaltung oder den Vertrieb in allen Ländern kontrolliert. Chancen bestehen weiterhin für haltbare probiotische Produkte, die durch dokumentierte Gesundheitsaussagen unterstützt werden, insbesondere dort, wo ländliche Kühlketten schwach sind. Jedes Unternehmen, das diesen Bereich verfolgt, muss jedoch lokale Standards erfüllen und das Vertrauen der Verbraucher in die Produktqualität erhalten. Der Asien-Pazifik-Joghurtmarkt wird weiterhin Unternehmen belohnen, die lokale Distribution, praktische Formate und glaubwürdige Gesundheitspositionierung kombinieren können.
Marktführer der Asien-Pazifik-Joghurtbranche
-
Meiji Dairies Corporation
-
Danone
-
Yakult Honsha
-
China Mengniu Dairy Company
-
Inner Mongolia Yili Industrial Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Joghurtmarkt Unternehmen in diesem Bericht
- Inner Mongolia Yili Industrial Group Co. Ltd
- China Mengniu Dairy Co. Ltd
- Yakult Honsha Co. Ltd
- Danone SA
- Nestlé SA
- Meiji Dairies Corp.
- Gujarat Co-operative Milk Marketing Federation (Amul)
- Bulla Dairy Foods
- FAGE International SA
- Bright Dairy & Food Co. Ltd
- Chobani LLC
- Mother Dairy Fruit & Vegetable Pvt Ltd
- Fonterra Co-operative Group Ltd
- Parag Milk Foods Ltd
- Morinaga Milk Industry Co. Ltd
- Vinamilk
- Yakult Danone India Pvt Ltd
- Maeil Dairy Industry Co. Ltd
- Labanita (Saudi Dairy & Foodstuff Co.)
- Snow Brand Milk Products Co. Ltd
Neueste Industrielle Entwicklungen in Asien-Pazifik-Joghurtmarkt
- November 2025: Seven-Eleven führte ein Joghurtprodukt ein, das auf Grundlage von Ausgabendaten ausländischer Touristen entwickelt wurde. Das neue Angebot \"Strawberry Compote Greek Yogurt\"(4.900 Won) ist eine Ergänzung der YOZM Yogurt-Reihe. Dieses Produkt präsentiert klassischen griechischen Joghurt, der über Erdbeer-Kompott mit Fruchtstücken geschichtet wird. Durch die Einbeziehung von Erdbeeren, einer beliebten Winterfrucht, erweitert es die verfügbaren Optionen für internationale Kunden.
- September 2025: Chobani erweiterte seine Chobani Fit-Reihe in Australien durch die Einführung von Fit Flip, einem proteinreichen griechischen Joghurt mit knusprigen Mix-Ins. Das neue Produkt enthält keinen zugesetzten Zucker, liefert 16 Gramm Protein pro Portion und ist für die Erholung nach dem Training, Bequemlichkeit und den täglichen Snackbedarf konzipiert. Fit Flip ist in drei Geschmackskombinationen erhältlich: Kakao-Sojakrisps, Vanille-Griechischjoghurt mit gerösteten Mandeln und dunkle Schokolade ohne Zuckerzusatz.
- Februar 2025: COYO, eine australische Marke, stellte einen Hafer-Kokos-Joghurt vor, der aus 74 % Hafermilch und 17 % Kokosnusscreme besteht. Dieses Produkt wurde bei Woolworths und Coles gelistet und ist in den Geschmacksrichtungen Natur, Mango, Vanilleschote und Erdbeere erhältlich.
Berichtsumfang des Asien-Pazifik-Joghurtmarkts
Der Bericht zum Asien-Pazifik-Joghurtmarkt ist nach Typ, Quelle, Geschmack, Vertriebskanal und Geografie segmentiert. Nach Typ wird der Markt in Trinkjoghurt und Löffeljoghurt unterteilt. Nach Quelle wird der Markt in milchbasierten und nicht-milchbasierten Joghurt unterteilt. Nach Geschmack wird der Markt in aromatisierten und nicht-aromatisierten Joghurt segmentiert. Nach Vertriebskanal wird der Markt in On-Trade und Off-Trade klassifiziert. Das Off-Trade-Segment umfasst Convenience-Stores, Facheinzelhändler, Supermärkte und Verbrauchermärkte, Online-Einzelhandel und andere Vertriebskanäle. Nach Geografie ist der Markt in China, Japan, Indien, Australien, Indonesien, Malaysia, Südkorea, Neuseeland, Thailand, Singapur und den Rest von Asien-Pazifik segmentiert.
Segmentierungsübersicht
| Trinkjoghurt |
| Löffeljoghurt |
| Milchbasiert |
| Nicht-milchbasiert |
| Aromatisiert |
| Nicht-aromatisiert |
| Gastronomiehandel | |
| Einzelhandel | Convenience-Stores |
| Facheinzelhändler | |
| Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| China |
| Japan |
| Indien |
| Australien |
| Indonesien |
| Malaysia |
| Südkorea |
| Neuseeland |
| Thailand |
| Singapur |
| Übriges Asien-Pazifik |
| Nach Typ | Trinkjoghurt | |
| Löffeljoghurt | ||
| Nach Quelle | Milchbasiert | |
| Nicht-milchbasiert | ||
| Nach Geschmack | Aromatisiert | |
| Nicht-aromatisiert | ||
| Nach Vertriebskanal | Gastronomiehandel | |
| Einzelhandel | Convenience-Stores | |
| Facheinzelhändler | ||
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Land | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Südkorea | ||
| Neuseeland | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
Marktdefinition
- Butter - Butter ist eine gelblich-weiße feste Emulsion aus Fettkügelchen, Wasser und anorganischen Salzen, die durch Buttern der Sahne aus Kuhmilch hergestellt wird
- Milchprodukte - Milchprodukte umfassen Milch und alle aus Milch hergestellten Lebensmittel, einschließlich Butter, Käse, Eiscreme, Joghurt sowie Kondens- und Trockenmilch.
- Gefrorene Desserts - Gefrorenes Milchdessert bezeichnet und umfasst Produkte, die Milch oder Sahne und andere Zutaten enthalten, die vor dem Verzehr gefroren oder halbgefroren sind, wie Eismilch oder Sorbet, einschließlich gefrorener Milchdesserts für besondere Ernährungszwecke sowie Sorbet
- Sauermilchgetränke - Sauermilch ist dicke, geronnene Milch mit saurem Geschmack, die durch Fermentation von Milch gewonnen wird. Sauermilchgetränke wie Kefir, Laban und Buttermilch wurden in der Studie berücksichtigt
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kulturbutter | Kulturbutter wird hergestellt, indem die rohe Butter einer chemischen Verarbeitung unterzogen und mit bestimmten Emulgatoren und Fremdzusätzen versetzt wird. |
| Unkultivierte Butter | Diese Buttersorte wurde in keiner Weise verarbeitet |
| Naturkäse | Die Käsesorte in ihrer natürlichsten Form. Er wird aus natürlichen und einfachen Produkten und Zutaten hergestellt, darunter frische und natürliche Salze, natürliche Farben, Enzyme und hochwertige Milch. |
| Schmelzkäse | Schmelzkäse durchläuft dieselben Prozesse wie Naturkäse; er erfordert jedoch mehr Schritte und viele verschiedene Zutatenformen. Die Herstellung von Schmelzkäse beinhaltet das Schmelzen von Naturkäse, seine Emulgierung sowie die Zugabe von Konservierungsstoffen und anderen künstlichen Zutaten oder Farbstoffen. |
| Einfache Sahne | Einfache Sahne enthält etwa 18 % Fett. Es ist eine einzelne Sahneschicht, die über erhitzter Milch erscheint. |
| Doppelrahm | Doppelrahm enthält 48 % Fett, mehr als doppelt so viel Fett wie einfache Sahne. Er ist schwerer und dicker als einfache Sahne |
| Schlagsahne | Diese hat einen wesentlich höheren Fettanteil als einfache Sahne (36 %). Wird zur Garnitur von Kuchen, Torten und Pudding sowie als Verdickungsmittel für Saucen, Suppen und Füllungen verwendet. |
| Gefrorene Desserts | Desserts, die im gefrorenen Zustand verzehrt werden sollen. Z.B. Scherbet, Sorbet, gefrorener Joghurt |
| UHT-Milch (Ultrahocherhitzte Milch) | Milch, die bei sehr hoher Temperatur erhitzt wird. Die Ultrahochtemperatur-Verarbeitung (UHT) von Milch beinhaltet eine Erhitzung für 1-8 Sekunden bei 135-154 °C, wodurch sporenbildende pathogene Mikroorganismen abgetötet werden, was zu einem Produkt mit einer Haltbarkeit von mehreren Monaten führt. |
| Nicht-milchbasierte Butter/Pflanzliche Butter | Butter aus pflanzlich gewonnenem Öl wie Kokos, Palmöl usw. |
| Nicht-milchbasierter Joghurt | Joghurt, der typischerweise aus Nüssen wie Mandeln, Cashews, Kokosnüssen und sogar anderen Lebensmitteln wie Sojabohnen, Kochbananen, Hafer und Erbsen hergestellt wird |
| Gastronomiehandel | Bezieht sich auf Restaurants, Schnellrestaurants und Bars. |
| Einzelhandel | Bezieht sich auf Supermärkte, Verbrauchermärkte, Online-Kanäle usw. |
| Neufchâtel-Käse | Eine der ältesten Käsesorten Frankreichs. Es ist ein weicher, leicht krümeliger, schimmelgereifter Weißschimmelkäse, der in der Region Neufchâtel-en-Bray in der Normandie hergestellt wird. |
| Flexitarier | Bezeichnet einen Verbraucher, der eine halbvegetarische Ernährung bevorzugt, die sich auf pflanzliche Lebensmittel mit begrenzter oder gelegentlicher Fleischaufnahme konzentriert. |
| Laktoseintoleranz | Laktoseintoleranz ist eine Reaktion des Verdauungssystems auf Laktose, den Zucker in Milch. Sie verursacht unangenehme Symptome als Reaktion auf den Verzehr von Milchprodukten. |
| Frischkäse | Frischkäse ist ein weicher und cremiger Frischkäse mit einem würzigen Geschmack, der aus Milch und Sahne hergestellt wird. |
| Sorbets | Sorbet ist ein gefrorenes Dessert aus Eis kombiniert mit Fruchtsaft, Fruchtpüree oder anderen Zutaten wie Wein, Likör oder Honig. |
| Scherbet | Scherbet ist ein gesüßtes gefrorenes Dessert aus Früchten und einer Art Milchprodukt wie Milch oder Sahne. |
| Raumtemperaturstabil | Lebensmittel, die sicher bei Raumtemperatur oder \"im Regal\"für mindestens ein Jahr gelagert werden können und zur sicheren Verwendung weder gekocht noch gekühlt werden müssen. |
| DSD | Direktbelieferung des Einzelhandels (Direct Store Delivery) ist der Prozess im Lieferkettenmanagement, bei dem das Produkt direkt vom Herstellerwerk zum Einzelhändler geliefert wird. |
| OU Koscher | Orthodox Union Koscher ist eine Koscher-Zertifizierungsagentur mit Sitz in New York City. |
| Gelato | Gelato ist ein cremiges Gefriergebäck aus Milch, Sahne und Zucker. |
| Weidehaltungskühe | Weidehaltungskühe dürfen auf Weiden grasen, wo sie eine Vielzahl von Gräsern und Klee fressen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist nicht Teil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt für jedes Land während des gesamten Prognosezeitraums konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




