
Größe und Marktanteil des asiatisch-pazifischen Zuckersüßwarenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
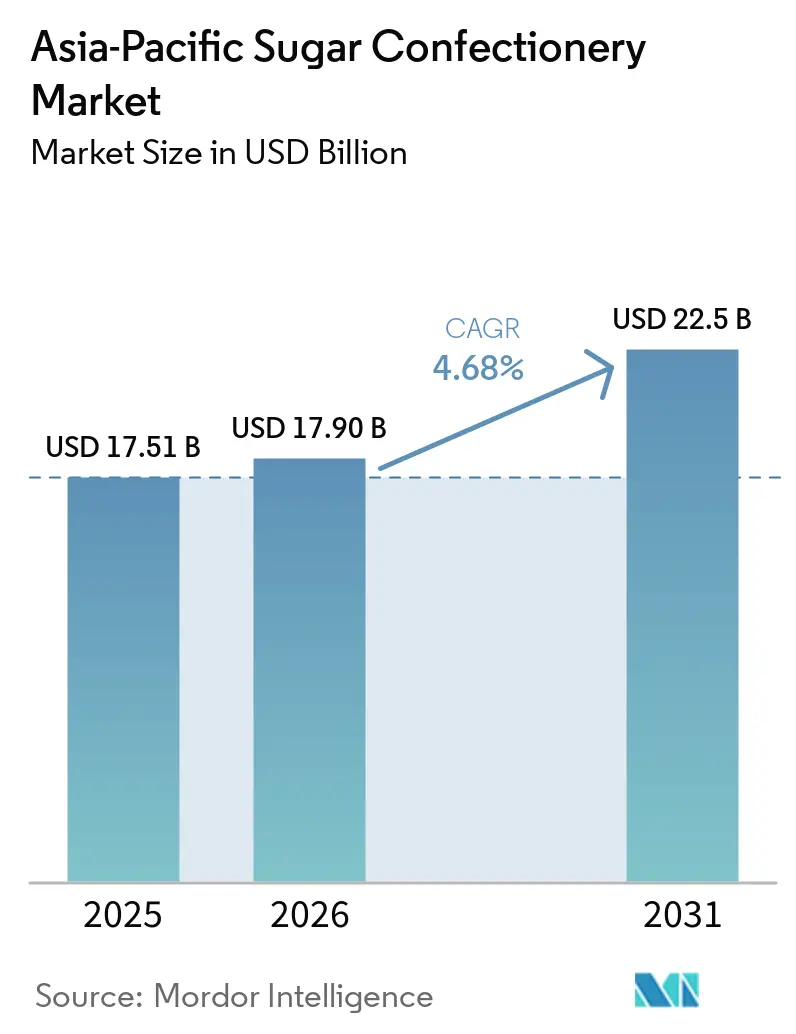
| Marktgröße (2026) | 17.90 Milliarden US-Dollar |
| Marktgröße (2031) | 22.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Zuckersüßwarenmarkts von Mordor Intelligence
Der asiatisch-pazifische Markt für Zuckerkonfekt belief sich im Jahr 2026 auf 17,90 Milliarden USD, gegenüber 17,51 Milliarden USD im Jahr 2025, und wird bis 2031 voraussichtlich 22,50 Milliarden USD erreichen, was einer CAGR von 4,68 % entspricht und bestätigt, dass die Marktgröße des asiatisch-pazifischen Marktes für Zuckerkonfekt in einem stabilen, mittleren einstelligen Bereich wächst. Produktreformulierungen, funktionale Anreicherung und gamifizierte Verpackungen verändern die Erwartungen der Verbraucher, während der Lebensmittel-E-Commerce und Convenience-Stores die Kaufgelegenheiten vervielfachen. Multinationale Unternehmen lokalisieren ihre Produktion, um Vorlaufzeiten zu verkürzen und Zollhürden zu überwinden, während regionale Akteure durch Halal-, botanische und zuckerreduzierte Nischen Schritt halten. Moderierende Rohzuckerpreise mildern den Kostendruck, obwohl extreme Wetterereignisse ein Margenrisiko darstellen. Die verschärfte regulatorische Kontrolle synthetischer Farbstoffe beschleunigt die Einführung natürlicher Alternativen und beeinflusst die F&E-Budgets im gesamten asiatisch-pazifischen Markt für Zuckerkonfekt.
Wichtigste Erkenntnisse des Berichts
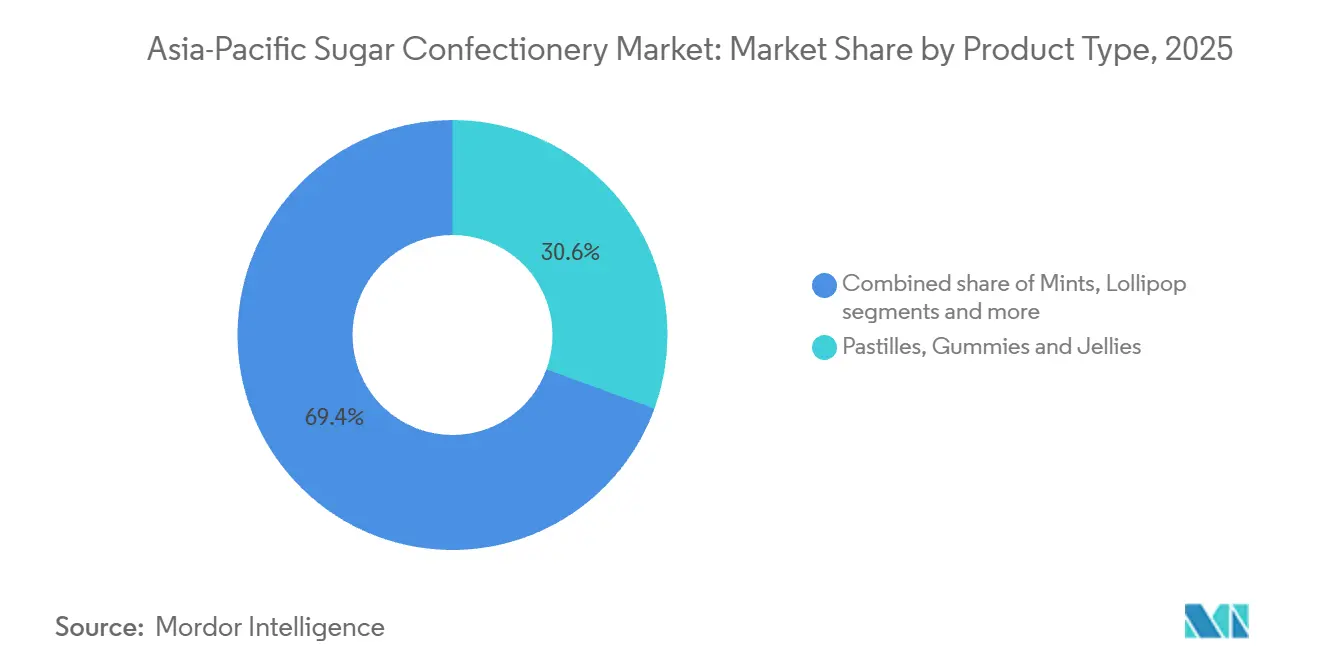
- Nach Produkttyp hielten Pastillen, Gummibonbons und Gelees im Jahr 2025 einen Marktanteil von 30,57 % am asiatisch-pazifischen Markt für Zuckerkonfekt. Für Power-Mints wird bis 2031 eine CAGR von 5,68 % prognostiziert.
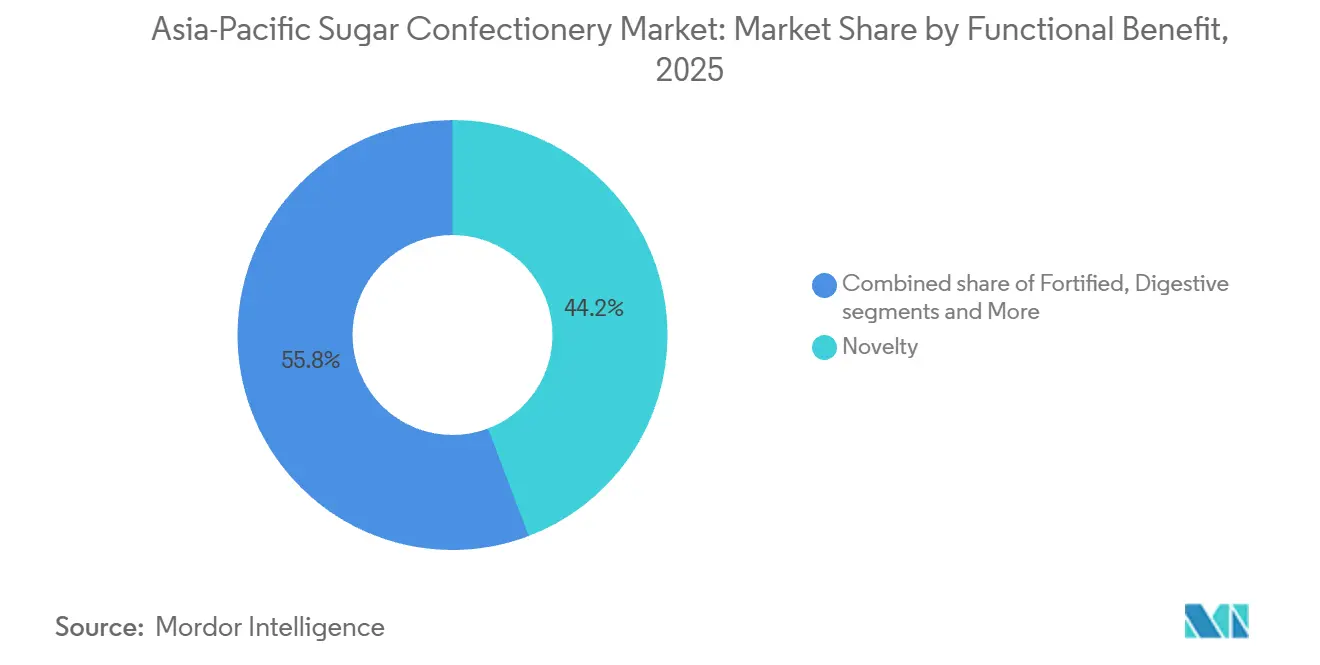
- Nach funktionalem Nutzen erzielten neuheitsgetriebene Varianten im Jahr 2025 einen Umsatzanteil von 44,23 %, während angereicherte Süßwaren bis 2031 mit einer CAGR von 6,11 % wachsen.
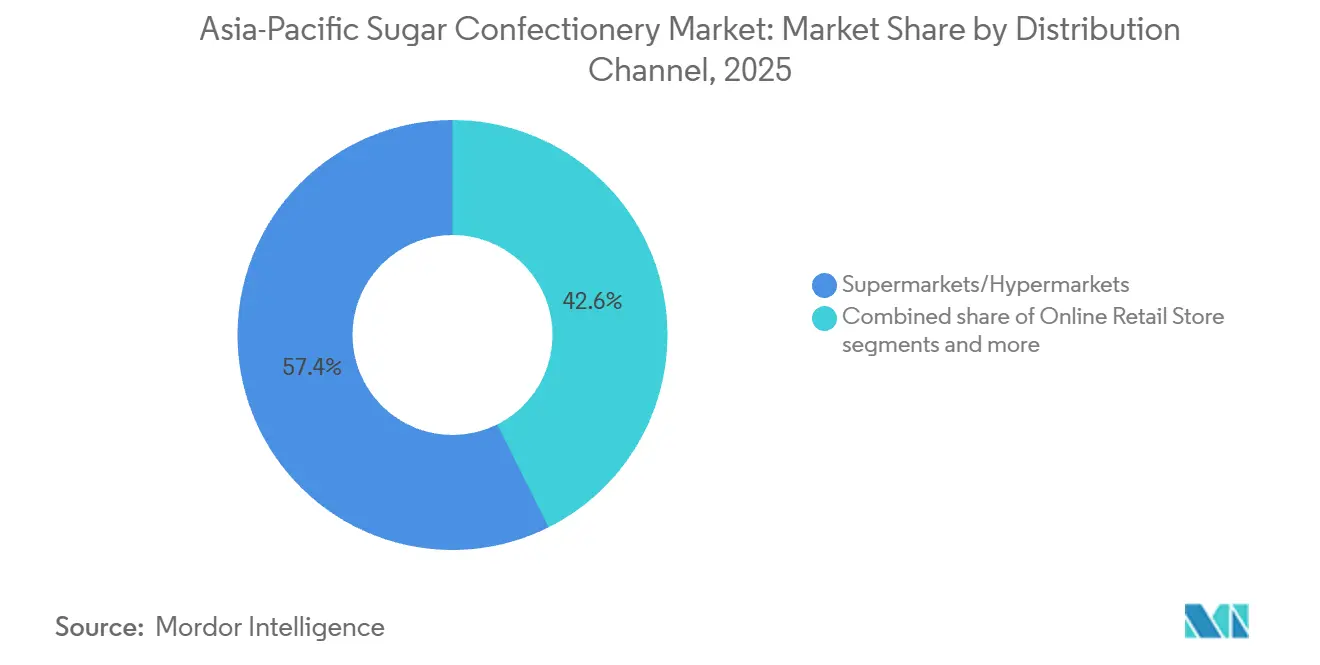
- Nach Vertriebskanälen hielten Supermärkte und Verbrauchermärkte einen Marktanteil von 57,37 %, während für Online-Einzelhandelskanäle bis 2031 eine CAGR von 6,34 % prognostiziert wird.
- Nach Geografie führte China im Jahr 2025 mit einem Umsatzanteil von 28,19 %, während Indien bis 2031 mit einer CAGR von 6,82 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER EINFLUSS |
|---|---|---|---|
| Steigende Pro-Kopf-Snackgelegenheiten in Schwellenländern | +1.2% | Indien, Indonesien, Vietnam, Philippinen, mit Ausstrahlungseffekten auf Thailand | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Innovationszyklen bei Geschmack und Textur durch führende Marken | +0.9% | Global, mit beschleunigter Einführung in China, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Durch Premium-Schenkung bedingte Nachfragespitzen in der Festsaison | +0.7% | China, Indien, Südostasien (Chinesisches Neujahr, Diwali, Mittherbstfest) | Kurzfristig (≤ 2 Jahre) |
| Rasche Expansion von Discountern und Billigkaufhäusern | +0.8% | Indonesien, Thailand, Vietnam, Philippinen, ländliches Indien | Mittelfristig (2–4 Jahre) |
| Positionierung als erlaubter Genuss durch zuckerreduzierte Rezepturen | +0.6% | Singapur, Australien, Japan, urbanes China | Langfristig (≥ 4 Jahre) |
| Gamifizierte/Sammelverpackungen, die Impulskäufe fördern | +0.5% | Südostasien, China, Südkorea (Jugendliche demografische Gruppe) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Pro-Kopf-Snackgelegenheiten in Schwellenländern
Die Urbanisierung in Indien, Indonesien und Vietnam fragmentiert die Mahlzeitenmuster in mehrere Snack-Gelegenheiten, wobei Süßwaren die Lücke zwischen Frühstück und Mittagessen füllen oder als Energiebrücke am Abend dienen. Die Durchdringung des organisierten Einzelhandels in Indien erreichte 2025 mehr als 14 %, doch Städte der zweiten Kategorie wie Pune und Coimbatore fügen moderne Handelsflächen mit doppelter Geschwindigkeit des nationalen Durchschnitts hinzu und ziehen Marken-Zuckersüßwaren in Vertriebsnetze, die zuvor von unverpackten lokalen Süßigkeiten dominiert wurden. Die indonesische Mittelschicht, die bis 2030 voraussichtlich 135 Millionen überschreiten wird, treibt die Nachfrage nach einzeln verpackten Bonbons an, die zu Motorradpendlern passen – ein Format, das Mars Wrigley und Perfetti Van Melle in ihren Produkt-Roadmaps für Südostasien priorisieren[1]. Die Dichte der Convenience-Stores auf den Philippinen – ein Geschäft pro 2.800 Einwohner in Metro Manila – schafft mehrere tägliche Kaufkontaktpunkte und verwandelt gelegentliche Besucher in gewohnheitsmäßige Süßigkeitenkäufer.
Positionierung als erlaubter Genuss durch zuckerreduzierte Rezepturen
Gesundheitsbewusste Verbraucher in Singapur, Australien und Japan verlangen Süßwaren, die Genuss ohne schlechtes Gewissen bieten – ein Widerspruch, den Marken durch zuckerreduzierte Rezepturen und funktionelle Anreicherung auflösen. Thailands letzte Phase der Zuckersteuer, die im April 2025 umgesetzt wurde, legte eine Obergrenze von 10 Gramm pro 100 Milliliter fest, die Süßwarenhersteller freiwillig für feste Formate übernehmen, um künftigen Regulierungen zuvorzukommen[2]. Singapurs Nutri-Grade-Kennzeichnung, die auf Basis von Zucker- und gesättigtem Fettgehalt Noten von A bis D vergibt, lenkt Hersteller hin zu natürlichen Süßungsmitteln wie Stevia und Mönchsfrucht, obwohl die Verbraucherakzeptanz aufgrund von Nachgeschmack-Bedenken uneinheitlich bleibt. EKOLOs zuckerfreies Phlorotannin-Bonbon, das 2024 in Südkorea eingeführt wurde, nutzt aus Meeresalgen gewonnene Süßungsmittel, um sich als funktioneller Genuss
zu positionieren – eine Rahmung, die bei der Altersgruppe der 35- bis 50-Jährigen Anklang findet, die metabolische Gesundheitsvorteile sucht. Australiens Regulierungsrahmen erlaubt Gesundheitsaussagen auf Süßwaren, die mit Vitaminen oder Mineralstoffen angereichert sind – eine Regelungslücke, die Nestlé und Perfetti Van Melle nutzen, um Premiumpreise für Produkte zu rechtfertigen, die andernfalls nur über den Geschmack konkurrieren würden.
Durch Premium-Schenkung bedingte Nachfragespitzen in der Festsaison
Festliches Schenken im asiatisch-pazifischen Raum erzeugt Nachfrageschwankungen, die in Märkten wie China und Indien 30 % bis 40 % des jährlichen Konfektumsatzes ausmachen können. Das chinesische Neujahr treibt Massenkäufe von einzeln verpackten Hartbonbons und Toffees an, die in rot-goldenen Dosen verpackt sind und Wohlstand signalisieren, während die indische Diwali-Saison Familien dazu veranlasst, neben traditionellen Süßwaren auch gemischte Bonbonboxen auszutauschen. Mondelēz' Investition von 200 Millionen USD im Jahr 2024 in seine Sri-City-Anlage umfasste eine flexible Verpackungslinie, die innerhalb von 4 Stunden zwischen alltäglichen und festlichen Formaten wechseln kann – eine Fähigkeit, die das Lagerrisiko in absatzschwachen Monaten reduziert. Japans White Day und Valentinstag-Rituale erhalten das ganzjährige Interesse an premium schokoladenüberzogenem Konfekt aufrecht, dennoch gewinnen Zuckerbonbonmarken Marktanteile, indem sie Fruchtgelees als leichtere, kalorienärmere Schenkungsalternative positionieren. Das Mittherbstfest in Südostasien weitet sich über Mondkuchen hinaus auf Konfektgeschenksets aus – ein Trend, den Lotte und Meiji mit limitierten Verpackungen ausnutzen, die gleichzeitig als Sammlerstücke dienen.
Rasche Expansion von Discountern und Billigkaufhäusern
Discountketten und Billigläden demokratisieren den Zugang zu Marken-Zuckersüßwaren im ländlichen und stadtnahen asiatisch-pazifischen Raum – eine Vertriebsverschiebung, die Lieferanten zwingt, Packungsgrößen und Preisstrukturen zu überdenken. 7-Eleven betrieb 2025 mehr als 65.000 Filialen in der Region, wobei Indonesien und Thailand die schnellsten Netto-Zuwachsraten verzeichneten, während Lawsons Partnerschaft mit Alfamart Convenience-Outlets in javanischen Dörfern etabliert, die zuvor auf Tante-Emma-Läden angewiesen waren[3]. Diese Formate priorisieren Einzelportions-SKUs, die unter 0,50 USD liegen – ein Schwellenwert, der Hersteller dazu zwingt, Portionsgrößen zu verkleinern oder niedrigere Stückmargen zu akzeptieren. Mars Wrigleys Einführung von 5-Gramm-Skittles-Beuteln in Indien und auf den Philippinen im Jahr 2025 zielt auf diesen Kanal ab und tauscht Marge gegen Volumen in Märkten, in denen der Erstkauf das Tor zum gewohnheitsmäßigen Konsum ist. Thailands Discounter wie Makro und Lotus's bündeln Süßwaren in Mehrfachpackungen, die 15 % bis 20 % Ersparnis gegenüber dem Supermarktpreis bieten – eine Taktik, die preissensible Käufer aus den Premium-Hypermarktgängen abzieht.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER EINFLUSS |
|---|---|---|---|
| Einführung zuckerreduzierter Produkte und Anti-Adipositas-Kampagnen | -0.8% | Thailand, Singapur, Malaysia, mit möglicher Ausweitung auf Indonesien, Philippinen | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohzuckerpreise mit Margendruck auf die Hersteller | -0.5% | Global, mit akuter Betroffenheit in Indien, China, Australien (zuckerrohrproduzierende Regionen) | Kurzfristig (≤ 2 Jahre) |
| Mangel an pharmazeutischem Gelatine für Gummibonbons | -0.4% | China, Japan, Südkorea (hoher Pro-Kopf-Gummibonbonkonsum) | Mittelfristig (2–4 Jahre) |
| Erhöhte regulatorische Kontrolle synthetischer Farbstoffe | -0.3% | China, Australien, Japan (strenge Lebensmittelsicherheitssysteme) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung zuckerreduzierter Produkte und Anti-Adipositas-Kampagnen
Fiskalische Maßnahmen, die auf zuckergesüßte Produkte abzielen, verändern Formulierungsstrategien und beeinträchtigen das Mengenwachstum in Märkten, in denen Regierungen Volksgesundheitsergebnisse über Brancheneinnahmen stellen. Das Handbuch der Weltgesundheitsorganisation (WHO) aus dem Jahr 2025 zur Besteuerung zuckergesüßter Getränke (SSB) dokumentierte, dass Thailands Stufenansatz den Pro-Kopf-Zuckerkonsum zwischen 2019 und 2025 um 8,6 % reduzierte – ein Rückgang, den Konfektmarken durch Portionskontrolle und den Einsatz natürlicher Süßungsmittel kompensieren. Singapurs Nutri-Grad-System lenkt, obwohl nicht fiskalischer Natur, die Verbraucherwahl durch eine Frontseiten-Kennzeichnung mit intuitiven Buchstabennoten auf zuckerärmere Optionen – ein Mechanismus, der sich nach Befürchtung der Marken auch auf festes Konfekt ausweiten könnte, wenn die Adipositasraten weiter steigen. Malaysias Gesundheitsministerium schlug Ende 2025 einen Zuckersteuerrahmen vor, obwohl die parlamentarische Genehmigung noch aussteht, was regulatorische Unsicherheit schafft, die langfristige Kapitalallokation für neue Produktionslinien verzögert.
Erhöhte regulatorische Kontrolle synthetischer Farbstoffe
Lebensmittelsicherheitsbehörden in China, Australien und Japan verschärfen die zulässigen Grenzwerte für synthetische Farbstoffe und zwingen Hersteller, Produkte zu reformulieren oder das Risiko zu tragen, aus wichtigen Einzelhandelsketten ausgelistet zu werden. Chinas GB-2760-2024-Standard, der ab Januar 2025 gilt, reduzierte die zulässige Konzentration von Tartrazin (Gelb 5) und Allurarot (Rot 40) um 20 % – eine Änderung, die Mars Wrigley und Mondelez zwang, Skittles- und Cadbury-Formulierungen für den chinesischen Markt anzupassen. Die australische Lebensmittelbehörde Food Standards Australia New Zealand (FSANZ) schrieb Warnhinweise auf Produkten vor, die sechs synthetische Farbstoffe enthalten, die mit Hyperaktivität bei Kindern in Verbindung gebracht werden – eine Anforderung, die Nestlé dazu veranlasste, KITKAT Chunky-Varianten auf natürliche Rote-Beete- und Kurkumaextrakte umzustellen. Natürliche Farbstoffe kosten 3- bis 5-mal mehr als synthetische Alternativen und weisen eine geringere Stabilität gegenüber Wärme und Licht auf – Herausforderungen, die die Produktionskosten erhöhen und die Haltbarkeit verkürzen. Japanische Verbraucherschutzgruppen drängen Einzelhändler, „Clean-Label”-Konfekt zu priorisieren – ein Trend, der kleinere handwerkliche Marken gegenüber multinationalen Portfolios begünstigt, die noch dabei sind, sich von synthetischen Zutaten zu lösen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gummibonbons sichern Marktanteil, Power-Pfefferminzbonbons auf dem VormarschPastillen, Gummibonbons und Gelees hielten im Jahr 2025 einen Marktanteil von 30,57 %, eine Dominanz, die in ihrer Vielseitigkeit über alle Altersgruppen hinweg und ihrer Eignung als Träger für funktionale Inhaltsstoffe wie Vitamine, Koffein oder Botanicals begründet ist. Für Power-Mints wird bis 2031 eine CAGR von 5,68 % prognostiziert, womit sie alle anderen Produkttypen übertreffen, da städtische Pendler und Studenten nach tragbaren Energiequellen suchen, die in die Tasche passen und sofortige Erfrischung bieten. Hartbonbons, der traditionelle Anker der Kategorie, stabilisieren sich bei einem Marktanteil von rund 20 %, da Marken nostalgische Aromen wie Butterscotch und Pfefferminze mit zuckerfreien Formulierungen kombinieren, um ältere Verbraucher zu halten, die Zahngesundheit priorisieren.
Toffees und Nougats nehmen eine mittlere Position ein und profitieren von Premium-Geschenkanlässen, sind jedoch durch klebrige Texturen eingeschränkt, die den Unterwegskonsum begrenzen. Lollipops gewinnen in Südostasien durch Charakterlizenzen von Disney und Marvel an Bedeutung, was Kinderunterhaltung in Impulskäufe an Kassenbereichen umwandelt. Standard-Mints halten einen stabilen Anteil, indem sie als Atemfrischungs-Grundnahrungsmittel in Märkten wie Japan und Südkorea dienen, wo gesellschaftliche Etikette rund um Mundhygiene den gewohnheitsmäßigen Konsum antreibt. Awak'n Energy Mints, im Jahr 2025 eingeführt, kombinieren 50 Milligramm Koffein mit B-Vitaminen und positionieren sich als funktionale Alternative zu Energydrinks – eine Positionierung, die bei Fitnessbegeisterten und Nachtschichtarbeitern Anklang findet.



Nach Funktionsnutzen:
Neuheit führt, angereicherte Produkte beschleunigen sichNeuheitsgetriebene Produkte erzielten im Jahr 2025 einen Anteil von 44,23 % am Umsatz nach funktionalem Nutzen, was den Verbraucherwunsch nach limitierten Aromen, saisonalen Verpackungen und sensorischen Erlebnissen widerspiegelt, die über einfache Süße hinausgehen. Angereicherte Süßwaren wachsen mit einer CAGR von 6,11 %, da Marken Mikronährstoffe wie Vitamin C, Zink und Kalzium einbetten, um Premium-Preise zu rechtfertigen und gesundheitsbewusste Eltern anzusprechen, die erlaubte Leckereien für Kinder suchen.
Verdauungs- und botanische Varianten sind zwar in absoluten Mengen kleiner, schaffen sich jedoch eine Nische im städtischen China und in Singapur, wo Prinzipien der traditionellen chinesischen Medizin Bonbons mit Ingwer-, Ginseng- oder Chrysanthemeninfusion Glaubwürdigkeit verleihen. Das Segment „Sonstige” umfasst zuckerfreie und kalorienreduzierte Angebote für Diabetiker oder gewichtsbewusste Verbraucher – eine Zielgruppe, die Australiens regulatorisches Umfeld durch permissive Rahmenbedingungen für Gesundheitsaussagen unterstützt.

Nach Vertriebskanal:
Hypermärkte dominieren, Online-Handel wächst rasantSupermärkte und Verbrauchermärkte machten im Jahr 2025 57,37 % des Vertriebsanteils aus und festigten ihre Position als primärer Einzelhandelskanal für Süßwarenprodukte. Ihre umfangreichen Filialnetze, breiten Produktsortimente, Aktionspreisstrategien und Kassenbereichsmerchandising ermöglichen es Marken, eine große Verbraucherbasis zu erreichen und gleichzeitig Impulskäufe zu fördern. Online-Einzelhandelsgeschäfte werden voraussichtlich mit einer CAGR von 6,34 % wachsen, angetrieben durch die zunehmende Verfügbarkeit von Same-Day-Delivery-Infrastruktur in großen städtischen Zentren wie Jakarta, Bangkok und Manila.
Diese Dienste reduzieren Lieferwartezeiten und ermöglichen es Verbrauchern, digitales Stöbern in sofortige Käufe umzuwandeln, was das Wachstum des Kanals unterstützt. Obwohl Convenience-Stores einen kleineren Vertriebsanteil halten, spielen sie in Japan und Südkorea eine bedeutende Rolle, wo 24-Stunden-Betrieb und dichte städtische Filialnetze mehrere tägliche Kaufgelegenheiten schaffen. Andere Kanäle, darunter Verkaufsautomaten und spezialisierte Süßwarenboutiquen, bedienen spezifische Verbraucherbedürfnisse und Nischenproduktssegmente. Die fragmentierte Natur dieser Kanäle kann jedoch Vertriebsherausforderungen für Marken schaffen, die eine breite Marktabdeckung anstreben.
Geografische Analyse
APAC-Zuckerkonfektmarkt
China hielt im Jahr 2025 einen Anteil von 28,19 % am regionalen Umsatz, doch seine Wachstumsrate verlangsamt sich, da die Urbanisierung ihren Höhepunkt erreicht und gesundheitsbewusste Verbraucher ihre diskretionären Ausgaben in Richtung funktioneller Lebensmittel und Getränke verlagern. Indien wächst bis 2031 mit einer CAGR von 6,82 %, angetrieben durch steigende Pro-Kopf-Einkommen, die Durchdringung des organisierten Einzelhandels sowie Nachfragespitzen in der Festsaison während Diwali, Holi und regionalen Erntefesten. Japans Markt stabilisiert sich, da eine alternde Bevölkerung Halspastillen zur Linderung von Halsschmerzen und zuckerreduzierte Formate gegenüber traditionellen Hartbonbons bevorzugt – ein demografischer Wandel, dem Meiji und Morinaga durch kollagenhaltige und propolis-angereicherte Produktlinien begegnen. Das regulatorische Umfeld Australiens, das Gesundheitsaussagen auf angereicherten Süßwaren erlaubt, lenkt Innovationen in Richtung vitaminangereicherter Gummibonbons, die Eltern ansprechen, die nach erlaubten Leckereien für Kinder suchen. Indonesiens Mittelschicht, die bis 2030 voraussichtlich 135 Millionen überschreiten wird, zieht Marken-Zuckerkonfekt in Vertriebsnetze, die zuvor von unmarkierten lokalen Süßigkeiten dominiert wurden – ein Übergang, den Lotte und Perfetti Van Melle durch Partnerschaften mit den Convenience-Ketten Alfamart und Indomaret beschleunigen.
Südkoreas hohe Dichte an Convenience-Stores in Seoul schafft gewohnheitsmäßige Kaufzyklen, bei denen Verbraucher mehrmals wöchentlich einkaufen – ein Muster, das Impulskäufe von limitierten Süßwarenverpackungen und Sammelkooperationen antreibt. Die letzte Phase der Zuckersteuer Thailands, die im April 2025 umgesetzt wurde, drängt Hersteller zu zuckerreduzierten Rezepturen und natürlichen Süßungsmitteln – ein regulatorischer Anstoß, den Singapurs Nutri-Grade-Kennzeichnung durch nicht-fiskalische Verbraucherhinweise nachahmt. Singapurs kompakte Geografie und hohe Smartphone-Durchdringung machen es zu einem Testfeld für E-Commerce-Innovationen wie 30-Minuten-Lieferfenster und Augmented-Reality-Verpackungserlebnisse, die digitales Engagement in physische Käufe umwandeln. Der Rest des asiatisch-pazifischen Raums – einschließlich Vietnam, Philippinen, Malaysia sowie aufstrebender Märkte wie Myanmar und Kambodscha – wächst schneller als der regionale Durchschnitt, da moderne Einzelhandelsformate Marken-Zuckerkonfekt in Vertriebsnetze einführen, die zuvor auf Tante-Emma-Läden angewiesen waren. Vietnams Eröffnung einer Lotte-Konfektfabrik im Jahr 2024 signalisiert das Vertrauen multinationaler Unternehmen in die Kostenstruktur des Landes und seine Rolle als Exportdrehscheibe für benachbarte ASEAN-Märkte – Lotte Confectionery.
Ost- und ASEAN-Zuckerkonfektmarkt
Ferrero's Erweiterung seiner Hangzhou-Anlage im Jahr 2024, bei der eine dedizierte Linie für Gummibonbons mit doppelter Textur hinzugefügt wurde, unterstreicht Chinas anhaltende Bedeutung sowohl als Konsummarkt als auch als regionale Produktionsdrehscheibe – Ferrero Group. Mondelēz Internationals Investition von 200 Millionen USD in seine Sri-City-Anlage, die 2024 angekündigt wurde, spiegelt das Vertrauen in die langfristige Wachstumsdynamik des Landes wider, trotz kurzfristiger Gegenwinds durch Rohstoffinflation und fragmentierte Distribution – Mondelēz International. Japans Premium-Süßwarensegment zieht die Aufmerksamkeit europäischer Marken wie Lindt und Fazer auf sich, die sich als Luxus-Geschenkoption positionieren und Aufpreise von 50 % bis 80 % gegenüber inländischen Wettbewerbern erzielen. Der Festkalender Südostasiens – Chinesisches Neujahr, Hari Raya, Songkran – erzeugt Nachfrageschübe, die 30 % bis 40 % des Jahresumsatzes ausmachen können, eine Saisonalität, die flexible Fertigungs- und Verpackungskapazitäten erfordert, um Lagerveralterung in umsatzschwachen Monaten zu vermeiden.
Wettbewerbslandschaft
Marktkonzentration
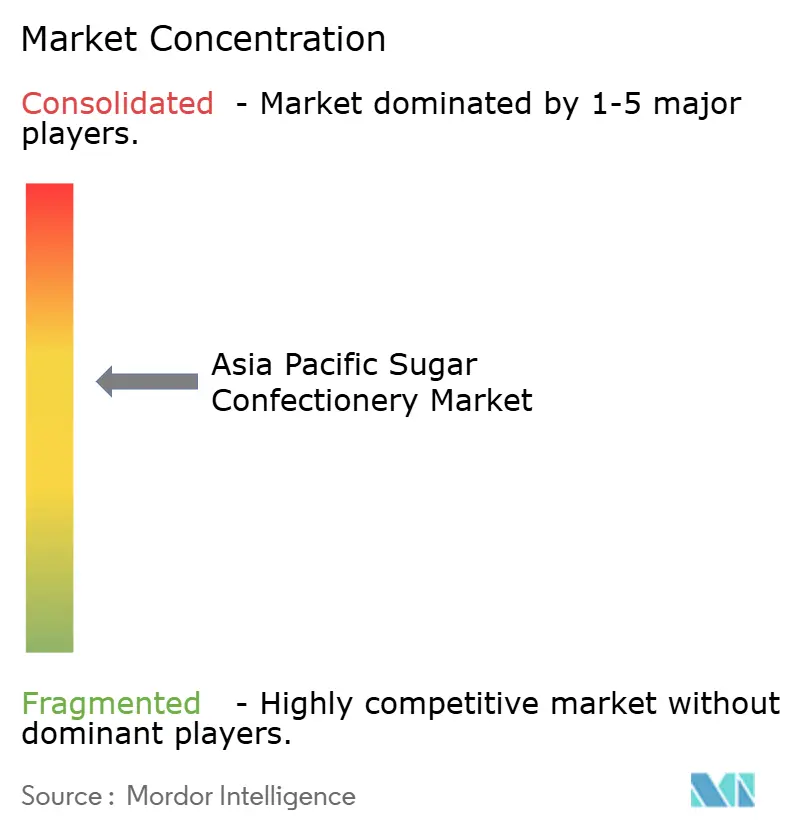
Der Zuckerkonfektmarkt im asiatisch-pazifischen Raum weist eine moderate Konsolidierung auf, bei der globale Konzerne wie Mars, Ferrero, Mondelez, Haribo und Perfetti Van Melle neben regionalen Champions wie Lotte, Meiji, Hsu Fu Chi und Morinaga konkurrieren. Dieses Gleichgewicht schafft Weißraumchancen für Nischenanbieter, die halal-zertifizierte Gummibonbons in Indonesien, zuckerfreie Hartbonbons in Südkorea oder botanisch angereicherte Lutschtabletten im städtischen China anbieten – Segmente, die multinationale Portfolios aufgrund von Mengenschwellen oder regulatorischer Komplexität oft übersehen.
Strategische Muster betonen lokalisierte Produktion zur Nutzung festsaisonbedingter Nachfragespitzen, wobei Mars Wrigleys Fabrikerweiterung in Pune im Jahr 2025 und Ferreros Hangzhou-Anlage das Engagement für inländische Fertigung demonstrieren, das Vorlaufzeiten und Zollrisiken reduziert. Gamifizierte Verpackungen – OREO x Pokémon in Südostasien, KITKAT x POP MART in Singapur – verwandeln Regalspräsenz in Social-Media-Viralität, eine Taktik, die überproportional Impulskäufe bei Gen-Z- und Millennials-Verbrauchern antreibt, die neben dem Geschmack auch Sammelcharakter schätzen. Der Einsatz von Technologie unterscheidet Marktführer von Nachzüglern: Mondelēz' Sri-City-Investition im Jahr 2024 umfasste eine flexible Verpackungslinie, die innerhalb von 4 Stunden zwischen alltäglichen und festlichen Formaten wechseln kann – eine Fähigkeit, die das Lagerrisiko reduziert und die Markteinführungszeit für limitierte SKUs beschleunigt Mondelez International.
Kleinere Herausforderer wie EKOLO in Südkorea und Boncha Bio in Japan bringen etablierte Unternehmen in Bedrängnis, indem sie funktionelle Inhaltsstoffe – Phlorotannine, Probiotika, Adaptogene – in Bonbonmatrices einbetten, die neben Genuss auch Gesundheitsvorteile bieten – eine Positionierung, die Premiumpreise rechtfertigt und gesundheitsbewusste Verbraucher anspricht, die bereit sind, 30 % bis 50 % mehr als für Standardformate zu zahlen. Aufstrebende Disruptoren nutzen den direkten E-Commerce an Verbraucher, um traditionelle Einzelhandelsmargen zu umgehen – eine Strategie, die Mars Wrigley in China mit personalisierten M&M's pilotiert hat und die kleinere Marken durch Abonnementboxen und Influencer-Partnerschaften auf Tmall und JD.com replizieren. Die Einhaltung sich entwickelnder Lebensmittelsicherheitsstandards – Chinas GB-2760-2024, Australiens FSANZ-Farbstoffwarnungen – wird zu einem Wettbewerbsvorteil, da Marken mit robusten Forschungs- und Entwicklungs-Pipelines schneller reformulieren können als Wettbewerber, die durch veraltete Lieferketten oder begrenzten Zugang zu Lieferanten natürlicher Zutaten eingeschränkt sind.
Marktführer im asiatisch-pazifischen Zuckersüßwarenmarkt
-
Mars Incorporated
-
Mondelēz International Inc.
-
Morinaga & Co. Ltd
-
Nestlé SA
-
Perfetti Van Melle Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Zuckerkonfektmarkt Unternehmen in diesem Bericht
- Mars, Incorporated
- Morinaga & Co. Ltd
- Mondelēz International, Inc.
- Nestlé S.A.
- Perfetti Van Melle Holding B.V.
- Haribo GmbH & Co. KG
- Lotte Confectionery
- pladis Global
- Cloetta AB
- Arcor S.A.I.C.
- Meiji Holdings
- UHA Mikakuto
- Ferrero Group
- Fujiya Co., Ltd.
- Roshen Confectionery
- Hsu Fu Chi International
- Kravitz Confectionery
- Katjes Fassin
- Fazer Group
- United Confectioners
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Zuckerkonfektmarkt
- März 2026: ITC Limited erweiterte sein Süßwarenportfolio mit der Einführung von Ultra Mintz, einem Premium-zuckerfreien Mint, der für erwachsene Verbraucher positioniert ist, die eine praktische Frische für unterwegs suchen. Das Produkt bietet ein raffiniertes und lang anhaltendes Minzerlebnis in einem taschengerechten Format.
- Februar 2026: Glucovita, die Energieergänzungsmarke von Wipro Consumer Care & Lighting, brachte nach eigenen Angaben Indiens ersten glucosebasierten Lollipop auf den Markt, der zu einem Preis von ₹5 angeboten wird. Das Produkt kombiniert Glukose und Vitamin C in einem praktischen Süßwarenformat und ist als schnelle Energieoption für Kinder während der Schule, beim Sport, beim Spielen im Freien und bei anderen Aktivitäten positioniert.
- Januar 2025: Mondelez investiert 1.600 Crore Rupien in die Erweiterung seiner Anlage in Sri City, Indien. Die Anlage verfügt derzeit über eine Kapazität von rund einem Lakh Tonnen pro Jahr. Mit dieser Erweiterung plant das Unternehmen, zusätzliche Produktvarianten in der Anlage einzuführen.
Berichtsumfang des asiatisch-pazifischen Zuckersüßwarenmarkts
Der asiatisch-pazifische Süßwarenmarkt umfasst den Verkauf von Süßwarenprodukten über wichtige Produkttypen, darunter Hartbonbons, Pfefferminzbonbons, Pastillen/Gummibonbons/Gelees, Toffees/Nougat, Lutscher und sonstige Süßwarenprodukte. Der Markt wird ferner nach funktionalen Vorteilen wie Neuheit, Anreicherung, Verdauungsförderung/Botanik und sonstigen funktionalen Angeboten sowie nach Vertriebskanälen bewertet, darunter Supermärkte/Verbrauchermärkte, Online-Einzelhandelsgeschäfte, Convenience-Stores und sonstige Kanäle. Der geografische Umfang umfasst China, Indien, Japan, Australien, Indonesien, Südkorea, Thailand, Singapur und den Rest des asiatisch-pazifischen Raums.
Segmentierungsübersicht
| Hartbonbons | |
| Pfefferminzbonbons | Power-Pfefferminzbonbons |
| Standard-Pfefferminzbonbons | |
| Pastillen, Gummibonbons und Gelees | |
| Toffees und Nougat | |
| Lutscher | |
| Sonstige |
| Neuheit |
| Angereichert |
| Verdauungs- / Botanika-Varianten |
| Sonstige |
| Supermärkte / Hypermärkte |
| Online-Einzelhandelsgeschäfte |
| Convenience-Stores |
| Sonstige Kanäle |
| China |
| Indien |
| Japan |
| Australien |
| Indonesien |
| Südkorea |
| Thailand |
| Singapur |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Hartbonbons | |
| Pfefferminzbonbons | Power-Pfefferminzbonbons | |
| Standard-Pfefferminzbonbons | ||
| Pastillen, Gummibonbons und Gelees | ||
| Toffees und Nougat | ||
| Lutscher | ||
| Sonstige | ||
| Nach Funktionsnutzen | Neuheit | |
| Angereichert | ||
| Verdauungs- / Botanika-Varianten | ||
| Sonstige | ||
| Nach Vertriebskanal | Supermärkte / Hypermärkte | |
| Online-Einzelhandelsgeschäfte | ||
| Convenience-Stores | ||
| Sonstige Kanäle | ||
| Nach geografischer Region | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
Marktdefinition
- Milch- und Weißschokolade - Milchschokolade ist eine feste Schokolade, die mit Milch (in Form von Milchpulver, flüssiger Milch oder Kondensmilch) und Kakaomasse hergestellt wird. Weiße Schokolade wird aus Kakaobutter und Milch hergestellt und enthält keinerlei Kakaomasse. Der Umfang umfasst reguläre Schokoladen sowie zucker- und zuckerfreie Varianten.
- Toffees und Nougat - Toffees umfassen harte, zähe und kleine oder bissgroße Bonbons, die unter der Bezeichnung Toffee oder toffeeartiges Konfekt vermarktet werden. Nougat ist ein zähes Konfekt aus Mandeln, Zucker und Eiweiß als Grundzutaten; es hat seinen Ursprung in europäischen und nahöstlichen Ländern.
- Getreideriegel - Ein Snack aus Frühstücksflocken, die zu einer Riegelform gepresst und mit einem essbaren Bindemittel zusammengehalten werden. Der Umfang umfasst Snackriegel aus Getreidesorten wie Reis, Hafer, Mais usw., gemischt mit einem Bindemittelsirup. Dazu gehören auch Produkte, die als Getreideriegel, Getreidesnackriegel oder Kornriegel gekennzeichnet sind.
- Kaugummi - Ein Präparat zum Kauen, das in der Regel aus aromatisiertem und gesüßtem Chicle oder solchen Ersatzstoffen wie Polyvinylacetat hergestellt wird. Die im Umfang enthaltenen Kaugummiarten sind zuckerhaltiger Kaugummi und zuckerfreier Kaugummi.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Dunkle Schokolade | Dunkle Schokolade ist eine Schokoladenart, die Kakaomasse und Kakaobutter ohne Milch enthält. |
| Weiße Schokolade | Weiße Schokolade ist die Schokoladenart mit dem höchsten Anteil an Milchfeststoffen, in der Regel etwa 30 Prozent oder mehr. |
| Milchschokolade | Milchschokolade wird aus dunkler Schokolade mit geringem Kakaomasse-Anteil und höherem Zuckergehalt sowie einem Milchprodukt hergestellt. |
| Hartbonbons | Ein Bonbon aus Zucker und Maissirup, der ohne Kristallisierung gekocht wird. |
| Toffees | Ein hartes, zähes, oft braunes Süßgebäck, das aus Zucker und Butter gekocht wird. |
| Nougat | Ein zähes oder sprödes Konfekt, das Mandeln oder andere Nüsse und manchmal Früchte enthält. |
| Getreideriegel | Ein Getreideriegel ist ein riegelförmiges Lebensmittelprodukt, das durch Pressen von Getreideflocken und in der Regel Trockenfrüchten oder Beeren hergestellt wird, die in den meisten Fällen durch Glukosesirup zusammengehalten werden. |
| Proteinriegel | Proteinriegel sind Nährwertriegel, die einen hohen Anteil an Proteinen im Verhältnis zu Kohlenhydraten und Fetten aufweisen. |
| Frucht- und Nussriegel | Diese basieren häufig auf Datteln mit anderen Trockenfrüchten und Nusszusätzen sowie in einigen Fällen Aromen. |
| NCA | Die Nationale Konfektionärsvereinigung (National Confectioners Association) ist eine amerikanische Branchenorganisation, die Schokolade, Bonbons, Kaugummi und Pfefferminzbonbons sowie die Unternehmen, die diese Süßwaren herstellen, fördert. |
| CGMP | Aktuelle gute Herstellungspraxis (Current Good Manufacturing Practices) sind diejenigen, die den von den zuständigen Behörden empfohlenen Richtlinien entsprechen. |
| Nicht standardisierte Lebensmittel | Nicht standardisierte Lebensmittel sind solche, die keine Identitätsnorm haben oder in irgendeiner Weise von einer vorgeschriebenen Norm abweichen. |
| GI | Der glykämische Index (GI) ist eine Methode zur Einstufung kohlenhydrathaltiger Lebensmittel auf der Grundlage ihrer Verdauungsgeschwindigkeit und des Anstiegs des Blutzuckerspiegels über einen bestimmten Zeitraum. |
| Magermilchpulver | Magermilchpulver wird durch Entfernen von Wasser aus pasteurisierter Magermilch durch Sprühtrocknung gewonnen. |
| Flavanole | Flavanole sind eine Gruppe von Verbindungen, die in Kakao, Tee, Äpfeln und vielen anderen pflanzlichen Lebensmitteln und Getränken vorkommen. |
| WPC | Molkenproteinkonzentrat – die Substanz, die durch Entfernung ausreichender Nicht-Protein-Bestandteile aus pasteurisierter Molke gewonnen wird, sodass das fertige Trockenprodukt mehr als 25 % Protein enthält. |
| LDL | Lipoprotein niedriger Dichte – das schlechte Cholesterin |
| HDL | Lipoprotein hoher Dichte – das gute Cholesterin |
| BHT | Butylhydroxytoluol ist eine im Labor hergestellte chemische Verbindung, die Lebensmitteln als Konservierungsmittel zugesetzt wird. |
| Carrageen | Carrageen ist ein Zusatzstoff, der zum Verdicken, Emulgieren und Konservieren von Lebensmitteln und Getränken verwendet wird. |
| Freie Form | Ohne bestimmte Inhaltsstoffe wie Gluten, Milchprodukte oder Zucker. |
| Kakaobutter | Es handelt sich um eine fettige Substanz, die aus Kakaobohnen gewonnen wird und bei der Herstellung von Konfekt verwendet wird. |
| Pastillen | Eine Art brasilianischer Bonbon aus Zucker, Eiern und Milch. |
| Dragées | Kleine, runde Bonbons, die mit einer harten Zuckerhülle überzogen sind. |
| CHOPRABISCO | Königlich belgischer Verband der Schokoladen-, Pralinenmacher-, Biskuit- und Konfektindustrie – ein Branchenverband, der die belgische Schokoladenindustrie vertritt. |
| Europäische Richtlinie 2000/13 | Eine Richtlinie der Europäischen Union, die die Kennzeichnung von Lebensmitteln regelt. |
| Kakao-Verordnung | Die deutsche Schokoladenverordnung, eine Reihe von Vorschriften, die definieren, was in Deutschland als „Schokolade” gekennzeichnet werden darf. |
| FASFC | Föderale Agentur für die Sicherheit der Lebensmittelkette |
| Pektin | Eine natürliche Substanz, die aus Obst und Gemüse gewonnen wird. Es wird in Konfekt verwendet, um eine gelartige Textur zu erzeugen. |
| Invertzucker | Eine Zuckerart, die aus Glukose und Fruktose besteht. |
| Emulgator | Eine Substanz, die dabei hilft, zwei Flüssigkeiten zu mischen, die sich nicht miteinander vermischen. |
| Anthocyane | Eine Art Flavonoid, das für die roten, lila und blauen Farben von Konfekt verantwortlich ist. |
| Funktionelle Lebensmittel | Lebensmittel, die verändert wurden, um zusätzliche gesundheitliche Vorteile über die Grundernährung hinaus zu bieten. |
| Koscher-Zertifikat | Diese Zertifizierung bestätigt, dass die Zutaten, der Produktionsprozess einschließlich aller Maschinen und/oder der Lebensmittel-Service-Prozess den Standards des jüdischen Speisegesetzes entsprechen. |
| Chicorée-Wurzelextrakt | Ein natürlicher Extrakt aus der Chicorée-Wurzel, der eine gute Quelle für Ballaststoffe, Kalzium, Phosphor und Folat ist. |
| RDD | Empfohlene Tagesdosis |
| Gummibonbons | Ein zähes, gelatinebasiertes Bonbon, das oft mit Fruchtaroma versehen ist. |
| Nutraceuticals | Lebensmittel oder Nahrungsergänzungsmittel, denen gesundheitliche Vorteile zugeschrieben werden. |
| Energieriegel | Snackriegel mit hohem Kohlenhydrat- und Kaloriengehalt, die darauf ausgelegt sind, unterwegs Energie zu liefern. |
| BFSO | Belgische Lebensmittelsicherheitsorganisation für die Lebensmittelkette. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird für jedes Land während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenaussagen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




