
Größe und Marktanteil des europäischen Zuckersüßwarenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.05 Milliarden US-Dollar |
| Marktgröße (2026) | 17.25 Milliarden US-Dollar |
| Marktgröße (2031) | 19.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.25 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Zuckersüßwarenmarkts von Mordor Intelligence
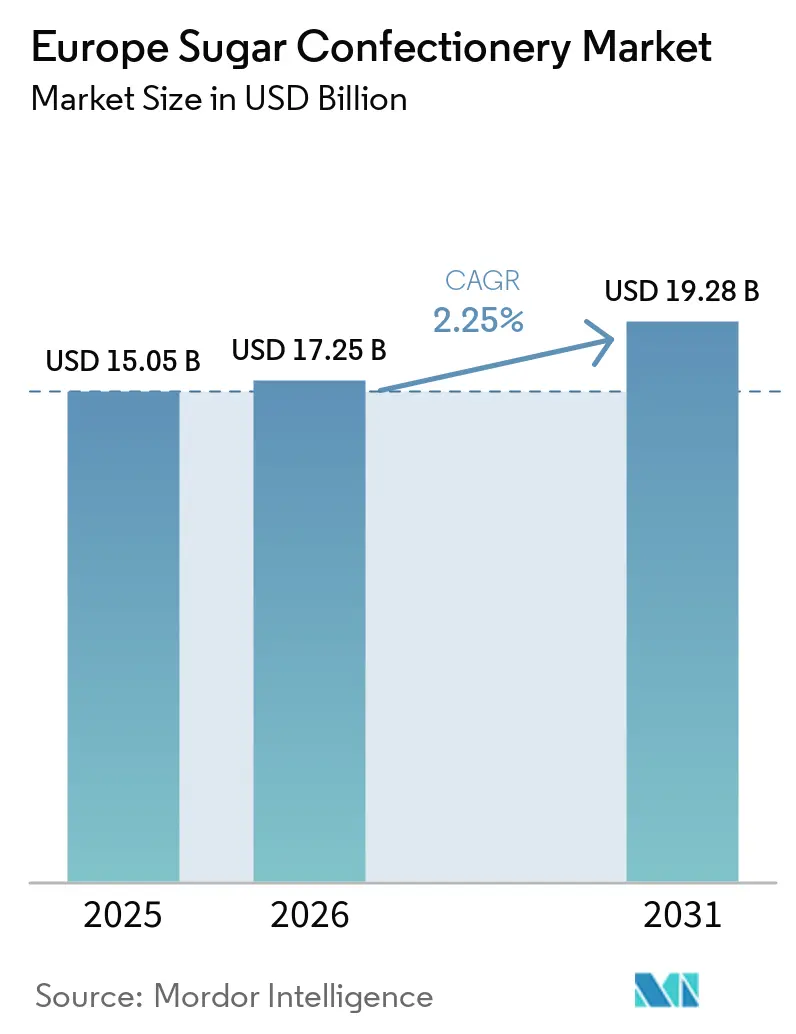
Die Größe des europäischen Zuckerkonfekt-Marktes wird voraussichtlich von 15,05 Milliarden USD im Jahr 2025 auf 17,25 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 2,25 % über den Zeitraum 2026–2031 einen Wert von 19,28 Milliarden USD erreichen. Robuste Haushaltsausgaben in Mittel- und Osteuropa, kontinuierliche Rezepturüberarbeitungen sowie Premiumprodukteinführungen in reifen westeuropäischen Volkswirtschaften sind die wesentlichen Wachstumstreiber des europäischen Zuckerkonfekt-Marktes. Der verstärkte Druck durch Ernährungsregulierungsbehörden beschleunigt den Einsatz pflanzlicher Geliermittel und alternativer Süßungsmittel, doch der Genusskonsum bleibt widerstandsfähig, da saisonales Verschenken, Nostalgiemarketing und erlebnisorientierte Verpackungen Wiederholungskäufe anregen. Die Inflation bei Zutaten, insbesondere bei Zucker und Gelatine, hat die Margen gedrückt, doch viele Hersteller gleichen den Kostendruck durch kleinere Packungsgrößen, Direktvertrieb an Verbraucher und Premiumsegment-Erweiterungen für urbane Millennials aus. Kapitalzusagen wie Mars' Produktionsaufrüstung im Wert von 1 Milliarde EUR verdeutlichen das Vertrauen der Branche in eine stabile langfristige Nachfragekurve trotz kurzfristiger regulatorischer Gegenwinds.
Wichtigste Erkenntnisse des Berichts
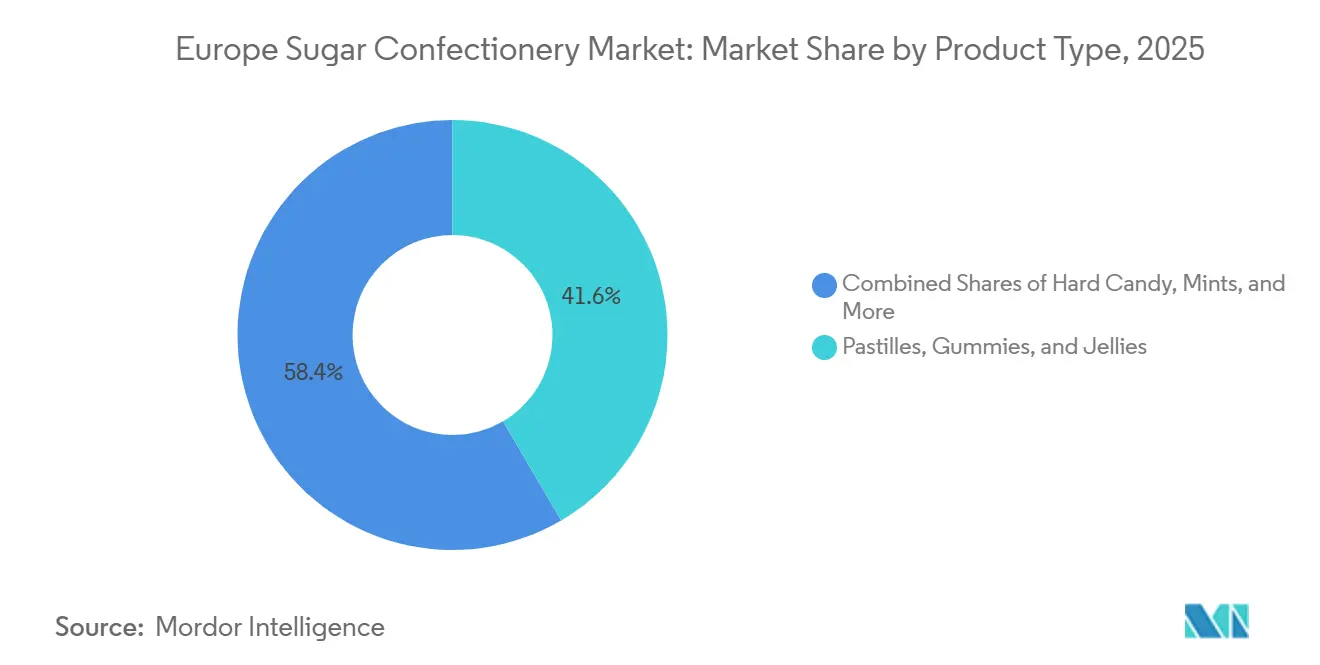
- Nach Typ hielten Pastillen, Gummibonbons und Gelees im Jahr 2025 einen Anteil von 41,56 % am europäischen Zuckerkonfekt-Markt. Lutscher sollen bis 2031 die höchste CAGR von 2,96 % verzeichnen.
- Nach funktionalem Nutzen erzielten Neuheitprodukte im Jahr 2025 einen Umsatzanteil von 42,60 %, während angereicherte Varianten bis 2031 eine CAGR von 3,45 % anstreben.
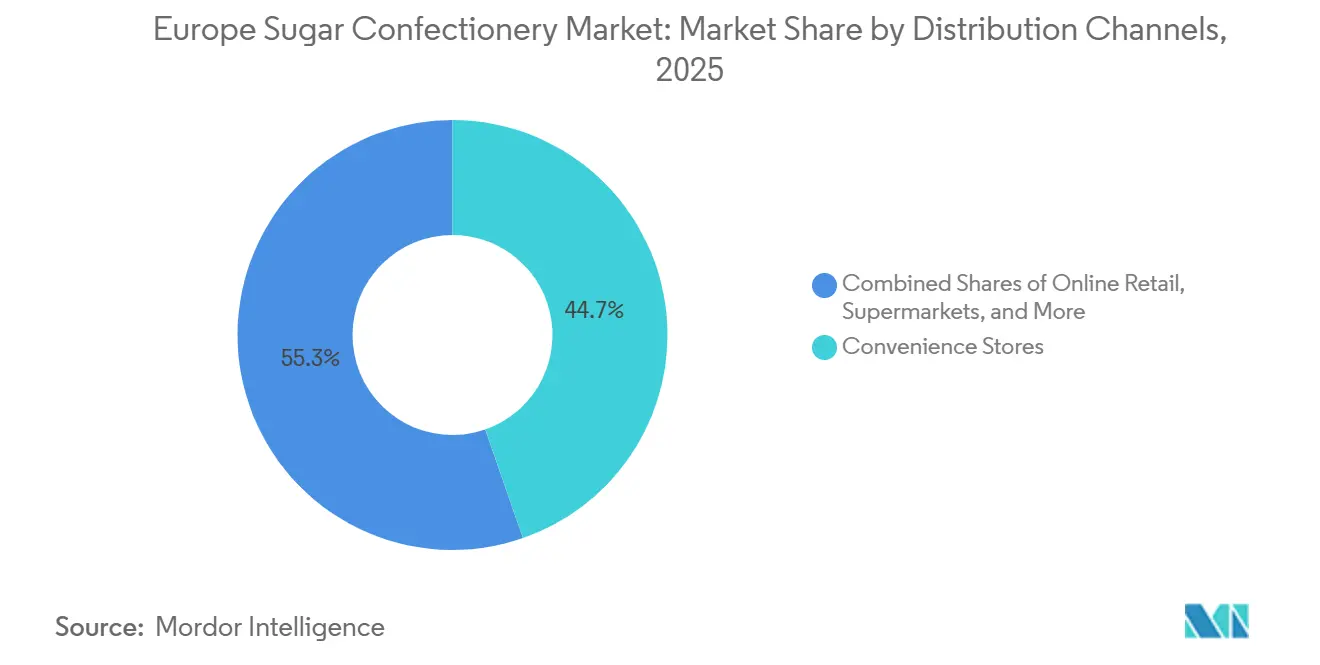
- Nach Vertriebskanal dominierten Convenience-Stores im Jahr 2025 mit einem Umsatzanteil von 44,68 %. Der Online-Einzelhandel soll bis 2031 eine CAGR von 4,43 % erzielen.
- Nach Geografie erwirtschaftete Deutschland im Jahr 2025 einen regionalen Wertanteil von 22,88 %, während die Türkei bis 2031 voraussichtlich mit einer CAGR von 4,27 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen ermöglichen höhere diskretionäre Ausgaben | +0.9% | Mittel- und Osteuropa (Polen, Tschechische Republik, Ungarn), Türkei | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Produktinnovation mit neuen Geschmacksrichtungen, Formaten und gesünderen Zuckeralternativen | +1.2% | EU-weit, mit früher Einführung in Deutschland, den Niederlanden und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Steigende Verbrauchernachfrage nach Premium- und handwerklichen Süßwaren | +0.7% | Westeuropa (Deutschland, Frankreich, Vereinigtes Königreich, Belgien), städtische Zentren | Langfristig (≥ 4 Jahre) |
| Saisonale und festliche Anlässe fördern den traditionellen Süßwarenkonsum | +0.6% | Nord- und Mitteleuropa (Deutschland, Niederlande, Belgien), Mittelmeerraum zu Ostern | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von zuckerfreien, veganen und auf natürlichen Zutaten basierenden Süßwaren | +1.0% | EU-weit, am stärksten in den nordischen Ländern, Deutschland und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Beliebtheit praktischer Snackformate und Portionsgrößen für unterwegs | +0.8% | Städtische EU-Märkte, Vereinigtes Königreich, Frankreich, Deutschland, Italien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen ermöglichen höhere diskretionäre Ausgaben
Das Wachstum des verfügbaren Einkommens in Mittel- und Osteuropa erschließt latente Nachfrage nach Marken- und Importkonfekt, insbesondere in Polen, der Tschechischen Republik und Ungarn, wo die Lohnkonvergenz mit Westeuropa sich beschleunigt. Der Pro-Kopf-Schokoladenkonsum der Türkei erreichte im Jahr 2020 3,1 Kilogramm und belegte damit weltweit den fünften Platz; die Schenkkultur rund um den Ramadan treibt den Kauf von Sortimentsschachteln bei städtischen Verbrauchern der mittleren und oberen Einkommensschicht an. Diese Einkommenselastizität spaltet den Markt: Preisbewusste Käufer tendieren zu einheimischen Marken und kleineren Packungsgrößen, während wohlhabende Segmente auf Premiumimporte und handwerkliche Angebote umsteigen. Der Bericht „Gesundheit auf einen Blick 2024” der Europäischen Kommission stellte fest, dass sich ernährungsbedingte Ausgabenmuster verschieben, da Haushaltsbudgets sowohl Genuss- als auch gesundheitsorientierte Käufe berücksichtigen, was duale Nachfragekorridore schafft[1]. Hersteller reagieren mit abgestuften Portfolios, die von Massenmarkt-Impulspacks bis hin zu limitierten Luxusformaten reichen und eine Preissegmentierung über Einkommensgruppen hinweg ermöglichen. Saisonale Aktionen und Mehrfachkaufangebote verstärken die diskretionären Ausgaben in Festzeiten, wenn die Süßwarenpenetration ihren Höhepunkt erreicht.
Kontinuierliche Produktinnovation mit neuen Geschmacksrichtungen, Formaten und gesünderen Zuckeralternativen
Geschmacksvielfalt und Formatexperimente sind zentral für die Verteidigung von Regalflächen und die Förderung von Erstkäufen. Die Einführung von pflanzlicher Stärke für gelatinefreie Süßwaren durch die Emsland Group im Januar 2026 ist ein Beispiel für Zutatinnovationen, die auf vegane Verbraucher und Clean-Label-Konsumenten abzielen und es Gummibonbon-Herstellern ermöglichen, ohne tierische Gelatine zu reformulieren. HARIBOs saisonale SKU-Einführungen, darunter Unicorn-i-licious und Awesome Axolotls, zeigen, wie neuartige Formen und zeitlich begrenzte Angebote das Verbraucherengagement und die Sichtbarkeit in sozialen Medien aufrechterhalten. Die Einführung von Tic Tac Chewy durch Ferrero im Mai 2024, einem fruchtigen Zuckerbonbon mit knuspriger und zäher Textur, signalisiert eine Diversifizierung über Schokolade hinaus, da sich die Kakao-Futures im bisherigen Jahresverlauf mehr als verdoppelt haben und die Margen unter Druck setzen. Alternative Süßungsmittel, Erythrit, Stevia und Fruchtkonzentrate gewinnen regulatorisch an Bedeutung; die Stellungnahme der EFSA aus dem Jahr 2017 bestätigte, dass zuckerfreie Hartbonbons mit mindestens 90 % Erythrit das Zahnbelag- und Kariesrisiko reduzieren und damit einen Weg für gesundheitsbezogene Angaben für Hersteller eröffnen.
Steigende Verbrauchernachfrage nach Premium- und handwerklichen Süßwaren
Premiumisierung gleicht Volumenrückgänge in reifen Märkten aus, wobei wohlhabende Verbraucher bereit sind, höhere Preise für Herkunft, ethische Beschaffung und erlebnisorientierte Verpackungen zu zahlen. Die Financial Times berichtete im April 2025, dass Premium-Chocolatiers im Vergleich zu Massenmarktakteuren stärkere Margen und Umsatzwachstum erzielen, angetrieben durch Single-Origin-Kakao, Bean-to-Bar-Produktion und Nachhaltigkeitszertifizierungen. Rococo Chocolates ist ein Beispiel für diesen Trend: Das Unternehmen bezieht Domori-Kuvertüre aus der Elfenbeinküste und veredelt limitierte Chargen in seiner Londoner Chocolate Kitchen von Hand, während es globalen E-Commerce mit Treueprogrammen (5 Punkte pro 1 GBP Ausgabe, 100 Punkte = 1 GBP Rabatt) anbietet, um direkte Kundenbeziehungen zu pflegen. Schenkgelegenheiten – Valentinstag, Ostern und Weihnachten – verstärken die Premiumpositionierung, wobei Einzelhändler Luxus-Lebensmittelabteilungen und Fachgeschäfte ausbauen, um margenstarke Verkäufe zu erzielen. Lakrids By Bülow, eine dänische Premium-Lakritze-Marke, wurde im August 2025 von IDG Capital übernommen, um die globale Expansion zu beschleunigen, was das Interesse von Private-Equity-Investoren an skalierbaren Handwerksmarken signalisiert.
Saisonale und festliche Anlässe fördern den traditionellen Süßwarenkonsum
Saisonale Spitzen bleiben strukturelle Nachfragetreiber, wobei die Handelsvolumina für Süßwaren im Dezember in den nord- und mitteleuropäischen Mitgliedstaaten stark ansteigen, um die Weihnachtsnachfrage zu decken, wie von Eurostat dokumentiert. Der Ramadan in der Türkei erzeugt ausgeprägte Spitzen bei Sortimentsschachteln und Premiumimporten, wobei die Schenkkultur Süßwaren während des Feiertags zu einer sozialen Währung macht, so die Europäische Kommission. Ostern treibt den Verkauf von Gummibonbons und Gelees in mediterranen Märkten an, während der Valentinstag die Nachfrage nach Schokolade und gefüllten Süßwaren in Westeuropa aufrechterhält. Einzelhändler erweitern saisonale Sortimente und Werbeaktivitäten im vierten Quartal und erhöhen Produktions- und Lagerbestände, um Feiertagskäufe zu erfassen. Hersteller nutzen limitierte Verpackungen, thematische Formen und Co-Branding (z. B. Mondelēz' Cadbury-Lotus-Biscoff-Schokoladenriegel im März 2025), um saisonale Angebote zu differenzieren und Premiumpreise zu erzielen. Die Auswirkungen auf die Lieferkette umfassen höhere Logistikvolumina im vierten Quartal und engere Vorlaufzeiten, was Planung und flexible Kapazitäten erfordert, um konzentrierte Nachfragefenster zu bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge staatliche Vorschriften zu Zuckergehalt, Kennzeichnung und Lebensmittelsicherheit | -0.6% | EU-weit, strenger in den nordischen Ländern, dem Vereinigten Königreich und Frankreich | Mittelfristig (2–4 Jahre) |
| Steigende Rohstoffkosten einschließlich Zucker, Gelatine und natürlicher Süßungsmittel | -0.8% | EU-weit, akut in importabhängigen Ländern (Vereinigtes Königreich, Italien, Spanien) | Kurzfristig (≤ 2 Jahre) |
| Zunehmende gesundheitliche Bedenken im Zusammenhang mit Zuckerkonsum, Fettleibigkeit, Diabetes und Zahnproblemen | -0.7% | EU-weit, ausgeprägt in Westeuropa (Deutschland, Vereinigtes Königreich, Niederlande) | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch alternative Snacks und zuckerfreie Produktsegmente | -0.5% | Städtische EU-Märkte, Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Vorschriften zu Zuckergehalt, Kennzeichnung und Lebensmittelsicherheit
Die EU-Verordnung 1169/2011 schreibt Nährwertdeklarationen einschließlich des Zuckergehalts pro 100 Gramm vor und zwingt Hersteller, den Zuckergehalt deutlich auszuweisen, was Verbrauchervergleiche ermöglicht, die den Kauf zuckerreicher Produkte abschrecken können. Die Empfehlung der EFSA vom Februar 2022, dass zugesetzte und freie Zucker „so gering wie möglich” sein sollten, liefert die wissenschaftliche Grundlage für Reformulierungsziele der Mitgliedstaaten, Nährwertkennzeichnungssysteme auf der Vorderseite der Verpackung und Marketingbeschränkungen für Kinder. Der Anhang zu zugesetzten Zuckern der Europäischen Kommission vom Dezember 2015 zum EU-Rahmen für nationale Initiativen fördert freiwillige nationale Programme zur Zuckerreduzierung, Portionsgrößenkontrolle und Aufklärungskampagnen und schafft damit ein Flickenteppich von Compliance-Anforderungen in den Mitgliedstaaten. Die türkische Lebensmittelkodex-Verordnung zur Lebensmittelkennzeichnung (2017) schreibt türkischsprachige Aufkleber, Herkunftskennzeichnung und spezifische Warnhinweise für Süßungsmittel (Phenylalanin, abführende Wirkung von Polyolen) vor, was die Markteintrittskosten für EU-Exporteure erhöht. Werbebeschränkungen für Kinder, wie das türkische Verbot der Bewerbung von „Rote-Liste”-Lebensmitteln (Schokolade, Süßigkeiten) in Kinderprogrammen, schränken die Marketingreichweite und Markenaufbaumöglichkeiten ein. Compliance-Kosten für Tests, Kennzeichnungsaktualisierungen und Reformulierungen belasten kleinere Hersteller und begünstigen multinationale Konzerne mit Skaleneffekten und regulatorischem Fachwissen.
Zunehmende gesundheitliche Bedenken im Zusammenhang mit Zuckerkonsum, Fettleibigkeit, Diabetes und Zahnproblemen
Der sechste Rundbericht der WHO-Initiative zur Überwachung von Übergewicht bei Kindern in Europa (COSI) (Oktober 2025) dokumentierte anhaltende Prävalenz von Übergewicht und Fettleibigkeit bei Kindern in europäischen Ländern und verstärkte die öffentlichen Gesundheitsnarrative, die Süßwaren mit negativen Gesundheitsfolgen in Verbindung bringen. Die Infografik der EFSA vom Februar 2022 zu Zuckerkonsum und Gesundheitsproblemen betonte, dass eine hohe Aufnahme freier Zucker das Kariesrisiko erhöht und zu einer übermäßigen Energieaufnahme beiträgt, die zu Übergewicht und Fettleibigkeit führt. Der Bericht zur nachhaltigen Entwicklung in Europa 2025 verfolgt die Fettleibigkeitsprävalenz (BMI ≥ 30) als wichtigen SDG-Indikator und liefert politischen Entscheidungsträgern Belege zur Rechtfertigung von Zuckersteuern, Marketingbeschränkungen und Reformulierungsmandaten, so das Netzwerk für nachhaltige Entwicklungslösungen. Gesundheitssteuern auf zuckerhaltige Produkte nehmen zu; der Bericht der Europäischen Kommission vom Mai 2025 beschreibt fiskalische Maßnahmen (Verbrauchsteuern, Wertsteuern, zuckerbezogene Abgaben) in den Mitgliedstaaten, die die Einzelhandelspreise erhöhen und den Konsum reduzieren, so das Amt für Veröffentlichungen der Europäischen Union[2]. Aufklärungskampagnen und Nährwertkennzeichnung auf der Vorderseite der Verpackung (Ampelsystem, Nutri-Score) erhöhen die Transparenz und ermöglichen es gesundheitsbewussten Verbrauchern, zuckerreiche Produkte zu meiden. Zahnärztliche Verbände setzen sich für eine reduzierte Zuckeraufnahme zur Kariesprävention ein und verstärken die negative Stimmung gegenüber traditionellen Süßwaren. Hersteller kontern mit zuckerfreien und angereicherten Varianten, kleineren Portionen und gesundheitsbezogenen Positionierungen (z. B. Zahnvorteile von Erythrit), doch das Kategorie-Stigma bleibt bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Gummibonbons führen, Lollipops beschleunigenPastillen, Gummibonbons und Gelees beherrschten im Jahr 2025 mit 41,56 % den europäischen Zuckerkonfekt-Markt, gestützt durch Texturinnovationen und Geschmacksvielfalt, die sowohl Kinder als auch Erwachsene ansprechen. Lutscher expandieren bis 2031 mit einer CAGR von 2,96 %, angetrieben durch Nostalgiemarketing, Premiumpositionierung und Schenkgelegenheiten. Hartbonbons, Pfefferminzbonbons, Toffees, Nougats und andere Formate machen gemeinsam den verbleibenden Anteil aus und bedienen jeweils unterschiedliche Konsumgelegenheiten und demografische Präferenzen. Die Einführung von pflanzlicher Stärke für gelatinefreie Gummibonbons durch die Emsland Group im Januar 2026 adressiert die vegane Nachfrage und erhält dabei die zähe Textur, die die Kategorie definiert, sodass Hersteller ohne tierische Zutaten reformulieren können. Power-Mints gewinnen in Convenience- und Apothekenkanälen an Bedeutung und positionieren sich als funktionale Atemfrischungslösungen mit stärkerem Menthol- oder Koffeingehalt im Vergleich zu Standard-Pfefferminzbonbons. Toffees und Nougats tendieren zu Premiumgeschenken und saisonalen Sortimenten, wobei höhere Kakao- und Nussgehalte höhere Preispunkte rechtfertigen.
Hartbonbons bleiben in Preissegmenten und bei älteren Bevölkerungsgruppen widerstandsfähig, obwohl das Mengenwachstum durch Gesundheitsbedenken und den Wettbewerb durch zuckerfreie Alternativen begrenzt wird. Die Gesundheitsanspruchsgenehmigung der EFSA aus dem Jahr 2017 für zuckerfreie Hartbonbons mit mindestens 90 % Erythrit bietet einen regulatorischen Weg für die Positionierung im Bereich Zahngesundheit und ermöglicht es Herstellern, sich in Apotheken- und Naturkostkanälen zu differenzieren[3]. Lutscher profitieren von Sondereditions-Kooperationen und durch soziale Medien getriebener Entdeckung, wobei jüngere Verbraucher bereit sind, Premiumpreise für neuartige Formen, Geschmacksrichtungen und Verpackungen zu zahlen. HARIBOs saisonale SKU-Einführungen – Unicorn-i-licious, Awesome Axolotls – zeigen, wie Neuheitsformen das Verbraucherengagement und die Erstnutzung aufrechterhalten. Pfefferminzbonbons spalten sich in Power-Mints und Standard-Pfefferminzbonbons auf, wobei Power-Mints Anteile bei unterwegs und am Arbeitsplatz gewinnen. Die Einhaltung der EU-Verordnung 1333/2008 regelt zugelassene Zusatzstoffe und Höchstmengen und verpflichtet Hersteller, komplexe Genehmigungsverfahren für neuartige Zutaten zu durchlaufen.



Nach funktionalem Nutzen:
Neuheit dominiert, Angereichert wächst starkNeuheitlinien kontrollierten im Jahr 2025 42,60 % des Kategorieumsatzes und unterstreichen Europas anhaltende Vorliebe für reinen Genuss. Die Größe des europäischen Zuckerkonfekt-Marktes im Bereich Neuheiten wird voraussichtlich stetig steigen, auch wenn die Verbrauchernachfrage sich in Richtung gesünderer Produkte verschiebt. Angereicherte Produkte, die mit einer CAGR von 3,45 % prognostiziert werden, enthalten Vitamine, Mineralien oder Botanicals, die den Genuss für gesundheitsbewusste Käufer legitimieren. Verdauungs- und Kräuterbonbons sprechen Erwachsene an, die medizinische Pastillen vermeiden möchten, aber dennoch funktionelle Linderung wünschen. Energiekaugummis mit B-Vitaminen und Koffein entstehen und richten sich an Gamer und Büroangestellte, die diskrete Stimulanzien suchen. Die regulatorischen Hürden für Angaben auf der Verpackung sind hoch, was Randspieler einschränkt und größere Unternehmen mit wissenschaftlichen Validierungsbudgets begünstigt.
Markennarrative, die Genuss mit greifbarem Wohlbefinden verbinden, gelingt es, höhere Regalpreise zu erzielen und Apothekenregale zu erschließen, die traditionell für Zuckerkonfekt geschlossen waren. Neuheitsentwickler nutzen Lizenzkooperationen, Popkultur-Verknüpfungen und Augmented-Reality-Verpackungen, die das Auspacken in teilbares Unterhaltungserlebnis verwandeln. Angereicherte Gummibonbons stehen vor Geschmacksmaskierungsherausforderungen, doch Fortschritte bei der Mikroverkapselung verbessern die Geschmacksintegrität. Verdauungsbonbons verwenden Chicoriefaser und präbiotisches Inulin, um Darmgesundheitsvorteile zu liefern, ohne die Süße zu beeinträchtigen. Der doppelte Fokus auf Freude und Nutzen erweitert letztlich die Reichweite der Kategorie über demografische Gruppen und Tageszeiten hinweg.
Nach Vertriebskanal:
Convenience-Stores als Anker, E-Commerce wächstConvenience-Outlets erwirtschafteten im Jahr 2025 44,68 % des Einzelhandelswerts und festigten ihren Status als führender Vertriebsweg für den europäischen Zuckerkonfekt-Markt. Hoher Kundenverkehr, lange Öffnungszeiten und strategische Standorte in der Nähe von Verkehrsknotenpunkten fördern Spontankäufe von Einzelportionspackungen. Supermärkte und Verbrauchermärkte tragen durch Familienpackungen und saisonale Multipacks zu großen absoluten Mengen bei, üben jedoch durch Eigenmarken erheblichen Preisdruck aus. Der Online-Einzelhandel befindet sich auf einem CAGR-Kurs von 4,43 % bis 2031, unterstützt durch Abonnementboxen, Direktvertrieb an Verbraucher und Schnelllieferanwendungen. Reine Online-Händler nutzen datengesteuerte Personalisierung, um Neuheitsbündel und limitierte Auflagen zu verkaufen, die im stationären Handel nicht erhältlich sind.
Kanalübergreifende Verhaltensweisen verschwimmen; 53 % der Verbraucher nutzen bereits drei oder mehr Einkaufswege für Snacks in einem typischen Monat. Tankstellen und Automaten bedienen weiterhin nächtliche Gelüste, experimentieren aber auch mit Premium-Minisortimenten, die die Margen erhöhen. Fachgeschäfte und Luxus-Lebensmittelhallen bleiben für handwerkliche Marken, die auf Storytelling und Verkostungen angewiesen sind, unverzichtbar. Mit dem Fortschritt des einheitlichen Handels werden Bestandstransparenz und Liefergeschwindigkeit auf der letzten Meile zu Differenzierungsmerkmalen, die Hersteller dazu veranlassen, in digitale Zwillinge ihrer Lieferketten zu investieren.

Geografische Analyse
Deutschland und Türkei Zuckerkonfekt-Markt
Deutschland verankerte 2025 einen Anteil von 22,88 % am europäischen Zuckerkonfekt-Markt, gestützt durch einen hohen Pro-Kopf-Konsum, eine robuste Einzelhandelsinfrastruktur und starke einheimische Marken (HARIBO, Katjes, Storck). Die Türkei verzeichnet bis 2031 ein Wachstum von 4,27 % CAGR, getragen von einer Schenkkultur rund um den Ramadan, einer wachsenden Kaufkraft der Mittelschicht und einem Pro-Kopf-Schokoladenkonsum von 3,1 Kilogramm. Frankreich, das Vereinigte Königreich, Italien, Spanien, die Niederlande, Belgien und Russland repräsentieren gemeinsam bedeutende Marktanteile, wobei jedes Land unterschiedliche Konsummuster aufweist, die durch kulturelle Präferenzen, regulatorische Rahmenbedingungen und wirtschaftliche Bedingungen geprägt sind. HARIBOs Investition von 22 Millionen GBP (28 Millionen USD) in sein Werk in Castleford, West Yorkshire, unterstreicht die strategische Bedeutung des Vereinigten Königreichs als Produktionsstandort für nordeuropäische Märkte. Das übrige Europa, bestehend aus Polen, der Tschechischen Republik, Ungarn, den nordischen Ländern und dem Balkan, erlebt ein einkommensgetriebenes Nachfragewachstum, insbesondere in Mittel- und Osteuropa, wo die Lohnangleichung an Westeuropa diskretionäre Ausgaben für Marken-Süßwaren freisetzt.
Westeuropa Zuckerkonfekt-Markt
Der türkische Schokoladenkonfekt-Markt erreichte 2020 einen Wert von 1,36 Milliarden EUR, wobei Riegel (586 Millionen EUR) und Tafeln (558 Millionen EUR) führend waren, während die Zuckerkonfekt-Segmente Kaugummi (246 Millionen EUR), sonstiges Zuckerkonfekt (194 Millionen EUR) sowie Pastillen, Gelees und Kaubonbons (112 Millionen EUR) umfassten. Europäische Kommission. Deutschlands Süßwarenbranche profitiert von fortschrittlicher Fertigung, Innovationsökosystemen (Zulieferer von Zutaten, Verpackungsspezialisten) und einer exportorientierten Produktion, die EU- und globale Märkte bedient. Frankreich und Belgien nutzen ihr Schokoladenerbe und ihre handwerkliche Positionierung und erzielen Premiumpreise in Luxussegmenten. Das Vereinigte Königreich sieht sich mit post-Brexit-Handelshemmnissen und Währungsvolatilität konfrontiert, bleibt jedoch ein bedeutender Verbrauchermarkt mit starker Einzelhandelskonzentration (Tesco, Sainsbury's, Asda) und hoher Durchdringung im Impulskaufkanal. Italien und Spanien weisen mediterrane Konsummuster auf, mit saisonalen Spitzen rund um Ostern und Weihnachten sowie einer Vorliebe für Nougat, Torrone und gefüllte Schokoladen.
Ost- und Nordeuropa Zuckerkonfekt-Markt
Russlands Marktdynamik wird durch Importsubstitutionspolitiken, den Ausbau der lokalen Produktion und geopolitische Sanktionen geprägt, die die Beschaffung von Zutaten und die Handelsströme beeinflussen. Die Niederlande fungieren als Logistikdrehscheibe für den paneuropäischen Vertrieb, wobei der Hafen Rotterdam die Einfuhr von Kakao, Zucker und Fertigwaren erleichtert. Polen, die Tschechische Republik und Ungarn verzeichnen ein rasantes Einkommenswachstum, das die Premiumisierung und die Durchdringung von Markenartikeln auf Kosten von Bulk- und No-Name-Süßwaren vorantreibt. Die nordischen Länder (Schweden, Dänemark, Finnland, Norwegen) weisen ein hohes Gesundheitsbewusstsein auf und bevorzugen zuckerfreie, biologische und nachhaltig bezogene Produkte, wobei Lakritze (Lakrids By Bülow) und Premium-Schokolade (Fazer) eine starke lokale Markentreue genießen. Der Balkan (Griechenland, Rumänien, Bulgarien) bietet aufstrebende Chancen mit geringerem Pro-Kopf-Konsum und fragmentiertem Einzelhandel, was lokalisierte Vertriebspartnerschaften und preislich wettbewerbsfähige Angebote erfordert. Die regulatorische Harmonisierung im Rahmen des EU-Lebensmittelrechts (Verordnungen 1169/2011, 1333/2008, Richtlinie 2000/36/EG) erleichtert den grenzüberschreitenden Handel innerhalb der EU; dennoch schaffen Unterschiede zwischen den Mitgliedstaaten bei Gesundheitssteuern, Kennzeichnungsanforderungen und Marketingbeschränkungen eine Compliance-Komplexität für paneuropäische Strategien.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im europäischen Zuckersüßwarenmarkt
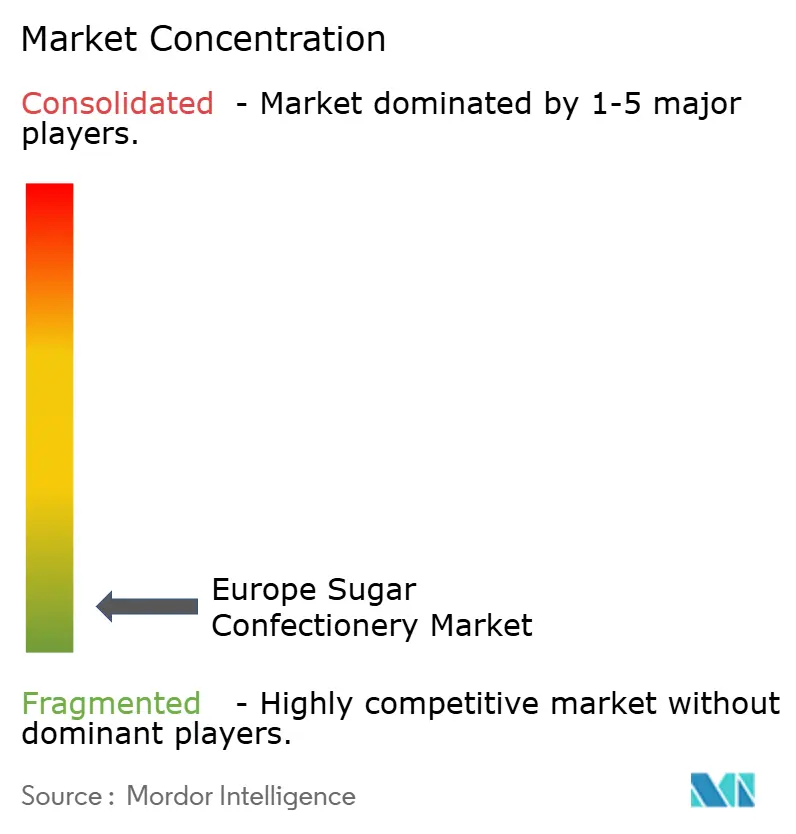
Der europäische Zuckersüßwarenmarkt weist eine extreme Fragmentierung auf (Konzentrationsindex 1 von 10), wobei multinationale Marktführer (HARIBO, Mondelez, Ferrero, Mars, Perfetti Van Melle) neben regionalen Spezialisten (Cloetta, Katjes, Ricola, Storck) und handwerklichen Neueinsteigern (Lakrids By Bülow, Rococo Chocolates) konkurrieren. Mars kündigte im September 2025 eine Investition von 1 Milliarde EUR in europäische Kapazitäten an und signalisierte damit ein langfristiges Engagement trotz ungeklärter Fusions- und Übernahmedynamiken mit Kellanova Euronews. Mondelez wurde im Mai 2024 mit einer EU-Geldstrafe von 365,7 Millionen EUR wegen grenzüberschreitender Handelsbeschränkungen belegt, was die regulatorische Durchsetzung unterstreicht, die das Wettbewerbsverhalten und die Distributionsstrategien prägt.
Strategiemuster umfassen Portfoliodiversifizierung (Ferreros Einführung des Tic-Tac-Chewy-Zuckerbonbons im Mai 2024 angesichts des Kakaopreisdrucks), Markenlizenzierung (Mondelēz-Lotus-Bakeries-Cadbury-Biscoff-Kooperation im März 2025) und geografische Expansion (Hersheys Übernahme von Fulfil Nutrition im Jahr 2019 mit dem Ziel, das europäische Proteinsnack-Wachstum zu erschließen). Weißflecken-Chancen umfassen angereicherte Süßwaren (Vitamine, Botanika), zuckerfreie Premiumsegmente und Direktverkauf-Abonnementmodelle, die Einzelhandels-Gatekeeper umgehen. Aufkommende Disruptoren – pflanzliche Zutatlieferanten (Emsland Group), Premium-Lakritze-Marken (Lakrids By Bülow nach der IDG-Capital-Übernahme im August 2025) und funktionale Snack-Crossovers – verunsichern etablierte Anbieter, indem sie gesundheitsbewusste und nachhaltigkeitsorientierte Verbraucher ansprechen.
Technologieadoption – digitales Marketing, E-Commerce-Plattformen, Lieferkettenanalysen – ermöglicht agile SKU-Einführungen und zielgerichtete Werbeaktionen, wobei soziale Medien 55 % der Verbraucher dazu bringen, neue Snacks auszuprobieren (70 % der Generation Z, 71 % der Millennials) gemäß Mondelēz' Studie von 2021. Die Einhaltung der EU-Verordnung 1333/2008 (Lebensmittelzusatzstoffe) und der Richtlinie 2000/36/EG (Kakao- und Schokoladenerzeugnisse) regelt die Verwendung von Zutaten und die Kennzeichnung und schafft Markteintrittsbarrieren für kleinere Akteure ohne regulatorisches Fachwissen.
Marktführer der europäischen Zuckersüßwarenindustrie
-
HARIBO Holding GmbH & Co. KG
-
Mondelēz International Inc.
-
Nestlé SA
-
Perfetti Van Melle BV
-
Ricola AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Zuckerkonfekt-Markt Unternehmen in diesem Bericht
- HARIBO Holding GmbH & Co. KG
- Mondelēz International Inc.
- Nestlé SA
- Perfetti Van Melle BV
- Ricola AG
- August Storck KG
- Cloetta AB
- Ferrero International SA
- Katjes International GmbH & Co. KG
- Lavdas SA
- Mars Incorporated
- Soldan Holding + Candy Specialties GmbH
- Swizzels Matlow Ltd
- The Hershey Company
- Vidal Golosinas SA
- Kervan Gıda Sanayi ve Ticaret AS
- Trolli GmbH
- Hitschler International GmbH & Co.
- Yildiz Holding AS (Ülker)
- Lotte Confectionery Co. Ltd.
Neueste Industrielle Entwicklungen in Europa Zuckerkonfekt-Markt
- September 2025: Roly's Fudge brachte seinen saisonalen Toffee-Apple-Geschmack vor dem Lagerfeuerabend auf den Markt und erfasste den nostalgischen Geschmack von karamellisierten Äpfeln mit einer krümeligen, handgemachten Textur unter Verwendung natürlicher Zutaten.
- Juli 2025: Premier Foods brachte McDougalls No Added Sugar Vegan Jelly auf den Markt und zielt auf britische Schulen mit HFSS-konformen, glutenfreien und allergenfreien Optionen in den Geschmacksrichtungen Erdbeere, Himbeere, Orange und Limette ab.
- Juni 2025: World of Sweets und Bobby's brachten Gumi Yum Surprise auf den Markt, ein neuartiges Gummibonbon-Ei im Vereinigten Königreich mit acht fruchtigen Schichten (Kirsche, Erdbeere, Orange, Ananas, Zitrone, grüner Apfel, blaue Himbeere, Traube), das Sammelspielzeug von Zuru enthält, wie Wildtier- oder Transformerfiguren.
- Mai 2025: Die Marke Ruly brachte ihre koffeinhaltigen Süßigkeiten im Vereinigten Königreich auf den Markt und zielt auf vielbeschäftigte Berufstätige und Fitnessbegeisterte mit einer funktionalen Alternative zu Energydrinks ab. Die blitzförmigen Bonbons sind in den Geschmacksrichtungen Tropical Crush und Berry Delicious erhältlich; jede 42-g-Packung liefert 80 mg Koffein aus Guarana plus B-Vitamine für zitterfreie, mikrodosierte Energieschübe.
Berichtsumfang des europäischen Zuckersüßwarenmarkts
Hartbonbons, Lollipops, Pfefferminzbonbons, Pastillen, Gummibonbons und Gelees, Toffees und Nougat, Sonstige sind als Segmente nach Süßwarenvariante abgedeckt. Convenience-Store, Online-Einzelhandelsgeschäft, Supermarkt/Hypermarkt, Sonstige sind als Segmente nach Vertriebskanal abgedeckt. Belgien, Frankreich, Deutschland, Italien, Niederlande, Russland, Spanien, Schweiz, Türkei, Vereinigtes Königreich sind als Segmente nach Land abgedeckt.Segmentierungsübersicht
| Hartbonbons | |
| Pfefferminzbonbons | Power-Pfefferminzbonbons |
| Standard-Pfefferminzbonbons | |
| Pastillen, Gummibonbons und Gelees | |
| Toffees und Nougat | |
| Lollipops | |
| Sonstige |
| Neuheit |
| Angereichert |
| Verdauung / Botanik |
| Sonstige |
| Supermarkt/Hypermarkt |
| Online-Einzelhandelsgeschäft |
| Convenience-Store |
| Sonstige Vertriebskanäle |
| Belgien |
| Frankreich |
| Deutschland |
| Italien |
| Niederlande |
| Russland |
| Spanien |
| Türkei |
| Vereinigtes Königreich |
| Übriges Europa |
| Typ | Hartbonbons | |
| Pfefferminzbonbons | Power-Pfefferminzbonbons | |
| Standard-Pfefferminzbonbons | ||
| Pastillen, Gummibonbons und Gelees | ||
| Toffees und Nougat | ||
| Lollipops | ||
| Sonstige | ||
| Funktionaler Nutzen | Neuheit | |
| Angereichert | ||
| Verdauung / Botanik | ||
| Sonstige | ||
| Vertriebskanal | Supermarkt/Hypermarkt | |
| Online-Einzelhandelsgeschäft | ||
| Convenience-Store | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Belgien | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
Marktdefinition
- Milch- und weiße Schokolade - Milchschokolade ist eine feste Schokolade, die mit Milch (in Form von Milchpulver, flüssiger Milch oder Kondensmilch) und Kakaofeststoffen hergestellt wird. Weiße Schokolade wird aus Kakaobutter und Milch hergestellt und enthält keinerlei Kakaofeststoffe. Der Umfang umfasst reguläre Schokoladen, zuckerarme und zuckerfreie Varianten.
- Toffees & Nougat - Toffees umfassen harte, zähe und kleine oder Ein-Bissen-Bonbons, die mit der Bezeichnung Toffee oder toffeeartige Süßwaren vermarktet werden. Nougat ist eine zähe Süßigkeit mit Mandeln, Zucker und Eiweiß als Grundzutaten; sie hat ihren Ursprung in Europa und den Ländern des Nahen Ostens.
- Müsliriegel - Ein Snack, der aus Frühstücksflocken besteht, die zu einer Riegelform gepresst und mit einer Art essbarem Klebstoff zusammengehalten werden. Der Umfang umfasst Snackriegel aus Getreide wie Reis, Hafer, Mais usw., gemischt mit einem Bindesirup. Dazu gehören auch Produkte, die als Müsliriegel, Müsli-Snackriegel oder Getreideriegel bezeichnet werden.
- Kaugummi - Dies ist eine Zubereitung zum Kauen, die üblicherweise aus aromatisiertem und gesüßtem Chicle oder solchen Ersatzstoffen wie Polyvinylacetat hergestellt wird. Die im Umfang enthaltenen Kaugummiarten sind zuckerhaltiger Kaugummi und zuckerfreier Kaugummi.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Dunkle Schokolade | Dunkle Schokolade ist eine Form von Schokolade, die Kakaofeststoffe und Kakaobutter ohne Milch enthält. |
| Weiße Schokolade | Weiße Schokolade ist die Schokoladenart mit dem höchsten Anteil an Milchfeststoffen, typischerweise rund oder über 30 Prozent. |
| Milchschokolade | Milchschokolade wird aus dunkler Schokolade mit einem niedrigen Kakaofeststoffgehalt und einem höheren Zuckergehalt sowie einem Milchprodukt hergestellt. |
| Hartbonbons | Ein Bonbon aus Zucker und Maissirup, der ohne Kristallisierung gekocht wird. |
| Toffees | Eine harte, zähe, oft braune Süßigkeit, die aus mit Butter gekochtem Zucker hergestellt wird. |
| Nougat | Eine zähe oder spröde Süßigkeit, die Mandeln oder andere Nüsse und manchmal Früchte enthält. |
| Müsliriegel | Ein Müsliriegel ist ein riegelförmiges Lebensmittelprodukt, das durch Pressen von Getreideflocken und in der Regel getrockneten Früchten oder Beeren hergestellt wird, die in den meisten Fällen durch Glukosesirup zusammengehalten werden. |
| Proteinriegel | Proteinriegel sind Nährwertriegel, die einen hohen Anteil an Protein im Verhältnis zu Kohlenhydraten/Fetten enthalten. |
| Frucht- und Nussriegel | Diese basieren häufig auf Datteln mit anderen getrockneten Früchten und Nusszusätzen und in einigen Fällen Aromen. |
| NCA | Die Nationale Süßwarenvereinigung ist eine amerikanische Handelsorganisation, die Schokolade, Bonbons, Kaugummi und Pfefferminzbonbons sowie die Unternehmen, die diese Leckereien herstellen, fördert. |
| CGMP | Aktuelle gute Herstellungspraktiken sind solche, die den Richtlinien der zuständigen Behörden entsprechen. |
| Nicht standardisierte Lebensmittel | Nicht standardisierte Lebensmittel sind solche, die keine Identitätsnorm haben oder in irgendeiner Weise von einer vorgeschriebenen Norm abweichen. |
| GI | Der glykämische Index (GI) ist eine Methode zur Einstufung kohlenhydrathaltiger Lebensmittel danach, wie langsam oder schnell sie verdaut werden und den Blutzuckerspiegel über einen bestimmten Zeitraum erhöhen. |
| Magermilchpulver | Magermilchpulver wird durch Entfernen von Wasser aus pasteurisierter Magermilch durch Sprühtrocknung gewonnen. |
| Flavanole | Flavanole sind eine Gruppe von Verbindungen, die in Kakao, Tee, Äpfeln und vielen anderen pflanzlichen Lebensmitteln und Getränken vorkommen. |
| WPC | Molkenproteinkonzentrat – die Substanz, die durch Entfernung ausreichender Nicht-Protein-Bestandteile aus pasteurisierter Molke gewonnen wird, sodass das fertige Trockenprodukt mehr als 25 % Protein enthält. |
| LDL | Lipoprotein niedriger Dichte – das schlechte Cholesterin |
| HDL | Lipoprotein hoher Dichte – das gute Cholesterin |
| BHT | Butylhydroxytoluol ist eine im Labor hergestellte chemische Verbindung, die Lebensmitteln als Konservierungsmittel zugesetzt wird. |
| Carrageen | Carrageen ist ein Zusatzstoff, der zum Verdicken, Emulgieren und Konservieren von Lebensmitteln und Getränken verwendet wird. |
| Frei von | Enthält keine bestimmten Zutaten wie Gluten, Milchprodukte oder Zucker. |
| Kakaobutter | Eine fettige Substanz, die aus Kakaobohnen gewonnen wird und bei der Herstellung von Süßwaren verwendet wird. |
| Pastillen | Eine Art brasilianischer Bonbon aus Zucker, Eiern und Milch. |
| Dragees | Kleine, runde Bonbons, die mit einer harten Zuckerschale überzogen sind. |
| CHOPRABISCO | Königlich Belgischer Verband der Schokoladen-, Pralinen-, Keks- und Süßwarenindustrie – ein Handelsverband, der die belgische Schokoladenindustrie vertritt. |
| Europäische Richtlinie 2000/13 | Eine Richtlinie der Europäischen Union, die die Kennzeichnung von Lebensmitteln regelt. |
| Kakao-Verordnung | Die deutsche Schokoladenverordnung, ein Regelwerk, das definiert, was in Deutschland als „Schokolade” bezeichnet werden darf. |
| FASFC | Föderalagentur für die Sicherheit der Lebensmittelkette |
| Pektin | Eine natürliche Substanz, die aus Früchten und Gemüse gewonnen wird. Sie wird in der Süßwarenherstellung verwendet, um eine gelartige Textur zu erzeugen. |
| Invertzucker | Eine Art Zucker, der aus Glukose und Fruktose besteht. |
| Emulgator | Eine Substanz, die hilft, zwei Flüssigkeiten zu mischen, die sich nicht miteinander vermischen. |
| Anthocyane | Eine Art Flavonoid, das für die roten, violetten und blauen Farben von Süßwaren verantwortlich ist. |
| Funktionelle Lebensmittel | Lebensmittel, die modifiziert wurden, um über die Grundernährung hinaus zusätzliche gesundheitliche Vorteile zu bieten. |
| Koscher-Zertifikat | Diese Zertifizierung bestätigt, dass die Zutaten, der Produktionsprozess einschließlich aller Maschinen und/oder der Lebensmitteldienstleistungsprozess den Standards des jüdischen Speisegesetzes entspricht. |
| Zichorienextrakt | Ein natürlicher Extrakt aus der Zichorienwurzel, der eine gute Quelle für Ballaststoffe, Kalzium, Phosphor und Folat ist. |
| RDD | Empfohlene Tagesdosis |
| Gummibonbons | Ein zähes, gelatinebasiertes Bonbon, das oft mit Fruchtgeschmack aromatisiert ist. |
| Nutrazeutika | Lebensmittel oder Nahrungsergänzungsmittel, denen gesundheitliche Vorteile zugeschrieben werden. |
| Energieriegel | Snackriegel mit hohem Kohlenhydrat- und Kaloriengehalt, die darauf ausgelegt sind, unterwegs Energie zu liefern. |
| BFSO | Belgische Lebensmittelsicherheitsorganisation für die Lebensmittelkette. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




