
Marktgröße und Marktanteil der Raumfahrtantriebe im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.11 Milliarden US-Dollar |
| Marktgröße (2026) | 2.54 Milliarden US-Dollar |
| Marktgröße (2031) | 7.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.22 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Raumfahrtantriebe im asiatisch-pazifischen Raum von Mordor Intelligence
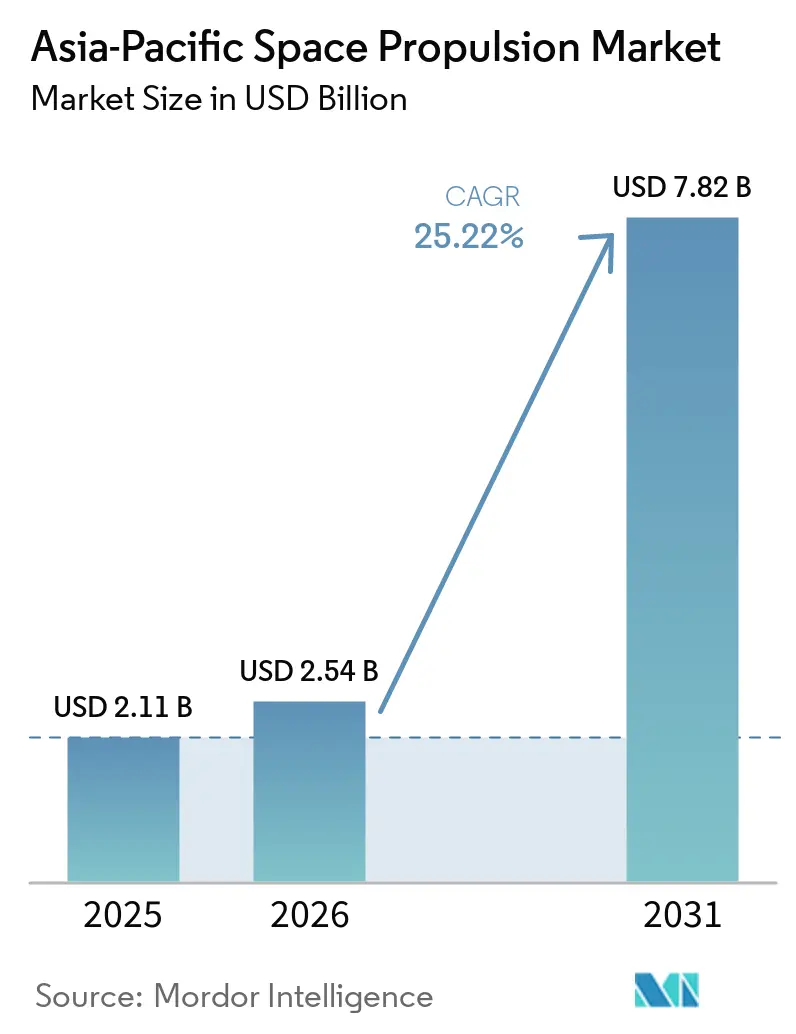
Der Asien-Pazifik-Raumfahrtantriebsmarkt hatte im Jahr 2025 ein Volumen von 2,11 Milliarden USD und wird voraussichtlich von 2,54 Milliarden USD im Jahr 2026 auf 7,82 Milliarden USD bis 2031 wachsen, bei einem CAGR von 25,22 % während des Prognosezeitraums (2026–2031). Geplante große LEO-Konstellationen, nationale Raumfahrtprogramme und kommerzielle Startinvestitionen verbreitern die Nachfragebasis. Chemische Systeme bleiben für Trägerraketen und schnelle Manöver unverzichtbar, während elektrische Systeme in Satellitenflotten zunehmend verbreitet sind. Das Wachstum wird von Lieferanten abhängen, die in der Lage sind, Hardware zu qualifizieren, Testzugang zu sichern und die Treibstofflogistik zu verwalten. Der Asien-Pazifik-Raumfahrtantriebsmarkt bleibt anspruchsvoll, da flugtaugliche Systeme lange Entwicklungszyklen und eine enge Koordination mit Satelliten- und Trägerraketenprogrammen erfordern. Unternehmen mit nachgewiesener Missionsleistung und starken Beziehungen zu öffentlichen Behörden haben einen klaren Vorteil, da die Beschaffungsvolumina steigen.
Wesentliche Erkenntnisse des Berichts
- Nach Antriebstyp hielt Flüssigantrieb im Jahr 2025 einen Anteil von 47,22 % am regionalen Gesamtmarkt, während elektrischer Antrieb bis 2031 mit einer CAGR von 28,42 % wachsen soll.
- Nach Komponente hielten Triebwerke und Raketenmotoren im Jahr 2025 einen Anteil von 51,11 % am regionalen Gesamtmarkt, während Treibstoffversorgungssysteme bis 2031 mit einer CAGR von 26,12 % wachsen sollen.
- Nach Plattform entfielen im Jahr 2025 53,56 % des regionalen Gesamtmarktes auf Trägerraketen, während Satelliten bis 2031 mit einer CAGR von 28,92 % wachsen sollen.
- Nach Endnutzer hielten kommerzielle Nutzer im Jahr 2025 einen Anteil von 58,63 % am regionalen Gesamtmarkt und sollen bis 2031 mit einer CAGR von 26,52 % wachsen.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 63,77 % am Asien-Pazifik-Raumfahrtantriebsmarkt und soll bis 2031 mit einer CAGR von 30,63 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| LEO-Konstellation und Satellitenbereitstellung | 7.10% | China als Kernmarkt, mit Ausstrahlungseffekten auf Indien, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Nationale Raumfahrthoheit und Verteidigungsprogramme | 5.30% | China, Indien, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Kommerzielle Start- und Wiederverwendungsfahrzeuginvestitionen | 4.50% | China, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Einführung elektrischer Antriebe zur Steigerung der Lebenszykluseffizienz | 4.00% | China, Indien, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Qualifizierungspipeline für Wasser-, Metall- und grüne Treibstoffe | 2.30% | Indien, Australien und Japan | Langfristig (≥ 4 Jahre) |
| Lokalisierte Antriebslieferketten und Resilienz gegenüber Dual-Use-Exportkontrollen | 2.00% | China, Indien und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
LEO-Konstellation und Satellitenbereitstellung: Der primäre Nachfragetreiber
Chinas Qianfan- und Guowang-Programme weiten die geplante Satellitenbasis für den Asien-Pazifik-Raumfahrtantriebsmarkt aus. Die erste Phase von Qianfan zielt bis 2029 auf 1.296 Satelliten ab, während die kombinierten Programme auf mehr als 39.000 LEO-Satelliten abzielen. Konstellationsbetreiber benötigen Antrieb für den Orbitalaufstieg, die Lageregelung, die Kollisionsvermeidung und die Entsorgung am Missionsende. Ihr Beschaffungsmodell bevorzugt außerdem standardisierte Systeme, die auf gemeinsamen Satellitenbussen installiert werden können. Das 502. Institut der Fünften Akademie von CAST hatte bis Oktober 2025 mehr als 26.000 Betriebsstunden im Orbit über mehr als 100 mit Hall-Triebwerken ausgestatteten Satelliten verzeichnet. Es hatte außerdem Aufträge für mehr als 300 Systeme von mehr als 10,00 Satellitenintegratoren erhalten, wobei die Jahresleistung bis Ende 2026 auf 1.400 Systeme ansteigen soll.[1]
Der Umfang dieser Programme verändert die Produktionsanforderungen für Antriebslieferanten. Satellitenhersteller benötigen wiederholbare Einheitsleistung und planbare Lieferzeitpläne statt individuell entwickelter Systeme. Dies erhöht die Bedeutung gemeinsamer Komponentenschnittstellen, einer kontrollierten Treibstoffversorgung und qualifizierter Leistungsverarbeitungseinheiten. Es unterstützt auch den Einsatz von Hall-Effekt-Triebwerken in Satelliten, bei denen moderater Schub und effizienter Treibstoffverbrauch wichtiger sind als schnelle Manöver. Der Asien-Pazifik-Raumfahrtantriebsmarkt kann daher von höheren Einheitenvolumina profitieren, selbst wenn der Wert der Antriebshardware pro Satellit sinkt. Lieferanten, die ein Design für mehrere Satellitenbussen qualifizieren, können einen dauerhaften Platz in der wiederkehrenden Konstellationsbeschaffung gewinnen.
Nationale Raumfahrthoheit und Verteidigungsprogramme: Antrieb als strategisches Gut
Staatliche Programme behandeln Antriebskompetenz als strategische Technologie, da sie den Startzugang, nationale Missionen und Verteidigungsanwendungen unterstützt. China, Indien, Südkorea und Japan nutzen öffentliche Programme, um die inländische Antriebsauslegung und Testkapazität zu stärken. Diese Programme schaffen Nachfrage nach Triebwerken, Lageregelungsschubdüsen und Satellitenantrieben, die weniger empfindlich gegenüber kurzfristigen kommerziellen Startzyklen ist. Sie helfen auch kleineren Lieferanten, Systeme durch Regierungsmissionen zu demonstrieren, bevor sie kommerzielle Kunden ansprechen. Der Asien-Pazifik-Raumfahrtantriebsmarkt profitiert, wenn nationale Programme Infrastruktur finanzieren und das technische Risiko neuer Systeme reduzieren. Der daraus resultierende Flugnachweis kann die Glaubwürdigkeit eines Lieferanten für künftige Export- und kommerzielle Möglichkeiten verbessern.
Südkoreas Mondlanderprogramm zeigt, wie diese Unterstützung ein vollständiges Antriebssystem umfassen kann. Im Dezember 2025 unterzeichnete Hanwha Aerospace einen Vertrag über 103,30 Milliarden KRW (77,21 Millionen USD) zur Entwicklung, Montage und Erprobung des Landetriebwerks und der Lageregelungsschubdüsen für einen Mondlander im Jahr 2032.[2] Die Arbeiten umfassen eine Zweitreibstoff-MMH-NTO-Architektur und geben dem Unternehmen eine Rolle in einem langfristigen nationalen Programm. Indien verfolgt einen parallelen Ansatz durch den Zugang zu ISRO-Einrichtungen und dem IN-SPACe-Rahmen. Diese Programme helfen inländischen Unternehmen, technisches Erbe in grünem Antrieb und anderen aufkommenden Designs aufzubauen. Staatliche Entscheidungen über Qualifizierung, Technologietransfer und inländische Beschaffung haben nun ebenso viel Gewicht wie die Startnachfrage bei der Gestaltung regionaler Kapazitäten.
Kommerzielle Start- und Wiederverwendungsfahrzeuginvestitionen: Antriebswirtschaft im großen Maßstab
Kommerzielle Startinvestitionen steigern die Nachfrage nach Triebwerken und verwandter Antriebshardware in China, Indien und Südkorea. Programme für Wiederverwendungsfahrzeuge legen größeres Gewicht auf Triebwerkslebensdauer, Wärmemanagement, Inspektion und Neustartfähigkeit. Dies verändert die Produktanforderungen, da Triebwerke, die für den wiederholten Einsatz ausgelegt sind, zyklische Belastungen statt eines einzigen Flugs standhalten müssen. Kommerzielle Entwickler benötigen außerdem Produktionskapazitäten, die den geplanten Starttakt unterstützen können. Der Asien-Pazifik-Raumfahrtantriebsmarkt profitiert, wenn Startunternehmen von Prototypenprogrammen zur wiederkehrenden Fahrzeugproduktion übergehen. Dieser Übergang unterstützt die Nachfrage nach Haupttriebwerken, Oberstufentriebwerken, Lageregelungssystemen, Ventilen, Versorgungssystemen und Wärmeschutzhardware.
CAS Space führte am 30. März 2026 den Erstflug des Kinetica-2 Y1 von Jiuquan durch. Das Flüssigtreibstofffahrzeug verwendete 9 Triebwerke und hat eine angegebene Nutzlastkapazität von 12.000 kg in den LEO.[3] Das Unternehmen kündigte außerdem eine Zhejiang-Superfabrik mit einer geplanten Jahreskapazität von 12,00 Raketen der Kinetica-2-Klasse an. Dieses Projekt deutet auf einen Wandel hin zur Serienproduktion kommerzieller Trägerraketen in China hin. Lokalisierte Lieferketten können auch Störungen durch Dual-Use-Exportkontrollen begrenzen und den Zugang zu qualifizierten Komponenten verbessern. Diese Bedingungen schaffen Chancen für inländische Antriebslieferanten, Produktionserfahrung gemeinsam mit Trägerraketen-Integratoren zu gewinnen.
Einführung elektrischer Antriebe zur Steigerung der Lebenszykluseffizienz: Vorteile beim Massenbudget
Elektrischer Antrieb gewinnt an Bedeutung, da er die für Satellitenmanöver erforderliche Treibstoffmasse reduzieren kann. Dies ist besonders relevant für vollelektrische und hybride Satelliten, die in großen Konstellationen eingesetzt werden. Ein vollelektrischer Satellit kann 30 % bis 40 % mehr Nutzlastmasse tragen als ein chemisch angetriebener Satellit gleicher Gesamtmasse. Dieser Nutzlastvorteil kann die Missionsökonomie beeinflussen, wenn Betreiber Satelliten in großen Chargen beschaffen. Der Asien-Pazifik-Raumfahrtantriebsmarkt verzeichnet daher Nachfrage nach Hall-Effekt-Triebwerken, Gitterionen-Triebwerken, Leistungsverarbeitungseinheiten und kompatiblen Treibstoffsystemen. Elektrische Systeme unterstützen auch die längere Betriebslebensdauer und den Bahnverwaltungsbedarf kommerzieller Satellitenflotten.
JAXAs Ingenieurtestsatellit-9 verwendet ein 6-kW-Klasse-Hall-Triebwerk-Subsystem, das seit 2015 im Rahmen seines Forschungsprogramms entwickelt wurde. Das System demonstriert elektrischen Antrieb mittlerer Leistung für geostationäre Anwendungen.[4] Krypton-basierte Hall-Triebwerke können die Treibstoffkosten im Vergleich zu Xenon-Systemen senken, obwohl Leistungsverarbeitungseinheiten unterschiedliche Ionisierungseigenschaften berücksichtigen müssen. Dies stellt eine Komponentenherausforderung dar, da die regionale Lieferantenbasis für Leistungsverarbeitungseinheiten kleiner ist als die Basis für Triebwerke. Wasser-, Metall- und Grüntreibstoffsysteme können nach der Qualifizierung weitere Möglichkeiten schaffen. Die Einführung wird von der Testkapazität, der Leistung im Orbit und der Fähigkeit abhängen, diese Systeme in die Satellitenstromarchitektur zu integrieren.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Qualifizierungs- und Missionsabsicherungskosten | -3.30% | Regional, mit akuten Auswirkungen auf Indien, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Weltraumschrott und regulatorische Komplexität | -2.40% | Global, konzentriert in erdnahen Orbitkorridoren oberhalb von 500,00 km | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards und begrenzte regionale Testkapazität | -1.90% | Asien-Pazifik-weit, mit akuten Auswirkungen auf Südostasien und Ozeanien | Langfristig (≥ 4 Jahre) |
| Treibstofflogistik und grenzüberschreitende Exportkontrollen | -1.60% | Asien-Pazifik-weit, insbesondere Indien-USA und Korea-USA Rahmenwerke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualifizierungs- und Missionsabsicherungskosten: Die versteckte Steuer auf Innovation
Neue Antriebssysteme stehen vor langen Qualifizierungszeiträumen vor ihrem ersten kommerziellen Flug. Grüner Treibstoff, Wasserelektrolyse und elektrische Metallpropellant-Systeme können 3 bis 5 Jahre und Dutzende Millionen USD für die Qualifizierung erfordern. Diese Anforderungen sind für kleinere Unternehmen mit begrenzter Finanzierung und begrenztem Flugerbe schwierig. Der Asien-Pazifik-Raumfahrtantriebsmarkt hat auch begrenzten Zugang zu akkreditierten Thermovakuumkammern, die in der Lage sind, vollständige Antriebsmodule zu validieren. Unternehmen ohne eigene Einrichtungen können mit längeren Testwarteschlangen und höheren Projektkosten konfrontiert sein. Dies kann den Markteintritt verzögern, selbst wenn ein Antriebsdesign die Labortests abgeschlossen hat.
Das Qualifizierungsproblem geht über die Hardwareleistung hinaus. Satellitenintegratoren, die staatliche Mitflugmöglichkeiten nutzen, müssen Überprüfungsprozesse für Missionssicherung, Sicherheit und Trümmervermeidung erfüllen. Diese Anforderungen begünstigen häufig Lieferanten mit früheren Flugdaten und etablierten Beziehungen zu Programmbehörden. Fragmentierte technische Standards erschweren es einem Komponentenlieferanten, eine einzige Genehmigung für mehrere nationale Programme zu erhalten. Eingeschränkter Zugang zu Teststandorten kann den praktischen Wert neuer Treibstoffchemie einschränken. Der Asien-Pazifik-Raumfahrtantriebsmarkt könnte daher Unternehmen belohnen, die Technologieentwicklung mit frühzeitigen Investitionen in Testzugang und Compliance-Kapazität verbinden.
Weltraumschrott und regulatorische Komplexität: Ein regulatorischer Gegenwind, der an Kraft gewinnt
Überfüllte LEO-Korridore machen die Deorbit-Fähigkeit zu einer zunehmend wichtigen Anforderung für Satelliten. Satelliten, die oberhalb von 500 km operieren, benötigen Antriebe, die Entsorgungsmanöver am Ende einer Mission unterstützen können. Dies fügt Antriebshardware, Treibstoff, Energie und Integrationsarbeit zu Raumfahrzeugen hinzu, die sonst einfachere Systeme verwenden würden. Chinas Aktionsplan 2025–2027 identifiziert die Deorbit-Antriebsfähigkeit als Compliance-Priorität. Japans Weltraumaktivitätengesetz verlangt Trümmervermeidungspläne als Teil des Startgenehmigungsverfahrens. Der Asien-Pazifik-Raumfahrtantriebsmarkt muss daher sowohl Missionsleistungs- als auch regulatorische Anforderungen erfüllen.
Die politische Komplexität nimmt zu, wenn Betreiber Ausrüstung über nationale Grenzen hinweg beschaffen. Dual-Use-Exportkontrollen unter ITAR und dem MTCR können Komponentenimporte um 6 bis 18 Monate verzögern. Diese Verzögerungen können Satellitenproduktions- und Startpläne stören. Sie können auch Unternehmen in China und Indien dazu veranlassen, inländische Lieferanten zu entwickeln, selbst wenn importierte Hardware technisch geeignet gewesen wäre. Die Anforderung einer nachweisbaren Entsorgung kann die langfristige Nachfrage nach Antrieben stärken, erhöht aber auch Kosten und Qualifizierungsbelastungen. Unternehmen, die konforme Designs und Dokumentation bereitstellen können, sind möglicherweise besser positioniert, um Konstellationsbetreiber zu bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antrieb:
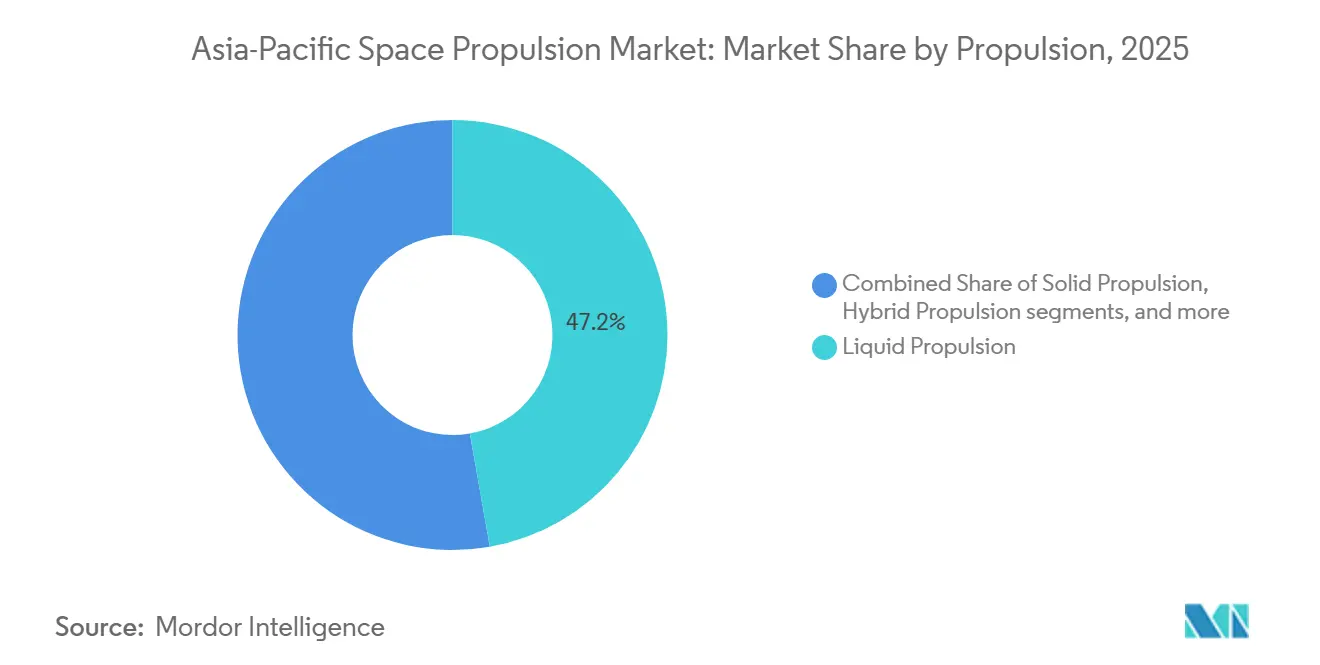
Chemische Vielfalt trifft auf elektrische BeschleunigungFlüssigantrieb hielt im Jahr 2025 einen Anteil von 47,22 % am Asien-Pazifik-Raumfahrtantriebsmarkt. Chemische Zweitreibstoffsysteme bleiben wichtig für Oberstufen von Trägerraketen und für Missionen, die Hochschubmanöver erfordern. Chinas Langer-Marsch-Serie und Indiens GSLV Mk III veranschaulichen die anhaltende Rolle des Flüssigantriebs bei mittleren und schweren Startsystemen. Feststoffantrieb bleibt bei militärischen und taktischen Missionen relevant, bei denen Lagerung und Startbereitschaft wichtig sind. Hybridsysteme erhalten in Australien und Japan für Oberstufenapplikationen Forschungsaufmerksamkeit aufgrund ihrer betrieblichen Sicherheitseigenschaften. Diese chemischen Systeme bedienen weiterhin Missionsprofil, bei denen elektrischer Antrieb das erforderliche Schubniveau nicht erreichen kann.
Elektrischer Antrieb soll bis 2031 mit einer CAGR von 28,42 % wachsen, dem höchsten Wert innerhalb dieser Segmentierung. Hall-Effekt- und Gitterionen-Triebwerke unterstützen Satellitenbetreiber, die Masseneffizienz und langfristiges Orbitmanagement priorisieren. Das 502. Institut von CAST führte eine kryptonkompatible Produktlinie mit Leistungsbereichen von 300 W bis 5.000 W ein und plante eine Jahreskapazität von 1.400 Systemen bis Ende 2026. Kryptonsysteme können einen kostengünstigeren Treibstoffansatz unterstützen, erfordern jedoch geeignete Leistungsverarbeitungseinheiten. Elektrospray- und magnetoplasmadynamische Triebwerke bedienen Präzisionsnischen für kleine Satelliten. Die Raumfahrtantriebsbranche wird voraussichtlich chemische und elektrische Systeme gemeinsam einsetzen, da jeder Ansatz unterschiedliche Missionsanforderungen erfüllt.



Nach Komponente:
Triebwerke führen, Versorgungssysteme beschleunigenTriebwerke und Raketenmotoren hielten im Jahr 2025 einen Anteil von 51,11 % am Komponentensegment. Triebwerksspezifikationen beeinflussen das Satellitenbusdesign, indem sie das verfügbare Volumen, den Leistungsbedarf, die thermischen Bedingungen und die Treibstoffspeicherung beeinflussen. Dies macht die schuberzeugende Hardware zu einem zentralen Teil des Raumfahrzeug-Antriebsmoduls. Trägerraketen sind auch für ihre Hauptmission auf Triebwerke und Raketenmotoren angewiesen. Der Asien-Pazifik-Raumfahrtantriebsmarkt legt daher erheblichen Wert auf Komponenten, die direkt Schub erzeugen. Lieferanten mit nachgewiesener Triebwerksleistung können Beziehungen zu Satellitenintegratoren und Trägerraketen-Herstellern aufbauen.
Treibstoffversorgungssysteme sollen bis 2031 mit einer CAGR von 26,12 % wachsen. Alternative Treibstoffe erfordern überarbeitete Ventile, Tanks, Leitungen, Drucksteuerungen und andere Versorgungsarchitekturen. Konstellationsmaßstäbige Produktion erfordert außerdem leichte, präzise Komponenten, die konsistent in höheren Stückzahlen hergestellt werden können. Leistungsverarbeitungseinheiten sind eine weitere kritische Komponente, da elektrische Triebwerke Systeme benötigen, die Spannung, Strom und Ionisierung steuern. Die Lieferantenbasis für diese Einheiten ist in der Region weniger entwickelt als die für Triebwerke. Düsen und Wärmeschutzsysteme haben standardisiertere Rollen und können Preisdruck ausgesetzt sein, wenn Käufe auf katalogbasierte Beschaffung umstellen. Die Raumfahrtantriebsbranche wird Komponentenlieferanten benötigen, die sowohl flugtaugliche Qualitätskontrollen als auch Anforderungen der Serienfertigung erfüllen können.
Nach Plattform:
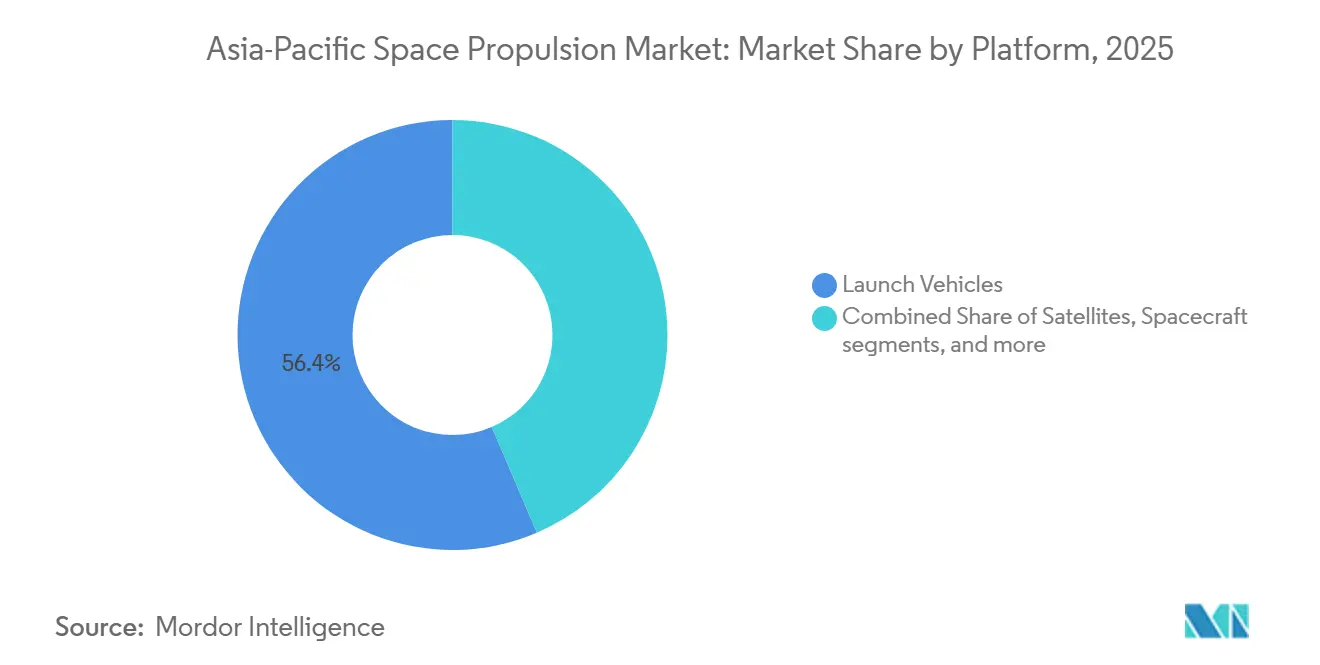
Trägerraketen als Anker, Satelliten definieren die künftige EntwicklungTrägerraketen entfielen im Jahr 2025 auf 53,56 % des regionalen Gesamtmarktes. Staatliche und kommerzielle Startprogramme in China erfordern Antriebssysteme für Haupt- und Oberstufen sowie für die Lageregelung. Dies schafft Nachfrage über Triebwerke, Tanks, Ventile, Düsen und Versorgungssysteme hinweg. Antriebssysteme für Trägerraketen haben lange Entwicklungszyklen, da ein Versagen die gesamte Mission beeinflussen kann. Der große Anteil spiegelt die Größe und Komplexität der chemischen Antriebssysteme wider, die verwendet werden, um Raumfahrzeuge in den Orbit zu bringen. Er spiegelt auch die anhaltende Ausweitung nationaler und kommerzieller Startkapazitäten in der Region wider.
Satelliten sollen bis 2031 mit einer CAGR von 28,92 % wachsen. Die Konstellationsbereitstellung verlagert sich von geplanten Satellitenzahlen zu großen Beschaffungschargen, was die Gesamtnachfrage nach Weltraumantrieb erhöht. Jeder Satellit kann eine kleinere Antriebseinheit als eine Trägerrakete haben, aber große Flotten können eine erhebliche wiederkehrende Nachfrage erzeugen. Satellitensysteme benötigen Antrieb für Orbitalaufstieg, Lageregelung, Kollisionsvermeidung und Entsorgung. Raumfahrzeuge, einschließlich bemannter Fahrzeuge, orbitaler Serviceplattformen und Mondlander, bleiben eine kleinere, aber strategische Plattformgruppe. Südkoreas Mondlander-Arbeiten für 2032 veranschaulichen, wie Tiefraumprogramme raumfahrzeugtaugliche Antriebskapazität entwickeln können. Der Asien-Pazifik-Raumfahrtantriebsmarkt wird daher sowohl von Trägerraketenprogrammen als auch von Satellitenproduktionsraten abhängen.

Nach Endnutzer:
Kommerzielle Dominanz mit zunehmendem staatlichem UnterstromKommerzielle Nutzer hielten im Jahr 2025 einen Anteil von 58,63 % am regionalen Gesamtmarkt. Das Segment soll bis 2031 auch mit einer CAGR von 26,52 % wachsen. Chinas Konstellationsausbau ist eine wichtige Quelle kommerzieller Nachfrage, obwohl sich private Raumfahrtaktivitäten auch in Indien und Südkorea entwickeln. Kommerzielle Käufer benötigen zuverlässige Systeme, die termingerecht und für standardisierte Satelliten- oder Startplattformen geeignet sind. Ihre Kaufentscheidungen legen größeren Wert auf Fertigungsumfang und Kostenkontrolle. Dies macht kommerzielle Beschaffung zu einer wichtigen Nachfragequelle für Antriebslieferanten, die über Entwicklungsarbeiten in kleinen Stückzahlen hinausgehen können.
Regierungs- und Zivilnutzer unterstützen weiterhin nationale Satellitenprogramme, Erkundungsprojekte und Forschungsmissionen. ISRO, JAXA und KARI fungieren als Anker-Kunden, die Lieferanten helfen können, Flugerbe vor kommerziellen Verkäufen zu etablieren. Im März 2026 sammelte Bellatrix Aerospace 20 Millionen USD in einer Pre-Series-B-Runde ein, nachdem es seinen ersten großen überseeischen kommerziellen Antriebskunden gewonnen hatte. Militärische Nachfrage ist weniger sichtbar, da Antriebstechnologien Exportkontrollen und klassifizierten Programmen unterliegen können. Diese Programme können dennoch inländische technische Kapazität und spätere kommerzielle Anwendungen unterstützen. Öffentliche Infrastruktur und Missionen senken das Risiko für private Unternehmen, bevor sie kommerzielle Kunden bedienen. Dies hält die staatliche Beschaffung relevant, selbst wenn kommerzielle Nutzer die größere Nachfragequelle darstellen.
Geografische Analyse
China-Markt für Raumfahrtantriebe
China hielt im Jahr 2025 einen Anteil von 63,77 % am asiatisch-pazifischen Markt für Raumfahrtantriebe und wird voraussichtlich bis 2031 mit einem CAGR von 30,63 % wachsen. Die erste Phase von Qianfan zielt bis 2029 auf 1.296 Satelliten ab, und die umfangreichere Konstellationsaktivität unterstützt die Nachfrage nach Hall-Effekt-Triebwerken für Orbitanhebung und Stationserhaltung. Das 502. Institut der Fünften Akademie von CAST plant, die Produktion von Hall-Triebwerken bis Ende 2026 auf 1.400 Systeme jährlich zu steigern. CAS Space's Kinetica-2 absolvierte im März 2026 seinen Erstflug mit 9 Triebwerken und einer angegebenen LEO-Nutzlastkapazität von 12.000 kg. China kombiniert eine starke Inlandsnachfrage nach Satelliten mit staatlich verbundener und kommerzieller Trägerraktenentwicklung. Dies verschafft dem Land die breiteste Produktionsbasis in der regionalen Antriebslandschaft.
Indien und Südkorea – Markt für Raumfahrtantriebe
Indien und Südkorea bilden eine wichtige sekundäre Wachstumsgruppe im asiatisch-pazifischen Markt für Raumfahrtantriebe. Indiens IN-SPACe-Rahmen gewährt privaten Unternehmen Zugang zur Testinfrastruktur der Indian Space Research Organisation sowie zu Mitflugmöglichkeiten. Dies verbessert den Weg von Bodentests bis zur Demonstration im Orbit für lokale Antriebsentwickler. Hanwha Aerospace Co., Ltd. aus Südkorea hält einen Vertrag im Wert von 103,30 Milliarden KRW (77,21 Millionen USD) für das Antriebssystem des Mondlanders 2032. Im Juli 2025 erhielt Hanwha außerdem eine Technologietransfervereinbarung im Wert von 24 Milliarden KRW (18,11 Millionen USD), angegeben als 16,60 Millionen USD, im Zusammenhang mit der Fertigung und dem Startbetrieb der Nuri-Trägerrakete. Diese Schritte eröffnen Südkorea einen formaleren Weg von öffentlichen Startprogrammen zur Beteiligung des Privatsektors. Beide Länder bauen Kapazitäten durch politische Unterstützung, Testzugang und öffentliche Missionen auf.
Asien-Pazifik-Markt für Raumfahrtantriebe
Japan und Australien unterstützen fortgeschrittene Antriebsforschung und spezialisierte Technologien. JAXA entwickelt weiterhin elektrische Antriebe mittlerer Leistung im Rahmen des ETS-9-Programms. ThrustMe unterzeichnete im April 2026 kommerzielle Vereinbarungen im Wert von mehr als 10 Millionen EUR (11,68 Millionen USD), um 40 japanische Erdbeobachtungssatelliten mit elektrischem Jodantrieb auszustatten. Neumann Space Pty. Ltd. entwickelt Metall-Treibstoff-Pulsplamsa-Technologie mit Fokus auf die Minderung von Weltraumschrott. Neuseeland und Singapur leisten Beiträge durch Startdienste, Satellitenmontage und regulatorische Rahmenbedingungen, anstatt großmaßstäbliche Antriebsherstellung zu betreiben. Diese Länder können zur Diversifizierung der Lieferkette beitragen, wenn sich die regionalen Raumfahrtprogramme ausweiten.
Wettbewerbslandschaft
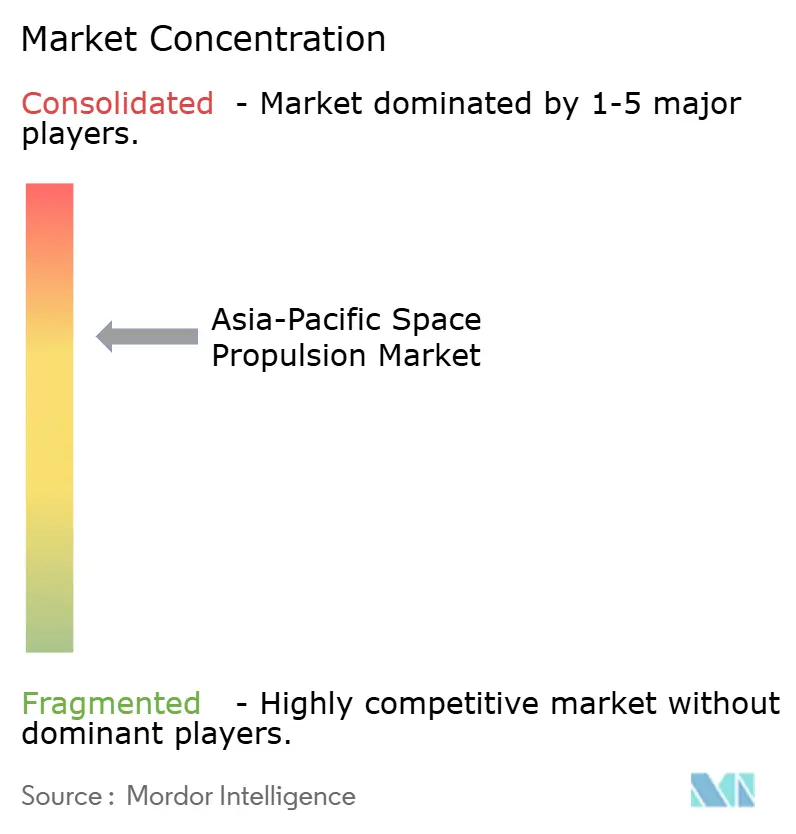
Marktkonzentration
Führende Unternehmen im Markt für Raumfahrtantriebe im asiatisch-pazifischen Raum
Der Asien-Pazifik-Raumfahrtantriebsmarkt ist auf der Ebene der Hauptauftragnehmer mäßig konzentriert. Chinas staatlich verbundene Einrichtungen, einschließlich CASC und seiner Akademien, spielen eine wichtige Rolle bei der inländischen Nachfrage nach Trägerraketen-Antrieben. Das kommerzielle Segment für Antriebe im Weltraum ist stärker fragmentiert, da kleinere Unternehmen durch Fokussierung auf spezifische Technologien und Satellitenanwendungen konkurrieren können. Chinesische Hersteller bauen vertikal integrierte Design-, Fertigungs- und Testkapazitäten auf. Indische und südkoreanische Marktteilnehmer nutzen häufig gemeinsame staatliche Testinfrastruktur, um den Kapitalbedarf zu steuern. Dieser Unterschied gibt großen chinesischen Organisationen einen Vorteil bei der Produktionsskalierung, während neuere Marktteilnehmer Positionen in grünem Treibstoff und elektrischem Antrieb anstreben.
Flugerbe bleibt ein wichtiger Wettbewerbsfaktor, da Antriebshardware strenge Missionssicherungsanforderungen erfüllen muss. Unternehmen mit validierter Leistung können diesen Nachweis bei der Konkurrenz um staatliche und kommerzielle Beschaffung nutzen. CASTsHall-Triebwerk-Aktivität demonstriert den Wert einer großen installierten Basis und industrieller Produktionskapazität. CAS Space's Kinetica-2-Programm präsentiert eine separate Strategie, die auf wiederholter Fahrzeugproduktion für kommerzielle Startdienste basiert. Hanwha Aerospaces Mondlandervertrag erweitert seine Position von der Beteiligung an Trägerraketen auf Tiefraum-Antriebe. Bellatrix Aerospace verfolgt ebenfalls Partnerschaften und neue Finanzierungen, während es elektrische und chemische Satellitenantriebe skaliert. Das Wettbewerbsbild wird durch nationale Programme, Produktionskapazität und die Fähigkeit geprägt, Systeme im Flug zu beweisen.
Westliche Lieferanten wie Moog Inc., Northrop Grumman Corporation, L3Harris Technologies, Inc., Safran SA und Honeywell International Inc. behalten ihre Positionen durch Flugerbe und etablierte Regierungsbeziehungen. Sie stehen zunehmendem Druck durch inländische asiatische Lieferanten gegenüber, da lokale Alternativen für ähnliche Missionsprofile qualifiziert werden. Orbitale Wartung und Betankung bleiben offene Möglichkeiten, da es kein kommerziell betriebenes regionales Betankungssystem gibt. Die Regeln für den Transfer von Treibstoff im Orbit befinden sich ebenfalls noch in der Entwicklung. INNOSPACE schloss im Juni 2026 einen 420-Sekunden-Bodenbrenntests seines LiMEK-04-Flüssigmethan-Triebwerks ab, ein Schritt in Richtung wiederverwendbarer Kleinstart-Antriebe. Unternehmen arbeiten auch an Krypton-Hall-Triebwerken, Wasserelektrolyse-Mikro-Antrieben und grünen chemischen Systemen. Lieferanten konkurrieren durch Testzugang, Qualifizierungshistorie, Fertigungskapazität und ihre Eignung für neue Satelliten- und Trägerraketenprogramme.
Marktführer der Raumfahrtantriebsbranche im asiatisch-pazifischen Raum
-
China Aerospace Science and Technology Corporation
-
Indian Space Research Organisation
-
IHI Aerospace Co., Ltd.
-
Mitsubishi Electric Corporation
-
Hanwha Aerospace Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Raumfahrtantriebe Unternehmen in diesem Bericht
- China Aerospace Science and Technology Corporation
- CAS Space
- IHI Aerospace Co., Ltd.
- Mitsubishi Electric Corporation
- Hanwha Aerospace Co., Ltd.
- INNOSPACE Co., Ltd.
- Perigee Aerospace Inc.
- Bellatrix Aerospace Private Limited
- Manastu Space Technologies Private Limited
- Pale Blue Inc.
- Neumann Space Pty. Ltd.
- Exotrail
- Moog Inc.
- Safran SA
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Thales Alenia Space
- ArianeGroup SAS
- Sitael S.p.A.
- Honeywell Aerospace Inc.
- Airbus SE
- Indian Space Research Organisation
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Raumfahrtantriebe
- September 2026: Hanwha Aerospace begann mit der Montage eines wiederverwendbaren Trägerraketen-Demonstrators unter der Führung von KARI, mit dem Ziel eines Flugests 2028 zur Demonstration von Triebwerksschubsteuerung und vertikaler Landung.
- Juni 2026: INNOSPACE schloss einen 420-Sekunden-Bodenkombustionstest seines LiMEK-04-Flüssigmethan-Triebwerks für die Hanbit-Micro-Kick-Stage ab und validierte eine Doppeltreibstoff-Regenerativkühlung-Architektur.
- März 2026: CAS Space führte den Erstflug des Kinetica-2 von Jiuquan durch. Das Fahrzeug verwendet 9 Triebwerke, hat eine angegebene Kapazität von 12.000 kg in den LEO und ist mit einer geplanten Zhejiang-Superfabrik mit einer Jahreskapazität von 12 Raketen verknüpft.
- März 2026: Bellatrix Aerospace schloss eine Pre-Series-B-Runde über USD 20 Millionen ab, nachdem es seinen ersten großen überseeischen kommerziellen Antriebskunden gewonnen hatte.
Berichtsumfang des Marktes für Raumfahrtantriebe im asiatisch-pazifischen Raum
Der Asien-Pazifik-Raumfahrtantriebsmarkt umfasst die regionale Industrie, die in der Entwicklung, Herstellung, Integration, Erprobung und Wartung von Systemen, Triebwerken und Komponenten tätig ist, die Raumfahrzeuge, Satelliten und Trägerraketen im Weltraum beschleunigen und manövrieren. Der Markt umfasst alle Hardware-, Software- und Supportdienstleistungen, die zur Schuberzeugung, zur Durchführung von Orbitalmanövern, zur Lagerregelung von Raumfahrzeugen und zur Ausführung von Tiefraum-Transfermanövern erforderlich sind.
Der Asien-Pazifik-Raumfahrtantriebsmarkt ist nach Antriebstyp, Komponente, Plattform, Endnutzer und Geografie segmentiert. Nach Antriebstyp ist der Markt in Feststoffantrieb, Flüssigantrieb, Hybridantrieb, elektrischen Antrieb und weitere unterteilt. Nach Komponente ist der Markt in Triebwerke und Raketenmotoren, Treibstoffversorgungssysteme, Leistungsverarbeitungseinheiten, Düsen, Antriebswärmeschutzsysteme und weitere unterteilt. Nach Plattform ist der Markt in Satelliten, Trägerraketen, Raumfahrzeuge und weitere unterteilt. Nach Endnutzer ist der Markt in kommerziell, Regierung und Zivilgesellschaft sowie Militär unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für den Asien-Pazifik-Raumfahrtantriebsmarkt in sieben Ländern der Region. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Elektrisch |
| Gasbasiert |
| Flüssigtreibstoff |
| Australien |
| China |
| Indien |
| Japan |
| Neuseeland |
| Singapur |
| Südkorea |
| Antriebstechnologie | Elektrisch |
| Gasbasiert | |
| Flüssigtreibstoff | |
| Land | Australien |
| China | |
| Indien | |
| Japan | |
| Neuseeland | |
| Singapur | |
| Südkorea |
Marktdefinition
- Anwendung - Verschiedene Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und sonstige klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Trägerfahrzeugs - Das maximale Startgewicht des Trägerfahrzeugs bezeichnet das maximale Gewicht des Trägerfahrzeugs beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Orbitklasse - Die Satellitenumlaufbahnen werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Umlaufbahnen haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenumlaufbahnen mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigtreibstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigtreibstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satelliten-Subsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationäre Erdumlaufbahn (GEO) | Geostationäre Satelliten in der Erdumlaufbahn 35.786 km (22.282 Meilen) über dem Äquator bewegen sich in dieselbe Richtung und mit derselben Geschwindigkeit wie die Erde um ihre Achse rotiert, sodass sie am Himmel fest erscheinen. |
| Niedrige Erdumlaufbahn (LEO) | Satelliten in niedrigen Erdumlaufbahnen kreisen in 160–2.000 km Höhe über der Erde, benötigen etwa 1,5 Stunden für eine vollständige Umlaufbahn und bedecken nur einen Teil der Erdoberfläche. |
| Mittlere Erdumlaufbahn (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und bewegen sich typischerweise in einer elliptischen Umlaufbahn über den Nord- und Südpol oder in einer Äquatorialumlaufbahn. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne, die typischerweise weniger als 3 Meter Durchmesser hat. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinsatelliten-Trägerraketen (SSLVs) | Eine Kleinsatelliten-Trägerrakete (SSLV) ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigantriebsbasierten Geschwindigkeitskorrekturmodul (VTM) als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, um zu beschreiben, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen (RLVs) | Eine wiederverwendbare Trägerrakete (RLV) bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder Raketenstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einer elliptischen Satellitenumlaufbahn, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Umlaufbahnen um die Erde aufrechterhalten, werden zunächst in stark elliptische Umlaufbahnen mit Apogäen von 35.784 km (22.237 Meilen) gebracht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




