
Größe und Marktanteil des asiatisch-pazifischen Marktes für Materialhandhabungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Growth Rate | 10.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Marktes für Materialhandhabungsgeräte von Mordor Intelligence
Es wird erwartet, dass die Marktgröße für Materialhandhabungsgeräte im asiatisch-pazifischen Raum im Prognosezeitraum 2026–2031 eine CAGR von 10,74 % verzeichnen wird.
- Entwicklungsländer in Asien, wie Indien, investieren erheblich in Materialhandhabungsgeräte. Laut der Wisconsin Economic Development Corporation hat der indische Markt für Materialhandhabungsgeräte, der etwa 13 % Marktanteil an der Baumaschinenbranche des Landes ausmacht, in der jüngsten Vergangenheit ein erhebliches Wachstum verzeichnet.
- Der inländische Luftverkehr in China und Indien wird voraussichtlich um das Vier- bzw. Sechsfache zunehmen. Angesichts der rasanten Wachstumsrate Chinas und Indiens wird erwartet, dass diese Länder zusammen mit Japan und Indonesien zu den zehn größten Passagiermärkten gehören werden, was sich im Prognosezeitraum positiv auf das Marktwachstum auswirken dürfte.
- Laut dem Branchenbericht 2019 von MHI gaben etwa 65 % der Fachleute in der Lieferkette an, dass die Einstellung und Bindung qualifizierter Arbeitskräfte nach wie vor zu den größten Hindernissen für ihre Unternehmen gehört. Da Millennials bekanntermaßen großen Wert auf die Qualität ihrer Freizeit und die Möglichkeit legen, an erstklassigen automatisierten Projekten zu arbeiten, werden automatisierte Lagerhäuser als lukrative Beschäftigungsquellen und Orte des fortgeschrittenen Lernens angesehen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum asiatisch-pazifischen Markt für Materialhandhabungsgeräte
Elektrische Materialhandhabungsgeräte treiben den Markt an
Bei Materialhandhabungsfahrzeugen kann die richtige Wahl des Gabelstaplers die Gesamtleistung verbessern und die Betriebskosten senken. Einige Unternehmen setzen jedoch auf elektrische Geräte, da diese eine verbesserte Effizienz, gute Akkuleistung, niedrige Gesamtbetriebskosten und geringe Wartungskosten bieten. Diese Elektrofahrzeuge sind zudem mit geländetauglichen Luftreifen ausgestattet. Dieser dringend benötigte Wandel wird durch das wachsende Interesse der Kunden vorangetrieben, die sich für sauberere, leistungsstärkere Fahrzeuge entscheiden, die schwere Lasten bewältigen können, die gleiche Leistung wie ein Verbrennungsmotor-Fahrzeug erbringen und gleichzeitig umweltfreundlich sind.
Elektrofahrzeuge werden seit einigen Jahren in Innenräumen für leichte Betriebsabläufe eingesetzt. Doch nun arbeiten Elektrogabelstapler effizient im Freien und übernehmen verschiedene anspruchsvolle Aufgaben, die bisher von Verbrennungsmotor-Fahrzeugen ausgeführt wurden. Sie werden nun auch in anspruchsvollen Branchen wie Recyclingzentren und dem Bauwesen eingesetzt.
Lithium-Ionen-Batterien werden zu einer beliebten Option für Batterien elektrischer Hubfahrzeuge, da sie im Vergleich zu Blei-Säure-Batterien keinen aufwändigen Wartungsaufwand erfordern. Zudem sind Wasserstoff und andere Gase, die von Blei-Säure-Batterien erzeugt werden, in sauberen Lebensmittelproduktions- und Lagerbereichen nicht akzeptabel.
Laut den Daten der Industrial Truck Association stiegen die Verkäufe von Elektro- und Verbrennungsmotor-Fahrzeugen im Jahr 2019 um 2,8 % bzw. 2,7 %, wobei Elektrofahrzeuge fast zwei Drittel des Gabelstaplermarktes ausmachen.
Während viele lokale Marktteilnehmer Partnerschaften mit anderen regionalen Akteuren eingehen, um ihre Marktpräsenz zu stärken
Im Jahr 2020 stellte Toyota Material Handling neue Elektrofahrzeuge mit einer Tragfähigkeit von 3.000 und 3.500 Pfund vor, die mit von Toyota entwickelten Wechselstrommotoren ausgestattet sind und eine hohe Leistung erbringen sollen, um sowohl die Produktivität zu steigern als auch die Betriebskosten zu senken.
Im Jahr 2019 hat BYD, einer der führenden Anbieter in der LiFePO4-Lithiumtechnologie, eine Partnerschaft mit eForklift geschlossen, um seine Produkte auf dem australischen und neuseeländischen Markt zu vertreiben.
Im Jahr 2019 investierte Encarna in Hyundai Material Handling; durch diese Investition wird Encarna sein Schulungsportfolio erweitern, um die neuen CACES-Reformen (Zertifikat für sichere Fahrfähigkeiten) zu verarbeiten.
China wird voraussichtlich den größten Marktanteil haben
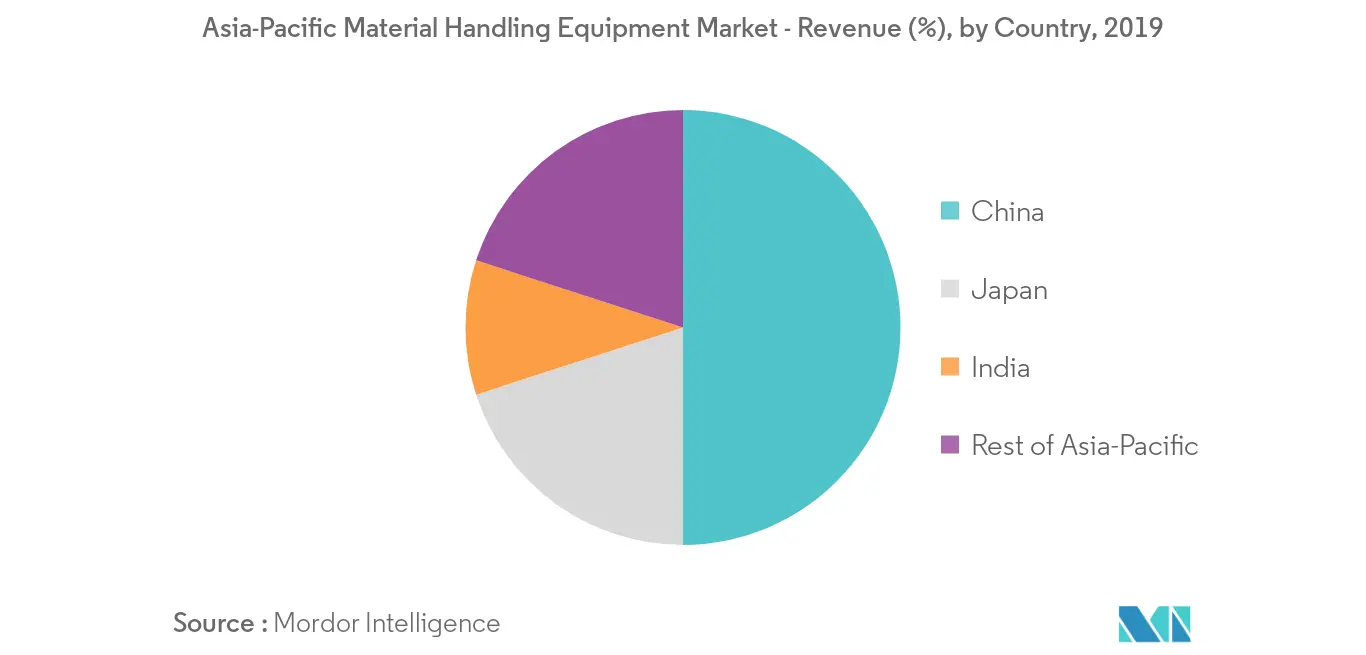
China hat maßgeblich zum Wachstum des Marktes für Materialhandhabungsgeräte im asiatisch-pazifischen Raum beigetragen. Die steigende Nachfrage nach automatisierten Materialhandhabungsprodukten in Branchen wie Fertigung, Automobilindustrie und E-Commerce treibt das Marktwachstum positiv voran. China verfügt über die Präsenz nahezu aller Marktführer, und das Ökosystem Chinas begünstigt das Marktwachstum. So werden regelmäßig Veranstaltungen mit Unterstützung der Marktteilnehmer organisiert, um die neuesten Entwicklungen und bessere Geschäftsmöglichkeiten zu präsentieren. Zum Beispiel:
Die Pekinger Internationale Messe für intelligente Lagerhaltung und Materialhandhabungstechnologie 2020 (SMTS 2020) sollte vom 9. bis 11. Juni 2020 im China International Exhibition Center in Peking stattfinden. Es wurde erwartet, dass auf dieser Veranstaltung verschiedene neue Materialhandhabungsgeräte präsentiert werden, darunter automatisch geführte Fahrzeuge, Handhabungs- und Fördersysteme, Gabelstapler, Anhänger, Traktoren, Palettierroboter und Handhabungsroboter.
Im Februar 2020 erhielt der Logistikautomatisierungsspezialist Swisslog, Mitglied der KUKA Group, einen Auftrag von IKEA Supply (Malaysia). Das in Pulai Indah gelegene Distributionszentrum, das von Inter IKEA betrieben wird, soll das bedeutendste regionale Distributionszentrum im asiatisch-pazifischen Raum werden.
Wettbewerbslandschaft
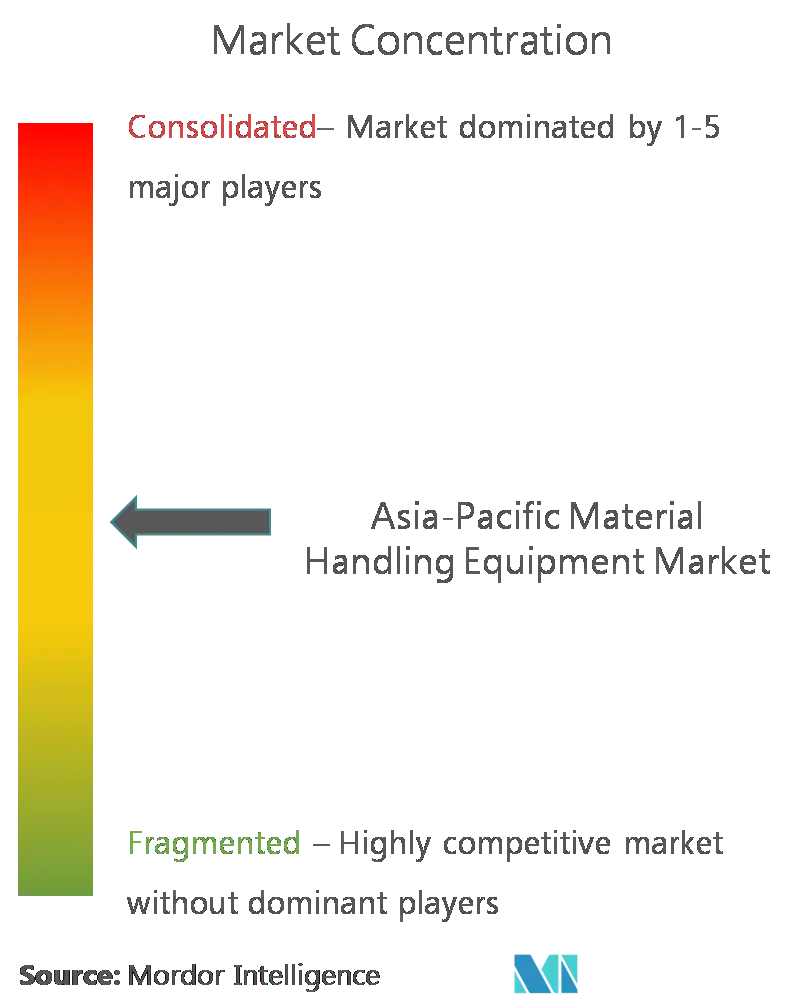
Der asiatisch-pazifische Markt für Materialhandhabungsgeräte ist fragmentiert, da viele lokale Akteure und eine zunehmende Präsenz globaler Akteure in der Region vertreten sind, wie Toyota Material Handling, Daifuku Co., Ltd., XCMG Group und Noblelift Intelligent Equipment Co. Ltd. Viele globale Akteure gehen Joint Ventures mit lokalen Unternehmen ein und übernehmen diese, um ihre Marktpräsenz zu stärken und ihr Produktportfolio zu diversifizieren. Darüber hinaus integrieren Unternehmen die neuesten Funktionen in ihre Materialhandhabungsgeräte, um ihren Kunden das bestmögliche Erlebnis zu bieten. Zum Beispiel:
Im Jahr 2019 gab Daifuku Co., Ltd. den Abschluss der Übernahme des in Indien ansässigen Unternehmens Vega Conveyors & Automation Private Limited bekannt. Vega ist in der Beratung, Planung, Herstellung und Installation von Materialhandhabungsgeräten auf dem indischen Markt tätig.
Im Jahr 2020 kündigte Toyota Material Handling die Einführung von mehr als 190 Modellen an, die im Jahr 2020 verfügbar sein werden. Bei den meisten Geräten handelt es sich um Modelle der Klasse III. Rund 150 wurden im März eingeführt, und die weiteren 40 Optionen werden in Kürze folgen. Das neue Sortiment von Toyota umfasst viele Funktionen wie Stangen mit Stromanschlüssen, einen Kühlventilator für den Bediener und LED-Arbeitsleuchten.
Branchenführer im asiatisch-pazifischen Markt für Materialhandhabungsgeräte
DAIFUKU Co. Ltd.
Murata Machinery Ltd.
Toyota Industries Corporation
XCMG Construction Machinery Co., Ltd.
Noblelift Intelligent Equipment Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Programme zur Automatisierung von Lagern und innerbetrieblichen Abläufen im asiatisch-pazifischen Raum schaffen Nachfrage nach integrierten Materialflusslösungen, die Flurförderzeuge, Förderanlagen, Roboter und Software umfassen, insbesondere da sich die Betriebe hin zu höherer SKU-Komplexität und EV-bezogenen Komponenten verschieben. Im Juli 2026 eröffnete die Volvo Group Australia ein 21.000 Quadratmeter großes automatisiertes Teilevertriebszentrum in Minto, Sydney, das auf hochverdichteter automatisierter Lagerung und Kommissionierung basiert und die anhaltenden Investitionen in die automatisierte Materialhandhabung und Teilebereitstellung widerspiegelt. Kardex Malaysia kündigte zudem eine AutoStore-StarterGrid-Partnerschaft mit Fordcon Jaya Sdn Bhd für die automatisierte Lagerhaltung von Automobilkomponenten an, was auf ein anhaltendes Interesse an modularer Automatisierung hinweist, die in räumlich begrenzten Anlagen eingesetzt werden kann.
Die Kapazitätserweiterung durch Ausrüstungsanbieter und Industriekonzerne erweitert zudem den Markt für elektrische und automatisierte Handhabungslösungen. Im Juni 2026 errichtete die Godrej Enterprises Group eine neue Fertigungsanlage für Materialhandhabung in Khalapur, Indien, mit einer Anfangskapazität von 15.000 Einheiten jährlich, was schnellere Lagerausbauten und Ersatzzyklen für Gabelstapler unterstützt. Auf der Systemseite skizzierte Daifuku einen Investitionsplan für die Geschäftsjahre 2024-2027, der eine Kapazitätserweiterung in Japan sowie die Übernahme des deutschen Unternehmens Eisenmann umfasst, um die Fähigkeiten im Bereich Automobilfördersysteme und Lackieranlagen zu stärken und einen stärker end-to-end orientierten Lieferansatz für Nutzer aus der Automobil-, Elektronik- und angrenzenden Fertigungsindustrie in der Region zu unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: Daifuku Co., Ltd. schloss die Übernahme aller Anteile des deutschen Unternehmens Eisenmann GmbH ab und machte es zu einer hundertprozentigen Tochtergesellschaft. Die Transaktion erweitert Daifukus Fähigkeiten in automobilbezogenen Systemen wie Förder- und Lackierlösungen und unterstützt größere, stärker integrierte Projektumfänge für Hersteller im asiatisch-pazifischen Raum.
- Mai 2026: Daifuku Co., Ltd. kündigte einen strategischen Wachstumsinvestitionsplan von 52 Milliarden Yen für 2026-2029 an, der Werksneugestaltungen und M&A-Aktivitäten umfasst. Die geplanten Ausgaben deuten auf einen anhaltenden Ausbau von Kapazitäten und Fähigkeiten für automatisierte Materialhandhabungsangebote hin, die durchsatzstarke Logistik- und Industriekunden bedienen.
- April 2026: Daifuku Co., Ltd. schloss den Bau eines neuen Fabrikgebäudes im Werk Shiga, Japan, ab und erhöhte die Produktionskapazität für Reinraum-Materialhandhabungssysteme um 30 %. Die zusätzliche Produktion unterstützt die steigenden Anforderungen der Lieferketten der Halbleiter- und Elektronikfertigung, die spezialisierte, kontaminationskontrollierte Handhabung erfordern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Dieser Markt ist definiert als der Umsatz, der mit Ausrüstung und Systemen erzielt wird, die zum Bewegen, Lagern, Schützen und Steuern von Materialien in Fabriken, Lagerhäusern, Häfen und Logistikeinrichtungen im gesamten asiatisch-pazifischen Raum eingesetzt werden.
Ausschlüsse des Erfassungsbereichs: Wir schließen Nicht-Ausrüstungs-Lagerarbeitsdienstleistungen und allgemeine Bauvertragstätigkeiten aus, die nicht mit der Lieferung von Materialhandhabungsausrüstung verbunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Hardware
- Software
- Dienstleistungen
- Nach Autonomietyp
- Automatisch
- Manuell
- Nach Gerätetyp
- Roboter
- Industriefahrzeuge
- Förderanlagen
- Sonstige
- Nach Endnutzerbranche
- Flughafen
- Automobilindustrie
- Lebensmittel und Getränke
- Sonstige
- Nach Land
- Indien
- China
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir begannen damit, klare Grenzen dafür festzulegen, was im asiatisch-pazifischen Raum als Materialhandhabungsausrüstung zählt, und bauten anschließend das Datengerüst für die Angebots- und Nachfragekartierung auf. Öffentliche Quellen wurden genutzt, um wichtige Aktivitätsindikatoren und den politischen Kontext zu untermauern, etwa nationale Statistikbehörden in China, Japan, Indien und Australien, UN-Comtrade-Handelsströme, die Makroreihen der Weltbank sowie Lohn- und Beschäftigungsdaten der Internationalen Arbeitsorganisation.
Um die Aktivität mit der Ausrüstungsnachfrage zu verknüpfen, zogen wir zudem Quellen wie Hafen- und Flughafenbehörden für Durchsatzsignale, Zoll- und Verbrauchsteuermitteilungen, soweit relevant, sowie fachlich begutachtete Studien zur Akzeptanz der Lagerautomatisierung heran. Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen halfen, Verschiebungen im Produktmix und den Zeitpunkt von Expansionen zu bestätigen. Soweit verfügbar, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um Lücken bei privaten Unternehmen zu schließen und die technologische Ausrichtung zu verifizieren. Die aufgeführten Schreibtischquellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für Gegenprüfungen und Klarstellungen genutzt.
Primärinterviews und Umfragen
Nach dem Aufbau der Schreibtischrecherche validierten wir die Marktlogik durch Expertengespräche und strukturierte Umfragen mit Ausrüstungsherstellern, Distributoren, Systemintegratoren, großen Endnutzern und Logistikbetreibern in den wichtigsten Volkswirtschaften des asiatisch-pazifischen Raums. Die Angaben der Befragten wurden genutzt, um Annahmen zu typischen Verkaufspreisen, Projektvorlaufzeiten, Ersatzzyklen und der Veränderung der Automatisierungsdurchdringung nach Lagertyp abzustimmen, was half, Lücken zu schließen, die in öffentlichen Daten nicht sichtbar sind.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 13 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 58 % |
Marktdimensionierung & Prognose
Die Kernbemessung nutzt eine Top-Down-Rekonstruktion des Nachfragepools, bei der Produktions-, Handels- und Aktivitätsindikatoren in eine Ausrüstungsnachfrage pro Land übersetzt und anschließend auf den asiatisch-pazifischen Raum hochgerechnet werden. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, etwa durch stichprobenartige durchschnittliche Verkaufspreise (ASP) multipliziert mit Stückzahlen für Flurförderzeuge und Förderanlagen, zusammen mit Kanalprüfungen bei großen Projekteinsätzen.
Zu den wichtigsten Modelleingaben gehörten Trends der Fertigungsleistung, Kapazitätserweiterungen bei Lager und Logistik, Signale zum Hafendurchsatz und zur Luftfrachtabwicklung an Flughäfen, die Automatisierungsdurchdringung in neuen Anlagen sowie die typische ASP-Entwicklung nach Ausrüstungstyp und Automatisierungsgrad. Bei Lücken auf Produktebene nutzten wir Proxy-Aufteilungen aus Interviews und öffentlichen Angaben zum Produktmix und wandten anschließend konservative Bandbreiten an, bevor ein einzelner Wert festgelegt wurde. Die Prognose stützte sich auf Szenarioanalysen, die durch Expertenkonsens zu Investitionszyklen, Elektrifizierungs- und Automatisierungsgeschwindigkeit sowie Makrobedingungen gestützt wurden, gefolgt von einer Glättung von Ausreißerjahren, um zu vermeiden, dass einmalige Spitzen den Kurvenverlauf bestimmen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden vor der endgültigen Festlegung der Zahlen mit unabhängigen Signalen abgeglichen, darunter die Richtung der Handelsbewegungen, größere Kapazitätserweiterungen und die berichtete Auftragsdynamik in der Region. Ausreißer wurden durch Rückprüfungen von Annahmen wie ASP-Änderungen, Importintensität und dem Zeitpunkt großer Automatisierungsprojekte untersucht und anschließend in einer internen Analystenprüfung erneut überprüft.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa starke Währungsbewegungen, politische Änderungen mit Auswirkungen auf Fertigung und Logistik oder größere Investitionsankündigungen, die die kurzfristige Nachfrage verändern. Vor der Auslieferung wird eine erneute Überprüfung durchgeführt, damit die endgültige Version die aktuellsten verfügbaren Daten und validierten Annahmen widerspiegelt.
Marktgröße für Materialhandhabungsausrüstung im asiatisch-pazifischen Raum von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Materialhandhabungsausrüstung im asiatisch-pazifischen Raum unterscheiden sich häufig, da sich der Erfassungsbereich zwischen manuellen und automatisierten Systemen verschieben kann, einige Gesamtwerte Software und Dienstleistungen einschließen und einige unterschiedliche Zeitpunkte für die Umrechnung in USD verwenden. Selbst wenn dieselbe Region erfasst wird, kann das für die Preisnormalisierung gewählte Jahr sowie die Art der Behandlung der Ersatznachfrage die Spanne vergrößern.
Ein aktualisierungsbedingter Unterschied zeigt sich auch in der Preislogik, da sich die ASPs der Ausrüstung mit Stahl, Batterien, Frachtkosten und Rabatten verändern und diese Veränderungen nicht alle Länder gleichzeitig treffen. Durch die erneute Überprüfung des Zeitpunkts der Währungsumrechnung und der ASP-Entwicklung im Rahmen der neuesten Aktualisierung sowie die Validierung der implizierten Volumina anhand von Aktivitätssignalen wie Fertigungsleistung und Logistikexpansion hält Mordor Intelligence die Schätzung im Einklang mit dem, was Käufer im aktuellen Zyklus tatsächlich bezahlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 102,00 Milliarden USD (2024) | Verwendet eine einzelne Punktschätzung mit unklarer Basisjahr-Preisgestaltung, und der Erfassungsbereich scheint angrenzende Lagerdienstleistungen zusammen mit der Ausrüstung zu bündeln, was den Gesamtwert aufbläht. |
| Globale Beratungsgesellschaft B | 62,80 Milliarden USD (2026) | Geht von einem späteren Basisjahr aus und wendet eine breite CAGR an, ohne zu zeigen, wie ASP-Änderungen je Ausrüstungstyp behandelt werden, was die kurzfristige Volatilität bei Preisen und Produktmix unterschätzen kann. |
Der Vergleich zeigt, dass der Großteil der Spanne darauf zurückzuführen ist, was als Ausrüstungsumsatz gezählt wird, welches Jahr und welcher Wechselkurs für die USD-Umrechnung verwendet werden und wie ASPs über die Länder hinweg fortgeschrieben werden. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf beobachtbare Nachfragesignale und durch Interviews validierte Preis- und Mixannahmen zurückgeführt werden kann, was den endgültigen Wert leichter reproduzierbar und aktualisierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle asiatisch-pazifische Markt für Materialhandhabungsgeräte?
Der asiatisch-pazifische Markt für Materialhandhabungsgeräte wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 10,74 % verzeichnen.
Wer sind die wichtigsten Akteure im asiatisch-pazifischen Markt für Materialhandhabungsgeräte?
DAIFUKU Co. Ltd., Murata Machinery Ltd., Toyota Industries Corporation, XCMG Construction Machinery Co., Ltd. und Noblelift Intelligent Equipment Co. Ltd. sind die wichtigsten Unternehmen, die im asiatisch-pazifischen Markt für Materialhandhabungsgeräte tätig sind.
Welche Jahre deckt dieser Bericht zum asiatisch-pazifischen Markt für Materialhandhabungsgeräte ab?
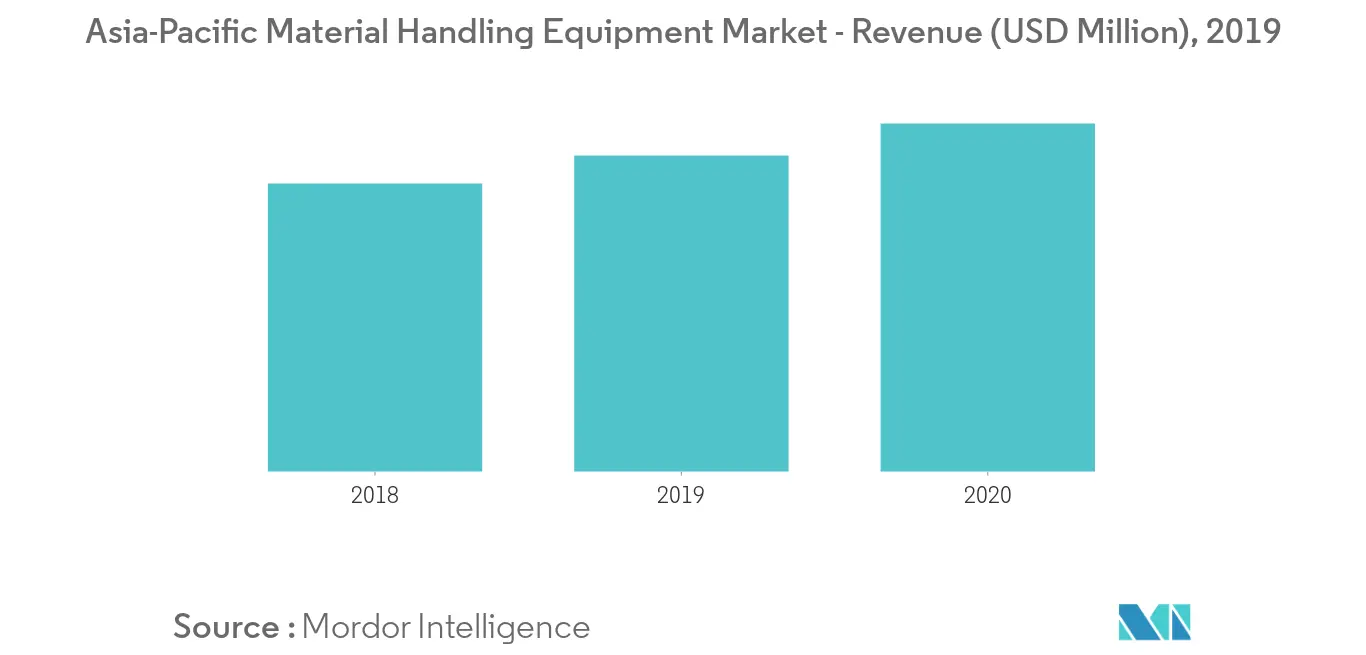
Der Bericht umfasst die historische Marktgröße des asiatisch-pazifischen Marktes für Materialhandhabungsgeräte für die Jahre: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des asiatisch-pazifischen Marktes für Materialhandhabungsgeräte für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



