
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
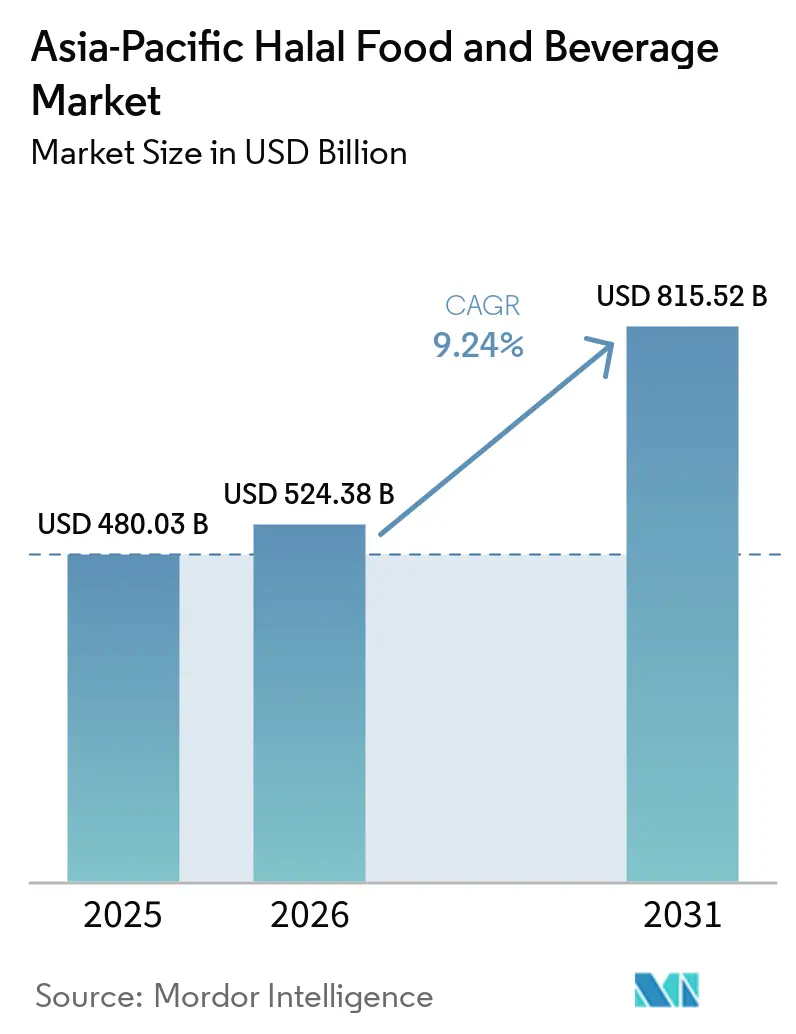
| Marktgröße im Basisjahr (2025) | 480.03 Milliarden US-Dollar |
| Marktgröße (2026) | 524.38 Milliarden US-Dollar |
| Marktgröße (2031) | 815.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Marktes für Halal-Lebensmittel und -Getränke von Mordor Intelligence
Die Größe des asiatisch-pazifischen Marktes für Halal-Lebensmittel und -Getränke wird im Jahr 2026 auf 524,38 Milliarden USD geschätzt, ausgehend von einem Wert von 480,03 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 815,52 Milliarden USD, wachsend mit einer CAGR von 9,24 % über den Zeitraum 2026–2031. Diese Entwicklung spiegelt eine strukturelle Nachfrage wider, die auf demografischem Schwung und nicht auf zyklischen Konsummustern beruht. Indonesien erzielte 2025 einen Anteil von 36,10 % am regionalen Umsatz, doch Malaysia wird mit einer CAGR von 10,07 % bis 2031 alle Mitbewerber übertreffen, angetrieben durch den systematischen Vorstoß der Regierung, das Land durch JAKIMs gegenseitige Anerkennungsabkommen mit 85 Zertifizierungsstellen weltweit als globales Halal-Zentrum zu positionieren. Das Wachstumsgefälle zwischen diesen Nachbarländern verdeutlicht, wie regulatorische Reife – und nicht nur die Größe der islamischen Bevölkerung – die Marktdynamik bestimmt. Die wesentlichen Risiken liegen in der Fragmentierung der Zertifizierung und bei gefälschten Kennzeichnungen. Trotz des ASEAN-Vorstoßes zur gegenseitigen Anerkennung im Jahr 2024 bleibt eine praktische Harmonisierung schwer erreichbar. Divergierende Standards in Indonesien (BPJPH), Malaysia (JAKIM), Thailand (CICOT) und Singapur (MUIS) zwingen Exporteure dazu, parallele Compliance-Systeme aufrechtzuerhalten, was laut Branchenkonsultationen die Kosten in die Höhe treibt. Gefälschte Halal-Logos verbreiten sich in Märkten mit schwacher Durchsetzung, untergraben das Verbrauchervertrauen und schaffen Reputationsrisiken für seriöse Marken. Gleichzeitig verlocken Nicht-Halal-Alternativen, die 15–25 % günstiger als zertifizierte Produkte sind, preissensible Käufer in Indien und China, wo islamische Minderheiten nicht über die Kaufkraft verfügen, um Halal-Aufpreise konsequent zu tragen. Funktionale Getränke, pflanzliche Proteine und Fertiggerichte überholen traditionelle Grundnahrungsmittel, da städtische Verbraucher lange Zubereitungszeiten gegen Bequemlichkeit eintauschen. Divergierende nationale Standards erhöhen jedoch die Compliance-Kosten für mehrere Märkte und schaffen Chancen für agile Anbieter, die regulatorische Fragmentierung schneller navigieren können als multinationale Konzerne.
Wichtigste Erkenntnisse des Berichts
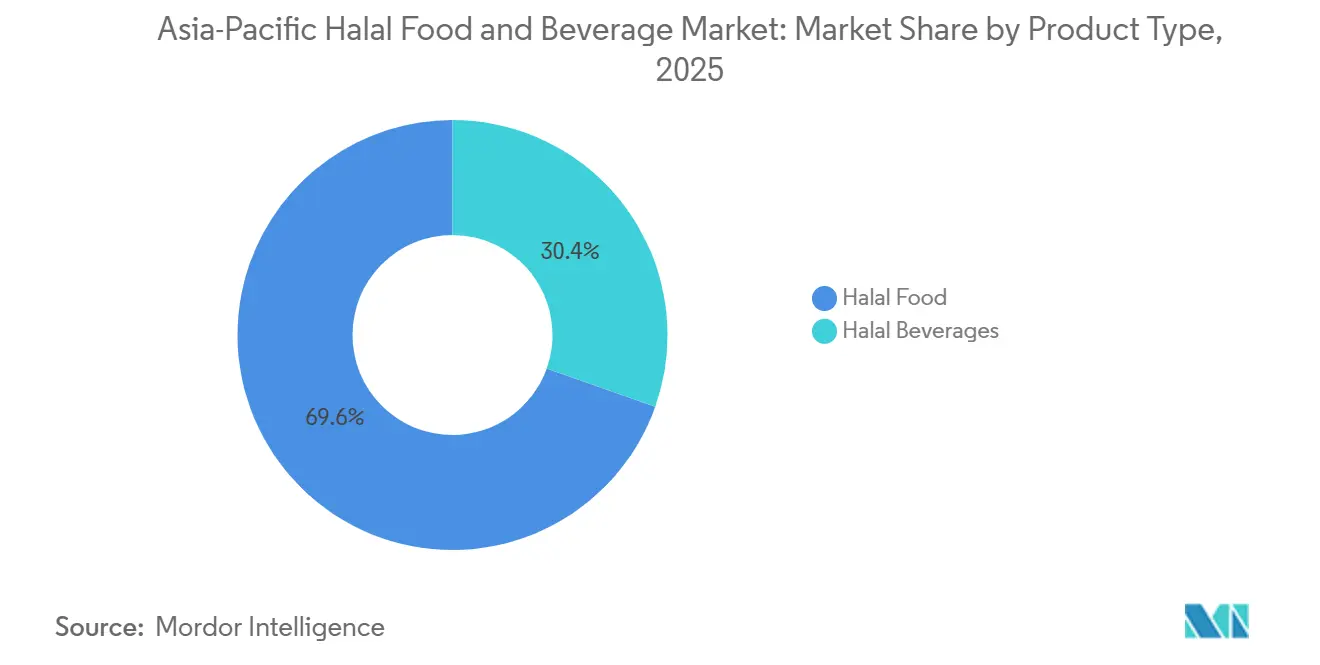
- Nach Produkttyp entfielen 69,58 % des Umsatzes 2025 auf Halal-Lebensmittel, während Getränke bis 2031 voraussichtlich mit einer CAGR von 9,52 % wachsen werden.
- Nach Preisklasse hielten Massenmarktprodukte 70,68 % des Umsatzes 2025; Premium-Produkte sollen mit einer CAGR von 10,05 % wachsen.
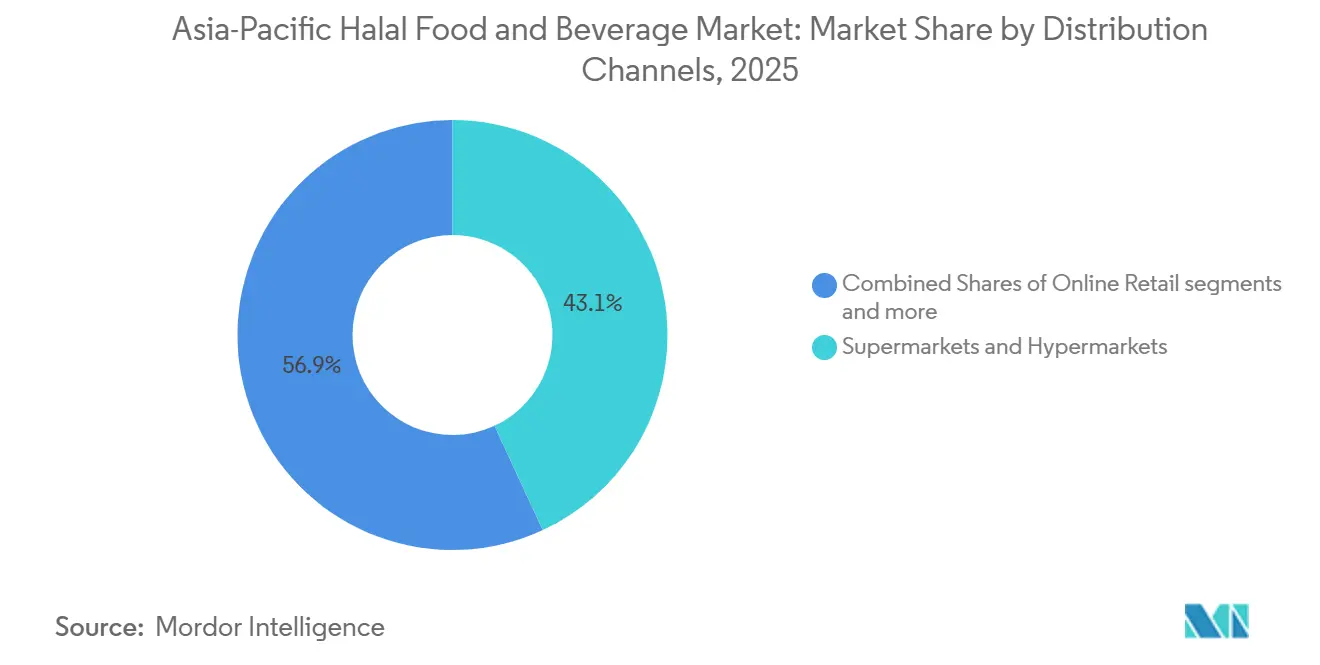
- Nach Vertriebskanal entfielen 43,10 % der Ausgaben 2025 auf Supermärkte und Hypermärkte, während der Online-Einzelhandel voraussichtlich mit einer CAGR von 9,63 % wachsen wird.
- Nach Geografie entfielen 36,10 % des Umsatzes 2025 auf Indonesien; Malaysia wird voraussichtlich die schnellste CAGR von 10,07 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende islamische Bevölkerung steigert die Nachfrage nach Halal-Produkten | +2.1% | Indonesien, Malaysia, Indien, Bangladesch, mit Ausstrahlungseffekten auf Singapur und Australien | Langfristig (≥ 4 Jahre) |
| Expansion von Halal-konformen Fertiggerichten und Milchalternativen | +1.5% | Städtische Zentren in Indonesien, Malaysia, Singapur und Japan (islamfreundlicher Tourismus) | Mittelfristig (2–4 Jahre) |
| Wachsende Verbrauchernachfrage nach sicheren, qualitätsgesicherten Lebensmitteln | +1.3% | Asiatisch-pazifischer Kernbereich (Indonesien, Malaysia, Singapur), Ausweitung auf China und Indien | Mittelfristig (2–4 Jahre) |
| Verbesserte Rückverfolgbarkeit der Lieferkette durch Blockchain und Technologielösungen | +0.9% | Indonesien (SiHalal), Malaysia (HalalChain-Pilotprojekte), Singapur (intelligente Logistikzentren) | Kurzfristig (≤ 2 Jahre) |
| Expansion des modernen Einzelhandels verbessert die Halal-Zugänglichkeit in der gesamten Region | +1.2% | Indonesien, Malaysia, Indien, China (Städte der zweiten Reihe), Australien (multikulturelle Vororte) | Mittelfristig (2–4 Jahre) |
| Diversifiziertes Halal-Produktsortiment in vielen Lebensmittelkategorien | +1.4% | Asiatisch-pazifischer Raum, mit Innovationsclustern in Malaysia, Singapur und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende islamische Bevölkerung steigert die Nachfrage nach Halal-Produkten
Der demografische Schwung unterstützt die CAGR von 9,35 %, da die islamische Bevölkerung im asiatisch-pazifischen Raum von 1,1 Milliarden im Jahr 2024 auf 1,3 Milliarden bis 2030 anwächst, gemäß den Bevölkerungsprojektionen der Vereinten Nationen[1]. Indonesien allein beherbergt 237 Millionen Muslime, während Indiens 200 Millionen starke islamische Minderheit die drittgrößte islamische Bevölkerung der Welt darstellt. Diese Größenordnung schafft eine gebundene Basis für Halal-zertifizierte Grundnahrungsmittel, doch die Kaufkraft variiert erheblich: Die Pro-Kopf-Ausgaben für Halal-Produkte in Indonesien erreichten 2024 420 USD, gegenüber 180 USD in Indien, laut staatlichen Handelsdaten. Diese Lücke erklärt, warum Indonesiens Marktanteil von 36,54 % den Indiens trotz vergleichbarer islamischer Bevölkerungszahlen weit übertrifft. Malaysias proaktive Halal-Industrialisierungsstrategie, kodifiziert im Nationalen Halal-Masterplan 2024–2030, positioniert das Land, um die Diaspora-Nachfrage in Singapur, Brunei und Südthailand zu bedienen, indem es JAKIMs Markenwert als Zertifizierer nach Goldstandard nutzt.
Expansion von Halal-konformen Fertiggerichten und Milchalternativen
Urbanisierung und Doppelverdiener-Haushalte treiben die Nachfrage nach praktischen, haltbaren Halal-Mahlzeiten an. Indonesiens Fertiggerichtesegment wuchs 2024 im Jahresvergleich, angetrieben durch die Durchdringung des E-Commerce und Upgrades der Kühlketteninfrastruktur, die durch staatliche Logistikiniativen finanziert wurden. Pflanzliche Milchalternativen – Hafermilch, Mandeljoghurt – gewinnen bei gesundheitsbewussten Muslimen an Bedeutung, die sie als von Natur aus halal betrachten und damit die Zertifizierungskomplexitäten umgehen, die mit tierischen Zutaten verbunden sind. Nestlés Einführung von Halal-zertifizierter pflanzlicher Kondensmilch in Malaysia im Jahr 2024 signalisiert die Anerkennung dieses Wandels durch multinationale Konzerne. Japans Halal-Fertiggerichtemarkt, obwohl eine Nische, expandierte 2024, als der Tourismus wieder anzog und islamische Besucher zertifizierte Convenience-Lebensmittel an Flughäfen und Bahnhöfen suchten, laut Daten der Japan Halal Association.
Wachsende Verbrauchernachfrage nach sicheren, qualitätsgesicherten Lebensmitteln
Die Halal-Zertifizierung hat sich über die religiöse Compliance hinaus zu einem Indikator für Lebensmittelsicherheit und ethische Beschaffung entwickelt und spricht auch Nicht-Muslime an. Eine Umfrage der indonesischen BPJPH aus dem Jahr 2024 ergab, dass 18 % der Käufer Halal-zertifizierter Produkte Nicht-Muslime waren, die von der wahrgenommenen Qualitätssicherung angezogen wurden. Dieser Halo-Effekt verstärkt das Marktpotenzial, insbesondere für Exporte nach China, wo Lebensmittelskandale das Vertrauen in inländische Marken untergraben haben. Malaysias Halal-zertifizierte Babynahrungsexporte nach China stiegen 2024 an, laut Daten der Malaysischen Außenhandelsförderungsbehörde, da chinesische Eltern die JAKIM-Zertifizierung mit strengen Sicherheitsprotokollen gleichsetzen [2]. Der Trend deutet darauf hin, dass Halal-Positionierung Premium-Preise auch außerhalb islamisch geprägter Märkte erzielen kann, sofern Marken in Verbraucheraufklärung investieren.
Diversifiziertes Halal-Produktsortiment in vielen Lebensmittelkategorien
Über Fleisch und Geflügel hinaus umfasst die Halal-Zertifizierung nun Süßwaren, Backwaren, herzhafte Snacks, Soßen und Babynahrung. Malaysias Secret Recipe brachte 2024 Halal-zertifizierte Kuchen in 15 neuen Geschmacksrichtungen auf den Markt und zielt dabei auf Geschenkanlässe während Ramadan und Eid ab. Indonesiens Ramly führte Halal-zertifizierte Tiefkühlmeeresfrüchte ein und nutzte damit die Küstennachfrage nach praktischen Proteinquellen. Japans Bourbon Corporation erhielt 2024 die Halal-Zertifizierung für ausgewählte Kekslinien mit dem Ziel, die Ausgaben islamischer Touristen in Convenience-Stores zu erfassen. Diese Kategorienproliferation diversifiziert die Einnahmequellen und schützt den Markt vor Schocks in einzelnen Kategorien, wie etwa Vogelgrippeausbrüchen, die die Geflügelversorgung periodisch stören.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Halal-Zertifizierungsstandards variieren von Land zu Land | -1.2% | ASEAN-Kernbereich (Indonesien, Malaysia, Thailand, Singapur), mit Exportreibungen nach China, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Risiko von Fehletikettierung oder gefälschter Halal-Zertifizierung | -0.8% | Indonesien, Indien, China (Zonen mit schwacher Durchsetzung), mit Reputationsausstrahlungseffekten im gesamten asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch günstigere Nicht-Halal- oder nicht zertifizierte Alternativen | -1.0% | Indien, China, Philippinen (preissensible islamische Minderheiten) | Mittelfristig (2–4 Jahre) |
| Komplexität der Lieferkette erschwert die Aufrechterhaltung der Halal-Integrität | -0.7% | Länderübergreifende Lieferketten (Handelskorridore Indonesien–Malaysia–Singapur), Lücken in der Kühlkette in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Halal-Zertifizierungsstandards variieren von Land zu Land
Trotz des ASEAN-Rahmens zur gegenseitigen Anerkennung von 2024 bleibt eine praktische Harmonisierung schwer erreichbar. Indonesiens BPJPH schreibt Vor-Ort-Schlachtaudits vor, während Malaysias JAKIM Videodokumentation akzeptiert, was zu Verfahrensabweichungen führt, die grenzüberschreitende Genehmigungen verzögern. Thailands CICOT und Singapurs MUIS stellen unterschiedliche Kennzeichnungsanforderungen, was Exporteure zwingt, die Verpackung für jeden Markt neu zu gestalten. Studien zufolge beliefen sich die Zertifizierungskosten für ein einzelnes Produkt in vier ASEAN-Märkten im Durchschnitt auf 45.000 USD, gegenüber 12.000 USD für eine Einzelland-Zertifizierung. Diese Fragmentierung belastet kleine und mittlere Unternehmen überproportional und konsolidiert den Marktanteil bei multinationalen Konzernen mit eigenen Regulierungsteams. Die Einhaltung der JAKIM- und BPJPH-Standards, der strengsten der Region, ist de facto zur Voraussetzung für den pan-ASEAN-Vertrieb geworden und marginalisiert Produzenten, denen die Ressourcen fehlen, um beide Benchmarks zu erfüllen.
Risiko von Fehletikettierung oder gefälschter Halal-Zertifizierung
Gefälschte Halal-Logos verbreiten sich in Märkten mit schwacher Durchsetzungsinfrastruktur. Indonesiens BPJPH führte 2024 1.200 Razzien durch und beschlagnahmte Produkte mit gefälschten Halal-Stempeln, laut Berichten des Ministeriums für religiöse Angelegenheiten. Indiens fehlende zentrale Halal-Behörde ermöglicht es unseriösen Zertifizierern, zweifelhafte Genehmigungen auszustellen und das Verbrauchervertrauen zu untergraben. Eine Untersuchung aus dem Jahr 2024 dokumentierte, dass chinesische Hersteller Halal-Logos auf nicht konforme Produkte für südostasiatische Märkte aufbrachten und dabei laxe Zollkontrollen ausnutzten. Diese Vorfälle lösen Markenkrisen aus: Als ein malaysischer Einzelhändler 2024 unwissentlich falsch etikettierte indonesische Snacks lagerte, erzwang der Aufschrei in sozialen Medien einen landesweiten Rückruf, der den Händler schätzungsweise 3 Millionen USD kostete. Blockchain-Rückverfolgbarkeitssysteme versprechen Abhilfe, doch die Einführung bleibt außerhalb Singapurs und Malaysias noch in den Anfängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Getränke übertreffen das Wachstum traditioneller LebensmittelHalal-Lebensmittel erzielten 2025 einen Umsatzanteil von 69,58 %, gestützt durch Grundnahrungsmittel wie Fleisch, Geflügel, Milchprodukte und Backwaren, die den Ernährungskern islamischer Haushalte bilden. Innerhalb dieses Segments expandieren Fertiggerichte und Milchalternativen rasch, da die Urbanisierung die Mahlzeitenzubereitungszeit verkürzt und pflanzliche Ernährung kulturelle Akzeptanz gewinnt. Fleisch, Geflügel und Meeresfrüchte bleiben das größte Teilsegment, angetrieben durch einen hohen Pro-Kopf-Verbrauch in Indonesien und Malaysia, stehen jedoch unter Margendruck durch volatile Futterkosten und Vogelgrippeausbrüche, die das Angebot periodisch einschränken. Süßwaren und herzhafte Snacks profitieren von Impulskäufen und Schenktraditionen während islamischer Feste, während Babynahrung von einer Premiumisierung profitiert, da Eltern der Mittelschicht Ernährung und Halal-Sicherheit priorisieren. Backwaren und Würzmittel dienen als alltägliche Grundnahrungsmittel und bieten stabile, aber wachstumsschwache Einnahmequellen.
Halal-Getränke, die bis 2031 voraussichtlich mit einer CAGR von 9,52 % wachsen werden, gewinnen Anteile von traditionellen Lebensmittelkategorien, da funktionale Getränke, kaltgepresste Säfte und pflanzliche Milchalternativen bei gesundheitsbewussten Millennials Anklang finden. Malaysias F&N Holdings brachte 2024 ein Halal-zertifiziertes Kollagengetränk auf den Markt, das auf schönheitsbewusste islamische Frauen abzielt, während Indonesiens Orang Tua Group ein Halal-Energydrink mit Dattelextrakt einführte, das Tradition mit modernen Wellness-Trends verbindet. Japans Halal-Getränkemarkt, obwohl klein, expandiert, da Convenience-Stores zertifizierte Optionen für islamische Touristen und Einwohner anbieten. Das schnellere Wachstum des Getränkesegments spiegelt die geringere Zertifizierungskomplexität wider – die meisten Getränke vermeiden tierische Zutaten – sowie höhere Margen im Vergleich zu Rohstoff-Lebensmitteln.


Nach Preisklasse:
Premium gewinnt mit steigenden EinkommenMassenmarktprodukte hielten 2025 einen Umsatzanteil von 70,68 % und bedienen preissensible Kufer, die Erschwinglichkeit über Markenprestige stellen. Dieses Segment umfasst unmarkierte Grundnahrungsmittel, Eigenmarkenangebote und Sparpackungen, die über traditionelle Lebensmittelgeschäfte und Wochenmärkte verkauft werden. Indonesiens Dominanz im Massensegment spiegelt seine große untere Mittelschicht wider, in der Halal-Zertifizierung erwartet wird, Premium-Preise jedoch unerschwinglich sind. Indiens Halal-Markt ist stark auf Massenangebote ausgerichtet, da islamische Minderheiten mit Einkommensbeschränkungen konfrontiert sind, die die Ermessensausgaben begrenzen.
Premium-Halal-Produkte, die bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen werden, bedienen wohlhabende Stadtbewohner, die Halal mit biologischen, ethisch beschafften und handwerklichen Qualitäten gleichsetzen. Malaysias Kawan Food führte 2024 eine Premium-Linie Halal-zertifizierter tiefgekühlter Dim-Sum-Produkte ein, die 35 % über dem Standardangebot lagen und auf Expatriates und einkommensstarke Einheimische abzielten. Singapurs Halal-Premium-Segment profitiert von hohen Pro-Kopf-Einkommen und einer kosmopolitischen Verbraucherbasis, die bereit ist, für Herkunft und Nachhaltigkeitszertifizierungen neben der Halal-Compliance zu zahlen. Australiens Halal-zertifiziertes Weidefleisch, das nach Malaysia und Indonesien exportiert wird, erzielt laut Daten der Australian Meat Processor Corporation einen Aufpreis von 40 % gegenüber Getreide gefüttertem Fleisch. Das schnellere Wachstum des Premium-Segments unterstreicht einen umfassenderen Wandel: Halal entwickelt sich von einer religiösen Grundanforderung zu einer Lifestyle-Wahl, die Gesundheit, Ethik und Qualität signalisiert.
Nach Vertriebskanal:
Online-Einzelhandel stört traditionelle ModelleSupermärkte und Hypermärkte erzielten 2025 einen Umsatzanteil von 43,10 % und nutzten Skalierung, Bequemlichkeit und Werbemacht, um den Halal-Vertrieb zu dominieren. Indonesiens Alfamart und Indomaret, Malaysias Aeon und Giant sowie Singapurs FairPrice bilden das Rückgrat dieses Kanals und bieten dedizierte Halal-Bereiche und Eigenmarkenprodukte. Convenience- und Lebensmittelgeschäfte bedienen die Nachfrage in der Nachbarschaft, insbesondere in ländlichen Gebieten, in denen die Durchdringung des modernen Einzelhandels gering bleibt. Diese Geschäfte führen schnelldrehende Halal-Grundnahrungsmittel, verfügen jedoch nicht über die SKU-Breite von Hypermärkten.
Online-Einzelhandelsgeschäfte, die bis 2031 voraussichtlich mit einer CAGR von 9,63 % wachsen werden, gestalten den Halal-Handel um, da E-Commerce-Plattformen wie Shopee, Lazada und Tokopedia Halal-Filter und Zertifizierungsabzeichen in Suchoberflächen integrieren. Indonesiens Halal-E-Commerce-Umsätze stiegen 2024 stark an, angetrieben durch die pandemiebedingte digitale Akzeptanz und verbesserte Kühlkettenlogistik, die die Lieferung frischer und tiefgekühlter Halal-Produkte ermöglicht. Malaysias Salaam Market, eine dedizierte Halal-E-Commerce-Plattform, verzeichnete 2024 ein Wachstum im Jahresvergleich und zog Marken an, die direkte Verbraucherkanäle suchen. Singapurs RedMart und Australiens Coles Online erweiterten 2024 ihre Halal-zertifizierten SKUs als Reaktion auf die multikulturelle Nachfrage nach Heimlieferung. Das schnellere Wachstum des Online-Kanals spiegelt seine Fähigkeit wider, Nischen-Halal-Produkte zu bündeln, die in physischen Geschäften keinen Regalplatz haben, und die Nachfrage nach Spezialartikeln wie Halal-zertifizierten Nahrungsergänzungsmitteln, Gourmet-Soßen und importierten Süßwaren zu bedienen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
Indonesischer Markt für Halal-Lebensmittel und -Getränke
Indonesien beanspruchte 2025 einen Umsatzanteil von 36,10 %, eine Dominanz, die in seinen 237 Millionen Muslimen und dem obligatorischen Halal-Zertifizierungsgesetz verwurzelt ist, das im Oktober 2024 vollständig in Kraft trat. Gesetz 33/2014 und seine Durchführungsverordnung (GR 42/2024) verpflichten jeden Lebensmittel- und Getränkehersteller, in- und ausländisch, zur Einholung der BPJPH-Genehmigung, was einen Compliance-Graben schafft, der etablierte Akteure mit Zertifizierungsexpertise begünstigt. Indonesiens Halal-Markt ist zweigeteilt: Städtische Zentren wie Jakarta und Surabaya zeigen Premiumisierungstrends, während ländliche Gebiete preissensibel bleiben und auf den traditionellen Einzelhandel angewiesen sind. Die Einführung der SiHalal-Blockchain-Plattform durch die Regierung im Jahr 2024 zielt darauf ab, die Zertifizierung zu rationalisieren und die Genehmigungsfristen von 6 Monaten auf 8 Wochen zu verkürzen, was den Marktzugang für kleine und mittlere Unternehmen demokratisieren könnte. Indonesiens Halal-Exporte, insbesondere Instant-Nudeln und Palmölprodukte, erreichten 2024 laut Daten des Handelsministeriums 8,2 Milliarden USD und positionieren das Land als regionales Halal-Produktionszentrum.
Malaysischer und singapurischer Markt für Halal-Lebensmittel und -Getränke
Malaysia, das bis 2031 voraussichtlich mit einer CAGR von 10,07 % wachsen wird, nutzt JAKIMs globales Markenwert, um Halal-bewusste Verbraucher und Investoren anzuziehen. Der Nationale Halal-Masterplan 2024–2030 der Regierung zielt durch Steueranreize für Halal-zertifizierte Hersteller und Forschungs- und Entwicklungszuschüsse für Halal-Innovationen auf Halal-Exporte von 12 Milliarden USD bis 2030 ab, gegenüber 7,1 Milliarden USD im Jahr 2024. Malaysias Halal-Logistikinfrastruktur, einschließlich dedizierter Halal-Häfen und -Lager, gewährleistet Trennung und Rückverfolgbarkeit, die in Exportmärkten Premium-Preise erzielen. Die Halal-Pharmazeutika- und Kosmetiksektoren des Landes expandieren neben dem Lebensmittelbereich und schaffen kategorienübergreifende Synergien. Singapur, obwohl klein, fungiert als regionales Halal-Entrepôt und nutzt seine Hafeninfrastruktur und regulatorische Klarheit, um den inneraseanischen Halal-Handel zu erleichtern. Die MUIS-Zertifizierung wird in ganz Südostasien anerkannt, was in Singapur ansässigen Marken ermöglicht, mit minimalem Aufwand regional zu skalieren.
Asiatisch-pazifischer und ozeanischer Markt für Halal-Lebensmittel und -Getränke
China, Japan, Indien und Australien repräsentieren aufstrebende Halal-Märkte mit unterschiedlichen Wachstumstreibern. Chinas 25 Millionen Muslime, konzentriert in Xinjiang und Ningxia, sind zunehmend wohlhabend und treiben die Nachfrage nach Halal-zertifizierten Importen an, insbesondere malaysischer Babynahrung und indonesischer Snacks. Japans Halal-Markt, obwohl eine Nische, expandierte 2024, als der islamische Tourismus nach der Pandemie wieder auflebte und Convenience-Stores zertifizierte Optionen anboten. Indiens 200 Millionen Muslime repräsentieren eine latente Nachfrage, die durch Einkommensniveaus und fragmentierte Zertifizierung eingeschränkt wird, doch städtische Zentren wie Delhi und Hyderabad erleben eine Premiumisierung. Australiens Halal-zertifizierte Fleischexporte nach Indonesien und Malaysia erreichten 2024 laut Daten der Australian Meat Processor Corporation 1,8 Milliarden USD und unterstreichen die Rolle des Landes als Halal-Proteinlieferant und nicht als Inlandsverbrauchsmarkt. Der Rest des asiatisch-pazifischen Raums, einschließlich Bangladesch, Pakistan und der Philippinen, trägt eine fragmentierte Nachfrage bei, die durch lokale Zertifizierungsregime und Einkommensdisparitäten geprägt ist.
Wettbewerbslandschaft
Marktkonzentration
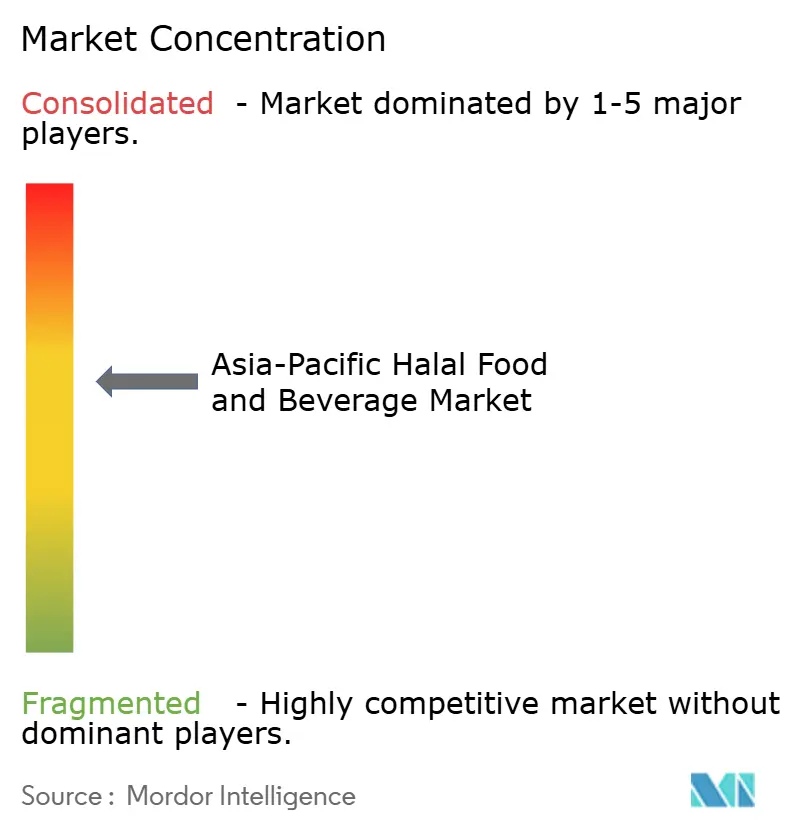
Der asiatisch-pazifische Markt für Halal-Lebensmittel und -Getränke operiert bei einer moderaten Konzentration, bei der multinationale Konzerne mit regionalen Spezialisten und lokalen Platzhirschen koexistieren. Nestlé, Cargill und Unilever setzen globale Lieferketten und Forschungs- und Entwicklungsbudgets ein, um Halal-Zertifizierungen in mehreren Rechtsordnungen zu sichern, stehen jedoch vor Agilitätsbeschränkungen bei der Navigation durch Indonesiens BPJPH- oder Malaysias JAKIM-Protokolle. Regionale Akteure wie Kawan Food, QL Resources und Ramly nutzen tiefes lokales Wissen und etablierte Zertifiziererbeziehungen, um multinationale Konzerne in der Markteinführungsgeschwindigkeit zu übertreffen. Wettbewerbsstrategien konzentrieren sich auf die Breite des Zertifizierungsportfolios, Rückverfolgbarkeitstransparenz und Premiumisierung.
Unternehmen, die duale JAKIM-BPJPH-Genehmigungen sichern, erschließen den pan-ASEAN-Vertrieb, während diejenigen, die in Blockchain-Rückverfolgbarkeitssysteme investieren, sich durch Authentizität und Lebensmittelsicherheit differenzieren. Chancen gibt es in Halal-zertifizierten Functional Foods, pflanzlichen Proteinen und E-Commerce-exklusiven SKUs, die traditionelle Einzelhandels-Gatekeeper umgehen. Aufkommende Disruptoren sind Halal-fokussierte Direct-to-Consumer-Marken, die Instagram und TikTok für die Kundengewinnung nutzen und Supermarkt-Platzierungsgebühren umgehen.
Die Technologieakzeptanz variiert: In Singapur ansässige Unternehmen integrieren IoT und KI zur Lieferkettenoptimierung, während indonesische KMU auf manuelle Prozesse angewiesen sind, was eine digitale Kluft schafft, die die Wettbewerbspositionierung prägt. Die Einhaltung der ISO-22000-Norm (Lebensmittelsicherheitsmanagement) und der HACCP-Standards (Gefahrenanalyse) wird zur Grundvoraussetzung, da Einzelhändler neben der Halal-Zertifizierung Drittparteiaudits verlangen, um Reputationsrisiken zu mindern.
Führende Unternehmen im asiatisch-pazifischen Markt für Halal-Lebensmittel und -Getränke
-
Nestlé S.A.
-
Unilever PLC
-
Cargill, Incorporated
-
BRF S.A.
-
QL Foods Sdn Bhd (QL Resources)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Halal-Lebensmittel und -Getränke Unternehmen in diesem Bericht
- Nestle S.A.
- Cargill, Incorporated
- Kawan Food Berhad
- QL Resources Berhad (QL Foods)
- BRF S.A.
- Unilever Plc
- OldTown Berhad
- Secret Recipe Cakes & Caf� Sdn Bhd
- Marrybrown International
- Siamfoodtech Co., Ltd.
- Max Oceans Co., Ltd.
- Inno4 Co., Ltd.
- Ramly Food Processing Sdn Bhd
- Haoyue Group (China)
- Pampanga�s Best, Inc.
- American Halal Company, Inc.
- Prima?Agri?Products
- Ecolite Biotech Manufacturing Sdn Bhd
- Nema Food Company
- Allanasons Pvt. Ltd.
Umfang und Methodik
Regulatorische Durchsetzung und Digitalisierung schaffen Chancen für Anbieter, die Halal-Sicherheit über Zutaten, Fertigung und grenzüberschreitende Distribution industrialisieren können. Indonesiens obligatorischer Halal-Rahmen und die bevorstehende Anforderung vom 18. Oktober 2026, dass importierte Lebensmittel und Getränke konform sein müssen, konzentrieren die kurzfristige Chance auf compliance-fähigen Handel und schnelleren Zertifizierungsdurchsatz, unterstützt durch Initiativen wie SiHalal, die darauf abzielen, die Genehmigungsfristen zu verkürzen. Malaysia kombiniert Exportambitionen mit Kapazitätsaufbau und Zutatenversorgungssicherheit durch politische Umsetzung im Rahmen von HIMP 2030, wobei zum 30. Mai 2026 23 Initiativen als umgesetzt gemeldet wurden, um die Abhängigkeit von importierten kritischen Halal-Zutaten zu reduzieren. Dies eröffnet Chancen in der lokalen Zutatenproduktion, validierten Lieferantennetzwerken und datengestützten Zutatenregistern, einschließlich des im August 2025 eingeführten MyHALALINGREDIENTS-Systems.
Investitions- und Kanalentwicklungen bieten klarere Skalierungswege für Halal-Marken und Zutatenzulieferer. Im Mai 2026 eröffnete Mahsuri Food Sdn. Bhd. eine hochmoderne Produktionsanlage in Bandar Enstek, um die Produktionskapazität zu erweitern und das Wachstum in Südostasien, dem Nahen Osten und Indien zu unterstützen, was auf eine kontinuierliche Kapazitätserweiterung entlang von Exportkorridoren hindeutet. Auf der Nachfrage- und Vertriebsseite stärkt der Plan der Lulu Group vom Mai 2026, Halal-Produkte aus Malaysia im Wert von rund 100 Millionen USD für ihr globales Supermarktnetzwerk zu beschaffen, einen direkten Abnahmeweg für zertifizierte Hersteller. Unterdessen unterstreicht Nestle Malaysias Zusammenarbeit mit JAKIM im Mai 2026 (Synergy Halal Nestle Malaysia) Investitionen in den Aufbau von Lieferkettenkapazitäten bei Lieferanten, Co-Herstellern und Logistikpartnern. Zusammen unterstützen diese Belege Chancen in Halal-zertifizierten Fertiggerichten, funktionalen Getränken und rückverfolgbarkeitsgestützten Produkten, die unter zunehmendem Durchsetzungsdruck Regalplatz im modernen Einzelhandel und in Online-Kanälen gewinnen können.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Halal-Lebensmittel und -Getränke
- Juli 2026: Nestle Thailand erhielt die Genehmigung des thailändischen Board of Investment (BOI) für eine Investition von 688 Millionen USD zum Bau einer Smart Factory und eines Distributionszentrums in Samut Prakan. Das Projekt erweitert die regionale Fertigungs- und Fulfillment-Kapazität und stärkt compliance-fähige Produktionssysteme, die Halal- und allgemeine Qualitätsanforderungen entlang der ASEAN-Lieferwege unterstützen.
- Oktober 2025: Nestle Indonesien unterzeichnete ein Memorandum of Understanding mit der indonesischen Halal-Produktgarantiebehörde (BPJPH), um technische Unterstützung und Geschäftsentwicklung zu leisten und bis zu 5.000 KMU bei der Erlangung der Halal-Zertifizierung zu helfen. Das Programm erweitert die zertifizierte Lieferantenbasis für den modernen Einzelhandel und E-Commerce und stimmt multinationale Beschaffungsökosysteme mit Indonesiens obligatorischem Halal-Rahmen ab.
- August 2024: Cargill eröffnete eine neue Mischanlage an seinem Standort Pandaan in Indonesien für Stärken, Süßungsmittel und Texturierungsmittel, die auf lokale Anforderungen einschließlich Halal-Sicherheitsbedürfnisse zugeschnitten sind. Die zusätzliche lokale Formulierungskapazität hilft, die Vorlaufzeiten für Hersteller von verarbeiteten Lebensmitteln und Getränken zu verkürzen, und reduziert die Abhängigkeit von importierten Spezialzutaten in einem Markt, der die Zertifizierungsdurchsetzung verschärft.
Asiatisch-pazifischer Markt für Halal-Lebensmittel und -Getränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert Halal-zertifizierter Lebensmittel- und Getränkeprodukte, die im asiatisch-pazifischen Raum verkauft werden, wobei die Konformität auf anerkannten Halal-Standards und Zertifizierungspraktiken basiert. Die Größenbestimmung spiegelt den Verbraucher- und Gastronomiekonsum über gängige Einzel- und Online-Wege wider, angegeben in USD-Wertangaben.
Ausschlüsse des Umfangs: Wir schließen nicht zertifizierte Produkte aus, die nur als ethisch oder mit sauberem Etikett vermarktet werden, sowie Halal-Kosmetika, Pharmazeutika und andere Nicht-Lebensmittelkategorien.
Segmentierungsübersicht
- Produkttyp
- Halal-Lebensmittel
- Milchprodukte und Milchalternativen
- Süßwaren
- Backwaren
- Herzhafte Snacks
- Fleisch, Geflügel und Meeresfrüchte
- Rotes Fleisch
- Meeresfrüchte
- Geflügel
- Babynahrung
- Fertiggerichte
- Würzmittel und Soßen
- Sonstige Produkttypen
- Halal-Getränke
- Halal-Lebensmittel
- Preisklasse
- Massenmarkt
- Premium
- Vertriebskanal
- Hypermärkte/Supermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Geografie
- China
- Japan
- Indien
- Australien
- Indonesien
- Malaysia
- Singapur
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis rund um Halal-Standards, Handelsströme und Lebensmittelkonsummuster im asiatisch-pazifischen Raum aufzubauen und anschließend die Modellgesamtwerte zu plausibilisieren. Öffentliche Quellen wurden gesichtet, wie nationale Statistikämter für Lebensmittel-VPI und Haushaltsausgaben, Zoll- und Tarifportale für Import- und Exportrichtungen sowie Landwirtschafts- und Fischereiministerien für den Produktionskontext.
Wir haben auch Halal-Zertifizierungsstellen und staatlich geführte Halal-Agenturen für Regelaktualisierungen und Änderungen der Zertifizierungsabdeckung herangezogen, zusammen mit FAO-Nahrungsmittelbilanzen und ausgewählten begutachteten Fachzeitschriften zu Halal-Lieferketten und Verbraucherverhalten. Für den Unternehmenskontext haben wir Jahresberichte, Investorenpräsentationen und seriöse Pressemitteilungen verwendet. Einige kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und -informationen sowie für Sendungsebenen-Handelstransparenz genutzt, wenn Länderhandelstabellen nicht ausreichend detailliert waren. Dies sind nur illustrative Beispiele, und viele andere Quellen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, was in jedem Land als Halal-fähige Verkäufe gilt, wie Zertifizierung und Kennzeichnung in der realen Beschaffung angewendet werden und wie sich der Kanalmix zwischen modernem Handel und Online verschiebt. Wir haben mit Herstellern, Zutaten- und Zertifizierungsökosystemteilnehmern, Händlern sowie Einzel- oder Gastronomieentscheidungsträgern im asiatisch-pazifischen Raum gesprochen, damit die Desk-Research-Ergebnisse korrigiert werden konnten, wenn die Praxis vor Ort abwich.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXO): 16 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Akteure: 16 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem nationale Ausgabenpools für Lebensmittel und alkoholfreie Getränke rekonstruiert und dann anhand von Halal-Durchdringungsannahmen angepasst werden, die die Zertifizierungsreichweite und die Kaufabsicht nach Land widerspiegeln. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenkategorievolumina multipliziert mit typischen Einzelhandelspreisbändern, zuzüglich Händler- und Einzelhandelskanal-Checks, und die Gesamtwerte werden angepasst, wenn Lücken gefunden werden.
Zu den wichtigsten Eingaben gehören muslimische Bevölkerungs- und Urbanisierungstrends, Pro-Kopf-Ausgaben für verpackte Lebensmittel und Getränke, Verschiebungen im Anteil des modernen Handels und E-Commerce, relative Preisbewegungen anhand des Lebensmittel-VPI sowie das beobachtete Tempo der Halal-Zertifizierungseinführung in den wichtigsten Kategorien. Da die Datenqualität je nach Land unterschiedlich ist, werden fehlende Indikatoren durch Proxy-Variablen behandelt – beispielsweise durch die Verwendung naher Peer-Märkte mit ähnlichem Einkommens- und Ernährungsmix –, bevor sie mit Interview-Feedback überprüft werden.
Für die Prognose verwenden wir Szenarioanalysen, die durch multivariate Regressionssignale auf Länderebene unterstützt werden, wobei das Wachstum mit Einkommen, Bevölkerung und Kanalexpansion verknüpft und dann auf Zertifizierungspolitikänderungen und inflationsbedingte Preisverschiebungen einem Stresstest unterzogen wird. Prognosenannahmen werden explizit gehalten, damit ein Junior-Analyst das Modell neu ausführen kann, wenn neue Bevölkerungs- oder Lebensmittelausgabenreihen veröffentlicht werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich modellierter Werte mit unabhängigen Signalen wie kategoriebezogenen Wachstumsraten, Handelsintensität für relevante Lebensmittelgruppen und Kanalexpansionsindikatoren, und dann durch Überprüfung, ob die impliziten Pro-Kopf-Halal-Ausgaben in plausiblen Bereichen bleiben. Wenn ungewöhnliche Sprünge auftreten, wird der Treiber auf Preis, Durchdringung oder Mix zurückverfolgt und die Annahme vor der Freigabe der Ergebnisse überprüft.
Eine mehrstufige interne Überprüfung wird durchgeführt, damit dieselbe Logik länderübergreifend angewendet wird, und Rückkontakte werden ausgelöst, wenn eine Politikänderung, eine Zertifizierungsaktualisierung oder eine starke Makrobewegung die Nachfrage wesentlich verschieben kann. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn große Ereignisse den Markt beeinflussen. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße des asiatisch-pazifischen Halal-Lebensmittel- und -Getränkemarktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können stark variieren, hauptsächlich weil Analysten nicht immer denselben Produktumfang, denselben Geografiesatz oder dieselbe Definition dessen zählen, was als Halal-Verkäufe gilt. Unterschiede treten auch auf, wenn eine Studie den Einzelhandelsumsatzwert verwendet, während eine andere sich auf breitere Konsum- oder handelsbezogene Signale stützt.
Die größte Lücke entsteht dadurch, ob nicht zertifizierte, aber auf Muslime ausgerichtete Lebensmittel einbezogen werden, wobei Mordor Intelligence den Wert nur zählt, wenn Produkte durch anerkannte Zertifizierung als Halal behandelt werden und dann auf APAC-Kategorie- und Kanalbedarfssignale abgebildet werden. Prognosespreizungen entstehen auch, wenn Preiswachstum als pauschaler Aufschlag angewendet wird, anstatt Lebensmittel-VPI und Kategoriemixverschiebungen zu verwenden, und wenn ältere Basisjahr-Währungsannahmen ohne Aktualisierung fortgeführt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 480,03 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 731,00 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und wendet häufig einen breiteren Produktkorb mit Endnutzeraufteilungen an, was Verkäufe einbeziehen kann, die nicht konsistent auf die Zertifizierungsabdeckung nach Land und Kanal zurückgeführt werden. |
| Branchenpublisher B | 1.220,00 Mrd. USD (2025) | Berichtet eine viel breitere Schätzung, die eher einer breiten Sicht auf den Halal-Lebensmittel- und -Getränkekonsum entspricht, was die Gesamtwerte aufblähen kann, wenn Zertifizierungs- und Einzelhandelskanalsgrenzen nicht konsistent im gesamten asiatisch-pazifischen Raum angewendet werden. |
Zusammengenommen wird die Spreizung hauptsächlich durch Umfang und Zählregeln erklärt, nicht durch eine Meinungsverschiedenheit darüber, dass die Nachfrage steigt. Indem die Variablen auf Länderlebensmittelausgaben, Halal-Durchdringung, Preisbewegung und Kanalmix zurückführbar gehalten werden, bleibt unsere Schätzung leichter replizierbar und einfacher zu prüfen, wenn Annahmen aktualisiert werden müssen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Halal-Lebensmittelmarkt im Jahr 2026?
Er wird auf 524,38 Milliarden USD geschätzt, mit einem CAGR-Ausblick von 9,24 % bis 2031.
Welches Land trägt den größten Umsatz bei?
Indonesien führt mit einem Anteil von 36,10 % am regionalen Umsatz 2025 unter den BPJPH-Mandaten.
Welches Produktsegment wächst am schnellsten?
Halal-Getränke, angetrieben durch funktionale und pflanzliche Einführungen, prognostizieren eine CAGR von 9,52 % bis 2031.
Wie hoch ist die Marktkonzentration?
Der asiatisch-pazifische Markt für Halal-Lebensmittel und -Getränke operiert bei einer moderaten Konzentration, wobei regionale und globale Akteure den Markt dominieren.