
Marktgröße und Marktanteil des asiatisch-pazifischen E-Bike-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
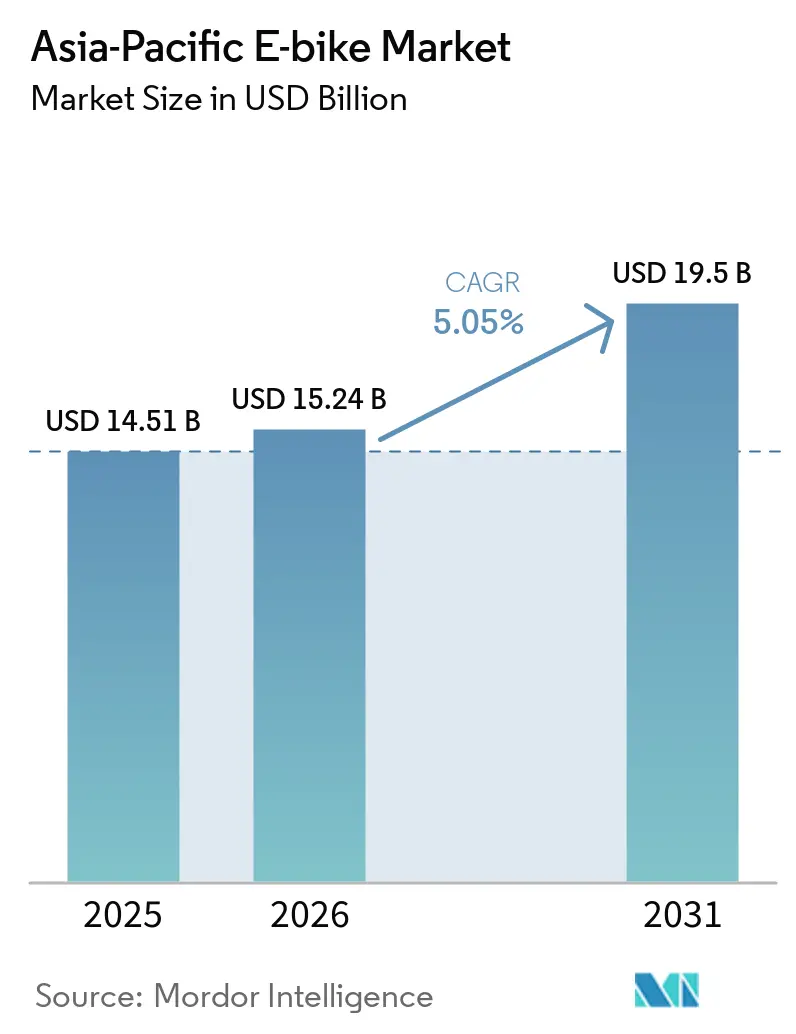
| Marktgröße im Basisjahr (2025) | 14.51 Milliarden US-Dollar |
| Marktgröße (2026) | 15.24 Milliarden US-Dollar |
| Marktgröße (2031) | 19.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen E-Bike-Marktes von Mordor Intelligence
Die Marktgröße des asiatisch-pazifischen E-Bike-Marktes wird im Jahr 2026 auf 15,24 Milliarden USD geschätzt und wächst vom Wert des Jahres 2025 in Höhe von 14,51 Milliarden USD, wobei die Prognosen für 2031 19,5 Milliarden USD zeigen und mit einer CAGR von 5,05 % über 2026–2031 wächst. Die Nachfrage verlagert sich von der einfachen Adoption hin zu technologiereichen Modellen, wobei Innovationen bei Lithium-Ionen-Batterien, IoT-Konnektivität und Serviceverträgen auf Flottenebene das Wachstum lenken. Urbane Stauprobleme, staatliche Subventionen und unternehmerische ESG-Verpflichtungen verleihen dem Markt strukturellen Schwung, während Mittelmotoren, Riemenantriebe und höherpreisige Modelle eine Premiumisierungsentwicklung signalisieren. Die Lieferkettenintegration rund um die Batterieherstellung und Motorenproduktion schafft neue Markteintrittsbarrieren. Dennoch eröffnen kommerzielle Lieferflotten und tourismusgetriebene Bergstrecken weiterhin neue Volumenströme im asiatisch-pazifischen E-Bike-Markt.
Wesentliche Erkenntnisse des Berichts
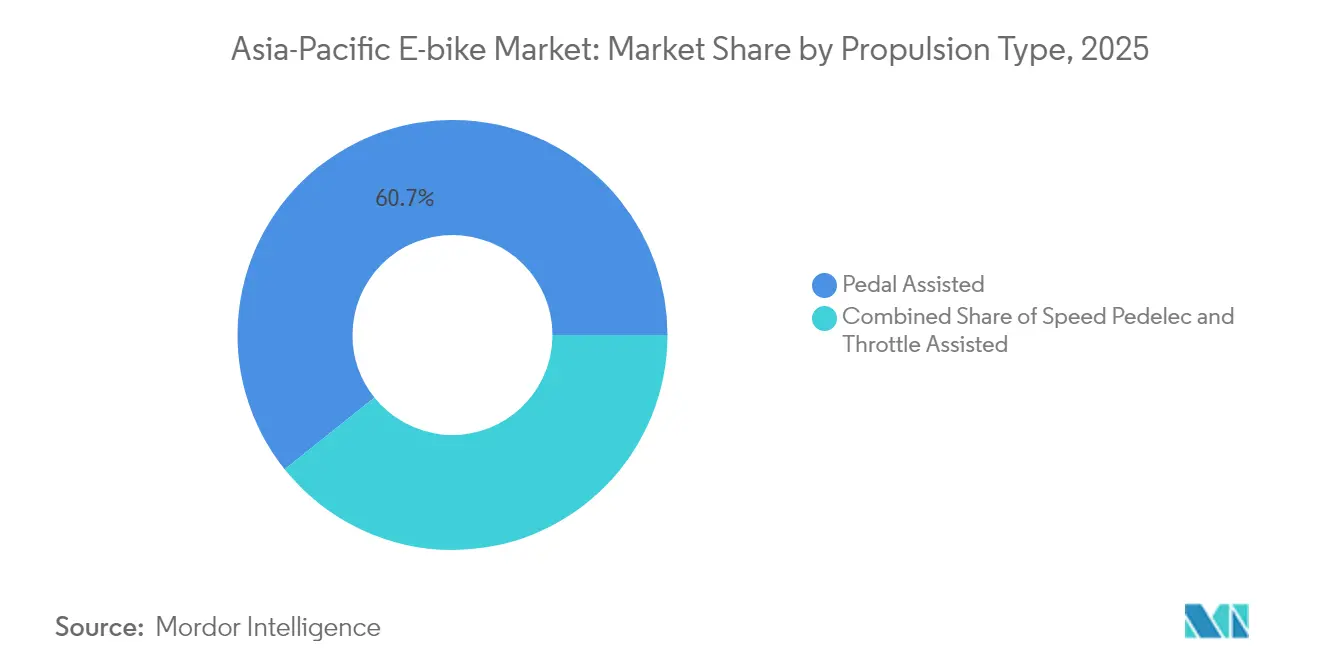
- Nach Antriebsart führten pedalunterstützte Systeme im Jahr 2025 mit einem Marktanteil von 60,74 % am asiatisch-pazifischen E-Bike-Markt, während Speed-Pedelecs voraussichtlich bis 2031 eine CAGR von 5,21 % erzielen werden.
- Nach Anwendung entfiel auf die städtische/urbane Nutzung im Jahr 2025 ein Anteil von 54,22 % an der Marktgröße des asiatisch-pazifischen E-Bike-Marktes, und Trekking/Bergfahren verzeichnet bis 2031 eine CAGR von 5,12 %.
- Nach Batterietyp erfassten Lithium-Ionen-Akkus im Jahr 2025 einen Marktanteil von 72,85 % am asiatisch-pazifischen E-Bike-Markt; die gleiche Chemie wird voraussichtlich bis 2031 mit einer CAGR von 5,10 % wachsen.
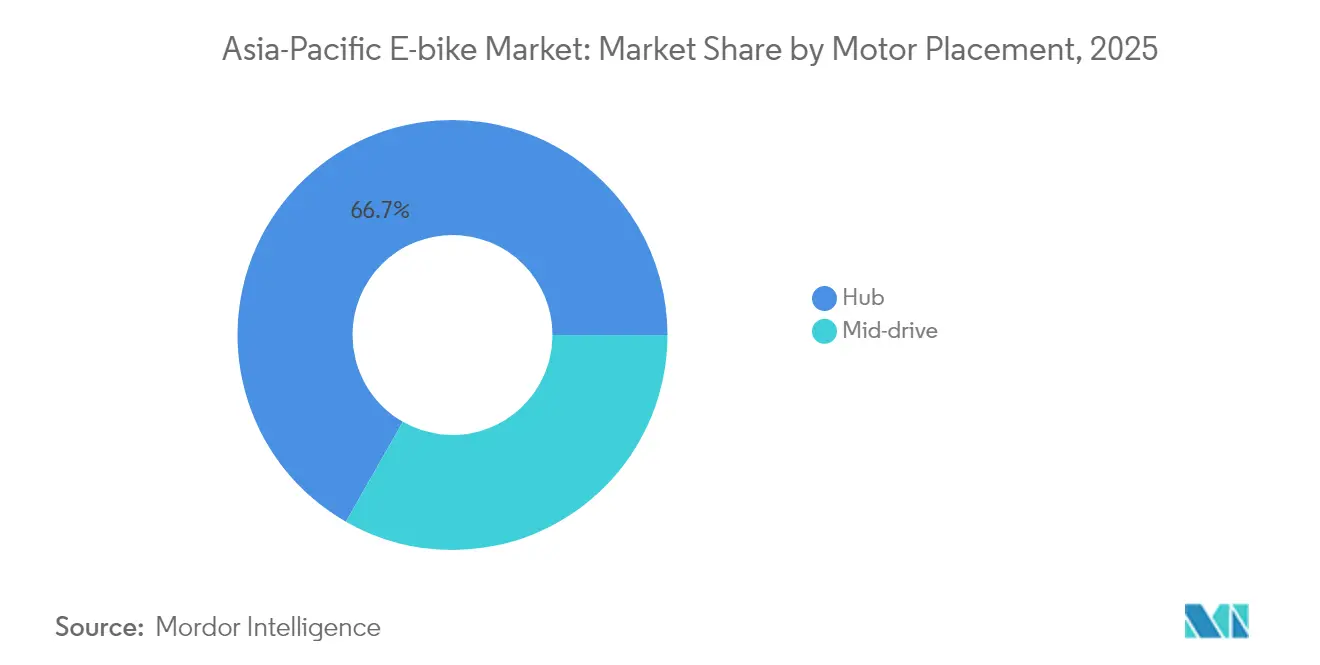
- Nach Motorposition dominierten Nabenmotoren im Jahr 2025 mit einem Marktanteil von 66,74 % am asiatisch-pazifischen E-Bike-Markt, während Mittelmotoreinheiten mit 5,18 % die höchste prognostizierte CAGR bis 2031 verzeichnen.
- Nach Antriebssystem hielten Kettenantriebe im Jahr 2025 einen Marktanteil von 62,90 % am asiatisch-pazifischen E-Bike-Markt; Riemenantriebe werden bis 2031 mit einer CAGR von 5,09 % wachsen.
- Nach Motorleistung bildeten Einheiten unter 250 W im Jahr 2025 einen Anteil von 43,05 % am asiatisch-pazifischen E-Bike-Markt, und das Segment von 351–500 W ist auf eine CAGR von 5,08 % bis 2031 ausgerichtet.
- Nach Preissegment erfasste die Spanne von 600–1.000 USD im Jahr 2025 einen Marktanteil von 34,12 % am asiatisch-pazifischen E-Bike-Markt, während das Segment von 2.500–3.499 USD die stärkste CAGR-Prognose von 5,14 % aufweist.
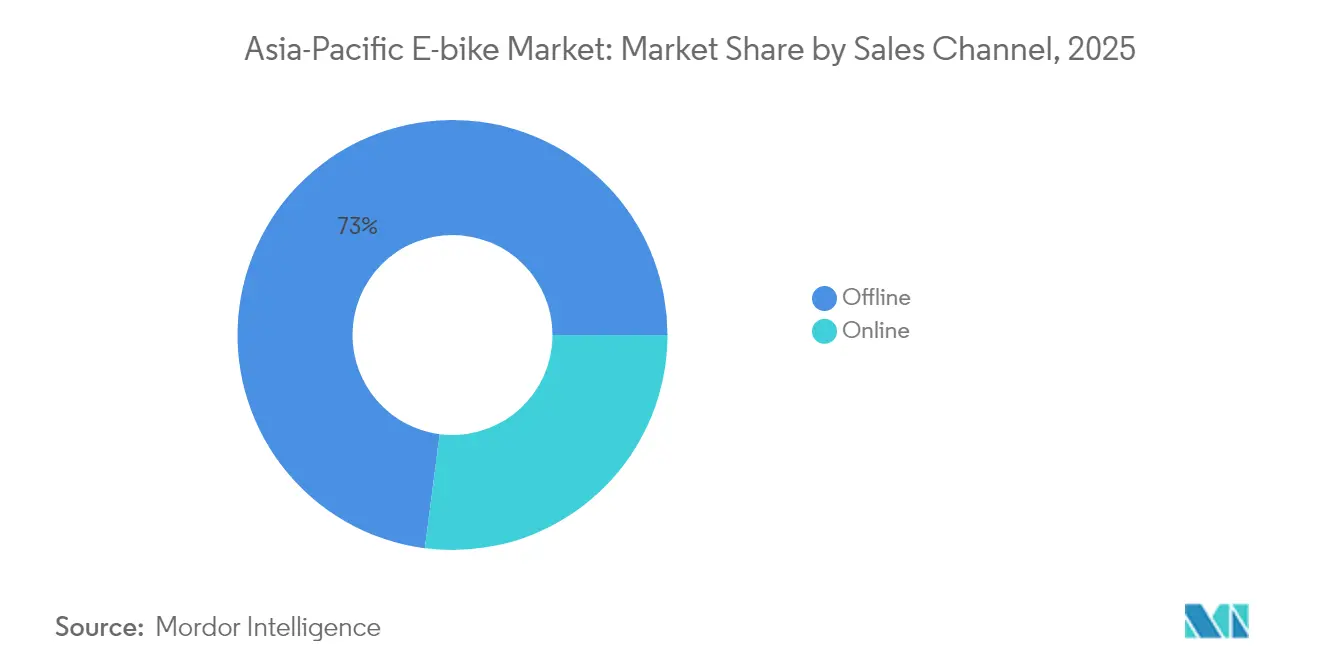
- Nach Vertriebskanal trug der stationäre Einzelhandel im Jahr 2025 mit 72,95 % zum asiatisch-pazifischen E-Bike-Markt bei; Online-Plattformen werden bis 2031 mit einer CAGR von 5,17 % zulegen.
- Nach Endnutzung repräsentierte die persönliche und familiäre Nutzung im Jahr 2025 einen Marktanteil von 55,78 % am asiatisch-pazifischen E-Bike-Markt, während kommerzielle Lieferflotten mit einer CAGR von 5,11 % bis 2031 das Wachstum anführten.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 35,86 % am asiatisch-pazifischen E-Bike-Markt, und Indien weist die schnellste CAGR von 5,20 % bis 2031 auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Staatliche Anreize | +1.2% | China, Indien, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Urbane Überlastung | +0.9% | Urbane Zentren des asiatisch-pazifischen Raums, Ausstrahlungseffekte auf Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Kosten von Lithium-Ionen-Batterien | +0.8% | Global, mit Produktionskonzentration in China und Südkorea | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebene Unternehmensflottenadoption | +0.7% | Australien, Japan, Singapur, urbanes China | Mittelfristig (2–4 Jahre) |
| IoT-fähige Abonnementmodelle | +0.6% | Entwickelte asiatisch-pazifische Märkte, mit Ausweitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Tourismusgetriebene Förderung von Bergstrecken | +0.4% | Japan, Neuseeland, Bergregionen im gesamten asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und Subventionen
Die politischen Rahmenbedingungen im Asien-Pazifik-Raum legen unterschiedliche Wachstumspfade fest. Vietnams bevorstehendes Verbot von Benzinmotorrädern veranlasste Dat Bike, 22 Millionen USD für die automatisierte Produktion einzuwerben, was verdeutlicht, wie lokale Vorschriften Investitionen stimulieren [1]. Chinas Batteriesicherheitsnorm GB38031-2025 erhöht die Compliance-Kosten, schützt jedoch Premiummarken, die in der Lage sind, strenge Prüfanforderungen zu erfüllen. Indonesiens Subventionsprogramm bewog TAILG dazu, die Montage zu lokalisieren und 100 Markenstores zu eröffnen, was zeigt, wie fiskalische Instrumente ausländische Direktinvestitionen lenken [2]. Unterdessen zeigt die PEZA-Genehmigung für Cirteks Elektromotorradlinie auf den Philippinen, wie steuerliche Anreize inländische Wertschöpfungsketten fördern. Diese politischen Maßnahmen beschleunigen auch die Einführung elektrischer Zweiradlösungen im Asien-Pazifik-Raum, insbesondere elektrischer Motorräder und Roller, da die Regierungen eine sauberere urbane Mobilität fördern. Durch die Verknüpfung von Subventionen mit Sicherheits- und Anforderungen an lokale Wertschöpfung lenken die Regierungen den Asien-Pazifik E-Bike-Markt zugunsten von Unternehmen mit solider Ingenieursleistung und Tiefe in der Lieferkette.
Urbane Überlastung als Treiber der Mikromobilität
Zunehmende Verkehrsdichte drängt Pendler zu kompakten Fahrzeugen, die schneller als Autos durch den Stau gelangen. Große Logistikunternehmen stellen Last-Meilen-Flotten auf E-Bikes um, da viele asiatische Innenstädte Fahrzeuge mit fossilem Kraftstoff beschränken. Jios Kooperation mit einem Chipsatzlieferanten zur Integration von IoT-Modulen verdeutlicht das Interesse der Telekommunikationsbranche an der Einbindung von E-Bikes in übergeordnete Smart-City-Netze. Batterietauschstationen für Lieferbetriebe, wie das in Dubai eingeführte Netzwerk, reduzieren Ausfallzeiten und steigern die Routeneffizienz. Stadtplaner in Jakarta, Bangkok und Manila reservieren Bordsteinbereiche für Mikromobilitätsparkplätze, während Staugebühren und emissionsarme Zonen pedalunterstützte Fahrräder zu einer kosteneffizienten Alternative zu Motorrädern machen. Gemeinsam festigen diese Faktoren strukturelle Rückenwinde für den asiatisch-pazifischen E-Bike-Markt.
Kosten- und Energiedichteverbesserungen bei Lithium-Ionen-Batterien
Verbesserungen der Zellchemie, Senkung der Packpreise und Erweiterung der Reichweite ohne Gewichtszunahme sind erforderlich. Die globalen Lithiumkarbonatpreise gaben im Jahr 2024 nach und senkten die Komponentenkosten für Hersteller in der asiatisch-pazifischen E-Bike-Branche. Unternehmen wie CATL und BYD treiben die Natrium-Ionen-Forschung und -Entwicklung voran, um die Abhängigkeit von Rohstoffen zu diversifizieren und das Brandrisiko zu reduzieren. Yadeas Natrium-Ionen-Einführung im Jahr 2025 markiert die erste kommerzielle Markteinführung, die eine 1.000-Zyklen-Lebensdauer mit vereinfachtem Wärmemanagement kombiniert. Panasonics 18650-Zellen versorgen weiterhin höherwertige Pedelecs und kombinieren eine Energiedichte von 250 Wh/kg mit zuverlässiger Schnellladefähigkeit. Schnellladen und modularer Batterietausch reduzieren die Flottenausfallzeiten und unterstützen eine breitere Verbreitung im asiatisch-pazifischen E-Bike-Markt.
ESG-getriebene Unternehmensflottenadoption
Dekarbonisierungszusagen veranlassen Unternehmen, ihre Liefer- und Mitarbeiterflotten zu elektrifizieren. Der Sharing-Betreiber Beam erreichte im zweiten Halbjahr 2023 die bereinigte EBITDA-Gewinnschwelle und steigerte den Umsatz um ein Drittel, was die kommerzielle Tragfähigkeit von Unternehmensabonnementmodellen unterstreicht. Arbeitgeber integrieren E-Bike-Leistungen in Wellnesspakete, um die Fitness und Bindung der Mitarbeiter zu fördern. Versicherungsträger bieten nun niedrigere Prämien für emissionsarme Flotten an und senken so die Gesamtbetriebskosten für Unternehmen. Beschaffungsteams bevorzugen Lieferanten, die CO₂-Einsparungen nachweisen können, sodass Hersteller mit vollständiger ESG-Offenlegung einen Bietvorteil erlangen. Diese institutionellen Muster schaffen eine verlässliche Nachfragebasis für den asiatisch-pazifischen E-Bike-Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Sicherheitsvorfälle und regulatorische Lücken | -0.8% | Global, mit akuten Auswirkungen in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fahrradinfrastruktur | -0.6% | Asiatisch-pazifische Schwellenmärkte, urbane Zentren mit unzureichender Planung | Langfristig (≥ 4 Jahre) |
| Preiserosion durch Graumarktimporte | -0.5% | Märkte mit schwachen Importkontrollen, preissensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Versorgungsvolatilität bei Mittelmotoren | -0.4% | Globale Lieferketten, konzentrierte Auswirkungen auf Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsvorfälle und regulatorische Lücken
Vereinzelte Brände durch Batterien lösen negative Presseberichterstattung und strengere Vorschriften aus. Japan schreibt Zulassung, Versicherung und standardisierte Beleuchtung für kleine motorisierte Fahrräder vor, was die Compliance-Kosten für Neueinsteiger erhöht. Australien setzt je nach Bundesstaat unterschiedliche Leistungsobergrenzen durch, was die Komplexität für Händler erhöht. Versicherungsgesellschaften reagieren mit höheren Prämien für Umbausatz-Fahrräder ohne zertifizierte Batterien und schrecken risikoscheue Verbraucher ab. Gut kapitalisierte Marken absorbieren Prüfkosten und nutzen Sicherheitszertifizierungen zur Differenzierung, aber Budgetanbieter verlieren Marktanteile, was das Wachstum im asiatisch-pazifischen E-Bike-Markt kurzfristig dämpft.
Begrenzte Fahrradinfrastruktur
Mangel an Radwegen schränkt ansonsten günstige wirtschaftliche Bedingungen ein. Lokale Behörden in Manila und Ho-Chi-Minh-Stadt erarbeiten Masterpläne, jedoch konkurriert die Finanzierung mit Straßenverbreiterungen und Projekten des öffentlichen Nahverkehrs. Fehlende sichere Parkplätze machen Fahrer anfällig für Diebstahl, was in städtischen Umfragen als wichtigster Abschreckungsfaktor genannt wird. Ladebuchsen sind in Mehrfamilienhäusern nach wie vor selten vorhanden, sodass Mieter auf herausnehmbare Akkupacks angewiesen sind. Dort, wo Radwege vorhanden sind, mindern lückenhafte Instandhaltung und parkende Autos die Fahrqualität. Ohne einen schnellen Infrastrukturausbau riskiert die latente Nachfrage im asiatisch-pazifischen E-Bike-Markt eine langsamere Realisierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Speed-Pedelecs treiben den Leistungswandel voranPedalunterstützte Modelle erfassten 2025 einen Marktanteil von 60,74 % am asiatisch-pazifischen E-Bike-Markt, dank ihrer Fitnessorientierung und unkomplizierten regulatorischen Akzeptanz. Speed-Pedelecs sind auf eine CAGR von 5,21 % ausgerichtet, da sich die Vorschriften weiterentwickeln und höhere Abschaltgeschwindigkeiten auf vorstädtischen Pendelstrecken erlauben. Die Kombination aus Drehmomentsensoren und mehrstufiger Unterstützung bietet personalisierte Fahrten und verleitet Verbraucher dazu, von einfachen Gasgriff-Fahrrädern aufzurüsten. Größere Motorsteuerungspräzision verlängert die Batterielaufzeit und verbessert die Gesamtbetriebskosten.
Pendler suchen kürzere Tür-zu-Tür-Zeiten auf stadtrandnahen Strecken, auf denen das Busangebot begrenzt ist. Behörden in Sydney und Osaka erproben derzeit eigens reservierte Schnellspuren und fördern so den Kauf von zugelassenen 45-km/h-Pedelecs. Hersteller differenzieren sich durch Rekuperation und App-basierte Fahrprofile. Flottenbetreiber setzen derweil gasgriffunterstützte Varianten für die Essenslieferung ein, da Fahrer im Stop-and-go-Verkehr schnell von einem Stillstand beschleunigen können. Diese Antriebsstratifizierung vergrößert die adressierbaren Segmente innerhalb des asiatisch-pazifischen E-Bike-Marktes.

Nach Anwendungstyp:
Trekking-Segmente profitieren vom TourismuswachstumAngesichts anhaltend hoher Bevölkerungsdichte in Ballungsräumen wird das urbane Fahren im Jahr 2025 mit 54,22 % der Marktgröße des asiatisch-pazifischen E-Bike-Marktes dominieren. Trekking- und Bergmodelle werden mit einer CAGR von 5,12 % steigen, angetrieben durch die Erholung des grenzüberschreitenden Tourismus. Resorts in Hokkaido bündeln Elektrisch-Mountainbike-Verleih in Ski-bis-Sommer-Paketen, während Queenstown-Betreiber geführte E-Trekking-Touren in Abenteuerprogramme aufnehmen. Reichweitenerweiterte Mittelmotor-Systeme bewältigen steile Steigungen ohne Überhitzung und erweitern die Teilnahme für ältere und weniger sportliche Besucher.
Städtische Sharing-Flotten integrieren Gepäckträger und Kindersitze und erweitern den Haushaltsnutzen. Kommunale Anreize wie kostenlose Helmaktionen fördern die Einhaltung von Sicherheitsvorschriften. Fracht-/Nutzfahrzeug-Bauweisen gewinnen für Postzustellstrecken und Campuswartungsaufgaben an Bedeutung. Der asiatisch-pazifische E-Bike-Markt verringert die Abhängigkeit von Pendlerverkaufszyklen und erzielt durch die Abdeckung vielfältiger Anwendungsfälle ein ausgewogeneres Wachstum.
Nach Batterietyp:
Lithium-Ionen-Konsolidierung sieht sich der Natrium-Ionen-Herausforderung gegenüberLithium-Ionen-Akkus repräsentierten im Jahr 2025 72,85 % der Marktgröße des asiatisch-pazifischen E-Bike-Marktes und prognostizieren eine CAGR von 5,10 % bis 2031, bedingt durch anhaltende Kostenkurveneffekte. Nickel-Mangan-Kobalt-Mischungen dominieren die Premiumsegmente, während Lithium-Eisenphosphat auf Wertsegmente ausgerichtet ist. Natrium-Ionen-Prototypen erreichen 160 Wh/kg und nähern sich der kommerziellen Parität. Yadeas erste Natrium-Ionen-Motorrad-Einführung zeigt greifbaren Fortschritt und gibt OEMs Optionalität, falls die Lithiumversorgung knapp wird.
Bleisäure ist im kostensensiblen ländlichen China noch vorhanden, geht jedoch stetig zurück, da Recyclingvorschriften die Entsorgungsgebühren erhöhen. Neue Zellchemien konzentrieren sich auf Festkörperelektrolyte bis 2028 mit dem Ziel, Ladezeiten auf 20 Minuten zu reduzieren. Verbesserte Batteriemanagementsysteme integrieren sich mit Cloud-Plattformen und ermöglichen prädiktive Zustandsanalysen, die die Garantieabdeckung erweitern und das Kundenvertrauen im asiatisch-pazifischen E-Bike-Markt stärken.
Nach Motorposition:
Mittelmotorsysteme gewinnen LeistungsvorsprungAufgrund der Montageeinfachheit dominierten Nabenmotoren im Jahr 2025 mit einem Marktanteil von 66,74 % am asiatisch-pazifischen E-Bike-Markt. Mittelmotoreinheiten verzeichnen jedoch eine CAGR-Prognose von 5,18 %, da ihre zentrierte Gewichtsverteilung das Klettern und die Handhabung verbessert. SEG Automotives Kreutzer-48-V-Plattform, die nur 2,8 kg wiegt und 95 Nm leistet, veranschaulicht kompaktes Hochdrehmoment-Engineering.
Lastenfahrräder profitieren am meisten, da ausgewogene Lasten die Gabelbelastung minimieren. Abenteuerfahrer loben das natürliche Tretgefühl und fördern so die Mund-zu-Mund-Verbreitung. OEMs reduzieren das Beschaffungsrisiko durch doppelte Qualifizierung beider Positionen und sichern die Produktionskontinuität angesichts von Seltenen-Erden-Unsicherheiten. Die daraus resultierende Technologiemischung diversifiziert die Verbraucherwahl innerhalb des asiatisch-pazifischen E-Bike-Marktes.
Nach Antriebssystem:
Riemenantriebe adressieren WartungsbedenkenKettenantriebe lieferten im Jahr 2025 einen Marktanteil von 62,90 % am asiatisch-pazifischen E-Bike-Markt, sehen sich jedoch einem schrittweisen Marktanteilsverlust an Riemensysteme gegenüber, die mit einer CAGR von 5,09 % wachsen. Hutchinsons thermoplastischer Crossdyn-Riemen hält 20.000 km und benötigt keine Schmierung. Städtische Pendler schätzen saubere Hosenbeine und geräuschlosen Betrieb. Flotten profitieren von geringeren Werkstattausfallzeiten, die die anfängliche Preisaufzahlung innerhalb von drei Dienstjahren ausgleichen.
Fortschritte bei geformten Zahnprofilen verhindern Schlupf bei hohem Drehmoment und ermöglichen Kompatibilität mit 500-W-Mittelmotoren. Nachrüstkits erweitern die Upgrade-Pfade für frühe Anwender. Mit zunehmendem Skalierungsangebot sinken die Riemenkosten, was die Übergangsraten im asiatisch-pazifischen E-Bike-Markt über die aktuellen Prognosen hinaus beschleunigen könnte.
Nach Motorleistung:
Leistungsstärkere Segmente erfassen LeistungsnachfrageModelle unter 250 W bildeten im Jahr 2025 einen Anteil von 43,05 % an der Marktgröße des asiatisch-pazifischen E-Bike-Marktes, da viele Rechtsordnungen sie als Fahrräder klassifizieren und Zulassungsanforderungen entfallen. Dennoch führt das 351–500-W-Segment mit einer CAGR von 5,08 % das Wachstum an, da Fahrer schnellere Beschleunigung für das Einordnen in Mischverkehr suchen. Variable Ausgangsregler ermöglichen es Fahrrädern, lokale Obergrenzen einzuhalten und auf öffentlichen Straßen dennoch höhere Leistungen zu entfalten.
Lieferdienste wählen 500-W-Nabenmotoren, um 100-kg-Nutzlasten ohne Reichweiteneinbußen zu transportieren. Freizeitnutzer in hügeligem Gelände profitieren von Drehmommentüberschüssen und erweiterten Streckenoptionen. Da Entscheidungsträger Definitionen präzisieren, ermöglicht flexible Firmware OEMs, Leistungsgrenzen an Zielbestimmungsregeln anzupassen, was die Vielseitigkeit im asiatisch-pazifischen E-Bike-Markt stärkt.
Nach Preissegment:
Premiumsegmente treiben die Wertmigration voranDas Segment von 600–1.000 USD hielt im Jahr 2025 einen Marktanteil von 34,12 % am asiatisch-pazifischen E-Bike-Markt und balancierte Erschwinglichkeit mit Basisqualität. Das Segment von 2.500–3.499 USD stieg mit einer CAGR von 5,14 % und verdeutlicht den wachsenden Ausgabenanteil für Design, Konnektivität und Langstreckenpacks. Utopias Rahmen aus Kohlefaser und Sprachsteuerungsdisplay zu rund 3.000 EUR verdeutlichen den Premium-Reiz.
Flexible Ratenpläne und unternehmerisches Leasing reduzieren die anfängliche Belastung. Premiumnachangfrage veranlasst Lieferanten, geschmiedete Aluminiumrahmen, Magura-Hydraulikbremsen und Farb-Touchdisplays anzubieten – Ausstattungsmerkmale, die mit verbesserten Skaleneffekten nach unten weitergesetzt werden. Diese aufsteigende Preistreppe hebt die durchschnittlichen Verkaufspreise und die Margentiefe im gesamten asiatisch-pazifischen E-Bike-Markt.
Nach Vertriebskanal:
Online-Wachstum beschleunigt die digitale AdoptionStationäre Verkaufsstellen lieferten im Jahr 2025 72,95 % der Marktgröße des asiatisch-pazifischen E-Bike-Marktes, doch der E-Commerce wird mit einer CAGR von 5,17 % wachsen, da das Vertrauen der Käufer steigt. Hochauflösende 3D-Konfiguratoren ermöglichen es Käufern, Konfigurationen vor dem Kauf zu visualisieren. Direktvertriebsmarken bündeln Hauslieferung und mobilen Service. Lagerhäuser setzen KI-gestützte Routenplanung ein, um eine 48-Stunden-Lieferung in wichtigen Ballungsräumen anzubieten.
Hybride „Klicken-und-Abholen”-Modelle verbinden Online-Bestellungen mit lokaler Übergabe und befriedigen das Testfahrtbedürfnis. Online-Bewertungen und Influencer-Kampagnen senken die Entdeckungskosten, insbesondere in aufstrebenden Städten ohne spezialisierte Händler. Die digitale Durchdringung wird so die Marketingökonomie im gesamten asiatisch-pazifischen E-Bike-Markt neu gestalten.
Nach Endnutzung:
Kommerzielle Lieferung transformiert die urbane LogistikPersönliches Fahren entfiel im Jahr 2025 auf 55,78 % des Marktanteils am asiatisch-pazifischen E-Bike-Markt, aber Kurierflotten werden mit einer CAGR von 5,11 % wachsen, da das E-Commerce-Volumen steigt. Essensaggregators setzen isolierte Frachtboxen ein, während Postbehörden Vorortrouten umstellen. Servicetechniker verwenden Gepäckträgerfähige Fahrräder, um dicht besiedeltes Mehrfamilienhausumfeld schneller als Transporter zu befahren. Flottenbetreiber legen Wert auf standardisierte herausnehmbare Batterien und Telematik zur Betriebszeitverfolgung.
Institutionelle Pilotprojekte von Kommunalbehörden bestätigen Sicherheit und Produktivität und signalisieren politische Unterstützung. Massenbeschaffungsverträge sichern planbare Abnahme und geben Herstellern Skalierungstransparenz sowie Antrieb für F&E-Investitionen, die dem breiteren asiatisch-pazifischen E-Bike-Markt zugutekommen.
Geografische Analyse
China-E-Bike-Markt
China hielt im Jahr 2025 einen Anteil von 35,86 % am Asien-Pazifik-E-Bike-Markt, gestützt durch ausgereifte Lieferketten, landesweite Ladestandards und exportorientierte Skalierung. Yadea überschritt die Marke mehrerer kumulierter Nutzer in 83 Ländern und akkumulierte 677 Patente, was die chinesische Führungsposition in Volumen und technischem geistigem Eigentum unterstreicht. Die inländische Politik fördert höherwertige Exporte und drängt Marken dazu, Natrium-Ionen-Akkus und cloudverbundene Armaturenbretter zu integrieren.
Indien und Philippinen E-Bike-Markt
Indien ist der am schnellsten wachsende Markt mit einer CAGR von 5,20 % bis 2031, da städtische Überlastung, Subventionsgutscheine und ein wachsendes Umweltbewusstsein zusammentreffen. Hero MotoCorp plant, ab 2027 jährlich zwei Lakh Einheiten des Splendor Electric zu produzieren, und kooperiert mit Zero Motorcycles für Premiumvarianten. PEZA-Anreize auf den Philippinen und Make-in-India-Regelungen fördern gleichermaßen regionale Produktionskorridore und verbreitern die Angebotsvielfalt für den Asien-Pazifik-E-Bike-Markt.
APAC- und Ozeanien-E-Bike-Markt
Japan, Südkorea, Australien und Neuseeland sind Beispiele für regulierungsintensive, aber premiumorientierte Nachfrage. Japan setzt strenge technische Spezifikationen durch, unterstützt jedoch Tourismustouren in Nagano und Hokkaido, was den Absatz im Hochpreissegment ankurbelt. Die unterschiedlichen Regelungen der australischen Bundesstaaten bringen Nischen-Compliance-Modelle hervor, die auf unterschiedliche Leistungsgrenzen abgestimmt sind. Diese Märkte treiben Sicherheitsinnovationen voran, die später in preissensible Regionen diffundieren. Vietnam, Indonesien und die Philippinen verbinden rasche Urbanisierung mit politischen Instrumenten zur Elektrifizierung von Zweirädern. Die Expansion von That Bike zeigt, dass einheimische Start-ups Marktanteile gewinnen können, wenn die Regierung Verbrennungsmotorräder aus Stadtzentren verbannt. Fiskalische Maßnahmen in diesen Ländern priorisieren zudem die lokale Beschaffung, gestalten Lieferketten um und verschärfen den Wettbewerb innerhalb des Asien-Pazifik-E-Bike-Markts.
Wettbewerbslandschaft
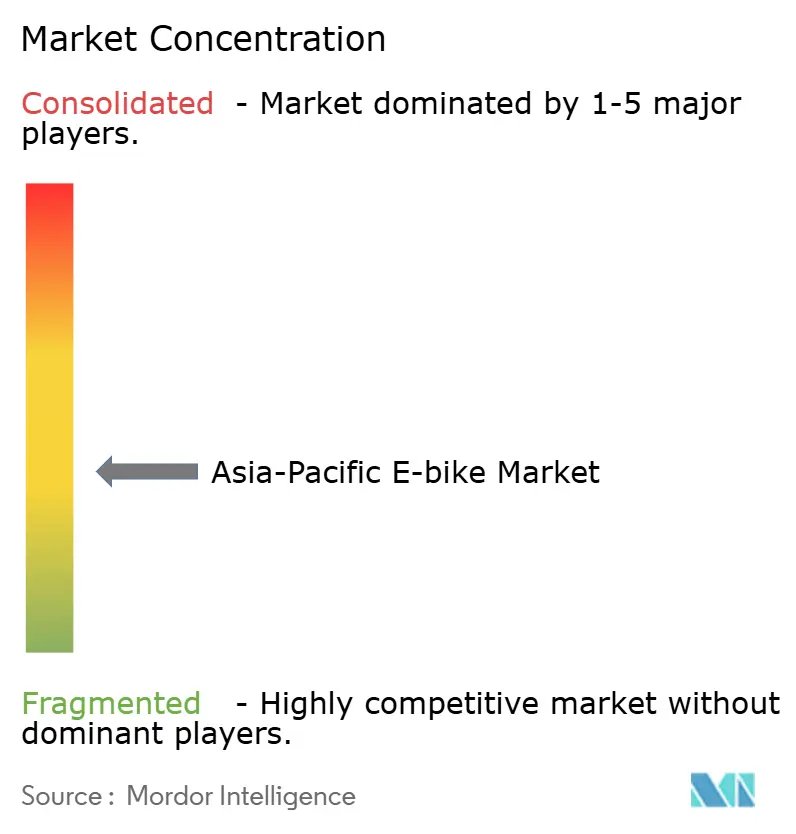
Der Wettbewerb bleibt fragmentiert. Yadea und Aima nutzen Kostenvorteile, um Einstiegssegmente in hohem Volumen zu dominieren, während Giant und Merida das Premiumsegment durch Antriebsstranginnovation und erhebliches Markenwert erfassen. Automobil-Neueinsteiger wie SEG Automotive führen kompakte Mittelmotoren ein und verbessern die OEM-Differenzierung. Diese fragmentierte Landschaft verdeutlicht die vielfältigen Strategien der wichtigsten Marktteilnehmer zur Sicherung ihrer Marktpositionen.
Aufkommende Chancen liegen in Abonnementplattformen, die Hardware mit Wartung, Laden und Diebstahlversicherung kombinieren. Diese Plattformen bieten Komfort und schaffen wiederkehrende Einnahmequellen für Unternehmen. Führende Branchenakteure verfolgen vertikale Integration und sichern Motoren, Rahmen und Batteriezellen, um ihre Margen vor Rohstoffpreisschwankungen zu schützen. Yadeas Innovationen wie Graphen-Akkus und Breitbandmotoren dienen als hervorragende Beispiele für die Stärkung des geistigen Eigentums und verdeutlichen die Bedeutung technologischer Fortschritte für die Wahrung eines Wettbewerbsvorsprungs.
Gleichzeitig arbeiten taiwanesische Marken mit Cloud-Plattformen zusammen und bieten Over-the-Air-Diagnosen an, die proprietäre Ökosysteme für Fahrer schaffen. Diese Partnerschaften verbessern die Kundenbindung und bieten nahtlose Nutzererfahrungen. Das Tempo der Konsolidierung beschleunigt sich, da größere Unternehmen kleinere Montagebetriebe übernehmen, ihre Händlernetzwerke ausbauen und ihre Stellung im asiatisch-pazifischen E-Bike-Markt stärken. Dieser Trend unterstreicht die wachsende Bedeutung von Skaleneffekten und Vertriebsnetzwerken für den langfristigen Erfolg in der Region.
Branchenführer des asiatisch-pazifischen E-Bike-Marktes
-
Aima Technology Group Co. Ltd
-
Jiangsu Xinri E-Vehicle Co. Ltd
-
Shenzhen TAILG Technology Group Co., LTD.
-
Yadea Group Holdings Ltd.
-
Yamaha Bicycles
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-E-Bike-Markt Unternehmen in diesem Bericht
- Yadea Group Holdings Ltd.
- Aima Technology Group Co. Ltd.
- Giant Manufacturing Co. Ltd.
- Merida Industry Co. Ltd.
- Shenzhen TAILG Technology Group Co. Ltd.
- Tianjin Fuji-Ta Bicycle Co. Ltd.
- Hero Cycles Ltd.
- Yamaha Bicycles
- Trek Bicycle Corporation
- Cycling Sports Group (Cannondale)
- Riese & Miller
- Jiangsu Xinri E-Vehicle Co. Ltd.
- Accell Group (Haibike, Raleigh)
- Shimano Inc.
- Panasonic Cycle Technology
- Tern Bicycles
- Specialized Bicycle Components
- Cube Bikes
- Rad Power Bikes
- Brompton Bicycle Ltd.
Neueste Industrielle Entwicklungen in Asien-Pazifik-E-Bike-Markt
- September 2025: Dat Bike sicherte sich 22 Millionen USD zur Stärkung der lokalen Automatisierung mit dem Ziel, seine Marktposition zu festigen, während Hanoi sich auf die Einführung eines Verbots von Benzinmotorrädern vorbereitet. Diese Finanzierung soll das Unternehmen bei der Skalierung der Produktion und der Deckung der wachsenden Nachfrage nach Elektromotorrädern in Vietnam unterstützen.
- Februar 2025: Auf der Bharat Mobility Global Expo 2025 stellte Hero MotoCorp seinen VIDA-V2-E-Roller vor und setzte den Preis auf 96.000 INR (1.160 USD). Der E-Roller bietet eine Reichweite von 165 km bei einer Ladung und ist darauf ausgelegt, der wachsenden Nachfrage nach nachhaltigen urbanen Mobilitätslösungen gerecht zu werden.
- Januar 2025: Yadea führte Elektro-Zweiräder mit Natrium-Ionen-Batterien für den kommerziellen Verkauf ein und markierte damit einen bedeutenden Fortschritt auf dem Markt für elektrische Zweiräder. Diese Innovation unterstreicht das Engagement des Unternehmens für nachhaltige und effiziente Energielösungen.
Berichtsumfang des asiatisch-pazifischen E-Bike-Marktes
Segmentierungsübersicht
| Pedalunterstützt |
| Speed-Pedelec |
| Gasgriffunterstützt |
| Fracht/Nutzfahrzeug |
| Stadt/Urban |
| Trekking/Berg |
| Bleisäurebatterie |
| Lithium-Ionen-Batterie |
| Sonstige |
| Nabenmotor (vorne/hinten) |
| Mittelmotor |
| Kettenantrieb |
| Riemenantrieb |
| Weniger als 250 W |
| 251 bis 350 W |
| 351 bis 500 W |
| 501 bis 600 W |
| Mehr als 600 W |
| Bis zu 600 USD |
| 600 bis 1.000 USD |
| 1.000 bis 1.499 USD |
| 1.500 bis 2.499 USD |
| 2.500 bis 3.499 USD |
| 3.500 bis 5.999 USD |
| Über 6.000 USD |
| Online |
| Offline |
| Kommerzielle Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | |
| Dienstleister | |
| Persönliche und familiäre Nutzung | |
| Institutionell | |
| Sonstige |
| Australien |
| China |
| Indien |
| Japan |
| Neuseeland |
| Südkorea |
| Übriger asiatisch-pazifischer Raum |
| Nach Antriebsart | Pedalunterstützt | |
| Speed-Pedelec | ||
| Gasgriffunterstützt | ||
| Nach Anwendungstyp | Fracht/Nutzfahrzeug | |
| Stadt/Urban | ||
| Trekking/Berg | ||
| Nach Batterietyp | Bleisäurebatterie | |
| Lithium-Ionen-Batterie | ||
| Sonstige | ||
| Nach Motorposition | Nabenmotor (vorne/hinten) | |
| Mittelmotor | ||
| Nach Antriebssystemen | Kettenantrieb | |
| Riemenantrieb | ||
| Nach Motorleistung | Weniger als 250 W | |
| 251 bis 350 W | ||
| 351 bis 500 W | ||
| 501 bis 600 W | ||
| Mehr als 600 W | ||
| Nach Preissegment | Bis zu 600 USD | |
| 600 bis 1.000 USD | ||
| 1.000 bis 1.499 USD | ||
| 1.500 bis 2.499 USD | ||
| 2.500 bis 3.499 USD | ||
| 3.500 bis 5.999 USD | ||
| Über 6.000 USD | ||
| Nach Vertriebskanal | Online | |
| Offline | ||
| Nach Endnutzung | Kommerzielle Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | ||
| Dienstleister | ||
| Persönliche und familiäre Nutzung | ||
| Institutionell | ||
| Sonstige | ||
| Nach Land | Australien | |
| China | ||
| Indien | ||
| Japan | ||
| Neuseeland | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
Marktdefinition
- Nach Anwendungstyp - Unter diesem Segment betrachtete E-Bikes umfassen Stadt-/Urban-, Trekking- und Fracht-/Nutzfahrzeug-E-Bikes. Zu den gängigen E-Bike-Typen in diesen drei Kategorien gehören Offroad-/Hybrid-, Kinder-, Damen-/Herren-, Cross-, MTB-, Falt-, Fatbike- und Sport-E-Bikes.
- Nach Batterietyp - Dieses Segment umfasst Lithium-Ionen-Batterien, Bleisäurebatterien und sonstige Batterietypen. Die Kategorie sonstige Batterietypen umfasst Nickel-Metallhydrid- (NiMH), Silizium- und Lithium-Polymer-Batterien.
- Nach Antriebsart - Unter diesem Segment betrachtete E-Bikes umfassen pedalunterstützte E-Bikes, gasgriffunterstützte E-Bikes und Speed-Pedelecs. Während die Höchstgeschwindigkeit von pedal- und gasgriffunterstützten E-Bikes üblicherweise 25 km/h beträgt, liegt die Höchstgeschwindigkeit von Speed-Pedelecs in der Regel bei 45 km/h (28 mph).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Pedalunterstützt | Die Kategorie Pedalunterstützung oder Pedelec bezeichnet elektrische Fahrräder, die durch ein Drehmoment-Unterstützungssystem begrenzte Motorunterstützung bieten und keinen Gasgriff zur Geschwindigkeitsregulierung besitzen. Die Motorleistung wird beim Treten aktiviert und verringert die körperliche Anstrengung. |
| Gasgriffunterstützt | Gasgriff-E-Bikes sind mit einem Gasgriff ausgestattet, der am Lenker angebracht ist, ähnlich wie bei Motorrädern. Die Geschwindigkeit kann durch Drehen des Gasgriffs direkt gesteuert werden, ohne treten zu müssen. Die direkte Gasgriffreaktion liefert Leistung an den im Fahrrad installierten Motor und beschleunigt das Fahrzeug ohne Pedalieren. |
| Speed-Pedelec | Speed-Pedelecs sind E-Bikes, die pedalunterstützten E-Bikes ähneln, da sie keine Gasgriff-Funktionalität besitzen. Diese E-Bikes sind jedoch mit einem Elektromotor ausgestattet, der eine Leistung von ungefähr 500 W und mehr abgibt. Die Höchstgeschwindigkeit solcher E-Bikes liegt in den meisten Ländern in der Regel bei 45 km/h (28 mph). |
| Stadt/Urban | Stadt- oder urbane E-Bikes sind nach den Standards und Funktionen des täglichen Pendelns konzipiert und für den Betrieb innerhalb städtischer und urbaner Gebiete ausgelegt. Die Fahrräder verfügen über verschiedene Ausstattungsmerkmale und Spezifikationen wie bequeme Sättel, eine aufrechte Fahrposition, Reifen für guten Grip und komfortables Fahren usw. |
| Trekking | Trekking- und Mountainbikes sind spezielle E-Bike-Typen, die für besondere Zwecke unter Berücksichtigung der robusten und rauen Nutzung der Fahrzeuge konzipiert sind. Diese Fahrräder verfügen über einen stabilen Rahmen und breite Reifen für besseren und fortschrittlicheren Grip und sind außerdem mit verschiedenen Getriebemechanismen ausgestattet, die beim Fahren in unterschiedlichen Geländearten, auf unwegsamem Untergrund und anspruchsvollen Bergstraßen eingesetzt werden können. |
| Fracht/Nutzfahrzeug | E-Lastenräder oder Nutzfahrzeug-E-Bikes sind dafür konzipiert, verschiedene Arten von Fracht und Paketen über kürzere Distanzen, wie innerhalb städtischer Gebiete, zu transportieren. Diese Fahrräder werden in der Regel von lokalen Unternehmen und Lieferpartnern genutzt, um Pakete und Sendungen zu sehr geringen Betriebskosten zuzustellen. |
| Lithium-Ionen-Batterie | Eine Lithium-Ionen-Batterie ist eine wiederaufladbare Batterie, die Lithium und Kohlenstoff als Bestandteile verwendet. Lithium-Ionen-Batterien haben eine höhere Energiedichte und ein geringeres Gewicht als versiegelte Bleisäurebatterien und bieten dem Fahrer mehr Reichweite pro Ladung als andere Batterietypen. |
| Bleisäurebatterie | Eine Bleisäurebatterie bezeichnet eine versiegelte Bleisäurebatterie mit einem sehr niedrigen Energie-Gewichts- und Energie-Volumen-Verhältnis. Die Batterie kann hohe Anlaufströme erzeugen, was auf ihr im Vergleich zu anderen wiederaufladbaren Batterien relativ hohes Leistungs-Gewichts-Verhältnis zurückzuführen ist. |
| Sonstige Batterien | Hierunter fallen Elektrofahrräder, die Nickel-Metallhydrid- (NiMH), Silizium- und Lithium-Polymer-Batterien verwenden. |
| Geschäftskunden (B2B) | Der Verkauf von E-Bikes an Geschäftskunden wie urbane Flotten- und Logistikunternehmen, Miet-/Sharing-Betreiber, Last-Meilen-Flottenbetreiber und Unternehmensflottenbetreiber wird in dieser Kategorie erfasst. |
| Endverbraucher (B2C) | Der Verkauf von Elektrorollern und -motorrädern direkt an Endverbraucher wird in dieser Kategorie erfasst. Die Verbraucher erwerben diese Fahrzeuge entweder direkt beim Hersteller oder über andere Händler und Vertriebspartner über Online- und Offline-Kanäle. |
| Nicht organisierte lokale OEMs | Diese Akteure sind kleine lokale Hersteller und Monteure von E-Bikes. Die meisten dieser Hersteller importieren Komponenten aus China und Taiwan und montieren sie vor Ort. Sie bieten die Produkte in diesem preissensiblen Markt zu niedrigen Kosten an, was ihnen einen Vorteil gegenüber organisierten Herstellern verschafft. |
| Batterie als Dienstleistung | Ein Geschäftsmodell, bei dem die Batterie eines Elektrofahrzeugs von einem Dienstleister gemietet oder gegen eine andere Batterie ausgetauscht werden kann, wenn sie leer ist. |
| Stationslose E-Bikes | Elektrofahrräder mit Selbstsperrmechanismen und GPS-Ortungsfunktion mit einer durchschnittlichen Höchstgeschwindigkeit von rund 24 km/h. Diese werden hauptsächlich von Fahrrad-Sharing-Unternehmen wie Bird, Lime und Spin genutzt. |
| Elektrofahrzeug | Ein Fahrzeug, das einen oder mehrere Elektromotoren zum Antrieb verwendet. Umfasst Autos, Roller, Busse, Lastkraftwagen, Motorräder und Boote. Dieser Begriff schließt reine Elektrofahrzeuge und Hybrid-Elektrofahrzeuge ein. |
| Plug-in-Elektrofahrzeug | Ein Elektrofahrzeug, das extern aufgeladen werden kann und in der Regel alle Elektrofahrzeuge sowie Plug-in-Hybride umfasst. In diesem Bericht verwenden wir den Begriff für reine Elektrofahrzeuge, um sie von Plug-in-Hybrid-Elektrofahrzeugen zu unterscheiden. |
| Lithium-Schwefel-Batterie | Eine wiederaufladbare Batterie, die den in aktuellen Lithium-Ionen-Batterien verwendeten flüssigen oder polymeren Elektrolyt durch Schwefel ersetzt. Sie haben eine höhere Kapazität als Lithium-Ionen-Batterien. |
| Mikromobilität | Mikromobilität ist eine der vielen Transportarten, bei der sehr leichte Fahrzeuge für kurze Strecken eingesetzt werden. Zu diesen Transportmitteln gehören Fahrräder, E-Roller, E-Bikes, Mopeds und Scooter. Solche Fahrzeuge werden auf Sharing-Basis für kurze Strecken von in der Regel fünf Meilen oder weniger genutzt. |
| Elektrofahrzeuge mit geringer Geschwindigkeit (LSEVs) | Sie sind langsame (in der Regel weniger als 25 km/h) leichte Fahrzeuge ohne Verbrennungsmotor, die ausschließlich elektrische Energie zum Antrieb nutzen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Schlüsselvariablen identifizieren: Um eine robuste Prognosemethodik aufzubauen, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Marktmodell aufbauen: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenkennzahlen bereitgestellt. Der Marktumsatz wird durch Multiplikation der Volumenachfrage mit dem volumengewichteten durchschnittlichen Batteriepackpreis (pro kWh) berechnet. Die Schätzung und Prognose des Batteriepackpreises berücksichtigt verschiedene Faktoren, die den durchschnittlichen Verkaufspreis beeinflussen, wie Inflationsraten, Verschiebungen der Marktnachfrage, Produktionskosten, technologische Entwicklungen und Verbraucherpräferenzen, und liefert Schätzungen sowohl für historische Daten als auch für zukünftige Trends.
- Schritt 3: Validieren und abschließen: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenschlussfolgerungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsoutputs: Syndizierte Berichte, kundenspezifische Beratungsaufträge, Datenbanken und Abonnementplattformen


