
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
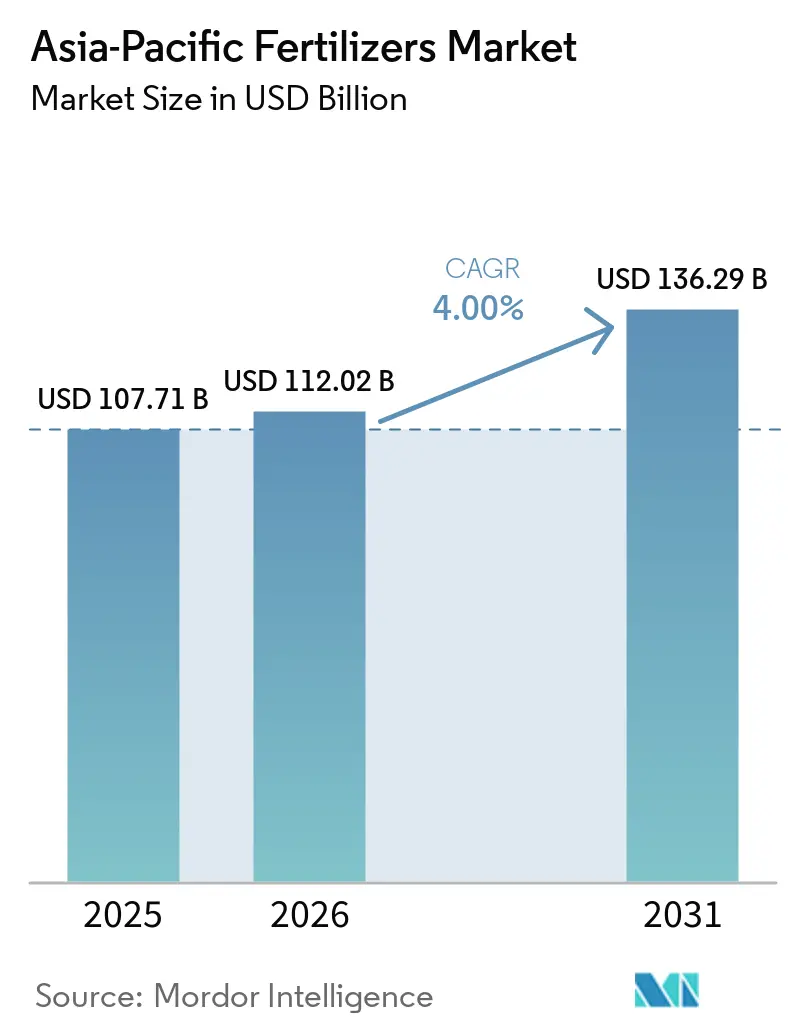
| Marktgröße im Basisjahr (2025) | 107.71 Milliarden US-Dollar |
| Marktgröße (2026) | 112.02 Milliarden US-Dollar |
| Marktgröße (2031) | 136.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.00 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Düngemittelmarkts im asiatisch pazifischen Raum von Mordor Intelligence
Der Asien-Pazifik-Düngemittelmarkt wurde im Jahr 2025 auf 107,71 Milliarden USD geschätzt und soll von 112,02 Milliarden USD im Jahr 2026 auf 136,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,0 % während des Prognosezeitraums (2026–2031). Diese Entwicklung spiegelt die rasche Intensivierung der Landwirtschaft, politisch unterstützte Verlagerungen hin zu ausgewogener Nährstoffversorgung sowie die Ausweitung der Nutzung von Spezialprodukten in reifen und aufstrebenden Volkswirtschaften wider. Höhere Gartenbauexporte aus Vietnam und Thailand, eine Rationalisierung der Subventionen in Indien und China sowie anhaltende Infrastrukturinvestitionen in wassereffiziente Bewässerungssysteme stärken gemeinsam das mittelfristige Wachstumsmomentum. Hersteller beschleunigen regionale Kapazitätserweiterungen für Düngemittel mit kontrollierter Freisetzung und wasserlösliche Düngemittel, um Premiummarktsegmente zu erschließen, während die Herstellermargen durch volatile Erdgas- und Phosphatgesteinspreise gefährdet bleiben. Der Wettbewerb verschärft sich, da globale Marktführer Akquisitionen und Vertriebskooperationen verfolgen, die technologische Differenzierung in lokale Lieferketten einbetten und agilen regionalen Spezialisten Möglichkeiten bieten, Nischenlösungen für Mikronährstoffe und kohlenstoffeffiziente Ansätze im Asien-Pazifik-Düngemittelmarkt zu nutzen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen im Jahr 2025 59,0 % des Marktanteils im Asien-Pazifik-Düngemittelmarkt auf Einnährstoffdünger, während für Mehrnährstoffdünger eine CAGR von 5,4 % von 2026 bis 2031 prognostiziert wird.
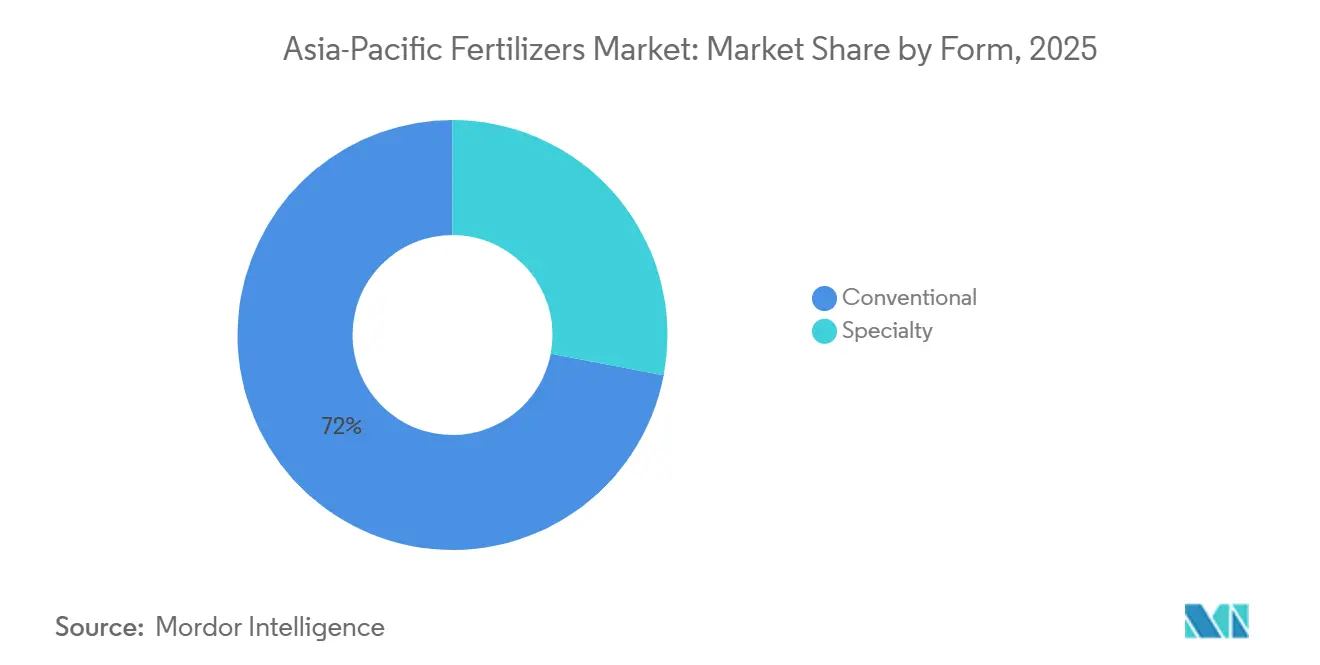
- Nach Form entfielen im Jahr 2025 72,0 % der Marktgröße im Asien-Pazifik-Düngemittelmarkt auf konventionelle Düngemittel, während für Spezialdünger eine CAGR von 7,1 % von 2026 bis 2031 prognostiziert wird.
- Nach Anwendungsart entfielen im Jahr 2025 61,5 % des Marktanteils auf Bodenapplikation, während für Fertiigation eine CAGR von 6,8 % von 2026 bis 2031 prognostiziert wird.
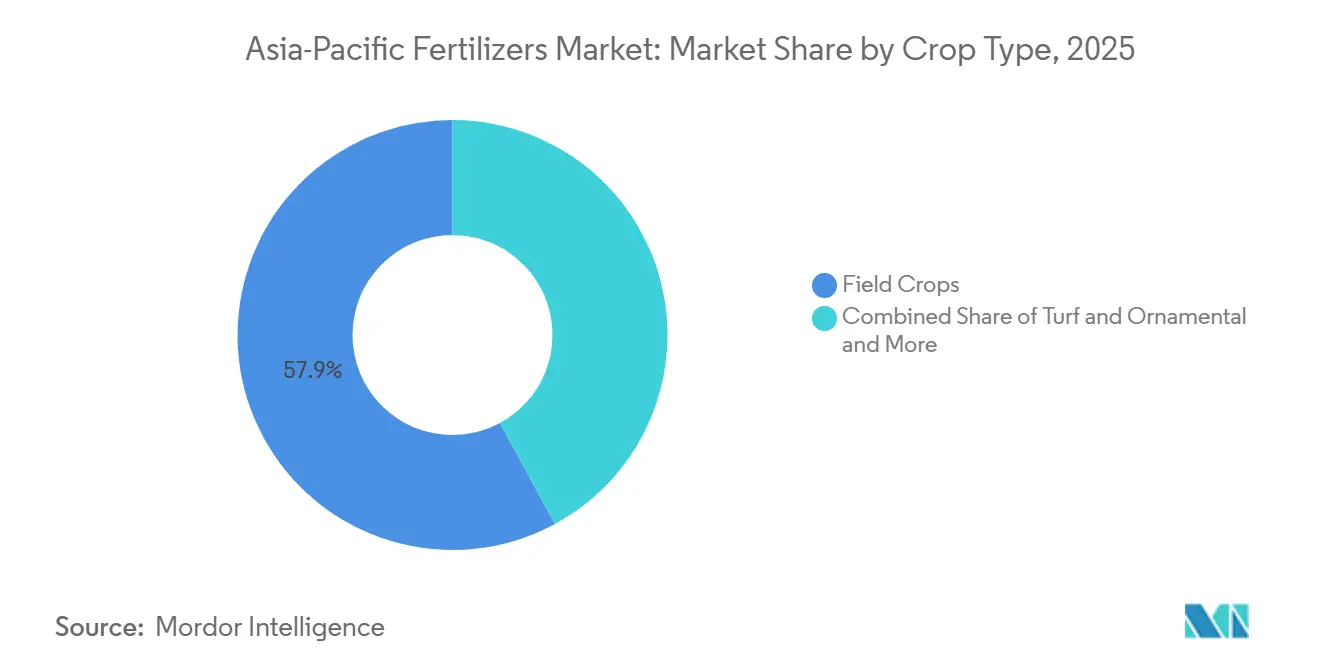
- Nach Kulturpflanzentyp entfielen im Jahr 2025 57,9 % des Marktanteils auf Feldfrüchte, während für Rasen- und Zierpflanzenanwendungen eine CAGR von 8,6 % von 2026 bis 2031 prognostiziert wird.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 28,1 % auf China, während für Indien eine CAGR von 5,3 % von 2026 bis 2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Subventionsrationalisierung in Indien und China verlagert Nachfrage hin zu ausgewogener Düngung | +1.2% | Indien, China, Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Bodennährstoffkarten-Initiativen verbessern die Mikronährstoffakzeptanz | +0.8% | Schwerpunkt Indien, Ausweitung auf Bangladesch und Pakistan | Langfristig (≥ 4 Jahre) |
| Anstieg der Kapazitätserweiterungen für Spezialdünger in Südostasien | +0.9% | Indonesien, Vietnam, Philippinen und Thailand | Kurzfristig (≤ 2 Jahre) |
| Steigende Gartenbauexporte aus Vietnam und Thailand treiben die Nachfrage nach wasserlöslichen Düngemitteln an | +0.7% | Vietnam und Thailand, regionale Exportkorridore | Mittelfristig (2–4 Jahre) |
| Pilotprojekte zur Monetarisierung von CO₂-Gutschriften belohnen emissionsarme Düngemittel | +0.4% | Global, frühe Einführung in Vietnam und auf den Philippinen | Langfristig (≥ 4 Jahre) |
| Beschränkungen für Nährstoffaustrag in der Küstenaquakultur treiben schwefelummantelte Produkte an | +0.5% | Küstenregionen im asiatisch pazifischen Raum, vietnamesische Garnelenzonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionsrationalisierung in Indien und China verlagert Nachfrage hin zu ausgewogener Düngung
Indiens nährstoffbasiertes Subventionsrahmenwerk und parallele Reformen in China verringern den Kostenvorteil von Harnstoff gegenüber Komplexdüngern und lenken Landwirte hin zu ausgewogenen NPK-Mischungen und Spezialmikronährstoffen. Die sich annähernden politischen Maßnahmen unterstützen eine stärkere Nachfrage nach Hochanalyse-Produkten, die die Bodenfruchtbarkeit verbessern und gleichzeitig den übermäßigen Stickstoffeinsatz mäßigen. Etablierte Produzenten mit diversifizierten Portfolios gewinnen Preissetzungsmacht, während Harnstofflieferanten für Massenware mit schrumpfenden Margen konfrontiert sind. Die Lieferkettenkomplexität nimmt zu, da Unternehmen Formulierungsregistrierung und Vertriebssysteme an sich ändernde subnationale Subventionskodizes anpassen müssen. Die Verschiebung stärkt das Premiumsegment des Düngemittelmarkts im asiatisch pazifischen Raum.
Staatlich geförderte Bodennährstoffkarten-Initiativen verbessern die Mikronährstoffakzeptanz
Mehr als 220 Millionen in Indien verteilte Bodenzustandskarten zeigen Zink-, Bor- und Eisenmangel in wichtigen Getreidegürteln auf und fördern so die gezielte Aufnahme von Mikronährstoffdüngern[1]. Datengestützte Verschreibungen ermutigen Landwirte, maßgeschneiderte Mischungen zu übernehmen, die Preisaufschläge erzielen, aber messbare Ertragssteigerungen liefern. Hersteller reagieren mit kultur- und regionsspezifischen Mikronährstoffpaketen und investieren in agronomische Beratungsteams, die analytische Ergebnisse in präzise Anwendungsrichtlinien übersetzen. Ähnliche Initiativen in Bangladesch und Pakistan positionieren Südasien als langfristigen Wachstumsmotor für den Düngemittelmarkt im asiatisch pazifischen Raum.
Anstieg der Kapazitätserweiterungen für Spezialdünger in Südostasien
Pupuk Indonesia investiert im Jahr 2024 1,00 Milliarden USD in den Fakfak-Harnstoffkomplex und schafft damit erhebliche Kapazitäten mit einem erklärten Fokus auf nachgelagerte Speziallinien, während Vietnams PVFCCo Werkstätten für wasserlösliche und kontrolliert freisetzende Düngemittel zur Versorgung von Gartenbauclustern aufbaut. Niedrigere Energiekosten und die Nähe zu Exportkanälen sichern diese Investitionen, die Lieferwege verkürzen und Frachtemmissionen reduzieren. Die daraus resultierende Wettbewerbslandschaft zwingt etablierte globale Marktführer dazu, regionale Vertriebsallianzen zu sichern, um ihre Marktpräsenz im Asien-Pazifik-Düngemittelmarkt zu erhalten.
Steigende Gartenbauexporte aus Vietnam und Thailand treiben die Nachfrage nach wasserlöslichen Düngemitteln an
Vietnam und Thailand streben nach höherwertigen Obst- und Gemüseexporten, die von präzisen Fertigierungsroutinen abhängen, die durch wasserlösliche Düngemittel ermöglicht werden[2]. Starke Deviseneinnahmen rechtfertigen den Kostenaufschlag dieser Betriebsmittel und verschieben die Beschaffungsmuster von Schüttgut-Körnerprodukten hin zu Spezialsäcken. Bewässerungsanlagenlieferanten und Düngemittelhersteller vermarkten zunehmend gemeinsam integrierte Pakete, die Nährstoffnutzungseffizienz und Rückstandskonformität garantieren und damit die Adoptionskurve in kommerziellen Gewächshäusern und Obstgütern ausweiten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatile Ammoniak- und Phosphat-Rohstoffpreise belasten die Herstellermargen | -1.1% | Global, akute Auswirkungen auf importabhängige Märkte | Kurzfristig (≤ 2 Jahre) |
| Strenge chinesische Exportquoten schränken die regionale Versorgungssicherheit ein | -0.9% | Importabhängige Länder: Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Verbreitung gefälschter Düngemittelsäcke in Südasien untergräbt das Markenvertrauen | -0.6% | Indien, Pakistan, Bangladesch und Sri Lanka | Mittelfristig (2–4 Jahre) |
| Zunehmende Kritik an Mikroplastik in polymerummantelten Düngemitteln mit kontrollierter Freisetzung | -0.4% | Zunächst entwickelte Märkte, Ausbreitung auf Schwellenländer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Ammoniak- und Phosphat-Rohstoffpreise belasten die Herstellermargen
Yara International ASA erklärte, dass die Erdgaskosten von 85 Millionen USD im ersten Quartal 2025 auf 225 Millionen USD im zweiten Quartal 2025 gestiegen sind, was die Anfälligkeit gegenüber Energiepreisschwankungen unterstreicht, die die Bruttomargen belasten[3]. Kleinere asiatische Hersteller, die auf importiertes Ammoniak oder Phosphatgestein angewiesen sind, sind ausgeprägten Kostenweitergaberisiken ausgesetzt und drosseln gelegentlich ihre Betriebsraten während Preisspitzen. Anhaltende Preisturbulenzen erschweren die Budgetplanung der Landwirte und können die Einführung von Premiumdüngemitteln im Asien-Pazifik-Düngemittelmarkt verzögern.
Strenge chinesische Exportquoten schränken die regionale Versorgungssicherheit ein
Pekings Ad-hoc-Quotenänderungen bei DAP- und Harnstoffexporten wirken sich während der Pflanzspitzen in Süd- und Südostasien aus und zwingen Importeure, Herkunftsportfolios zu diversifizieren und höhere Lagerbestände zu halten. Strategische Reserven und beschleunigte inländische Kapazitätsprojekte mindern das Risiko zum Teil, doch Kostensteigerungen bleiben kurzfristig unvermeidlich. Die Situation beschleunigt langfristig geplante Projekte in Indien und Indonesien und lädt Nicht-China-Lieferanten ein, mehrjährige Abnahmeverträge zu schließen, die ihre Stellung im Düngemittelmarkt des asiatisch pazifischen Raums stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Einfachdünger dominieren, während Komplexdünger das Wachstum anführenEinnährstoffdünger entfielen im Jahr 2025 auf 59,0 % des Marktanteils im Asien-Pazifik-Düngemittelmarkt, was auf die weit verbreitete Nutzung separater Stickstoff-, Phosphor- und Kaliumanwendungen in wichtigen Kulturpflanzensystemen zurückzuführen ist. Stickstoffdünger, insbesondere Harnstoff mit seinem Stickstoffgehalt von 46 %, führen die Nachfrage weiterhin an, da sie kostengünstig sind und in China und Indien weit verbreitet eingesetzt werden. Phosphat- und Kalidünger bleiben entscheidend für die Steigerung der Ernteerträge, während das wachsende Bewusstsein für Bodennährstoffmängel die Einführung von Mikronährstoffen wie Zink fördert.
Für Mehrnährstoffdünger wird eine CAGR von 5,4 % von 2026 bis 2031 prognostiziert. Dieses Wachstum ist auf die steigende Nachfrage nach ausgewogenen Nährstoffformulierungen zurückzuführen, die die Nährstoffnutzungseffizienz verbessern und die Düngemittelausbringung vereinfachen. Staatliche Initiativen, wie Indiens nährstoffbasiertes Subventionsprogramm im Wert von 4,8 Milliarden USD für 2026 und Maßnahmen zur Sicherstellung der Düngemittelverfügbarkeit in China, fördern die Akzeptanz in der gesamten Region zusätzlich. Darüber hinaus wird erwartet, dass die Ausweitung von Präzisionslandwirtschaftspraktiken die Nachfrage nach Mehrnährstoffdüngern während des Prognosezeitraums ankurbeln wird.
Nach Form:
Konventionelle Düngemittel führen, während Spezialdünger am schnellsten wachsenKonventionelle Düngemittel entfielen im Jahr 2025 auf 72,0 % des Marktanteils, während für Spezialdünger eine CAGR von 7,1 % von 2026 bis 2031 prognostiziert wird, unterstützt durch die steigende Nachfrage nach Nährstoffnutzungseffizienz. Wasserlösliche Produkte führen die Wachstumsliste an, begünstigt durch weit verbreitete Fertiigations-Einführungen in Gartenbaugebieten. Düngemittel mit kontrollierter Freisetzung gewinnen Marktanteile, da Arbeitskräftemangel und Auswaschungsverluste die Nachfrage nach Einmalanwendungen antreiben, obwohl die Überprüfung von Polymer-Mikroplastik zunimmt.
ICLs Vertriebsvertrag im Wert von 170 Millionen USD mit AMP Holdings unterstreicht das kommerzielle Vertrauen in wasserlösliche Spezialangebote für hochwertige Obst- und Gemüsekulturen. Flüssigdünger profitieren vom Mechanisierungstrend, insbesondere in Gewächshaus- und Plantagenumgebungen, was dem Spezialsegment im Asien-Pazifik-Düngemittelmarkt weiteren Schwung verleiht.



Nach Anwendungsart:
Bodenapplikation führt, während Fertiigation am schnellsten wächstDie Bodenapplikation entfiel im Jahr 2025 auf 61,5 % des Marktanteils, während für Fertiigation eine CAGR von 6,8 % von 2026 bis 2031 prognostiziert wird, angetrieben durch Anreize für Tröpfchenbewässerung und Bemühungen zur Bekämpfung von Wasserknappheit. Die Akzeptanz beschleunigt sich in Indiens Gartenbaugürteln und Küstenaquakulturteichen, mit Nachfrage nach präzisen schwefelummantelten Inputs zur Erfüllung von Compliance-Anforderungen für Nährstoffaustrag. Blattsprays besetzen eine kleinere Nische, die sich auf die schnelle Mikronährstoffkorrektur bei hochwertigen Erzeugnissen konzentriert.
Japans Modell der Kombination von Düngemitteln mit kontrollierter Freisetzung und Fertiigationsanlagen inspiriert benachbarte Märkte, ihre Anwendungsprotokolle zu modernisieren, was die Erträge steigert und den Oberflächenabfluss reduziert. Integrierte Lösungspakete, die von Bewässerungs- und Düngemittelunternehmen angeboten werden, sichern einen wachsenden Anteil an Neuinstallationen und erweitern den Asien-Pazifik-Düngemittelmarkt.
Nach Kulturpflanzentyp:
Feldfrüchte führen, während Rasen- und Zierpflanzenanwendungen am schnellsten wachsenFeldfrüchte entfielen im Jahr 2025 auf 57,9 % des Marktanteils im Asien-Pazifik-Düngemittelmarkt, hauptsächlich angetrieben durch den Anbau von Reis, Weizen und Mais. Rasen- und Zierpflanzenanwendungen werden jedoch mit einer CAGR von 8,6 % von 2026 bis 2031 wachsen, angetrieben durch die Expansion von Golfplätzen, die Entwicklung öffentlicher Grünflächen und die Wohnraumgestaltung in aufstrebenden Volkswirtschaften mit wachsender Mittelschicht. Gartenbaukulturen verzeichnen eine robuste Nachfrage durch exportorientierte Produktion, die Konsistenz und die Einhaltung von Rückstandsvorschriften priorisiert.
Reis allein macht ein Drittel des Asien-Pazifik-Düngemittelmarkts aus, was auf den Dreifachanbau in Südchina und die Intensivierung im Mekong-Delta zurückzuführen ist. Landschaftspflegeprogramme spezifizieren zunehmend auswaschungsarme, eisenreiche Mischungen und schaffen damit margenreiche Möglichkeiten für Spezialanbieter. Paralleles Wachstum bei Gewächshausgemüse fördert die Nutzung von Flüssig- und wasserlöslichen Nährstoffen und verbessert die Präzision der Nährstoffplanung.

Geografische Analyse
China und Indien Düngemittelmarkt
China erzielte 2025 einen Anteil von 28,1 % am regionalen Umsatz, gestützt durch sein integriertes petrochemisches Netzwerk und den umfangreichen Getreideanbau. Obwohl es sich um einen reifen Markt handelt, unterstützen politisch getriebene Effizienzverbesserungen und die zunehmende Durchdringung von Spezialdüngemittelprodukten weiterhin das Wachstum im Asien-Pazifik-Düngemittelmarkt. Indien, das von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen wird, profitiert von ausgewogenen Subventionsreformen und digitalen Bodenuntersuchungsinitiativen, die darauf abzielen, die Ernteerträge und die Mikronährstoffaufnahme bei Kleinbauern zu verbessern.
ASEAN-Düngemittelmarkt
Indonesien, Vietnam, Thailand und die Philippinen verzeichnen gemeinsam ein robustes Wachstum bei Spezialdüngemitteln, da die Rentabilität von Exportkulturen Investitionen in Tropfbewässerungs- und Fertigationssysteme fördert. Pupuk Indonesias Ziel einer Produktion von 6,43 Millionen Tonnen für 2025 stärkt die inländische Versorgungssicherheit, während PVFCCo in Vietnam Investitionsausgaben in hochkonzentrierte wasserlösliche Produktlinien lenkt, die seine schnell wachsende Wertschöpfungskette für Obstexporte versorgen.
Australien, Japan und Südasien Düngemittelmarkt
Australien und Japan prägen, obwohl volumenmäßig kleiner, die Kurven der Technologieakzeptanz durch die Erprobung von CO₂-Gutschrift-Monetarisierung, biologisch abbaubaren Beschichtungen und präziser Nährstoffmodellierung. Unterdessen bemühen sich Bangladesch und Pakistan darum, ihre Versorgung weg von chinesischem DAP durch bilaterale Verträge mit nahöstlichen Herstellern zu diversifizieren, was verdeutlicht, wie Versorgungssicherheitsbedenken Handelsrouten innerhalb des Asien-Pazifik-Düngemittelmarkts neu ausrichten.
Wettbewerbslandschaft
Marktkonzentration
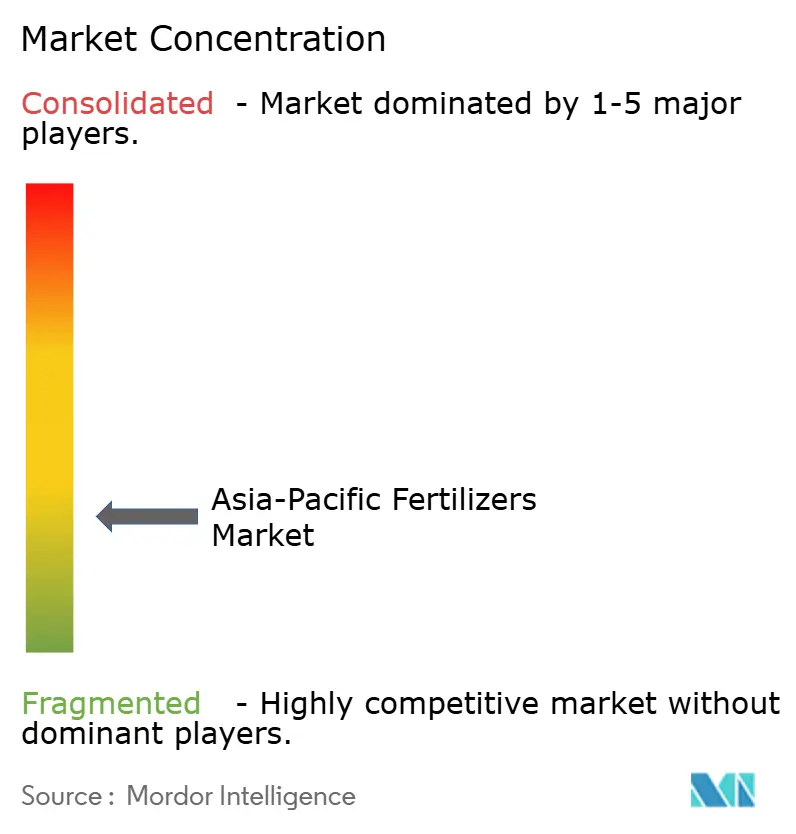
Der Asien-Pazifik-Düngemittelmarkt ist fragmentiert, wobei Yara International ASA eine vertikale Integration von Ammoniak bis hin zu Spezialblends anstrebt, während ICL Group Ltd und Nutrien Ltd. Vertriebspartnerschaften und Spezialkapazitäten aggressiv ausbauen, um Marktanteile zu verteidigen. Regionale Marktführer wie Coromandel International Ltd. und Kingenta Ecological Engineering Group Co., Ltd. nutzen Nähevorteile und Regierungsbeziehungen, um in Mikronährstoff- und wasserlösliche Nischen vorzudringen.
Die Konsolidierung nimmt Fahrt auf, wie die Übernahme des Flüssiggeschäfts von Yara Nipro durch Incitec Pivot und ICL Group Ltds Spezialdüngergeschäft mit AMP Holdings in China zeigen, was den Wunsch nach End-to-End-Lösungskontrolle signalisiert. Produktinnovationen konzentrieren sich auf chitosanummantelte Düngemittelgranulate mit kontrollierter Freisetzung, schwefelangereicherte wasserlösliche Pulver und datengestützte Beratungsplattformen, die die Dosierungspräzision steuern.
Disruptive Marktteilnehmer versuchen sich durch kohlenstoffeffiziente Nährstoffwege zu differenzieren, die möglicherweise aufkommende freiwillige CO₂-Gutschriftprogramme erschließen können. Es wird prognostiziert, dass die Wettbewerbsintensität zunehmen wird, da Gaskosten-Volatilität und Umweltregulierung die Margenresilienz im Asien-Pazifik-Düngemittelmarkt herausfordern.
Marktführer der Düngemittelindustrie im asiatisch pazifischen Raum
-
Coromandel International Ltd.
-
ICL Group Ltd
-
Sinofert Holdings Limited
-
Xinyangfeng Agricultural Technology Co., Ltd.
-
Yara International ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Düngemittelmarkt Unternehmen in diesem Bericht
- Coromandel International Ltd.
- Grupa Azoty S.A. (Compo Expert)
- Haifa Group
- Hebei Sanyuanjiuqi Fertilizer Co., Ltd.
- ICL Group Ltd
- Sinofert Holdings Limited
- Sociedad Quimica y Minera de Chile SA
- Xinyangfeng Agricultural Technology Co., Ltd.
- Yara International ASA
- Zhongchuang xingyuan chemical technology co.ltd
- Koch Agronomic Services, LLC
- Nutrien Ltd.
- Shandong Hualu-Hengsheng Chemical Co., Ltd.
- Florikan ESA LLC
- Kingenta Ecological Engineering Group Co., Ltd.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Düngemittelmarkt
- Juni 2025: Xinyangfeng Agricultural Technology Co., Ltd. gab externe Investitionsprojekte bekannt, darunter einen neuen Industriepark für die Kreislaufwirtschaft mit Phosphormaterialien. Die Projekte umfassen Investitionsausgaben für die Integration der vorgelagerten Düngemittelversorgung mit Schwerpunkt auf der Ammoniumphosphatproduktion.
- August 2024: ICL Group Ltd unterzeichnete einen Fünfjahres-Vertriebsvertrag im Wert von 170 Millionen USD mit AMP Holdings in China, um die Durchdringung in Premium-Obstsegmenten zu vertiefen.
- Januar 2023: ICL Group Ltd schloss eine strategische Partnerschaftsvereinbarung mit General Mills, in der es als Lieferant strategischer Spezialphosphatlösungen für General Mills fungieren wird. Die langfristige Vereinbarung wird sich auch auf die internationale Expansion konzentrieren.
Berichtsumfang des Düngemittelmarkts im asiatisch pazifischen Raum
Mehrnährstoff- und Einnährstoffdünger werden als Segmente nach Typ abgedeckt. Konventionelle Düngemittel und Spezialdünger werden als Segmente nach Form abgedeckt. Fertiigation, Blattapplikation und Bodenapplikation werden als Segmente nach Anwendungsart abgedeckt. Feldfrüchte, Gartenbaukulturen sowie Rasen und Zierpflanzen werden als Segmente nach Kulturpflanzentyp abgedeckt. Australien, Bangladesch, China, Indien, Indonesien, Japan, Pakistan, die Philippinen, Thailand und Vietnam werden als Segmente nach Land abgedeckt.
Segmentierungsübersicht
Typ
| Komplex | ||
| Einfach | Mikronährstoffe | Bor |
| Kupfer | ||
| Eisen | ||
| Mangan | ||
| Molybdän | ||
| Zink | ||
| Sonstige | ||
| Stickstoffhaltig | Ammoniumnitrat | |
| Wasserfreies Ammoniak | ||
| Harnstoff | ||
| Sonstige | ||
| Phosphathaltig | DAP | |
| MAP | ||
| SSP | ||
| TSP | ||
| Sonstige | ||
| Kaliumhaltig | MoP | |
| SoP | ||
| Sonstige | ||
| Sekundäre Makronährstoffe | Kalzium | |
| Magnesium | ||
| Schwefel | ||
Form
| Konventionell | |
| Spezialität | CRF |
| Flüssigdünger | |
| SRF | |
| Wasserlöslich |
Anwendungsmodus
| Fertigierung |
| Blattdüngung |
| Boden |
Kulturpflanzentyp
| Feldkulturen |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
Land
| Australien |
| Bangladesch |
| China |
| Indien |
| Indonesien |
| Japan |
| Pakistan |
| Philippinen |
| Thailand |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Typ | Komplex | ||
| Einfach | Mikronährstoffe | Bor | |
| Kupfer | |||
| Eisen | |||
| Mangan | |||
| Molybdän | |||
| Zink | |||
| Sonstige | |||
| Stickstoffhaltig | Ammoniumnitrat | ||
| Wasserfreies Ammoniak | |||
| Harnstoff | |||
| Sonstige | |||
| Phosphathaltig | DAP | ||
| MAP | |||
| SSP | |||
| TSP | |||
| Sonstige | |||
| Kaliumhaltig | MoP | ||
| SoP | |||
| Sonstige | |||
| Sekundäre Makronährstoffe | Kalzium | ||
| Magnesium | |||
| Schwefel | |||
| Form | Konventionell | ||
| Spezialität | CRF | ||
| Flüssigdünger | |||
| SRF | |||
| Wasserlöslich | |||
| Anwendungsmodus | Fertigierung | ||
| Blattdüngung | |||
| Boden | |||
| Kulturpflanzentyp | Feldkulturen | ||
| Gartenbaukulturen | |||
| Rasen und Zierpflanzen | |||
| Land | Australien | ||
| Bangladesch | |||
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Pakistan | |||
| Philippinen | |||
| Thailand | |||
| Vietnam | |||
| Übriger asiatisch-pazifischer Raum | |||
Marktdefinition
- SCHÄTZUNGSEBENE DES MARKTES - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene vorgenommen.
- ABGEDECKTE NÄHRSTOFFTYPEN - Primärnährstoffe: N, P und K, Sekundäre Makronährstoffe: Ca, Mg und S, Mikronährstoffe: Zn, Mn, Cu, Fe, Mo, B und sonstige
- DURCHSCHNITTLICHE NÄHRSTOFFAUSBRINGUNGSRATE - Dies bezeichnet das durchschnittliche Nährstoffvolumen, das pro Hektar Anbaufläche in jedem Land verbraucht wird.
- ABGEDECKTE KULTURPFLANZENTYPEN - Feldkulturen: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen; Gartenbau: Obst, Gemüse, Plantagen-Kulturen und Gewürze, Rasengräser und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturen aufgebracht wird, um den Nährstoffbedarf sicherzustellen; erhältlich in verschiedenen Formen wie Granulat, Pulver, Flüssigkeit, wasserlöslich usw. |
| Spezialdünger | Für verbesserte Effizienz und Nährstoffverfügbarkeit verwendet; aufgebracht über Boden, Blattdüngung und Fertigierung. Umfasst CRF, SRF, Flüssigdünger und wasserlösliche Dünger. |
| Düngemittel mit kontrollierter Freisetzung (CRF) | Mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze während ihres gesamten Lebenszyklus sicherzustellen. |
| Düngemittel mit langsamer Freisetzung (SRF) | Mit Materialien wie Schwefel, Neem usw. beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze über einen längeren Zeitraum sicherzustellen. |
| Blattdünger | Bestehen aus sowohl Flüssig- als auch wasserlöslichen Düngern, die durch Blattapplikation ausgebracht werden. |
| Wasserlösliche Dünger | In verschiedenen Formen erhältlich, einschließlich flüssig, pulverförmig usw.; verwendet im Blattdüngungs- und Fertigierungsmodus der Düngemittelausbringung. |
| Fertigierung | Düngemittel werden über verschiedene Bewässerungssysteme wie Tropfbewässerung, Mikrobewässerung, Sprinklerbewässerung usw. ausgebracht. |
| Wasserfreies Ammoniak | Als Düngemittel verwendet; direkt in den Boden injiziert; in gasförmig-flüssiger Form erhältlich. |
| Einfachsuperphosphat (SSP) | Phosphatdünger, der ausschließlich Phosphor enthält, mit einem Phosphorgehalt von höchstens 35 %. |
| Triplesuperphosphat (TSP) | Phosphatdünger, der ausschließlich Phosphor enthält, mit einem Phosphorgehalt von mehr als 35 %. |
| Düngemittel mit erhöhter Effizienz | Düngemittel, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt wurden, um sie im Vergleich zu anderen Düngemitteln effizienter zu machen. |
| Konventioneller Dünger | Düngemittel, die über traditionelle Methoden auf Kulturen ausgebracht werden, einschließlich Breitwurf, Reihenausbringung, Pflugeinarbeitung in den Boden usw. |
| Chelierte Mikronährstoffe | Mikronährstoffdünger, die mit Chelatbildnern wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssigdünger | In flüssiger Form erhältlich; hauptsächlich zur Ausbringung von Düngemitteln auf Kulturen durch Blattdüngung und Fertigierung verwendet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysten-Einschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




