
ASEAN-Markt für Smart Homes – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
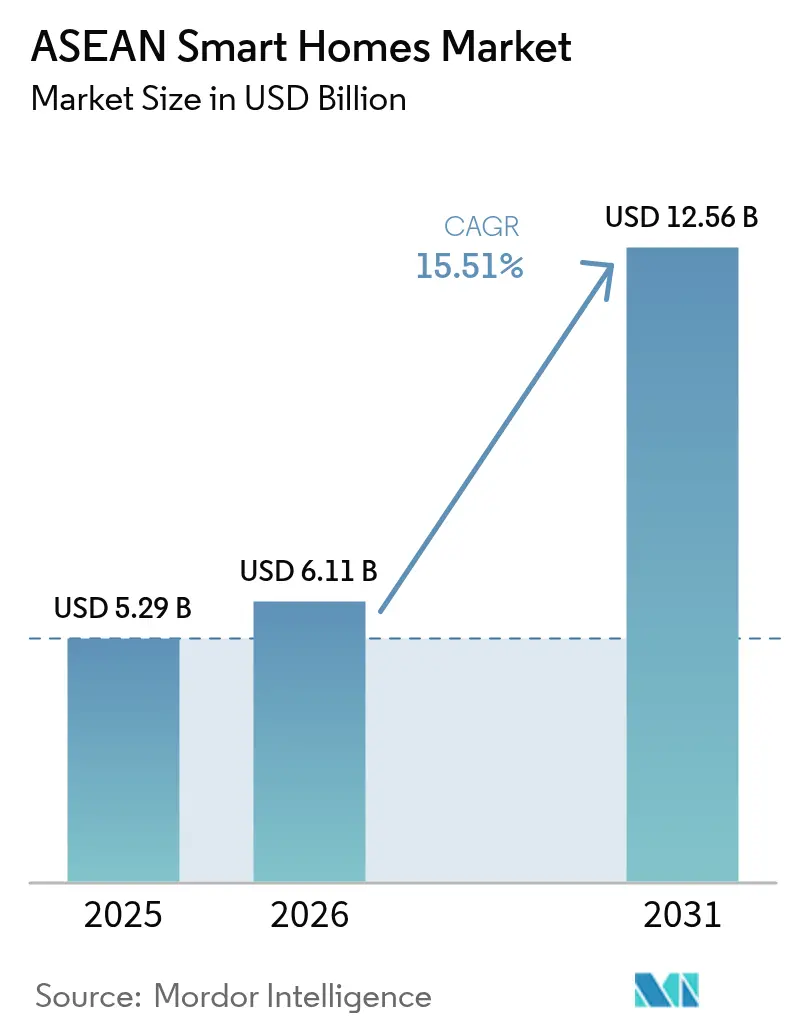
| Marktgröße im Basisjahr (2025) | 5.29 Milliarden US-Dollar |
| Marktgröße (2026) | 6.11 Milliarden US-Dollar |
| Marktgröße (2031) | 12.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ASEAN-Markt für Smart Homes – Analyse von Mordor Intelligence
Die Marktgröße des ASEAN-Marktes für Smart Homes wird voraussichtlich von USD 5,29 Milliarden im Jahr 2025 auf USD 6,11 Milliarden im Jahr 2026 wachsen und bis 2031 eine Prognose von USD 12,56 Milliarden bei einer CAGR von 15,51 % über den Zeitraum 2026–2031 erreichen. Großangelegte Cloud-Investitionen von Google, AWS und anderen Hyperscalern stärken das Rückgrat, das Geräte-Ökosysteme und datenintensive Dienste unterstützt, während staatliche Energieeffizienzanreize, der 5G-Ausbau und die protokollübergreifende Standardisierung zwischen Marken die adressierbare Basis für vernetztes Wohnen vertiefen. Infrastrukturzusagen wie Googles USD 2 Milliarden schweres Rechenzentrumsprojekt in Malaysia und die AWS-Region Thailand im Wert von USD 5 Milliarden verringern die Latenz für cloudverwaltete Geräte und erweitern die Entwickler-Toolkits. [1]Amazon Web Services, "AWS startet Infrastrukturregion in Thailand," press.aboutamazon.com Der wachsende Fokus der Verbraucher auf Sicherheit, Komfort und Energieeinsparungen, kombiniert mit Telekommunikations-gebündelten Angeboten und dem Rollout von Matter-fähiger Hardware, positioniert den ASEAN-Markt für Smart Homes für eine breite Akzeptanz über alle Einkommensklassen und Wohnungstypen hinweg. Interoperabilitätsgewinne reduzieren die Anbieterabhängigkeit, während aggressiver Preiswettbewerb von regionalen Marken die Margen komprimiert, aber die Verbraucherauswahl erweitert.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Sicherheits-, Schutz- und Zugangskontrollgeräte mit einem Umsatzanteil von 31,45 % im Jahr 2025; HLK- und Energiemanagementgeräte werden voraussichtlich bis 2031 mit einer CAGR von 16,78 % wachsen.
- Nach Kommunikationsprotokoll hielt Wi-Fi im Jahr 2025 einen Anteil von 38,55 % am ASEAN-Markt für Smart Homes, während Thread- und Matter-Protokolle bis 2031 voraussichtlich mit einer CAGR von 16,55 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Anteil von 45,92 % der Marktgröße des ASEAN-Marktes für Smart Homes auf Online-Einzelhandel und Marktplätze; Telko/ISP-Bundles wachsen bis 2031 mit einer CAGR von 16,90 %.
- Nach Installationstyp hielten Nachrüstinstallationen im Jahr 2025 einen Anteil von 59,35 % an der Marktgröße des ASEAN-Marktes für Smart Homes, und neubauintegrierte Lösungen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 17,02 % wachsen.
- Nach Land beanspruchte Indonesien im Jahr 2025 einen Anteil von 30,55 % am ASEAN-Markt für Smart Homes, während Vietnam bis 2031 voraussichtlich mit einer CAGR von 16,30 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
ASEAN-Markt für Smart Homes – Trends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Energieeffizienzanreize | +3.2% | Singapur, Thailand, Malaysia mit Ausstrahlungseffekten auf Indonesien | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Einkommen der städtischen Mittelschicht | +4.1% | Indonesien, Vietnam, Philippinen mit moderaten Gewinnen in Thailand, Malaysia | Langfristig (≥ 4 Jahre) |
| Rasante Zunahme der Smartphone- und Breitbandpenetration | +2.8% | Vietnam, Philippinen, Indonesien mit etablierter Präsenz in Singapur, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Matter-Protokoll ermöglicht markenübergreifendes IoT | +2.3% | Global mit früher Einführung in Singapur, Malaysia | Mittelfristig (2–4 Jahre) |
| Sicherheits- und Schutzbedenken in dicht besiedelten Städten | +1.9% | Singapur, Malaysia, städtische Zentren in Indonesien, Thailand | Kurzfristig (≤ 2 Jahre) |
| Telko-gebündelte IoT-Abonnementmodelle | +1.7% | Indonesien, Thailand, Malaysia mit aufkeimender Präsenz in Vietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Energieeffizienzanreize
Singapurs Programm für klimafreundliche Haushalte gewährt jedem HDB-Haushalt SGD 400 Gutscheine für energieeffiziente Geräte und setzt damit einen einflussreichen Maßstab, den die Nachbarmärkte genau beobachten. [2]Nationales Umweltamt, "300 SGD Klimagutscheine für alle HDB-Haushalte," nea.gov.sg Thailands Gebäudeenergievorschriften und Malaysias Nationale Halbleiterstrategie bieten ähnliche regulatorische Impulse, die die Nachfrage nach vernetzten HLK- und Energiemanagementgeräten steigern. Energieversorger in mehreren Ländern haben begonnen, Zeitvariable Tarife zu erproben, und belohnen Haushalte, die mit intelligenten Thermostaten und Laststeuerungen ausgestattet sind. Die Integration von Heimenergiemanagement-Systemen in Singapurs Punggol-Northshore-Siedlungen zeigt, wie eingebettete Infrastruktur die Amortisationszeiten verkürzt und das Nutzervertrauen stärkt. Gemeinsam versetzen diese Maßnahmen intelligente Energiegeräte vom Status eines Komfortprodukts zu einer Standardspezifikation und verbessern den mittelfristigen Ausblick für den ASEAN-Markt für Smart Homes.
Steigendes verfügbares Einkommen der städtischen Mittelschicht
ASEANs wachsende städtische Mittelschicht treibt einen Wandel von einfachen Haushaltsgeräten hin zu funktionsreichen, vernetzten Produkten an. Vietnams Ausgaben für Haushaltsgeräte sind auf dem Weg, bis 2025 USD 13 Milliarden zu erreichen, mit einem jährlichen Wachstum von über 10 %. Indonesische Bauträger positionieren Smart Homes heute als Standard statt als Premiumprodukt und stärken damit die Verbraucherwahrnehmung, dass vernetztes Wohnen Teil moderner Wohnungen ist. Regionale Unternehmen wie das vietnamesische Unternehmen Lumi, das eine 6.000 m² große IoT-Fabrik betreibt und 70.000 Kunden bedient, zeigen, wie lokalisiertes Design, Sprachunterstützung und klimagerechte Hardware verteidigungsfähige Nischen gegenüber multinationalen Marken schaffen. Das steigende verfügbare Einkommen erschließt damit Multi-Geräte-Käufe und Abonnement-Upgrades und erhöht den Customer Lifetime Value für Anbieter.
Rasante Zunahme der Smartphone- und Breitbandpenetration
Sinkende Mobilfunktarife und aggressive Glasfaserausbaumaßnahmen verschaffen ASEAN eines der weltweit höchsten Verhältnisse von Smartphone-Nutzung zu PC-Besitz, was Smartphones zum de-facto-Steuerungszentrum für Smart Homes macht. Thailands IoT-Markt wird bis 2030 voraussichtlich USD 2,19 Milliarden erreichen, da die 5G-Abdeckung latenzarme Anwendungen fördert. Vietnams IKT-Sektor wuchs 2024 um 14 % auf USD 10,2 Milliarden und überträgt Bandbreitenverbesserungen in adressierbare Nachfrage nach vernetzten Geräten. Telkomsels IndiHome-Bundle kombiniert Breitband mit Einsteiger-Smart-Home-Kits und multipliziert die Gerätedurchdringungsraten, während Erstkäufer mit der Einstiegsautomatisierung vertraut gemacht werden. Da die Konnektivität auch in mittelgroßen Städten zunimmt, verlagert sich die Gerätesteuerung nahtlos von dedizierten Hubs zu Smartphones und verringert die Einstiegshürde.
Matter-Protokoll ermöglicht markenübergreifendes IoT
Matters Versprechen der Interoperabilität gewinnt greifbar an Fahrt: Googles und MediaTeks Filogic-MT7903-Chipsatz integriert natives Thread zur Vereinfachung des Hersteller-Onboardings. LG ermöglicht seinen Nutzern bereits die Steuerung von 600 Millionen Geräten über Google Home und veranschaulicht damit vollständige Ganzhauserlebnisse über markeneigene Silos hinaus. Tuyas über 200 Matter-Zertifizierungen und Apple-Wallet-fähige Smart Locks zeigen, wie das Protokoll kleineren Herstellern ermöglicht, beim Nutzererlebnis statt bei proprietären Ökosystemen zu konkurrieren. Klarere Standards fördern das Kaufvertrauen und erweitern den ASEAN-Markt für Smart Homes, da Verbraucher die Angst vor Obsoleszenz überwinden.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten für Geräte und Installation | -2.8% | Vietnam, Philippinen, Indonesien mit moderaten Auswirkungen in Thailand | Kurzfristig (≤ 2 Jahre) |
| Ökosystemfragmentierung und Legacy-Protokoll-Abhängigkeit | -1.9% | Global mit starken Auswirkungen in Märkten mit unterschiedlichen Geräte-Ökosystemen | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für Datenlokalisierung | -1.2% | Indonesien, Vietnam mit aufkommenden Anforderungen in Thailand, Malaysia | Langfristig (≥ 4 Jahre) |
| Begrenzte Basis zertifizierter Installateure außerhalb von Tier-1-Städten | -1.5% | Indonesien, Philippinen, Vietnam mit moderaten Auswirkungen in Thailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten für Geräte und Installation
Komponenteninflation und Zolldruck haben die Stücklistenkosten gerade in dem Moment erhöht, in dem preissensible ASEAN-Verbraucher diskretionäre Upgrades abwägen. Hersteller, die ihre Produktion nach Malaysia und Vietnam verlagern, um Zollbelastungen zu reduzieren, entstehen kurzfristige Investitionsausgaben, die die Endverbraucherpreise anheben und die Einführung im Einstiegssegment verlangsamen können. Staatliche Subventionen für Großeinkäufe gleichen den Preisschock teilweise aus, dennoch beginnen viele Haushalte immer noch mit einzelnen Geräten statt mit vollständigen Installationen. Anbieter reagieren mit abgespeckten Produktvarianten, aber diese reduzierten Funktionen verwässern manchmal das nahtlose Erlebnis, das das Fundament wiederkehrender Umsatzmodelle bildet, und dämpfen die kurzfristige Akzeptanz.
Ökosystemfragmentierung und Legacy-Protokoll-Abhängigkeit
Frühanwender, die in Zigbee-only- oder proprietäre Ökosysteme investiert haben, stehen vor kostspieligen Übergängen zu Matter-fähigen Produkten. Die Thread-1.4-Spezifikation wird die Interoperabilität zwischen mehreren Grenzroutern erleichtern, aber ein vollständiger Rollout ist vor 2026 unwahrscheinlich, was einige Käufer veranlasst, Einkäufe aufzuschieben, bis sich das Ökosystem stabilisiert. Hersteller müssen die Firmware-Unterstützung für Legacy-Flotten mit Forschungs- und Entwicklungsausgaben für Multi-Protokoll-Chipsätze in Einklang bringen, was Entwicklungsbudgets streckt und Produktfahrpläne verkompliziert. Die daraus resultierende Unsicherheit dämpft den Schwung des ASEAN-Marktes für Smart Homes während des Protokollübergangsfensters geringfügig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Sicherheitsdominanz trifft auf Energieinnovation
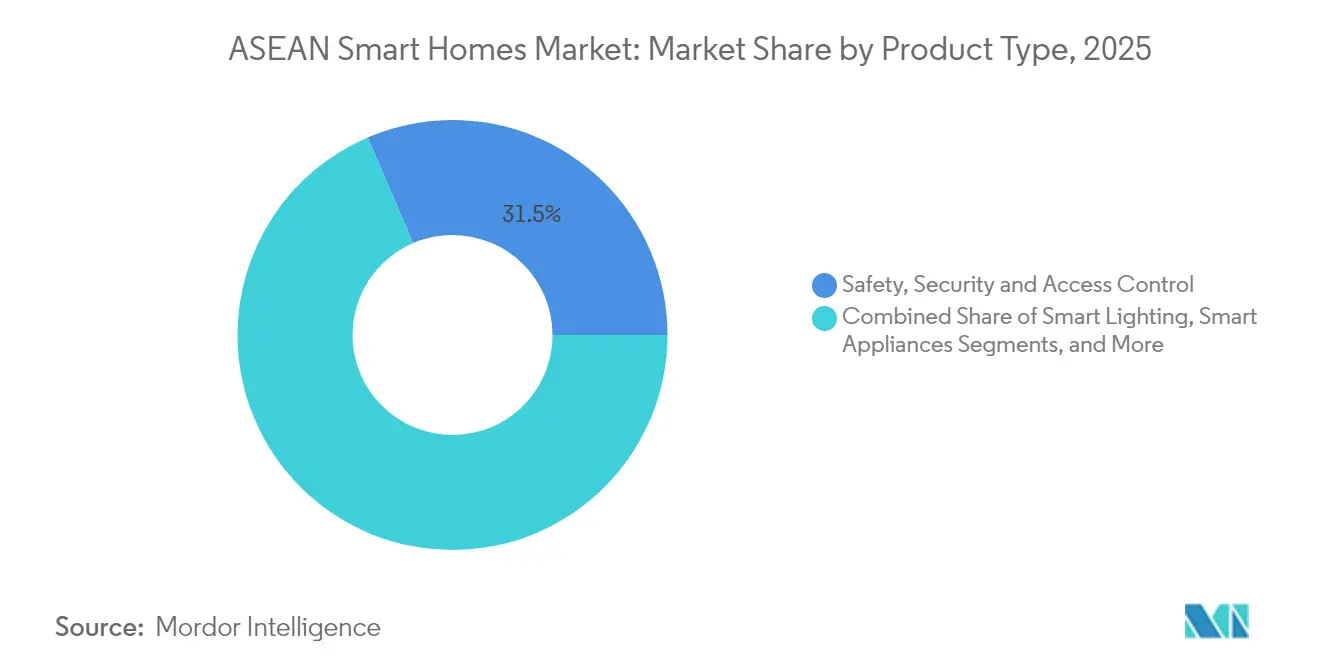
Sicherheits-, Schutz- und Zugangskontrollgeräte machten im Jahr 2025 31,45 % des ASEAN-Marktes für Smart Homes aus, was den dichten städtischen Wohnraum und den wachsenden Fokus der Verbraucher auf persönliche Sicherheit widerspiegelt. Das Segment verzeichnet eine starke Nachrüstnachfrage, da Türschlösser, Kameras und Sensoren ohne bauliche Veränderungen installiert werden können. HLK- und Energiemanagementgeräte verzeichnen den stärksten Impuls und wachsen mit einer CAGR von 16,78 %, da Energieversorger variable Tarife einführen und Regierungen Geräterabatte an Energieeffizienzklassen knüpfen. Smart Lighting bleibt eine etablierte Einstiegskategorie; Philips Hues KI-gestützte Angebote veranschaulichen die wachsende Konvergenz zwischen Ambiance, Sicherheit und Automatisierung. Unterhaltungshubs stehen unter Substitutionsdruck durch Smartphone-basierte Steuerpanels, aber Mehrraum-Setups bevorzugen immer noch dedizierte Brücken für latenzempfindliches Streaming. Aufkommende Nischen wie intelligente Wasserventile und Leckagedetektoren adressieren die Resilienz in wasserknappen Märkten.
Philips Hues generativer KI-Assistent ist ein Beispiel dafür, wie Legacy-Beleuchtungsmarken sich in die ganzheitliche Haussicherheit ausweiten, während Tuyas KI-fähige Haustier-Gesundheits-Futterautomaten die Kategorievermischung hervorheben, die den ASEAN-Markt für Smart Homes lebendig hält. Die Wettbewerbsintensität variiert: Ausgereifte Geräte wie Bewegungssensoren werden zur Massenware, aber KI-fähige Kameras und energieoptimierendes HLK-Zubehör halten Premium-Preisgestaltungen aufrecht. Da das Nutzervertrauen in Cloud-Analysen steigt, erzielen Anbieter, die Software-Dashboards mit Hardware bündeln, eine höhere Kundenbindung und wiederkehrende Serviceumsätze.


Nach Kommunikationsprotokoll: Wi-Fi-Führung steht vor Thread-Herausforderung
Wi-Fi bildet im Jahr 2025 die Grundlage für 38,55 % der vernetzten Geräte und profitiert von der allgegenwärtigen Router-Präsenz und dem unkomplizierten Nutzer-Onboarding. Der Stromverbrauch und überlastete 2,4-GHz-Frequenzbänder öffnen jedoch Raum für Threads energieeffizientes Mesh, das mit einer CAGR von 16,55 % wächst. Zigbee behauptet sich in kostenempfindlichen Multi-Sensor-Installationen, insbesondere im Bereich Beleuchtung. Bluetooth Low Energy treibt proximationsbasierte Funktionen wie Türentriegelungen an, verwaltet aber selten ganze Häuser. Proprietäre Sub-GHz-Protokolle bleiben bei weitreichenden Sicherheitsperipheriegeräten bestehen, verlieren jedoch Marktanteile, da Multi-Protokoll-Chipsätze zum Standard werden. Googles und MediaTeks Thread-nativer Chipsatz signalisiert die Ausrichtung des Silizium-Ökosystems auf standardisierte Stacks, die den Entwicklungsaufwand reduzieren und die herstellerübergreifende Interoperabilität verbessern. Silicon Labs' Unterstützung für native Matter-über-Thread-Smart-Locks bestätigt weiter die Tauglichkeit des Protokolls für Hochsicherheitsanwendungen. Da die Chipsatzpreise sinken, integrieren ASEAN-Hersteller Dual-Band-Wi-Fi/Thread-Funkmodule, die den Endnutzern zukunftssichere Flexibilität bieten.
Nach Vertriebskanal: Online-Einzelhandel trifft auf Telko-Innovation
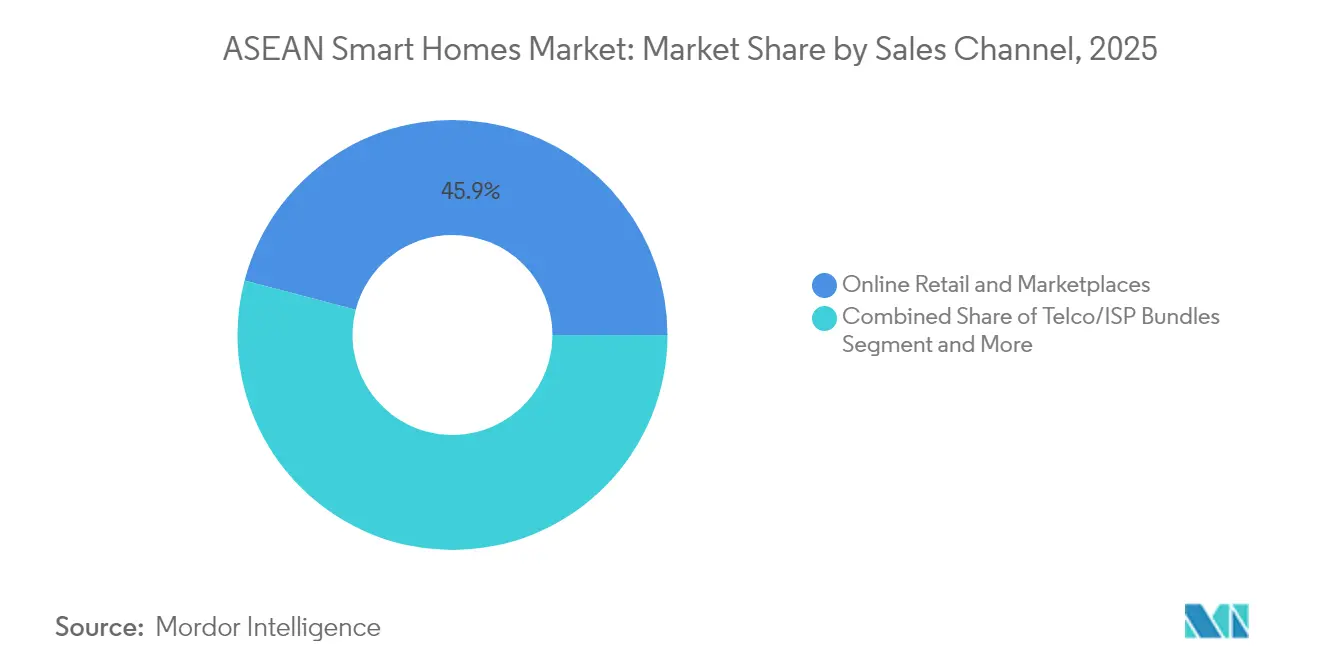
Online-Marktplätze hielten im Jahr 2025 einen Anteil von 45,92 % am Umsatz, da Verbraucher vor dem Kauf Preisvergleichstools und Nutzerbewertungen nutzen. Telko/ISP-Bundles verzeichnen jedoch mit einer CAGR von 16,90 % das stärkste Wachstum und wandeln Konnektivitätskunden in wiederkehrende Smart-Home-Abonnenten um. Netzbetreiber bündeln Router, Cloud-Speicher und Starter-Kits und senken die anfänglichen Hardwarekosten durch Ratenzahlung. Stationäre Elektronikfachgeschäfte behalten bei Premium-Produktpräsentationen die Oberhand, wo erlebnisorientierte Vorführungen hochpreisige Sicherheits- oder HLK-Verkäufe abschließen. Wertschöpfende Systemintegratoren florieren in Luxuswohnanlagen und bieten maßgeschneiderte Designs und Wartungsverträge an. Grabs Entscheidung für die AWS-Cloud-Infrastruktur deutet darauf hin, dass Super-Apps bald Heimautomatisierung neben Mobilität und Zahlungsdiensten quersell könnten, was den Omnichannel-Wettbewerb ausweitet. Die Kanalentwicklung verknüpft damit Hardware-, Konnektivitäts- und Serviceschichten und erweitert das Spielbuch des ASEAN-Marktes für Smart Homes.
Nach Installationstyp: Nachrüstrealität trifft auf Neubau-Vision
Nachrüstinstallationen dominieren mit einem Anteil von 59,35 % im Jahr 2025 aufgrund des erheblichen Bestands an vorhandenem Wohnraum in Indonesien, auf den Philippinen und in Vietnam. DIY-freundliche Sensoren, intelligente Leuchtmittel und steckerfertige Energiemonitore bieten risikoarme Einstiegsmöglichkeiten. Neubauintegrierte Lösungen wachsen mit einer CAGR von 17,02 %, da Bauträger erkennen, dass Smart-Funktionen Immobilien differenzieren und Vorverkäufe beschleunigen. Indonesiens Bauprogramm für 3 Millionen Wohnungen baut Leerrohre und verkabelte Grundstrukturen ein, damit Smart Hubs kostengünstig während der Fertigstellung hinzugefügt werden können. Singapurs Punggol-Northshore-Siedlungen integrieren von Anfang an intelligente Schalter und Energie-Dashboards und demonstrieren damit lebenslange Kosteneinsparungen, die sowohl Finanzierungspartner als auch Endkäufer überzeugen. Sinkende Kosten für drahtlose Relaiskomponenten ermöglichen es Nachrüstungen, viele Vorteile einer Verkabelung nachzubilden, aber Neubauten erzielen weiterhin höhere Durchschnittsverkaufspreise, da gebündelte Ökosysteme eine upgrade-freie Betriebsumgebung bieten.
Geografische Analyse
Indonesien führt den ASEAN-Markt für Smart Homes mit einem Anteil von 30,55 % im Jahr 2025 an, angetrieben von einer Bevölkerung von 270 Millionen und dem aggressiven Wohnungsbauprogramm der Regierung. Die katarische Investition von USD 2,5 Milliarden in erschwinglichen Wohnungsbau erweitert Greenfield-Möglichkeiten, bei denen intelligente Verkabelung bereits während des Baus eingebettet werden kann. Die lokale Produktion von Sensoren und Hubs in den Produktionskorridoren Jakartas senkt die Logistikkosten und puffert Zollschocks, was die Wettbewerbsfähigkeit der Preise verbessert. Telkomsels IndiHome-Bundles verlagern den Fokus von Konnektivitäts-ARPU auf Gerätedurchdringungsraten und beschleunigen die Marktdurchdringung.
Vietnam, obwohl kleiner, liefert mit 16,30 % die höchste CAGR, wobei der Smart-Home-Markt voraussichtlich von USD 440,2 Millionen im Jahr 2026 auf USD 804,8 Millionen bis 2030 steigen wird. Inländische Marktführer wie Lumi passen ihre Produkte an feuchte subtropische Klimabedingungen und lokale Sprach-Apps an und gewinnen so Kundentreue. Starkes IKT-Wachstum und ein Anstieg der E-Commerce-Umsätze für Elektronik um 24 %, selbst während Anbieter konsolidieren, signalisieren einen anhaltenden digitalen Appetit. Staatliche 5G-Versuche in Hanoi und Ho-Chi-Minh-Stadt werden Latenzbedenken für cloudgesteuerte Geräte weiter ausräumen.
Thailand und Malaysia profitieren von Cloud-Regionsstarts durch AWS und Google, die die Latenz reduzieren und KI-intensive Edge-Anwendungen unterstützen. Die USD 5 Milliarden schwere AWS-Thailand-Region wird voraussichtlich jährlich 11.000 Arbeitsplätze schaffen und USD 10 Milliarden in das BIP einspeisen. Malaysias doppelte Google-Investitionen positionieren Kuala Lumpur als regionalen Datenhub-Magneten. Singapur, bereits führend bei der Pro-Kopf-Einführung, treibt die Nachhaltigkeit mit SGD 400 Geräterabatten voran, die Upgrades statt Erstkäufe fördern. Die Philippinen, obwohl bei Festbreitband hinterher, profitieren von Mobile-First-Gerätesteuerung und wachsender kaufkraftgesteuerter Überweisungsausgaben, was auf ein Volumenspotenzial hindeutet, sobald die Glasfaserpenetration zunimmt.
Regulatorisches Umfeld
Die Regulierung für Smart Homes in der ASEAN bleibt länderspezifisch, wobei Singapur und Malaysia die klarsten Compliance-Anker für Verbraucher-IoT-Geräte bieten. In Singapur legt SS 702:2024 Sicherheits- und Leistungsanforderungen für Smart Plugs im Haushalt fest, und IMDA veröffentlichte einen aktualisierten IoT Cyber Security Guide (Version 2, Oktober 2025), der Sicherheitspraktiken für vernetzte Geräte und Bereitstellungen aufeinander abstimmt.
Die Cybersicherheitszertifizierung wird in Singapur durch das Cybersecurity Labelling Scheme (CLS) der Cyber Security Agency of Singapore (CSA) für Verbraucher-IoT-Geräte ebenfalls zu einer praktischen Markteintrittsanforderung. Die CSA hat angekündigt, die Cybersicherheits-Kennzeichnungsanforderungen für Wohn-Router bis Ende 2027 von CLS-Stufe 1 auf Stufe 2 anzuheben. In Malaysia haben MCMC und MTSFB technische Vorschriften und Spezifikationen zur IoT-Datenschutzgovernance (2025) und zur Abstimmung der funktionalen Sicherheit (Entwurf veröffentlicht im Juli 2025) erlassen, was den Compliance-Aufwand für Gerätehersteller und cloudbasierte Dienstanbieter, die in mehreren ASEAN-Märkten tätig sind, erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Smart Homes in der ASEAN umfasst Silizium- und Modulanbieter (einschließlich Multiprotokoll-Wi-Fi/Thread-Funkmodulen), OEM/ODM-Fertigung und -Montage von Geräten (mit Kapazitätsverlagerung nach Malaysia und Vietnam) sowie Plattform- und Cloud-Ebenen, zu denen Hyperscaler und Smart-Home-Softwarestacks gehören. Der nachgelagerte Vertrieb wird durch Online-Marktplätze und Telekom-/ISP-Bundles geprägt. Länderspezifische Onboarding- und Prüfschritte, wie die singapurischen Gerätesicherheitsreferenzen (SS 702:2024) und Sicherheitsrichtlinien von IMDA, zusammen mit der CSA-Cybersicherheitskennzeichnung für Verbraucher-IoT, treten zunehmend zwischen Fertigung und Einzelhandel. Dies beeinflusst SKUs, Dokumentation und Testabläufe.
Konnektivität und Ökosystemkoordination konzentrieren sich auf öffentliche Behörden und Telekommunikationskonzerne, die sowohl den Umfang der Bereitstellung als auch die Integrationstiefe beeinflussen. ASEAN-Programme wie der ASEAN Digital Masterplan 2025 betonen die Harmonisierung von Standards und digitale Infrastruktur als Wegbereiter für grenzüberschreitende Skalierung, während nationale Stellen wie die singapurische IMDA/CSA und die malaysische MDEC/MCMC technische Anleitung, Validierung und Rahmenwerke für Ökosystempartnerschaften bereitstellen. Aktivitäten zur Ökosystemzusammenarbeit in Malaysia mit Beteiligung von MDEC und Akteuren der digitalen Infrastruktur (wie edotco) verdeutlichen, wie Partnerschaften, Sandboxes und Compliance-Validierung dazu beitragen, Smart-Home-Angebote von Geräten zu Managed Services weiterzuentwickeln.
Wettbewerbslandschaft
Wettbewerbslandschaft
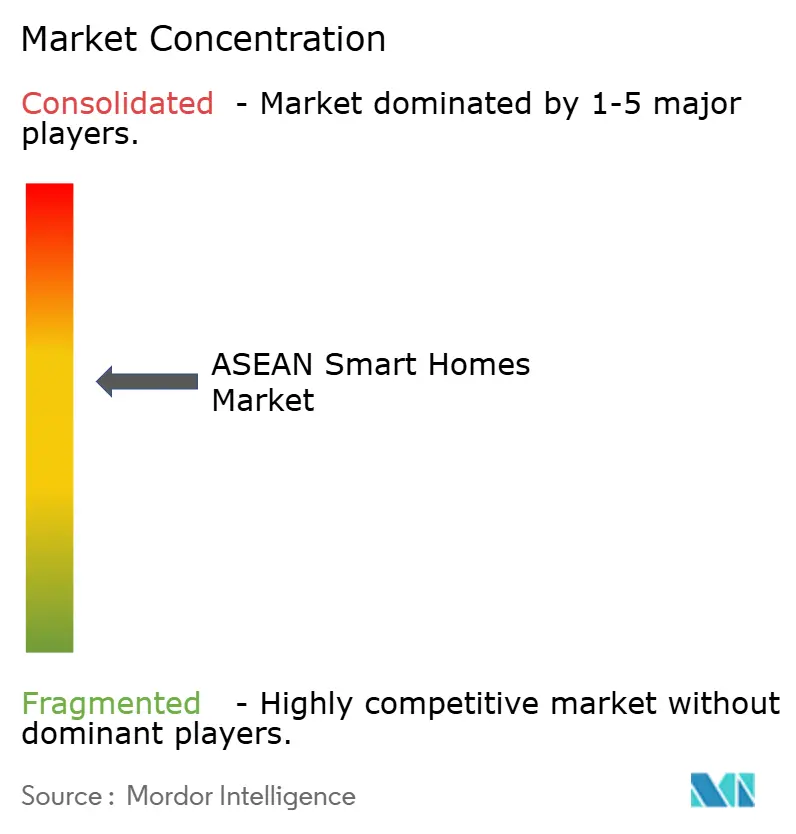
Der ASEAN-Markt für Smart Homes bleibt mäßig fragmentiert, doch die Ökosystemkonvergenz konsolidiert den Marktanteil stetig bei Plattformführern. Amazon, Google, Samsung und Xiaomi nutzen Cloud-, Sprach- und Geräte-Ökosysteme, um Nutzer zu binden. Xiaomi überschritt im 4. Quartal 2024 im Bereich IoT und Haushaltsgeräte CNY 100 Milliarden Umsatz, indem Premium-Produkte zu Massenmarktpreisen angeboten wurden – ein Ansatz, der in preissensiblen ASEAN-Segmenten Anklang findet. Samsung verbündet sich mit Aqara, um Sensoren in SmartThings zu integrieren und damit die Lücke zwischen Legacy- und Matter-Welten zu überbrücken und Migrationshürden zu verringern.
Regionale Spezialisten florieren, indem sie für Sprache, Klima und Kundendienst lokalisieren. Vietnams Lumi setzt auf inländische Montage und ein Händlernetzwerk mit 150 Partnern, um eine schnelle Installation und Wartung sicherzustellen. Thailands AiTAN zielt auf Gewerbeimmobilien mit 10.000-Geräte-Installationen durch eine Tuya-Partnerschaft ab, die White-Label-Flexibilität bietet. Kanalinnovationen prägen auch den Wettbewerb: ISPs nutzen bestehende Abrechnungsbeziehungen, während E-Commerce-Riesen die Sichtbarkeit von Eigenmarkengeräten durch algorithmische Werbeaktionen steigern.
Die Diversifizierung der Lieferkette bleibt ein bewegliches Ziel; Komponentenhersteller verlagern Kapazitäten von China nach ASEAN, kämpfen aber mit Hochlaufzeiten, die die Einstandskosten in der Übergangsphase erhöhen. Unternehmen, die lokale Montagesubventionen in Vietnam oder Malaysia sichern, gewinnen Zollvorteile und schnellere Lieferfenster. Strategische Schritte wie Googles Thread-Chipsatz-Kooperation mit MediaTek und Philips Hues KI-Sicherheitsstart zeigen, wie Forschungs- und Entwicklungsallianzen die Fahrplanausführung beschleunigen und Funktionsgräben schaffen. Anbieter, die einheitliche Dashboards für Beleuchtung, HLK und Sicherheit anbieten, erzielen einen höheren Customer Lifetime Value, lenkt den Markt in Richtung Ökosystem-Bindung und erhöht Wettbewerbsbarrieren.
ASEAN-Marktführer für Smart Homes
Amazon.com Inc. (Ring/Echo)
Google LLC (Nest)
Samsung Electronics Co. Ltd (SmartThings)
Xiaomi Corp. (Aqara)
Signify N.V. (Philips Hue)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Interoperabilität und Cybersicherheitszertifizierung werden in der gesamten ASEAN zu Hebeln für Produktdifferenzierung und kommerziellen Zugangsbeschränkungen, was Raum für Matter-fähige Geräte, konforme Firmware-Lebenszyklen und lokale Test- und Zertifizierungsdienste schafft. Singapur ist hierbei ein klarer Impulsgeber: SS 702:2024 verschärft die Sicherheitsanforderungen für Smart Plugs, und die CSA hebt die Cybersicherheitskennzeichnung für Wohn-Router bis Ende 2027 an, was Marken und Vertriebskanäle wiederum zu Secure-by-Design-Geräten und klareren Vertrauenssignalen für Verbraucher drängt.
Telekom-geführte Plattformen und energiebezogene Bundles erweitern die Anwendungsfälle zudem über eigenständige Geräte hinaus. Auf den Philippinen bildeten PLDT Home, Meralco und MSpectrum im Juni 2026 eine Partnerschaft rund um Breitband, Solarenergie für Wohngebäude und Smart-Home-Management, wodurch Smart-Home-Steuerung mit der Optimierung des Haushaltsenergieverbrauchs verknüpft wird. Regional zeigt die Zusammenarbeit von True Digital Group mit VNPT Technology und T3 Technology an einer KI-Home-Plattform (Absichtserklärung im Dezember 2025 formalisiert) sowie die KI-gestützte Integrationsplattform von TrueOnline eine aktive Bewegung hin zu abonnement- und ökosystemgeführtem Vertrieb, bei dem Smart Hubs, Apps und Serviceebenen die Anschlussraten bei Sicherheits-, Beleuchtungs- und Energiemanagementgeräten unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: Amazon begann, seine E-Commerce-Fulfillment-Dienste in Singapur schrittweise einzustellen, und beendete den Lebensmittellieferdienst Amazon Fresh in diesem Markt. Diese Veränderung verringert einen direkten Einzelhandels- und Last-Mile-Kanal, der die Vermarktung von Geräten und schnelle Ersatzzyklen für Smart-Home-Peripheriegeräte unterstützen könnte. Sie verschiebt außerdem den Vertriebseinfluss stärker in Richtung regionaler Marktplätze, Telekom-Bundles und stationärer Elektronikketten.
- April 2026: Samsung erweiterte die SmartThings-Integration mit IKEA-Geräten für Matter-über-Thread, einschließlich kompatibler Smart-Glühbirnen und -Steckdosen. Dies stärkt die markenübergreifende Interoperabilität auf Plattformebene und unterstützt breitere Multi-Vendor-Bereitstellungen, ohne Haushalte an Single-Brand-Stacks zu binden. Das Update festigt außerdem Matter und Thread als praktische Kaufkriterien und nicht nur als Roadmap-Funktionen.
- Oktober 2024: Google begann mit dem Bau eines Rechenzentrums in Höhe von 2 Milliarden USD in Selangor, Malaysia. Das Projekt schafft zusätzliche regionale Cloud-Kapazität, die latenzsensitive Smart-Home-Dienste, Gerätemanagement und KI-gestützte Funktionen über Cloud-Backends unterstützt. Es erweitert außerdem die Infrastrukturbasis, die lokale Entwickler und Smart-Home-Plattformen zur Skalierung in der gesamten ASEAN nutzen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der ASEAN-Smart-Home-Markt definiert als Umsätze aus vernetzten Heimgeräten und -systemen, die in Wohnungen eingesetzt werden, um Funktionen wie Sicherheit, Energie, Komfort, Unterhaltung und Haushaltsgeräte in der gesamten ASEAN zu automatisieren, zu überwachen oder zu optimieren.
Ausgeschlossene Bereiche: Wir schließen kommerzielle Gebäudeautomatisierungsimplementierungen und Wohnbaudienstleistungen aus, die nicht mit Umsätzen aus Smart-Home-Geräten oder -Systemen verbunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Smart Lighting
- HLK- und Energiemanagementgeräte
- Sicherheits-, Schutz- und Zugangskontrollgeräte
- Intelligente Haushaltsgeräte
- Unterhaltungs- und Konnektivitätshubs
- Wasser- und Versorgungsmanagementgeräte
- Nach Kommunikationsprotokoll
- Wi-Fi
- Zigbee
- Bluetooth/BLE
- Z-Wave
- Thread und Matter
- Proprietäre Protokolle/Sonstige
- Nach Vertriebskanal
- Online-Einzelhandel und Marktplätze
- Telko/ISP-Bundles
- Heimwerker- und Elektronikfachgeschäfte
- Wertschöpfende Systemintegratoren
- Nach Installationstyp
- Nachrüstung
- Neubauintegration
- Nach Land
- Indonesien
- Thailand
- Malaysia
- Vietnam
- Singapur
- Philippinen
- Sonstige
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenze festzulegen und den Ausgangsdatensatz für ASEAN-Nachfragesignale und Preisentwicklung aufzubauen. Wir haben offizielle und öffentliche Statistiken sowie Normenreferenzen geprüft, wie Veröffentlichungen nationaler IKT- und Telekommunikationsregulierungsbehörden in der ASEAN, ITU-Indikatoren, Entwicklungskennzahlen der Weltbank sowie ISO- oder IEC-Normenhinweise zu Smart Homes.
Um das Modell fundiert zu halten, haben wir zudem öffentliche Handels- und Zollstatistiken, soweit verfügbar, Informationen zu Energieeffizienz- und Geräte-Kennzeichnungsprogrammen sowie von ASEAN-Regierungen veröffentlichte Politikdokumente zu Smart Cities oder digitaler Wirtschaft herangezogen. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte wurden anschließend genutzt, um Änderungen im Produktmix, Kanalausbau und übliche Preisverhalten gegenzuprüfen. Zudem nutzten wir interne kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening sowie eine Patentdatenbank, um zu verstehen, wo sich die Gerätefunktionalität verbessert und wo Druck auf den durchschnittlichen Verkaufspreis (ASP) entstehen könnte. Diese Sekundärquellen sind lediglich illustrativ, und weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was in ASEAN-Haushalten tatsächlich verkauft wird und wie Käufer sich zwischen DIY-Geräten und professionell installierten Systemen entscheiden. Wir sprachen mit einer Mischung aus Herstellern und Vertriebshändlern, Installateuren und Systemintegratoren sowie Online- und Offline-Kanalteilnehmern und sammelten zudem Einschätzungen von informierten Endnutzern in wichtigen ASEAN-Märkten. Das Feedback wurde genutzt, um die Adoptionsannahmen und die für die Prognose verwendeten Preiskurven zu präzisieren.
Die Interviews dienten auch dazu zu bestätigen, welche Kategorien schneller wachsen (zum Beispiel Sicherheitsbündel und Smart-Haushaltsgeräte), wie sich Aktionszyklen auf die realisierten ASPs auswirken und wo Interoperabilitätsstandards die Anschlussraten im Zeitverlauf verbessern.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 15 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % |
Marktdimensionierung & Prognose
Unsere Dimensionierung beginnt mit einem Top-Down-Aufbau des Nachfragepools, der Haushalte und die Bereitschaft für vernetzte Wohnungen mit der Kategorieadoption in den fünf abgedeckten ASEAN-Ländern verknüpft und die Adoption anschließend mithilfe typischer Preisbänder in Werte übersetzt. Um das Risiko von Abweichungen zu verringern, bestätigen wir die Gesamtsummen mit selektiven Bottom-Up-Näherungen, einschließlich stichprobenartig erhobener Kategorievolumina nach Kanal, Überprüfungen der Installateur-Laufraten und einer Plausibilitätsprüfung der Umsatzexposition von Anbietern, soweit Offenlegungen vorliegen.
Zu den erfassten Schlüsselgrößen (illustrativ) zählen Haushaltszahlen und Urbanisierungstrends, Breitband- und Mobilinternet-Penetration, die Adoption von Smart Speakern und Hubs als Ökosystem-Proxy, Verschiebungen im Mix zwischen Sicherheit, Energiemanagement und Haushaltsgeräten sowie der Anteil der Käufe über E-Commerce gegenüber dem Offline-Einzelhandel. Wir beobachten zudem, wie sich der Installationstyp auf die Auftragsgröße auswirkt, da professionell installierte Pakete in der Regel höhere Bündelwerte aufweisen als DIY-Gerätekäufe.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch kurzzyklische Indikatoren, da sich die Adoption bei Smart Homes durch Preisaktionen und Änderungen der Plattformstandards schnell verändern kann. Wachstumspfade wurden anhand länderspezifischer Erschwinglichkeitstrends, Muster der Gerätepreiserosion und Expertenmeinungen zu Interoperabilität und Verfügbarkeit von Installateuren stresstestet und bei Lücken infolge begrenzter öffentlicher Offenlegung in kleineren Märkten entsprechend angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit kein einzelner Datensatz das Ergebnis übermäßig bestimmt. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie länderspezifischen Konnektivitätstrends, Kategorieversand- und Importrichtungen, soweit verfügbar, sowie Hinweisen zum Kanalausbau, und untersuchen größere Abweichungen, bevor sie freigegeben werden.
Wenn sich eine Kennzahl deutlich verändert, etwa ein ASP-Rückgang in einem aktionsintensiven Jahr oder eine Protokolländerung, die die Adoption beschleunigt, kontaktieren wir relevante Experten erneut und führen die sensiblen Teile des Modells neu durch. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten verfügbaren Eingaben berücksichtigt sind.
Vergleich der Marktgröße des ASEAN-Smart-Home-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Smart Homes in der ASEAN können sich unterscheiden, selbst wenn sie scheinbar das gleiche Thema beschreiben, da die zugrunde liegende Zeitlogik und Preisbildungslogik oft stärker variieren als von Lesern erwartet. Unterschiede ergeben sich in der Regel daraus, was als Smart-Home-Umsatz gezählt wird, wie die Länderabdeckung innerhalb der ASEAN gehandhabt wird und wie schnell Annahmen aktualisiert werden, wenn sich Gerätepreise und Kanalmix verändern.
Eine durch Aktualisierung bedingte Lücke zeigt sich, wenn der Zeitpunkt der Währungsumrechnung, aktionsbedingte ASP-Rückgänge und Veränderungen des Kategoriemixes nicht kurz vor der Veröffentlichung erneut überprüft werden. In dieser Studie wurden aktuelles Einzelhandelspreisverhalten und kanalbedingte realisierte ASPs kurz vor der Fertigstellung der Zahl für das laufende Jahr erneut validiert, was ein wesentlicher Grund dafür ist, dass die von Mordor Intelligence veröffentlichte Schätzung dort liegt, wo sie liegt, im Vergleich zu anderen Zahlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,11 Mrd. USD (2026) | |
| Branchenforschungsportal A | 4,80 Mrd. USD (2024) | Oft als Südostasien-Betrachtung mit einem abweichenden Basisjahr dargestellt, und der Wert kann frühere Zeitpunkte der Währungsumrechnung und ältere ASP-Annahmen widerspiegeln, die vor den jüngsten Aktionszyklen in wichtigen ASEAN-E-Commerce-Kanälen liegen. |
| Regionale Beratungsgesellschaft B | 2,64 Mrd. USD (2025) | Verwendet möglicherweise eine engere Komponentenabgrenzung (zum Beispiel nur Geräte oder ausgewählte Kategorien) und berücksichtigt möglicherweise nicht vollständig die Bündelwerte von Systemen, die bei professionell installierten Sicherheits- und Energiepaketen üblich sind. |
Die Streuung der Schätzungen erklärt sich hauptsächlich durch den Zeitpunkt, die Aktualisierung der Preisbildung und das, was als Smart-Home-Umsatz erfasst wird, und nicht durch einen einzelnen Modellierungskniff. Wenn der Umfang über die fünf ASEAN-Länder hinweg konsistent gehalten wird und die ASP-Logik anhand aktueller Kanalrückmeldungen aktualisiert wird, lässt sich die Marktgröße leichter auf klare Treiber zurückführen und Jahr für Jahr reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des ASEAN-Marktes für Smart Homes?
Der ASEAN-Markt für Smart Homes beläuft sich im Jahr 2026 auf USD 6,11 Milliarden und wird voraussichtlich bis 2031 USD 12,56 Milliarden erreichen.
Welche Produktkategorie führt den Markt aktuell an?
Sicherheits-, Schutz- und Zugangskontrollgeräte dominieren mit einem Umsatzanteil von 31,45 %, angetrieben durch Sicherheitsbedenken in städtischen Gebieten.
Warum gewinnen Telko-Bundles an Bedeutung?
Telko/ISP-Bundles verteilen Hardwarekosten auf monatliche Rechnungen und nutzen bestehende Kundenbeziehungen, was bis 2031 zu einer CAGR von 16,90 % führt.
Wie bedeutsam ist die Thread- und Matter-Einführung in ASEAN?
Thread- und Matter-fähige Geräte wachsen mit einer CAGR von 16,55 %, da Chipsatzanbieter wie MediaTek nativen Support integrieren und damit Interoperabilitätshürden abbauen.
Welches Land wächst am schnellsten?
Vietnam ist der am schnellsten wachsende Markt mit einer CAGR von 16,30 %, dank Urbanisierung, steigender Einkommen und lokaler Markeninnovation.
Welche wesentliche Barriere schränkt die Einführung noch ein?
Hohe Anfangskosten für Geräte und Installation bleiben das größte Hindernis und subtrahieren schätzungsweise 2,8 Prozentpunkte von der prognostizierten CAGR, bis die Hardwarepreise weiter sinken.
Seite zuletzt aktualisiert am:



