
Größe und Marktanteil des ASEAN-Marktes für Geospatial Analytics
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.76 Milliarden US-Dollar |
| Marktgröße (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2031) | 1.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.97 % |
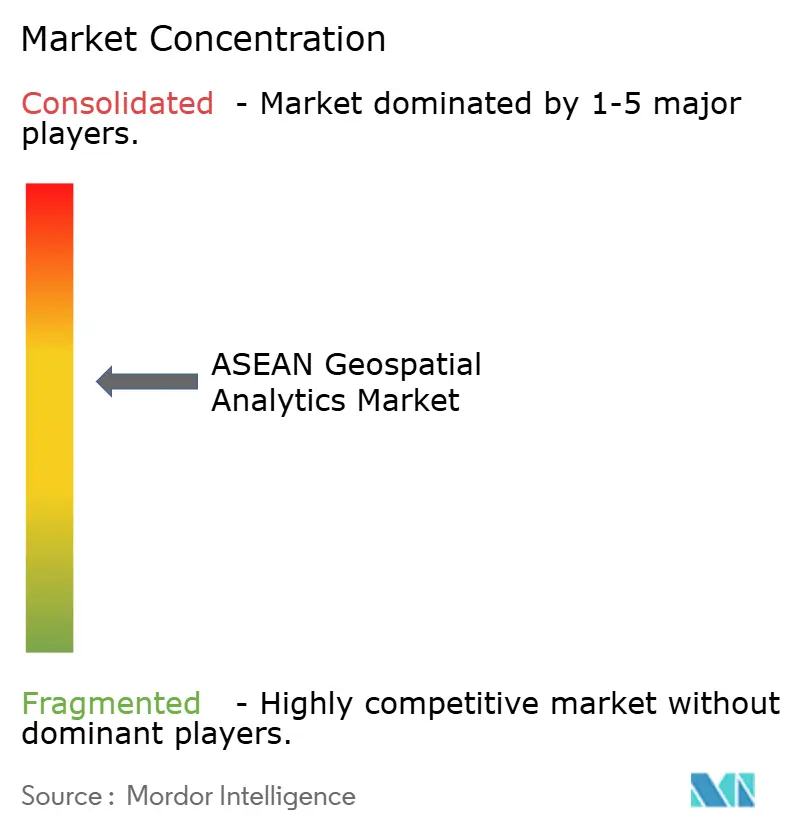
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des ASEAN-Marktes für Geospatial Analytics von Mordor Intelligence
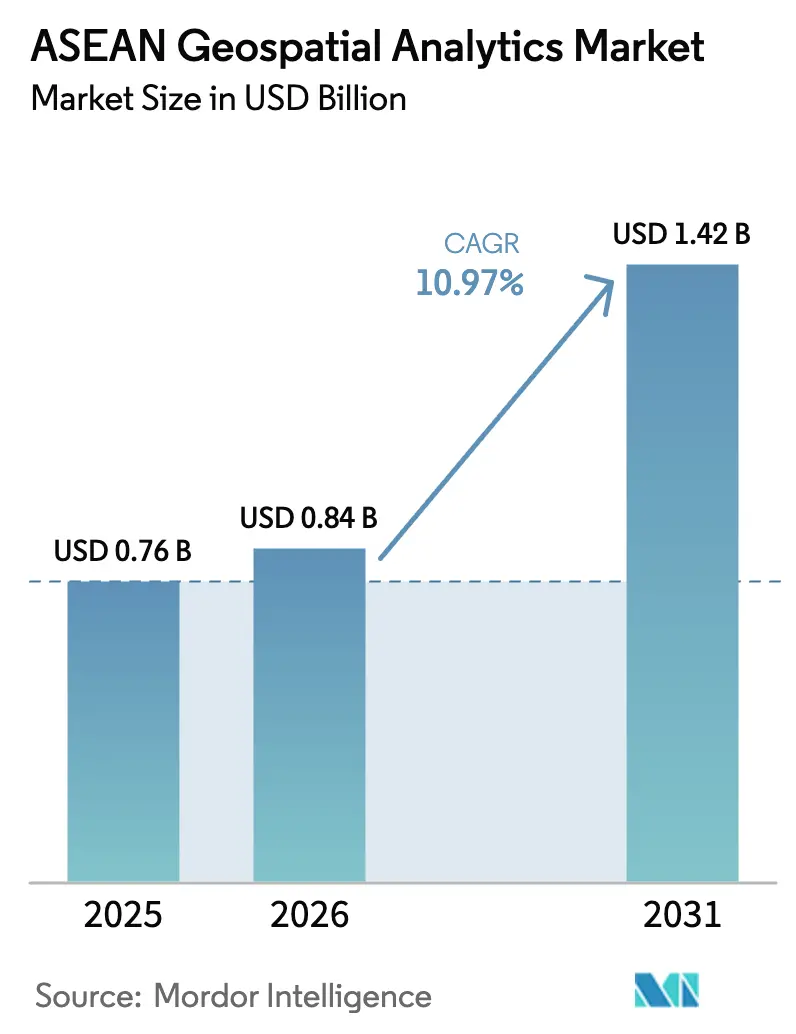
Die Größe des ASEAN-Marktes für Geospatial Analytics wird voraussichtlich von 0,76 Milliarden USD im Jahr 2025 auf 0,84 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 10,97 % über den Zeitraum 2026–2031 1,42 Milliarden USD erreichen. Kontinuierliche Investitionen in Smart Cities, rasche 5G-Einführungen und strenge Regelungen zur Datensouveränität erweitern die adressierbare Kundenbasis und vertiefen gleichzeitig die Nachfrage nach hochvolumiger, latenzarmer Standortintelligenz. Unternehmenskäufer priorisieren Cloud-native räumliche Datenbanken, API-first-Architekturen und ergebnisbasierte Verträge, die die Preisgestaltung an Projektliefergegenstände knüpfen. Anbieter reagieren mit integrierten Software-Hardware-Dienstleistungspaketen, gebündelten LiDAR-fähigen Drohnen und KI-fähigen Satellitenbild-Pipelines. Enge Arbeitsmärkte für Geospatial-Datenwissenschaftler, fragmentierte räumliche Datenstandards und steigende Compliance-Kosten unter divergierenden Lokalisierungsregimen dämpfen das Wachstum, fördern jedoch auch regionale Spezialisten beim Aufbau von Lokalisierungs-Toolkits, die globalen Anbietern fehlen.
Wichtigste Erkenntnisse des Berichts
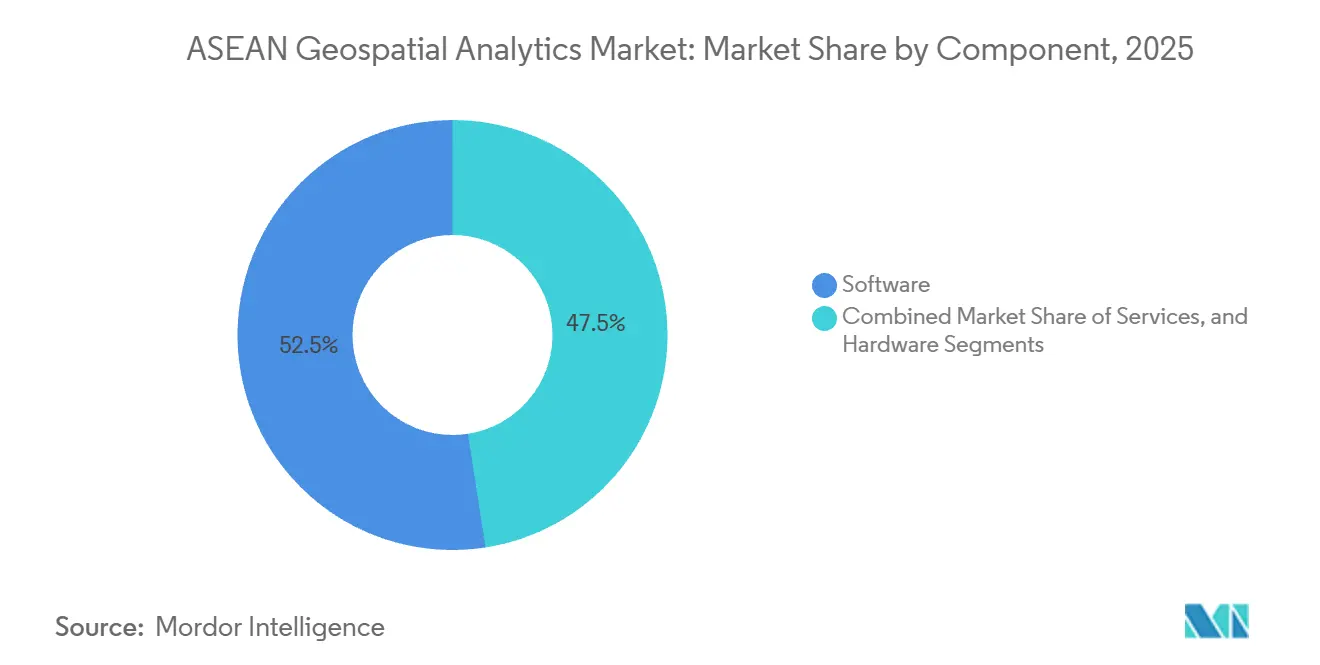
- Nach Komponente erfasste Software im Jahr 2025 einen Umsatzanteil von 52,46 %, während Dienstleistungen von 2026 bis 2031 mit einer CAGR von 12,41 % expandieren.
- Nach Anwendung entfiel auf die Oberflächenanalyse im Jahr 2025 ein Anteil von 38,26 % an der Größe des ASEAN-Marktes für Geospatial Analytics, und räumliche KI schreitet bis 2031 mit einer CAGR von 13,17 % voran.
- Nach Endnutzer-Vertikale hielt Regierung und öffentliche Sicherheit im Jahr 2025 einen Anteil von 26,72 %, während das Gesundheitswesen mit einer CAGR von 12,56 % bis 2031 das schnellste Wachstum verzeichnet.
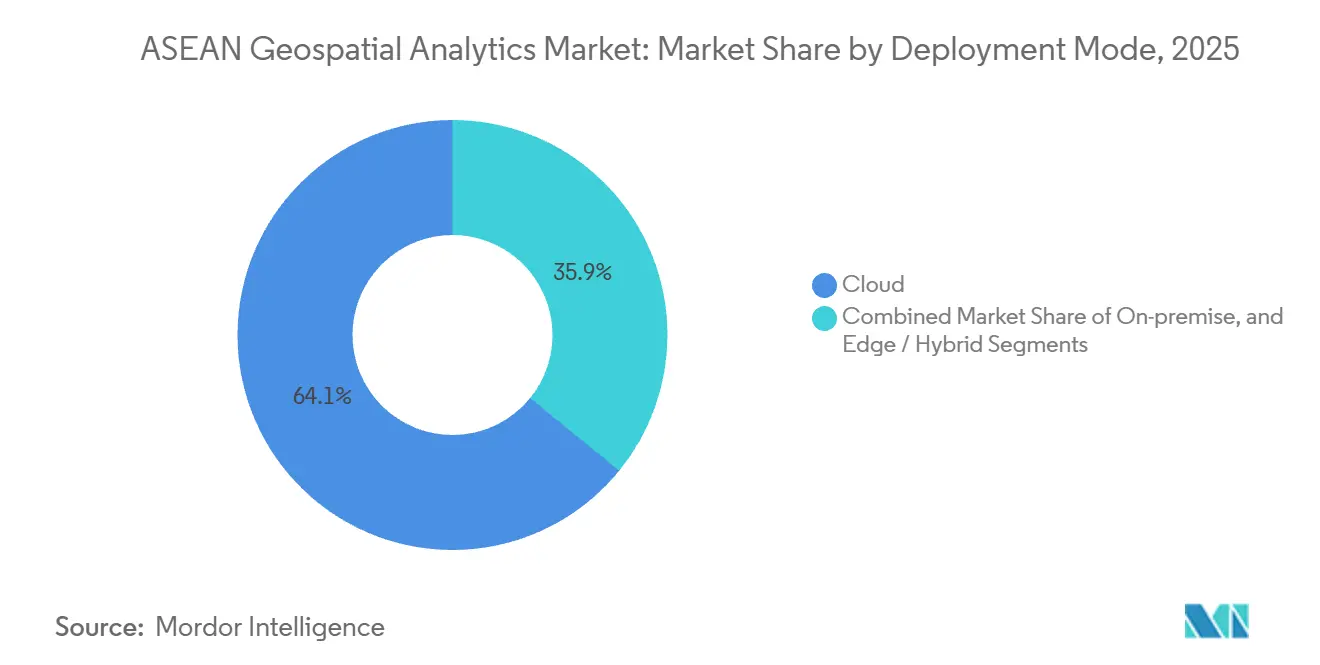
- Nach Bereitstellungsmodus dominierte Cloud im Jahr 2025 mit einem Anteil von 64,13 %, und Edge-Hybrid-Architekturen wachsen bis 2031 mit einer CAGR von 11,43 %.
- Nach Technologie führten GIS-Plattformen im Jahr 2025 mit einem Anteil von 41,16 %; die LiDAR-Einführung beschleunigt sich bis 2031 mit einer CAGR von 12,36 %.
- Nach Geografie führte Singapur im Jahr 2025 mit 22,63 % des Marktanteils des ASEAN-Marktes für Geospatial Analytics, während Indonesien bis 2031 voraussichtlich mit einer CAGR von 13,02 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Investitionsschub in Smart Cities in den ASEAN-Hauptstädten | +2.3% | Indonesien, Thailand, Vietnam, Philippinen, mit frühen Gewinnen in Jakarta, Bangkok, Hanoi, Manila | Mittelfristig (2–4 Jahre) |
| Rasche 5G-Einführung erschließt hochvolumige, latenzarme Standortdaten | +2.1% | Singapur, Malaysia, Thailand, Indonesien, mit Ausstrahlungseffekten auf Vietnam und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Nationale Mandate zur gemeinsamen Nutzung von Geodaten (z. B. Thailand GISTDA) | +1.8% | Thailand, Malaysia, Singapur, Indonesien, mit Pilotprogrammen in Kambodscha und Laos | Mittelfristig (2–4 Jahre) |
| ESG-gebundene Infrastrukturfinanzierung zugunsten von Geospatial-Monitoring | +1.5% | Global, mit konzentrierter Aktivität in Indonesien, Malaysia, Thailand für Forst- und Küstenprojekte | Langfristig (≥ 4 Jahre) |
| KI-fähige Satellitenkonstellation verkürzt Bildaktualisierungszyklen drastisch | +1.9% | Global, mit regionalen Bodenstationen in Singapur, Thailand, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Einheimische GovTech-Plattformen katalysieren lokale Analyse-Ökosysteme | +1.4% | Indonesien, Singapur, Malaysia, Thailand, mit aufkommendem Zugkraft in Vietnam und den Philippinen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionsschub in Smart Cities in den ASEAN-Hauptstädten
Kommunalverwaltungen stellen Geospatial-Dashboards in den Mittelpunkt städtischer Betriebszentren. Jakartas einheitliches räumliches Portal reduzierte die Notfallreaktionszeiten im Jahr 2025 um 18 %. Der Östliche Wirtschaftskorridor Thailands stellte 1,5 Billionen THB (42,9 Milliarden USD) bis 2027 für Projekte bereit, die Vorab-Folgenabschätzungen mit LiDAR-basierten digitalen Zwillingen durchführen müssen. Hanoi genehmigte 1,2 Milliarden USD für eine 3D-Digital-Twin-Initiative, die Zonenrevisionen leitet. Das ASEAN Smart Cities Network veröffentlichte 2025 Interoperabilitätsleitlinien, die auf OGC WMS und GeoJSON verweisen und die Integrationskosten für Anbieter senken. Indonesiens 33-Milliarden-USD-Hauptstadt Nusantara integriert drohnenbasierte Photogrammetrie in jede Bauphase.
Rasche 5G-Einführung erschließt hochvolumige, latenzarme Standortdaten
Die abgeschlossene landesweite 5G-Abdeckung in Singapur liefert eine Latenz von unter 10 Millisekunden, sodass Bauunternehmen LiDAR-Punktwolken in Echtzeit streamen können.[1]Infocomm Media Development Authority, "5G-Standalone-Netzwerk," IMDA.GOV.SG Malaysia erreichte bis Dezember 2024 eine Bevölkerungsabdeckung von 80 % und ermöglicht damit geofenced Flottenoptimierung in Kuala Lumpur. Thailand versteigerte 2024 das 26-GHz-Spektrum und unterstützt nun Präzisionslandwirtschaftspiloten, die den Pestizideinsatz um 12 % reduzieren. Vietnam subventionierte 5G-Basisstationen in Industrieparks, wo Drohnen Inventar ohne WLAN-Abhängigkeiten prüfen. Die Philippinen schreiben 5G in katastrophengefährdeten Gemeinden bis 2026 vor und unterstützen damit schnelle Drohnenbilduploads nach Taifunen.
Nationale Mandate zur gemeinsamen Nutzung von Geodaten
Thailands One-Map-Plattform konsolidierte 47 Behördenebenen und verzeichnete im ersten Jahr 2,3 Millionen API-Aufrufe. Malaysia verpflichtet bundesfinanzierte Projekte, Bestandsdaten in das MyGDI-Portal einzuspeisen und damit einen lebendigen digitalen Zwilling zu etablieren. Singapurs Geospatial-Masterplan 2.0 verpflichtet sich, 3D-Untergrundversorgungsdaten bis 2027 als offene Datensätze freizugeben. Indonesiens Fahrplan harmonisiert provinzielle Flächennutzungskarten und verkürzt Genehmigungsverzögerungen um 14 Monate.
KI-fähige Satellitenkonstellationen verkürzen Bildaktualisierungszyklen drastisch
Die Pelican-2-Flotte von Planet Labs liefert 30-Zentimeter-Bilder und bordeigene Änderungserkennung innerhalb von vier Stunden, sodass Forstbehörden Einsatzkräfte entsenden können, bevor illegale Holzfäller weiterziehen. Satellogics NextGen-Konstellation kennzeichnet neue Gebäudegrundrisse, die indonesische Steuerprüfer wöchentlich importieren. Die Φsat-2-Mission der ESA demonstrierte Echtzeit-Wolkenmaskierung – ein Muster, das ASEAN-Seebehörden für die Überwachung illegaler Fischerei nutzen möchten. Thailands THEOS-2A liefert nun 2-Meter-Bilder sowie Biomasseanalysen, die das Tracking im Rahmen des Pariser Abkommens unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe GPU/CPU-Kosten für Echtzeit-Analysen | -1.2% | Global, mit akutem Druck in Kambodscha, Laos, Myanmar aufgrund begrenzter IT-Budgets im öffentlichen Sektor | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte räumliche Datenstandards unter den ASEAN-Mitgliedstaaten | -1.0% | Regional, mit Auswirkungen auf grenzüberschreitende Projekte im Mekong-Teilgebiet und den BIMP-EAGA-Korridoren | Mittelfristig (2–4 Jahre) |
| Mangel an domänenspezifischen Geospatial-Datenwissenschaftlern | -0.9% | Indonesien, Philippinen, Vietnam, Thailand, mit aufkommenden Ausbildungsprogrammen in Singapur und Malaysia | Langfristig (≥ 4 Jahre) |
| Verschärfte Datensouveränitätsregeln schränken grenzüberschreitende Datensätze ein | -0.8% | Indonesien, Vietnam, Thailand, Malaysia, mit bilateralen Datenaustauschvereinbarungen in Verhandlung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe GPU- oder CPU-Kosten für Echtzeit-Analysen
Ein einzelner regionaler Landbedeckungslauf auf Google Earth Engine kann 200 USD kosten und damit fast die Hälfte eines durchschnittlichen kambodschanischen kommunalen IT-Budgets verbrauchen. Eine NVIDIA-A100-Einheit kostet im Einzelhandel 10.000 USD, was einen einfachen 16-GPU-Cluster auf über 200.000 USD treibt. Staatliche Auslastungsstudien zeigen eine GPU-Nutzung von nur 42 %, was bedeutet, dass Behörden für ungenutzte Kapazitäten zu viel bezahlen.[2] Internationale Gesellschaft für Photogrammetrie und Fernerkundung, "GPU-Auslastungsstudie," ISPRS.ORG Während Cloud-GPU-Mietangebote wie V100-Instanzen die Investitionskosten senken, belasten wiederkehrende Rechnungen dennoch mehrjährige Budgets.
Fragmentierte räumliche Datenstandards unter den ASEAN-Mitgliedstaaten
Thailand, Malaysia und Indonesien stützen sich jeweils auf veraltete Bezugssysteme, die bei der Zusammenführung grenzüberschreitender Daten Positionsfehler von bis zu 5 Metern verursachen. Der ASEAN-Konnektivitätsplan nannte Geospatial-Interoperabilität als Priorität, finanzierte jedoch keine Pilotprojekte. Die Mekong-Flusskommission meldete 2024 sechsstündige Verzögerungen bei Hochwasserwarnungen, weil inkonsistente Höhenmodelle die Prognose beeinträchtigten. Das OGC-Forum für Südostasien drängte auf die Einführung von ISO-19115-Metadaten, doch die Übernahme ist freiwillig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen überholen Software im Zuge steigender AuslagerungDienstleistungen expandierten mit einer CAGR von 12,41 % und übertrafen damit die Dominanz, die Software mit einem Marktanteil von 52,46 % im ASEAN-Markt für Geospatial Analytics im Jahr 2025 innehatte. Behörden ohne internes Fachpersonal lagern LiDAR-Flüge, Satellitenbild-Vorverarbeitung und die Entwicklung benutzerdefinierter Modelle aus. Esri Thailand verzeichnete 2025 einen Anstieg der Buchungen für professionelle Dienstleistungen um 23 %. Hardware bleibt für die Datenerfassung unverzichtbar, wobei Trimbles Catalyst DA2 Dezimeter-Genauigkeit auf Smartphones bringt.
Cloud-native räumliche Engines wie PostGIS und Oracle Spatial ermöglichen elastische Skalierung während saisonaler Spitzenzeiten. Hexagons BLK2FLY-Drohne kombiniert Echtzeit-Objektklassifizierung mit automatisierten Cloud-Uploads und reduziert die Nachbearbeitung um 40 %. Anbieter bündeln zunehmend Hardware-Leasing, Cloud-Computing und professionelle Dienstleistungen unter ergebnisgebundenen Verträgen, was die Komponentengrenzen innerhalb des ASEAN-Marktes für Geospatial Analytics verwischt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Typ:
Räumliche KI definiert Vorhersagefähigkeiten neuRäumliche KI und prädiktive Modellierung wachsen mit einer CAGR von 13,17 % und schließen damit schnell die Lücke zur Oberflächenanalyse, die im Jahr 2025 einen Anteil von 38,26 % an der Größe des ASEAN-Marktes für Geospatial Analytics hielt. Die philippinische Raumfahrtbehörde erzielte eine Genauigkeit von 92 % bei der Erkennung informeller Siedlungen mittels eines CNN, das auf Planet-Bildern trainiert wurde. HERE Technologies meldete nach der Einbettung von Echtzeit-Verkehrsdaten in Jakarter Logistikrouten eine Reduzierung der Lieferzeiten um 11 %.
Die Oberflächenanalyse dominiert weiterhin die Hochwassermodellierung und Hangstabilität, aber die Integration von Langstrecken-Wetterdaten verwandelt statische Geländemodelle in saisonale Simulationen. Die Netzwerkanalyse leitet nun die Platzierung von Umspannwerken für Stromversorger in Malaysia. Die Geovisualisierung hat einen Sprung in die erweiterte Realität gemacht und ermöglicht es Singapurer Planern, Gebäudehüllen auf aktiven Baustellen zu überlagern.[3]Stadtentwicklungsbehörde, "AR-gestützte Standortinspektionen," URA.GOV.SG In den Einsätzen des ASEAN-Marktes für Geospatial Analytics berät präskriptive KI Wildtier-Patrouillenrouten auf der Grundlage prädiktiver Wilderei-Heatmaps.
Nach Endnutzer-Vertikale:
Gesundheitswesen entwickelt sich zum WachstumsführerRegierung und öffentliche Sicherheit behielten im Jahr 2025 einen Marktanteil von 26,72 % im ASEAN-Markt für Geospatial Analytics dank ausgereifter Plattformen für Landverwaltung und Katastrophenschutz. Das Gesundheitswesen verzeichnet jedoch mit einer CAGR von 12,56 % das schnellste Wachstum, da Ministerien räumliche Epidemiologie zur Bekämpfung von Dengue einsetzen. Thailands Dengue-Plattform sagt Hotspots zwei Wochen im Voraus mit einer Genauigkeit von 78 % vorher.
Versorger und Telekommunikationsbetreiber überlagern LiDAR- und GNSS-Daten auf Stromleitungen und bei der 5G-Zellplanung, was in einem malaysischen Einsatz im Jahr 2025 Ausfälle um 19 % reduzierte. Präzisionslandwirtschaftspiloten, die durch satellitengestützte Bodenfeuchtekarten geleitet werden, steigern Reiserträge und senken den Wasserverbrauch im Mekong-Delta. Verteidigungsnutzer setzen SAR-basierte Änderungserkennung zur Sicherung maritimer Zonen ein, was die diversifizierten Nachfrageströme im ASEAN-Markt für Geospatial Analytics stärkt.
Nach Bereitstellungsmodus:
Edge-Architekturen gewinnen an BedeutungCloud dominiert weiterhin mit 64,13 % des Marktanteils im ASEAN-Markt für Geospatial Analytics, doch Edge- und Hybrid-Modi wachsen mit einer CAGR von 11,43 %, da latenzempfindliche IoT-Workloads die Rechenleistung näher an die Sensoren verlagern. Die Landverkehrsbehörde Singapurs reduzierte die Pendelzeiten um 7 %, indem sie Objekterkennungsmodelle auf Jetson-gestützten Straßenrandknoten ausführte.
Hybridstrategien übertragen historische Daten in Cloud-Speicher, während Mikrosekunden-Inferenz für die Verarbeitung auf dem Gerät reserviert bleibt. Hexagons HxDR ermöglicht es Außendienstteams, rohe Punktwolken hochzuladen, automatisierte Klassifizierungen auszulösen und Ergebnisse innerhalb von Stunden auf Tablets zu empfangen. Containerisierte GIS-Stacks migrieren nun ohne Codeänderungen zwischen On-Premise- und Cloud-Kubernetes-Clustern und sichern damit Investitionen im ASEAN-Markt für Geospatial Analytics zukunftssicher ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
LiDAR-Einführung beschleunigt sich branchenübergreifendDie LiDAR-Einführung steigt mit einer CAGR von 12,36 % und verringert den Vorsprung von GIS-Plattformen, die im Jahr 2025 noch einen Marktanteil von 41,16 % im ASEAN-Markt für Geospatial Analytics hielten. Trimbles X12-Scanner erfasst 2,1 Millionen Punkte pro Sekunde bis zu 600 Metern, registriert Scans automatisch in der Cloud und reduziert den Arbeitsaufwand um 30 %.
GNSS-Fortschritte liefern durch QZSS-Augmentierung Dezimeter-Echtzeit-Genauigkeit und treiben autonome Fahrzeugpiloten in ganz ASEAN voran. Fernerkundungskonstellationen liefern die Petabytes, die KI-Modelle verarbeiten, während Mapbox- und Google-APIs hochvolumige Verbraucher-Standortaufrufe monetarisieren und Einnahmen in Forschung und Entwicklung reinvestieren. Smartphone-LiDAR unterstützt nun Versicherungsschadensinspektionen und signalisiert Verbrauchergeräte als nächste Datenerfassungsgrenze für den ASEAN-Markt für Geospatial Analytics.
Geografische Analyse
Singapur Markt für Geospatiale Analytik
Singapur erzielte im Jahr 2025 einen Marktanteil von 22,63 % am ASEAN Markt für Geospatiale Analytik, gestützt auf seinen Geospatialen Masterplan und eine API-reiche nationale räumliche Dateninfrastruktur. Die Urban Redevelopment Authority betreibt ein interaktives 3D-Stadtmodell, das Schatten, Wind und Fußgängerströme simuliert, um Zonenentscheidungen zu optimieren. Die Maritime and Port Authority integriert Schiffsspuren, Bathymetrie und Wetterschichten zur Liegeplatzoptimierung und reduziert Staus um 14 %.
ASEAN Markt für Geospatiale Analytik
Für Indonesien wird ein CAGR von 13,02 % prognostiziert, da die neue Hauptstadt Nusantara im Wert von 33 Milliarden USD Standortintelligenz in jede Bauphase integriert. Das One-Map-Programm harmonisiert Provinzdatensätze und verkürzt Genehmigungsverzögerungen. Das Landwirtschaftsministerium und die FAO überwachen 2,5 Millionen Hektar Reisanbaufläche per Satellit und sparen dabei 18 % Bewässerungswasser. Malaysia schreibt die Hochladung von Bestandsplänen in MyGDI vor und bildet damit einen nationalen digitalen Zwilling, den Planer für Hochwassersimulationsszenarien nutzen. Thailands One Map verzeichnete im ersten Jahr 2,3 Millionen API-Abfragen, was auf einen erheblichen aufgestauten Bedarf an autoritativen Daten hinweist.
Festland- und Insel-ASEAN Markt für Geospatiale Analytik
Vietnam stellte 150 Millionen USD für LiDAR-Vermessungen der Überschwemmungsprovinzen am Mekong bereit. Die Philippinen nutzen Sentinel-2, um illegalen Holzeinschlag innerhalb von 24 Stunden zu melden.[4]Ministerium für natürliche Ressourcen und Umwelt Vietnam, "Nationale Räumliche Dateninfrastruktur," MONRE.GOV.VNKambodscha, Laos und Myanmar befinden sich noch in einem frühen Stadium, profitieren jedoch von SERVIR-Schulungen und offenen Datenportalen. Unterschiedliche Datenlokalisierungsgesetze, die im Rahmen des ASEAN-Rahmens für digitale Governance von 2024 verankert sind, erhöhen die Compliance-Kosten für multinationale Unternehmen, während lokale Spezialisten ihre Vertrautheit mit den nationalen Vorschriften nutzen, um Ausschreibungen im ASEAN Markt für Geospatiale Analytik zu gewinnen.
Regulatorisches Umfeld
Die Regulierung im ASEAN-Markt für Geodatenanalytik wird durch nationale Datenschutz- und Geoinformationsbehördenvorschriften geprägt und nicht durch ein einheitliches regionales Regelwerk, was die Compliance-Komplexität für grenzüberschreitende Programme erhöht. In Indonesien verschärfte die Verordnung Nr. 6 von 2025 der Geospatial Information Agency (BIG) die Lizenzierung, indem sie die risikobasierte Gewerbelizenzierung auf Geoinformationsunternehmen anwendet und eine Konformitätsbewertungszertifizierung verlangt, was Anbieter und Dienstleister dazu zwingt, Qualitäts- und Kompetenzkontrollen zu formalisieren.
Auch sektorspezifische Vorgaben beeinflussen die Lösungsgestaltung und Beschaffung. Indonesien führte PERMENHUT 2/2026 für den Forstsektor ein, das die Ausrichtung thematischer Geoinformationen (IGT) an grundlegenden Geoinformationsstandards (IGD) vorschreibt. Dieser Rahmen erhöht die Nachfrage nach maßgeblichen Basiskarten, standardisierten Metadaten und prüfbaren Verarbeitungspipelines in ESG- und Landnutzungsüberwachungs-Workflows. Auf regionaler Ebene konzentrieren sich die Verhandlungen zum ASEAN Digital Economy Framework Agreement (DEFA), auf die im Januar 2026 veröffentlichte Materialien Bezug nehmen, auf grenzüberschreitende Datenflüsse und Interoperabilität, während der ASEAN Digital Masterplan 2030 digitale Governance-Prioritäten hervorhebt, die mit den Vorschriften zu souveränen Daten in den Mitgliedstaaten interagieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Datenerfassung und -aggregation (Satellitenbilder, Luft- und Drohnenphotogrammetrie, LiDAR, GNSS und In-situ-Sensordaten). Sie führt dann über die Vorverarbeitung (Orthorektifizierung, Punktwolkenklassifizierung, Merkmalsextraktion), Speicherung und Bereitstellung (räumliche Datenbanken, Kacheldienste und APIs), Analytik und Modellierung (Oberflächenanalyse, Netzwerkanalyse und räumliche KI) bis hin zur Visualisierung und operativen Umsetzung in Unternehmens- und Behörden-Workflows. Die Integration mit national verwalteten Grundlagengeoinformationen, wie Indonesiens IGD, ist ein zentraler Kontrollpunkt in ASEAN, da sie zulässige Datums, Referenzebenen und Veröffentlichungsanforderungen für nachgelagerte Anwendungen regeln kann.
Regionale Systemintegratoren und Fachanbieter verbinden globale Plattformen mit lokalisierten Implementierungen und bündeln dabei häufig Softwarekonfiguration, Datendienste und Managed Operations. Esri (Thailand) Co., Ltd., PT Bhumi Varta Technology (Bvarta) und MappointAsia (Thailand) PCL sind Beispiele für lokale bis regionale Akteure, die End-to-End-Angebote liefern, darunter GIS-Vertrieb und -Implementierung, Location Intelligence sowie hochauflösende Kartierung und mobiles Laserscanning, wobei die Umsetzung häufig in Regierungs- und Infrastrukturprogrammen verankert ist. Da Käufer zunehmend Cloud- und Hybrid-Bereitstellungen einführen, umfasst die Kette immer stärker Cloud-Infrastrukturpartner und KI-Toolchains. Gleichzeitig fügen Lizenzierungs- und Konformitätsanforderungen, einschließlich Indonesiens BIG-Verordnung Nr. 6 von 2025, zusätzliche Schritte bei Zertifizierung, Dokumentation und Datenverarbeitungskontrollen hinzu, bevor Lösungen in die Produktion übernommen werden.
Wettbewerbslandschaft
Der ASEAN-Markt für Geospatial Analytics weist eine moderate Konzentration auf. Hexagon, Esri und Trimble nutzen breite Produktpaletten und langjährige Unternehmensbeziehungen. Regionale Spezialisten wie Esri Thailand, PT Bhumi Varta Technology und Geospatial AI Sdn Bhd gewinnen Regierungsaufträge, indem sie sich an Lokalisierungsmandate anpassen und Sprachunterstützung in Bahasa anbieten. GovTech-Plattformen Onemap.id und Graffiquo stellen offene APIs bereit, die direkt in nationale räumliche Infrastrukturen eingebettet werden und Bereitstellungszyklen verkürzen.
Planet Labs und Satellogic differenzieren sich durch KI-im-Orbit-Konstellationen, die die Zeit von der Aufnahme bis zur Erkenntnis drastisch verkürzen und Nutzern nahezu Echtzeit-Entwaldungswarnungen liefern. Fugro zielt mit LiDAR-Stromleitungsdienstleistungen auf Versorgungsunternehmen ab und reduzierte in einem malaysischen Vertrag im Jahr 2025 die Ausfallhäufigkeit um 19 %. Mapbox dominiert Verbraucher-Standort-APIs, während Oracle Spatial Geospatial-Joins in ERP-Backbones einbettet und IT- und GIS-Stacks zusammenführt.
Patentportfolios erhöhen Markteintrittsbarrieren – Hexagon hält Ansprüche auf autonome LiDAR-Drohnen, während Trimble das Multi-Frequenz-GNSS-IP dominiert. Interoperabilitätsdruck von OGC könnte proprietäre Vorteile erodieren, Preiswettbewerb fördern und gleichzeitig adressierbare Märkte erweitern. Aufkommende Weißflächen umfassen Edge-Inferenz-Appliances und Low-Code-Plattformen für räumliche KI, die den Mangel an Datenwissenschaftlern in der Region mildern – Chancen, denen sowohl multinationale Unternehmen als auch agile lokale Firmen im ASEAN-Markt für Geospatial Analytics nachgehen.
Marktführer der ASEAN-Branche für Geospatial Analytics
-
Hexagon AB
-
Esri (Thailand) Co., Ltd.
-
MappointAsia (Thailand) PCL
-
PT Bhumi Varta Technology
-
Geospatial AI Sdn Bhd (Uzma Berhad)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ASEAN Markt für Geospatiale Analytik
- Hexagon AB
- Esri (Thailand) Co., Ltd.
- MappointAsia (Thailand) PCL
- PT Bhumi Varta Technology
- Geospatial AI Sdn Bhd (Uzma Berhad)
- GIS Co., Ltd.
- Intermap Technologies
- Mandalay Technology Co., Ltd.
- Spatialworks Sdn Bhd
- SkyMap Global
- Trimble Inc.
- HERE Technologies
- Maxar Technologies
- Planet Labs PBC
- SuperMap Software Co.
- Google Cloud Geo-Spatial
- Mapbox Inc.
- Alteryx Inc.
- Oracle Spatial
- Fugro N.V.
- Satelligence B.V.
Lesen Sie die Analyse der ASEAN Markt für Geospatiale Analytik-Unternehmen

Marktchancen und Zukunftsaussichten
Staatlich geführte Programme zur Datenvereinheitlichung und Interoperabilität schaffen einen Freiraum für Anbieter, die Compliance-, Metadaten- und Integrationswerkzeuge über Behörden und Länder hinweg produktisieren können. In Indonesien deutet der One-Data-Indonesia-Gesetzentwurf, der im Juli 2026 als parlamentarische Initiative vorangetrieben wird, auf ein Bestreben hin, Geodaten und sektorale Daten für die Entwicklungsplanung zu vereinheitlichen. Diese Richtung begünstigt Anbieter, die maßgebliche Basiskarten, sektorale Register und Analyseebenen über APIs und rollenbasierte Zugriffskontrollen verbinden können. Daneben betont der ASEAN Digital Masterplan 2030 die Kombination von Geodaten mit KI und prädiktiver Analytik für öffentliche Entscheidungsfindung, was die Nachfrage nach vorgefertigten räumlichen KI-Workflows unterstützt, die die Abhängigkeit von knappen Geodaten-Fachkräften verringern.
Grenzüberschreitende digitale Wirtschaftsinitiativen unterstützen zudem länderübergreifende Architekturen, die Anforderungen an souveräne Daten mit gemeinsamen operativen Anwendungsfällen wie Logistik, Klimarisikoüberwachung und Katastrophenreaktion in Einklang bringen. Die DEFA-Verhandlungen (wie in Berichten vom Januar 2026 erwähnt) beinhalten Bestimmungen zu grenzüberschreitenden Datenflüssen und Interoperabilitätsstandards, und verwandte Initiativen wie ein von Malaysia geführter regionaler Rahmen für grenzüberschreitendes Cloud-Computing bieten einen Umsetzungspfad für die regulierte Cloud-Einführung. Anbieter, die Edge-Hybrid-Bereitstellungen, Lokalisierungstoolkits (Sprache, Datumsverarbeitung, richtlinienkonforme Speicherung) und prüfbare Verarbeitungspipelines liefern, sind gut positioniert, um Programme zu gewinnen, bei denen die Beschaffung die Abnahme zunehmend an die Bereitschaft zur Daten-Governance und nicht nur an Analysefunktionen koppelt.
Recent Industry Developments in ASEAN Markt für Geospatiale Analytik
- Juni 2026: Esri Thailand ging eine Partnerschaft mit der Gemeinde Si Khiu in Nakhon Ratchasima ein, um eine ArcGIS-basierte Smart-City-Plattform zur Integration städtischer Verwaltungsdaten zu implementieren. Die Einführung erweitert die regionale Datenintegration und KI-fähige räumliche Workflows innerhalb des ASEAN-Geodaten-Stacks.
- März 2026: Esri Thailand kündigte eine Strategie zur Aufrüstung seiner ArcGIS-Software zu einer strategischen Location-Intelligence-Plattform an, die KI und Datenkonnektivität integriert. Das Upgrade signalisiert einen Plattformwandel hin zu KI-gestützter Standortintelligenz.
- Februar 2026: Hexagon AB unterzeichnete ein Memorandum of Understanding mit der Einheit ST Engineering Mission Software and Services, um Geschäftsmöglichkeiten im Bereich öffentliche Sicherheit zu verfolgen. Die Zusammenarbeit erweitert Hexagons Präsenz im Bereich öffentliche Sicherheit in ASEAN und einen potenziell bedeutenden Umsatzkanal bei kritischen Infrastrukturprojekten.


ASEAN Markt für Geospatiale Analytik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der ASEAN-Markt für Geodatenanalytik als Umsatz definiert, der durch Software und zugehörige Dienstleistungen erzielt wird, die standortbasierte Daten in Erkenntnisse für Unternehmens- und Regierungsentscheidungen in den ASEAN-Ländern umwandeln.
Ausschlüsse des Umfangs: Diese Marktgrößenbestimmung schließt reine Datenerfassungshardware-Verkäufe (wie Satelliten, Drohnen, Sensoren) aus, und sie schließt auch eigenständige Navigations- und Verbraucherkartierungs-Apps aus, die keine Analysefunktionen enthalten.
Übersicht der Segmentierung
-
Nach Komponente
- Software
- Dienstleistungen
- Hardware
-
Nach Typ
- Oberflächenanalyse
- Netzwerkanalyse
- Geovisualisierung
- Räumliche KI und prädiktive Modellierung
-
Nach Endnutzer-Vertikale
- Regierung und öffentliche Sicherheit
- Verteidigung und Nachrichtendienste
- Versorgung und Telekommunikation
- Landwirtschaft
- Bergbau und natürliche Ressourcen
- Immobilien und Bauwesen
- Gesundheitswesen
- Automobil und Transport
- Sonstige Endnutzer-Vertikalen
-
Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Edge/Hybrid
-
Nach Technologie
- GIS
- GPS
- Fernerkundung
- LiDAR
- Web-Kartendienste und APIs
-
Nach Land
- Brunei
- Kambodscha
- Indonesien
- Laos
- Malaysia
- Myanmar
- Philippinen
- Singapur
- Thailand
- Vietnam
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Marktkontext festzulegen und das Modell auf messbaren Aktivitäten in ASEAN zu verankern. Wir überprüften öffentliche Planungs- und Einführungssignale für Smart Cities, Verkehrsdigitalisierung, Landverwaltung und Katastrophenrisikoüberwachung, da diese Bereiche häufig Analytikausgaben finanzieren oder auslösen.
Quelleneingaben stammten aus offiziellen und offenen Referenzen wie nationalen Statistikbehörden in ASEAN, Haushaltsdokumenten von Zentralbanken und Finanzministerien, UN-Daten und Weltbank-Indikatoren sowie Geodaten- oder Fernerkundungsveröffentlichungen von staatlichen Kartierungsbehörden. Wir nutzten außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichterstattung und Verbandswebsites, um Implementierungen, Anwendungsfälle und Preismuster zu überprüfen. Wo hilfreich, verwiesen wir auf kostenpflichtige Abonnements für Unternehmensfinanzen und -intelligenz, Patentdatenbanken und Import- und Exportdaten auf Sendungsebene, um ausgewählte Annahmen zu verifizieren. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was in ASEAN tatsächlich beschafft wird und wie Verträge über Software, Implementierung und wiederkehrende Dienstleistungen hinweg strukturiert sind. Wir sprachen mit einer Mischung aus Lösungsnutzern und Experten auf der Anbieterseite und nutzten anschließend Umfragen, um den Zeitpunkt der Einführung, typische Vertragsgrößen und die Skalierung der Nutzung nach der Einführung zu bestätigen. Da die Nachfrage je nach Land variiert, wurde das Feedback über wichtige ASEAN-Volkswirtschaften sowie über öffentliche und kommerzielle Käufergruppen ausgewogen erfasst.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 20% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 36% |
| Kleinere Akteure: 20% | Manager: 44% |
Marktgrößenbestimmung und Prognose
Der Markt wurde anhand eines Top-Down-Nachfragepools aufgebaut, bei dem länderspezifische Ausgabesignale und Programmpipelines in wahrscheinliche Budgets für Geodatenanalytik rekonstruiert und anschließend nach Einführungs- und Outsourcing-Intensität gefiltert wurden. Dies wurde dann mit selektiven Bottom-Up-Näherungen aus stichprobenartig erhobenen Anbieterumsätzen, typischen Projektzahlen in wichtigen Anwendungsfällen und beobachteten durchschnittlichen Verkaufspreisbändern für Software plus Dienstleistungen überprüft.
Zu den Eingaben, die das Modell beeinflussten, zählten der Projektfluss für Smart Cities und E-Government, Budgets für Infrastruktur- und Verkehrsdigitalisierung, Investitionen in Katastrophenmanagement und Klimaüberwachung, das Tempo der Cloud-Migration für räumliche Workloads sowie das Wachstum der Nutzung von Satellitenbildern und Fernerkundung, das die Analytiknachfrage nährt. An Stellen, an denen Anbieterumsatzaufteilungen nicht offengelegt wurden, wurden Lücken durch die Anwendung konservativer Attach-Raten und Dienstleistungs-zu-Software-Verhältnisse behandelt, die durch Interviews validiert und anschließend durch Sensitivitätsprüfungen ergänzt wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regression auf Makro- und Sektorindikatoren, da politisch getriebene Ausgaben und Projektzeitpläne sich schneller bewegen können als ein glatter historischer Trend. Die Annahmen wurden mit Expertenfeedback zu Beschaffungszyklen, Lokalisierungsregeln und der erwarteten Preisentwicklung für Analytik-Abonnements und Implementierungsdienstleistungen verfeinert.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie dem Tempo digitaler Regierungsausschreibungen, Cloud-Einführungsindikatoren für Unternehmens-IT und der sichtbaren Einführung geodatenfähiger öffentlicher Programme überprüft. Ausreißer auf Länderebene wurden untersucht, und falls eine Abweichung nicht durch Zeitpunkt oder Umfang erklärt werden konnte, wurden die Annahmen überarbeitet und die entsprechenden Experten erneut kontaktiert.
Vor der endgültigen Freigabe durchlaufen die Schätzungen eine mehrstufige Überprüfung, damit Berechnungen, Umrechnungskurse und Wachstumstreiber im gesamten Modell konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen (wie größeren politischen Änderungen oder großen Programmvergaben). Unmittelbar vor der Lieferung führen wir eine erneute Prüfung der wichtigsten Indikatoren durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den ASEAN-Markt für Geodatenanalytik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ASEAN-Geodatenanalytik stimmen häufig nicht überein, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Analytikumsatz zählt und welche ASEAN-nahe Nachfrage einbezogen wird. Unterschiede zeigen sich auch, wenn eine Schätzung Beschaffungsbudgets als Näherungswert verwendet und eine andere Anbieterumsätze, was den Zeitpunkt der Wertrealisierung verändern kann.
Einige veröffentlichte Zahlen beziehen vorgelagerte Komponenten wie Bilderfassung, Sensoren und breitere Geodaten-Hardware ein, was die Gesamtsumme schnell erhöhen kann. Mordor Intelligence berücksichtigt nur analytikfokussierte Software und zugehörige Dienstleistungen, die innerhalb von ASEAN-Endnutzerprojekten anerkannt werden, und hält Datenerfassungshardware außen vor, um eine Vermischung von Gerätezyklen mit Analytiknachfrage zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,76 Mrd. USD (2025) | |
| Branchenverband B | 0,94 Mrd. USD (2025) | Umfasst häufig ein breiteres Spektrum an Geodatenausgaben, insbesondere Bilderfassungsbeschaffung und Überwachungstools, die als gebündelte Programme verkauft werden, was die Gesamtsummen über die reine Analytikumsatzanerkennung hinaus anhebt. |
| Regionale Beratungsgesellschaft A | 0,62 Mrd. USD (2024) | Verwendet einen konservativen budgetgeführten Ansatz mit begrenzter Anpassung für mehrjährige Projektabrufe und Abonnementverlängerungen, was den wiederkehrenden Analytikumsatz mit zunehmender Einführung unterschätzen kann. |
Die Spanne der Schätzungen erklärt sich hauptsächlich durch das, was neben Analytiksoftware und -diensten einbezogen wird, sowie durch die Behandlung des Ausgabenzeitpunkts bei mehrjährigen öffentlichen Programmen. Indem die Größenbestimmung an klare Nachfrageauslöser und wiederholbare Prüfungen von Preis- und Verlängerungsmustern gebunden bleibt, bleibt die Endzahl leichter nachvollziehbar und aktualisierbar, wenn sich die länderspezifischen Pipelines ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ASEAN-Markt für Geospatial Analytics heute?
Er belief sich im Jahr 2026 auf 0,84 Milliarden USD und soll bis 2031 1,42 Milliarden USD erreichen, was einer CAGR von 10,97 % entspricht.
Welches Land ist der größte Anwender von Geospatial Analytics in ASEAN?
Singapur führt mit einem Marktanteil von 22,63 % dank ausgereifter digitaler Infrastruktur und obligatorischer Datenaustauschpolitik.
Welches Segment wächst in der Region am schnellsten?
Räumliche KI und prädiktive Modellierung schreiten mit einer CAGR von 13,17 % voran, da Behörden maschinelles Lernen mit Satellitenbildern zusammenführen.
Warum überholen Dienstleistungen den Softwareverkauf?
Behörden ohne internes Fachwissen lagern LiDAR-Vermessungen, Bildvorverarbeitung und Modellentwicklung aus, was eine CAGR von 12,41 % bei Dienstleistungen antreibt.
Was ist das Haupthindernis für grenzüberschreitende Geospatial-Projekte?
Divergierende räumliche Datenstandards unter den Mitgliedstaaten verursachen Positionsfehler und erhöhen die Compliance-Kosten für regionale Initiativen.
Wie beeinflussen 5G-Netzwerke Geospatial-Anwendungen?
Eine Latenz von unter 10 Millisekunden ermöglicht Echtzeit-LiDAR-Streaming, AR-Navigation und sofortige Drohnenbilduploads für die Katastrophenhilfe.
Seite zuletzt aktualisiert am:



