
Größe und Marktanteil des ANZ-Marktes für Geoanalytik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
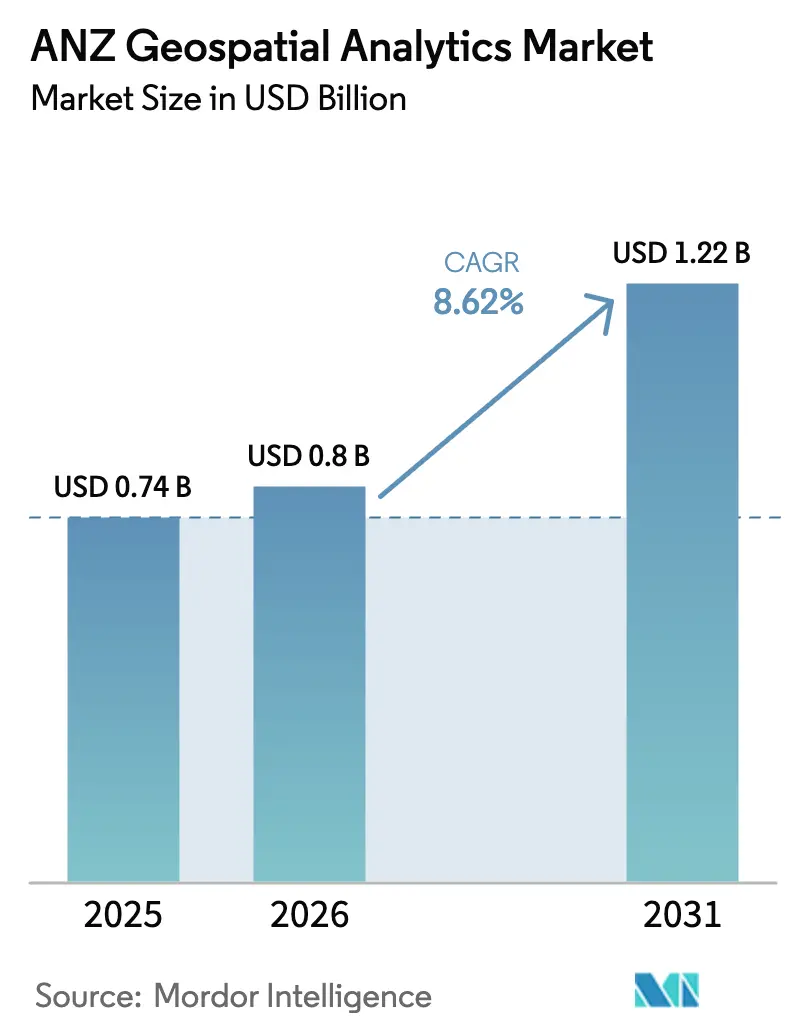
| Marktgröße im Basisjahr (2025) | 0.74 Milliarden US-Dollar |
| Marktgröße (2026) | 0.8 Milliarden US-Dollar |
| Marktgröße (2031) | 1.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.62 % |
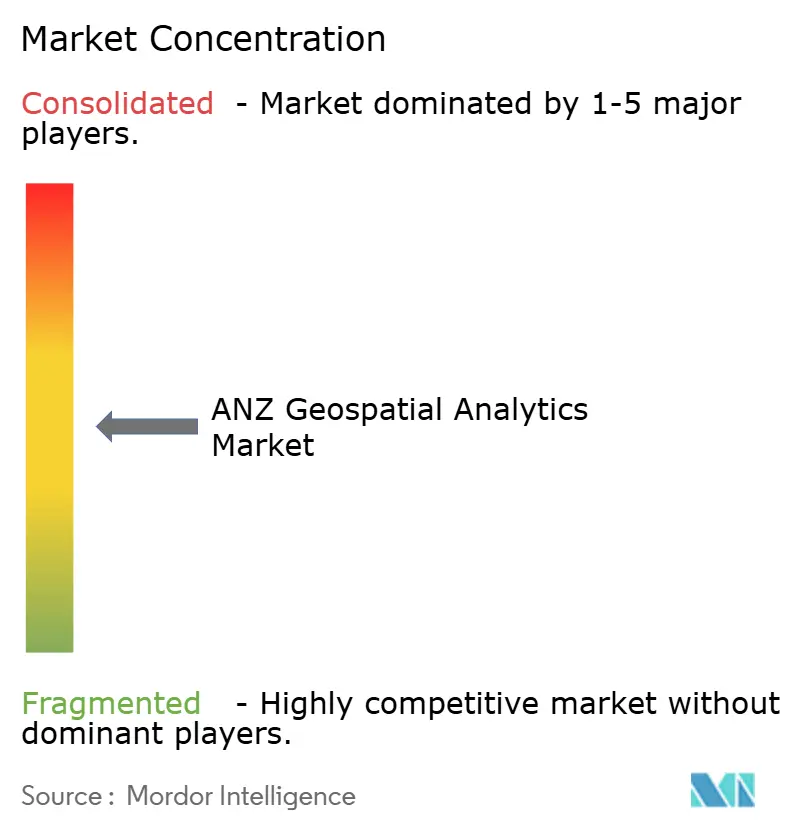
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ANZ-Marktes für Geoanalytik von Mordor Intelligence
Die Größe des ANZ-Marktes für Geoanalytik wird voraussichtlich von 0,74 Milliarden USD im Jahr 2025 auf 0,8 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,62 % über 2026–2031 einen Wert von 1,22 Milliarden USD erreichen.
Eskalierende Smart-City-Programme, beschleunigte Cloud-Einführung und anhaltende staatliche Investitionen in die räumliche Dateninfrastruktur treiben gemeinsam den ANZ-Markt für Geoanalytik voran. Der Sektor profitiert von Australiens angestrebter wirtschaftlicher Wirkung von 689 Milliarden USD bis 2034, einem Ziel, das die Ausgaben für digitale Zwillinge und Präzisionslandwirtschaftslösungen verstärkt. Die Nachfrage intensiviert sich auch dadurch, dass Bergbaukonzerne KI-gestützte digitale Zwillinge einsetzen, die den Wasserverbrauch und den Energieverbrauch senken, während Landwirte drohnenbasierte Feldintelligenz nutzen, um Erträge zu verbessern und neue Berichtspflichten zu erfüllen. Die Wettbewerbsdynamik bleibt fließend, da globale Plattformführer verwaltete Dienste skalieren und lokale Spezialisten auf Nischen mit regulatorischen und indigenen Datenanforderungen eingehen. Gegenwind besteht jedoch in Form steigender Plattformlizenzkosten und eines kritischen Talentmangels, der Projektzeitpläne und Lösungsqualität gefährdet.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzer-Vertikale entfiel auf die Landwirtschaft im Jahr 2025 ein Marktanteil von 23,40 % am ANZ-Markt für Geoanalytik, während Bergbau und natürliche Ressourcen bis 2031 voraussichtlich mit einer CAGR von 13,65 % wachsen werden.
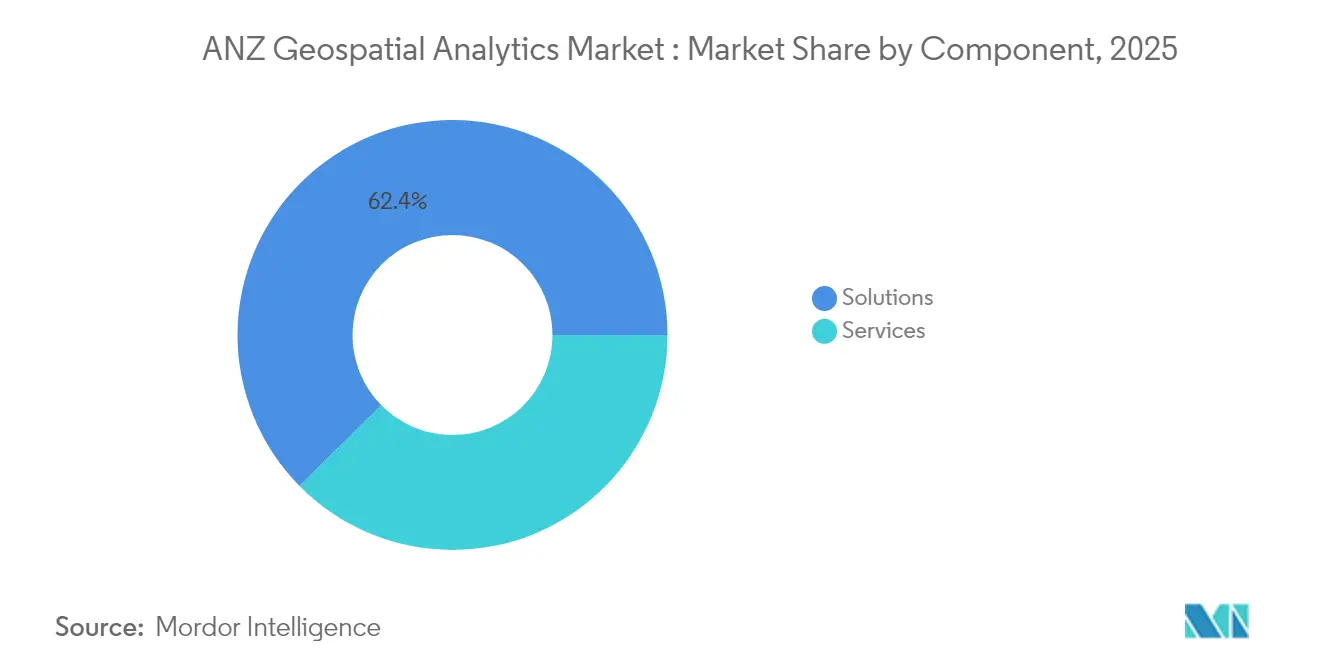
- Nach Komponente hielten Lösungen im Jahr 2025 einen Umsatzanteil von 62,40 %, während Dienstleistungen voraussichtlich das höchste Wachstum mit einer CAGR von 16,9 % zwischen 2026 und 2031 verzeichnen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 47,10 % der Größe des ANZ-Marktes für Geoanalytik auf lokale Installationen, während Cloud-Lösungen mit einer CAGR von 21 % bis 2031 expandieren.
- Nach Analysetechnik dominierte deskriptive Analytik mit einem Anteil von 45,00 % an der Basis von 2025, während präskriptive Analytik im Prognosezeitraum mit einer CAGR von 23,8 % stark zulegen soll.
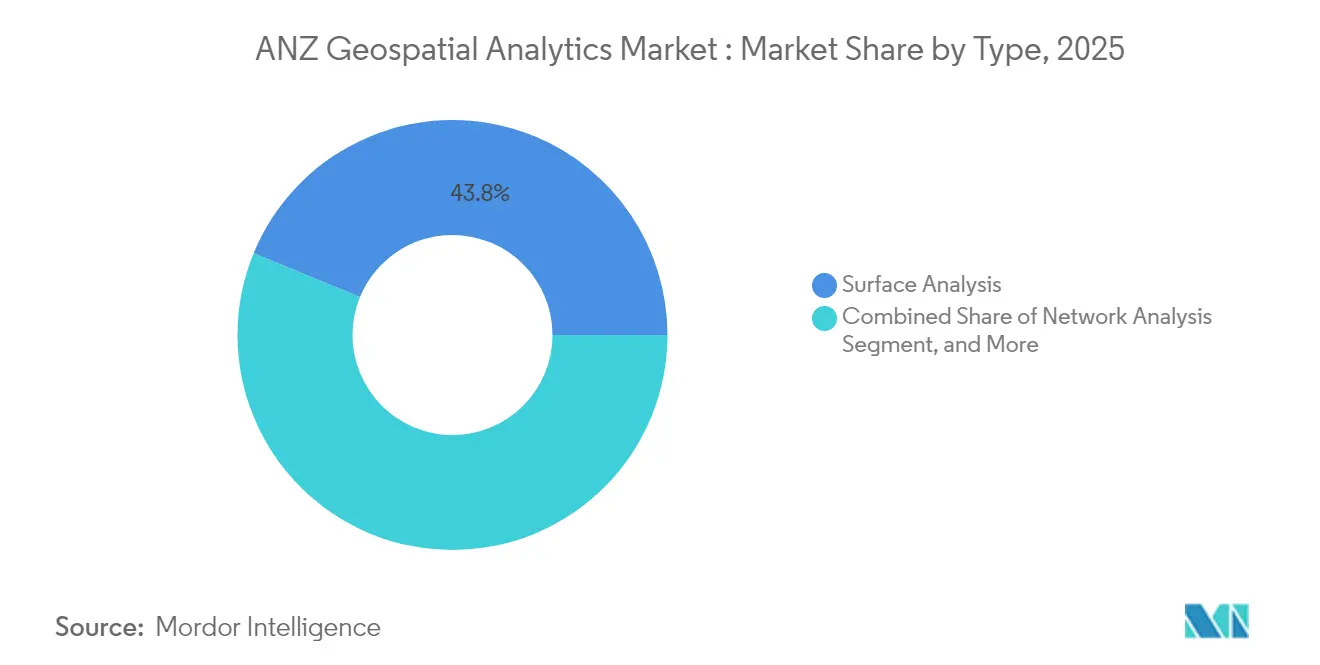
- Nach Typ führte die Oberflächenanalyse mit einem Beitrag von 43,80 % im Jahr 2025, und die Geovisualisierung ist bis 2031 auf eine CAGR von 17,6 % ausgerichtet.
- Nach Geografie dominierte Australien mit rund 74,60 % des Umsatzes im Jahr 2025, während Neuseeland voraussichtlich mit einer CAGR von 11,35 % bis 2031 am schnellsten wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des ANZ-Marktes für Geoanalytik
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus Smart-City- und Digitalzwillingsprogrammen | +2.1% | Großstädte in Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Integration von KI/ML in gängige GIS-Workflows | +1.8% | Bergbau- und Landwirtschaftszentren in Australien | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturkonjunkturprogramme nach COVID | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende Berichterstattung über räumliche Daten in Bergbau und Landwirtschaft | +1.2% | Überwiegend Australien | Mittelfristig (2–4 Jahre) |
| Entscheidungsunterstützung auf Feldebene in der Präzisionslandwirtschaft | +0.9% | Ländliche ANZ-Regionen | Langfristig (≥ 4 Jahre) |
| Verifizierung von CO₂-Gutschriften mittels Erdbeobachtungsdaten | +0.7% | Regionsweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI/ML-Integration beschleunigt die Einführung von GIS im Mainstream
Künstliche Intelligenz und maschinelles Lernen bilden nun das Fundament zentraler GIS-Workflows im ANZ-Markt für Geoanalytik, reduzieren manuelle Verarbeitungszeiten und ermöglichen Entscheidungsunterstützung in Echtzeit. Die digitalen Zwillinge von BHP sparen mehr als 3 Gigaliter Wasser und 118 GWh Energie und verdeutlichen greifbare Nachhaltigkeitsergebnisse[1]BHP, "Künstliche Intelligenz erschließt eine intelligentere Zukunft," bhp.com. Der GeoKI-Umsatz soll sich weltweit zwischen 2024 und 2029 vervierfachen, eine Aussicht, die Plattformanbieter dazu veranlasst, vortrainierte Modelle und KI-Pipelines ohne Programmieraufwand einzubetten. Universitäten stärken diesen Trend; das Bodenfeuchtigkeitswerkzeug der Universität Sydney kombiniert Satellitenbilder mit Sensordaten bei einer Auflösung von 80 m², um die Bewässerungsplanung zu optimieren. GIS-Kopiloten mit natürlicher Sprache entstehen und ermöglichen es Planern, Abfragen zu stellen wie „Markiere Parzellen mit einem Überschwemmungsrisiko über
Smart-City- und Digitalzwillingsprogramme treiben Infrastrukturinvestitionen an
Programme auf Staatsebene in Victoria und New South Wales stellen mehr als 77 Millionen USD bereit, um immersive 4D-Modelle für Verkehrsplanung und Gefahrenmanagement zu erstellen. Wellingtons digitaler Zwilling schichtet Verkehrszählungen, Luftverkehrsmuster und IoT-Sensordaten übereinander, sodass Behörden die Auswirkungen geplanter Brücken vor dem Bau visualisieren können. Auch private Entwickler profitieren; Lendlease berichtet von potenziellen Kosteneinsparungen von 20 % und einer 100-fachen Verbesserung der Markteinführungsgeschwindigkeit, wenn digitale Zwillinge Planungsentscheidungen leiten.
Infrastrukturkonjunkturprogramme nach COVID fördern Kapitalausgaben für Geoanalytik
Der australische Haushalt 2025–26 sieht 17,1 Milliarden USD für Straßen- und Schienenausbau sowie 1,85 Milliarden USD für den Abschluss des Glasfaserausbaus vor und stärkt damit das Fundament für cloudbasierte räumliche Werkzeuge. Bauunternehmen – 96 % davon KMU – nutzen den ANZ-Markt für Geoanalytik, um Lieferketten zu überwachen, Sicherheitsvorschriften zu erfüllen und Ist-Zustände in Echtzeit zu verifizieren. Neuseeland spiegelt den Aufschwung mit SouthPAN wider, das eine GNSS-Genauigkeit unter einem Meter liefert und autonome Maschinen sowie Präzisionsnavigation ermöglicht. Globale Anbieter reagieren: HERE und AWS schließen einen Vertrag über 1 Milliarde USD, um KI-Kartierung zu beschleunigen, die softwaredefinierten Fahrzeuge und intelligente Straßenprojekte unterstützt.
Verpflichtende Berichterstattung über räumliche Daten verändert Compliance-Workflows
Bergbauvorschriften erfordern nun hochfrequente Bohrloch- und Sprengbewegungseinreichungen, was Unternehmen dazu veranlasst, die Gesteinsklassifizierung mithilfe von Algorithmen des maschinellen Lernens zu automatisieren, die die Erzgewinnungsraten um bis zu 5 % steigern. Die Verifizierung von CO₂-Gutschriften fügt eine weitere Ebene hinzu: Im Jahr 2023 wurden 250.000 Bodengutschriften ausgestellt, die jedoch auf Genauigkeitsabweichungen hin geprüft wurden, was die Nachfrage nach feinerer Erdbeobachtungsanalytik steigert. Beratungsunternehmen betten ISO- und ESG-Standards direkt in Berichtsdashboards ein und geben Regulierungsbehörden sofortigen Zugang zu prüffähigen Datensätzen. Infolgedessen gewinnt der ANZ-Markt für Geoanalytik einen wiederkehrenden Compliance-Umsatzstrom, der zyklische Ausgaben in Exploration und Landwirtschaft abpuffert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Plattform- und Datenlizenzkosten | -1.4% | Regionsweit, am stärksten für KMU | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte räumliche Datenstandards zwischen Australien und Neuseeland | -0.8% | Grenzüberschreitende Projekte | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Geodatenwissenschaften | -1.1% | Großstädte, Fachzentren | Langfristig (≥ 4 Jahre) |
| Öffentlicher Widerstand gegen Verletzungen des Standortdatenschutzes | -0.6% | Verbraucher-Apps und E-Government-Dienste | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Plattform- und Datenlizenzkosten schränken die Einführung bei KMU ein
GIS-Suiten für Unternehmen verlangen anfängliche Lizenzgebühren von über 11.500 USD zuzüglich jährlicher Abonnements von über 3.800 USD – eine Hürde für kleine Auftragnehmer und Kommunen [2]Esri, "Änderungen der Preisgestaltung für den Daten-Hosting-Dienst," esri.com. Cloud-Hosting fügt variable Speicher- und Bandbreitenzuschläge hinzu, die die Budgetplanung unvorhersehbar machen und häufig Proof-of-Concept-Pilotprojekte ins Stocken bringen. Wettbewerbsreaktionen umfassen Euclideons abonnementbasiertes 3D-Datenzentrum, das kostenlose Viewer bündelt, um die Einstiegshürde zu senken. Bis sich die Preistransparenz verbessert, verschieben jedoch viele KMU vollständige Digitalzwilling-Rollouts, was die kurzfristige Expansion des ANZ-Marktes für Geoanalytik dämpft.
Mangel an Fachkräften für Geodatenwissenschaften gefährdet das Wachstum
Siebzig Prozent der australischen Führungskräfte nennen Kompetenzlücken, und für 2025 zeichnet sich ein Mangel von 1.400 Fachkräften ab [3]Esri Australia, "Überwindung des geospatial Qualifikationsdefizits in Australien," esriaustralia.com.au . Die KI-Einführung vergrößert die Lücke, indem sie neue Rollen einführt – GeoKI-Architekt, 3D-Raumingenieur –, die Universitäten noch nicht formalisiert haben. Die parallele Nachfrage aus der breiteren KI-Wirtschaft könnte bis 2030 200.000 Arbeitsplätze schaffen und den Talentpool für Geoanalytik weiter ausdünnen. Vermessungsdisziplinen spüren den Druck, da erfahrene Fachleute schneller in den Ruhestand gehen, als Absolventen in das Feld eintreten, was zu Projektrückständen und längeren Wertschöpfungszeiten im ANZ-Markt für Geoanalytik führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dominanz von Lösungen durch Dienstleistungswachstum herausgefordert
Lösungen generierten im Jahr 2025 mit 62,40 % den größten Anteil am ANZ-Markt für Geoanalytik, gestützt durch fest verankerte Plattforminvestitionen, die die tägliche Kartierung, Anlagenverfolgung und regulatorische Berichterstattung untermauern. Verwaltete Dienste steigen jedoch mit einer CAGR von 16,9 %, da Organisationen vorhersehbare Betriebsausgaben gegenüber unbefristeten Lizenzen bevorzugen und erkennen, dass Outsourcing den Talentmangel überbrückt. Das cloudgehostete verwaltete GIS von Esri Australia veranschaulicht das Modell und bietet SOC2-konforme Sicherheit sowie lokalen Helpdesk-Support, der interne Teams von routinemäßigen Patch- und Skalierungsaufgaben entlastet.
Dienstleistungsanbieter bündeln nun kontinuierliche Optimierung, DevOps-Pipelines und Schulungen und wandeln sich von Projektauftragnehmern zu strategischen Partnern, die Digitalzwilling-Roadmaps begleiten. Diese Dynamik verlagert den Wettbewerbsvorteil hin zu Unternehmen mit multidisziplinären Teams aus Datenwissenschaftlern, UX-Designern und Fachberatern, die disparate Datensätze zu kohärenten Entscheidungsunterstützungssystemen verknüpfen. Infolgedessen beobachtet der ANZ-Markt für Geoanalytik eine beschleunigte Migration von der Lösungseigentümerschaft hin zu abonnementbasierten Ökosystemen – ein Trend, der durch Trimbles 75%igen Software-Umsatzanteil und 2,26 Milliarden USD an annualisiertem wiederkehrendem Umsatz verstärkt wird.


Nach Bereitstellungsmodell: Cloud-Beschleunigung fordert die Dominanz lokaler Installationen heraus
Lokale Installationen behielten im Jahr 2025 47,10 % des Umsatzes, da Bergbau, Verteidigung und Versorgungsunternehmen die souveräne Kontrolle über sensible Geodaten priorisieren. Die CAGR von 21 % des Cloud-Segments unterstreicht jedoch das wachsende Vertrauen in die Resilienz und Kostenelastizität von Hyperscale-Diensten. Das 99,9%ige Verfügbarkeitsversprechen von ArcGIS Online, kombiniert mit Multi-Cloud-Portabilität, spricht Behörden an, die eine jurisdiktionsübergreifende Zusammenarbeit anstreben, ohne redundante Rechenzentren aufzubauen.
Hybride Bereitstellungen überbrücken Risiko und Agilität und ermöglichen es Organisationen, Workloads zu containerisieren, die für KI-Training oder Terabyte-Rendering in die Cloud ausgelagert werden, während kritische Datenschichten lokal verbleiben. Staatliche Glasfaserausbauten und SouthPAN-Genauigkeitsverbesserungen reduzieren Latenzeinschränkungen weiter und machen es möglich, hochauflösende Höhenmodelle oder Live-Drohnenfeeds über öffentliche Netzwerke zu streamen. Folglich beobachtet der ANZ-Markt für Geoanalytik einen architektonischen Wandel: Cloud-native Mikrodienste übernehmen Erfassungs-, Analyse- und Visualisierungspipelines, während ältere lokale Cluster zu Staging-Bereichen oder Datensouveränitätsspeichern werden.
Nach Analysetechnik: Präskriptive Analytik führt die Innovation an
Deskriptive Dashboards verankern nach wie vor 45,00 % der Umsätze von 2025, aber präskriptive Analytik schießt mit einer CAGR von 23,8 % nach vorne, da Stakeholder erwarten, dass Systeme Maßnahmen empfehlen – und nicht nur aufzeigen. Geotechnik im Transportwesen setzt nun neuronale Netzwerkklassifikatoren ein, die automatisch Hangstabilitätsgefahren kennzeichnen und Sanierungsparameter vorschlagen. Prädiktive Modelle bleiben unverzichtbar und treiben Ertragsprognosen und Fahrbahnlebensdauerplanung an; präskriptive Systeme schließen jedoch den Kreislauf, indem sie Maßnahmen nach Budget- und ESG-Prioritäten einordnen.
Der Wandel verringert die Anforderungen an Fachkenntnisse: Analysten müssen keine komplexen Geoprozessierungsketten mehr programmieren, da geführte Notizbücher optimierte Workflows bereitstellen, die durch verstärkendes Lernen abgestimmt werden. Anbieter betten kontinuierliche Lernschleifen ein, die Sprengdesigns, Bewässerungspläne oder Evakuierungsrouten selbst anpassen, wenn Sensorrückmeldungen eintreffen. Diese Konvergenz treibt wiederkehrende Abonnements voran und festigt den ANZ-Markt für Geoanalytik als Plattform zur Entscheidungsautomatisierung statt als Kartenerstellungswerkzeugkasten.
Nach Typ: Oberflächenanalyse führt, während Geovisualisierung an Dynamik gewinnt
Die Oberflächenanalyse erfasste mit 43,80 % den Löwenanteil aufgrund ihrer entscheidenden Rolle bei der Geländemodellierung, der Überschwemmungsrisikokartierung und der Grubenoptimierung in Bergbaustandorten. Landesweite LiDAR-Programme liefern immer dichtere digitale Höhenmodelle, verbessern volumetrische Berechnungen und Umweltverträglichkeitsprüfungen und sichern damit die Ausgaben in diesem reifen Segment.
Die Geovisualisierung, die mit einer CAGR von 17,6 % expandiert, wird durch Digitalzwillingsmandate angetrieben, die immersives 3D-Storytelling erfordern. Aerometrex' 3D-Adelaide und fotorealistische Kacheln von Esri und Google veranschaulichen, wie Stadtplaner, Anlageneigentümer und Bürger intuitive Point-and-Click-Szenenmanipulation nutzen, um Bebauungsvorschläge zu testen oder Beschattungsauswirkungen zu visualisieren. Im Gegenzug werden Netzwerkanalyse und andere spezialisierte Techniken in umfassendere Zwillingsplattformen integriert, um eine durchgängige Lagewahrnehmung zu liefern.
Nach Endnutzer-Vertikale: Führungsposition der Landwirtschaft durch Bergbauwachstum herausgefordert
Die Landwirtschaft blieb mit einem Anteil von 23,40 % die ausgabenintensivste Vertikale dank der weit verbreiteten Einführung von variablen Aussaatraten, Drohnensprühung und regulatorischer Bodendatenberichterstattung. Portale zur Ernteertragsvorhersage verarbeiten Multispektralbilder, IoT-Sensordaten und Klimamodelle, um Saatdichten, Düngermischungen und Erntedaten für 1,8 Millionen Landparzellen zu empfehlen.
Bergbau ist das herausragende Segment und wächst mit einer CAGR von 13,65 %, da Rio Tinto und BHP autonomes Bohren, Sprengoptimierung und Umwelt-Compliance-Dashboards ausbauen, die auf hochpräziser räumlicher Analytik basieren. Regierung und Verteidigung halten stetige Mittelzuweisungen für Katastrophenresilienz und maritime Domänenwahrnehmung aufrecht, während Versorgungsunternehmen und Telekommunikationsanbieter den ANZ-Markt für Geoanalytik nutzen, um das Lebenszyklusmanagement von Anlagen und den 5G-Rollout zu optimieren.
Geografische Analyse
Australien generierte rund drei Viertel des Gesamtumsatzes von 2025, eine Dominanz, die in ausgereiften räumlichen Datenrahmen und Leitprogrammen wie Digital Twin Victoria und dem landesweiten Zwilling von New South Wales verwurzelt ist, die beide mehr als 77 Millionen USD in 3D-Datenpipelines einbringen. Die dem ANZ-Markt für Geoanalytik zuzurechnende Marktgröße für Australien übersteigt daher 0,55 Milliarden USD und unterstreicht, wie ein einzelner länderspezifischer politischer Impuls die Einführung in den Bereichen Landwirtschaft, Bergbau und Stadtplanung beschleunigen kann.
Neuseeland trägt rund 25 % der Ausgaben von 2025 bei, ist jedoch auf dem Weg, das schnellste Wachstum der Region zu verzeichnen, mit einer CAGR von 11,35 %, angetrieben durch die GNSS-Ergänzung SouthPAN und ein Upgrade der maritimen Navigationsdaten im Wert von 28,6 Millionen USD. Wellingtons stadtweiter digitaler Zwilling zeigt, wie kleinere Jurisdiktionen veraltete Einschränkungen überspringen und Echtzeit-Parkdaten sowie drohnenerfasste Orthomosaike integrieren, um Transportkorridore zu optimieren. Neue Gesetzgebung – der Customer and Product Data Act 2025 – katalysiert den ANZ-Markt für Geoanalytik weiter, indem er offene, interoperable Geodatenschnittstellen vorschreibt, die die Projekteinführungszeiten verkürzen.
Grenzüberschreitende Projekte sehen sich jedoch Interoperabilitätsproblemen gegenüber, da Kataster-, Höhen- und Landnutzungsschemata zwischen den beiden Ländern nicht aufeinander abgestimmt sind. ANZLIC arbeitet an der Harmonisierung von Standards, aber bis eine formelle Konvergenz erreicht ist, müssen Integratoren zusätzlichen Aufwand betreiben, um Datensätze neu zu projizieren, zu übersetzen und zu validieren, was die Gesamtbetriebskosten im ANZ-Markt für Geoanalytik geringfügig erhöht.
Regulatorisches Umfeld
Der Einsatz geospatialer Analytik in Australien und Neuseeland folgt einem normengestützten Vermessungs- und Geodäsierahmen, der bestimmt, wie Positionsdaten erfasst, validiert und weitergegeben werden. In New South Wales trat die Surveying and Spatial Information Regulation 2024 am 1. März 2025 in Kraft und legt Anforderungen fest, die für geodätische Vermessungspraxis und Geoinformationsarbeit relevant sind. Auf nationaler Ebene verwaltet das Intergovernmental Committee on Surveying and Mapping (ICSM) zentrale Leitlinien für Geodäsie und Vermessung, darunter den Standard for Australian Survey Control (v2.2), der festlegt, wie Position und Unsicherheit bestimmt werden, sowie die ICSM Australian Airborne LiDAR Specification Version 2, veröffentlicht im Juni 2025, die die LiDAR-Erfassung und Konsistenz für nachgelagerte Modellierung anleitet.
Die Angleichung der Standards zog sich 2026 weiter zusammen und unterstützte interoperablere Positionierungsergebnisse in den Analytik-Workflows. Die National Measurement (Recognized-Value Standard of Measurement of Position) Determination 2026, registriert am 12. März 2026, legt anerkannte Wertstandards für das Australian Fiducial Network fest, eine zentrale Referenz für hochpräzise Vermessung, Infrastrukturprojekte und digitale Zwillings-Basiskarten. Diese Instrumente und ICSM-Spezifikationen beeinflussen die Beschaffungssprache, Qualitätssicherungsprozesse und die Belastbarkeit von Ergebnissen, die in regulierten Berichten in Sektoren wie Bergbau, Verkehr und Regierung verwendet werden.
Wertschöpfungskettenanalyse
Die ANZ-Wertschöpfungskette für Geodatenanalytik beginnt mit Datenerfassung und Referenzrahmen, einschließlich satellitengestützter Erdbeobachtung, Luftbildaufnahmen und LiDAR-Erfassung im Einklang mit nationalen Spezifikationen (zum Beispiel ICSM-Leitlinien), GNSS-Erweiterung und Vermessungsnetzwerken sowie In-situ-IoT- und Mobilsensoren. Die Daten durchlaufen anschließend Erfassungs- und Verarbeitungsebenen, die ETL, Geokodierung, Merkmalsextraktion und Zeitreihenstreaming umfassen, wobei Plattformen wie der ArcGIS-Stack von Esri Australia als zentrale Orchestrierungsebene dienen, die sich in Unternehmenssysteme (ERP und Anlagenmanagement) integriert und web- sowie cloud-native Workflows unterstützt.
Nachgelagert konfigurieren Systemintegratoren und spezialisierte Beratungsunternehmen Fachbereichs-Workflows (Smart-City-Digitalzwillinge, Bergbau-Compliance, Präzisionslandwirtschaft und Netzintelligenz für Versorgungsunternehmen) und liefern Managed Services, die öffentlichen und privaten Betreibern helfen, dem Fachkräftemangel zu begegnen. Die Wertschöpfungskette umfasst auch Daten- und Analytik-Partnerschaften, die Inhalte von Drittanbietern in Lösungen bündeln, wie es bei den Beziehungen von NGIS zu Anbietern wie Planet und HERE Technologies zu sehen ist. Konsolidierung kann Servicetiefe und -abdeckung verändern; beispielsweise übernahm CLS (Collecte Localisation Satellites) am 27. Januar 2026 NGIS, wodurch eine lokale Liefergesellschaft mit einer globalen weltraumgestützten Dienstleistungsgruppe verknüpft und der Weg von EO-Daten zu operativer Analytik in der Region gestärkt wird.
Wettbewerbslandschaft
Die ANZ-Branche für Geoanalytik ist mäßig fragmentiert; die fünf größten Anbieter halten zusammen schätzungsweise 45–50 % des Umsatzes, was regionalen Spezialisten ausreichend Spielraum lässt. Esri Australia führt die Rangliste mit einem durchgängigen ArcGIS-Stack an, der Desktop-, Server-, SaaS- und Managed-Service-Formate umfasst, ergänzt durch eine wegweisende Vereinbarung mit Google Maps Platform für fotorealistische 3D-Kacheln, die Stadtplanungs-Workflows verbessern. Hexagon, Trimble und Bentley verfolgen Marktanteile in den Nischen Bergbau, Vermessung und Infrastrukturdesign und gehen häufig Co-Innovationsallianzen ein – wie Hexagons KI-Sprengbewegungspartnerschaft –, die Domänen-Know-how mit fortschrittlicher Analytik verbinden.
Lokale Beratungsunternehmen wie NGIS und Pointerra differenzieren sich durch agile Lieferung und sektorspezifisches geistiges Eigentum, einschließlich Lösungen zur Datensouveränität indigener Völker, die kulturell sensible Schichten verschlüsseln und gleichzeitig Analytik im großen Maßstab ermöglichen. Diese Unternehmen gedeihen durch staatliche Beschaffungsrahmen, die einheimische Kompetenz und lokales Daten-Hosting belohnen.
Die Fusionen- und Übernahmedynamik intensiviert sich, da globale Informationsdienstleister ihre Risikobewertungsportfolios ausbauen; die Übernahme von Cape Analytics durch Moody's unterstreicht den Appetit auf KI-basierte Immobilienintelligenz, während VIAVIs Kauf von Inertial Labs einen Schwenk hin zu integrierten Sensor-Analytik-Stacks widerspiegelt. Solche Schritte lassen eine tiefere Konsolidierung erahnen, die die Wettbewerbskonturen des ANZ-Marktes für Geoanalytik in den nächsten fünf Jahren neu gestalten wird.
Marktführer der ANZ-Branche für Geoanalytik
NGIS Australia Pty Ltd (NGIS)
Alteryx
Hexagon AB
Esri Australia
Lynker Analytics Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Beschaffungsrahmen von Regierungen und Kommunalverwaltungen sowie behördenübergreifende Datenplattformen schaffen kurzfristigen Handlungsspielraum für gebündelte, wiederholbare Geodatenanalytik-Dienstleistungen, die die Einstiegshürden für kleinere Käufer reduzieren. Die Aufnahme von NGIS (November 2025) in das Local Buy Panel bietet Kommunen und Regierungsbehörden in Queensland, dem Northern Territory und Tasmanien einen Weg, Geodatendienstleistungen zu beschaffen, und unterstützt standardisiertere Einführungen jenseits der Großstädte. Gleichzeitig verstärkt der Digital Atlas of Australia, der Daten von mehr als 130 Regierungsquellen verbindet, die Nachfrage nach interoperablen Ebenen und analysebereiten Datenprodukten, die für Katastrophenreaktion, Gemeinschaftsidentifikation und Anlagenplanung operationalisiert werden können.
Städtische Klimaanpassung und Infrastrukturbetrieb übersetzen sich in konkrete Sensor-zu-GIS-Analytik-Anwendungsfälle, die Anbieter über Städte und Versorgungsunternehmen hinweg replizieren können. Eine Partnerschaft der City of Sydney mit der Western Sydney University (veröffentlicht im Februar 2026) setzte ArcGIS Velocity und ArcGIS Pro ein, um städtische Mikroklimata mittels Sensornetzwerken zu analysieren, was den Bedarf an Echtzeit-Analytik-Pipelines, Datenfusion und Geovisualisierung für Planungsentscheidungen hervorhebt. Auf der Infrastrukturseite wird Transport for NSW mit der Kombination von KI, Kamerasicht und räumlichen Daten für vorausschauende Straßeninstandhaltung in Verbindung gebracht, was die Chancen für vorausschauende Instandhaltungs-Workflows, geregelte Datenfreigabe und cloudgehostete Betriebsabläufe erweitert, die zu OPEX- und Fachkräftebeschränkungen passen. Diese Signale stehen im Einklang mit der fortschreitenden Einführung digitaler Zwillinge in Australien und Neuseeland und erhöhen das Gewicht von Governance, Standardkonformität und Managed Services als kommerzielle Hebel.
Aktuelle Branchenentwicklungen
- April 2026: Veris Limited wurde als autorisierter Geodatenvertriebspartner für Octave-Software in ganz Australien und Neuseeland benannt (Hexagon-Ausgliederung). Veris erweitert einen belastbaren Vertriebskanal für Geodatensoftware in ANZ und stärkt Hexagons lokale Markteinführung über Veris, was die Einführung von Octave in ANZ durch Cross-Selling von GIS-Funktionen unterstützt.
- Februar 2026: Eine Hexagon-gestützte Einsatzplattform für Automobilclubs mit HxGN OnCall auf Microsoft Azure wurde mit ACC-Mitgliedern eingeführt. Die Einführung stellt eine cloudgehostete Einsatzplattform für Automobilclubs vor, die HxGN OnCall auf Microsoft Azure nutzt. Sie zeigt eine Verschiebung hin zu cloudbasierten einheitlichen Serviceplattformen in kommunalen und Club-Netzwerken in ANZ und könnte als Referenzpunkt für breitere Implementierungen im öffentlichen Sektor dienen.
- Januar 2026: NGIS Australia Pty Ltd wurde von Collecte Localisation Satellites CLS übernommen. Die Übernahme stärkt die regionale Präsenz von CLS im Bereich Geodatendienstleistungen und verbessert das Potenzial zur Datenintegration in ANZ.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Software, Dienstleistungen und Plattformen, die zur Erfassung, Verarbeitung, Analyse und Visualisierung standortbezogener Daten in Australien und Neuseeland verwendet werden, wobei die Ergebnisse geschäftliche oder öffentliche Entscheidungen (wie Planung, Betrieb, Risiko und Überwachung) unterstützen.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind reine Hardware-Verkäufe, der Verkauf von Rohbildmaterial ohne Analytikarbeit sowie allgemeine IT-Beratung, die nicht an geodatenanalytische Ergebnisse gebunden ist.
Übersicht der Segmentierung
- Nach Komponente
- Lösungen
- Dienstleistungen
- Nach Bereitstellungsmodell
- Lokal
- Cloud
- Hybrid
- Nach Analysetechnik
- Deskriptiv
- Prädiktiv
- Präskriptiv
- Nach Typ
- Oberflächenanalyse
- Netzwerkanalyse
- Geovisualisierung
- Nach Endnutzer-Vertikale
- Landwirtschaft
- Versorgung und Kommunikation
- Verteidigung und Nachrichtendienste
- Regierung
- Bergbau und natürliche Ressourcen
- Automobil und Transport
- Gesundheitswesen
- Immobilien und Bauwesen
- Sonstige Vertikalen
- Nach Land
- Australien
- Neuseeland
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, eine realistische Nachfragekarte pro Land zu erstellen und die wichtigsten Preis- und Adoptionsannahmen vor der Modellierung festzulegen. Wir stützten uns auf öffentliche und offizielle Quellen wie nationale Statistikportale in Australien und Neuseeland, Veröffentlichungen von Geowissenschafts- und Kartierungsbehörden, offene Regierungsdatenkataloge sowie Beschaffungs- oder Ausschreibungsportale, die Projektaktivitäten und Ausgabenthemen zeigen.
Wir überprüften auch Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen, um die Produktpositionierung zu verstehen sowie zu erfassen, was typischerweise als Geodatenanalytik im Gegensatz zu angrenzenden Dienstleistungen verkauft wird. Sofern verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening sowie Patentdatenbanken genutzt, um die Innovationsintensität und wahrscheinliche Funktionsergänzungen einzuschätzen, die die Preisgestaltung beeinflussen. Die hier genannten Sekundärquellen sind illustrativ und nicht erschöpfend, und viele weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und -umfragen
Wir befragen öffentliche Käufer, Analysespezialisten, Vertriebspartner und leitende Anwender in Australien und Neuseeland im Rahmen von Interviews und Umfragen. Ihre Angaben helfen, Sekundärdaten zu prüfen und Bereitstellungsmuster, Vertragswert, Verlängerungen sowie Anwendungsfälle in Bergbau, Landwirtschaft, Versorgungswirtschaft, Transport, Bauwesen und öffentlicher Verwaltung zu klären. Ungewöhnliche Antworten gleichen wir vor der endgültigen Freigabe mit dem Modell ab.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 15% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 30% |
| Kleinere Marktteilnehmer: 20% | Manager: 55% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau des ANZ-Nachfragepools, bei dem öffentliche und private Ausgaben rekonstruiert werden, indem länderspezifische Digitalisierungs- und Infrastrukturaktivitäten mit dem Anteil verknüpft werden, der typischerweise in Geodatenanalytik-Implementierungen umgesetzt wird. Anschließend haben wir die Gesamtsummen mittels selektiver Bottom-up-Näherungen bestätigt, einschließlich stichprobenartig erfasster Anbieterumsätze, Kanalprüfungen bei Partnern und einer ASP-mal-Volumen-Logik für gängige Implementierungen, und die Schätzungen bei Abweichungen angepasst.
Einige praktische Eingabewerte wurden genau verfolgt, da sie den Markt Jahr für Jahr bewegen. Dazu gehörten die Einführung öffentlicher Programme für Geodaten und digitale Zwillinge, die Modernisierung der Netzkartierung und Anlagenverwaltung von Versorgungsunternehmen, die Intensität der Überwachung im Bergbau und bei natürlichen Ressourcen, die Verfügbarkeit und Häufigkeit von Aktualisierungen räumlicher Daten (einschließlich LiDAR- und satellitengestützter Ebenen) sowie das Ausmaß der Cloud-Migration, das das Kaufverhalten zwischen Lizenzen und Dienstleistungen verändert. Wenn direkte Umsatzaufteilungen nicht offengelegt wurden, wurden fehlende Teile mithilfe von Vergleichswerten und interviewbasierten Verhältnissen ergänzt, gefolgt von einer Plausibilitätsprüfung gegenüber dem Verhältnis zwischen Australien und Neuseeland.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch exponentielle Glättung wichtiger Treiber, da sich Ausgabenzyklen ändern können, wenn sich größere Infrastrukturbudgets oder Regierungsprogramme verschieben. Die Annahmen zu Adoption und Preisgestaltung wurden transparent gehalten, damit sie schnell erneut getestet werden können, wenn neue Ausschreibungen, politische Aktualisierungen oder große Programmankündigungen erfolgen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl an beobachtbare Signale gebunden bleibt. Wir verglichen die Ergebnisse mit unabhängigen Indikatoren wie Beschaffungsaktivität, offengelegten Projektpipelines und dem Tempo der von Interviewpartnern besprochenen Cloud- und Analytik-Adoption, und überprüften Ausreißer erneut vor der Freigabe.
Bei einer großen Abweichung kontaktieren wir die Befragten erneut oder führen zusätzliche Sekundärprüfungen durch, um zu bestätigen, ob es sich um einen einmaligen Projektanstieg, eine Überlappung im Geltungsbereich oder eine Preisänderung handelt. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, wenn ein wesentliches Ereignis die Nachfrage verändert, und vor der Lieferung führt ein Analyst eine erneute Durchsicht durch, damit die aktuellsten Informationen in der endgültigen Sichtweise berücksichtigt werden.
Marktgröße für ANZ-Geodatenanalytik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ANZ-Geodatenanalytik können sich unterscheiden, selbst wenn das Thema gleich klingt, da jeder Herausgeber seine eigene Definition dafür wählt, was als Analytikumsatz zählt. Unterschiede entstehen auch dadurch, wie Preisgestaltung behandelt wird, wie die Länderabdeckung innerhalb von ANZ gehandhabt wird, und wie oft Annahmen aktualisiert werden.
Bei unseren Prüfungen waren die größten Treiber der Abweichungen, ob rohes Satellitenbildmaterial und LiDAR-Erfassung als Marktumsatz einbezogen werden, ob breite GIS-Kartierungsdienste in die Analytik gruppiert werden, und ob einmalige Projektarbeiten wie Abonnementumsätze annualisiert werden. Da Rohbildverkäufe außerhalb der Marktsumme gehalten werden und Projektumsätze nur dann gezählt werden, wenn sie an die Analytiklieferung gebunden sind und nicht nur an die Datenerfassung, bleibt der Wert für 2025 näher an den wiederholbaren Nachfragesignalen im von Mordor Intelligence veröffentlichten Modell.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,74 Mrd. USD (2025) | |
| Branchenportal A | 0,55 Mrd. USD (2025) | Verwendet eine engere Sichtweise, die sich stärker auf reine Softwareanalytik konzentriert, und schließt mehrere dienstleistungsgeführte Implementierungen aus, die in ANZ üblicherweise mit der Implementierung gebündelt werden, was die ausgewiesene Gesamtsumme senkt. |
| Regionale Beratung B | 1,02 Mrd. USD (2025) | Bezieht angrenzende Umsätze in den Markt ein, einschließlich breiterer Kartierungs- und Standortdienstleistungen sowie einiger Datenerfassungsaktivitäten, und tendiert dazu, schneller wachsende Preise anzuwenden, ohne Projektarbeit von wiederkehrender Analytik zu trennen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als Analytik im Gegensatz zu vorgelagerter Datenerfassung und nachgelagerten Kartierungsdiensten gezählt wird, sowie dadurch, wie wiederkehrende Abonnements von einmaligen Projekten getrennt werden. Indem der Satz an Treibern einfach und überprüfbar gehalten wird (Ausschreibungen, Programmumsetzungen und Preislogik), bleibt der resultierende Marktwert leichter nachvollziehbar und aktualisierbar, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des ANZ-Marktes für Geoanalytik?
Die Größe des ANZ-Marktes für Geoanalytik beträgt 0,8 Milliarden USD im Jahr 2026.
Wie schnell wachsen die Ausgaben für cloudbasierte Geoanalytiklösungen in ANZ?
Der Umsatz mit Cloud-Bereitstellung expandiert zwischen 2026 und 2031 mit einer CAGR von 21 %.
Welche Vertikale investiert am meisten in Geoanalytik in ANZ?
Die Landwirtschaft führt mit einem Anteil von 23,40 % am Umsatz von 2025 dank der weit verbreiteten Einführung von Präzisionslandwirtschaft.
Warum sind digitale Zwillinge für ANZ-Infrastrukturprojekte wichtig?
Staatlich geförderte Digitalzwillingsprogramme ermöglichen es Planern, Szenarien virtuell zu testen, Baukosten um bis zu 20 % zu senken und Genehmigungen zu beschleunigen.
Seite zuletzt aktualisiert am:



