
Größe und Marktanteil des albanischen Facility-Management-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
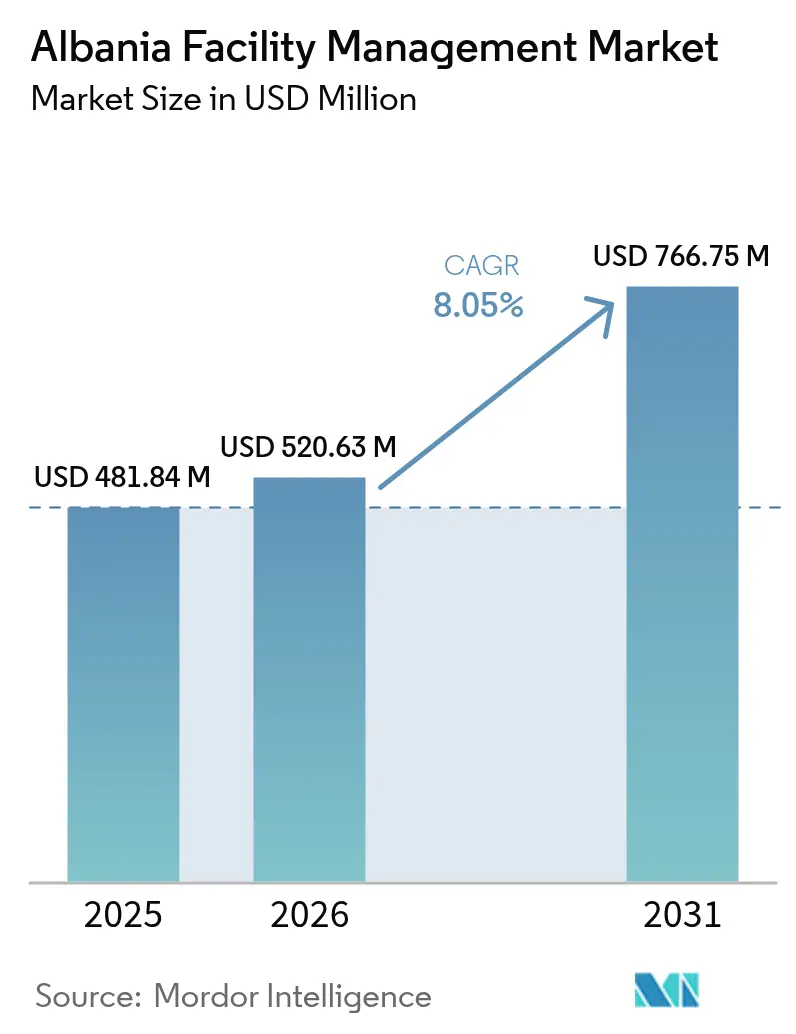
| Marktgröße im Basisjahr (2025) | 481.84 Millionen US-Dollar |
| Marktgröße (2026) | 520.63 Millionen US-Dollar |
| Marktgröße (2031) | 766.75 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des albanischen Facility-Management-Marktes durch Mordor Intelligence
Die Größe des albanischen Facility-Management-Marktes wird voraussichtlich von 481,84 Millionen USD im Jahr 2025 auf 520,63 Millionen USD im Jahr 2026 wachsen und soll bis 2031 766,75 Millionen USD bei einer CAGR von 8,05 % über 2026–2031 erreichen. Diese Wachstumsaussicht für den albanischen Facility-Management-Markt spiegelt die rasche Immobilienexpansion, die Einführung nationaler Energieeffizienzstandards im Jahr 2026 und die wachsende Abhängigkeit von ausgelagerten Dienstleistern wider.[1]Europäische Bank für Wiederaufbau und Entwicklung, „Länderstrategie Albanien”, ebrd.com Robuste EU-Vorbereitungsfinanzierung, strengere Bauvorschriften und die Übernahme von Technologien tragen gemeinsam dazu bei, Gebäudeeigentümer in Richtung leistungsbasierter Verträge zu bewegen, die vorausschauende Instandhaltung mit garantierten Energieeinsparungen verbinden. Internationale Hotelketten, die in Tirana und dem Küstenkorridor Einzug halten, setzen neue Servicestandards, die sich auf gewerbliche, institutionelle und industrielle Immobilien auswirken. Technischer Fachkräftemangel hat die Kostenvorteile des Outsourcings verstärkt, während kommunale Infrastrukturaufrüstungen im Zusammenhang mit EU-Mitteln den Umfang der professionellen Gebäudeüberwachung erweitern. Zusammen positionieren diese Treiber den albanischen Facility-Management-Markt von reaktiver Instandhaltung zu datengesteuerter Anlagenverwaltung.
Wichtigste Erkenntnisse des Berichts
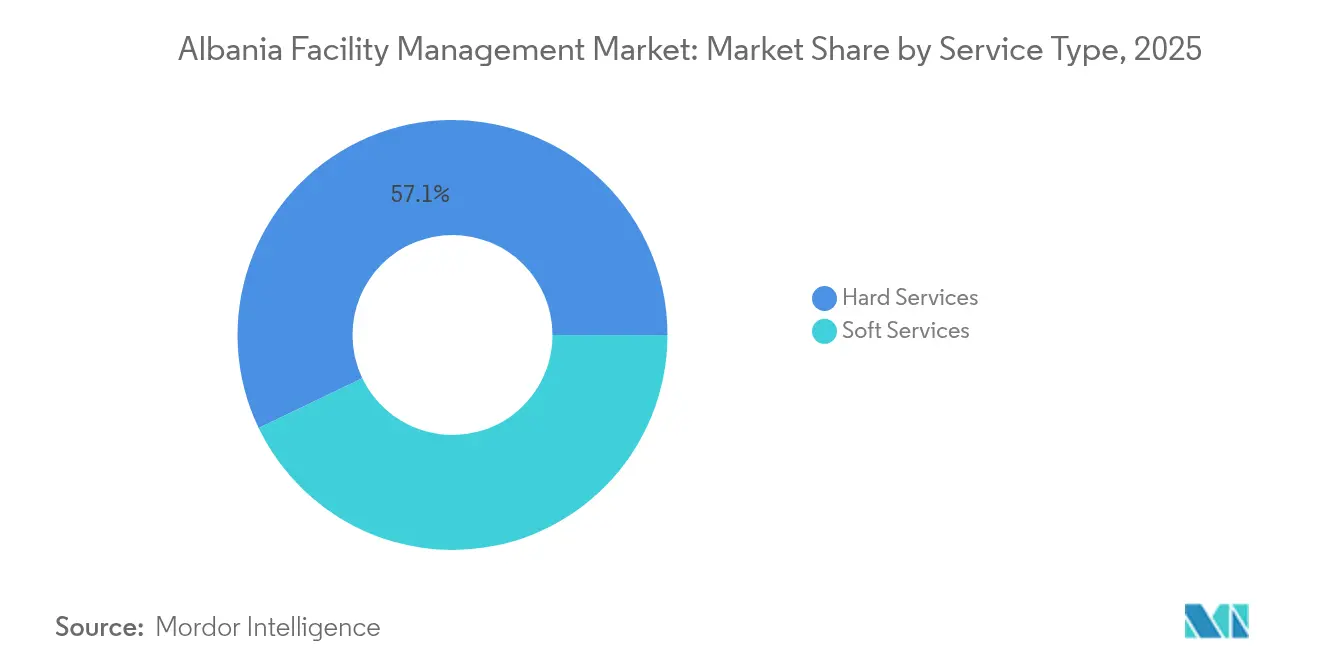
- Nach Servicetyp führten Hard Services mit einem Marktanteil von 57,12 % am albanischen Facility-Management-Markt im Jahr 2025.
- Nach Angebotstyp hielten ausgelagerte Modelle im Jahr 2025 einen Anteil von 64,22 % am albanischen Facility-Management-Markt und weisen die höchste prognostizierte CAGR von 9,12 % bis 2031 auf.
- Nach Endnutzerbranche entfielen im Jahr 2025 38,45 % des albanischen Facility-Management-Marktanteils auf gewerbliche Einrichtungen, während institutionelle und öffentliche Infrastruktur mit einer CAGR von 8,55 % bis 2031 expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke des albanischen Facility-Management-Marktes
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Technologische Fortschritte bei Gebäudemanagementsystemen | +1.8% | National, mit frühen Vorteilen in Tirana, Durrës, Vlorë | Mittelfristig (2–4 Jahre) |
| Wachstum des Immobiliensektors | +2.1% | Küstengebiete und die Metropolregion Tirana | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Betonung nachhaltiger Baupraktiken | +1.4% | National, getrieben durch EU-Konformitätsanforderungen | Langfristig (≥ 4 Jahre) |
| Makroökonomische Indikatoren, die die FM-Nachfrage unterstützen | +1.2% | National, mit Ausstrahlungseffekten auf regionale Zentren | Mittelfristig (2–4 Jahre) |
| EU-geförderte Energieeffizienz-Sanierungsprogramme zur Steigerung des FM-Outsourcings | +1.6% | National, mit Priorität auf öffentliche Gebäude und Infrastruktur | Langfristig (≥ 4 Jahre) |
| Ausweitung flexibler Arbeitsräume und hybrider Büromodelle erhöht den FM-Umfang | +0.9% | Städtische Zentren, insbesondere Tirana und Durrës | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologische Fortschritte bei Gebäudemanagementsystemen
Albanische Gebäudeeigentümer integrieren intelligente Zähler, Sensoren und Analyseplattformen, um Energieverluste zu reduzieren und die Lebensdauer von Anlagen zu verlängern. Das nationale Versorgungsunternehmen OSHEE hat 53.000 intelligente Zähler eingesetzt und damit bewiesen, dass Echtzeitdaten technische Verluste reduzieren und die Abrechnungsgenauigkeit verbessern können. Da verbindliche Regeln zur Gebäudeenergieeffizienz im Jahr 2026 in Kraft treten, wird die Automatisierung von einer optionalen Aufrüstung zu einer grundlegenden Konformitätsanforderung. Neue Hotelprojekte wie das Hyatt Regency Tirana schreiben integrierte HLK-, Beleuchtungs- und Sicherheitssysteme vor und erhöhen damit die Erwartungen im gesamten albanischen Facility-Management-Markt. Pilotprojekte in Tiranatische Schulen zeigen, dass Innenraumumgebungssensoren den Komfort verbessern und gleichzeitig den Energieverbrauch senken können. Anbieter, die digitale Plattformen mit Vor-Ort-Dienstleistungen verbinden, sind gut positioniert, um mehrjährige, leistungsbasierte Verträge im gesamten albanischen Facility-Management-Markt abzuschließen.
Wachstum des Immobiliensektors
Die Bruttoanlageinvestitionen stiegen im Jahr 2024 an und befeuerten eine Pipeline aus gemischt genutzten Hochhäusern, Logistikzentren und Küstenresorts. Wegweisende Entwicklungen wie der 50-stöckige Bond Tower verbinden Einzelhandels-, Büro- und Gastgewerbefunktionen und vervielfachen die pro Standort erforderlichen Servicekategorien. Höhere Grundsteuerveranlagungen, die 2025 eingeführt wurden, ermutigen Eigentümer, Einrichtungen an Spezialisten auszulagern, die messbare Kosteneinsparungen erzielen können. Internationale Investoren beschleunigen daher die Nachfrage nach professioneller Überwachung und erhalten damit den Aufwärtstrend des albanischen Facility-Management-Marktes aufrecht.
Zunehmende Betonung nachhaltiger Baupraktiken
Obwohl Wasserkraft 98 % des nationalen Stroms ausmacht, veranlasst saisonale Variabilität Gebäudeeigentümer zur Einführung kohlenstoffarmer Technologien und Nachfragesteuerungssoftware. Sanierungen öffentlicher Schulen erzielten Energieeinsparungen von 40 %, wenn sie sich in Richtung Niedrigstenergiestandards bewegten. EU-konforme Vorschriften verlangen nun eine transparente Verfolgung des Ressourcenverbrauchs, was Facility-Teams zu integrierter Abfall- und Energieberichterstattung drängt. EU-geförderte Kreislaufwirtschaftsmittel in Höhe von 87 Millionen EUR für Festabfallinfrastruktur erweitern den Facility-Bereich auf die Optimierung des Recyclings. Diese Vorschriften und Anreize verankern Nachhaltigkeit in jedem Servicevertrag innerhalb des albanischen Facility-Management-Marktes.
EU-geförderte Energieeffizienz-Sanierungsprogramme zur Steigerung des FM-Outsourcings
Der 2024 verabschiedete EU-Beitrittsrahmen erschloss multilaterales Kapital für die Sanierung öffentlicher Anlagen. Albaniens Energieeffizienzagentur koppelt Sanierungsfinanzierungen mit mehrjährigen Leistungsverträgen, um Einsparungen zu garantieren. Ein Fiskalplan zur Senkung der Staatsverschuldung bei gleichzeitiger Erhöhung der Kapitalausgaben macht ausgelagertes Facility-Management für Kommunen unter Haushaltsdruck attraktiv. Projekte wie die kommunale Infrastrukturunterstützung in Durrës beinhalten langfristige FM-Verpflichtungen neben Wiederaufbaufinanzierungen. Diese Regelungen drängen öffentliche Stellen dazu, sich auf spezialisierte Betreiber zu verlassen, und erweitern das ausgelagerte Segment des albanischen Facility-Management-Marktes.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen am Arbeitsmarkt und Fachkräftemangel | -1.9% | National, mit gravierenden Auswirkungen in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturlücken und regionale Disparitäten | -1.2% | Ländliche und kleinere städtische Zentren | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Konformität schreckt ausländische FM-Marktteilnehmer ab | -0.8% | National, mit Auswirkungen auf den internationalen Markteintritt | Langfristig (≥ 4 Jahre) |
| Begrenzte Nutzung digitaler FM-Plattformen bei kleinen und mittleren Immobilieneigentümern | -0.7% | National, konzentriert in kleineren Gemeinden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen am Arbeitsmarkt und Fachkräftemangel
Nur 60,9 % der Albaner im erwerbsfähigen Alter haben eine Beschäftigung, und vielen fehlen Zertifikate in HLK, Automatisierung oder Energiemanagement. Emigration entzieht technischen Talenten den Boden und veranlasst 74 % der Unternehmen, die Einstellung ausländischer Arbeitskräfte in Betracht zu ziehen. Berufsausbildungswege umfassen selten Lehrpläne zur vorausschauenden Instandhaltung, und Weiterbildungsinitiativen werden Zeit benötigen, um die Lücke zu schließen. Steigende Lohnprämien und Verzögerungen bei der Personalrekrutierung üben Aufwärtsdruck auf die Preise im albanischen Facility-Management-Markt aus.
Infrastrukturlücken und regionale Disparitäten
Abfallentsorgungsdienste decken 70 % der Bevölkerung ab und schränken das integrierte Facility-Management außerhalb der Hauptstädte ein. Breitband- und digitale Zahlungslücken behindern cloudbasierte Arbeitsauftragssysteme in Binnengemeinden. Straßenausbauprojekte wie das Programm „Widerstandsfähige Brücken bauen” verbessern den Zugang, aber das gebirgige Gelände hält die Reisezeiten und -kosten hoch.[2]Weltbankgruppe, „Programm zum Bau widerstandsfähiger Brücken”, worldbank.org Bis diese Disparitäten abnehmen, wird das Wachstum des albanischen Facility-Management-Marktes über die Küsten- und Hauptstadtregionen hinaus schrittweise erfolgen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Hard Services führen die Infrastrukturmodernisierung an
Hard Services erwirtschafteten im Jahr 2025 275,23 Millionen USD, was 57,12 % des Gesamtumsatzes im albanischen Facility-Management-Markt entspricht. Alternde mechanische, elektrische und sanitäre Anlagen erfordern Aufrüstungen vor dem Energieeffizienzmandat 2026. Internationale Hotelmarken fordern strenge Betriebszeiten und Lebenszykluskosten-Management und treiben die Einführung von drehzahlgeregelten Antrieben und hocheffizienten Kältemaschinen voran. Soft Services haben zwar einen kleineren Anteil, liegen aber mit einer CAGR von 9,35 % auf Kurs, da Hygiene, Wohlbefinden am Arbeitsplatz und flexible Personalbesetzung zum Standard werden. Über den Prognosezeitraum werden Soft Services einen größeren Anteil am albanischen Facility-Management-Markt gewinnen, doch kapitalintensive Hard-Service-Arbeiten bleiben für die Einhaltung von Vorschriften unerlässlich.
Facility-Manager bündeln zunehmend das Anlagenmanagement mit Echtzeitanalysen und wechseln von geplanter Instandhaltung zu prädiktiven Modellen. Reinigungs-, Sicherheits- und Verpflegungsdienstleistungen entwickeln sich zu erlebnisorientierten Angeboten, insbesondere in gemischt genutzten Hochhäusern. Dieses Zwei-Tempo-Muster ermöglicht es Anbietern, Zusatzverkäufe zu tätigen und den Umsatzanteil innerhalb des albanischen Facility-Management-Marktes zu erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Angebotstyp: Outsourcing dominiert die Marktentwicklung
Ausgelagerte Verträge machten im Jahr 2025 64,22 % des Umsatzes aus und werden bis 2031 mit einer CAGR von 9,12 % wachsen, was das höchste Wachstum unter allen Liefermodellen darstellt. Internationale Hotelketten und gemischt genutzte Entwickler bevorzugen integrierte Anbieter, die eine Einzelrechnungsverantwortung bieten. Eigenregie-Management bleibt in Verteidigungs- und Justizeinrichtungen bestehen, wo Sicherheitsprotokolle eine direkte Kontrolle erfordern, doch selbst Ministerien lagern Reinigungs- und Landschaftspflegeaufgaben an externe Spezialisten aus. Gebündelte FM-Modelle, die Mengenrabatte bei Energie und Verbrauchsmaterialien ausnutzen, verbreiten sich in erstklassigen Büros der Klasse A. Der albanische Facility-Management-Markt spiegelt damit europäische Praxis wider: Eigentümer konzentrieren sich auf die Kernimmobilienstrategie, während Anbieter das technische Risiko übernehmen.
Drittanbieter profitieren auch von einer transparenten Reform der Unternehmensregistrierung, die die Gründungszeit eines Unternehmens auf einen Tag verkürzt, was den Markteintritt und die Skalierung erleichtert. Technologieplattformen, die Arbeitsaufträge, Konformitätsprotokolle und Mietermeldungen vereinheitlichen, festigen den komparativen Vorteil des Outsourcings weiter.
Nach Endnutzerbranche: Gewerbe führt, während institutionelle Einrichtungen beschleunigen
Gewerbliche Objekte machten im Jahr 2025 38,45 % des Umsatzes aus, verankert im zentralen Geschäftsviertel Tiranas, wo sich Büros der Klasse A und Einzelhandelsstandorte konzentrieren. Technologieunternehmen und Shared-Service-Center bevorzugen langfristige Vereinbarungen, die Betriebszeiten und cybersicherheitsgerechte Zugangskontrolle garantieren. Institutionelle und öffentliche Infrastruktureinrichtungen sind der am schnellsten wachsende Endnutzer mit einer CAGR von 8,55 %, da EU-geförderte Sanierungen eine lebenslange Leistungsüberwachung erfordern. Aufwertungen im Bildungs- und Gesundheitsbereich treiben infektionskontrollierende Reinigung und IoT-basierte Luftqualitätsprüfungen voran, die traditionellen Hausmeisterteams unbekannt sind.
Einzelhandels-Lager-Hybride entlang des Korridors Durrës–Vlorë benötigen saisonale Personalbesetzung, was Anbieter dazu veranlasst, flexible Arbeitskräftepools zu gestalten. Industrieanlagen in den Bereichen Energie und Leichtfertigung entwickeln sich zu Wachstumsnischen, da Investoren von wettbewerbsfähigen Arbeitskosten und der Verfügbarkeit erneuerbarer Energien profitieren. Diese Diversität stärkt die Widerstandsfähigkeit des albanischen Facility-Management-Marktes.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Tirana erwirtschaftet mehr als die Hälfte des nationalen FM-Umsatzes, was auf die Konzentration von Botschaften, gemischt genutzten Hochhäusern und Büros der Klasse A zurückzuführen ist, die eine technische Rund-um-die-Uhr-Betreuung erfordern. Die Wohnungspreise in der Hauptstadt stiegen im Jahresvergleich 2024 um 16,9 % und motivieren Eigentümer, in professionelle Pflege zu investieren. Integrierte Verträge mit Energieanalysen und Mieter-Erlebnis-Apps sind zur Norm geworden, was Tirana zu einem Testfeld für fortschrittliche Dienstleistungen im albanischen Facility-Management-Markt macht.
Die Küstenstädte Durrës, Vlorë und Sarandë bilden das am schnellsten wachsende Cluster, da die Touristenankünfte im Jahr 2024 die 10-Millionen-Marke überschritten. Resorts, Marinas und saisonale Einzelhandelsstreifen benötigen skalierbare Arbeitskräfte und mobile Geräteflotten. Straßen- und Tunnelprojekte verkürzen die Reisezeiten und ermöglichen es Tirana-ansässigen Betreibern, Satelliten-Teams entlang der Küste einzusetzen. Saisonale Nachfrageschwankungen verpflichten Anbieter zur Feinabstimmung der Personalstärke, doch die Möglichkeiten für Mehrwertdienstleistungen bleiben im albanischen Facility-Management-Markt robust.
Binnenregionen hinken aufgrund spärlicher Infrastruktur und kleinerer Immobilienflächen zurück. Programme wie „Widerstandsfähige Brücken bauen” und KfW-gestützte Festabfallsysteme injizieren jedoch mehr als 100 Millionen USD in sekundäre Gemeinden. Mit der Ausbreitung von Breitband und E-Government werden cloudbasierte FM-Plattformen eine Fernüberwachung ermöglichen und nach und nach landesweite Effizienzgewinne erschließen.
Regulatorisches Umfeld
Der albanische Markt für Facility Management operiert innerhalb eines Compliance-Rahmens, der durch Bau- und Raumplanungsvorschriften geprägt ist, darunter das Gesetz Nr. 107/2014 zur Raumplanung, sowie durch sektorspezifische Aufsicht für kritische Infrastruktur. Beschluss Nr. 508 (25.09.2025) präzisierte die staatlichen Zuständigkeitsbereiche des Ministeriums für Infrastruktur und Energie für technische Standards und Überwachung im Bau- und Stadtentwicklungsbereich und verstärkte damit die Anforderungen an Sicherheit und Energieeinsparung, die in Hard-FM-Leistungsbereiche einfließen.
Für Technologie- und Kommunikationseinrichtungen hat AKEP die Sicherheits- und Marktzugangsvorschriften verschärft, die sich darauf auswirken, wie Telekommunikationsstandorte, Datenräume und vernetzte Gebäudesysteme betrieben und gewartet werden. Im März 2026 genehmigte AKEP eine allgemeine Genehmigungsregelung (Beschluss Nr. 10 vom 31.03.2026), die die Verfahren an EU-Grundsätze angleicht, und verabschiedete verbindliche technische, betriebliche und organisatorische Sicherheitsmaßnahmen für elektronische Kommunikationsnetze (Beschluss Nr. 8 vom 13.03.2026). Dies erhöht die Anforderungen an prüfungsfähige Wartungsaufzeichnungen, Zugangskontrolle und Risikomanagement bei TMT- und anderen konnektivitätsabhängigen Einrichtungen.
Wertschöpfungskettenanalyse
Die albanische Wertschöpfungskette im Facility Management beginnt bei Eigentümern und Entwicklern von Vermögenswerten, darunter Gewerbetürme, Hotelprojekte, öffentliche Einrichtungen sowie Logistik- und Industrieparks, die die Serviceniveaus und Compliance-Ergebnisse festlegen. Diese Anforderungen fließen an gebündelte und integrierte FM-Anbieter, die harte Dienstleistungen (MEP, HVAC, Brand- und Lebensschutz, Energieüberwachung) und weiche Dienstleistungen (Reinigung, Sicherheit, Empfangsdienste, Abfallentsorgung) koordinieren. Die Leistungserbringung hängt zudem von vorgelagerten Inputs wie Ersatzteilen und Verbrauchsmaterialien, spezialisierten Subunternehmern (z. B. für Aufzüge und Brandschutzsysteme) sowie Technologielieferanten für BMS, Sensorik und Konnektivität ab. Telekommunikations-Upgrades wie der 5G-Rollout von One Albania mit Ericsson-Ausrüstung veranschaulichen, wie digitale Infrastruktur zu einer ermöglichenden Ebene für Fernüberwachung, Auftragsmanagement und Sicherheitskontrollen wird.
Auf der nachgelagerten Seite konzentrieren sich Leistungserbringung und Leistungsberichterstattung zunehmend auf zentralisierte Mehrmieterstandorte, bei denen Eigentümer standardisierte Abläufe priorisieren. Logistik- und Industrieökosysteme, darunter Tirana Logistic Park und Terra Park, bündeln Sicherheit, Wartung, Abfallmanagement und Versorgungsüberwachung für Mieter. Unterstützende Dienstleistungen wie Lagerhaltung, Distribution und Flottenwartung von Logistikanbietern, einschließlich ALBKET und der Logistikaktivitäten von BALFIN, können Reaktionszeiten und Teileverfügbarkeit beeinflussen. Die EU-Integrationsprioritäten in den Bereichen Verkehrs- und Energienetze (TEN-T/TEN-E) verstärken zudem die Nachfrage nach dokumentierten, compliance-orientierten Betriebs- und Wartungspraktiken in öffentlichen und privaten Einrichtungen.
Wettbewerbslandschaft
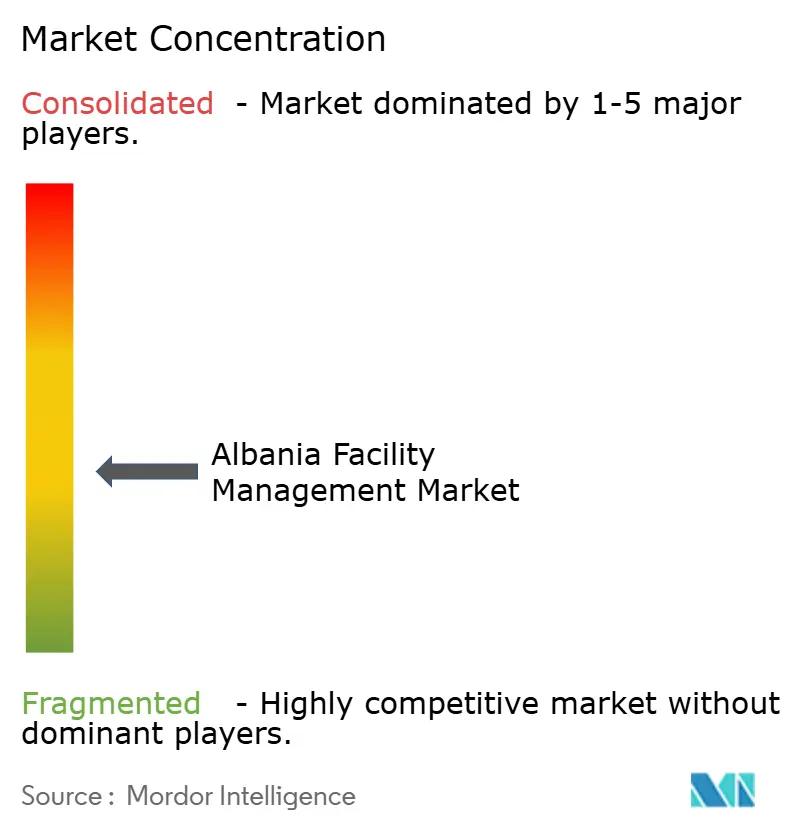
Der albanische Facility-Management-Markt weist eine moderate Konzentration auf: Die fünf größten Anbieter kontrollieren einen bedeutenden Umsatzanteil. Globale Unternehmen wie Colliers bieten Beratungs- und Benchmarking-Dienstleistungen an und kooperieren häufig mit lokalen Lizenznehmern für die Umsetzung. Diversey Holdings bietet Hygienepräparate und Schulungen an und ist damit ein bevorzugter Partner für Hotels, die internationale Reinlichkeitsstandards anstreben.
Der inländische Marktführer ACREM verwaltet mehr als 800.000 m² gewerblicher Immobilien und nutzt starke lokale Netzwerke, um Kommunalverträge zu gewinnen.[4]ACREM, „Führungsrolle bei Immobiliendienstleistungen”, acrem.al BMF Grup skaliert integrierte Pakete, die Robotik, Intelligente-Zähler-Analytik und Brandschutzprüfungen verbinden, gestützt auf 25 Jahre MEP-Expertise. Der Wettbewerbsvorteil verlagert sich zu Anbietern, die in die Zertifizierung von Arbeitskräften und digitale Dashboards investieren – Voraussetzungen für EU-geförderte Projekte, die prüfungstaugliche Aufzeichnungen erfordern.
Eine Konsolidierung wird erwartet, da Einzeldienstleistungsunternehmen mit steigenden Konformitätskosten und Talentmangel zu kämpfen haben. Strategische Allianzen, die ausländische Technologie mit lokaler Personalbesetzung verbinden, entwickeln sich zur bevorzugten Route für eine nationale Marktabdeckung. Anbieter, die Energieeffizienzgarantien mit traditionellen Hard- und Soft-Services bündeln können, werden im gesamten albanischen Facility-Management-Markt Prämienmargen erzielen.
Marktführer im albanischen Facility-Management-Sektor
Globe William International
Mott Mcdonald
Diversey Holdings Ltd
AlbStar Sh.a.
Colliers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Technologiegestütztes integriertes FM ist ein aktives Whitespace-Feld, da Albanien seine digitale Infrastruktur aufrüstet und sich an EU-orientierten Standards ausrichtet, was einen Wandel hin zu vernetzten Betriebsabläufen unterstützt, bei denen Energie-, Sicherheits- und Schutzkontrollen gemeinsam verwaltet werden. Der kommerzielle 5G-Start von One Albania (November 2024) und dessen Investitionsprogramm für eigenständige 5G-Infrastruktur mit Fokus auf Häfen, Flughäfen und Industriegebiete erweitern die Basis an Einrichtungen, die kontinuierliche Überwachung, verfügbarkeitsorientierte Wartung und ein cybersicherheitsbewusstes Zugangsmanagement unterstützen können. Diese Expansion erhöht die Nachfrage nach Anbietern, die harte Dienstleistungen mit BMS- und Analyseleistungen kombinieren.
Öffentliche und ländliche Konnektivitätsprogramme erweitern zudem die adressierbaren Standorte für professionelles FM und Fernüberwachungsmodelle. Am 27. Januar 2026 vergab WBIF ein Investitionszuschuss in Höhe von 36,1 Millionen EUR für den Ausbau der Breitbandinfrastruktur in weißen Flecken in mehreren Regionen, darunter Shkodra, Kukes, Dibra, Vlora, Gjirokastra, Fier, Berat und Korce. Diese Ausbauten schaffen operative Standorte, wie Netzwerkhütten sowie kommunale und institutionelle Endpunkte, die eine standardisierte Wartung, Stromqualitätsmanagement und Sicherheit erfordern. Grenzüberschreitende Backbone-Vorhaben schaffen zusätzlichen Bedarf an Unternehmensinfrastruktur, darunter die im April 2026 unterzeichnete Absichtserklärung zwischen der 4iG Group und Grid Telecom zur Prüfung einer hochkapazitiven terrestrischen Glasfaserverbindung zwischen Albanien und Griechenland, die widerstandsfähigkeitsorientierte Netzeinrichtungen unterstützt, bei denen ergebnisorientierte Servicemodelle und dokumentierte Compliance FM-Anbieter differenzieren können.
Aktuelle Branchenentwicklungen
- April 2026: Die 4iG Group und Grid Telecom unterzeichneten eine Absichtserklärung zur Prüfung einer hochkapazitiven terrestrischen Glasfaserverbindung zwischen Albanien und Griechenland. Die Initiative stärkt die regionale Backbone-Resilienz und erweitert die Anzahl glasfaserbezogener Standorte, die einen sicheren, standardbasierten Betrieb und eine ebensolche Wartung erfordern. Sie erhöht zudem die Nachfrage nach integrierten FM-Fähigkeiten in den Bereichen Energie, Zugangskontrolle und Verfügbarkeitsmanagement bei Netzeinrichtungen.
- Januar 2025: Eine von T-MODE veröffentlichte Fallstudie nannte Mott MacDonald als Kunden für Umsetzungsunterstützung beim Aufbau des Bahnpersonenverkehrs in Albanien. Dieses Arbeitspaket unterstützt die Modernisierung des Verkehrsbetriebs und schafft zusätzliche Anforderungen an strukturierte Bahnhofs- und Depotwartung, Sicherheitsverfahren und Leistungsdokumentation. Es unterstreicht die Rolle internationaler Ingenieur- und Programmexpertise bei der Gestaltung langfristiger Betriebs- und Wartungspraktiken.
- September 2024: Mott MacDonald hob laufende Design- und Ingenieurleistungen für das Wasserkraftprojekt Skavica am Fluss Drin hervor. Große Energieinfrastrukturprogramme erhöhen die Nachfrage nach spezialisierter technischer Aufsicht, Compliance-Dokumentation und Praktiken des Lebenszyklus-Asset-Managements, die auf die Zuverlässigkeitsanforderungen im Versorgungsbereich abgestimmt sind. Die Projektpipeline erweitert zudem den adressierbaren Umfang für Hard-FM- und sicherheitskritische Wartungsdienstleistungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert der in Albanien erbrachten Facility-Management-Dienstleistungen zum Betrieb, zur Wartung und zur Unterstützung von Gebäuden und Standorten über harte und weiche Dienstleistungen hinweg, einschließlich intern erbrachter und ausgelagerter Arbeiten.
Ausschlüsse: Diese Marktgrößenbestimmung schließt Neubauten und EPC-Kapitalprojekte sowie einmalige Gerätekäufe, die nicht als FM-Dienstleistung erbracht werden, aus.
Übersicht der Segmentierung
- Nach Servicetyp
- Hard Services
- Anlagenmanagement
- MEP- und HLK-Dienste
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-FM-Dienste
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Verpflegungsdienstleistungen
- Sonstige Soft-FM-Dienste
- Hard Services
- Nach Angebotstyp
- Eigenregie
- Outsourcing
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhaltung usw.)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Institutionelle und öffentliche Infrastruktur (Regierung, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienhäuser, Unterhaltung, Sport und Freizeit)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir erstellen zunächst die Marktübersicht anhand öffentlicher Statistiken und Sektordefinitionen, die von jedem Leser überprüft werden können. Für Albanien umfasst dies typischerweise Quellen wie strukturelle Unternehmensstatistiken von INSTAT, Veröffentlichungen des Unternehmensregisters, Reihen zu Bau- und Baugenehmigungen sowie relevante Klassifikationen für administrative und unterstützende Dienstleistungstätigkeiten.
Um das Modell an der tatsächlichen Nachfrage auszurichten, prüfen wir zudem staatliche und kommunale Beschaffungsbekanntmachungen für Reinigungs-, Sicherheits- und Wartungsverträge sowie nationale Energie- und Versorgungsoffenlegungen, die Hinweise auf die Betriebsintensität in Gewerbegebäuden geben. Weitere Referenzpunkte werden aus Quellen wie der Weltbank und Eurostat (sofern vergleichbare Reihen vorliegen) sowie aus Unternehmensberichten und Investorenpräsentationen großer Dienstleister, die regionalen Umsatzkontext offenlegen, hinzugefügt. In einigen Fällen nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für die Prüfung von Ausschreibungen und Verträgen, hauptsächlich um Gegenprüfungen zu beschleunigen und nicht um öffentliche Daten zu ersetzen. Die hier aufgeführten Sekundärquellen sind exemplarisch, und viele weitere öffentliche Dokumente und Datenbanken wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Interviews und Umfragen mit Facility-Service-Anbietern, Immobilien- und Betriebsleitern, Beschaffungsteams und Gebäudenutzern in Albanien helfen, Outsourcing-Quoten, Vertragswerte, Arbeitskosten, Servicemix und Veränderungen der lokalen Nachfrage zu prüfen. Die Befragten klären zudem, wie wiederkehrende Dienstleistungen gebündelt und eingekauft werden, während ungelöste Unterschiede vor der Fertigstellung des Modells mit Desk-Research-Belegen abgeglichen werden.
Verteilung der Teilnehmer der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 20% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 28% |
| Kleinere Akteure: 25% | Manager: 52% |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Aufbau der adressierbaren Ausgaben, die an die belegte Gebäudeaktivität in Albanien gebunden sind, und wird anschließend anhand der Outsourcing-Durchdringung und der Serviceintensität nach Einrichtungstyp in FM-Dienstleistungsnachfrage übersetzt. Um sicherzustellen, dass dies kein rein theoretischer Ansatz ist, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen ab, etwa mit stichprobenartigen Vertragswerten aus Ausschreibungen, laufenden Umsatzraten von Anbietern und einfachen Volumen-mal-Preis-Näherungen für wiederkehrende Dienstleistungen.
Zu den wichtigsten Eingabegrößen, die das Modell steuern, gehören der durch Genehmigungen und Fertigstellungen implizierte Bestand an Gewerbe- und institutionellen Flächen, der Mix aus Outsourcing und interner Leistungserbringung nach Endnutzer, die typische Vertragslaufzeit und der Verlängerungszeitpunkt, der Mix aus harten und weichen Dienstleistungen sowie die Entwicklung von Lohn- und Versorgungskosten, die die Preisgestaltung der Dienstleistungen beeinflusst. Fehlen Bottom-up-Signale für kleinere lokale Anbieter, füllen wir diese Lücken mit konservativen Bandbreiten für die Vertragsdichte pro Quadratmeter und gleichen das Ergebnis anschließend mit beobachtbarer Beschaffungsaktivität ab.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch kurze Zeitreihenglättung, da Albanien sprunghafte Veränderungen durch öffentliche Ausgabenzyklen und neue Bauvorhaben aufweisen kann. Annahmen zu Preisgestaltung und Outsourcing-Akzeptanz werden mit Primärbefragten überprüft und anschließend konsistent auf die Endnutzergruppen angewendet, bevor die endgültige Gesamtsumme freigegeben wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter Ausschreibungsvolumina, sichtbare Outsourcing-Aktivitäten in den wichtigsten Endnutzergruppen sowie die Frage, ob die Trends im Dienstleistungsmix (hart versus weich) für den lokalen Betrieb realistisch bleiben. Wir prüfen Jahresschwankungen auf Anomalien, und wenn sich das Modell schneller bewegt als der tatsächliche Markt, überprüfen wir die verursachende Eingabegröße erneut und nehmen bei Bedarf erneut Kontakt mit den Befragten auf.
Vor der Veröffentlichung überprüft ein zweiter Analyst Definitionen, Berechnungen und zentrale Annahmen, damit die endgültige Zahl auf eine kleine Anzahl wiederholbarer Schritte zurückgeführt werden kann. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Veränderungen auftreten, etwa Regulierungsänderungen, große Wellen öffentlicher Aufträge oder erhebliche Preisschocks. Unmittelbar vor der Auslieferung führen wir eine letzte Prüfung durch, um sicherzustellen, dass die neuesten verfügbaren öffentlichen Veröffentlichungen berücksichtigt sind.
Marktgröße des albanischen Facility-Management-Marktes laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche veröffentlichte Marktwerte für Facility Management in Albanien zu sehen, da jeder Herausgeber die Grenzen zwischen Dienstleistungen und Erbringungsmodellen unterschiedlich zieht und anschließend Preis- und Outsourcing-Annahmen anwendet, die nicht mit den lokalen Kaufmustern übereinstimmen.
In dieser Studie sind die größeren Ursachen für Abweichungen in der Regel, ob interne FM-Arbeitskräfte mitgezählt werden oder nur ausgelagerte Verträge berücksichtigt werden, sowie wie integrierte und gebündelte Geschäfte behandelt werden, wenn Dienstleistungen unter einem Vertrag zusammengefasst sind. Weitere Unterschiede ergeben sich aus der Art und Weise, wie Preise fortgeschrieben werden (zum Beispiel lohngetrieben versus VPI-getrieben), dem Zeitpunkt der Währungsumrechnung und der Häufigkeit, mit der Annahmen aktualisiert werden, wenn sich öffentliche Ausschreibungen und die gewerbliche Belegung ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 520,63 Mio. USD (2026) | |
| Regionale Beratungsgesellschaft A | 285,40 Mio. USD (2026) | Diese Schätzung scheint sich eher an ausgelagerten Verträgen zu orientieren und könnte die interne Leistungserbringung unterrepräsentieren, was insbesondere bei öffentlicher Infrastruktur und Teilen des Gewerbeimmobilienmarktes von Bedeutung sein kann. Zudem wird ein längerer Prognosezeitraum verwendet, sodass kurzfristige Preis- und Durchdringungsannahmen möglicherweise seltener neu kalibriert werden. |
| Fachzeitschrift B | 590,00 Mio. USD (2026) | Diese Zahl umfasst vermutlich angrenzende Unternehmensdienstleistungen über das Kern-FM hinaus (etwa breitere Büroverwaltung und -unterstützung), was die Gesamtsummen im Vergleich zu einem klar definierten FM-Dienstleistungsumfang aufbläht. Möglicherweise werden auch höhere durchschnittliche Vertragswerte angesetzt, ohne gebündelte Pakete von echtem integriertem FM zu trennen. |
Die Tabelle zeigt, dass die Spannbreite hauptsächlich dadurch erklärt wird, was als FM-Umsatz gezählt wird und wie interne Arbeit behandelt wird, und nicht durch eine einzelne Wachstumsannahme. Indem der Dienstleistungsumfang auf harte und weiche FM-Leistungen begrenzt und interne Leistungserbringung explizit neben ausgelagerten Leistungen modelliert wird, bleibt die Zahl an reale Signale des Facility-Betriebs gebunden – eine Entscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des albanischen Facility-Management-Marktes?
Die Größe des albanischen Facility-Management-Marktes beträgt im Jahr 2026 520,63 Millionen USD und soll bis 2031 auf 766,75 Millionen USD wachsen.
Welche Servicekategorie dominiert den Umsatz?
Hard Services halten 57,12 % des Umsatzes, da alternde mechanische, elektrische und sanitäre Anlagen umfangreiche Aufrüstungen erfordern.
Warum wächst das Outsourcing schneller als die Eigenregie?
Ausgelagerte Anbieter bieten ausgebildetes Personal, Konformitätsgarantien und Technologieplattformen, was eine CAGR von 9,12 % für ausgelagerte Verträge bis 2031 antreibt.
Welches Endnutzersegment wächst am schnellsten?
Institutionelle und öffentliche Infrastruktureinrichtungen wachsen mit einer CAGR von 8,55 %, bedingt durch EU-geförderte Sanierungen, die eine lebenslange Leistungsüberwachung erfordern.
Wie wird das Energieeffizienzmandat 2026 die Nachfrage beeinflussen?
Verbindliche Leistungsstandards werden den Einsatz von IoT-fähiger Überwachung, vorausschauender Instandhaltung und spezialisierten Energiemanagementdienstleistungen im gesamten albanischen Facility-Management-Markt erhöhen.
Wo liegen die höchsten geografischen Wachstumsaussichten?
Der Küstenkorridor von Durrës bis Vlorë expandiert am schnellsten, angetrieben durch Tourismusprojekte und Infrastrukturaufrüstungen, die eine ganzjährige Facility-Überwachung erfordern.
Seite zuletzt aktualisiert am:



