
Marktgröße und Marktanteil für Luftrettungsdienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.55 Milliarden US-Dollar |
| Marktgröße (2031) | 23.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.10 % |
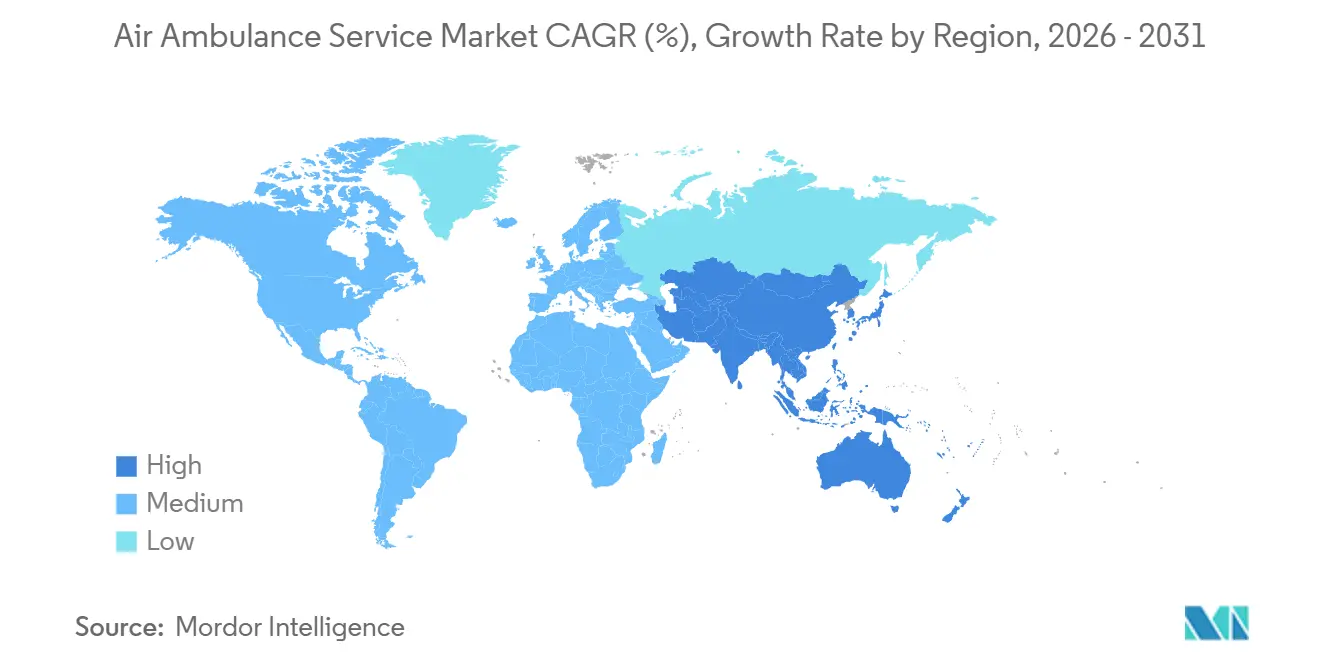
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
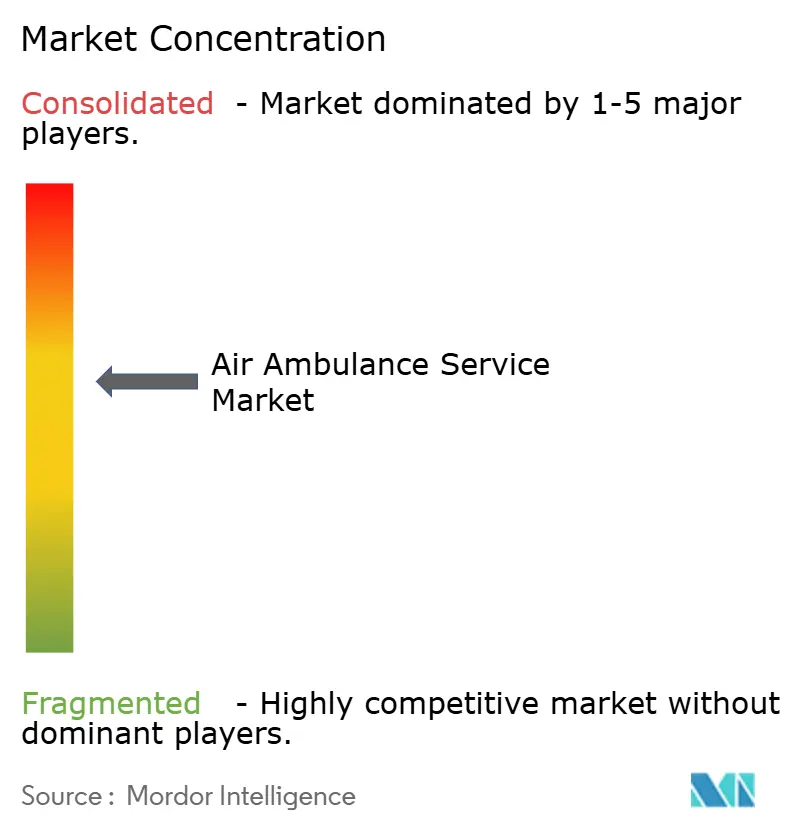
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Luftrettungsdienste von Mordor Intelligence
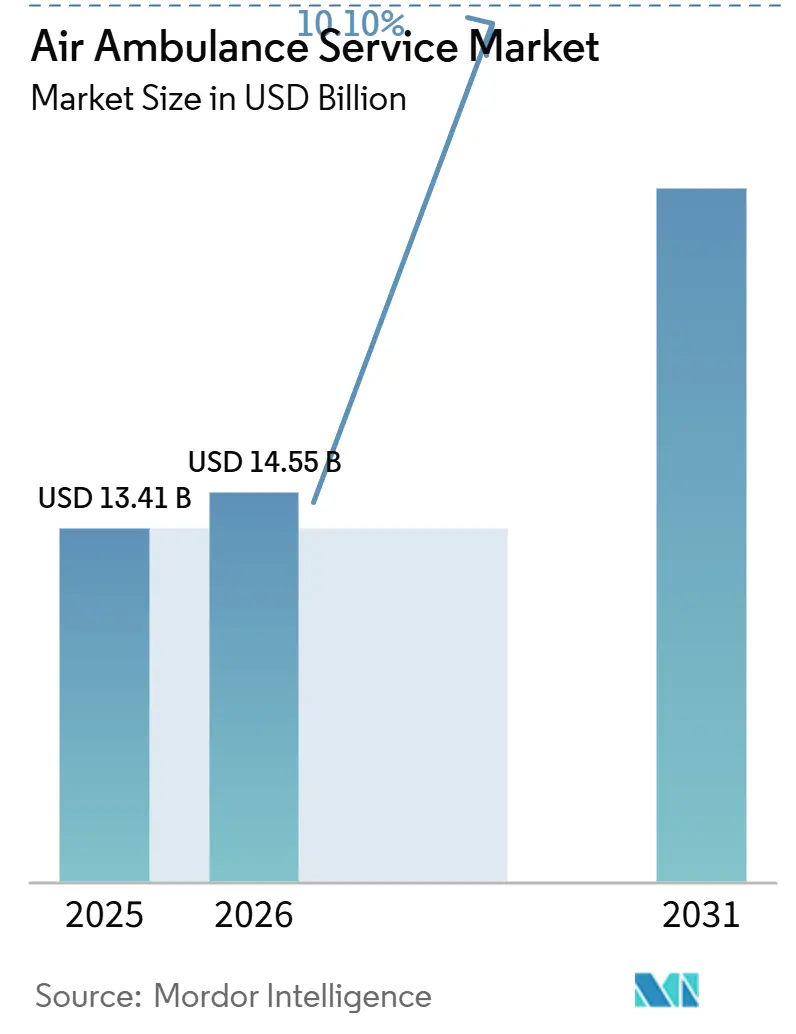
Die Marktgröße für Luftrettungsdienste wird voraussichtlich von 13,41 Milliarden USD im Jahr 2025 auf 14,55 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,1 % über den Zeitraum 2026–2031 voraussichtlich 23,54 Milliarden USD erreichen. Dieses Wachstum wird durch den zunehmenden Bedarf an schnellem Transport bei kardiovaskulären Notfällen und Traumata, verbesserte Versicherungserstattungen im Rahmen des No Surprises Act sowie die Expansion integrierter Gesundheitssysteme angetrieben, die eigene Flotten aufbauen, um Hochakutfälle in ihren Netzwerken zu halten. Die Flottenmodernisierung schreitet voran, da Betreiber in IFR-fähige Hubschrauber investieren und elektrische Senkrechtstart- und Landeflugzeuge (eVTOL) erkunden, die die Kosten pro Flug um bis zu 50 % senken können. Staatliche Initiativen, wie das 50-Milliarden-USD-Programm CMS Rural Health Transformation, verbessern den Cashflow für Strecken mit geringem Aufkommen, während KI-basierte Einsatzleitsysteme schnellere Starts und eine bessere Auslastung der Ressourcen ermöglichen. Obwohl die Wettbewerbsintensität moderat bleibt, deuten jüngste Trends bei der Schuldenrefinanzierung und der Marktkonsolidierung darauf hin, dass das Erreichen von Skalierungseffekten zunehmend entscheidend ist, um hohe Betriebskosten effektiv zu bewältigen.
Wichtigste Erkenntnisse des Berichts
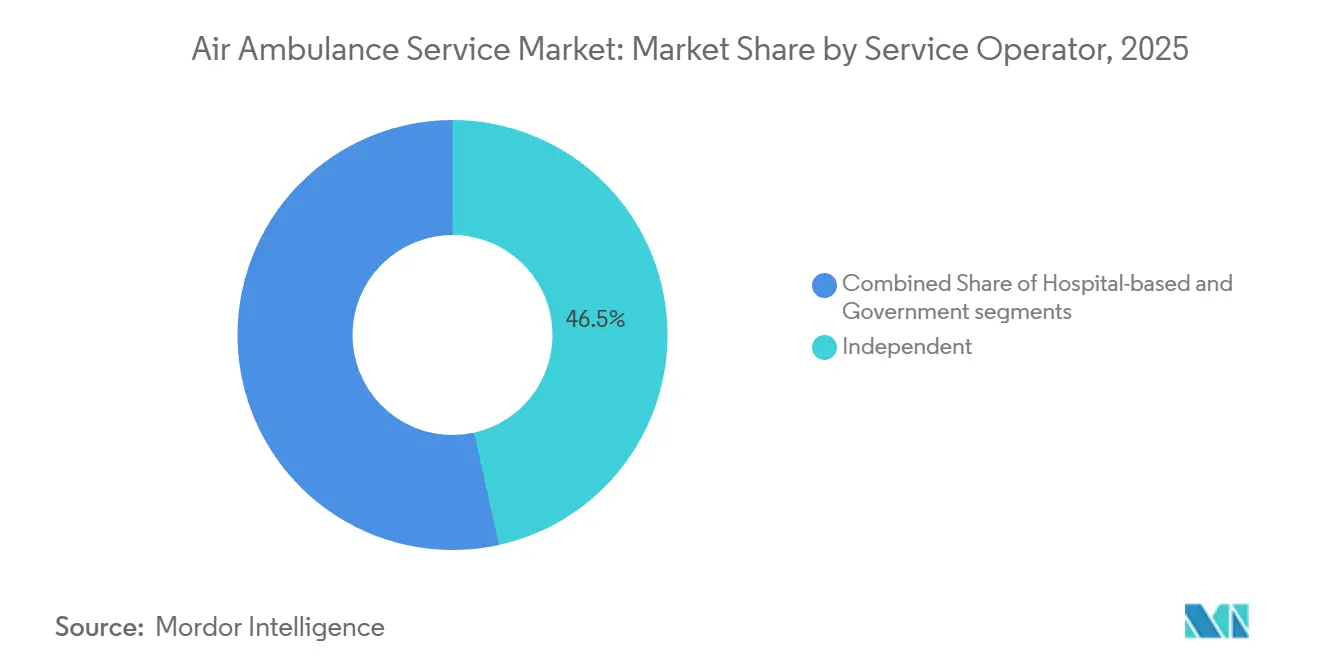
- Nach Dienstleistungsanbieter hielten unabhängige Betreiber im Jahr 2025 einen Marktanteil von 46,53 % am Markt für Luftrettungsdienste, während krankenhausbasierte Modelle bis 2031 mit einem CAGR von 11,89 % wachsen sollen.
- Nach Luftfahrzeugtyp führten Starrflügler den Markt für Luftrettungsdienste an und machten 2025 53,59 % der Marktgröße aus; Drehflügler sollen bis 2031 mit einem CAGR von 10,68 % wachsen, angetrieben durch die Einführung von IFR-Aufrüstungen.
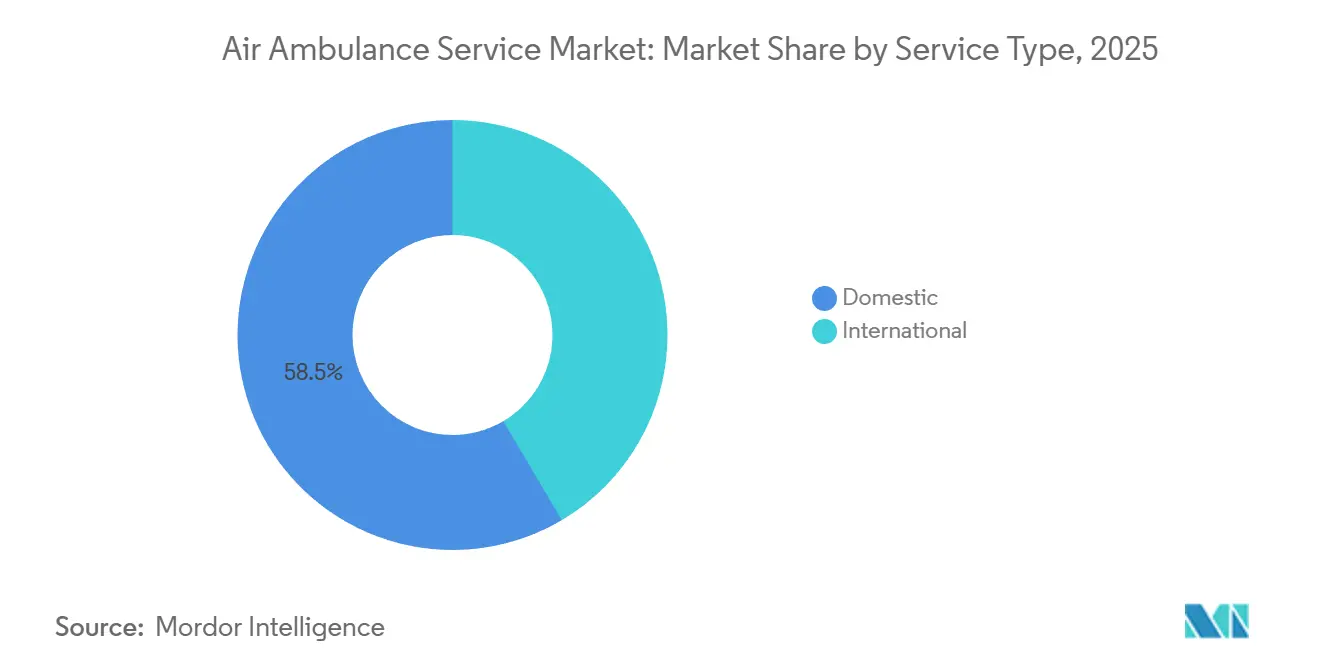
- Nach Dienstleistungsart entfielen auf inländische Einsätze im Jahr 2025 58,49 % des weltweiten Umsatzes, während die internationale Rückführung bis 2031 mit einem CAGR von 12,01 % wachsen soll.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 38,9 %, während die Region Asien-Pazifik bis 2031 mit einem CAGR von 11,95 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Luftrettungsdienste
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von kardiovaskulären Notfällen und Traumata | +1.8% | Weltweit mit stärkerer Auswirkung in alternden Bevölkerungen Nordamerikas und Europas | Mittelfristig (2–4 Jahre) |
| Ausweitung der privaten Krankenversicherungsdeckung | +1.5% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Südamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für den Zugang zur Notfallversorgung im ländlichen Raum | +1.2% | Nordamerika und Australien, aufkommend in Indien und Brasilien | Langfristig (≥ 4 Jahre) |
| eVTOL-Integration zur Beschleunigung schneller Reaktionszeiten | +0.9% | Pilotprogramme in Nordamerika und der EU, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Tele-Intensivstations-Netzwerkpartnerschaften | +0.7% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Flugroutenoptimierung zur Verkürzung der Reaktionszeit | +0.6% | Weltweit mit früher Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von kardiovaskulären Notfällen und Traumata
Herz- und Traumafälle machen den Großteil der Einsätze des hubschraubergestützten Rettungsdienstes aus, wobei 2023 385.366 Patienten hauptsächlich aufgrund dieser Erkrankungen transportiert wurden.[1]Federal Aviation Administration, "FAA Reauthorization Act of 2024," faa.gov Die Überlebensraten bei Herzstillstand im ländlichen Raum sind 30 % niedriger als der städtische Durchschnitt, was kürzere Transportzeiten entscheidend macht. Der Lufttransport kann die Reisezeit von 60 Minuten auf dem Landweg auf 15 Minuten per Luft verkürzen und damit die Ergebnisse erheblich verbessern. In England erreichten Hubschrauber eine mittlere Reaktionszeit bei Herzstillstand von 19 Minuten, verglichen mit 28 Minuten für Bodeneinheiten, was zu einer Steigerung der Raten für die Wiederherstellung des Spontankreislaufs führte. Begutachtete Studien zeigen eine 12-prozentige Reduktion der Sterblichkeit, wenn Traumapatienten per Luft statt per Boden transportiert werden. Es wird erwartet, dass alternde Bevölkerungen in entwickelten Regionen die Nachfrage bis 2031 aufrechterhalten.
Ausweitung der privaten Krankenversicherungsdeckung
Der No Surprises Act, der im Januar 2022 in Kraft trat, reduzierte die Nachberechnung von Rechnungen, senkte die Eigenkosten für Patienten und ermöglichte mehr abgedeckte Luftrettungsflüge. Im Jahr 2024 führte CMS das Datenerhebungsprogramm für Luftrettungsdienste ein, das die Kostentransparenz für Kostenträger und Betreiber verbessert. Große Versicherer, darunter UnitedHealthcare, Cigna, Anthem und Blue Cross Blue Shield, bieten nun klare klinische Kriterien für die Flugautorisierung an, die Erkrankungen wie hämodynamische Instabilität und Atemwegskompromittierung abdecken. Ein 50-prozentiger Medicare-Zuschlag für ländliche Gebiete unterstützt die Wirtschaftlichkeit der Betreiber in Grenzregionen zusätzlich. Bevorstehende Standards des CMS-DOT-Beratungsausschusses sollen die Vorhersehbarkeit der Erstattungen verbessern.
Staatliche Subventionen für den Zugang zur Notfallversorgung im ländlichen Raum
Im Jahr 2022 unterstützten Bundeszuschüsse in Höhe von insgesamt 42,90 Millionen USD ländliche Anbieter beim Bau von Hubschrauberlandeplätzen und der Beschaffung der erforderlichen Ausrüstung. Der Haushalt für das Geschäftsjahr 2026 sieht 50 Milliarden USD über fünf Jahre vor, um die Notfallversorgung in unterversorgten US-Landkreisen zu verbessern. Zusätzliche Förderprogramme des US-Landwirtschaftsministeriums stellen Mittel für Hubschrauberlandeplätze und die Ausbildung von Besatzungen bereit. Ähnliche Initiativen in Saudi-Arabien finanzierten 2024 sieben Hubschrauber rund um Mekka, um 2 Millionen Hajj-Pilger zu versorgen. Diese Subventionen ermöglichen es Betreibern, den Betrieb auf Strecken mit geringem Aufkommen aufrechtzuerhalten, die andernfalls unrentabel wären.
eVTOL-Integration zur Beschleunigung schneller Reaktionszeiten
Archer Aviation und die Cleveland Clinic planen, bis 2025 eVTOL-Medizinflüge einzuführen, die Einsatzzeiten von fünf Minuten für 50-Meilen-Einsätze bieten. Beta Technologies testet batteriegetriebene Flugzeuge mit Air Methods, um Ausdauer und Nutzlastkapazitäten zu validieren. Eve Air Mobility und Joby Aviation schreiten auf FAA-Zulassungen zu und könnten bis 2027 nordamerikanische Korridore erschließen. Elektrischer Antrieb senkt Kraftstoff- und Wartungskosten und hält dabei strenge städtische Lärmvorschriften ein.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebs- und Wartungskosten | -1.3% | Weltweit mit stärkerer Auswirkung in kostenempfindlichen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten luftmedizinischen Fachkräften | -1.1% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strenge luftfahrtrechtliche Genehmigungsverfahren | -0.8% | Weltweit mit unterschiedlicher Intensität je nach Rechtsordnung | Langfristig (≥ 4 Jahre) |
| Spektrumüberlastung beeinträchtigt In-Flight-Telemedizin | -0.5% | Städtische Gebiete weltweit, insbesondere dicht besiedelte Ballungsräume | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebs- und Wartungskosten
Die jährlichen Betriebskosten für Hubschrauber liegen zwischen 2,9 Millionen USD und 6,5 Millionen USD, wobei Kraftstoffkosten bis zu 35 % der gesamten Betriebskosten ausmachen.[2]Journal of Emergency Medical Services, "Air Ambulance Operating Costs Analysis," jems.com Triebwerksüberholungen können 500.000 USD übersteigen, während steigende Versicherungsprämien und die Besetzung mit mehreren Besatzungsmitgliedern die Kosten weiter erhöhen. Standorte mit geringem Aufkommen im ländlichen Raum haben Schwierigkeiten, Skaleneffekte zu erzielen, was kleinere Anbieter dazu veranlasst, eine Konsolidierung oder den Marktaustritt in Betracht zu ziehen.
Mangel an ausgebildeten luftmedizinischen Fachkräften
Das Beschäftigungswachstum für Rettungssanitäter und Notfallsanitäter wird bis 2033 auf nur 5 % prognostiziert, was hinter dem erwarteten zweistelligen Wachstum bei Luftrettungseinsätzen zurückbleibt.[3]U.S. Bureau of Labor Statistics, "EMT and Paramedic Employment Projections," bls.gov Flugbesatzungen benötigen spezialisierte Zertifizierungen, wie z. B. Intensivpflege-Sanitäter und erweitertes Atemwegsmanagement, sowie 2.000 Flugstunden für Piloten, was den Kandidatenpool einschränkt. Obwohl Verdienen-während-des-Lernens-Programme eingeführt wurden, ist in den nächsten drei bis fünf Jahren keine wesentliche Entlastung des Arbeitskräftemangels zu erwarten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsbetreiber: Krankenhaussysteme vertiefen die Integration
Krankenhaussysteme stellen das am schnellsten wachsende Segment im Markt für Luftrettungsdienste dar, mit einer erwarteten CAGR von 11,89 %. Dieses Wachstum wird durch ihre Fähigkeit angetrieben, Hochakutfälle direkt in eigene Intensivstationen zu transportieren und so nachgelagerte Einnahmen zu sichern. Das eVTOL-Projekt der Cleveland Clinic mit Archer veranschaulicht diesen Ansatz. Unabhängige Betreiber, die für 2025 einen prognostizierten Marktanteil von 46,53 % halten, stehen vor Herausforderungen wie steigenden Kraftstoffkosten, Arbeitskosten und Verhandlungen mit Kostenträgern. Die Refinanzierung von Global Medical Response in Höhe von 5,4 Milliarden USD positioniert das Unternehmen für eine Expansion in unterversorgte ländliche Gebiete, in denen krankenhausbetriebene Flotten fehlen. Staatlich betriebene Dienste, wie der Royal Flying Doctor Service in Australien, schließen Versorgungslücken mit Steuermitteln und sind damit vor Schwankungen bei den Erstattungen geschützt.
Der Krankenhausbesitz erleichtert die funktionsübergreifende Planung, den Datenaustausch und die Aushandlung von Pauschalzahlungsverträgen mit Versicherern, wodurch die Transportkosten pro Patient gesenkt werden. Unabhängige Betreiber, wie GMR mit seinen 387 US-Standorten, bieten eine umfangreiche geografische Abdeckung, sind jedoch anfälliger für regulatorische und Kraftstoffpreisänderungen. Die Restrukturierung von Air Methods im Jahr 2023, bei der 1 Milliarde USD Schulden abgebaut wurden, verdeutlicht die finanziellen Herausforderungen eigenständiger Betreiber. In Zukunft könnten hybride Gemeinschaftsunternehmen, bei denen Krankenhäuser Minderheitsbeteiligungen an etablierten Betreibern erwerben, finanzielle Stabilität mit operativer Expertise verbinden und den Wettbewerb im Markt für Luftrettungsdienste neu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Flugzeugtyp: Hubschrauber schließen die Lücke
Starrflügler sollen 2025 voraussichtlich 53,59 % des Umsatzes ausmachen, angetrieben durch ihre Eignung für Langstreckenrückführungen und Druckkabinen, die ECMO-Geräte oder Inkubatoren auf interkontinentalen Strecken transportieren können. Dieses Segment profitierte erheblich vom Aufschwung nach der Pandemie im internationalen Aufkommen. Drehflügler sollen jedoch mit einer CAGR von 10,68 % wachsen, unterstützt durch die Einführung IFR-fähiger Modelle wie dem Bell 407GXi und Bell 429, die die Betriebsfähigkeit bei widrigen Wetterbedingungen verbessern. Der H140-Auftrag von Airbus von STAT MedEvac spiegelt die Nachfrage nach Hubschraubern mit ruhigen, geräumigen Kabinen wider.
Hubschrauber bleiben für Einsatzaufnahmen und Dachlandungen unverzichtbar, insbesondere innerhalb eines Radius von 150 Meilen um Traumazentren der Stufe I. Starrflügelbetreiber modernisieren ihre Flotten mit Pilatus PC-24-Jets und King Air 350i-Turboprops, um die Kraftstoffeffizienz zu verbessern. Es wird erwartet, dass eVTOL-Flugzeuge Kurzstreckenhubschraubereinsätze beeinflussen und gleichzeitig den Starrflügelbetrieb auf längeren Strecken ergänzen. Insgesamt wird erwartet, dass Drehflügler den Marktanteilsabstand zu Starrflüglern bis 2031 weiter verringern.
Nach Dienstleistungsart: Internationaler Reiseverkehr beschleunigt sich
Inlandsflüge sollen voraussichtlich 58,49 % des Umsatzes im Jahr 2025 ausmachen, aber internationale Rückführungsdienste sollen mit einer schnelleren CAGR von 12,01 % wachsen. Dieses Wachstum wird durch die steigende Nachfrage nach Bett-zu-Bett-Transfers aus dem Medizintourismus und Expatriate-Gemeinschaften angetrieben. Partnerschaften wie die Tele-Intensivstations-Initiative von International SOS und SAF Aerogroup reduzieren den Bedarf an Bordärzten, senken die Kosten und erweitern die Zugänglichkeit. Transatlantische Intensivstations-Jet-Dienste beginnen bei etwa 25.000 USD, wobei Anbieter wie Brasil Vida und AirMed eine globale Abdeckung bieten, die Versicherern Sicherheit gibt.
Das Inlandswachstum soll sich abschwächen, da erweiterte bodengebundene Rettungsdienstkapazitäten einige Kurzstreckentransfers absorbieren und die Prüfung durch Kostenträger die Erstattungserhöhungen begrenzt. Ländliche Gebiete mit schwieriger Topografie und langen Fahrzeiten gewährleisten jedoch die anhaltende Notwendigkeit des Lufttransports. Folglich sind internationale Strecken darauf ausgerichtet, erheblich zum inkrementellen Umsatz beizutragen, was Betreiber dazu veranlasst, Flugzeuge strategisch in Drehkreuzen wie Dubai, Singapur und Miami zu positionieren, um die wachsende Nachfrage im Markt für Luftrettungsdienste zu bedienen.
Geografische Analyse
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 38,9 % am weltweiten Umsatz erzielen, unterstützt durch den ländlichen Medicare-Zuschlag von 50 % und den No Surprises Act, der die Abrechnungen mit Kostenträgern vereinfacht. Das umfangreiche Netzwerk von GMR mit 387 Stützpunkten in allen 50 Bundesstaaten sowie die geplante Beschaffung von 53 neuen Luftfahrzeugen stärken die inländische Präsenz des Unternehmens. In Kanada gewährleisten provinzielle Programme wie Ornge die Versorgung in abgelegenen nördlichen Regionen. Mexiko hingegen ist nach wie vor unterversorgt und bietet Chancen für neue Marktteilnehmer, die bereit sind, regulatorische Herausforderungen zu bewältigen.
Die Region Asien-Pazifik soll bis 2031 den höchsten CAGR von 11,95 % erzielen, angetrieben durch die Liberalisierung des Hubschrauber-Rettungsdienstes in China und Indien. Japans Arzt-Hubschrauber-System dient als Modell für die öffentlich-private Zusammenarbeit. Im Nahen Osten und in Afrika zeigt die Mekka-Flotte Saudi-Arabiens gezielte staatliche Investitionen zur Bewältigung episodischer Nachfragespitzen. Dubais strategische Positionierung als Drehscheibe für den eurasischen Medizintourismus stärkt das Wachstumspotenzial der Region zusätzlich.
In Europa koexistieren staatlich finanzierte HEMS-Programme, wie das DRF-Netzwerk in Deutschland mit 52 Hubschraubern, mit durch Wohltätigkeitsorganisationen finanzierten Betrieben in Großbritannien, Frankreich, der Türkei und Südafrika, die alle zur regionalen Marktlandschaft beitragen. In Afrika schränken politische Instabilität und eine geringe Versicherungsdurchdringung die Expansion des breiteren Marktes ein. In Nischenbereichen wie dem Bergbau, der Ölindustrie und dem Safaritourismus, die kritische Krankentransportdienste benötigen, bestehen jedoch Chancen.

Regulatorisches Umfeld
Betreiber von Luftrettungsdiensten müssen die Luftfahrtvorschriften einhalten, die den bedarfsgesteuerten Flugbetrieb und den Pendelverkehr regeln. In den Vereinigten Staaten reguliert die Federal Aviation Administration (FAA) die Aktivitäten von Luftrettungsdiensten gemäß 14 CFR Part 135, einschließlich der Anforderungen von Subpart L zur Betriebskontrolle, den Instrumentenqualifikationen der Piloten und den vorgeschriebenen Sicherheitstechnologien.
Diese Luftfahrtanforderungen prägen die Erneuerungszyklen der Flotte, die Praktiken der Einsatzleitung und Betriebskontrollzentren sowie das Tempo, mit dem Betreiber neue Standorte hinzufügen oder in neue Regionen expandieren können. Auf der Seite der Gesundheitszahlungen und -aufsicht verwaltet das Centers for Medicare and Medicaid Services (CMS) bundesstaatliche Anforderungen im Zusammenhang mit dem No Surprises Act, einschließlich Meldepflichten der Leistungserbringer und Transparenzpflichten für Luftrettungsdienste. Ein wichtiger jüngster Bezugspunkt ist das Air Ambulance Quality and Patient Safety Advisory Committee (AAQPS), das im Rahmen des Consolidated Appropriations Act, 2021, eingerichtet wurde und seine Empfehlungen am 11. Juni 2026 dem Kongress vorlegte, mit Schwerpunkt auf Qualität, Patientensicherheit und klinischen Fähigkeitsstandards. Betreiber unterhalten außerdem formale Compliance-Programme für die Teilnahme an bundesstaatlichen Gesundheitsprogrammen (zum Beispiel interne Compliance-Ausschussstrukturen), was den Bedarf an überprüfbarer Dokumentation, klinischer Governance und standardisierten Betriebsrichtlinien verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Lieferung von Luftfahrzeugen und missionsunterstützender Ausrüstung, einschließlich Drehflügler- und Starrflüglerplattformen, Avionik- und Sicherheitssystemen sowie spezialisierten Missionskits. Nach der Zertifizierung und Konfiguration gemäß den jurisdiktionsspezifischen Betriebsvorschriften bauen Betreiber die Einsatzbereitschaft durch Betriebskontrollzentren, Einsatzleitungs- und Flugverfolgungsfähigkeiten, Sicherheitsmanagementsysteme und Wartungsökosysteme auf, die Flotten mit hoher Nutzungsrate unterstützen, einschließlich der Instandhaltung von Sicherheitstechnologien, die in den Part-135-Rahmenwerken genannt werden.
Die Leistungserbringung wird dann mit Akteuren aus dem Gesundheitswesen und der öffentlichen Sicherheit koordiniert, einschließlich Krankenhaussystemen, Rettungsdiensten und Landeplatz-Partnern wie Feuerwehr- und Strafverfolgungsteams, die einen sicheren Zugang zum Einsatzort und die Patientenübergabe ermöglichen. Klinisches Personal (Flugkrankenschwestern, Sanitäter und Intensivpflegeteams) sowie klinische Protokolle an Bord und am Boden laufen parallel zu Genehmigungs- und Abrechnungsprozessen der Kostenträger, die die Fallannahme und den Zeitpunkt der Erstattung beeinflussen. Branchenverbände wie die Association of Air Medical Services (AAMS) stellen Sicherheitsressourcen bereit und bringen Betreiber rund um Standardpraktiken zusammen. Nach dem Transport fließen Dokumentation der klinischen Übergabe, Qualitätsberichterstattung und Prozesse zur Vorfallvorbereitung wieder in Sicherheits- und Compliance-Programme ein.
Wettbewerbslandschaft
Der Markt für Luftrettungsdienste weist eine moderate Konzentration auf, wobei die drei größten US-amerikanischen Anbieter – GMR, Air Methods und PHI Health – den inländischen Betrieb dominieren. Die europäischen und asiatisch-pazifischen Märkte sind jedoch nach wie vor fragmentiert. GMR nutzt seine Größe, um Versicherungsverträge auszuhandeln und in KI-gestützte Dispositionssysteme sowie Tele-ITS-Nachrüstungen zu investieren, was verdeutlicht, wie größere Marktteilnehmer von technologischen Fortschritten profitieren können. Nach seiner Restrukturierung hat Air Methods seinen operativen Fußabdruck verringert, wodurch Wettbewerber die Möglichkeit erhalten, in seine ehemaligen Märkte einzutreten. Darüber hinaus unterstreicht die geplante Übernahme der Starrflügler-Vermögenswerte von Pel-Air durch die Toll Group im Jahr 2024 das wachsende Interesse von Logistikunternehmen am Luftrettungstransport als ergänzende Dienstleistung.
eVTOL-Hersteller gehen Gemeinschaftsunternehmen mit Krankenhaussystemen ein, was zu neuem Wettbewerb führt und die Markteintrittsbarrieren in städtischen Gebieten senkt. Die Akkreditierung durch die Commission on Accreditation of Medical Transport Systems ist für die Sicherung von Premiumverträgen unverzichtbar geworden, was kleinere Betreiber dazu veranlasst, entweder in Aufrüstungen zu investieren oder Fusionen anzustreben. Regulatorische Änderungen durch die FAA und die CMS-Qualitätsausschüsse begünstigen Unternehmen, die in der Lage sind, fortschrittliche Avionik, Sicherheitssysteme und evidenzbasierte klinische Protokolle zu finanzieren. Insgesamt werden strategische Allianzen, Refinanzierungsbemühungen und technologische Fortschritte den Markt für Luftrettungsdienste bis 2031 voraussichtlich weiter umgestalten.
Marktführer im Bereich Luftrettungsdienste
Air Methods Corporation
Global Medical Response, Inc.
PHI Health, LLC
REVA Inc.
Avincis Aviation Group, S.A.U.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Standardisierung von Qualität und Patientensicherheit schafft einen klareren Freiraum für Betreiber, die klinische Governance und evidenzbasierte Berichterstattung formalisieren können, insbesondere da die CMS-Meldepflichten gemäß dem No Surprises Act die Sichtbarkeit von Nutzung und Kostenstrukturen erhöhen. Die dem Kongress am 11. Juni 2026 vorgelegten AAQPS-Empfehlungen heben zudem das Konzept des Übergangs von Luftrettungsbetreibern vom Lieferanten- zum Leistungserbringerstatus hervor, was Chancen für strengere klinische Aufsichtsmodelle, klarere Definitionen des Leistungsumfangs und stärker differenzierte Vertragsgestaltung für höherwertige Fähigkeiten unterstützt.
Der bidirektionale Austausch von Patientendaten zwischen Luftrettungsanbietern und Krankenhäusern ist eine weitere praktische Chance, insbesondere für integrierte Versorgungsnetzwerke, die sich auf die Kontinuität von der Einsatzleitung bis zur Aufnahme auf die Intensivstation konzentrieren. Tele-ICU- und Fernaufsichtsmodelle für klinisches Personal, die bereits in Langstreckeneinsätzen durch Partnerschaften wie International SOS und SAF Aerogroup sichtbar sind, bieten einen Weg, die Fachversorgung auszuweiten, ohne bei jedem Einsatz zusätzliches Personal an Bord zu benötigen. Gleichzeitig können Betreiber, die in IFR-fähige Hubschrauber und Optimierungstools für die Einsatzleitung investieren, mehr Einsätze bei widrigen Wetterbedingungen oder zeitkritischen Fenstern durchführen und dabei die Anlagennutzung verbessern, wodurch betriebliche Modernisierungen mit sich entwickelnden Qualitätserwartungen und der Prüfung durch Kostenträger in Einklang gebracht werden.
Aktuelle Branchenentwicklungen
- Juni 2026: Air Methods eröffnete eine neue Luftrettungsbasis in Russell County, Kentucky, am Russell County Airport. Der zusätzliche Standort erweitert die Abdeckung für zeitkritische Notfälle und verbessert die Netzdichte in einem ländlichen Korridor, in dem der Bodentransport eingeschränkt sein kann.
- November 2025: Air Methods eröffnete die LifeNet-1-4-Basis in Sioux City, Iowa, um den Westen von Iowa, den Osten von Nebraska und den Südosten von South Dakota zu bedienen. Die Erweiterung erhöht die regionale Reichweite und stärkt die Fähigkeit des Betreibers, Abdeckung und Nutzung über benachbarte Servicegebiete hinweg auszugleichen.
- März 2025: Air Methods unterzeichnete Kaufverträge mit Bell Textron und Airbus Helicopters über fast 50 neue Luftfahrzeuge, darunter Bell 407GXi, Bell 429, Airbus H125 und H135. Diese Flottenmodernisierung unterstützt die betriebliche Widerstandsfähigkeit und Standardisierung über die Standorte hinweg, wobei die Plattformauswahl auf Missionsprofile und Ausrüstungskonfigurationen abgestimmt ist, die im HEMS-Betrieb verwendet werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Luftrettungsdienste definiert als die Einnahmen aus medizinisch besetztem Lufttransport für Notfalleinsätze und Verlegungen zwischen Einrichtungen, unter Einsatz von Drehflüglern und Starrflüglern bei nationalen und internationalen Missionen.
Umfangsausschlüsse: Wir schließen routinemäßige, nicht-medizinische Flugcharterdienste, reine Rundflug- oder Touristikflüge sowie den standardmäßigen fahrplanmäßigen Passagier- und Frachtflugbetrieb aus, der nicht als medizinischer Lufttransport verkauft wird.
Übersicht der Segmentierung
- Nach Dienstleistungsbetreiber
- Krankenhausbasiert
- Unabhängig
- Staatlich
- Nach Flugzeugtyp
- Starrflügler
- Drehflügler
- Nach Dienstleistungsart
- Inland
- International
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Afrika
- Südafrika
- Ägypten
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um den Marktkontext festzulegen und grundlegende Parameter zu bestimmen, bevor wir zu Annahmen und Modellaufbau übergingen. Wir überprüften öffentliche Gesundheits- und Verkehrsdatensätze sowie regulatorische Referenzen, um zu verstehen, wo die Nutzung wahrscheinlich höher ist, einschließlich Lücken beim ländlichen Zugang und zeitkritischem Versorgungsbedarf.
Zu den verwendeten Quellen zählen Materialien wie Gesundheitsstatistiken der Weltgesundheitsorganisation, OECD-Gesundheitsindikatoren, Berichte der US-CDC zu Verletzungen und kardiovaskulärer Belastung, Sicherheits- und Flottenreferenzen von FAA und EASA sowie staatliche Reihen zu Gesundheitsausgaben wie von der Weltbank und nationalen Gesundheitsministerien. Wir nutzten außerdem Unternehmensunterlagen, Investorenpräsentationen, seriöse Presseberichterstattung und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Ausschreibungen oder Verträge, soweit diese halfen, Flottenzugänge, Basiserweiterungen und Finanzierungszyklen zu bestätigen. Diese Liste ist beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie Betreiber Flüge preisen, wie sich der Kostenträgermix auf die Realisierungen auswirkt und wie Einsatzleitungs- und klinische Personalengpässe die verfügbare Kapazität in der Praxis begrenzen. Wir sprachen mit einer Mischung aus unabhängigen Betreibern, Krankenhausprogrammen und öffentlichen Behörden und balancierten Perspektiven aus kommerziellen, medizinischen und operativen Rollen in wichtigen Regionen, sodass Lücken aus der Schreibtischrecherche geschlossen und Annahmen einem Stresstest unterzogen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 13 % | APAC: 47 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 43 % | EMEA: 33 % |
| Kleinere Akteure: 14 % | Manager: 44 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-Down-Ansatz, bei dem die Nachfragepools für Notfallversorgung nach Region rekonstruiert und dann nach Eignung und Zugang für den Lufttransport gefiltert wurden, bevor sie in Flüge und Umsätze übersetzt wurden. Wir nutzten dies als Hauptgerüst, da nicht jeder Betreiber vollständige, vergleichbare Finanzdaten offenlegt.
Wichtige Eingaben umfassten den Mix von Drehflügler- gegenüber Starrflüglermissionen, typische Missionsdistanz- und Dauermuster (national gegenüber international), Erstattungs- und Kostenträgermix-Signale, die die Nettorealisierungen beeinflussen, die Verfügbarkeit von Flotte und Standorten, die das Flugvolumen begrenzt, sowie den Anteil von Verlegungen zwischen Einrichtungen gegenüber Einsätzen am Unfallort, der den Bedarf an klinischem Personal verändert. Die Ergebnisse wurden anschließend mittels selektiver Bottom-up-Näherungen überprüft, etwa durch Stichproben von Betreiberumsätzen, soweit verfügbar, Triangulation der Nutzung pro Luftfahrzeug und Anwendung realistischer Preisbänder auf geschätzte Flugvolumina, wobei Lücken durch Durchschnittswerte von Vergleichsgruppen und regionale Normalisierung geschlossen wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regression auf Variablen wie Trauma- und kardiovaskuläre Belastungstrends, Wachstum der alternden Bevölkerung, Tempo der Flottenmodernisierung und Stabilität der Erstattung, und die Ergebnisse wurden anschließend mit Expertenfeedback überprüft, damit die Prognosekurve praktikabel blieb.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch Triangulation über unabhängige Signale validiert, einschließlich Trends bei der Verfügbarkeit von Luftfahrzeugen, Indikatoren zur Nutzung im Gesundheitswesen und in Interviews besprochenen Kapazitätsbeschränkungen auf Betreiberebene. Abweichungsprüfungen wurden für Ausreißer nach Region und Luftfahrzeugtyp durchgeführt, und die Annahmen wurden anschließend in mehreren Analysedurchläufen überprüft, damit die Logik vom Nachfragepool bis zum Umsatz konsistent blieb.
Wenn eine wesentliche Diskrepanz festgestellt wurde, etwa wenn der Umsatz schneller wuchs als ein plausibles Flugvolumen oder ein abrupter Preisanstieg ohne Unterstützung durch die Erstattung auftrat, überprüften wir die Eingaben erneut und kontaktierten bei Bedarf die Quellen erneut, um die Lücke zu klären. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Größe des Marktes für Luftrettungsdienste von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Luftrettungsdienste variieren häufig, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, welche Umsätze gezählt werden, auf welche Jahre man sich stützt und wie die Flugaktivität in Dollarbeträge umgerechnet wird. Unterschiede zeigen sich auch, wenn sich eine Studie stärker auf Listenpreise stützt, während eine andere Nettorealisierungen nach Kostenträgereffekten und Vertragsbedingungen verwendet.
Die Hauptlücke ergibt sich daraus, ob angrenzende medizinische Transportaktivitäten einbezogen werden, wobei Mordor Intelligence nur medizinisch besetzte Starrflügler- und Drehflügler-Luftrettungsmissionen zählt und allgemeine Flugchartertätigkeiten sowie nicht-medizinische Transporte aus der Gesamtsumme ausschließt, wobei die Basisjahrzahlen zum Stand Januar 2026 aktualisiert wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,55 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 24,58 Mrd. USD (2025) | Verwendet eine breitere Definition und Basisjahr, mit begrenzter Klarheit darüber, ob verwandte Einnahmequellen aus medizinischen Transporten und breitere Servicegebühren enthalten sind, was den Gesamtwert im Vergleich zu einem reinen Luftrettungsumfang aufblähen kann. |
| Fachpublikation B | 6,77 Mrd. USD (2028) | Berichtet absolutes Wachstum von 2024 bis 2028 anstelle eines vergleichbaren Marktwerts für ein Basisjahr, und die Darstellung vermischt Leistungsbeschreibungen und Regionen, was es schwieriger macht, die implizierten Dimensionierungsannahmen mit Flugvolumen und Realisierungen abzugleichen. |
Die Spanne ergibt sich hauptsächlich aus Entscheidungen zum Umfang und der Jahresverankerung sowie daraus, wie die Preisgestaltung beim Übergang von Missionen zu Umsätzen behandelt wird. Indem die Eingaben rückverfolgbar auf Nutzung, Flottenbeschränkungen und realistische Nettopreisbereiche gehalten werden, bleibt die Schätzung wiederholbar und über Regionen hinweg leichter zu überprüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Luftrettungsdienste im Jahr 2026?
Der Markt für Luftrettungsdienste hat einen Wert von 14,55 Milliarden USD und soll bis 2031 mit einer CAGR von 10,10 % wachsen.
Welcher Flugzeugtyp dominiert den aktuellen Umsatz?
Starrflügler halten 53,59 % des Umsatzes im Jahr 2025 aufgrund ihrer Rolle bei der Langstreckenrückführung.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik soll eine CAGR von 11,95 % verzeichnen, dank der Einführung des hubschraubergestützten Rettungsdienstes in China und Indien.
Warum investieren Krankenhaussysteme in eigene Flotten?
Sie zielen darauf ab, Hochakutfälle in ihren Netzwerken zu halten, stationäre Einnahmen zu generieren und gleichzeitig die klinische Kontinuität zu verbessern.
Wie wird die eVTOL-Technologie den luftmedizinischen Transport beeinflussen?
eVTOL-Flugzeuge sollen die Betriebskosten pro Flug um bis zu 50 % senken und schnelle städtische Einsätze mit weniger Lärm ermöglichen.
Was ist das wichtigste Hemmnis für Betreiber heute?
Hohe Betriebskosten von 2,9 Millionen USD bis 6,5 Millionen USD pro Hubschrauber und Jahr belasten die Margen, insbesondere auf Strecken mit geringem Aufkommen im ländlichen Raum.
Seite zuletzt aktualisiert am:



