
Tamanho e Participação do Mercado de Serviços de Ambulância Aérea
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
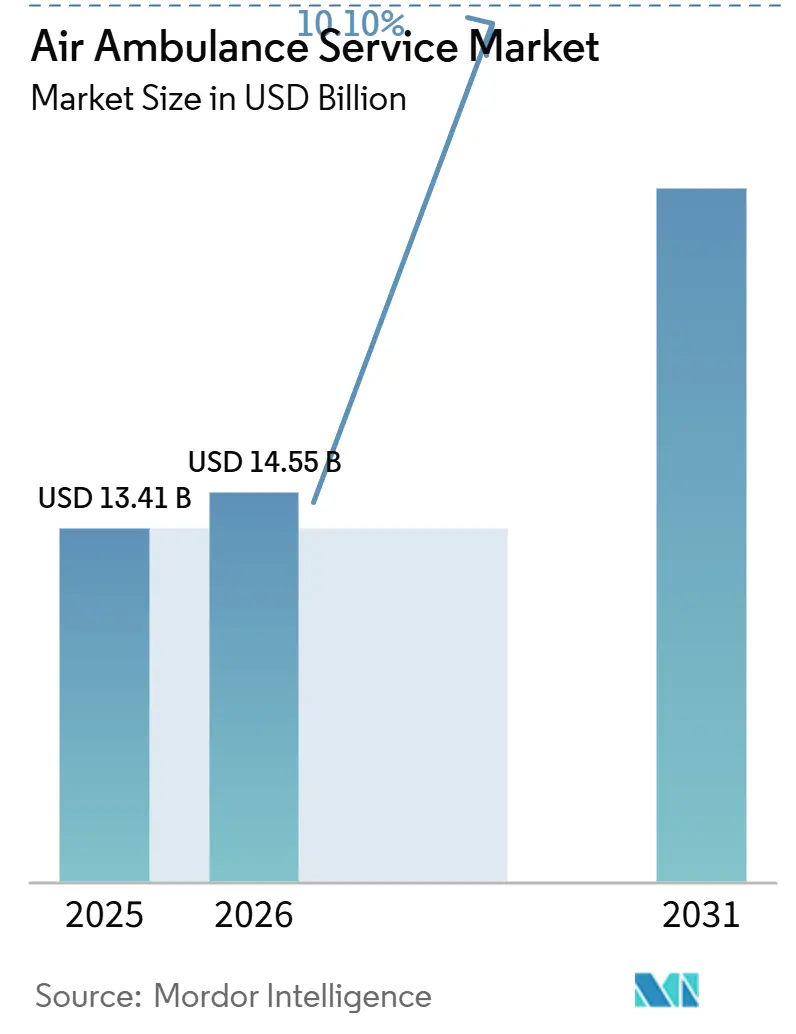
| Tamanho do Mercado (2026) | 14.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.10 % |
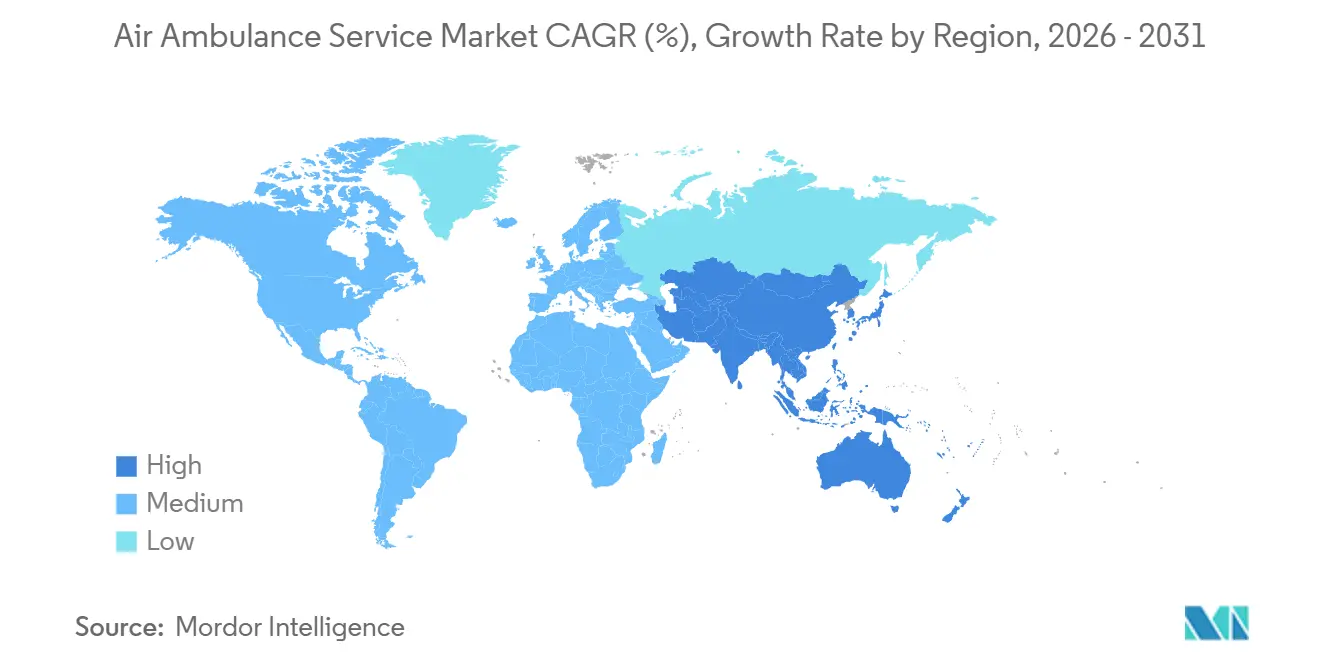
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
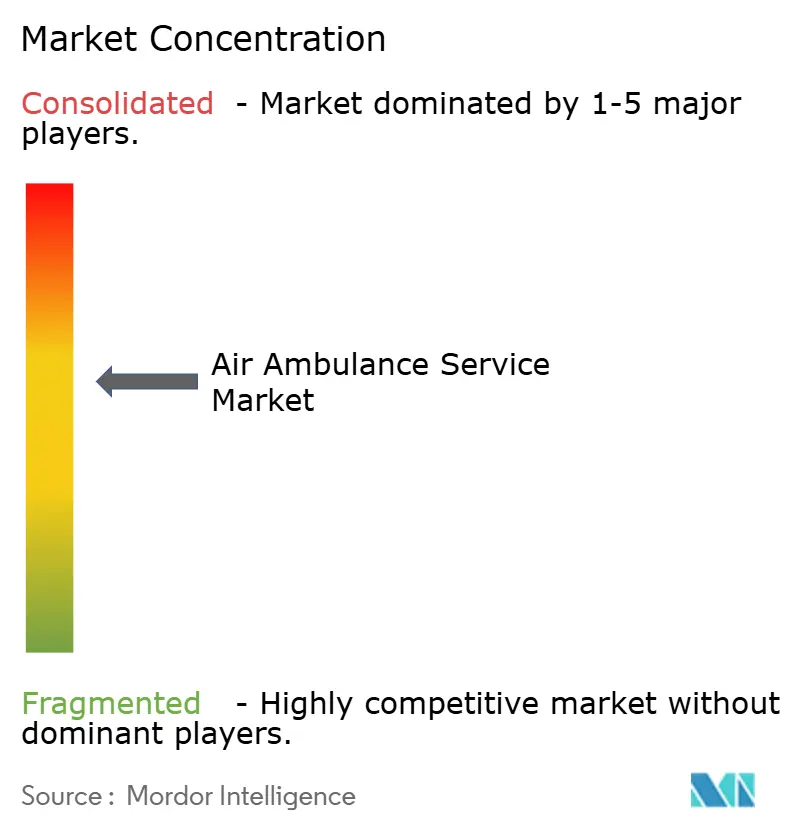
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Ambulância Aérea por Mordor Intelligence
O tamanho do mercado de serviços de ambulância aérea deve crescer de USD 13,41 bilhões em 2025 para USD 14,55 bilhões em 2026 e está previsto para atingir USD 23,54 bilhões até 2031, a uma CAGR de 10,1% no período de 2026 a 2031. Esse crescimento é impulsionado pela crescente necessidade de transporte rápido em emergências cardiovasculares e de trauma, pela melhoria dos reembolsos de seguros no âmbito da Lei Sem Surpresas, e pela expansão de sistemas de saúde integrados que estabelecem frotas próprias para reter casos de alta complexidade em suas redes. A modernização das frotas está avançando à medida que os operadores investem em helicópteros com capacidade para voo por instrumentos (IFR) e exploram aeronaves de decolagem e pouso vertical elétrico (eVTOL), que podem reduzir os custos por voo em até 50%. Iniciativas governamentais, como o programa de Transformação da Saúde Rural do CMS no valor de USD 50 bilhões, estão melhorando o fluxo de caixa para rotas de baixo volume, enquanto ferramentas de despacho baseadas em inteligência artificial estão possibilitando lançamentos mais rápidos e melhor utilização de ativos. Embora a intensidade competitiva permaneça moderada, as tendências recentes de refinanciamento de dívidas e consolidação de mercado indicam que alcançar escala é cada vez mais crítico para gerenciar os elevados custos operacionais de forma eficaz.
Principais Conclusões do Relatório
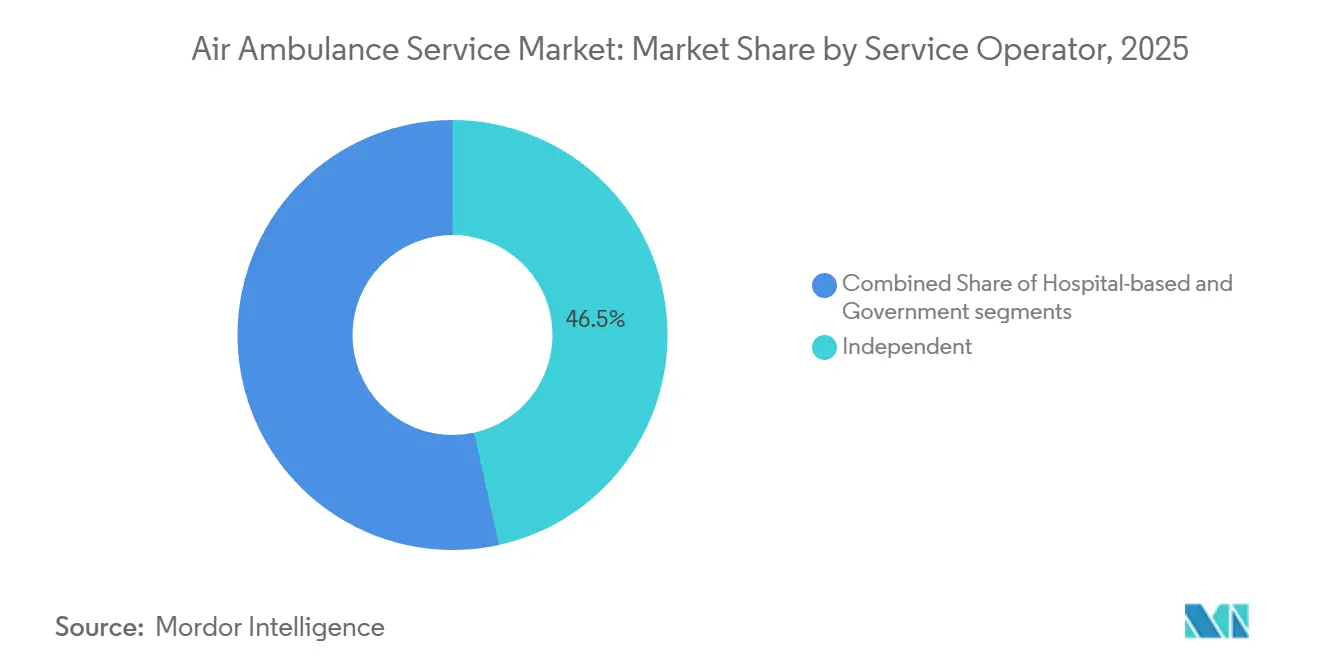
- Por operador de serviço, os operadores independentes detinham 46,53% da participação no mercado de serviços de ambulância aérea em 2025, enquanto os modelos baseados em hospitais têm previsão de crescer a um CAGR de 11,89% até 2031.
- Por tipo de aeronave, as plataformas de asa fixa lideraram o mercado de serviços de ambulância aérea, representando 53,59% do tamanho do mercado em 2025; as unidades de asa rotativa têm projeção de crescer a um CAGR de 10,68% até 2031, impulsionadas pela implementação de atualizações de IFR.
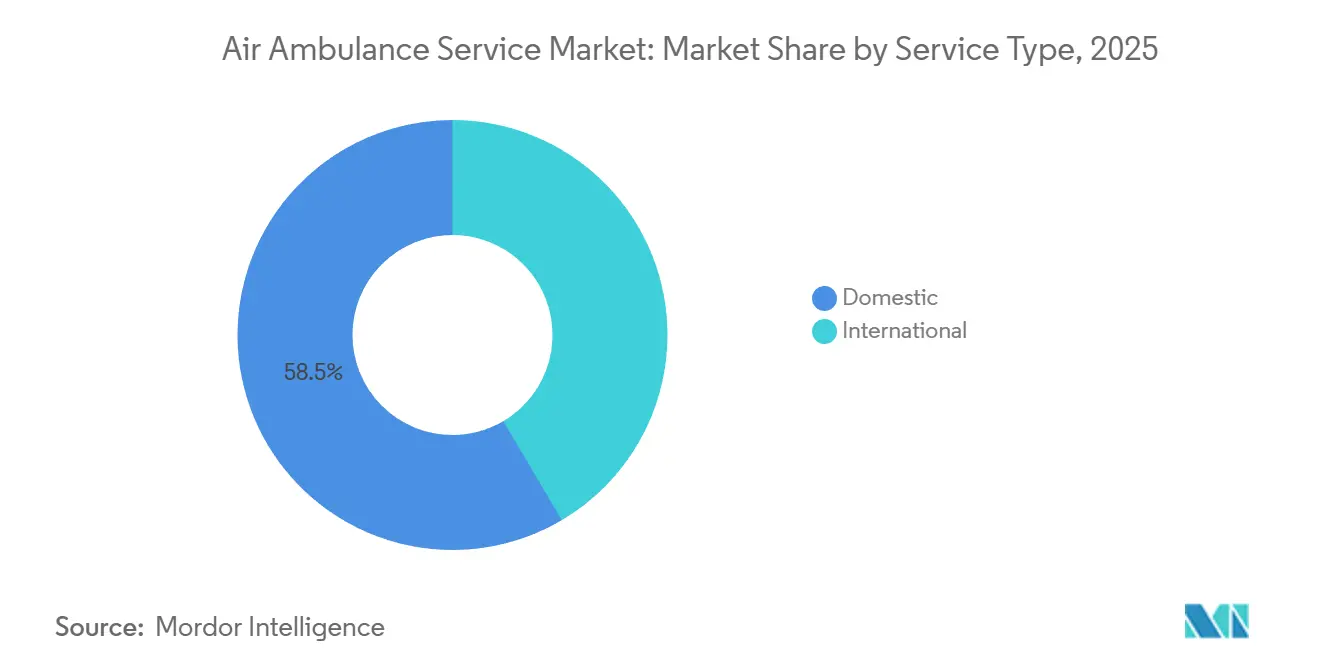
- Por tipo de serviço, as missões domésticas representaram 58,49% da receita global em 2025, enquanto a repatriação internacional tem previsão de crescer a um CAGR de 12,01% até 2031.
- Por geografia, a América do Norte representou 38,9% da receita de 2025, enquanto a região Ásia-Pacífico tem projeção de crescer a um CAGR de 11,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Ambulância Aérea
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de emergências cardiovasculares e de trauma | +1.8% | Global com maior impacto nas populações em envelhecimento da América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão da cobertura de seguro médico privado | +1.5% | Núcleo da Ásia-Pacífico, com transbordamento para a América do Sul | Médio prazo (2 a 4 anos) |
| Subsídios governamentais para acesso a cuidados intensivos em áreas rurais | +1.2% | América do Norte e Austrália, emergindo na Índia e no Brasil | Longo prazo (≥ 4 anos) |
| Integração de eVTOL acelerando os tempos de resposta rápida | +0.9% | Programas piloto na América do Norte e na UE, com expansão global | Longo prazo (≥ 4 anos) |
| Parcerias de redes de tele-UTI transfronteiriças | +0.7% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Otimização de rotas de voo por inteligência artificial reduzindo o tempo de resposta | +0.6% | Global com adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Emergências Cardiovasculares e de Trauma
Casos cardíacos e de trauma respondem pela maioria das missões de serviços médicos de emergência por helicóptero, com 385.366 pacientes transportados em 2023, principalmente para essas condições.[1]Administração Federal de Aviação, "Lei de Reautorização da FAA de 2024," faa.gov As taxas de sobrevivência para parada cardíaca em áreas rurais são 30% menores do que as médias urbanas, tornando a redução dos tempos de transporte crítica. O transporte aéreo pode reduzir o tempo de deslocamento de 60 minutos por terra para 15 minutos por ar, melhorando significativamente os resultados. Na Inglaterra, os helicópteros alcançaram um tempo médio de resposta a paradas cardíacas de 19 minutos, em comparação com 28 minutos para as unidades terrestres, resultando em um aumento nas taxas de retorno à circulação espontânea. Estudos revisados por pares indicam uma redução de 12% na mortalidade quando pacientes de trauma são transportados por via aérea em vez de terrestre. Espera-se que o envelhecimento das populações em regiões desenvolvidas sustente a demanda até 2031.
Expansão da Cobertura de Seguro Médico Privado
A Lei Sem Surpresas, em vigor desde janeiro de 2022, reduziu a cobrança de valores excedentes, diminuindo os custos diretos para os pacientes e possibilitando mais voos de ambulância aérea cobertos. Em 2024, o CMS introduziu o Programa de Coleta de Dados de Ambulância Aérea, aumentando a transparência de custos para pagadores e operadores. As principais seguradoras, incluindo UnitedHealthcare, Cigna, Anthem e Blue Cross Blue Shield, agora fornecem critérios clínicos claros para autorização de voo, cobrindo condições como instabilidade hemodinâmica e comprometimento das vias aéreas. Um pagamento adicional de 50% do Medicare para áreas rurais apoia ainda mais a economia dos operadores em regiões de fronteira. Os padrões futuros do comitê consultivo CMS–DOT devem melhorar a previsibilidade dos reembolsos.
Subsídios Governamentais para Acesso a Cuidados Intensivos em Áreas Rurais
Em 2022, subsídios federais totalizando USD 42,90 milhões apoiaram prestadores rurais na construção de helipontos e na aquisição de equipamentos necessários. O orçamento do exercício fiscal de 2026 aloca USD 50 bilhões ao longo de cinco anos para ampliar a cobertura de emergência em municípios norte-americanos carentes. Programas adicionais de subsídios do Departamento de Agricultura dos EUA fornecem financiamento para helipontos e treinamento de tripulação. Iniciativas semelhantes na Arábia Saudita financiaram sete helicópteros ao redor de Meca para atender 2 milhões de peregrinos do Hajj em 2024. Esses subsídios permitem que as transportadoras mantenham operações em rotas de baixo volume que, de outra forma, seriam deficitárias.
Integração de eVTOL Acelerando os Tempos de Resposta Rápida
A Archer Aviation e a Cleveland Clinic planejam introduzir voos médicos com eVTOL até 2025, oferecendo tempos de despacho de cinco minutos para missões de 80 km. A Beta Technologies está testando aeronaves movidas a bateria com a Air Methods para validar a autonomia e as capacidades de carga. A Eve Air Mobility e a Joby Aviation estão avançando em direção às aprovações da FAA, potencialmente abrindo corredores norte-americanos até 2027. A propulsão elétrica reduz os custos de combustível e manutenção, ao mesmo tempo em que cumpre as rígidas regulamentações de ruído urbano.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos operacionais e de manutenção | -1.3% | Global com maior impacto em mercados emergentes sensíveis a custos | Curto prazo (≤ 2 anos) |
| Escassez de profissionais aeromédicos treinados | -1.1% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aprovações regulatórias rigorosas de aviação | -0.8% | Global com intensidade variável por jurisdição | Longo prazo (≥ 4 anos) |
| Congestionamento de espectro prejudicando a telemedicina em voo | -0.5% | Áreas urbanas globalmente, particularmente regiões metropolitanas densas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Operacionais e de Manutenção
Os custos operacionais anuais de helicópteros variam de USD 2,9 milhões a USD 6,5 milhões, com as despesas de combustível respondendo por até 35% dos custos operacionais totais.[2]Journal of Emergency Medical Services, "Análise dos Custos Operacionais de Ambulância Aérea," jems.com As revisões de turbinas podem ultrapassar USD 500.000, enquanto o aumento dos prêmios de seguro e a tripulação com múltiplos membros elevam ainda mais os custos. As bases rurais de baixo volume têm dificuldade em alcançar economias de escala, levando prestadores menores a considerar a consolidação ou a saída do mercado.
Escassez de Profissionais Aeromédicos Treinados
O crescimento do emprego para técnicos de emergências médicas (TEM) e paramédicos está projetado em apenas 5% até 2033, ficando aquém do crescimento esperado de dois dígitos nas missões de ambulância aérea.[3]Departamento de Estatísticas do Trabalho dos EUA, "Projeções de Emprego para TEM e Paramédicos," bls.gov As tripulações de voo exigem certificações especializadas, como paramédico de cuidados intensivos e gerenciamento avançado de vias aéreas, além de 2.000 horas de voo para pilotos, limitando o grupo de candidatos. Embora programas de aprendizado remunerado tenham sido introduzidos, não se espera um alívio significativo da força de trabalho por mais três a cinco anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Operador de Serviço: Sistemas Hospitalares Aprofundam a Integração
Os sistemas hospitalares representam o segmento de crescimento mais rápido no mercado de serviços de ambulância aérea, com uma CAGR esperada de 11,89%. Esse crescimento é impulsionado pela capacidade de transportar casos de alta complexidade diretamente para unidades de terapia intensiva próprias, garantindo receita subsequente. O projeto eVTOL Cleveland Clinic–Archer exemplifica essa abordagem. Os operadores independentes, embora mantendo uma participação de mercado projetada de 46,53% em 2025, enfrentam desafios como o aumento dos custos de combustível, despesas com mão de obra e negociações com pagadores. O refinanciamento de USD 5,4 bilhões da Global Medical Response a posiciona para expandir para áreas rurais carentes onde as frotas operadas por hospitais estão ausentes. Os serviços administrados pelo governo, como o Royal Flying Doctor Service da Austrália, abordam lacunas de serviço com financiamento público, protegendo-os das flutuações nos reembolsos.
A propriedade hospitalar facilita o agendamento multifuncional, o compartilhamento de dados e a negociação de contratos de pagamento agrupado com seguradoras, reduzindo assim os custos de transporte por paciente. Os operadores independentes, como a GMR com suas 387 bases nos EUA, oferecem ampla cobertura geográfica, mas são mais vulneráveis a mudanças regulatórias e de preços de combustível. A reestruturação da Air Methods em 2023, que reduziu USD 1 bilhão em dívidas, destaca os desafios financeiros enfrentados pelos operadores independentes. No futuro, joint ventures híbridas em que hospitais adquirem participações minoritárias em operadores estabelecidos poderiam combinar estabilidade financeira com expertise operacional, remodelando a concorrência no mercado de serviços de ambulância aérea.


Por Tipo de Aeronave: Helicópteros Reduzem a Diferença
As aeronaves de asa fixa estão projetadas para responder por 53,59% da receita de 2025, impulsionadas pela sua adequação para repatriação de longa distância e cabines pressurizadas capazes de transportar ECMO ou incubadoras em rotas intercontinentais. Este segmento se beneficiou significativamente da recuperação pós-pandemia nos volumes internacionais. No entanto, as aeronaves de asa rotativa devem crescer a uma CAGR de 10,68%, apoiadas pela introdução de modelos com capacidade IFR, como o Bell 407GXi e o Bell 429, que aprimoram as capacidades operacionais em condições climáticas adversas. O pedido do H140 da Airbus pela STAT MedEvac reflete ainda mais a demanda por helicópteros com cabines silenciosas e espaçosas.
Os helicópteros permanecem essenciais para resgates em cena e pousos em telhados, particularmente dentro de um raio de 240 km de centros de trauma de nível I. Os operadores de asa fixa estão modernizando suas frotas com jatos Pilatus PC-24 e turbohélices King Air 350i para melhorar a eficiência de combustível. Espera-se que o surgimento de aeronaves eVTOL impacte as missões de helicóptero de curta distância, ao mesmo tempo em que complementa as operações de asa fixa em rotas mais longas. No geral, espera-se que as aeronaves de asa rotativa continuem reduzindo a diferença de participação de mercado em relação às aeronaves de asa fixa até 2031.
Por Tipo de Serviço: Viagens Internacionais Aceleram
Os voos domésticos estão projetados para responder por 58,49% da receita de 2025, mas os serviços de repatriação internacional devem crescer a uma CAGR mais rápida de 12,01%. Esse crescimento é impulsionado pela crescente demanda por transferências de leito a leito provenientes do turismo médico e de comunidades de expatriados. Parcerias como a iniciativa de tele-UTI da International SOS e da SAF Aerogroup reduzem a necessidade de médicos a bordo, diminuindo custos e ampliando a acessibilidade. Os serviços de jato de UTI transatlânticos começam em aproximadamente USD 25.000, com prestadores como Brasil Vida e AirMed oferecendo cobertura global que tranquiliza as seguradoras.
Espera-se que o crescimento doméstico se modere à medida que as capacidades ampliadas do serviço de emergência médica terrestre absorvam algumas transferências de curta distância, e o escrutínio dos pagadores limite os aumentos de reembolso. No entanto, as áreas rurais com topografia desafiadora e longos tempos de deslocamento garantem a necessidade contínua do transporte aéreo. Consequentemente, as rotas internacionais estão prontas para contribuir significativamente com a receita incremental, levando os operadores a posicionar estrategicamente aeronaves em centros como Dubai, Singapura e Miami para apoiar a crescente demanda no mercado de serviços de ambulância aérea.
Análise Geográfica
Espera-se que a América do Norte gere 38,9% das vendas globais em 2025, apoiada pelo adicional rural de 50% do Medicare e pela Lei Sem Surpresas, que simplifica os acordos com pagadores. A extensa rede da GMR, composta por 387 bases em todos os 50 estados, combinada com seu compromisso de adquirir 53 novas aeronaves, fortalece sua presença doméstica. No Canadá, programas provinciais como o Ornge garantem cobertura nas regiões remotas do norte. O México, no entanto, permanece com atendimento insuficiente, apresentando oportunidades para novos entrantes dispostos a enfrentar os desafios regulatórios.
A região Ásia-Pacífico tem projeção de alcançar o CAGR mais rápido de 11,95% até 2031, impulsionada pela liberalização do serviço médico de emergência por helicóptero na China e na Índia. O sistema de Helicóptero Médico do Japão serve como modelo de colaboração público-privada. No Oriente Médio e na África, a frota de Meca da Arábia Saudita demonstra investimento governamental direcionado para atender picos episódicos de demanda. O posicionamento estratégico de Dubai como hub para o turismo médico euroasiático amplia ainda mais o potencial de crescimento da região.
Na Europa, os programas de serviço médico de emergência por helicóptero financiados pelo Estado, como a rede DRF da Alemanha com 52 helicópteros, coexistem com operações financiadas por instituições de caridade no Reino Unido, França, Turquia e África do Sul, todas contribuindo para o panorama regional. Na África, a instabilidade política e a baixa penetração de seguros limitam a expansão do mercado mais amplo. No entanto, existem oportunidades de nicho em setores como mineração, petróleo e turismo de safári, que requerem serviços de transporte de cuidados críticos.

Panorama regulatório
Os operadores de ambulâncias aéreas devem cumprir as normas de aviação que regem as operações sob demanda e de transporte regular. Nos Estados Unidos, a Federal Aviation Administration (FAA) regulamenta as atividades de ambulância aérea sob o 14 CFR Part 135, incluindo os requisitos da Subpart L relativos ao controle operacional, às qualificações de instrumentos dos pilotos e às tecnologias de segurança obrigatórias.
Esses requisitos de aviação moldam os ciclos de atualização da frota, as práticas de despacho e dos centros de controle de operações, e o ritmo em que os operadores podem adicionar bases ou expandir para novas geografias. No que diz respeito ao pagamento e à supervisão na área da saúde, os Centers for Medicare and Medicaid Services (CMS) administram os requisitos federais vinculados ao No Surprises Act, incluindo as obrigações de relato de prestadores e de transparência para os serviços de ambulância aérea. Um ponto de referência recente fundamental é o Air Ambulance Quality and Patient Safety Advisory Committee (AAQPS), estabelecido sob o Consolidated Appropriations Act, 2021, que finalizou e entregou suas recomendações ao Congresso em 11 de junho de 2026, centradas em padrões de qualidade, segurança do paciente e capacidade clínica. Os operadores também mantêm programas formais de conformidade para participação em programas federais de saúde (por exemplo, estruturas internas de comitês de conformidade), o que reforça a necessidade de documentação auditável, governança clínica e políticas operacionais padronizadas.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de aeronaves e equipamentos de suporte à missão, incluindo plataformas de ala rotativa e de ala fixa, aviônicos e sistemas de segurança, e kits de missão especializados. Após a certificação e a configuração para atender às normas operacionais jurisdicionais, os operadores constroem a prontidão operacional por meio de centros de controle de operações, capacidades de despacho e acompanhamento de voo, sistemas de gestão de segurança e ecossistemas de manutenção que sustentam frotas de alta utilização, incluindo a manutenção das tecnologias de segurança referenciadas nas estruturas da Part 135.
A prestação do serviço é então coordenada com as partes interessadas da saúde e da segurança pública, incluindo sistemas hospitalares, agências de EMS e parceiros de zonas de aterrissagem, como equipes de bombeiros e de aplicação da lei, que viabilizam o acesso seguro à cena e a transferência do paciente. A equipe clínica (enfermeiros de voo, paramédicos e equipes de cuidados intensivos) e os protocolos clínicos a bordo e em solo funcionam junto com os fluxos de autorização de pagadores e de faturamento, que influenciam a aceitação de casos e o momento do reembolso. Órgãos do setor, como a Association of Air Medical Services (AAMS), fornecem recursos de segurança e reúnem operadores em torno de práticas padrão. Após o transporte, a documentação de transferência clínica, os relatórios de qualidade e os processos de preparação para incidentes retroalimentam os programas de segurança e conformidade.
Cenário Competitivo
O mercado de serviços de ambulância aérea apresenta concentração moderada, com as três principais operadoras norte-americanas, GMR, Air Methods e PHI Health, dominando as operações domésticas. No entanto, os mercados europeu e Ásia-Pacífico permanecem fragmentados. A GMR aproveita sua escala para negociar contratos de seguro e investir em sistemas de despacho baseados em inteligência artificial e retrofits de UTI por telemedicina, ilustrando como os players de maior porte podem se beneficiar dos avanços tecnológicos. Após sua reestruturação, a Air Methods reduziu sua presença operacional, criando oportunidades para que concorrentes ingressem em seus antigos mercados. Adicionalmente, a aquisição planejada pela Toll Group dos ativos de asa fixa da Pel-Air em 2024 destaca o crescente interesse de empresas de logística no transporte aeromédico como serviço complementar.
Os fabricantes de eVTOL estão formando joint ventures com sistemas hospitalares, introduzindo nova concorrência e reduzindo as barreiras de entrada em áreas urbanas. A acreditação pela Comissão de Acreditação de Sistemas de Transporte Médico tornou-se essencial para a obtenção de contratos premium, levando operadores menores a investir em atualizações ou buscar fusões. As mudanças regulatórias sob os comitês de qualidade da FAA e do CMS favorecem empresas capazes de financiar aviônica avançada, sistemas de segurança e protocolos clínicos baseados em evidências. No geral, alianças estratégicas, esforços de refinanciamento e avanços tecnológicos devem continuar remodelando o mercado de serviços de ambulância aérea até 2031.
Líderes do Setor de Serviços de Ambulância Aérea
Air Methods Corporation
Global Medical Response, Inc.
PHI Health, LLC
REVA Inc.
Avincis Aviation Group, S.A.U.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A padronização da qualidade e da segurança do paciente cria um espaço mais claro para operadores que conseguem formalizar a governança clínica e o relato baseado em evidências, especialmente à medida que os requisitos de relato do CMS sob o No Surprises Act aumentam a visibilidade sobre a utilização e as estruturas de custos. As recomendações do AAQPS entregues ao Congresso em 11 de junho de 2026 também elevam o conceito de transição dos operadores de ambulância aérea do status de fornecedor para o de prestador, o que sustenta oportunidades para modelos de supervisão clínica mais rigorosos, definições mais claras de escopo de serviço e contratações mais diferenciadas para capacidades de maior acuidade.
A troca bidirecional de dados de pacientes entre prestadores de ambulância aérea e hospitais é outra abertura prática, especialmente para redes integradas de atendimento focadas na continuidade desde o despacho até a admissão em UTI. Modelos de tele-UTI e supervisão clínica remota, já visíveis em operações de longo curso por meio de parcerias como International SOS e SAF Aerogroup, oferecem um caminho para estender a cobertura especializada sem adicionar equipe a bordo em cada missão. Ao mesmo tempo, operadores que investem em helicópteros com capacidade IFR e em ferramentas de otimização de despacho podem converter mais missões em janelas de mau tempo ou tempo-crítico, ao mesmo tempo em que melhoram a utilização de ativos, alinhando as atualizações operacionais às expectativas de qualidade em evolução e ao maior escrutínio dos pagadores.
Desenvolvimentos recentes do setor
- Junho de 2026: a Air Methods abriu uma nova base médica aérea no Condado de Russell, Kentucky, no Russell County Airport. A nova base amplia a cobertura para emergências sensíveis ao tempo e melhora a densidade da rede em um corredor rural onde o transporte terrestre pode ser limitado.
- Novembro de 2025: a Air Methods abriu a base LifeNet 1-4 em Sioux City, Iowa, para atender o oeste de Iowa, o leste de Nebraska e o sudeste da Dakota do Sul. A expansão aumenta o alcance regional e fortalece a capacidade do operador de equilibrar cobertura e utilização entre áreas de serviço adjacentes.
- Março de 2025: a Air Methods assinou acordos de compra com a Bell Textron e a Airbus Helicopters para quase 50 novas aeronaves, incluindo Bell 407GXis, Bell 429s, Airbus H125s e H135s. Essa modernização da frota apoia a resiliência operacional e a padronização entre as bases, com a seleção de plataformas alinhada aos perfis de missão e às configurações de equipamentos usados em operações de HEMS.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de serviços de ambulância aérea é definido como a receita obtida com o transporte aéreo com equipe médica para resposta a emergências e transferência interinstalações, utilizando aeronaves de ala rotativa e de ala fixa em missões domésticas e internacionais.
Exclusões de escopo: excluímos o fretamento aéreo não médico de rotina, os voos puramente de observação turística e as operações padrão de companhias aéreas de passageiros e cargas programadas que não são vendidas como transporte aeromédico.
Visão geral da segmentação
- Por Operador de Serviço
- Hospitalar
- Independente
- Governamental
- Por Tipo de Aeronave
- Asa Fixa
- Asa Rotativa
- Por Tipo de Serviço
- Doméstico
- Internacional
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África
- África do Sul
- Egito
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto de mercado e fixar parâmetros básicos antes de avançarmos para as premissas e a construção do modelo. Analisamos conjuntos de dados públicos de saúde e transporte e referências regulatórias para entender onde a utilização tende a ser maior, incluindo lacunas de acesso rural e necessidades de cuidados sensíveis ao tempo.
As fontes utilizadas incluem materiais como estatísticas de saúde da Organização Mundial da Saúde, indicadores de saúde da OCDE, publicações sobre lesões e carga cardiovascular do CDC dos EUA, referências de segurança da aviação e de frota da FAA e da EASA, e séries de gastos governamentais em saúde, como as do Banco Mundial e de ministérios nacionais de saúde. Também utilizamos registros corporativos, apresentações a investidores, cobertura de imprensa confiável e assinaturas pagas selecionadas para dados financeiros e inteligência empresarial, notícias e finanças, bases de dados de patentes e licitações ou contratos, quando ajudavam a confirmar adições de frota, expansões de bases e ciclos de financiamento. Esta lista é ilustrativa, e muitas outras fontes públicas também foram verificadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar como os operadores precificam os voos, como o mix de pagadores afeta as realizações e como as restrições de despacho e de equipe clínica limitam a capacidade disponível na prática. Conversamos com uma combinação de operadores independentes, programas hospitalares e agências públicas, e equilibramos perspectivas de funções comerciais, médicas e operacionais nas principais regiões, de modo que as lacunas da pesquisa documental pudessem ser fechadas e as premissas pudessem ser testadas sob estresse.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 13% | APAC: 47% |
| Nível médio: 57% | Líderes funcionais/de unidade: 43% | EMEA: 33% |
| Players menores: 14% | Gerentes: 44% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento começou a partir de uma construção top-down, na qual os grupos de demanda por cuidados de emergência foram reconstruídos por região e depois filtrados por elegibilidade e acesso ao transporte aéreo, antes de serem convertidos em voos e receita. Utilizamos essa abordagem como o eixo principal porque nem todos os operadores divulgam demonstrações financeiras completas e comparáveis.
As principais entradas incluíram o mix de missões de ala rotativa versus ala fixa, os padrões típicos de distância e duração de missão (doméstica versus internacional), sinais de reembolso e mix de pagadores que afetam as realizações líquidas, a disponibilidade de frota e de bases que limita o volume de voos, e a proporção de transferências interinstalações versus resposta em cena, que altera as necessidades de equipe clínica. Os resultados foram então verificados usando aproximações seletivas bottom-up, como a amostragem de receitas de operadores quando disponíveis, a triangulação da utilização por aeronave e a aplicação de faixas de preço realistas aos volumes de voo estimados, com lacunas tratadas por médias de grupos de pares e normalização em nível regional.
Para a previsão, utilizamos análise de cenários apoiada por regressão multivariada leve sobre variáveis como tendências de carga de trauma e cardiovascular, crescimento do envelhecimento da população, ritmo de modernização da frota e estabilidade de reembolso, e então os resultados foram revisados com o feedback de especialistas para que a curva projetada permanecesse prática.
Validação de dados e ciclo de atualização
Os resultados do modelo foram validados por triangulação entre sinais independentes, incluindo tendências de disponibilidade de aeronaves, indicadores de utilização de saúde e restrições de capacidade em nível de operador discutidas nas entrevistas. Foram realizadas verificações de variância para identificar valores discrepantes por região e por tipo de aeronave, e as premissas foram então revisadas em múltiplas passagens de analistas, de modo que a lógica permanecesse consistente desde o grupo de demanda até a receita.
Quando foi observada uma discrepância material, como receita crescendo mais rápido do que o volume de voos plausível ou um salto abrupto de preços sem suporte de reembolso, revisamos as entradas e, quando necessário, recontatamos as fontes para resolver a lacuna. Os relatórios são atualizados anualmente, com atualizações provisórias quando ocorrem eventos importantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de serviços de ambulância aérea da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para os serviços de ambulância aérea frequentemente variam porque cada editora faz escolhas diferentes sobre quais receitas contar, em quais anos se ancorar e como converter a atividade de voo em valores monetários. As diferenças também aparecem quando um estudo se apoia mais em preços de tabela, enquanto outro utiliza realizações líquidas após efeitos de pagadores e termos contratuais.
A principal lacuna vem de saber se a atividade de transporte médico adjacente é incorporada; a Mordor Intelligence conta apenas as missões de ambulância aérea com equipe médica, de ala fixa e de ala rotativa, e mantém o fretamento aéreo geral e o transporte não médico fora do total, com os valores do ano-base atualizados em janeiro de 2026.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,55 bilhões de USD (2026) | |
| Consultoria Global A | 24,58 bilhões de USD (2025) | Utiliza uma definição e um ano-base mais amplos, com clareza limitada sobre se os fluxos de receita de transporte médico relacionados e encargos de serviço mais amplos estão incluídos, o que pode inflar o total em comparação a um escopo exclusivamente de ambulância aérea. |
| Publicação Especializada B | 6,77 bilhões de USD (2028) | Relata o crescimento absoluto entre 2024 e 2028, em vez de um valor de mercado de ano-base comparável, e o texto mistura descrições de serviços e regiões, o que torna as premissas de dimensionamento implícitas mais difíceis de reconciliar com os volumes de voo e as realizações. |
A dispersão vem principalmente das escolhas de escopo e da ancoragem no ano, e depois de como o preço é tratado ao passar de missões para receita. Ao manter as entradas rastreáveis à utilização, às restrições de frota e a faixas de preço líquido realistas, a estimativa permanece repetível e mais fácil de auditar entre regiões.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de ambulância aérea em 2026?
O mercado de serviços de ambulância aérea está avaliado em USD 14,55 bilhões e está definido para crescer a uma CAGR de 10,10% até 2031.
Qual tipo de aeronave domina a receita atual?
As aeronaves de asa fixa detêm 53,59% da receita de 2025 devido ao seu papel na repatriação de longa distância.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está prevista para registrar uma CAGR de 11,95% graças à implantação do serviço médico de emergência por helicóptero na China e na Índia.
Por que os sistemas hospitalares estão investindo em suas próprias frotas?
Eles visam manter casos de alta complexidade dentro de suas redes, gerando receita hospitalar enquanto melhoram a continuidade clínica.
Como a tecnologia eVTOL afetará o transporte médico aéreo?
As aeronaves eVTOL devem reduzir os custos operacionais por voo em até 50%, possibilitando resposta urbana rápida com menos ruído.
Qual é a principal restrição que os operadores enfrentam hoje?
Os altos custos operacionais, de USD 2,9 milhões a USD 6,5 milhões por helicóptero por ano, pressionam as margens, especialmente nas rotas rurais de baixo volume.
Página atualizada pela última vez em:



