
Marktgröße und -anteil für Hubschrauberdienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 34.34 Milliarden US-Dollar |
| Marktgröße (2031) | 52.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.72 % |
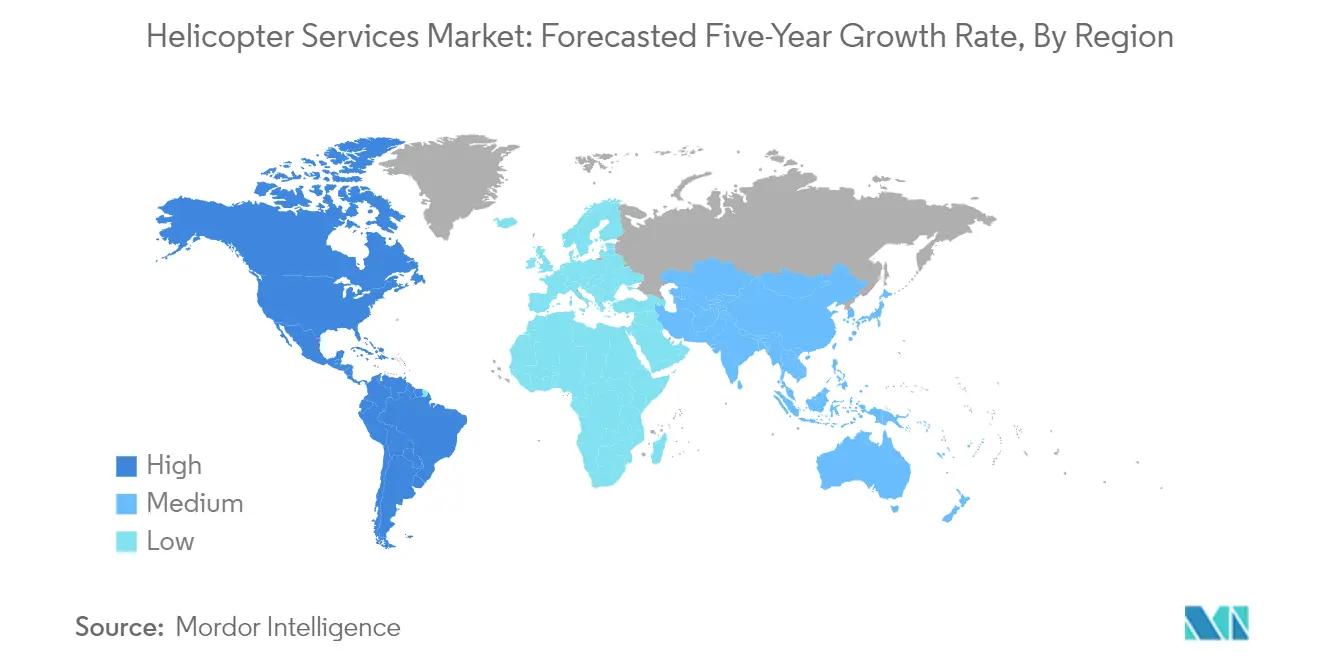
| Schnellstwachsender Markt | Lateinamerika |
| Größter Markt | Nordamerika |
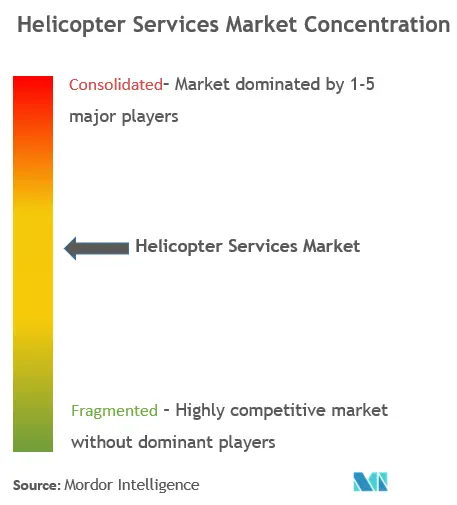
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hubschrauberdienste von Mordor Intelligence
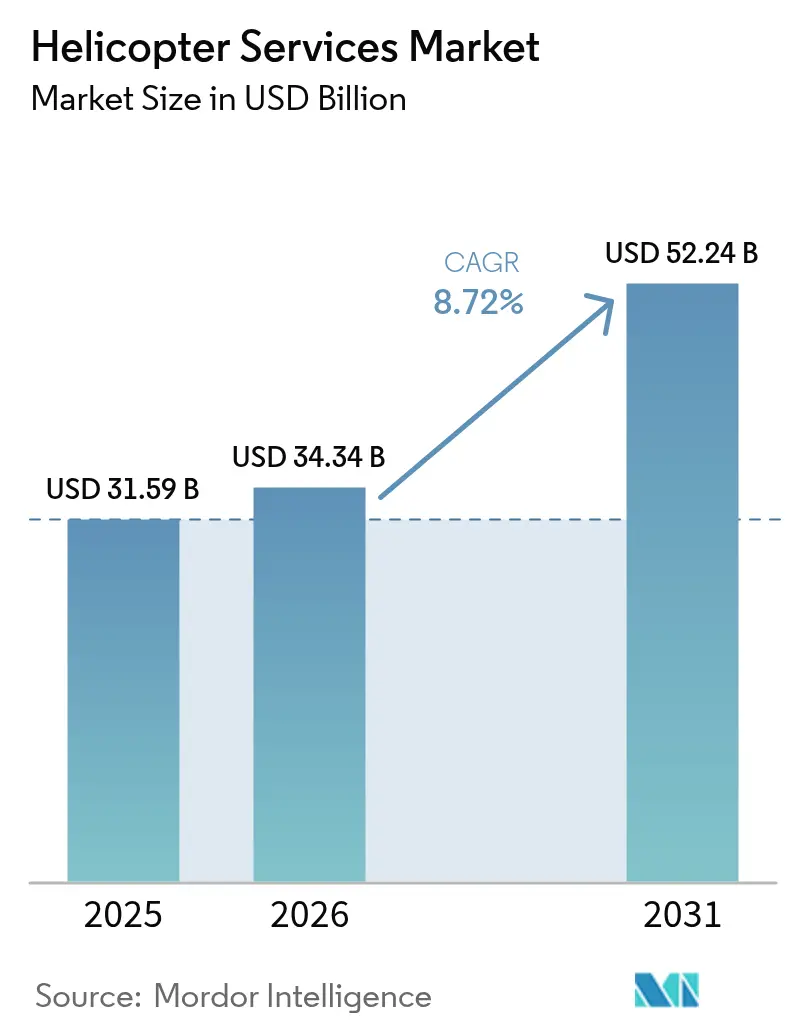
Die Marktgröße für Hubschrauberdienste wird im Jahr 2026 auf 34,34 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 31,59 Milliarden USD, mit Prognosen für 2031 von 52,24 Milliarden USD, was einem Wachstum von 8,72 % CAGR über 2026–2031 entspricht.
Die Hubschrauberdienstleistungsbranche erlebt einen bedeutenden Wandel, der durch technologische Fortschritte und sich verändernde Marktdynamiken angetrieben wird. Der Sektor hat erhebliche Flottenmodernisierungsmaßnahmen erlebt, wobei Betreiber zunehmend fortschrittliche Avionik-Systeme, verbesserte Sicherheitsmerkmale und kraftstoffeffizientere Hubschrauber einsetzen. Diese Entwicklung spiegelt sich in der aktuellen globalen Flottenzusammensetzung wider, die über 4.871 dedizierte Luftrettungshubschrauber umfasst, die mit modernsten medizinischen Einrichtungen und fortschrittlichen lebenserhaltenden Systemen ausgestattet sind. Die Integration von Avionik-Systemen der nächsten Generation, Steuerungs- und Anzeigeeinheiten sowie neuen Terminalinformationssystemen ist für Betreiber, die Wettbewerbsvorteile auf dem Markt erhalten wollen, von größter Bedeutung geworden.
Die Branche erlebt eine bemerkenswerte Verlagerung hin zu nachhaltigen Energieprojekten, insbesondere im Offshore-Windsektor. Der Hubschraubertransport wird für den Bau von Windparks, die Wartung und den Personaltransfer zunehmend unverzichtbar, insbesondere da Windparks weiter auf See in tiefere Gewässer vorrücken. Dieser Trend ist besonders im Segment der kommerziellen Hubschrauber und der Geschäftsluftfahrt erkennbar, das derzeit weltweit eine Flotte von 7.122 Hubschraubern unterhält, die verschiedene industrielle und kommerzielle Anwendungen bedienen. Die Ausweitung von Offshore-Windprojekten hat neue Möglichkeiten für Hubschrauberbetreiber geschaffen, ihr Dienstleistungsangebot über die traditionelle Unterstützung von Öl- und Gasoperationen hinaus zu diversifizieren.
Eine bedeutende Branchenentwicklung war das Aufkommen von Konzepten der urbanen Luftmobilität und deren potenzielle Auswirkungen auf traditionelle Hubschrauberdienstleistungen. Während der Hubschrauberdienstleistungssektor ein wichtiger Wegbereiter für den aufstrebenden Sektor der urbanen Luftmobilität (UAM) bleibt, passen Betreiber ihre Geschäftsmodelle aktiv an, um diesen sich entwickelnden Marktanforderungen gerecht zu werden. Das Freizeitchartersegment, das derzeit weltweit über 11.037 Hubschrauber betreibt, konzentriert sich besonders auf die Entwicklung innovativer Dienstleistungsangebote, um die Marktrelevanz inmitten dieser technologischen Übergänge zu erhalten.
Die Branche sieht sich in bestimmten Anwendungsbereichen zunehmendem Wettbewerb durch unbemannte Luftfahrzeuge (UAV) gegenüber, was Hubschrauberbetreiber dazu veranlasst, sich auf spezialisierte Dienstleistungen zu konzentrieren, bei denen ihre Fähigkeiten unübertroffen bleiben. Das Frachttransportsegment, das von rund 1.358 dedizierten Frachtträgerhubschraubern weltweit unterstützt wird, demonstriert weiterhin das einzigartige Wertversprechen der Hubschrauberlogistik in spezialisierten Logistikoperationen. Betreiber reagieren auf diese Herausforderung, indem sie ihre Fähigkeit betonen, komplexe Einsätze in anspruchsvollen Umgebungen zu bewältigen, insbesondere in Bereichen, in denen Drohnenoperationen auf regulatorische oder technische Einschränkungen stoßen. Diese strategische Positionierung hat dazu beigetragen, den Wettbewerbsvorteil der Hubschrauberdienstleistungsbranche bei hochwertigen, spezialisierten Operationen zu erhalten und sich gleichzeitig an die sich entwickelnde technologische Landschaft anzupassen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
PROGNOSTIZIERTER AUFSCHWUNG IN DER REISE- UND TOURISMUSBRANCHE
Die globale Hubschrauberdienstleistungsbranche erlebt ein erhebliches Wachstum, das durch die robuste Erholung im Reise- und Tourismussektor angetrieben wird, insbesondere in den Segmenten Freizeitcharter und Geschäftsreisen. Die Expansion von Unternehmen, ein Anstieg staatlicher Initiativen zur Entwicklung der Segmente Meetings, Incentives, Konferenzen und Veranstaltungen (MICE) sowie das Wachstum von Unternehmen in aufstrebenden Märkten schaffen erhebliche Chancen für Hubschrauberdienstleister. Diese Faktoren werden durch steigende verfügbare Einkommen weltweit ergänzt, die es mehr Reisenden ermöglichen, sich für Premium-Transportoptionen wie Hubschraubertourismus für Freizeit- und Geschäftszwecke zu entscheiden.
Die Branche erlebt eine erhöhte Nachfrage nach Luftbesichtigungen, tourismusbezogenen Charterdiensten und Unternehmenstravel-Lösungen, da Unternehmen von virtuellen Meetings zu persönlichen Interaktionen wechseln. Hubschrauberbetreiber erweitern ihr Dienstleistungsangebot, um von diesem Trend zu profitieren, wobei Unternehmen innovative Lösungen wie Hubschraubertourismuspakete und Unternehmenscharterservices einführen. So bieten Hubschrauber-Touranbieter mittlerweile vielfältige Pakete an, die von kurzen Stadtrundflügen bis hin zu ausgedehnten Mehrziel-Erlebnissen reichen und die wachsende Nachfrage nach einzigartigen und hochwertigen Reiseerlebnissen bedienen.
ZUNEHMENDE HÄUFIGKEIT VON KATASTROPHEN UND DER WACHSENDE BEDARF AN SCHNELLER NOTFALLREAKTION
Die steigende Häufigkeit und Intensität von Naturkatastrophen, verbunden mit dem wachsenden Bedarf an schnellen Hubschrauber-Notfalldiensten, treibt die Nachfrage nach medizinischen Hubschrauberdienstleistungen weltweit erheblich an. Dieser Trend wird durch jüngste Entwicklungen im Sektor der Notfallmedizinischen Dienste belegt, wie etwa die Vergabe eines Vertrags durch den Norwegischen Luftrettungsdienst an Airbus im November 2023 für drei H135 und zwei fünfblättrige H145 für Notfallmedizineinsätze in Dänemark. Ebenso zeigt die Einführung des Hubschrauber-Notfallmedizindienstes (HEMS) durch Gama Aviation im Dezember 2023, mit einem Vertrag über 70 Millionen USD für vier Airbus H145-Hubschrauber, die zunehmenden Investitionen in Notfallreaktionskapazitäten.
Der Sektor der Hubschrauber-Notfallmedizindienste hat erhebliche technologische Fortschritte erlebt, wobei moderne Luftfahrzeuge mit fortschrittlicher medizinischer Ausrüstung ausgestattet und von qualifiziertem medizinischem Personal besetzt sind. Zwischen 2019 und 2023 wurden weltweit rund 268 Hubschrauber für verschiedene Notfall- und medizinische Dienste eingesetzt, was die wachsende Bedeutung des Luftmedizintransports unterstreicht. Die Fähigkeit von Hubschraubern, abgelegene Gebiete zu erreichen, Reaktionszeiten zu verkürzen und während des Transports kritische Versorgung zu leisten, hat sie zu einem wesentlichen Bestandteil moderner Notfallreaktionssysteme gemacht, insbesondere in Regionen mit schwierigem Gelände oder begrenzter Bodeninfrastruktur.
WACHSTUM BEI TIEFWASSER-OFFSHORE-BOHRUNGSAKTIVITÄTEN
Die Ausweitung von Offshore-Bohrungsaktivitäten in tiefere Gewässer und abgelegenere Standorte schafft eine erhebliche Nachfrage nach Offshore-Hubschrauberdienstleistungen im Energiesektor. Da Öl- und Gasunternehmen in tiefere Offshore-Regionen auf der Suche nach neuen Reserven vordringen, ist der Bedarf an zuverlässigen Hubschraubertransportdienstleistungen für Personalwechsel, Ausrüstungstransport und Notfallreaktion erheblich gestiegen. Dieser Trend ist besonders in Regionen erkennbar, in denen traditionelle Flachwasserressourcen erschöpft werden und Explorations- und Produktionsaktivitäten in anspruchsvollere Tiefwasserumgebungen verlagert werden.
Die Integration von Offshore-Hubschrauberdienstleistungen in Offshore-Windenergieprojekte entwickelt sich ebenfalls zu einem bedeutenden Treiber für den Markt. Dies wird durch den im April 2022 an HeliService International Inc. von Orsted und Eversource vergebenen Vertrag für Hubschrauber-Personalwechseloperationen in ihren Offshore-Windprojekten im Nordosten der Vereinigten Staaten unter Verwendung von Leonardo AW169-Hubschraubern veranschaulicht. Der wachsende Fokus auf erneuerbare Energiequellen, insbesondere Offshore-Windparks, schafft neue Möglichkeiten für Hubschrauberdienstleister, da diese Anlagen regelmäßige Wartung, Personaltransfers und Notfallreaktionskapazitäten erfordern, oft in anspruchsvollen Meeresumgebungen weit von der Küste entfernt.
Segmentanalyse: ANWENDUNG
Luftrettungssegment im Markt für Hubschrauberdienste
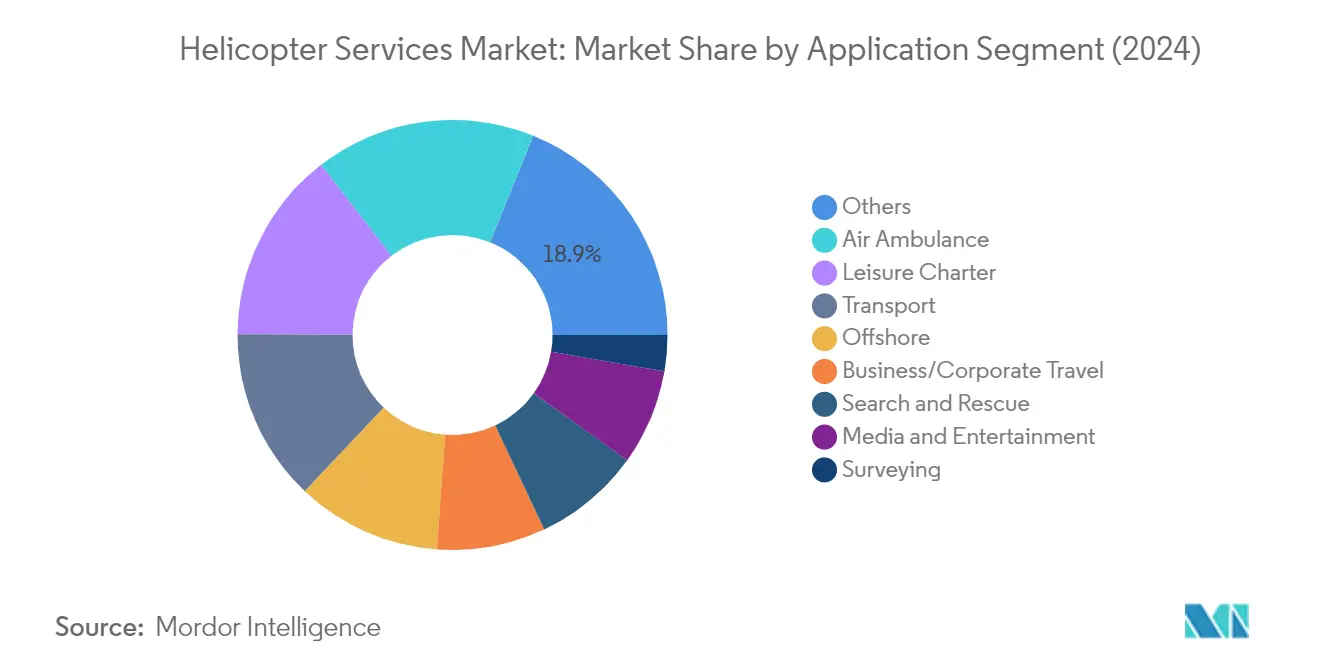
Das Luftrettungssegment hat sich als dominierende Kraft im Markt für medizinische Hubschrauberdienstleistungen etabliert und hält im Jahr 2025 einen Marktanteil von rund 16,92 %. Die Bedeutung dieses Segments wird durch die steigende Nachfrage nach verbesserten Notfallgesundheitsdienstleistungen und die wachsende Verbreitung medizinischer Hubschrauberdienstleistungen weltweit angetrieben. Die aktuelle Flotte von Luftrettungshubschraubern umfasst 4.871 Einheiten, wobei Nordamerika und Europa die Regionen mit der größten Anzahl an Luftrettungshubschraubern sind. Das Wachstum des Segments wird durch eine größere Versicherungsabdeckung für Luftrettungseinrichtungen und einen wachsenden staatlichen Fokus auf die Verbesserung der Notfallversorgungsstandards weiter unterstützt. Darüber hinaus verzeichnet die Region Asien-Pazifik ein stetiges Wachstum aufgrund der zunehmenden Einführung fortschrittlicher Gesundheitsinfrastruktur und einer wachsenden Anzahl von Multifachkrankenhäusern, die schnelle Notfallreaktionskapazitäten benötigen.
Freizeitchartersegment im Markt für Hubschrauberdienste
Das Freizeitchartersegment erlebt ein bemerkenswertes Wachstum im Markt für Hubschraubercharter und wird voraussichtlich im Zeitraum 2026–2031 um rund 22,15 % wachsen. Dieses außergewöhnliche Wachstum wird durch mehrere Faktoren angetrieben, darunter der Anstieg des Pro-Kopf-Einkommensniveaus der Mittelschichtbevölkerung, die Verfügbarkeit besserer Infrastruktur in aufstrebenden Märkten, die Einführung kostengünstiger Mitgliedschaftsprogramme und die Ausbreitung von Charterunternehmen in kleinere Märkte. Die Expansion des Segments ist besonders in der Region Asien-Pazifik bemerkenswert, die aufgrund der erheblichen Nachfrage aus China, Ozeanien und mehreren südostasiatischen Ländern ein rasantes Wachstum verzeichnet hat. Charterdienstleister erweitern ihre Aktivitäten in aufstrebenden Märkten aktiv, um Wachstumschancen zu nutzen, und führen innovative Dienstleistungen wie durchgängige personalisierte Luftcharterservices mit dedizierten Beziehungsmanagern und maßgeschneiderten Annehmlichkeiten ein.
Verbleibende Segmente in der Anwendungssegmentierung
Der Markt für Hubschrauberdienstleistungen umfasst mehrere weitere bedeutende Segmente, darunter Geschäfts- und Unternehmensreisen, Such- und Rettungsdienste, Transport, Medien und Unterhaltung, Vermessung sowie Offshore-Operationen. Das Segment Geschäfts- und Unternehmensreisen bedient vermögende Privatpersonen und Unternehmen, während sich Such- und Rettungsoperationen auf Notfallreaktion und Katastrophenmanagement konzentrieren. Das Transportsegment bedient Frachtträger und planmäßige Transportdienste, während Medien und Unterhaltung der Film- und Rundfunkbranche dient. Das Vermessungssegment ist auf Luftkartierung und Inspektionsdienstleistungen spezialisiert, und das Offshore-Segment unterstützt in erster Linie Öl- und Gasexplorationsaktivitäten. Jedes dieser Segmente trägt auf einzigartige Weise zur Vielfalt des Marktes bei, bedient spezifische Branchenbedürfnisse und hält auf der Grundlage seiner jeweiligen Marktdynamik stetige Wachstumskurven aufrecht.
Geografische Segmentanalyse des Marktes für Hubschrauberdienste
Nordamerika Hubschrauberdienstleistungsmarkt
Nordamerika repräsentiert einen reifen Hubschrauberdienstleistungsmarkt, der durch eine fortschrittliche Infrastruktur und vielfältige Anwendungen in den Bereichen Notfallmedizin, Offshore-Betrieb und Unternehmenstransport gekennzeichnet ist. Die Vereinigten Staaten und Kanada bilden das Rückgrat dieses regionalen Marktes, wobei beide Länder über ausgefeilte Netzwerke von Hubschrauberlandeplätzen und umfassende regulatorische Rahmenbedingungen verfügen. Die Region profitiert von einer starken Präsenz bedeutender Hubschrauberdienstleister und einem umfangreichen Einsatz in Sektoren, die von Notfallmedizin bis hin zu Offshore-Öl- und Gasoperationen reichen.
Die Vereinigten Staaten dominieren den nordamerikanischen Hubschrauberdienstleistungsmarkt mit einem Marktanteil von rund 76,55 % im Jahr 2025. Das Land verfügt über die größte Flotte an Rettungshubschraubern und Unternehmensluftfahrzeugen in der Region. Der Markt ist besonders stark in Regionen wie dem Golf von Mexiko für Offshore-Operationen und in großen Ballungszentren für den Unternehmenstransport. Die robuste Infrastruktur des Landes umfasst zahlreiche Hubschrauberlandeplätze, Wartungseinrichtungen und Ausbildungszentren, die ein breites Spektrum an Dienstleistungen von Luftrettungseinsätzen bis hin zum Unternehmenstransport unterstützen.
Kanada entwickelt sich zum am schnellsten wachsenden Markt in Nordamerika mit einer prognostizierten Wachstumsrate von rund 12,54 % im Zeitraum 2026–2031. Die weitläufige geografische Ausdehnung des Landes und seine abgelegenen Standorte treiben eine erhebliche Nachfrage nach Hubschrauberdienstleistungen an, insbesondere in Gebieten mit eingeschränktem Bodentransportzugang. Kanadische Betreiber investieren zunehmend in moderne Hubschrauberflotten, um den wachsenden Offshore-Energiesektor, den Rettungsdienst und Ressourcenerkundungsaktivitäten zu bedienen. Das Engagement des Landes für die Entwicklung seines Offshore-Windenergesektors und die Ausweitung des Rettungsdienstes in abgelegenen Regionen schafft weiterhin neue Chancen für Hubschrauberdienstleister.
Europa Hubschrauberdienstleistungsmarkt
Europa repräsentiert einen hochentwickelten Hubschrauberdienstleistungsmarkt mit einem starken Schwerpunkt auf Offshore-Energiebetrieb, Notfallmedizin und Unternehmenstransport. Die Region profitiert von einer fortschrittlichen Luftfahrtinfrastruktur und strengen Sicherheitsvorschriften, wobei zu den wichtigsten Märkten Russland, das Vereinigte Königreich, Deutschland und Frankreich zählen. Der europäische Markt zeichnet sich durch seinen reifen Offshore-Windenergesektor und gut etablierte Netzwerke für den Rettungsdienst aus, insbesondere in Ländern wie Deutschland und dem Vereinigten Königreich.
Russland behauptet seine Position als größter Hubschrauberdienstleistungsmarkt in Europa mit einem Anteil von rund 28,74 % am regionalen Markt im Jahr 2025. Das weitläufige Territorium des Landes und seine bedeutenden Öl- und Gasoperationen treiben eine erhebliche Nachfrage nach Hubschrauberdienstleistungen an. Die russische Hubschrauberflotte bedient vielfältige Anwendungen, von Offshore-Operationen in der Arktisregion bis hin zu Unternehmenstransport und Notfallmedizin, unterstützt durch eine gut etablierte inländische Hubschrauberfertigungsindustrie.
Das Vereinigte Königreich weist das höchste Wachstumspotenzial in der europäischen Region auf, mit einer prognostizierten Wachstumsrate von rund 11,62 % im Zeitraum 2026–2031. Die starke Präsenz des Landes im Bereich Offshore-Windparkbetrieb und Öl- und Gasaktivitäten in der Nordsee treibt weiterhin die Nachfrage nach Hubschrauberdienstleistungen an. Das Engagement des Vereinigten Königreichs für den Ausbau seiner Offshore-Windenergekapazitäten und die Aufrechterhaltung robuster Such- und Rettungsoperationen schafft eine anhaltende Nachfrage nach Hubschrauberdienstleistungen, unterstützt durch eine fortschrittliche Infrastruktur und regulatorische Rahmenbedingungen.
Asien-Pazifik Hubschrauberdienstleistungsmarkt
Die Asien-Pazifik-Region repräsentiert einen dynamischen und sich rasch entwickelnden Hubschrauberdienstleistungsmarkt, der vielfältige Volkswirtschaften umfasst – von entwickelten Märkten wie Japan und Südkorea bis hin zu aufstrebenden Wirtschaftsmächten wie China und Indien. Die Region weist erhebliche Unterschiede in der Marktreife und im Anwendungsschwerpunkt auf, wobei Länder wie China den Unternehmenstransport betonen, während andere wie Indonesien sich auf Offshore-Operationen konzentrieren. Die Präsenz zahlreicher Inselstaaten und expandierender Offshore-Energiesektoren schafft einzigartige Chancen für Hubschrauberdienstleister.
China ist die dominierende Kraft im Hubschrauberdienstleistungsmarkt der Asien-Pazifik-Region und nutzt seine große Volkswirtschaft und seinen expandierenden Unternehmenssektor. Die Hubschrauberdienstleistungsbranche des Landes profitiert von der laufenden Infrastrukturentwicklung und der zunehmenden Nutzung in verschiedenen Sektoren, insbesondere im Unternehmenstransport und im Rettungsdienst. Die staatliche Unterstützung für die Entwicklung der Allgemeinen Luftfahrt und die schrittweise Öffnung des Niedrigluftfahrtraums schaffen weiterhin neue Chancen für Dienstleister.
Indonesien entwickelt sich zum am schnellsten wachsenden Markt in der Asien-Pazifik-Region, angetrieben durch seine archipelartige Geografie und seinen expandierenden Energiesektor. Die einzigartige Topografie des Landes, die aus über 17.000 Inseln besteht, schafft eine natürliche Nachfrage nach Hubschrauberdienstleistungen in Gebieten, in denen konventionelle Transportmittel unpraktisch sind. Der Fokus der Regierung auf die Verbesserung der Konnektivität zwischen den Inseln und die Erschließung von Offshore-Energieressourcen treibt weiterhin das Wachstum der Nachfrage nach Hubschrauberdienstleistungen an.
Naher Osten und Afrika Hubschrauberdienstleistungsmarkt
Die Region Naher Osten und Afrika präsentiert eine vielfältige Marktlandschaft für Hubschrauberdienstleistungen, die durch eine starke Nachfrage aus dem Öl- und Gassektor in den Golfstaaten und aufkommende Chancen in Afrika gekennzeichnet ist. Saudi-Arabien führt den regionalen Markt an und profitiert von umfangreichen Öl- und Gasoperationen sowie einer wachsenden Nachfrage nach Unternehmenstransport, während Südafrika das schnellste Wachstumspotenzial aufweist, angetrieben durch den Ausbau des Rettungsdienstes und des Unternehmenstransportsektors. Das anspruchsvolle Gelände und die weiten Entfernungen der Region machen Hubschrauberdienstleistungen für verschiedene Anwendungen unverzichtbar, von Offshore-Operationen bis hin zum medizinischen Notfalltransport.
Lateinamerika Hubschrauberdienstleistungsmarkt
Lateinamerika weist ein erhebliches Potenzial im Hubschrauberdienstleistungsmarkt auf, wobei Brasilien sowohl als größter als auch als am schnellsten wachsender Markt der Region hervortritt. Die Hubschrauberdienstleistungsbranche der Region zeichnet sich durch vielfältige Anwendungen aus, von Offshore-Öl- und Gasoperationen bis hin zur urbanen Luftmobilität in Großstädten. Mexiko verfügt ebenfalls über eine bedeutende Präsenz auf dem Markt, insbesondere im Bereich Offshore-Operationen und Unternehmenstransport. Die anspruchsvolle Geografie und die infrastrukturellen Einschränkungen der Region treiben weiterhin die Nachfrage nach Hubschrauberdienstleistungen in verschiedenen Anwendungsbereichen an.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Hubschrauberdienste
Der Markt für Hubschrauberdienstleistungen umfasst prominente Akteure wie Bristow Group, CHC Group, PHI Inc., Air Methods Corp. und Babcock International Group, die die Branche anführen. Diese Unternehmen konzentrieren sich zunehmend auf Flottenmodernisierung und technologische Integration, um die Betriebseffizienz und Sicherheitsstandards zu verbessern. Strategische Partnerschaften und Kooperationen mit Technologieanbietern werden immer häufiger, um fortschrittliche Avionik-Systeme und Fähigkeiten zur vorausschauenden Wartung zu integrieren. Unternehmen erweitern auch ihren geografischen Fußabdruck durch strategische Akquisitionen und Joint Ventures, insbesondere in aufstrebenden Märkten in der Region Asien-Pazifik und im Nahen Osten. Die Branche erlebt einen Trend zur Diversifizierung des Dienstleistungsangebots, wobei Anbieter über die traditionelle Unterstützung von Öl- und Gasoperationen hinaus in Notfallmedizindienste, Such- und Rettungsoperationen und Unternehmenstransport expandieren. Betreiber investieren in spezialisierte Ausbildungsprogramme und Sicherheitszertifizierungen, um einen Wettbewerbsvorteil zu erhalten und sich entwickelnden regulatorischen Anforderungen gerecht zu werden.
Marktstruktur zeigt dynamisches Wettbewerbsumfeld
Die Hubschrauberdienstleistungsbranche weist auf globaler Ebene eine relativ konsolidierte Struktur auf, die von großen multinationalen Konzernen mit umfangreichen Flottennetzwerken und vielfältigen Dienstleistungsportfolios dominiert wird. Diese großen Akteure profitieren von Skaleneffekten, etablierten Beziehungen zu Öl- und Gasunternehmen sowie umfassenden Fähigkeiten in den Bereichen Wartung, Reparatur und Überholung (MRO). Regionale Märkte weisen jedoch häufig starke lokale Akteure auf, die ihr Marktwissen und ihre etablierten Kundenbeziehungen nutzen, um Wettbewerbspositionen zu halten. Die Branche hat erhebliche Fusions- und Übernahmeaktivitäten erlebt, insbesondere nach wirtschaftlichen Abschwüngen, da Unternehmen ihre Marktposition konsolidieren und operative Synergien erzielen wollen.
Die Marktdynamik ist durch hohe Markteintrittsbarrieren aufgrund erheblicher Kapitalanforderungen, strenger regulatorischer Compliance-Anforderungen und der Bedeutung etablierter Sicherheitsnachweise und operativer Expertise gekennzeichnet. Die Wettbewerbslandschaft wird weiter durch langfristige Verträge mit Schlüsselkunden geprägt, insbesondere im Offshore-Energiesektor, die für etablierte Akteure stabile Einnahmequellen schaffen. Regionale Spezialisten halten häufig starke Positionen in spezifischen Marktsegmenten wie Notfallmedizindiensten oder Unternehmenstransport, während globale Akteure ihr breites Dienstleistungsangebot und ihre geografische Präsenz nutzen, um multinationale Kunden in mehreren Regionen zu bedienen.
Innovation und Anpassungsfähigkeit treiben zukünftigen Erfolg voran
Der Erfolg im Markt für Hubschrauberdienstleistungen hängt zunehmend von der Fähigkeit der Betreiber ab, sich an verändernde Marktbedingungen und sich entwickelnde Kundenanforderungen anzupassen. Unternehmen müssen sich auf operative Effizienz durch Flottenoptimierung, Routenplanung und Wartungsplanung konzentrieren, um die Rentabilität in einem wettbewerbsintensiven Umfeld zu erhalten. Die Einführung digitaler Technologien für verbessertes Sicherheitsmonitoring, Kundenservice und operatives Management wird für die Marktführerschaft zunehmend entscheidend. Anbieter müssen auch ihr Dienstleistungsangebot und ihre Kundenbasis diversifizieren, um die Abhängigkeit von einem einzelnen Industriesektor zu reduzieren, insbesondere angesichts der zyklischen Natur der Öl- und Gasindustrie.
Marktteilnehmer müssen der wachsenden Substitutionsbedrohung durch Drohnendienstleistungen in bestimmten Anwendungsbereichen begegnen und dabei den Fokus auf Kernkompetenzen behalten, bei denen Hubschrauber unersetzlich bleiben. Regulatorische Compliance und Sicherheitsstandards bleiben weiterhin kritische Erfolgsfaktoren, wobei Betreiber in regelmäßige Schulungen und Sicherheitsmanagementsysteme investieren müssen. Die Fähigkeit, strategische Partnerschaften mit Technologieanbietern, Wartungsorganisationen und komplementären Dienstleistern zu bilden, wird für die Aufrechterhaltung von Wettbewerbsvorteilen zunehmend wichtiger. Unternehmen müssen auch die ökologische Nachhaltigkeit in ihren Betrieb einbeziehen, da dieser Faktor bei Kundenentscheidungen und regulatorischen Rahmenbedingungen an Bedeutung gewinnt. Darüber hinaus spielt der Sektor der Hubschrauberwartungsdienstleistungen eine entscheidende Rolle bei der Gewährleistung der Betriebszuverlässigkeit und Sicherheit und festigt damit den Wettbewerbsvorteil der Branche weiter.
Marktführer in der Hubschrauberdienstleistungsbranche
Air Methods Corporation
PHI Group, Inc.
Abu Dhabi Aviation
Babcock Scandinavian Air Ambulance (Babcock International Group)
Bristow Group Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hubschrauberdienstleistungsmarkt
- Acadian Air Med Services (Acadian Companies)
- Air Methods Corporation
- Heli-union
- Abu Dhabi Aviation
- Emsos Medical Pvt. Ltd.
- Bristow Group Inc
- LUXEMBOURG AIR RESCUE ASBL
- PHI Group, Inc.
- Babcock Scandinavian Air Ambulance (Babcock International Group)
- CHC Group LLC


Marktchancen und Zukunftsaussichten
Flottenmodernisierung und Ersatzbeschaffung schaffen neuen Spielraum für Betreiber und OEM-nahe Dienstleister in den Bereichen EMS, Offshore und Firmenverkehr, insbesondere wenn neuere Plattformen und aufgerüstete Avionik die Einsatzzuverlässigkeit und Missionsfähigkeit unterstützen. Branchensignale umfassen die vorläufige Meldung von GAMA über Drehflügler-Fakturierungen 2025 in Höhe von 4,7 Milliarden USD, ein Anstieg von 5,5 % gegenüber dem Vorjahr. Betreiber erweitern zudem ihre installierten Kapazitäten für Wartung und Ausstattung, darunter Helicopter Services Inc., das seinen Standort am David Wayne Hooks Memorial Airport auf 25.000 Quadratfuß mit eigenen Bereichen für Blechbearbeitung, Verbundwerkstoffe und Avionik erweitert hat (fertiggestellt im Juni 2025).
In diesem Zusammenhang bleiben Rettungsdienste und spezialisierte Missionseinsätze eine zentrale Chance, da große Betreiber ihre Flottenpläne ausweiten und OEM-Beziehungen pflegen, die die Versorgungssicherheit und die Unterstützung über den gesamten Lebenszyklus verbessern. Ein aktueller Ankerpunkt ist der Rahmenvertrag vom März 2026 zwischen ADAC Luftrettung und Airbus über H135-, H140- und H145-Hubschrauber, der die Flottenstandardisierung und die gemeinsame Schulung für HEMS-Flotten unterstützt und die Rolle leichter Zweimots in EMS-Einsätzen stärkt. Auch die Widerstandsfähigkeit der Lieferkette entwickelt sich zu einem Unterscheidungsmerkmal, da Anbieter Luftfahrzeuge vorab beschaffen, um schlüsselfertige, einsatzbereite Lösungen zu liefern, wie etwa Helicopter Services Inc., das den Erwerb von drei Airbus-H125-Hubschraubern zur Lieferung 2026 angekündigt hat, um Vorlaufzeitengpässe zu mindern und Kunden-Einsatzpläne zu unterstützen.
Recent Industry Developments in Hubschrauberdienstleistungsmarkt
- März 2026: ADAC Luftrettung und Airbus unterzeichneten einen langfristigen Rahmenvertrag über H135-, H140- und H145-Hubschrauber. Die Vereinbarung unterstützt die Flottenstandardisierung und stärkt OEM-gestützte Erneuerungszyklen im HEMS-Segment, in dem Verfügbarkeit, Gemeinsamkeit und Lebenszyklusunterstützung die Beschaffungsentscheidungen der Betreiber beeinflussen.
- November 2025: Abu Dhabi Aviation unterzeichnete eine mehrjährige Vereinbarung mit Honeywell Aerospace zur Optimierung der Logistik für Avionik-Reparatur und -Überholung von AW139-Hubschraubern im Nahen Osten und in Afrika, die bis 2029 läuft. Der Deal stärkt die regionale MRO-Kontinuität für eine weit verbreitete Offshore- und Nutzplattform und unterstützt schnellere Durchlaufzeiten für Betreiber mit hoher Flugzeugauslastung.
- Mai 2024: Abu Dhabi Aviation gründete die ADA Group unter ADQ Aviation and Aerospace Services LLC im Rahmen einer umfassenderen Neuausrichtung, die Vermögenswerte wie Etihad Engineering, AMMROC und GAL umfasst. Diese Konsolidierung unterstützt integriertere Luftfahrtdienstleistungen und kann die Koordination von Wartung und Support über zivile und staatliche Drehflügler-Einsätze hinweg verbessern.


Hubschrauberdienstleistungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt bezahlte Hubschrauberbetriebe, die als Dienstleistung erbracht werden, bei denen ein Betreiber das Luftfahrzeug, die Besatzung und den Flugbetrieb für einen definierten Einsatz an einen Endnutzer bereitstellt.
Ausgeschlossen aus dem Umfang: Wir schließen den Verkauf von Hubschraubern und Ersatzteilen aus, ebenso wie die meisten internen Flüge, die nicht als Dienstleistung für Dritte abgerechnet werden.
Übersicht der Segmentierung
- Anwendung
- Luftrettung
- Geschäfts- und Unternehmensreisen
- Such- und Rettungsdienste
- Freizeitcharter
- Transport
- Medien und Unterhaltung
- Vermessung
- Offshore
- Sonstige Anwendungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Südkorea
- Indonesien
- Malaysia
- Übriger Asien-Pazifik-Raum
- Lateinamerika
- Brasilien
- Mexiko
- Übriges Lateinamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir begannen mit öffentlichen Luftfahrt- und Makroquellen, die Nachfragetreiber und Betriebsbeschränkungen erklären, und verknüpften diese anschließend mit Umsatzpools nach Anwendungsfall der Dienstleistung. Gängige Eingaben stammten aus Quellen wie der Internationalen Zivilluftfahrt-Organisation (ICAO), der International Air Transport Association (IATA) und der Weltbank für Makroindikatoren, die die Nachfrage nach Premiumreisen, Offshore-Logistik und Rettungsdiensten beeinflussen.
Um Angebots- und Betriebsbedingungen zu verankern, bezogen wir uns zudem auf Quellen wie die US-amerikanische Federal Aviation Administration (FAA) und die European Union Aviation Safety Agency (EASA) für Flottenkontext, Sicherheits- und Betriebsrichtlinien sowie Lizenzierungsrealitäten, die die nutzbare Kapazität begrenzen können. Wo relevant, prüften wir Unfall- und Sicherheitstrendzusammenfassungen von Institutionen wie dem National Transportation Safety Board (NTSB) sowie Offshore-Aktivitätsindikatoren aus staatlichen Energiestatistikportalen (zum Beispiel Öl- und Gasförderung sowie Offshore-Projektpipelines), um die Offshore-Flugnachfrage plausibel zu prüfen. Nachrichtenberichte, Investorenpräsentationen und Unternehmensmeldungen wurden genutzt, um Vertragsstrukturen (stundenbasiert versus verfügbarkeitsbasiert) und Preistreiber zu verstehen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen half, Lücken zu schließen, wo öffentliche Offenlegungen begrenzt waren. Diese Schreibtischrecherche-Quellen dienen nur der Veranschaulichung, und wir konsultierten zudem weitere öffentliche Referenzen zur Datenerhebung, Gegenprüfung und Klärung.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was fakturierte Stunden und erzielbare Preise antreibt, da diese beiden Faktoren die Gesamtzahlen über Anwendungen wie Offshore-Transport, Luftrettung und Charter hinweg schnell verändern können. Wir sprachen mit Führungskräften auf Betreiberseite, Luftfahrtberatern und Beschaffungsverantwortlichen aus Endverbrauchssektoren und nutzten anschließend Folgeprüfungen, um Auslastungs- und Ausfallmuster sowie die Preisgestaltung von Verträgen in den wichtigsten Regionen zu bestätigen, die Hubschrauberdienste aktiv nutzen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 17 % | APAC: 42 % |
| Mittleres Segment: 49 % | Funktions-/Bereichsleiter: 36 % | EMEA: 36 % |
| Kleinere Akteure: 17 % | Manager: 47 % | Amerika: 22 % |
Marktdimensionierung und Prognose
Die Dimensionierung wurde mithilfe von Top-down- und Bottom-up-Logik in einem verbundenen Modell erstellt. Auf der Top-down-Seite rekonstruierten wir den Umsatzpool, indem wir Nachfrageindikatoren nach Anwendung mit der erwarteten Intensität der Hubschrauberdienstleistung verknüpften, die dann in fakturierte Flugstunden und durchschnittlich erzielte Raten nach Haupteinsatztyp übersetzt wird.
Zu den wichtigsten Eingaben gehörten die aktive Hubschrauberflotte und der Mix der Einsatzfähigkeiten, die typische Auslastung (fakturierte Stunden pro Luftfahrzeug) nach Anwendung, die Aufteilung der Vertragsarten (stundenbasiert versus verfügbarkeitsbasiert), Praktiken zur Weitergabe von Treibstoff- und Wartungskosten, die die erzielten Preise beeinflussen, sowie Aktivitätsindikatoren für Offshore-Energie und Notfallreaktion, die die Spitzennachfrage antreiben. Da Abdeckung und Berichtsqualität je nach Land variieren, bestätigten wir die Gesamtzahlen durch selektive Bottom-up-Näherungen, einschließlich Betreiberumsatz-Zusammenfassungen, sofern verfügbar, in Interviews besprochener Stichproben von Stundensatzbereichen sowie Volumenvalidierung durch Prüfungen von Vertragsvergaben und angekündigten Flotteneinsätzen. Wo lokale Datenpunkte fehlten, verwendeten wir konservative Proxy-Auslastungs- und Preisbereiche basierend auf vergleichbaren Märkten und testeten diese anschließend mit Primärfeedback erneut, bevor wir sie finalisierten.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass das Basisszenario an beobachtbare Treiber wie Offshore-Projektzyklen, die Stabilität der Nachfrage nach Luftrettung und die Erholung des Geschäftsreiseverkehrs gebunden bleibt. Die Vorwärtskurve wurde erst angepasst, nachdem die Befragten die Richtung und die praktischen Grenzen von Auslastungs- und Preisbewegungen bestätigt hatten.
Datenvalidierung und Aktualisierungszyklus
Wir überprüften das Modell durch mehrere Ebenen, damit die Ergebnisse mit den realen Betriebsbedingungen übereinstimmen. Die Ergebnisse wurden mit unabhängigen Signalen verglichen, einschließlich Updates zu Flotteneinsätzen, Vertragsankündigungen und Aktivitätstrends auf Anwendungsebene. Wenn große Abweichungen auftraten, überprüften wir die zugrunde liegende Annahme, bis der spezifische Treiber hinter der Diskrepanz identifiziert war.
Vor der Freigabe wird eine Analystenprüfung hinsichtlich Arithmetik, Einheitenkonsistenz, Währungsbehandlung und Jahresabgleich durchgeführt, gefolgt von einer Plausibilitätsprüfung über Regionen und Haupteinsatzfälle hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa regulatorische Änderungen, plötzliche Veränderungen der Offshore-Aktivität oder bedeutende Kapazitätsänderungen bei Betreibern. Unmittelbar vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Marktgröße für Hubschrauberdienstleistungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Gesamtwerte für Hubschrauberdienstleistungen können voneinander abweichen, selbst wenn die Titel ähnlich erscheinen, da die Marktgrenzen unterschiedlich gezogen werden und die zugrunde liegenden Rechengrößen nicht immer nach demselben Zeitplan aktualisiert werden. Unterschiede ergeben sich auch daraus, wie jede Studie Offshore-Aktivitätszyklen, Auslastungsannahmen und den Zeitpunkt der Währungsumrechnung behandelt.
Flottenzahlen, in Interviews validierte fakturierte Stundenbereiche nach Anwendung sowie Benchmarks für Vertragspreise sind die Belegpunkte, die Mordor Intelligence an die Umsätze aus bezahlten Hubschrauberdienstleistungen binden, statt an angrenzende Luftfahrtausgaben, deren Einbeziehung veröffentlichte Gesamtwerte nach oben verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,34 Milliarden USD (2026) | |
| Branchenportal A | 31,59 Milliarden USD (2025) | Verwendet ein früheres Bezugsjahr und einen kürzeren Zeithorizont, und die Konstruktion scheint sich eher auf Trendfortschreibung zu stützen als auf eine Neuvalidierung der Auslastung und der erzielten Stundenpreise nach Anwendung für das aktualisierte Jahr. |
| Branchenverlag B | 127,60 Milliarden USD (2024) | Die Zahl lässt sich schwer mit reinen Dienstleistungsumsätzen in Einklang bringen, was darauf hindeutet, dass angrenzende Posten wie Hubschrauberverkäufe, MRO-Ausgaben oder breitere Luftfahrtdienstleistungen möglicherweise in den Umfang einbezogen wurden, zusammen mit einer aggressiven Preisentwicklung. |
Die Tabelle zeigt, dass Umfangsgrenzen und die Disziplin bei den Eingabedaten die Hauptursachen für die Streuung sind, nicht nur unterschiedliche Prognosekurven. Indem das Modell an fakturierte Stunden und erzielte Raten rückführbar gehalten und anschließend gegen Flotten- und Vertragssignale gegengeprüft wird, bleibt die Endsumme bei aktualisierten Annahmen reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hubschrauberdienste?
Die Marktgröße für Hubschrauberdienste wird voraussichtlich im Jahr 2026 34,34 Milliarden USD erreichen und mit einer CAGR von 8,72 % wachsen, um bis 2031 52,24 Milliarden USD zu erreichen.
Wie groß ist der aktuelle Markt für Hubschrauberdienste?
Im Jahr 2026 wird die Marktgröße für Hubschrauberdienste voraussichtlich 34,34 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Hubschrauberdienste?
Air Methods Corporation, PHI Group, Inc., Abu Dhabi Aviation, Babcock Scandinavian Air Ambulance (Babcock International Group) und Bristow Group Inc. sind die wichtigsten Unternehmen, die im Markt für Hubschrauberdienste tätig sind.
Welche Region wächst am schnellsten im Markt für Hubschrauberdienste?
Lateinamerika wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR aufweisen.
Welche Region hat den größten Anteil im Markt für Hubschrauberdienste?
Im Jahr 2026 entfällt auf Nordamerika der größte Marktanteil im Markt für Hubschrauberdienste.
Welche Jahre deckt dieser Markt für Hubschrauberdienste ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Hubschrauberdienste auf 34,34 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße für Hubschrauberdienste für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Hubschrauberdienste für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



