
Tamanho e Participação do Mercado de Peneiras Moleculares de Zeólita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
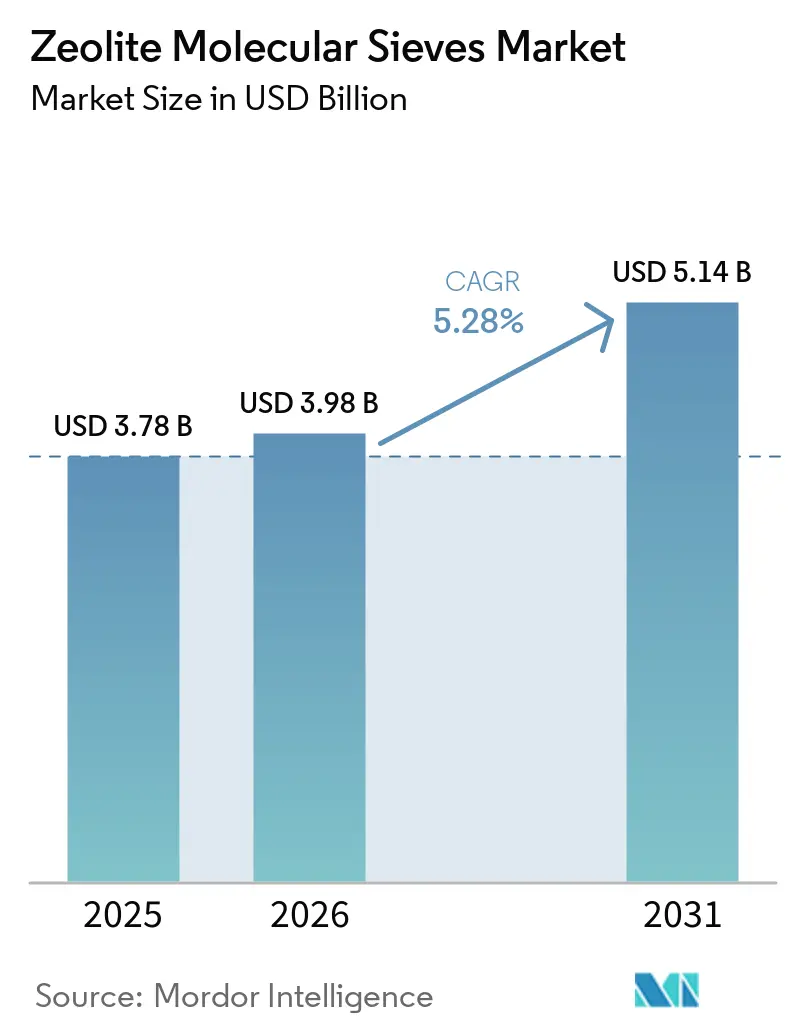
| Tamanho do Mercado (2026) | 3.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Peneiras Moleculares de Zeólita por Mordor Intelligence
O tamanho do Mercado de Peneiras Moleculares de Zeólita em 2026 é estimado em USD 3,98 bilhões, crescendo a partir do valor de 2025 de USD 3,78 bilhões, com projeções para 2031 mostrando USD 5,14 bilhões, crescendo a um CAGR de 5,28% no período de 2026 a 2031. O crescimento da demanda está ancorado em quatro forças estruturais: regulamentações ambientais mais rígidas que substituem fosfatos em detergentes, adições de capacidade em complexos petroquímicos globais, urbanização acelerada em economias emergentes que impulsiona o consumo de produtos de higiene e a busca acelerada por processos industriais de baixo carbono que favorecem a adsorção e a catálise à base de zeólita. A diferenciação competitiva repousa no conhecimento proprietário de síntese que adapta o tamanho dos poros, a razão sílica-alumina e a morfologia dos cristais a tarefas específicas de separação ou catálise. A volatilidade de custos em alumina e matérias-primas de sílica de alta pureza representa um desafio de margem, mas estratégias de matérias-primas circulares, especialmente a conversão de cinzas volantes de carvão e outros resíduos industriais, estão mitigando o risco de matérias-primas enquanto apoiam os objetivos de sustentabilidade corporativa. Implantações inovadoras em captura de carbono e remediação de PFAS estão expandindo a fronteira comercial, posicionando formulações avançadas de zeólita como alternativas viáveis ao carvão ativado e solventes de amina em sistemas ambientais de próxima geração
Principais Conclusões do Relatório
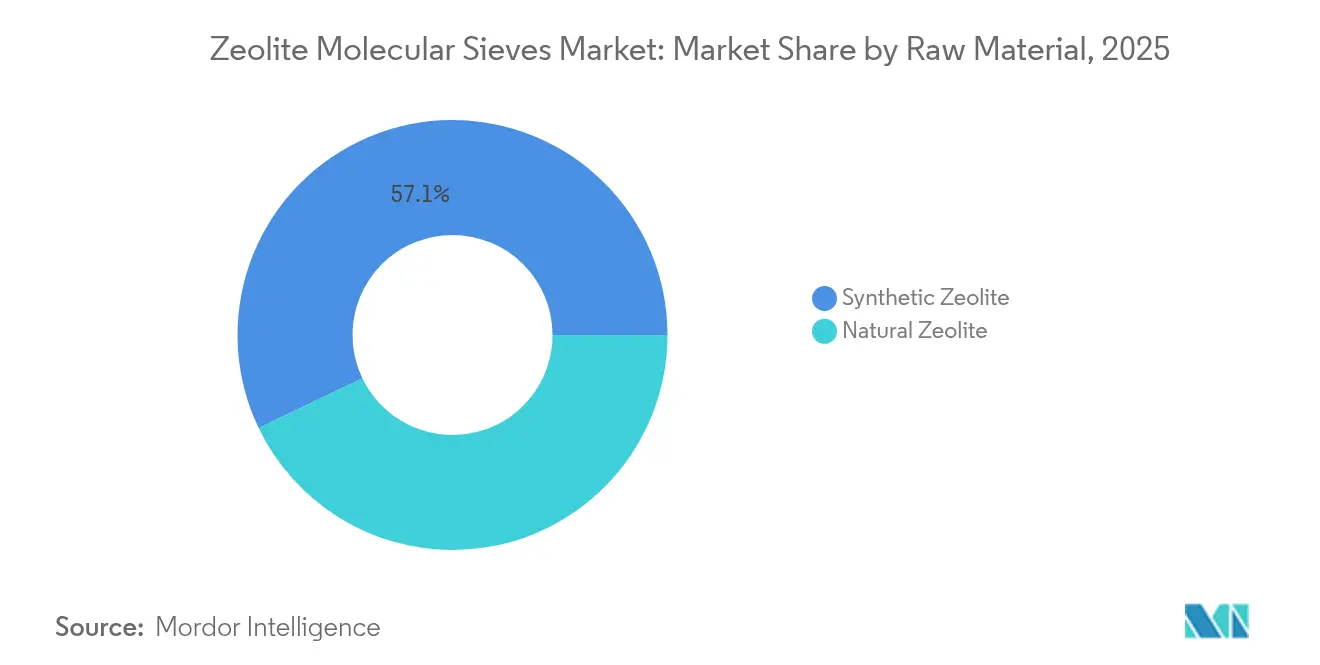
- Por matéria-prima, a zeólita sintética A deteve 57,12% da participação do mercado de peneiras moleculares de zeólita em 2025; as zeólitas naturais estão projetadas para expandir a um CAGR de 5,84% até 2031.
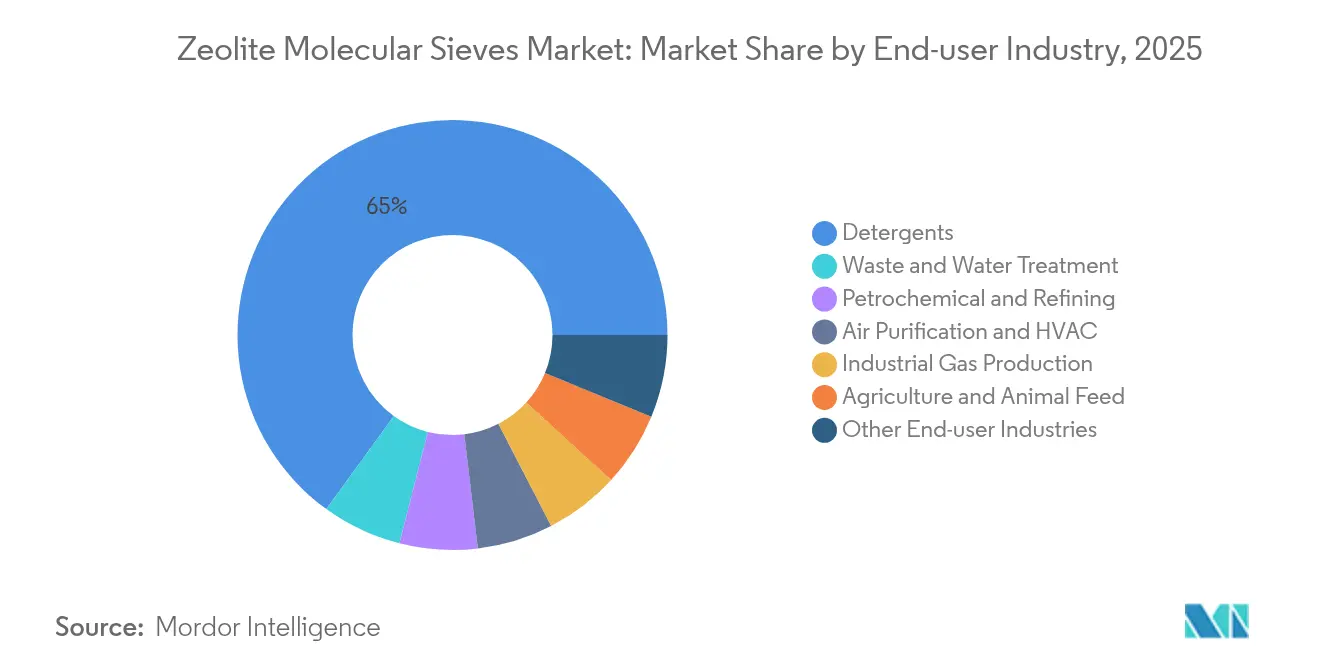
- Por indústria de uso final, os detergentes comandaram 65,02% da participação do tamanho do mercado de peneiras moleculares de zeólita em 2025; o tratamento de resíduos e água é o uso final de crescimento mais rápido, com CAGR de 5,72% até 2031.
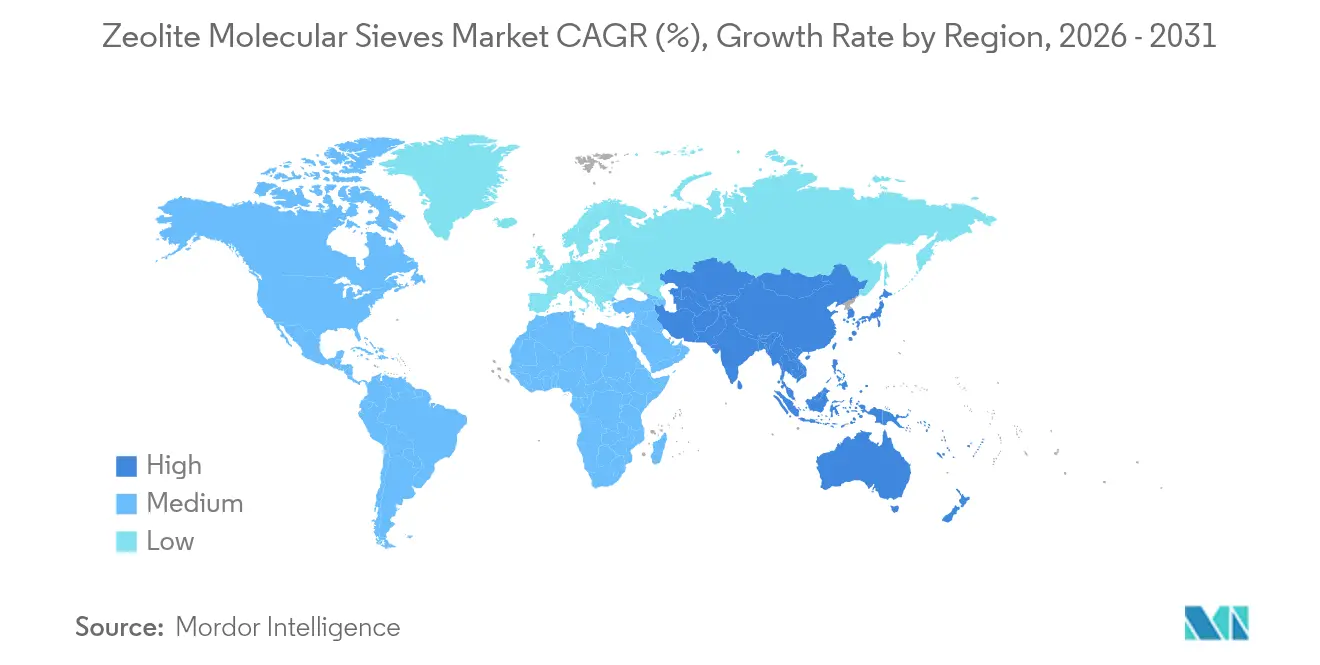
- Por geografia, a Ásia-Pacífico representou 37,12% da participação de receita em 2025 e está avançando a um CAGR de 6,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições de fosfatos em detergentes deslocando construtores para zeólitas | +1.2% | Global, adoção antecipada na UE e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão da desidratação petroquímica e purificação de gás | +1.8% | Núcleo na APAC, expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Normas rigorosas de descarte de efluentes | +1.1% | Global, rigoroso em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Demanda por detergentes impulsionada pela higiene em economias emergentes | +0.9% | APAC, América Latina, África | Médio prazo (2 a 4 anos) |
| Transição para biorrefinaria exigindo catalisadores de seletividade de forma | +0.6% | América do Norte e UE liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições de Fosfatos em Detergentes Deslocando Construtores para Zeólitas
As regulamentações globais de detergentes proíbem fosfatos devido aos riscos de eutrofização, redirecionando a demanda por construtores para a zeólita 4A. A proibição da União Europeia em 2017 eliminou 2,5 milhões de toneladas de consumo de fosfato anualmente, e as zeólitas agora substituem aproximadamente 60% desse volume tanto em formulações em pó quanto líquidas[1]. Mandatos semelhantes na América do Norte, juntamente com restrições graduais na Índia e no Brasil, sustentam um crescimento de volume previsível. As vantagens de desempenho ampliam o impulso regulatório: a zeólita 4A exibe maior capacidade de ligação ao cálcio do que os carbonatos, garantindo o desempenho de lavagem em regiões de água dura. Marcas multinacionais de detergentes incorporaram construtores de zeólita em seus portfólios globais, tornando uma reversão técnica e comercialmente improvável. As economias emergentes estão preparadas para expandir as regulamentações sem fosfato até 2027, reforçando a trajetória de demanda de longo prazo para o mercado de peneiras moleculares de zeólita.
Expansão da Desidratação Petroquímica e Purificação de Gás
Investimentos superiores a USD 50 bilhões em novos complexos de etileno e propileno na China, Índia e Arábia Saudita estão elevando a demanda por peneiras moleculares 3A e 4A que desidratam o gás craqueado e removem CO₂ a níveis de partes por milhão. Um único craqueador de etileno em escala mundial consome de 500 a 800 toneladas de peneiras na carga inicial e nas reposições anuais. O crescimento do gás de xisto na América do Norte acelera a tendência, pois as matérias-primas não convencionais carregam maiores cargas de umidade e gás ácido. Avanços recentes na síntese produziram cristais de zeólita maiores com características aprimoradas de transferência de massa, reduzindo a energia de regeneração em 25% e diminuindo o custo do ciclo de vida para os operadores petroquímicos. Consequentemente, o mercado de peneiras moleculares de zeólita está preparado para capturar oferta incremental de projetos em campo virgem e de reformas que visam especificações de maior pureza.
Normas Rigorosas de Descarte de Efluentes
As revisões das diretrizes de efluentes de 2024 da Agência de Proteção Ambiental dos EUA e a política Espada Nacional da China exigem limites mais baixos de amônia-nitrogênio e metais pesados que os tratamentos convencionais têm dificuldade em atender de forma economicamente viável. As zeólitas derivadas de cinzas volantes de carvão removem mais de 90% da amônia-nitrogênio e podem ser regeneradas em múltiplos ciclos, reduzindo o custo total de propriedade para instalações municipais e industriais. As instalações da UE que atualizaram para processos terciários à base de zeólita relatam remoção de 80 a 95% de fósforo, enquanto os compósitos de zeólita-carbono alcançam eliminação de antibióticos superior a 90% em apenas dois minutos de tempo de contato. Normas de descarte mais rígidas, portanto, redirecionam os orçamentos de capital para sistemas de zeólita, elevando as perspectivas do mercado de peneiras moleculares de zeólita nos segmentos ambientais.
Demanda por Detergentes Impulsionada pela Higiene em Economias Emergentes
A urbanização e o aumento da renda disponível estão elevando o uso per capita de detergentes na Índia e no Sudeste Asiático a taxas de dois dígitos. A penetração de máquinas de lavar na Ásia do Sul permanece abaixo de 25%, deixando amplo espaço para a adoção de eletrodomésticos que favorece detergentes formulados com zeólita devido à prevalência de água dura. Os produtores locais estão expandindo a capacidade de zeólita na Índia, Tailândia e Brasil para encurtar as cadeias de suprimentos e proteger-se contra a volatilidade cambial, reforçando a demanda regional pelo mercado de peneiras moleculares de zeólita.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substitutos enzimáticos e químicos em formulações de lavanderia | -0.8% | Global, particularmente em segmentos de detergentes premium | Médio prazo (2 a 4 anos) |
| Volatilidade nos preços das matérias-primas de alumina/sílica | -1.1% | Global, com impacto agudo em aplicações sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Alta pegada energética questionada por investidores ESG | -0.7% | América do Norte e UE liderando, APAC seguindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substitutos Enzimáticos e Químicos em Formulações de Lavanderia
As marcas de detergentes premium favorecem cada vez mais enzimas de protease e lipase que oferecem remoção de sujeira comparável com menor dosagem de construtor, reduzindo o teor de zeólita em até 20% nos formatos líquidos. Os construtores de policarboxilato e fosfonato se dispersam facilmente em líquidos concentrados, onde a insolubilidade da zeólita complica o processamento e a embalagem. Como os detergentes líquidos representam a categoria de crescimento mais rápido nos mercados desenvolvidos, os volumes de zeólita correm o risco de erosão no segmento de topo. No entanto, os detergentes em pó e os produtos de preço acessível, particularmente nas economias emergentes, ainda dependem da zeólita 4A para o controle de dureza, mitigando o impacto geral no mercado de peneiras moleculares de zeólita.
Volatilidade nos Preços das Matérias-Primas de Alumina/Sílica
Os preços da alumina aumentaram em 2024 em meio a picos de custos de energia, enquanto o furacão Helene interrompeu o fornecimento de quartzo da Carolina do Norte que alimenta a produção especializada de zeólita. Produtores de pequeno e médio porte sem integração vertical enfrentam compressão de margem quando os picos de matérias-primas coincidem com contratos de fornecimento a preço fixo. Em resposta, várias empresas estão comercializando zeólitas derivadas de cinzas volantes e lama vermelha que reduzem os custos de matérias-primas em até 50% e se qualificam sob políticas de aquisição de economia circular. Essas inovações amortecem, mas não eliminam, o risco de precificação no mercado de peneiras moleculares de zeólita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Domínio Sintético Enfrenta Revitalização NaturalA zeólita A sintética capturou 57,12% do volume global em 2025 graças ao controle preciso de Si/Al que permite a engenharia do tamanho dos poros para tarefas de desidratação e separação petroquímica. Sínteses hidrotermais otimizadas em custo, assistidas por micro-ondas e sem molde continuam a elevar a pureza dos produtos de peneiras moleculares, ao mesmo tempo que reduzem o consumo de energia em 35%. Em contraste, os graus naturais de clinoptilolita e mordenita crescem a um CAGR de 5,84%, principalmente em aplicações de agricultura, controle de odores e tratamento de água de baixa pressão, onde a relação desempenho-preço supera a perfeição cristalina. Depósitos naturais na Turquia e na Bulgária fornecem minério que requer troca iônica mínima para atingir a especificaão, oferecendo uma vantagem de custo de 30 a 40%. Fatores regulatórios como o Pacto Ecológico da UE favorecem minerais não sintéticos, estimulando ainda mais a adoção. No futuro, os graus sintéticos mantêm sua posição em desidratação de alta pressão e catálise, mas as zeólitas naturais reivindicam cada vez mais nichos ambientais e agrícolas, criando uma trajetória de crescimento complementar dentro do mercado de peneiras moleculares de zeólita.

Por Indústria de Uso Final:
Detergentes Lideram Enquanto o Tratamento de Água Cresce RapidamenteOs detergentes representaram 65,02% da receita global em 2025, apoiados pelo papel consolidado da zeólita 4A como o principal substituto do fosfato. Os esforços de desenvolvimento de produtos visam tamanhos de partícula abaixo de 5 mícrons e revestimentos de silicato para melhorar a suspensão em misturas líquidas e reduzir o empedramento em formatos em pó. Os usos petroquímicos e de refino ocupam o segundo lugar, capitalizando o aumento das capacidades de etileno e propileno na Ásia e no Oriente Médio que necessitam de desempenho robusto de desidratação sob correntes de hidrocarbonetos de alta pressão parcial. O tratamento de resíduos e água, avançando a um CAGR de 5,72%, é o uso final de crescimento mais rápido em razão do aperto das normas de descarte. As zeólitas modificadas com ferro alcançam remoção de chumbo de 75 a 98%, enquanto as peneiras especializadas capturam urânio em efluentes de mineração, sublinhando sua versatilidade. As aplicações de purificação de ar, gás industrial e agricultura completam a demanda, cada uma aproveitando a seletividade da zeólita para reduzir perdas de energia ou nutrientes. Essas dinâmicas intersetoriais consolidam a resiliência diversificada para o tamanho do mercado de peneiras moleculares de zeólita ao longo do horizonte de previsão.
Análise Geográfica
Mercado de Peneiras Moleculares de Zeólita na APAC
A Ásia-Pacífico gerou 37,12% das vendas globais em 2025 e está projetada para crescer a um CAGR de 6,02%. A China lidera os investimentos em craqueadores de etileno e complexos de carvão para produtos químicos, cada um exigindo centenas de toneladas de peneiras moleculares para funções de desidratação. A convergência da Ásia-Pacífico em escala de produção, normas ambientais mais rigorosas e grandes bases de consumidores impulsiona a liderança da região. Os projetos de etileno de Zhejiang e Guangdong, na China, exigem unidades de desidratação com peneiras moleculares que removem a umidade para abaixo de 1 ppm, enquanto os padrões locais de tratamento de águas residuais impõem limites de amônia que estimulam sistemas terciários de zeólita.
Mercado de Peneiras Moleculares de Zeólita na América do Norte
A América do Norte apresenta uma demanda madura, porém rica em tecnologia. Plantas de processamento de gás de xisto no Texas utilizam peneiras moleculares 3A para remover a umidade antes da recuperação criogênica de líquidos de gás natural (NGL), buscando maior eficiência e maior vida útil dos leitos. As propostas da EPA para descarga de PFAS aceleram os testes de zeólitas de alto teor de sílica que capturam compostos perfluoroalquílicos em níveis de partes por trilhão, uma fonte de receita emergente para produtores especializados.
Mercado de Peneiras Moleculares de Zeólita na EMEA
A Europa prioriza a sustentabilidade e a circularidade. Plantas na Alemanha e nos Países Baixos validam zeólitas derivadas de cinzas volantes em escala comercial, proporcionando uma redução de 40% no carbono incorporado em relação às rotas de minerais virgens. O Oriente Médio e a África capitalizam a diversificação petroquímica e a escassez de água.
As capacidades de resinas da Visão 2030 da Arábia Saudita dependem de torres de peneiras moleculares de grande formato para a preparação de matérias-primas. O setor de mineração da África do Sul adota a clinoptilolita para a remediação de drenagem ácida de minas, beneficiando-se de depósitos naturais domésticos que eliminam os custos de importação.
Coletivamente, esses desenvolvimentos regionais ressaltam a expansão do panorama geográfico do mercado de peneiras moleculares de zeólita.
Análise da cadeia de valor
A cadeia de valor começa com insumos aluminossilicatos, como a alumina derivada da bauxita, o silicato de sódio e o hidróxido de sódio, além de aglutinantes e meios de troca catiônica usados para ajustar o desempenho (por exemplo, as famílias 3A/4A/5A e X/LSX). A produção sintética centra-se na preparação do gel e na cristalização controlada, seguida de filtração, secagem, calcinação e formação em esferas, pellets ou granulados, e depois ativação e embalagem. As rotas de zeólita natural adicionam etapas de mineração, beneficiamento e troca iônica, e o USGS reportou 81.000 toneladas de produção de zeólita natural nos EUA em 2024 para aplicações que incluem ração animal, controle de odor e purificação de água.
No segmento a jusante, os fornecedores de tamises vendem por dois canais principais: fornecimento direto, orientado por engenharia de aplicação, para grandes clientes petroquímicos, de refino, gases industriais e GNL (em que o design do leito, o carregamento e o suporte à regeneração fazem parte da oferta), e fornecimento via distribuidores para usuários de médio porte em detergentes, HVAC e secagem geral. Os principais participantes abrangem players integrados de química e catalisadores, além de produtores especializados em tamises (por exemplo, BASF, Clariant, Honeywell UOP, W. R. Grace, Zeochem e Zeolyst International). A diferenciação recai cada vez mais sobre o know-how de formulação (resistência à atrição, estabilidade de ciclo e seletividade) e sobre estratégias de matérias-primas de menor carbono, incluindo a conversão de cinzas volantes de carvão e outros resíduos industriais em precursores de zeólita, reduzindo a exposição a matérias-primas e logística.
Cenário Competitivo
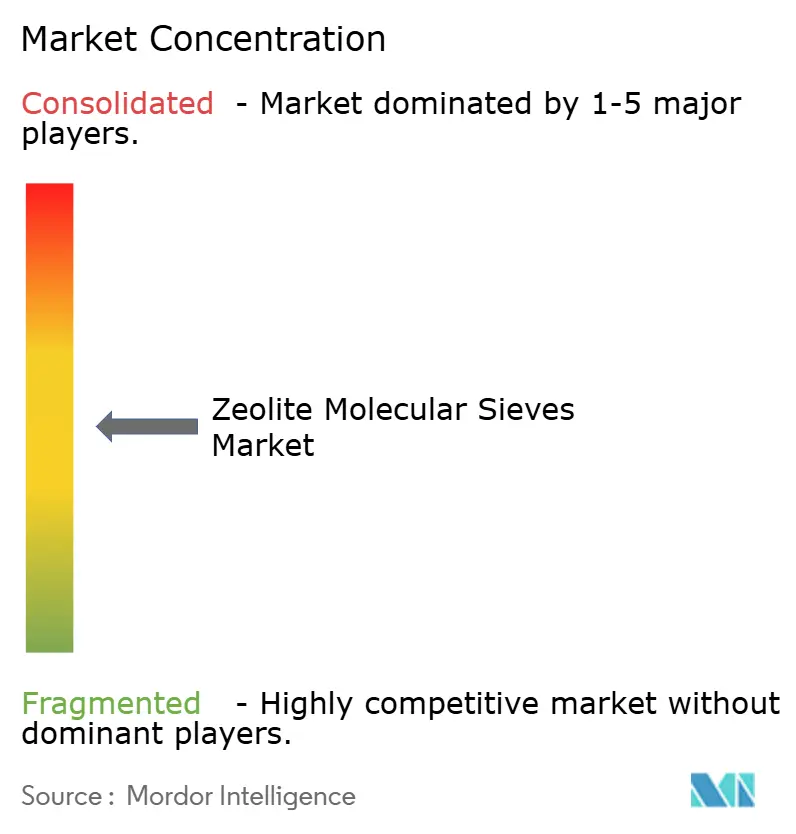
O mercado de peneiras moleculares de zeólita é moderadamente fragmentado. As barreiras à entrada incluem reatores hidrotermais com uso intensivo de capital, requisitos rigorosos de qualidade ISO para graus alimentares e farmacêuticos e longos ciclos de qualificação em plantas petroquímicas. No entanto, novos entrantes da China e da Índia exploram rotas de resíduo para zeólita que reduzem drasticamente o custo de matérias-primas e se alinham com os mandatos de aquisição ESG, desafiando os incumbentes em preço nos segmentos de commodities. Os movimentos estratégicos enfatizam a expansão de capacidade, a personalização de produtos e a sustentabilidade.
Líderes do Setor de Peneiras Moleculares de Zeólita
-
BASF
-
CLARIANT
-
Honeywell International Inc.
-
Tosoh Corporation
-
W. R. Grace & Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Peneiras Moleculares de Zeólita Empresas cobertas neste relatório
- Arkema
- Axens
- BASF
- CLARIANT
- CWK Chemiewerk Bad Köstritz GmbH
- HengYe Inc.
- Honeywell International Inc.
- JIUZHOU CHEMICALS
- KMI Zeolite Inc.
- KNT Group
- KURARAY CO., LTD.
- Luoyang Jalon Micro-Nano New Material
- Sorbchem India Pvt Ltd.
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst International
Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo à medida que os tamises moleculares de zeólita avançam além da secagem de commodities para funções catalíticas e ambientais de maior valor, que exigem arquiteturas de poros projetadas e especificações de desempenho mais rígidas. Em 2026, a Zeopore divulgou uma abordagem de zeólita mesoporosa que aprimora precursores de zeólita NaY de baixo custo para hidrocraqueamento. Em julho de 2026, a INERATEC e a Zeopore anunciaram uma colaboração para integrar essa tecnologia de catalisador em rotas de hidrocraqueamento para combustíveis e produtos químicos neutros em CO2, apontando para uma demanda comercial por estruturas avançadas nas cadeias de valor de refino e combustíveis circulares. A atividade de P&D também está migrando para o design de adsorventes baseado em dados, com trabalhos acadêmicos de 2026 demonstrando o desenvolvimento de adsorventes de oxigênio Sr-LSX orientado por aprendizado de máquina, o que reforça a oportunidade na separação de ar e no fornecimento de oxigênio no local, onde a seletividade e a estabilidade de adsorção são monetizadas.
Do lado da oferta, os compradores de petroquímicos, GNL e gases industriais estão dando mais ênfase ao fornecimento seguro e regionalizado, além do serviço técnico para partidas de unidades e otimização da vida útil do leito. Esse foco cria espaço em branco para fornecedores que conseguem reduzir os ciclos de qualificação e localizar a fabricação. As adições de capacidade continuam sendo uma alavanca visível, ilustrada pela Jalon Zeolite, que declarou a conclusão de projetos de expansão em 2026 que dobraram sua capacidade total de produção de tamises moleculares. Isso sustenta um impulso competitivo por prazos de entrega mais curtos e portfólios de grades mais amplos para desidratação, purificação e casos de uso emergentes de tratamento de água, sob normas de descarte cada vez mais rígidas.
Desenvolvimentos industriais recentes em Mercado de Peneiras Moleculares de Zeólita
- Julho de 2026: a INERATEC e a Zeopore anunciaram uma colaboração para integrar a tecnologia de catalisador de meso-zeólita da Zeopore aos processos de hidrocraqueamento da INERATEC, destinados a combustíveis e produtos químicos neutros em CO2. A parceria conecta uma arquitetura de zeólita projetada a uma plataforma de processo comercial, reforçando o impulso para catalisadores de tamises moleculares especializados em rotas de combustíveis de baixo carbono.
- Março de 2026: a Clariant anunciou uma colaboração estratégica com a Vertimass LLC para ampliar a escala de catalisadores avançados de zeólita destinados à conversão catalítica de álcoois de base biológica por meio do processo CADO. A parceria visa uma rota de catalisador escalável para combustíveis e produtos químicos sustentáveis, sustentando uma demanda de maior valor além dos grades tradicionais de secagem e purificação.
- Janeiro de 2024: a Zeochem adquiriu a Sorbead India e a Swambe Chemicals, expandindo sua presença em tamises moleculares e géis de cromatografia para embalagens farmacêuticas. A aquisição ampliou o alcance de fabricação e de clientes em adsorventes, fortalecendo o posicionamento competitivo em mercados finais especializados e regulados.
Mercado de Peneiras Moleculares de Zeólita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de peneiras moleculares de zeólita é definido como as receitas provenientes de materiais de peneira à base de zeólita natural e sintética utilizados principalmente para funções de adsorção, secagem, separação e catálise em aplicações industriais e ambientais.
Exclusões de escopo: Excluímos famílias de peneiras moleculares não zeolíticas e adsorventes gerais que não utilizam uma estrutura de zeólita, mesmo que atendam a necessidades de separação semelhantes.
Visão Geral da Segmentação
- Por Matéria-Prima
- Zeólita Natural
- Zeólita Sintética
- Por Indústria de Uso Final
- Detergentes
- Petroquímica e Refino
- Produção de Gás Industrial
- Tratamento de Resíduos e Água
- Purificação de Ar e HVAC
- Agricultura e Ração Animal
- Outras Indústrias de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sólida em torno de grupos de demanda, atividade de fabricação e tendências de uso final que impulsionam as peneiras moleculares de zeólita. Geralmente nos baseamos em fontes públicas como estatísticas minerais do USGS, tabelas de comércio do UN Comtrade, publicações da Agência Internacional de Energia, atualizações técnicas e regulatórias da US EPA, e periódicos revisados por pares de separação e catálise para compreender volumes, aplicações e direcionamento de políticas.
Para traduzir esses sinais em insumos de dimensionamento, também analisamos relatórios anuais de empresas e apresentações para investidores, sites de associações e imprensa de negócios confiável para mapear adições de capacidade, posicionamento de produtos e direcionamento de preços. Quando necessário, complementamos com dados de assinatura paga para finanças e inteligência corporativa, pesquisa de patentes e verificações de importação-exportação em nível de remessa para confirmar fluxos comerciais e valores unitários. Essas fontes são meramente ilustrativas, e muitas outras referências foram utilizadas para coletar, validar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais e preencher as lacunas sobre composição, precificação e adoção nas principais aplicações, incluindo detergentes, produção de gás industrial, refino, tratamento de água e purificação de ar. Conversamos com fabricantes, distribuidores e usuários finais nas principais regiões para que o modelo reflita como a demanda é contratada, enviada e consumida, e então verificamos novamente as premissas finais quando os intervalos de entrada divergem do que os respondentes relatam em campo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 53% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 38% | EMEA: 29% |
| Participantes menores: 14% | Gerentes: 50% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando uma abordagem de cima para baixo e de baixo para cima, com a estrutura principal partindo dos grupos de demanda de uso final e sendo reconstruída a partir da atividade de produção e dos movimentos comerciais que se conectam ao consumo de peneiras de zeólita. Por exemplo, a demanda é construída vinculando indicadores em nível de aplicaço, como produção de detergentes e intensidade de formulação, atividade de refino e petroquímica, capacidade e utilização de gás industrial, e gastos com tratamento de água e ar. Em seguida, convertemos esses dados em consumo implícito de peneiras utilizando taxas de uso validadas em entrevistas.
Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como receitas de fornecedores amostrados, verificações de canal sobre padrões de remessa regionais e estimativas de preço médio de venda por forma (pellets, esferas, pós) multiplicadas por volumes plausíveis. Quando os dados da empresa estão ausentes ou reportados em um nível mais elevado, as lacunas são tratadas com benchmarking de pares e regras de alocação conservadoras que confirmamos por meio de ligações de acompanhamento.
As previsões são produzidas utilizando análise de cenários, uma vez que as oscilações do mercado final podem ser impulsionadas por ciclos de energia, gastos com conformidade ambiental e novas rampas de capacidade. Os cenários são ancorados em variáveis como perspectiva de throughput de refinaria, adições de gás industrial, tendências de demanda por detergentes, movimentação de custos de matérias-primas de zeólita e timing típico de redefinição de preços, e então reconciliados com o que os respondentes primários esperam para os próximos anos.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como tendências de valor comercial, anúncios de capacidade e movimentos de demanda nos principais setores consumidores, e as variações são investigadas antes que os números sejam finalizados. Se uma região ou aplicação apresentar uma mudança abrupta que não seja sustentada pelos indicadores de suporte, reabrimos as premissas, revisitamos os fatores de conversão e recontatamos os respondentes para confirmar se é uma mudança real ou um artefato de modelagem.
Uma revisão analítica em múltiplas etapas é seguida para que as definições, unidades e conversões de moeda permaneçam consistentes em todo o modelo. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes inaugurações de plantas, mudanças regulatórias significativas ou movimentos bruscos nos preços de matérias-primas. Antes da entrega, uma revisão final é concluída para garantir que os clientes recebam a visão mais recente e alinhada.
Tamanho do Mercado de Peneiras Moleculares de Zeólita da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para peneiras moleculares de zeólita podem diferir mesmo quando o rótulo do tema parece o mesmo, porque o limite do que conta como uma peneira de zeólita e como os usos finais são convertidos em demanda não é uniforme. As diferenças também aparecem quando um estudo utiliza um ano-base diferente, um timing de câmbio diferente ou uma premissa de escalada de preços mais acelerada.
Ao rastrear os impulsionadores de demanda em nível de aplicação e o timing de atualização entre os usos finais, a Mordor Intelligence mantém o valor de 2026 vinculado a detergentes, refino, produção de gás industrial, tratamento de água e purificação de ar, em vez de incorporar adsorventes não zeolíticos mais amplos ou receitas de catalisadores vagamente relacionadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,98 bilhões de USD (2026) | |
| Editora de Pesquisa de Mercado A | 4,10 bilhões de USD (2024) | Utiliza um ano-base anterior e uma estrutura de tabela mais ampla por aplicação que pode mesclar grupos de valor de adsorção e catalisadores adjacentes, o que eleva o valor inicial quando comparado em um ano equivalente. |
| Publicação de Previsão do Setor B | 4,23 bilhões de USD (2024) | Ancora-se em uma avaliação de 2024 e aplica uma premissa de crescimento de curto prazo e progressão de preços mais elevada, o que pode superestimar a ponte para 2026 se a utilização do mercado final for modelada de forma agressiva. |
A diferença na tabela é explicada principalmente pela escolha do ano-base e pelo rigor com que o escopo é mantido nos materiais de peneira de estrutura zeolítica utilizados em usos finais definidos. Quando o grupo de demanda é construído a partir de indicadores observáveis do mercado final e verificado com insumos de canal e precificação, o resultado permanece mais fácil de reproduzir e de atualizar à medida que surgem novos sinais de capacidade e consumo.
Principais Perguntas Respondidas no Relatório
Qual é o valor de receita para o mercado de peneiras moleculares de zeólita em 2026?
Está em USD 3,98 bilhões com um CAGR previsto de 5,28% até 2031.
Qual tipo de matéria-prima lidera a demanda global?
A zeólita sintética A domina com 57,12% de participação de volume em 2025.
Qual segmento de aplicação está crescendo mais rapidamente?
O tratamento de resíduos e água está se expandindo a um CAGR de 5,72% até 2031.
Por que a Ásia-Pacífico é o maior mercado regional?
A região detém 37,12% de participação devido aos extensos investimentos petroquímicos e políticas ambientais mais rígidas.
Como os fabricantes estão mitigando a volatilidade dos preços das matérias-primas?
Estão adotando fontes de aluminossilicato derivadas de resíduos, como cinzas volantes de carvão, para reduzir os custos de matérias-primas em até 50%.