
Tamanho e Participação do Mercado de Revestimentos para Madeira
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
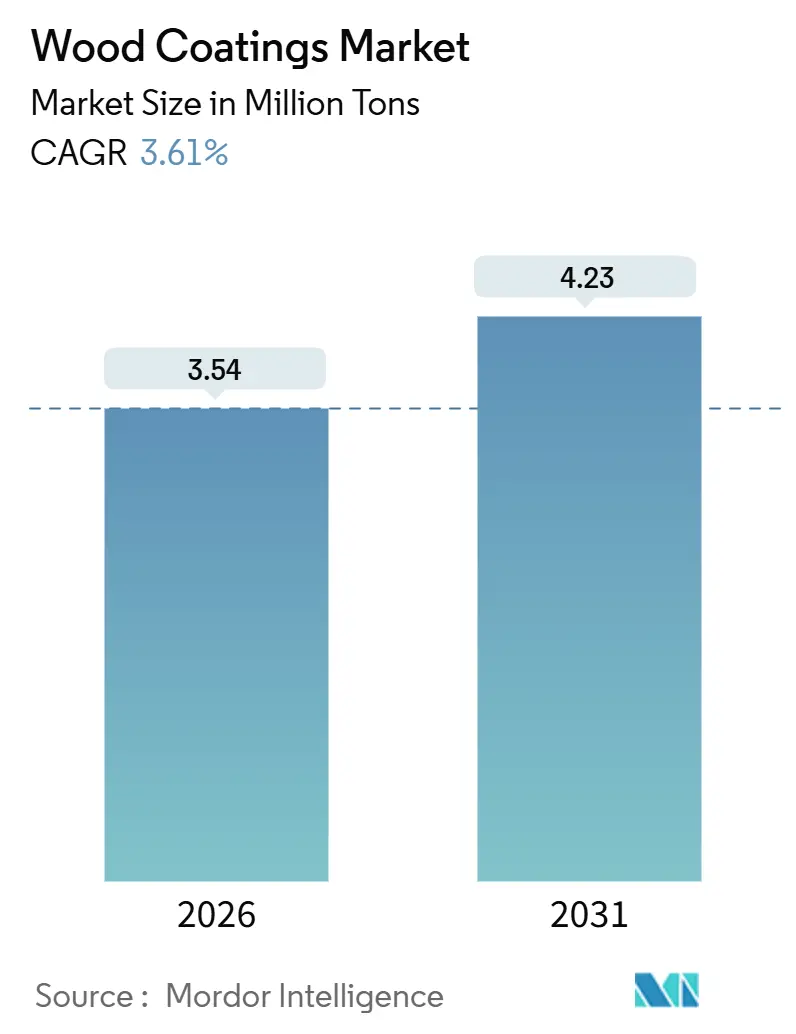
| Volume do Mercado (2026) | 3.54 Milhões de toneladas |
| Volume do Mercado (2031) | 4.23 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.61 % |
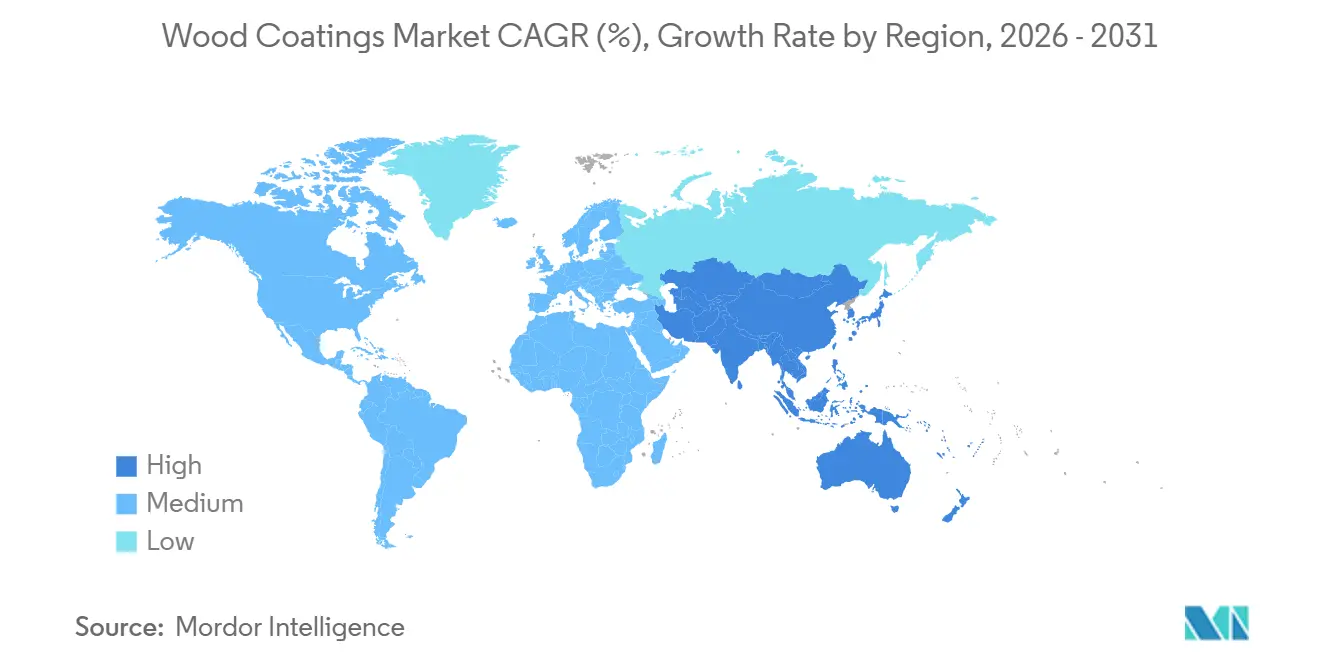
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
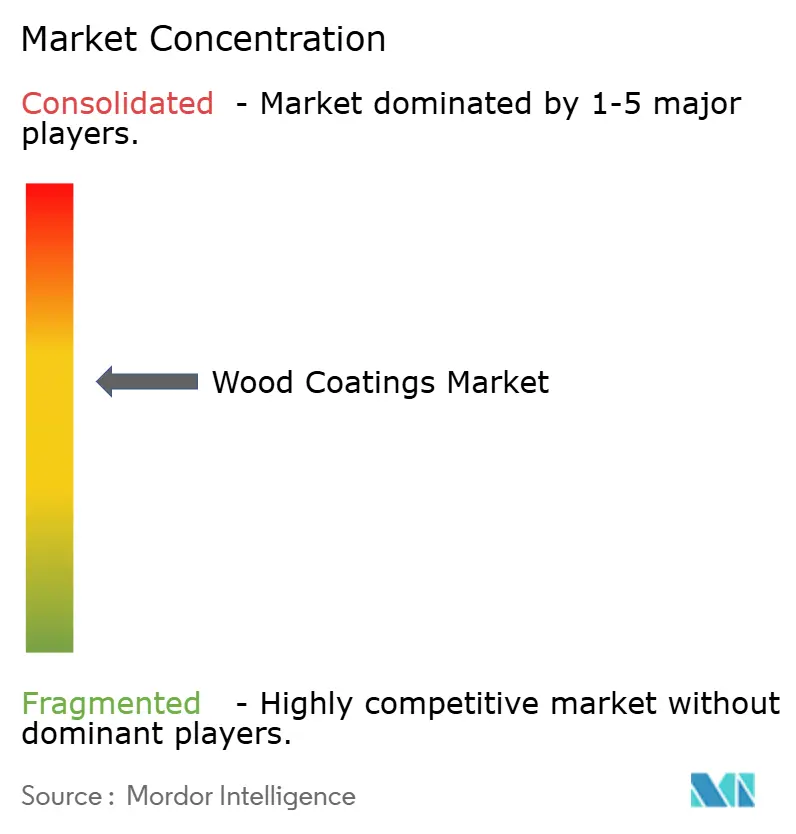
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos para Madeira por Mordor Intelligence
O tamanho do Mercado de Revestimentos para Madeira é estimado em 3,54 milhões de toneladas em 2026 e deve atingir 4,23 milhões de toneladas até 2031, a um CAGR de 3,61% durante o período de previsão (2026-2031). As linhas de base solvente ainda dominam os salões de acabamento, porém a pressão regulatória na Europa e na Califórnia e a vantagem de custo dos móveis prontos para montar (RTA) na Ásia-Pacífico estão direcionando os investimentos para as químicas de base aquosa e cura por UV. Os exportadores de móveis da Ásia-Pacífico continuam absorvendo os preços mais elevados de resinas por meio da automação de plantas e do controle de qualidade em linha, enquanto os reformadores norte-americanos sustentam a demanda por vernizes de poliuretano premium de baixo brilho. As resinas de poliuretano resistentes à abrasão permanecem a espinha dorsal dos interiores de madeira maciça em massa, e a implantação da dosagem de pigmentos habilitada por IA está reduzindo o desperdício e compensando o prêmio de preço de 15 a 20% associado às dispersões de base aquosa. A intensidade competitiva permanece moderada, com os cinco principais fornecedores controlando 38% da tonelagem global e especialistas regionais explorando nichos que recompensam ajustes de formulação para espécies de madeira locais.
Principais Conclusões do Relatório
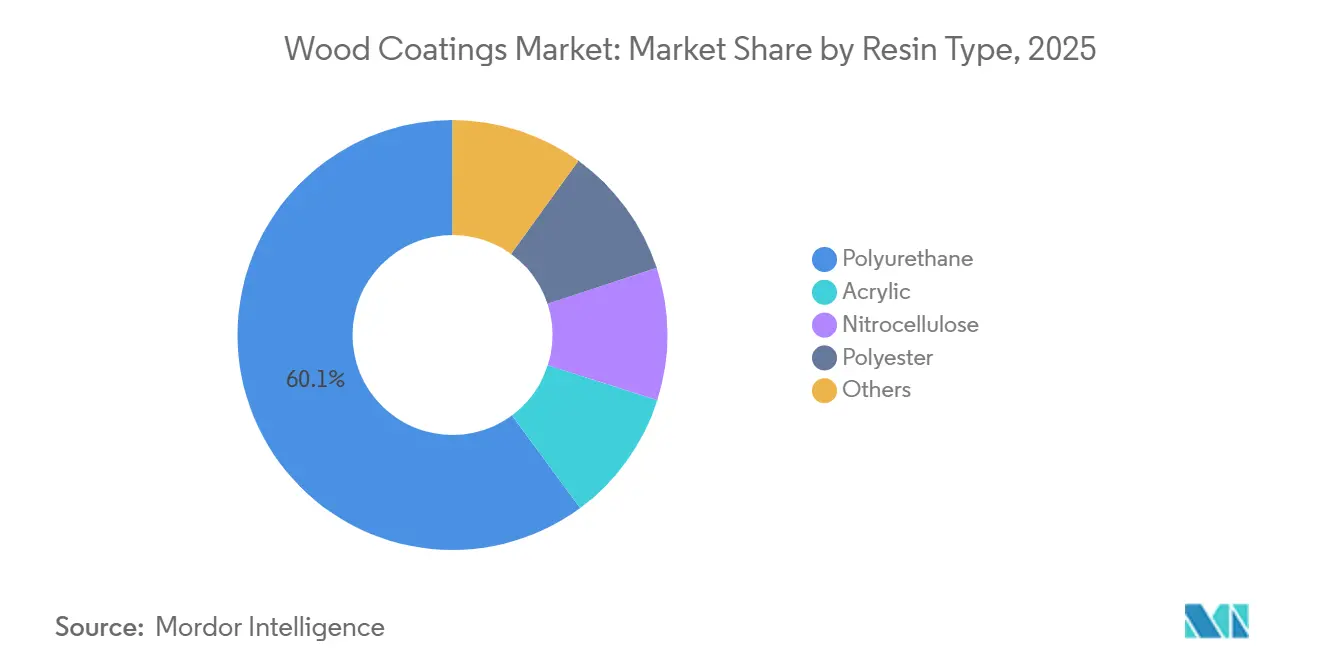
- Por tipo de resina, o poliuretano detinha 60,14% da participação do mercado de Revestimentos para Madeira em 2025, e está projetado para expandir a um CAGR de 3,82% até 2031.
- Por tecnologia, os acabamentos de base solvente comandavam 78,12% do tamanho do mercado de Revestimentos para Madeira em 2025, enquanto os sistemas de base aquosa estão no caminho para o CAGR mais rápido de 4,35% até 2031.
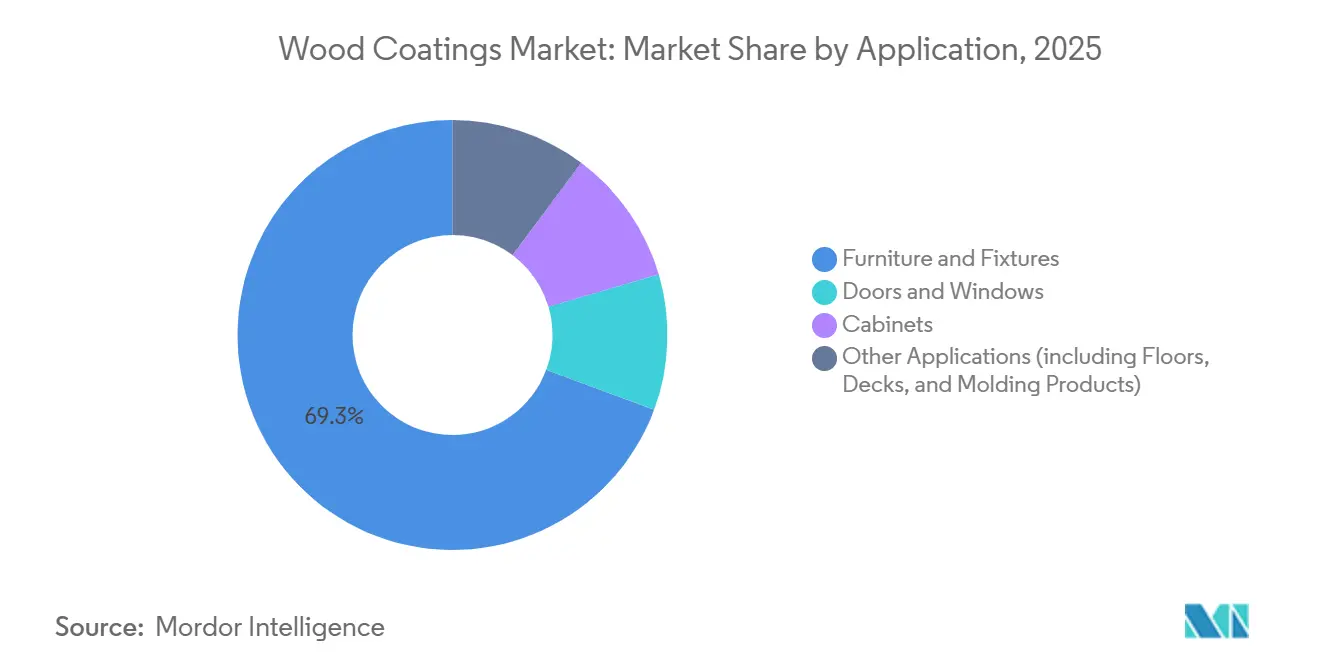
- Por aplicação, móveis e acessórios lideraram com 69,34% da participação do mercado de Revestimentos para Madeira em 2025; o segmento está previsto para crescer a um CAGR de 3,75% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 56,68% do tamanho do mercado de Revestimentos para Madeira em 2025 e está definida para registrar o CAGR mais rápido de 3,91% ao longo do período de perspectiva.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de móveis modulares e RTA na Ásia-Pacífico | +0.8% | China, Índia, Vietnã, Indonésia, Tailândia | Médio prazo (2 a 4 anos) |
| Mudança liderada pela UE para formulações de base aquosa com baixo teor de COV | +0.6% | Europa, Califórnia, Nordeste dos EUA | Longo prazo (≥4 anos) |
| Tendência de decoração de interiores premium na América do Norte | +0.4% | Estados Unidos, Canadá | Curto prazo (≤2 anos) |
| Adoção de arranha-céus de madeira maciça em massa elevando a demanda por vernizes UV transparentes | +0.5% | América do Norte, Europa Nórdica, Alemanha, Áustria | Médio prazo (2 a 4 anos) |
| Correspondência de cores em linha habilitada por IA | +0.3% | Adoção inicial na Europa e América do Norte, implantação global após 2028 | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Móveis Modulares e RTA na Ásia-Pacífico
Os formatos prontos para montar representam agora 60–70% das vendas organizadas de móveis na Índia, impulsionando as linhas de acabamento de revestimentos para madeira em móveis em direção a acabamentos de base aquosa de cura rápida que toleram o embalamento em caixas planas em até 24 horas[1]. As exportações de madeira e móveis do Vietnã saltaram 21% em 2024, atingindo 16,3 bilhões de USD, e a associação local tem como meta 18 bilhões de USD em 2025, à medida que os compradores da UE buscam fornecedores em conformidade com o EUDR. A Tailândia produziu 6,63 milhões de peças de móveis de madeira em 2024, alta de 14,46%, enquanto a Indonésia exportou 2,02 bilhões de USD em móveis, mantendo os artigos de madeira acima de 50% do valor exportado. Os clusters costeiros da China geraram CNY 535,52 bilhões (73,9 bilhões de USD) em receita de móveis durante os primeiros dez meses de 2024, com as exportações crescendo 7,2% para 54,932 bilhões de USD. Esses polos de produção favorecem vernizes bicomponentes de poliuretano que atingem dureza de lápis ≥2H em cura ambiente, posicionando esse fator como capaz de acrescentar 0,8 ponto percentual ao CAGR regional.
Mudança Liderada pela UE para Formulações de Base Aquosa com Baixo Teor de COV
A Diretiva 2004/42/CE limita o teor de COV a 400 g/L para acabamentos de madeira de interiores e 300 g/L para exteriores, forçando uma reavaliação dos alquídicos ricos em solvente e das lacas de nitrocelulose[2]. O Regulamento (UE) 2023/1464 também limita a emissão de formaldeído a 0,062 mg/m³, tornando mais rigorosas as especificações de materiais para os produtores de painéis. O Rótulo Ecológico da UE agora exige revestimentos de interiores abaixo de 30 g/L de COV, um limite que apenas as dispersões de base aquosa atendem de forma confiável. A Akzo Nobel divulgou que 60% de suas vendas em 2024 provieram de produtos sustentáveis, e a PPG abriu uma planta de base aquosa em Rayong, Tailândia, para atender exportadores de móveis com destino à UE. O Conselho de Recursos do Ar da Califórnia espelha a restrição com um limite de 550 g/L para acabamentos transparentes, reforçando o incremento de 0,6 ponto no CAGR de longo prazo.
Tendência de Decoração de Interiores Premium na América do Norte
Os proprietários de imóveis nos EUA gastaram USD 485 bilhões em reformas em 2024, com reformas de cozinha e banheiro representando 42%. Poliuretano de baixo brilho e híbridos de acrílico-poliuretano dominam as especificações de armários por resistirem ao amarelamento sob iluminação LED. A Sherwin-Williams registrou USD 6,16 bilhões em vendas líquidas no terceiro trimestre de 2024, citando crescimento de dígito médio em manchas e vernizes para madeira. A Benjamin Moore lançou um acabamento de interiores com zero COV em 2025 que atende ao Greenguard Gold e ajuda projetos a obter créditos LEED v4.1. Os inícios de construção residencial no Canadá tiveram média de 240.000 unidades em 2024-25, alimentando a demanda por portas e caixilhos de janelas com acabamento de fábrica. Essa tendência de decoração eleva o CAGR de curto prazo em 0,4 ponto.
Adoção de Arranha-Céus de Madeira Maciça em Massa Acelerando a Demanda por Acabamentos UV Transparentes
A América do Norte adicionou 1,2 milhão de m² de área de piso em madeira laminada cruzada em 2024, incluindo a Torre Acadêmica de Madeira de 14 andares da Universidade de Toronto. Os países nórdicos aprovaram 87 edifícios de madeira maciça em massa em 2024, consumindo juntos cerca de 42.000 toneladas de revestimentos de acrilato curáveis por UV. A Alemanha flexibilizou as barreiras normativas para expor CLT até 22 m de altura, desde que sejam aplicados acabamentos retardantes de chama. A Lifecycle Tower ONE da Áustria utilizou 2.800 m³ de CLT revestido com acrílicos UV de base aquosa com emissão inferior a 10 g/L de COV. Os vernizes UV de cura rápida que atingem dureza ≥3H em 10 segundos explicam o incremento de 0,5 ponto no CAGR esperado entre 2027 e 2029.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de preços de resinas e solventes | -0.5% | Aguda na Europa e América do Norte, com repercussão global | Curto prazo (≤2 anos) |
| Limites mais rígidos de formaldeído e COV | -0.4% | Europa, América do Norte, China | Médio prazo (2 a 4 anos) |
| Eliminação gradual de PFAS ameaçando aditivos de desempenho | -0.3% | Liderança regulatória na UE e nos Estados Unidos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços de Resinas e Solventes
O diisocianato de tolueno teve média de CNY 14.700/tonelada (USD 2.041/tonelada) e o MDI polimérico atingiu CNY 15.200/tonelada (USD 2.110/tonelada) no terceiro trimestre de 2025, com eventos de força maior limitando os volumes europeus a 70% dos contratos. O Índice de Preços ao Produtor dos EUA para petroquímicos saltou 13,1% entre dezembro de 2024 e março de 2025, com o etileno superando 30 ¢/lb. A nafta asiática teve média de USD 547/tonelada em abril de 2025, ainda 18% acima da média de 2020-22. Tais oscilações levam os formuladores a encurtar os prazos dos contratos e adiar a formação de estoques, reduzindo 0,5 ponto do CAGR de curto prazo.
Limites Mais Rígidos de Formaldeído e COV
O teto da UE de 0,062 mg/m³ de formaldeído obriga os produtores de painéis a substituir a ureia-formaldeído por sistemas de melamina ou fenólicos que custam 15 a 20% a mais. A Lei de Controle de Substâncias Tóxicas dos EUA se alinha a um limite de 0,09 ppm para compensados de madeira dura. A revisão do projeto de norma GB 18580-2017 da China reduziria o limite doméstico para 0,080 mg/m³. A atualização de prensas e equipamentos de abatimento corrói as margens e remove 0,4 ponto do CAGR de médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
Dominância do Poliuretano Ancorada pela Resistência à AbrasãoO poliuretano comandou 60,14% do mercado de Revestimentos para Madeira em 2025 e avançará a um CAGR de 3,82% até 2031, graças à dureza de lápis ≥2H e à clareza óptica essenciais para interiores de madeira maciça em massa. Os acrílicos estão testemunhando demanda crescente, impulsionada pela melhor estabilidade UV e pela facilidade de mistura em base aquosa. Os revestimentos de nitrocelulose e poliéster enfrentam uma compressão de margens devido aos preços mais elevados do anidrido ftálico. Os novos monocomponentes de isocianato bloqueado à base de vanilina apresentam vida útil de 12 meses e desbloqueiam a 120 °C, encaixando-se perfeitamente nos fornos de infravermelho agora comuns nas fábricas vietnamitas. Os híbridos de acrílico-uretano capturaram 9% do subsegmento de base aquosa em 2025 e poderiam atingir 14% até 2031, à medida que ajudam os formuladores a atingir a meta de COV <30 g/L do Rótulo Ecológico da UE.
A pressão regulatória está acelerando a mudança. A referência de MTD da UE para o tratamento de madeira exige recuperação de solvente em circuito fechado para a nitrocelulose, uma atualização que custa EUR 200.000 a 500.000 por cabine. Os fabricantes de poliuretano respondem com sistemas estáveis à temperatura ambiente, mas que curam completamente durante um ciclo de 15 minutos no forno, correspondendo à produtividade das plantas de RTA indonésias e indianas. A demanda por polióis de base biológica, capazes de substituir até 50% do conteúdo petroquímico, está crescendo entre os compradores que buscam créditos LEED v4, colocando formuladores menores brasileiros e indianos no radar das OEMs globais.

Por Tecnologia:
Incumbência da Base Solvente Desafiada pelo Impulso da Base AquosaAs linhas de base solvente entregaram 78,12% do volume do mercado de Revestimentos para Madeira em 2025, graças à secagem rápida e aos equipamentos legados. Os acabamentos de base aquosa, no entanto, estão previstos para desfrutar de um CAGR de 4,35% até 2031, o mais alto entre as tecnologias, porque satisfazem a Diretiva 2004/42/CE e os limites de COV do CARB. Os produtos curados por UV crescerão à medida que os construtores de madeira maciça em massa exigirem curas em menos de 10 segundos, enquanto os revestimentos em pó respondem por uma participação marginal porque o MDF tem dificuldades com a cura a 180 °C.
A mudança para base aquosa requer tubulações de aço inoxidável, compressores maiores e zonas de evaporação mais longas que estendem o tempo de forno para 35 a 45 minutos. A Asian Paints investiu INR 5 bilhões em uma planta em Telangana em 2024, com 40% dedicados à produção de base aquosa. A Nippon Paint ampliou a capacidade indonésia e vietnamita com controle de viscosidade em linha para atender à regra de COV <250 g/L da IKEA. Os acrilatos curados por UV custam 25 a 35% a mais do que os poliuretanos de base solvente, mas eliminam a energia do forno e reduzem o espaço de piso em 30%, uma vantagem não ignorada pelos fabricantes alemães de portas que buscam selos de eficiência energética.
Por Aplicação:
Segmento de Móveis Ancorado pelo Surto de Exportações da APACMóveis e acessórios absorveram 69,34% do volume do mercado de Revestimentos para Madeira em 2025 e estão definidos para expandir a um CAGR de 3,75% até 2031, sustentados pela base de exportação de USD 16,3 bilhões do Vietnã e pelo salto planejado para USD 18 bilhões em 2025. Portas e janelas estão testemunhando maior consumo de revestimentos para madeira devido aos inícios de construção residencial estáveis na América do Norte e à meta da Onda de Renovação da Europa de reformar 35 milhões de habitações até 2030. A aplicação em armários deve registrar ganhos significativos no curto prazo, com as reformas de cozinha nos EUA atingindo USD 203 bilhões em 2024.
Decks compostos, molduras e perfis estão testemunhando demanda crescente à medida que os topcoats resistentes a UV protegem a estabilidade da cor. O salto de produção de 14,46% da Tailândia e a participação de 52,62% de madeira da Indonésia mantêm as plantas do Sudeste Asiático em pleno funcionamento. A maré de RTA da Índia inclina ainda mais as especificações em direção a poliuretanos de base aquosa de cura rápida, reforçando a sensibilidade do mix de aplicações aos ciclos de construção residencial.
Análise Geográfica
Mercado de Revestimentos para Madeira na APAC
A Ásia-Pacífico representou 56,68% do tamanho do mercado de Revestimentos para Madeira em 2025 e está projetada para crescer a um CAGR de 3,91% até 2031. A receita de móveis da China de CNY 535,52 bilhões (USD 73,9 bilhões) e o volume de exportações de USD 54,932 bilhões mostram que as plantas costeiras estão absorvendo a inflação de resinas por meio da automação. Vietnã, Índia e Indonésia se beneficiam de custos de mão de obra 40–50% menores do que Guangdong, e o esquema de Incentivo Vinculado à Produção da Índia reembolsa 4–6% das vendas domésticas incrementais de móveis, atraindo fabricantes de revestimentos a se instalarem próximo a Ahmedabad e Pune.
Mercado de Revestimentos para Madeira na América do Norte
A demanda por revestimentos para madeira na América do Norte está registrando ganhos consideráveis, à medida que as reformas nos Estados Unidos permanecem elevadas e o Canadá mantém 240.000 novos inícios de construção residencial anuais. As exportações de móveis mexicanos para os Estados Unidos atingiram USD 4,8 bilhões em 2024, um aumento de 9% em relação ao ano anterior, evidenciando o impulso da relocalização de cadeias produtivas.
Mercado de Revestimentos para Madeira na EMEA e América do Sul
A Europa representou um tamanho de mercado considerável e deve registrar ganhos expressivos no curto prazo. Alemanha, França, Itália e Reino Unido respondem por 62% da demanda regional, e o programa Renovation Wave ancora os gastos até 2030. A recuperação habitacional do Brasil impulsiona o crescimento do mercado de revestimentos para madeira na América do Sul, enquanto a demanda no Oriente Médio e na África cresce à medida que o surto imobiliário da Visão 2030 da Arábia Saudita alimenta a demanda por revestimentos para madeira resistentes ao fogo.
Análise da cadeia de valor
Os insumos upstream para revestimentos de madeira concentram-se em ligantes derivados de petroquímicos (notadamente resinas de poliuretano e acrílicas), solventes e co-solventes, pigmentos como TiO2, e aditivos especiais que ajustam o fluxo, a resistência a arranhões e o bloqueio de manchas. A volatilidade e a disponibilidade desses insumos podem limitar as opções de formulação e influenciar as estruturas contratuais, especialmente para sistemas à base de solvente e poliuretano 2K usados no acabamento de móveis de alto volume. No estágio intermediário, os fabricantes de revestimentos misturam, tingem e embalam produtos em plantas regionais para gerenciar os prazos de entrega de programas OEM, enquanto fornecedores maiores também oferecem suporte técnico para configuração de linhas, janelas de cura e resolução de defeitos, a fim de sustentar o rendimento de primeira passagem em linhas automatizadas de pulverização e cortina.
No estágio downstream, a demanda é atendida por meio de canais diretos para OEMs de móveis, armários, portas e componentes de madeira maciça, enquanto os acabamentos arquitetônicos de madeira também circulam por distribuidores de tintas e revendedores especializados. As expectativas de conformidade e rastreabilidade em polos de móveis voltados para exportação têm levado a documentação, a qualificação de fornecedores e o abastecimento multirregional a se aprofundarem na cadeia de valor, juntamente com uma ênfase maior em sistemas à base de água e curados por UV para reduzir a carga de COV e encurtar os tempos de ciclo. O planejamento logístico e de estoque permanece sensível a interrupções de matéria-prima e restrições de capacidade regional, o que pode aumentar a frequência de reformulação e elevar a dependência de matérias-primas alternativas aprovadas.
Cenário Competitivo
O mercado de revestimentos para madeira é moderadamente consolidado, com players-chave como AkzoNobel, PPG Industries, Sherwin-Williams e Asian Paints aproveitando extensos portfólios de produtos e redes de distribuição globais para dominar os canais de OEM de móveis e arquitetura. Em contraste, players regionais menores se concentram em nichos orientados à sustentabilidade, abordando lacunas de mercado frequentemente negligenciadas por concorrentes maiores. A adoção da digitalização, incluindo gestão de formulação baseada em nuvem e treinamento de pulverização em realidade aumentada, está transformando o setor ao reduzir o tempo de lançamento no mercado de novos programas de cores. Os compradores priorizam fornecedores que garantam conformidade regulatória, mantenham a confiabilidade da cadeia de suprimentos e ofereçam suporte robusto de design, impulsionando investimentos contínuos em capacidades de serviço em todo o setor de revestimentos para madeira.
Líderes do Setor de Revestimentos para Madeira
-
The Sherwin-Williams Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Nippon Paint Holdings Co., Ltd.
-
Asian Paints
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos para Madeira Empresas cobertas neste relatório
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems
- Benjamin Moore & Co.
- Ceramic Industrial Coatings
- Hempel A/S
- Jotun
- Kansai Nerolac Paints Limited
- KAPCI Coating
- MAS Paints
- National Paints Factories Co. Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries Inc.
- Ritver
- RPM International Inc.
- Teknos Group
- The Sherwin-Williams Company
Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco para sistemas de revestimento de madeira com baixo teor de COV e baixas emissões, capazes de manter a produtividade para exportadores de móveis, ao mesmo tempo que atendem a requisitos ambientais e de saúde mais rigorosos nos principais mercados de importação. A data de entrada em vigor de 6 de agosto de 2026, vinculada ao limite de emissão de formaldeído da UE para produtos à base de madeira (0,062 mg/m3), eleva o padrão para especificações internas em conformidade e leva os fornecedores de revestimentos a oferecer pacotes completos de acabamento (seladores, revestimentos finais e primers compatíveis) que sustentem alegações de baixa emissão e a respectiva documentação. Ao mesmo tempo, a Comissão Europeia atualizou os critérios do Rótulo Ecológico da UE para Tintas e Vernizes, em vigor a partir de fevereiro de 2026, restringindo os limites de COV/SVOC e os limiares de durabilidade até 31 de dezembro de 2032. Essa mudança abre espaço para ofertas de poliuretano à base de água e curáveis por UV, posicionadas em torno de desempenho comprovado, em vez das químicas legadas à base de solvente.
Também está se formando uma oportunidade impulsionada pela tecnologia em torno de formulações UV de cura rápida e à base de água avançadas, que reduzem o consumo de energia e o retrabalho, particularmente para linhas de móveis RTA da Ásia-Pacífico que operam sob janelas apertadas de embalagem e envio. A AkzoNobel introduziu um revestimento de madeira à base de água com conteúdo de base biológica (RUBBOL WF 3350, produzido em Malmo, Suécia), e novos investimentos em manufatura e P&D na Índia foram anunciados para localizar o fornecimento de revestimentos de madeira. À medida que os processadores de madeira adicionam mais automação e controle de qualidade em linha, os fornecedores que conseguem combinar revestimentos com suporte de aplicação e controle de cor e processo habilitado por dados têm um caminho mais claro para substituir os acabamentos incumbentes à base de solvente em linhas OEM, sem comprometer dureza, transparência e resistência química.
Desenvolvimentos industriais recentes em Mercado de Revestimentos para Madeira
- Junho de 2026: A Kamdhenu Paints iniciou a fabricação indígena de revestimentos de madeira Kamolac, começando uma nova linha de produção na RIICO Industrial Area, Bhiwadi, Rajasthan, após um investimento reportado de INR 20 crore. A capacidade local adicional visa a um fornecimento mais rápido e à customização para a demanda de acabamento de madeira na Índia, onde os canais OEM e de contratantes solicitam cada vez mais sistemas modernos à base de água e em conformidade regulatória.
- Dezembro de 2025: A PPG obteve a certificação REDCert2 em suas unidades de revestimentos arquitetônicos em Amsterdã, Países Baixos, e Soborg, Dinamarca, abrangendo o abastecimento sustentável de matérias-primas por meio de uma metodologia de balanço de massa. A certificação apoia insumos rastreáveis e de menor pegada para os portfólios de revestimentos e está alinhada com os requisitos de compradores e especificadores que são cada vez mais aplicados a programas de acabamento de madeira usados em ambientes internos.
- Março de 2024: A PPG inaugurou uma planta de revestimentos à base de água com capacidade de 25.000 t/ano em Rayong, Tailândia, voltada para atender exportadores de móveis do Sudeste Asiático. A entrada em operação fortalece o fornecimento regional de sistemas de acabamento de madeira à base de água e ajuda os fabricantes orientados para exportação a se alinharem com expectativas mais rígidas de COV nos mercados de destino.
Mercado de Revestimentos para Madeira Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange revestimentos utilizados para proteger ou decorar superfícies de madeira, medidos no ponto de consumo em aplicações industriais e profissionais onde a madeira é revestida e acabada.
Exclusões de escopo: Exclui acabamentos destinados exclusivamente a compósitos de madeira-plástico e superfícies de sobreposição de papel em painéis de madeira engenheirada.
Visão Geral da Segmentação
- Por Tipo de Resina
- Poliuretano
- Acrílico
- Nitrocelulose
- Poliéster
- Outros
- Por Tecnologia
- Base Aquosa
- Base Solvente
- Cura por UV
- Revestimentos em Pó
- Por Aplicação
- Móveis e Acessórios
- Portas e Janelas
- Armários
- Outras Aplicações (incluindo Pisos, Decks e Produtos de Moldagem)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do mercado e para ancorar o modelo em sinais do mundo real antes de as premissas serem finalizadas. Recorremos a fontes públicas e oficiais, como estatísticas alfandegárias e de comércio, institutos nacionais de estatística, reguladores ambientais e químicos, e entidades setoriais ligadas a revestimentos e produtos de madeira, o que nos ajudou a mapear os fatores de demanda por região.
Além disso, analisamos relatórios anuais e apresentações a investidores de empresas, artigos técnicos de periódicos revisados por pares e imprensa especializada de credibilidade, a fim de compreender as mudanças nas tecnologias de revestimento e na atividade dos usuários finais. Uma assinatura paga de dados financeiros e inteligência corporativa foi utilizada de forma seletiva para padronizar as divisões de receita e verificar a exposição reportada a linhas relacionadas a revestimentos para madeira. As fontes documentais aqui listadas são ilustrativas, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar as premissas documentais e para preencher lacunas práticas relacionadas às divisões de consumo, à direção de preços e ao mix tecnológico por uso final. Conversamos com participantes ao longo da cadeia de valor, incluindo formuladores de revestimentos, distribuidores e aplicadores industriais de revestimentos para madeira, e então comparamos as respostas entre APAC, EMEA e as Américas, de modo que o modelo não ficasse excessivamente dependente de uma única região ou tipo de comprador.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 13% | APAC: 45% |
| Nível médio: 60% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Empresas de menor porte: 15% | Gerentes: 46% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma reconstrução de cima para baixo do conjunto de demanda de madeira revestida, em que o consumo de revestimentos para madeira é vinculado a mercados finais como produção de móveis e pisos, atividade de renovação e fluxos comerciais de produtos de madeira acabados, sendo então convertido em demanda de revestimentos por meio da intensidade típica de uso de revestimentos. Em seguida, os resultados são verificados com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, verificações de canal com distribuidores e construções simples de volume multiplicado pelo preço médio de venda para sistemas de revestimento comuns, o que ajuda a ajustar os totais quando uma região parece desalinhada.
Os principais insumos utilizados no modelo incluem tendências de produção de produtos de madeira, dinâmica do setor habitacional e de reformas, mudanças entre sistemas à base de solvente e à base de água em razão de regulamentações, adoção de linhas curadas por UV em plantas de maior produtividade e movimentação média de preços por tecnologia. Quando alguns insumos não estavam disponíveis na mesma frequência, as lacunas foram tratadas com indicadores substitutos — por exemplo, utilizando tendências de exportação de móveis como sinal de curto prazo para a demanda de revestimentos. As previsões foram elaboradas por meio de análise de cenários apoiada por opiniões de especialistas sobre ciclos de produtos de madeira e adoção de tecnologia, e o padrão ano a ano foi revisado para garantir que esteja alinhado com as realidades de capacidade e comércio.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, em que os totais modelados são comparados com padrões de remessa, direção da produção no mercado final e feedback de entrevistas antes da aprovação final. Se o modelo apresentar um salto acentuado, os fatores determinantes são verificados novamente, os fatores de conversão subjacentes são revisitados e ligações de acompanhamento são realizadas para confirmar se o resultado reflete uma mudança real ou um artefato de dados.
Uma revisão analítica em múltiplas etapas é seguida para que os cálculos, as unidades e o tratamento de moedas permaneçam consistentes entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou desacelerações abruptas da demanda. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Revestimentos para Madeira da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para revestimentos para madeira podem parecer muito distintos porque cada estudo delimita os produtos e usos finais de forma ligeiramente diferente, aplicando em seguida suas próprias premissas de precificação e conversão. As diferenças também decorrem da forma como o volume é convertido em valor, da velocidade com que se assume que o mix tecnológico mudará e de se o ano-base é atualizado após a chegada de novos sinais de demanda.
Os acabamentos de sobreposição de papel em painéis de madeira engenheirada estão fora do escopo da Mordor Intelligence, e essa exclusão por si só pode alterar os totais quando outras estimativas incorporam a demanda de acabamento de sobreposição nos revestimentos para madeira em geral. Além do escopo, algumas publicações se baseiam mais em uma visão única de receita com verificações limitadas da intensidade de uso de revestimentos, enquanto outras aplicam crescimento amplo de preços sem testá-lo em relação às mudanças no mix tecnológico, o que pode elevar ou comprimir o valor do ano corrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,35 bilhões de USD (2025) | |
| Periódico Setorial A | 11,80 bilhões de USD (2024) | Utiliza uma base do ano anterior e não separa claramente o acabamento industrial de madeira dos revestimentos de superfície adjacentes, o que pode subestimar os valores quando a nova demanda de plantas e as atualizações tecnológicas não são capturadas no ciclo de atualização. |
| Consultoria Global B | 13,21 bilhões de USD (2025) | Parece aplicar um conjunto de inclusão mais amplo e uma construção de precificação mais agregada, em que itens adjacentes de acabamento de superfícies de madeira podem ser combinados e os preços médios podem subir sem estarem vinculados ao mix tecnológico e à intensidade de uso. |
A comparação mostra que a maior parte da diferença é explicada pelo que é contabilizado como revestimentos para madeira, pelo ano utilizado como âncora e pela forma como a progressão de preços é aplicada. Ao manter o escopo ancorado nos sinais de consumo de revestimentos para madeira e, em seguida, realizar verificações cruzadas com fatores de conversão práticos e entrevistas, o número final permanece rastreável a insumos claros e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Revestimentos para Madeira em termos de volume?
O tamanho do mercado de Revestimentos para Madeira é estimado em 3,54 milhões de toneladas em 2026 e está projetado para atingir 4,23 milhões de toneladas até 2031.
Qual tipo de resina lidera os volumes?
O poliuretano ocupa a primeira posição com 60,14% de participação em 2025, impulsionado pela resistência à abrasão e pela clareza óptica.
Qual tecnologia está crescendo mais rapidamente?
Os sistemas de base aquosa são os mais rápidos, previstos para um CAGR de 4,35% até 2031, à medida que os reguladores endurecem os limites de COV.
Por que a Ásia-Pacífico é dominante?
A Ásia-Pacífico abriga a maior parte da fabricação global de móveis, conferindo-lhe 56,68% dos volumes em 2025 e o crescimento regional mais rápido.
Qual é o principal obstáculo regulatório?
Limites mais rígidos de formaldeído, COV e as pendentes restrições de PFAS elevam os custos de conformidade e retardam o lançamento de produtos.