
Tamanho e Participação do Mercado de Fios e Cabos
Análise do Mercado de Fios e Cabos por Mordor Intelligence
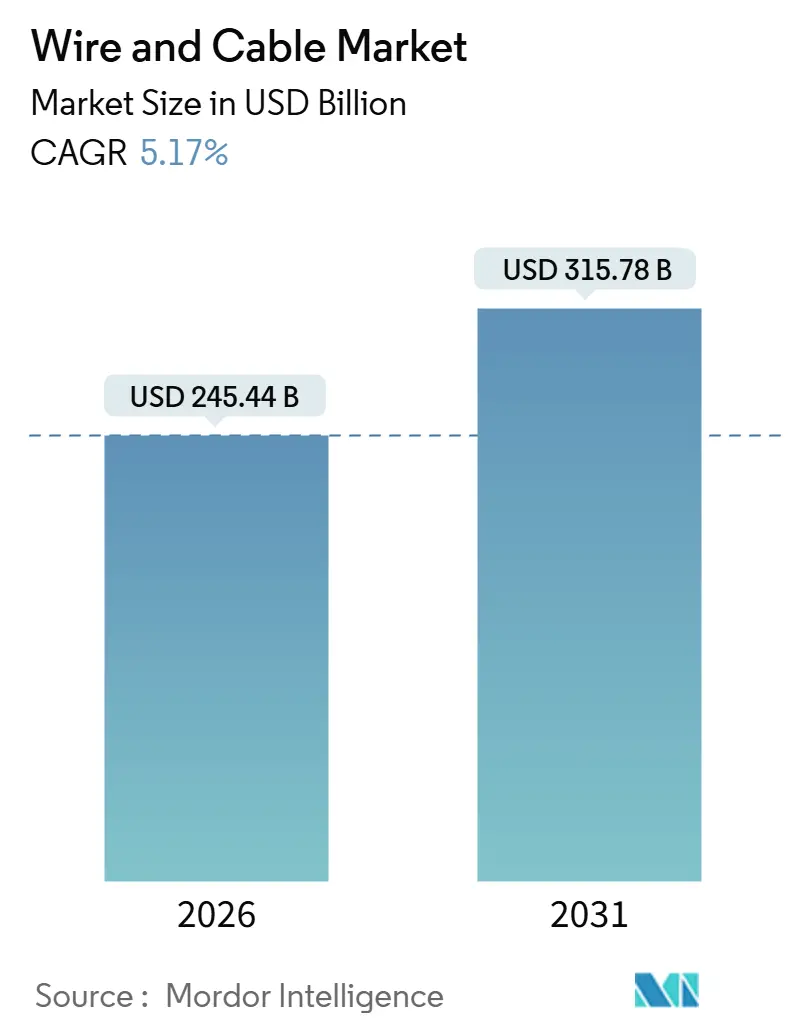
O tamanho do mercado de fios e cabos foi avaliado em 245,4 bilhões de USD em 2026 e estima-se que cresça de 258,1 bilhões de USD em 2027 para atingir 334,5 bilhões de USD até 2032, a um CAGR de 5,32% durante o período de previsão (2027-2032).
O investimento em redes elétricas e a implantação de fibra até o domicílio na Índia conectam a expansão da infraestrutura à demanda por sistemas elétricos e de comunicações. Projetos offshore acrescentam responsabilidades de instalação ao fornecimento de cabos, favorecendo fabricantes com capacidades integradas de entrega. Gargalos na qualificação de materiais e a exposição à volatilidade do preço do cobre podem complicar os cronogramas de entrega e os compromissos contratuais. Fornecedores que controlam o fornecimento de vergalhão de cobre, isolamento qualificado e capacidade de instalação carregam menos dependências externas ao programar projetos financiados de rede elétrica e fibra.
Principais Conclusões do Relatório
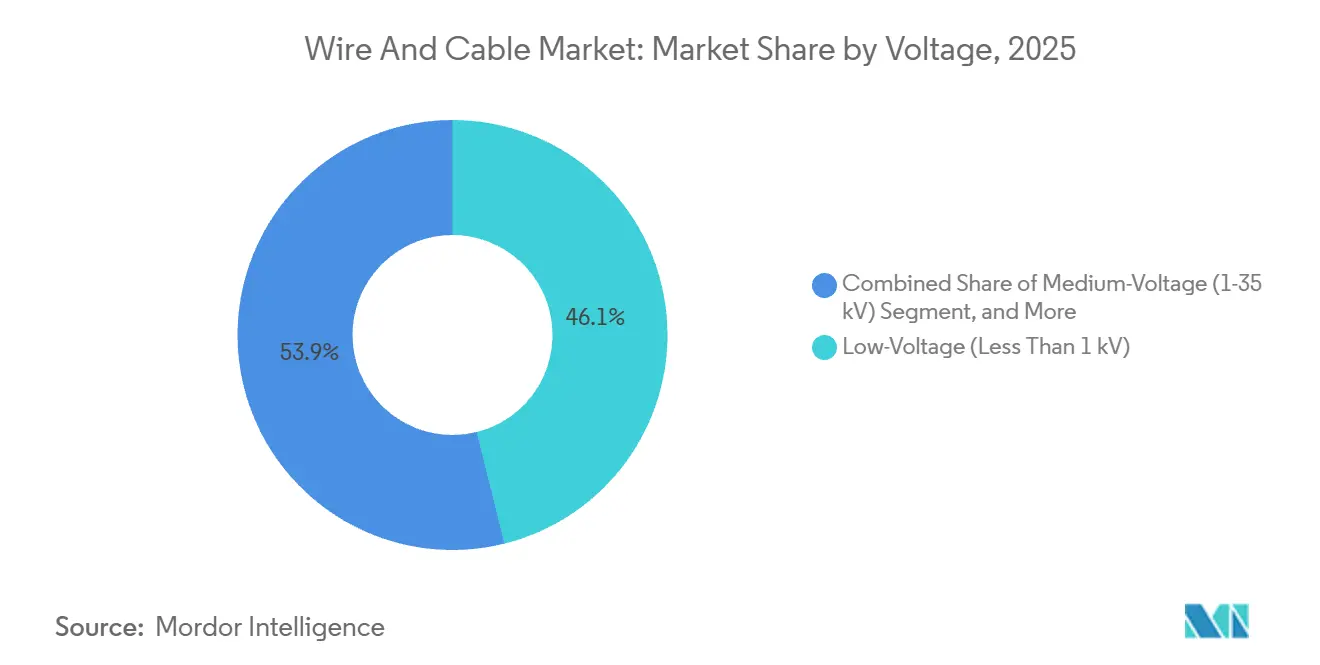
- Por tensão, os cabos de baixa tensão abaixo de 1 kV lideraram com uma participação de 45,59% no mercado de fios e cabos em 2026, enquanto os cabos de extra-alta e alta tensão acima de 35 kV têm previsão de crescimento mais rápido, com um CAGR de 8,03% durante 2027-2032.
- O cabo de energia liderou a distribuição por tipo de cabo com uma participação de 38,09% no tamanho do mercado de fios e cabos em 2026, enquanto o cabo de fibra óptica tem previsão de crescimento mais rápido, com um CAGR de 8,74% durante 2027-2032.
- Entre os materiais condutores, o cobre manteve a liderança com uma participação de 57,88% no mercado em 2026, e o alumínio tem projeção de crescimento mais rápido, com um CAGR de 6,95% durante 2027-2032.
- O cabo subterrâneo liderou a demanda por instalação com uma participação de mercado de 43,93% em 2026, enquanto o cabo submarino tem previsão de crescimento mais rápido, com um CAGR de 8,55% durante 2027-2032.
- Entre as verticais de usuários finais, a infraestrutura de energia, incluindo concessionárias e energias renováveis, liderou com uma participação de mercado de 29,65% em 2026, enquanto telecomunicações e centros de dados têm projeção de crescimento mais rápido, com um CAGR de 8,24% durante 2027-2032.
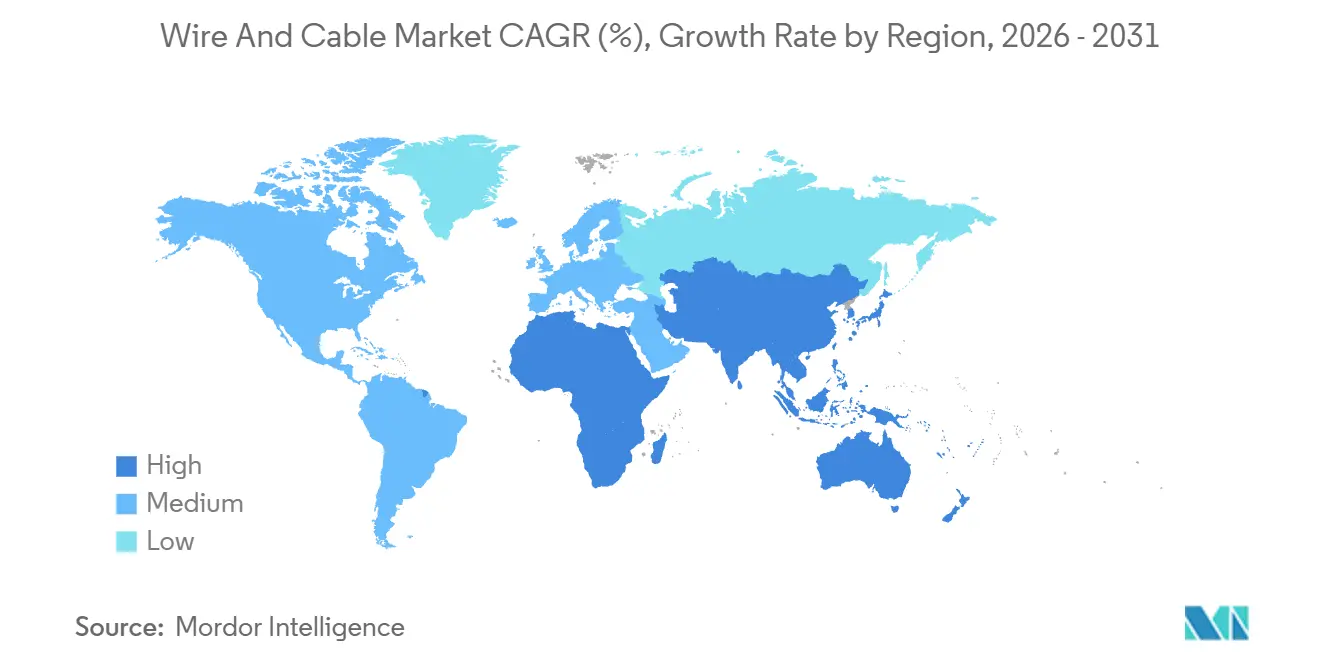
- A Ásia-Pacífico liderou a demanda geográfica com uma participação de mercado de 38,76% em 2026, enquanto o Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 6,4% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Cabos de Alta Tensão para Energia Eólica Offshore no Mar do Norte e no Leste Asiático | +2% | Mar do Norte Alemão e Japão | Médio prazo (2 a 4 anos) |
| Implantações Aceleradas de Fibra até o Domicílio na Índia e na ASEAN | +1.6% | Índia e Filipinas | Curto prazo (≤ 2 anos) |
| Eletrificação de Chicotes Automotivos para Plataformas de Veículos Elétricos | +1.4% | China, Estados Unidos, União Europeia, Associação Europeia de Livre Comércio, Reino Unido e Índia | Médio prazo (2-4 anos) |
| Projetos de Interconexão de Redes na África Subsaariana Desbloqueando Financiamento Multilateral | +1.1% | Uganda e Tanzânia | Longo prazo (≥ 4 anos) |
| Expansão Acelerada de Interconexões de Centros de Dados em Polos Digitais Emergentes | +0.9% | Malásia, Singapura, Tailândia, Vietnã e Filipinas | Médio prazo (2-4 anos) |
| Aquisições Corporativas com Meta de Emissão Líquida Zero Impulsionando a Adoção de Materiais de Cabos Verdes | +0.6% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Cabos de Alta Tensão para Energia Eólica Offshore no Mar do Norte e no Leste Asiático
As concessões de energia eólica offshore ampliam a demanda por sistemas de cabos, juntamente com a engenharia e a instalação necessárias para viabilizar suas conexões. A Nexans assegurou o contrato LanWin 2 em janeiro de 2025 para 250 quilômetros de sistemas de cabos de exportação onshore e offshore HVDC XLPE de 525 kV no programa do Mar do Norte Alemão da TenneT. Em março de 2026, a Sumitomo Electric Industries Ltd. recebeu um pedido para projetar, fabricar e instalar aproximadamente 57 quilômetros de cabo de transmissão submarino CA de 66 kV para um parque eólico de 315 MW ao largo de Akita, no Japão. As concessões, portanto, convertem as conexões de energia eólica offshore em pedidos de cabos de exportação e transmissão submarina especificados. Ambas as concessões também incluem escopo de instalação, de modo que os fornecedores vencedores precisam de capacidade de instalação além da capacidade de fabricação.
Implantações Aceleradas de Fibra até o Domicílio na Índia e na ASEAN
A implantação de fibra atrai demanda tanto de programas públicos de conexão quanto de serviços comerciais de banda larga pré-paga. Até 29 de janeiro de 2026, o Ministério das Comunicações da Índia informou que o BharatNet havia entregado mais de 1,4 milhão de conexões FTTH em todo o país. Nas Filipinas, o serviço de fibra pré-paga Surf2Sawa da Converge tinha 674.000 clientes no final de março de 2026, um aumento de 86,7% em relação ao ano anterior. Esses exemplos estabelecem diferentes rotas para a adoção de fibra, combinando a entrega de conexões governamentais com a expansão de assinantes comerciais. A crescente base de clientes pré-pagos fortalece o argumento comercial para que os operadores convertam o alcance da rede em serviço ativo. O crescimento na adesão apoia a demanda por cabos de forma mais direta quando estende as conexões físicas a instalações recém-atendidas.
Eletrificação de Chicotes Automotivos para Plataformas de Veículos Elétricos
A eletrificação automotiva amplia a demanda potencial por cabos dentro de uma indústria veicular que utiliza especificações individuais de chicotes de alta tensão. As vendas globais de veículos elétricos leves superaram 20 milhões em 2025, representando cerca de 25% das vendas de novos veículos leves, ante aproximadamente 19% em 2024. Em julho de 2025, a ZVEI publicou orientações de teste não vinculativas para chicotes de alta tensão de veículos motorizados, compreendendo cabos blindados de alta tensão com bainha, componentes elétricos e mecânicos passivos e sistemas de conexão. As orientações destinam-se a informar as especificações individuais do fabricante ou do OEM. O crescente volume de veículos, portanto, cria potencial de demanda dentro de uma categoria de produto em que o desempenho do cabo é considerado juntamente com componentes e conexões. Para os fornecedores de cabos, a oportunidade de crescimento depende do atendimento às especificações individuais do programa, em vez de tratar as orientações como uma norma obrigatória comum.
Projetos de Interconexão de Redes na África Subsaariana Desbloqueando Financiamento Multilateral
O financiamento multilateral oferece às ligações de eletricidade transfronteiriças uma rota mais clara, desde os objetivos de integração regional até a demanda potencial por condutores. Em junho de 2026, o Grupo Banco Mundial aprovou um programa de transmissão e comércio na África Oriental de 1,6 bilhão de USD, incluindo 250 milhões de USD em financiamento concessionário da AID para o interconector de alta tensão Uganda-Tanzânia. A linha planejada conectaria os recursos de energia limpa excedentes de Uganda aos mercados regionais de eletricidade. Isso vincula o argumento comercial para equipamentos de transmissão ao acesso transfronteiriço à energia, conferindo ao projeto uma justificativa de demanda além de uma única rede doméstica. Para os fornecedores de condutores, a aprovação do financiamento fortalece o pipeline de projetos antes que a construção o converta em volumes entregues.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos no Fornecimento de Resina XLPE Limitando a Produção de EAT | -0.9% | Ásia-Pacífico, particularmente Taiwan | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Cobre Comprimindo as Margens dos Contratantes no MENA | -0.7% | Emirados Árabes Unidos e Arábia Saudita | Curto prazo (≤ 2 anos) |
| Vulnerabilidade dos Cabos Submarinos à Sabotagem Geopolítica | -0.4% | Corredor marítimo do Mar Vermelho | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada em Emendas de Cabos de Alta Tensão | -0.3% | Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos no Fornecimento de Resina XLPE Limitando a Produção de EAT
A disponibilidade de isolamento qualificado impõe uma restrição separada à produção de cabos de extra-alta tensão, além da expansão fabril. A Hua Eng Wire & Cable relatou escassez de isolamento XLPE de ultra-alta tensão e materiais de condutor externo em Taiwan em 21 de maio de 2026.[1] Em sua divulgação de riscos de 2025, a Nexans identificou a dependência de compostos XLPE, longos prazos de qualificação e escassez de capacidade de mercado como riscos de interrupção do fornecimento na indústria de cabos. Em conjunto, essas condições tornam a troca de fontes de materiais uma potencial restrição de cronograma quando os fornecimentos estabelecidos estão escassos. A Hua Eng relatou estar testando novos materiais para fortalecer a resiliência da cadeia de suprimentos em maio de 2026. Para os compradores de cabos, os prazos de qualificação criam exposição a atrasos na entrega que a capacidade fabril adicional por si só não consegue resolver.
Volatilidade do Preço do Cobre Comprimindo as Margens dos Contratantes no MENA
Para os contratantes elétricos dos Emirados Árabes Unidos, os trabalhos a preço fixo expõem os compromissos de entrega a variações nos custos de insumos metálicos. Em outubro de 2026, os contratantes dos Emirados Árabes Unidos estavam cada vez mais relutantes em fixar preços em projetos de longo prazo em meio aos riscos de custos regionais, enquanto um relatório da Currie & Brown incluiu fortes aumentos globais no preço do cobre entre várias pressões sobre materiais. Quando os contratantes se recusam a fixar preços, o incorporador tem menos certeza de custos para se comprometer com a infraestrutura elétrica dentro de um projeto de longo prazo. Em junho de 2025, o produtor Riyadh Cables Group utilizou futuros para fazer hedge de cobre, alumínio e chumbo e, citando o aumento das flutuações de preços, havia decidido usar contratos a termo para materiais de cabos de alta tensão e aéreos. A infraestrutura elétrica está entre as categorias de trabalho com maior intensidade de metais que enfrentam maior pressão, colocando os pacotes de projetos com cabos nos Emirados Árabes Unidos entre aqueles em que os incorporadores enfrentam risco variável de custo de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão:
A Demanda por Construção e a Substituição de Ligações Atendem a Diferentes CompradoresOs cabos de baixa tensão abaixo de 1 kV representaram uma participação de 45,59% no tamanho do mercado de fios e cabos em 2026. A base de demanda do maior segmento inclui fios de construção indianos utilizados em residências, apartamentos e espaços comerciais, onde a Polycab India relatou crescimento acentuado da demanda em 2025-26. A Polycab atribuiu essa demanda à rápida urbanização e comercialização da Índia. O fio de construção, portanto, acompanha a atividade de construção urbana nos 3 tipos de instalações, em vez de qualquer pipeline de projeto único.
Os cabos de extra-alta e alta tensão acima de 35 kV são o segmento de crescimento mais rápido, com um CAGR previsto de 8,03% durante 2027-2032. Em 30 de junho de 2026, a Prysmian recebeu da Transpower Nova Zelândia a notificação para prosseguir com a Atualização do Elo HVDC do Estreito de Cook, ativando a entrega completa do projeto. O projeto previa cabos HVDC monopolares de 350 kV para substituir a infraestrutura de cabos existente no Estreito de Cook próxima ao fim de sua vida operacional. A substituição de um elo em operação confere aos cabos especificados uma finalidade comercial vinculada à condição do ativo e à continuidade da transferência de energia entre as ilhas.



Por Tipo de Cabo:
Demanda de Concessionárias e Infraestrutura Digital Criam Canais SeparadosO cabo de energia representou uma participação de 38,09% no mercado de fios e cabos em 2026. O maior segmento se beneficia da demanda das concessionárias, com o relatório anual de 2025 da NKT descrevendo forte atividade dos operadores de sistemas de transmissão e distribuição desde 2023, que impulsionou a demanda por cabos de energia de alta e média tensão. Essa atividade conecta a oportunidade de vendas do segmento aos programas de trabalho das concessionárias que operam em diferentes níveis da rede. Atender compradores de transmissão e distribuição pode reduzir a dependência de um fabricante em relação ao cronograma de entrega de qualquer projeto de rede de grande porte.
O cabo de fibra óptica é o segmento de crescimento mais rápido, com um CAGR previsto de 8,74% durante 2027-2032. Em janeiro de 2026, a Meta anunciou um acordo plurianual no valor de até 6 bilhões de USD para que a Corning fornecesse cabos de fibra óptica para os centros de dados da Meta nos Estados Unidos.[2] Esse horizonte pode apoiar planos de fabricação organizados em torno das necessidades de infraestrutura de um cliente específico. O cabo de sinal e controle atraiu uma concessão de licitação em março de 2025 da Comissão de Eletricidade de Trinidad e Tobago para a CN Cable Group Co., Ltd. para cabos multicore de proteção e controle de 8, 16 e 27 núcleos, 600/1000 V. Os fornecedores de cabos ópticos podem planejar com base em compromissos plurianuais de hiperescala, enquanto os fornecedores de sinal e controle devem atender às contagens de núcleos e às classificações de tensão especificadas nas licitações das concessionárias.

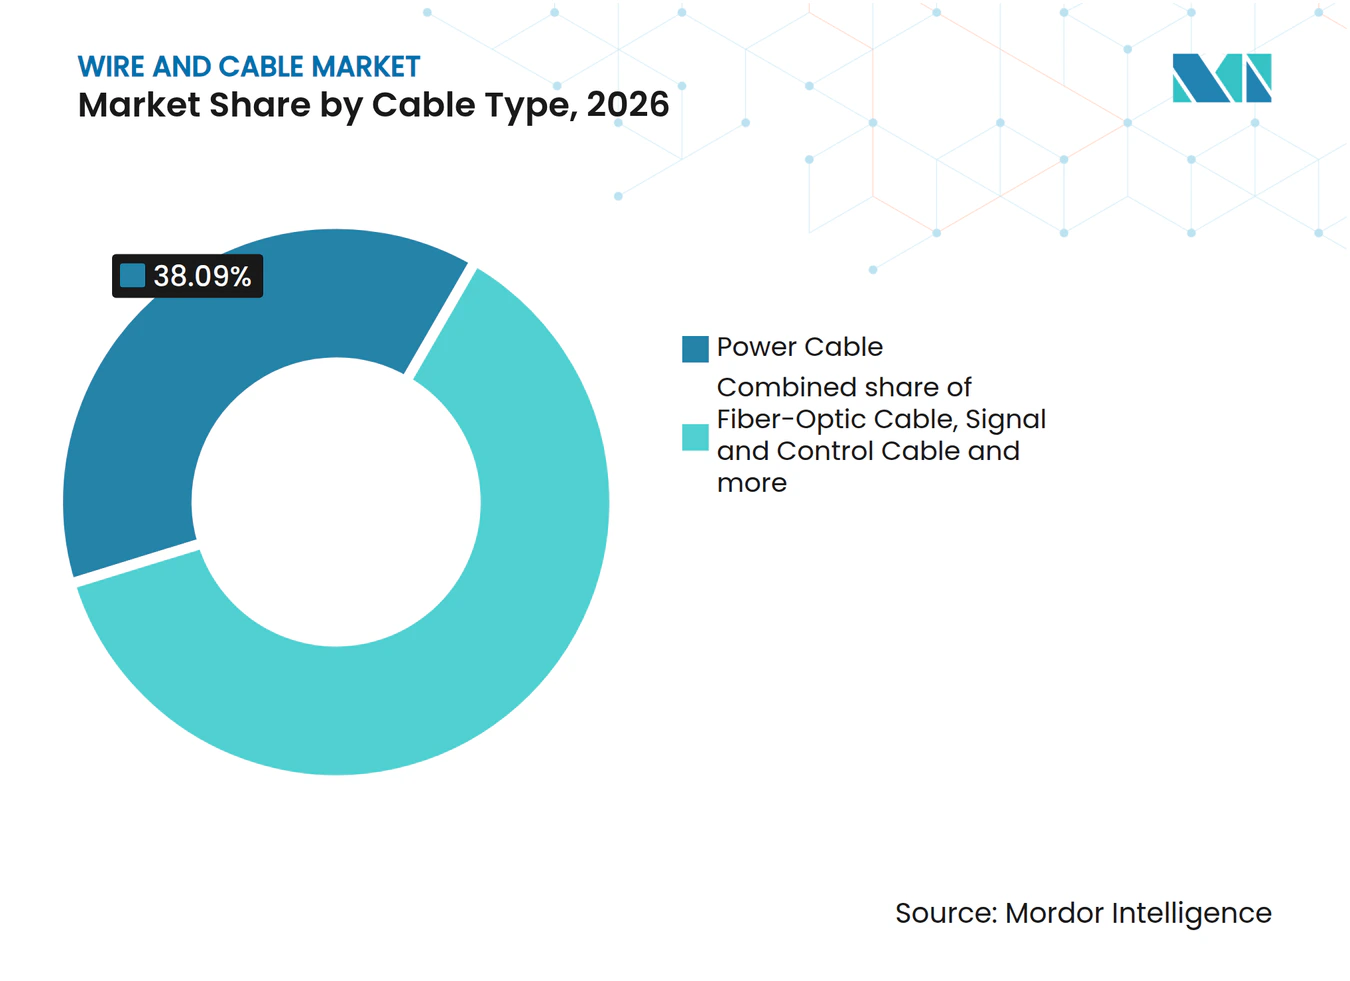
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Material do Condutor:
Escala de Processamento de Cobre Atende Pedidos de Alumínio de ConcessionáriasO cobre foi o maior segmento de material condutor, detendo uma participação de 57,88% no mercado em 2026. A rede de laminadores da Nexans em 2025 compreendia 4 plantas na França, Canadá, Peru e Chile, incluindo uma joint venture em Santiago. A capacidade anual relatada era de até aproximadamente 600.000 toneladas métricas de vergalhões de fio de cobre, atendendo às instalações de cabos da Nexans e a outros produtores. Ao processar cátodos e sucata em vergalhão para suas próprias plantas de cabos, a Nexans controla um estágio de fornecimento upstream do qual os produtores de cabos de condutor de cobre não integrados dependem por meio de compras externas de vergalhão.
O alumínio é o segmento de crescimento mais rápido, com um CAGR previsto de 6,95% durante 2027-2032. No início de 2025, a State Grid da China lançou pedidos de mais de 200.000 toneladas métricas de fios e cabos de alumínio. Os pedidos incluíam 130.000 toneladas métricas para projetos de ultra-alta tensão e 80.000 toneladas métricas para projetos de transmissão e transformação de energia. Esses pedidos conectam a oportunidade comercial do material à construção de redes de concessionárias, onde pacotes de condutores especificados fornecem uma rota identificável para a demanda. A oportunidade resultante tem escala de pedido substancial, mas está vinculada aos requisitos e ao cronograma de um grande comprador de concessionária chinesa em várias aplicações de rede elétrica.
Por Instalação:
Estruturas de Concessionárias e Sistemas Transfronteiriços Moldam a EntregaO cabo subterrâneo foi o maior segmento de instalação, com uma participação de 43,93% no mercado em 2026. Em março de 2025, a Prysmian ganhou um contrato de 4 anos com o operador do sistema de transmissão da Noruega, Statnett, para fornecer e instalar em regime turnkey sistemas de cabos subterrâneos de 420 kV e acessórios. O contrato incluía 2 extensões opcionais de 2 anos, e os cabos seriam fabricados em Delft, nos Países Baixos. A combinação de termos de fornecimento estendidos com instalação turnkey confere aos fornecedores de sistemas subterrâneos um papel tanto na produção fabril quanto na conclusão das conexões de rede. Se ambas as extensões forem exercidas, este contrato daria à Prysmian um relacionamento de fornecimento e instalação de 8 anos com a Statnett para sistemas subterrâneos de 420 kV.
O cabo submarino é o segmento de instalação de crescimento mais rápido, com um CAGR previsto de 8,55% durante 2027-2032. Em setembro de 2025, a NKT contratou com a Energinet um sistema HVDC de 525 kV conectando Bornholm à Zelândia, com uma rota offshore de 200 quilômetros, uma rota onshore de 16,8 quilômetros e comissionamento previsto para 2032. Em julho de 2026, a NEC contratou com um consórcio incluindo Lightstorm, Microsoft, Singtel e Tata Communications para fornecer o sistema de fibra óptica submarina I-2SEA de aproximadamente 3.600 quilômetros, ligando Índia, Malásia e Singapura, com operações programadas para 2029. Os contratos atendem a sistemas diferentes, um movendo eletricidade entre Bornholm e Zelândia e o outro transportando comunicações entre Índia, Malásia e Singapura. O comissionamento previsto para 2032 para o elo de Bornholm e as operações programadas para 2029 para o I-2SEA colocam os compromissos de fabricação dos fornecedores submarinos dentro de longos cronogramas de desenvolvimento de infraestrutura.
Por Vertical de Usuário Final:
Reforço da Rede e Computação Ampliam as Necessidades de ConexãoA infraestrutura de energia, incluindo concessionárias e energias renováveis, foi o maior segmento de usuário final, representando 29,65% do mercado em 2026. Em julho de 2025, a NKT assegurou 2 contratos-quadro firmes de 3 anos com a EnBW para cabos de energia de 10-30 kV e 1 kV atendendo à expansão da rede do sul da Alemanha, ao reforço da distribuição e às conexões de energias renováveis. Os contratos incluíam uma extensão opcional de 2 anos, com fornecimento das instalações da NKT em Kladno e Velké Meziříčí, na República Tcheca. A combinação de reforço e conexões de energias renováveis dentro de um único relacionamento com uma concessionária pode oferecer aos fabricantes de cabos demanda em vários propósitos de investimento em rede e uma rota comercial definida para a infraestrutura de distribuição.
Telecomunicações e centros de dados formam o segmento de usuário final de crescimento mais rápido, com um CAGR previsto de 8,24% durante 2027-2032. A capacidade de energia instalada em centros de dados na Índia cresceu de cerca de 375 MW em 2020 para 1,57 GW em agosto de 2026. Essa base de energia instalada maior apoia o potencial de demanda por conexões elétricas dentro da infraestrutura de computação. Os compradores de petróleo, gás e petroquímica têm uma rota de fornecimento local separada, ilustrada pelos contratos-quadro de longo prazo da ADNOC em maio de 2025 com 3 fabricantes de cabos dos Emirados Árabes Unidos para 4 tipos de cabos. Para os fornecedores que buscam trabalho sob os contratos-quadro da ADNOC, o acesso depende de garantir um lugar no arranjo de longo prazo, em vez de competir apenas por projetos individuais.
Análise Geográfica
Mercado de Fios e Cabos da Ásia-Pacífico
A Ásia-Pacífico foi a maior região, representando uma participação de 38,76% no tamanho do mercado de fios e cabos em 2026. A China registrou 2,11 milhões de quilômetros de novas linhas de cabos de fibra óptica em 2025.[3] Em junho de 2026, os co-desenvolvedores PT Ketrosden Triasmitra Tbk e PT Ekamas Mora Republik Tbk anunciaram que o Rising 8 estava em operação após construção, testes e comissionamento, ligando Jacarta e Batam por meio de um sistema de cabo submarino indonésio. As adições de linhas da China estabelecem uma grande base de implantação doméstica, enquanto o sistema operacional Jacarta-Batam mostra que a conectividade entre ilhas também converte planos de projeto em cabos instalados.
Mercado de Fios e Cabos do Oriente Médio e África
O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR previsto de 6,4% durante 2027-2032. Em junho de 2026, a subsidiária dos Emirados Árabes Unidos de propriedade integral da Middle East Specialised Cables Company ganhou um pedido para fabricar e fornecer cabos de energia e comunicação de baixa tensão para o Lower Zakum LTDP-1 nos Emirados Árabes Unidos. Na África, o Projeto de Interconexão Zâmbia-Malawi da ZESCO inclui uma linha aérea de circuito duplo de 400 kV planejada de 46,6 quilômetros na Zâmbia, utilizando condutor ACSR de feixe triplo. O pedido dos Emirados Árabes Unidos vincula o negócio de cabos à infraestrutura de produção offshore, enquanto o projeto zambiano mostra uma rota potencial para a demanda de transmissão regional. Para os fornecedores, o pedido dos Emirados Árabes Unidos oferece um compromisso de fabricação definido, enquanto a oportunidade de condutor zambiano depende da progressão do projeto de design para a aquisição.
Na América do Norte, o estudo preliminar do Departamento de Energia dos Estados Unidos de julho de 2026 identificou conexões de geração e carga e alívio de congestionamento como necessidades de transmissão, destacando NYISO, NorthernGrid South e MISO. Na América do Sul, a reunião da Codelco em abril de 2025 incluiu 6 compradores chilenos de cátodos que fabricam vergalhão e cabo, ilustrando um canal local de fornecimento de cobre. Em agosto de 2026, a Secretaria de Energia da Argentina publicou um edital de licitação para o projeto AMBA I planejado, que adicionaria 270 quilômetros de linhas de transmissão de 500 kV, 220 kV e 132 kV ao redor de Buenos Aires. Na Europa, a Comissão Europeia selecionou o projeto de Cabo Doméstico de Porto Santo da EMACOM, Lda. em Portugal para financiamento CEF Digital em novembro de 2025. O estudo do Departamento de Energia, a licitação AMBA I e a seleção de Porto Santo são etapas de planejamento e financiamento, e não pedidos de cabos concedidos, deixando os compromissos de produção dos fabricantes dependentes de aquisições posteriores.
Estrutura Regulatória e Perspectivas
Esta comparação examina os requisitos de conformidade de produtos em jurisdições selecionadas sob a perspectiva de fabricantes de cabos que fornecem produtos cobertos para uso local. O escopo do produto controla como os requisitos de conformidade se aplicam, desde a certificação de catálogo até a aprovação de condutores de local de trabalho cobertos. O Regulamento Delegado da Comissão (UE) 2026/1310, adotado em junho de 2026, atribui o sistema 1+ à avaliação relacionada a incêndio de cabos de energia, controle e comunicação quando novos requisitos da família CPR se aplicam. As classificações atuais avaliam o equilíbrio entre as rotas de aprovação definidas e o trabalho de conformidade específico do produto necessário para atender a essas aplicações.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade primária | OSHA | Inmetro | Autoridades de vigilância de mercado dos Länder; DIBt para casos encaminhados | CNCA | SASO |
| Principais instrumentos ou diretrizes | 29 CFR 1910 Subpart S, incluindo 1910.303(a) e 1910.399 | Portaria 131/2022 e normas técnicas cobertas | EN 50575:2014/A1:2016; CPR 2024/3110 Artigo 94(9); Regulamento (UE) 2026/1310 | CNCA-C01-01:2024 sob o Catálogo CCC | Estrutura de reconhecimento nacional IECEE para cabos elétricos listados |
| Efeito comercial | Aprovação para usos cobertos em locais de trabalho; certificação NRTL quando exigida | Certificação para condutores isolados em PVC cobertos e cabos flexíveis até 450/750 V | Avaliação de reação ao fogo para cabos de construção cobertos | Ensaio de tipo e vigilância pós-certificação para produtos cobertos | Reconhecimento saudita baseado na certificação IECEE para a categoria listada |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
O sistema de ensaio baseado em catálogo da China e a estrutura dos Estados Unidos para condutores aprovados em locais de trabalho apoiam rotas de conformidade definidas e específicas por produto e continuidade na atratividade da política. A avaliação de segurança programada do Brasil, prevista para 31 de dezembro de 2026, revisa sua estrutura de certificação existente e apoia a continuidade nos requisitos comerciais. Na Alemanha, a norma de cabo legada apoia a continuidade, com as obrigações dos Capítulos I-III do CPR geralmente se aplicando 1 ano após a adoção de um ato de execução do Artigo 5(8) ou 6(1), salvo se uma data posterior for estabelecida. O processo de reconhecimento nacional da Arábia Saudita torna os documentos de certificação específicos do produto centrais para o fornecimento da categoria de cabo elétrico listado, apoiando uma classificação Médio e continuidade.
Etapas da Cadeia de Valor
A captura de valor difere entre o processamento de cobre, a fabricação de cabos, a distribuição, a instalação e o serviço de ciclo de vida. Nos Estados Unidos, a aquisição de cabos de transmissão levou de 2 a 3 anos em 2025, de acordo com uma avaliação do Laboratório Nacional das Rochosas sobre cadeias de suprimentos de transmissão. Esses horizontes de aquisição tornam a coordenação entre fabricação e instalação downstream comercialmente importante, uma vez que a disponibilidade de cabos determina quando a conexão física pode ser entregue.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Processamento de vergalhão de cobre | Operadores de laminadores como a Nexans; fornecedores e operadores de sistemas de vergalhão como a Southwire | Vendas de vergalhão; vendas de sistemas de vergalhão | Exposição à disponibilidade de cobre upstream | Manter fontes alternativas de matéria-prima e coordenar a produção de vergalhão |
| Projeto e fabricação de cabos | Fabricantes de sistemas de cabos como Prysmian e Nexans | Vendas de cabos; engenharia de sistemas | Aquisição de cabos de transmissão plurianual | Reservar produção contra marcos do projeto |
| Distribuição | Distribuidores elétricos como Rexel, Sonepar e Wesco | Revenda de cabos; serviços de distribuição | Adequação dos estoques locais à demanda de instalação | Usar gestão de estoque compartilhado entre fornecedor e distribuidor |
| Instalação elétrica | Instaladores elétricos como Vinci, Eiffage e Bouygues Construction | Honorários de instalação | Coordenar a entrega de cabos com as obras no local | Acordar interfaces de entrega diretamente com os fabricantes |
| Manutenção e reparo | Prestadores de serviços de cabos como Prysmian e NKT | Serviços de manutenção e reparo | Adequar a capacidade de reparo a ativos onshore e offshore | Pré-arranjar suporte especializado de reparo |
A NKT relatou alta atividade de serviços em 2025 em manutenção, instalação e reparos onshore e offshore, incluindo um reparo de maior porte no parque eólico Beatrice, na Escócia. Esse trabalho fornece um fluxo de receita vinculado à infraestrutura instalada após a venda original do cabo. Os prestadores de serviços podem, portanto, capturar valor da base instalada mesmo quando as entregas de cabos de novos projetos estão restritas.
Cenário Competitivo
Concentração do Mercado
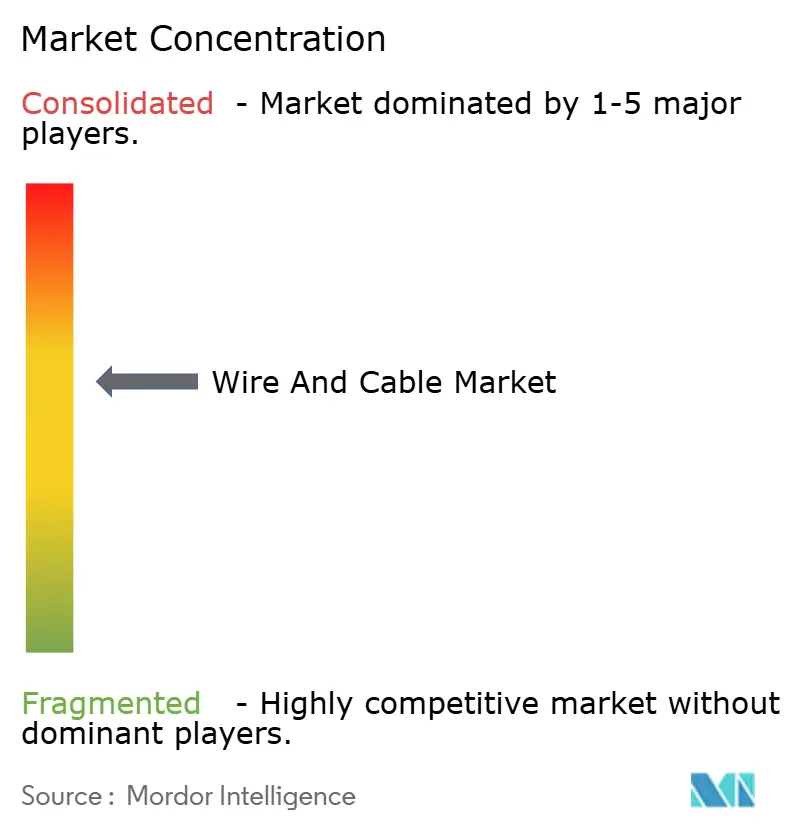
O setor tem uma ampla base de fornecedores, com capacidades especializadas de entrega de projetos e fabricação separando os concorrentes dentro de aplicações individuais de cabos. Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. e Southwire Company LLC estão entre os principais fornecedores. A entrega em consórcio da Sumitomo e a produção de cabos submarinos HVDC da LS Cable os posicionam em torno de grandes sistemas de interconexão. Em novembro de 2025, a Southwire anunciou uma expansão planejada de 340.000 pés quadrados de sua planta em Heflin, Alabama, para cabos de média tensão, com capacidade prevista para entrar em operação no final de 2027. Essa estrutura coloca a expansão fabril de média tensão ao lado da entrega de sistemas baseados em projetos, de modo que um amplo rol de fornecedores não implica capacidade intercambiável entre classes de tensão.
Em abril de 2025, a Sumitomo Electric Industries Ltd. e a Siemens Energy concluíram as operações de teste e entregaram o interconector Greenlink de 500 MW à Greenlink Interconnector Limited para operação comercial entre a Irlanda e o Reino Unido. O projeto combinou cabos submarinos e subterrâneos com estações conversoras associadas. Para os proprietários de projetos transfronteiriços, uma referência operacional pode reduzir a incerteza técnica sobre a capacidade de um consórcio de colocar a conexão de cabo e as estações conversoras associadas em uso. Produtores especializados de cabos podem buscar um papel em consórcio quando lhes faltam as capacidades de estação conversora necessárias para assumir a responsabilidade pela conexão completa.
A expansão da capacidade de produção de HVDC pode fortalecer a posição de um fornecedor quando projetos submarinos exigem compromissos substanciais de fabricação. Em julho de 2025, a LS Cable & System concluiu sua quinta planta de cabos submarinos em Donghae-si, Coreia do Sul, expandindo a capacidade de produção de cabos submarinos HVDC em mais de 4 vezes. O posicionamento regulatório varia por aplicação. No Brasil, o Inmetro exige certificação sob a Portaria 131/2022 para condutores isolados em PVC cobertos e cabos flexíveis até 450/750 V, uma etapa de conformidade para os produtos de baixa tensão especificados. As barreiras de entrada, portanto, diferem por segmento, com escala de planta para cabos submarinos HVDC e certificação para produtos de baixa tensão cobertos.
Líderes do Setor de Fios e Cabos
-
Prysmian Group
-
Nexans SA
-
Sumitomo Electric Industries Ltd.
-
LS Cable & System Ltd.
-
Southwire Company LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fios e Cabos Empresas cobertas neste relatório
- Prysmian Group
- Nexans SA
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- Southwire Company LLC
- Fujikura Ltd.
- Furukawa Electric Co. Ltd.
- NKT A/S
- Belden Inc.
- CommScope Technologies LLC
- TE Connectivity Ltd.
- Corning Incorporated
- Leoni AG
- Amphenol Corporation
- HELU KABEL GmbH
- Jiangsu Zhongtian Technology Co. Ltd.
- Hengtong Optic-Electric Co. Ltd.
- Riyadh Cables Group Company
- Polycab India Ltd.
- KEI Industries Ltd.
- ZTT Group
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam as posições de fornecimento de condutores e cabos decorrentes da expansão planejada de redes na Índia e na África do Sul. Em julho de 2026, o Ministério de Energia da Índia relatou planos de expandir a transmissão de 509.000 quilômetros de circuito em junho de 2026 para 648.000 quilômetros de circuito até 2032, juntamente com adições de linhas de distribuição e subestações. Em 1º de outubro de 2026, a África do Sul programou o RFP final da Fase I de seu Programa de Projetos de Transmissão Independente para o segundo trimestre de 2027, cobrindo aproximadamente 1.164 quilômetros de novas linhas de transmissão. Esses programas criam rotas distintas para os fornecedores se engajarem com os desenvolvedores de transmissão e as concessionárias de distribuição antes que os futuros compromissos de fornecimento tomem forma.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de condutor de transmissão indiano | Expansão nacional de transmissão planejada até 2032 | Concessionárias de transmissão e contratantes de projetos | Adequar as ofertas de condutores e cabos às aplicações de transmissão planejadas | Projeto específico por rota e cronograma do projeto | Fabricantes qualificados de condutores de transmissão e cabos de energia |
| Fornecimento de alimentador de 11 kV indiano | Os planos da CEA incluem expansão de alimentadores até 2030 | Governos estaduais e concessionárias de distribuição | Concentrar engenharia e engajamento de fornecedores em programas selecionados de alimentadores de concessionárias | Coordenar requisitos entre compradores em nível estadual | Fornecedores de cabos e condutores de média tensão |
| Parcerias de fornecimento de transmissão sul-africanas | RFP final da Fase I programado para o segundo trimestre de 2027 | Licitantes pré-qualificados do programa de transmissão | Desenvolver relacionamentos de fornecimento de condutores com equipes de projetos prospectivos | Consulta e estruturação de aquisição precedem o RFP final | Fabricantes qualificados de condutores de transmissão |
A abertura central é integrar equipes de entrega de projetos antes que os requisitos detalhados de linha se traduzam em compromissos específicos de fornecimento. As responsabilidades de distribuição da Índia colocam os governos estaduais e as concessionárias no centro da entrega de redes locais, tornando o engajamento focado mais útil do que uma abordagem de vendas nacional única. Os fornecedores podem usar a classe de tensão e o cronograma do programa para concentrar o esforço de engenharia nas aplicações que sua base de produção pode atender.
Desenvolvimentos industriais recentes em Mercado de Fios e Cabos
- Out 2026: Nexans e TenneT marcaram o início da produção de cabos submarinos HVDC XLPE de 525 kV na instalação da Nexans em Halden, Noruega, para o projeto de conexão de rede offshore LanWin2 que atende à Alemanha.
- Ago 2026: A Prysmian anunciou uma expansão de suas operações de fabricação de fibra e vidro em Claremont, Carolina do Norte, incluindo melhorias destinadas a dobrar a capacidade de fabricação de fibra óptica.
- Jul 2026: A NEC assinou um contrato de fornecimento com um consórcio incluindo Lightstorm, Microsoft, Singtel e Tata Communications para o sistema de cabo de fibra óptica submarina I-2SEA de aproximadamente 3.600 quilômetros, conectando Índia, Malásia e Singapura. As operações estão programadas para começar em 2029.
Mercado de Fios e Cabos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de fios e cabos mede o valor anual de vendas de fios e cabos elétricos e de comunicação recém-fabricados, fornecidos para transmissão de energia, sinal e dados em todo o mundo. As vendas são classificadas por tensão, tipo de cabo, material do condutor, ambiente de instalação, vertical de usuário final e região.
Exclusões de escopo: Vergalhão condutor bruto, mão de obra de instalação, revenda de produtos usados ou recondicionados e montagens de chicotes downstream estão excluídos.
Visão Geral da Segmentação
- Por Tensão
- Extra e Alta Tensão (Maior que 35 kV)
- Média Tensão (1-35 kV)
- Baixa Tensão (Menos de 1 kV)
- Por Tipo de Cabo
- Cabo de Energia
- Cabo de Fibra Óptica
- Cabo de Sinal e Controle
- Cabo Coaxial e de Dados
- Por Material do Condutor
- Cobre
- Alumínio
- Vidro Óptico / Polímero
- Por Instalação
- Aéreo
- Subterrâneo
- Submarino
- Por Segmento de Usuário Final
- Construção - Residencial
- Construção - Comercial
- Infraestrutura de Energia (Concessionárias e Renováveis)
- Telecomunicações e Centros de Dados
- Petróleo e Gás e Petroquímica
- Automotivo e Mobilidade
- Manufatura Industrial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o PRODCOM do Eurostat, o Serviço Geológico dos Estados Unidos, a União Internacional de Telecomunicações e o conjunto de dados Gridfinder do Banco Mundial apoiam as verificações de mercado. Onde dados anuais de produtos estão disponíveis, o PRODCOM do Eurostat pode ancorar as verificações de fabricação regional com séries de produção e produção vendida em nível de produto, enquanto o Serviço Geológico dos Estados Unidos acompanha as condições de oferta e preço do cobre que afetam os custos de insumos de cabos e os valores de vendas reportados. Os indicadores de conectividade regional da União Internacional de Telecomunicações ajudam a caracterizar a demanda por cabos de comunicação, e o conjunto de dados Gridfinder do Banco Mundial fornece uma referência geográfica para redes de transmissão e distribuição.
Registros de empresas, relatórios anuais, apresentações para investidores, anúncios de projetos, registros alfandegários e imprensa especializada de reputação podem complementar essas fontes, mostrando capacidade de produção, cronograma de projetos, mix de produtos e fluxos comerciais. Essas fontes ajudam a verificar cruzadamente os indicadores de mercado e a rastrear mudanças no valor das vendas de cabos. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas cobririam fabricantes de fios e cabos, distribuidores, concessionárias, operadoras de telecomunicações, contratantes e grandes compradores de equipamentos, com respondentes abrangendo executivos seniores e especialistas funcionais nas regiões APAC, EMEA e Américas. Suas contribuições testariam as conclusões secundárias sobre limites de produtos, preços médios de venda, cronograma de demanda e mix regional, enquanto lacunas materiais seriam verificadas em relação a divulgações de empresas, dados comerciais e registros de projetos. Estimativas conflitantes seriam reconciliadas rastreando cada insumo à sua fonte e comparando evidências de fornecedores, canais e usuários finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 20% | APAC: 42% |
| Nível médio: 48% | Líderes funcionais/de unidade: 35% | EMEA: 25% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 33% |
Dimensionamento do Mercado e Previsão
O modelo estima as vendas globais de fabricantes de fios e cabos elétricos e de comunicação recém-fabricados na saída da fábrica, contando cada venda de produto uma vez com seu condutor embutido. Um modelo de demanda de cima para baixo relaciona o valor anual do mercado ao investimento em redes e adições de transmissão, atividade de construção, conexões de fibra de telecomunicações e expansão de centros de dados, produção de veículos e eletrificação, e preços de cobre e alumínio. Esses indicadores representam a demanda do mercado final, os volumes de cabos e o componente metálico do valor de venda. A regressão multivariada pode estimar relações históricas, enquanto a análise de cenários ajusta as previsões para atrasos em projetos, preços de materiais e condições de demanda. As participações de produto, tensão, condutor, instalação, usuário final e regional seguem as evidências em divulgações de produção, comércio, projetos e empresas e se reconciliam com o total global. Onde os dados de volume ou receita dos fornecedores estão incompletos, verificações seletivas de baixo para cima utilizam consolidações de receita de fornecedores, verificações de canais e preço médio de venda amostrado multiplicado por volumes divulgados ou estimados, com lacunas sinalizadas e testadas em relação a séries independentes de produção e comércio antes da reconciliação. Especialistas primários examinariam as premissas em nível de variável e os impulsionadores de mercado por trás das mudanças, enquanto o analista documentaria as diferenças não resolvidas e reteria apenas os intervalos suportados pelas evidências disponíveis.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam divulgações de empresas, séries públicas de produção e comércio, registros de projetos e indicadores de demanda, depois verificam os totais e as participações de segmento em busca de erros aritméticos, movimentos incomuns de ano a ano e diferenças inexplicadas em relação a sinais independentes. Antes que uma anomalia chegue à aprovação final, uma segunda revisão rastreia os insumos materiais à fonte, verifica a consistência dos limites e resolve anomalias. Os analistas entram novamente em contato com os proprietários de fontes relevantes quando definições, cronogramas ou valores conflitam. Os dados são atualizados anualmente, revisados entre ciclos quando mudanças materiais nos preços de commodities, cronogramas de projetos ou regulamentação afetam a demanda, e verificados novamente em uma nova passagem pré-entrega.
Tamanho do Mercado de Fios e Cabos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. As vendas são classificadas por tensão, tipo de cabo, material do condutor, ambiente de instalação, vertical de usuário final e região.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Um modelo de demanda de cima para baixo relaciona o valor anual do mercado ao investimento em redes e adições de transmissão, atividade de construção, conexões de fibra de telecomunicações e expansão de centros de dados, produção de veículos e eletrificação, e preços de cobre e alumínio. Esses indicadores representam a demanda do mercado final, os volumes de cabos e o componente metálico do valor de venda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 258,1 bilhões de USD (2027) | |
| Consultoria Global A | 224,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 12,9% abaixo do valor de 2027 deste relatório de 258,1 bilhões de USD, 1 ano depois. Sua estimativa do ano de mercado precede a medição atual do relatório, portanto o ano anterior suporta um valor menor. |
| Consultoria Global B | 212,95 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 17,5% abaixo do valor de 2027 deste relatório de 258,1 bilhões de USD, 2 anos depois. Sua estimativa do ano base precede a medição atual do relatório, portanto o ano anterior suporta um valor menor. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, séries públicas de produção e comércio, registros de projetos e indicadores de demanda, depois verificam os totais e as participações de segmento em busca de erros aritméticos, movimentos incomuns de ano a ano e diferenças inexplicadas em relação a sinais independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de fios e cabos?
O mercado é estimado em 258,1 bilhões de USD em 2027 e tem previsão de atingir 334,5 bilhões de USD até 2032, a um CAGR de 5,32% durante 2027-2032.
O que está impulsionando a demanda por cabos elétricos e de fibra óptica?
A aquisição de energia eólica offshore e a entrega de FTTH apoiam a demanda. O BharatNet havia entregado mais de 1,4 milhão de conexões FTTH na Índia até 29 de janeiro de 2026.
Qual tipo de cabo detém a maior participação?
O cabo de energia liderou com uma participação de mercado de 38,09% em 2026.
Quais empresas são os principais fornecedores de cabos?
Os principais fornecedores incluem Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. e Southwire Company LLC.
Qual é uma restrição importante na produção de cabos de alta tensão?
A Hua Eng Wire & Cable relatou escassez de isolamento XLPE de ultra-alta tensão e materiais de condutor externo em Taiwan em maio de 2026.
Qual região lidera a demanda por cabos e qual está crescendo mais rapidamente?
A Ásia-Pacífico detinha 38,76% do mercado em 2026. O Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 6,4% durante 2027-2032.