
Tamanho e Participação do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Taxa de crescimento | 3.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto registre um CAGR de 3,11% durante o período de previsão (2026-2031).
- O custo global da energia eólica offshore atingiu o nível mais baixo e abriu novas localidades offshore que anteriormente eram inacessíveis devido à falta de investimento e tecnologia. Esses desenvolvimentos estão acelerando a adoção da energia eólica em todo o mundo e, portanto, essas tendências tendem a impulsionar o mercado de caixas de engrenagens para turbinas eólicas e sistemas de acionamento direto durante o período de previsão.
- Além disso, a integração de tecnologia avançada em caixas de engrenagens para turbinas eólicas e no sistema de acionamento direto possibilitará o monitoramento avançado de condições e a manutenção preditiva, resultando em maior eficiência e redução dos custos operacionais e de manutenção, o que tende a proporcionar uma oportunidade de crescimento na implantação de caixas de engrenagens e sistemas de acionamento direto para turbinas eólicas no futuro próximo.
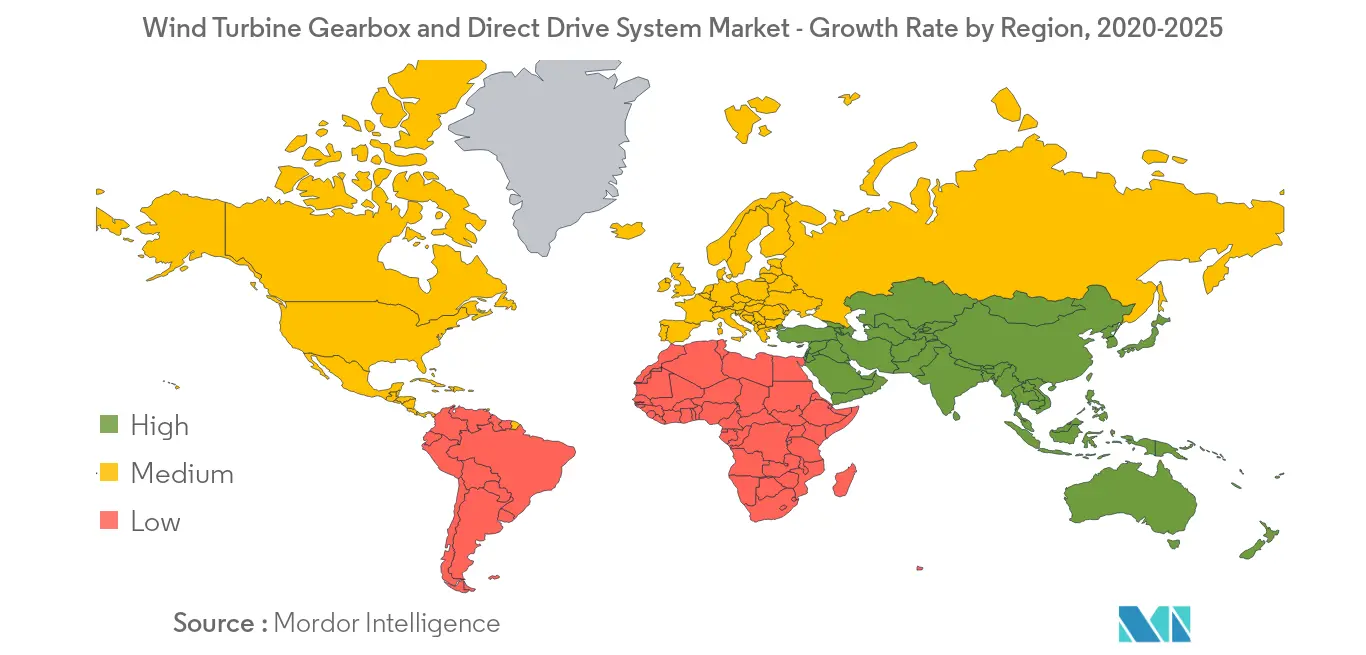
- A Ásia-Pacífico é o maior e também o mercado de caixas de engrenagens para turbinas eólicas e sistemas de acionamento direto de crescimento mais rápido. De acordo com o Conselho Global de Energia Eólica (GWEC), a Ásia-Pacífico possui a maior capacidade instalada de energia eólica, principalmente na China, com 21,2 GW de capacidade de energia eólica onshore.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Segmento Offshore a Registrar Maior Crescimento
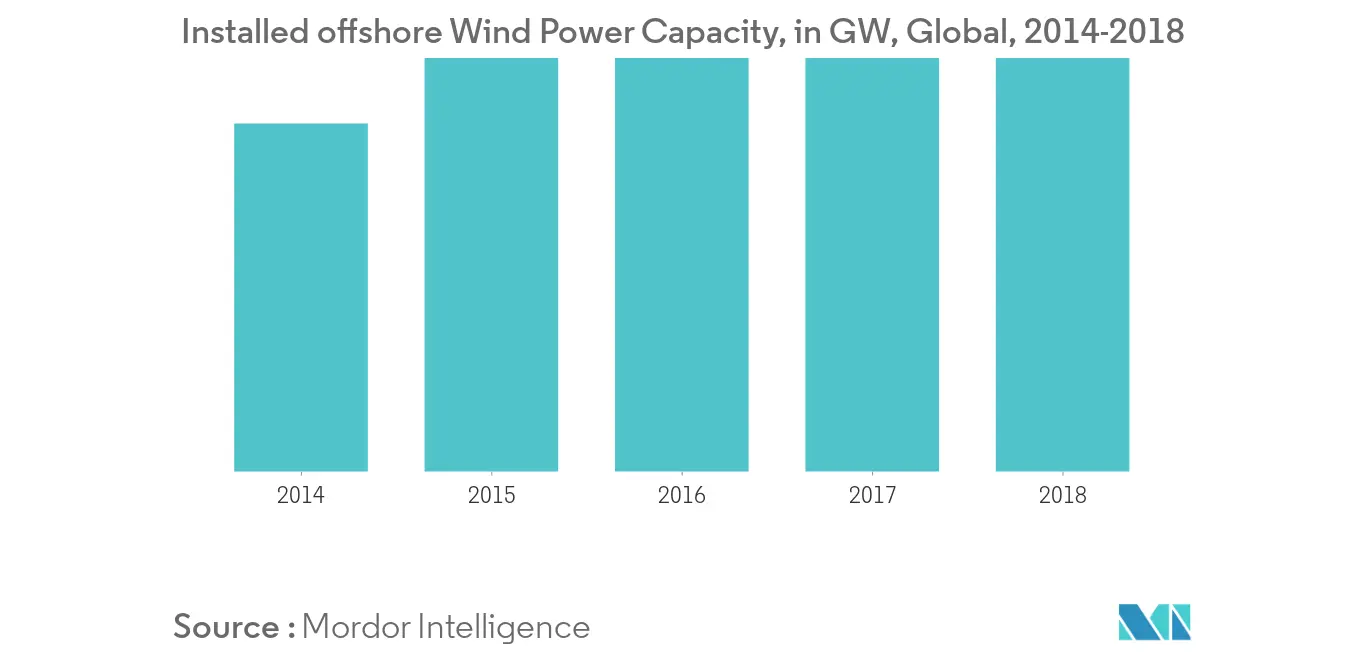
- O mercado offshore global permaneceu estável em 2018 com 4,49 GW de novas adições, praticamente o mesmo tamanho de mercado de 2017. As instalações offshore cumulativas totais atingiram 23,14 GW, representando um aumento de 24% na capacidade instalada cumulativa de energia eólica offshore em relação ao ano anterior.
- Globalmente, a participação das instalações offshore continua a crescer e atingiu 8% para novas instalações e 4% do total de instalações em 2018. Até 2025, espera-se que a participação das novas instalações supere 10%, e a base total instalada deverá alcançar 100 GW.
- A demanda global pelo mercado de caixas de engrenagens para turbinas eólicas no setor offshore está crescendo a uma taxa significativa. Embora a Europa tenha dominado o mercado com 59,9% da capacidade global anual de geração de energia eólica offshore ao final de 2018, a Ásia registrou um aumento substancial na implantação de energia eólica offshore, com instalação de 1,8 GW. Ao final de 2018, a capacidade instalada de energia eólica offshore havia aumentado para 23,140 GW, ante 18,658 GW ao final de 2017, com uma fração significativa dos investimentos proveniente do setor privado.
- As caixas de engrenagens para turbinas eólicas e os sistemas de acionamento direto precisam ser mais robustos e mais eficientes e, consequentemente, são mais caros, pois a velocidade do vento nas regiões offshore é maior. Portanto, espera-se que o crescimento do setor de energia eólica offshore tenha um impacto positivo significativo no mercado durante o período de previsão.
Região Ásia-Pacífico a Dominar o Mercado
- A capacidade eólica instalada na Ásia-Pacífico aumentou para 256 GW em 2018, ante 231,41 GW em 2017. O aumento da capacidade eólica foi predominantemente impulsionado pelo aumento da capacidade instalada da China.
- De acordo com a IRENA, a Ásia-Pacífico está posicionada para se tornar o mercado eólico dominante do mundo, respondendo por mais de 50% das instalações eólicas onshore e 60% das instalações offshore até 2050. Espera-se que a capacidade eólica onshore da Ásia cresça de 256 GW em 2018 para mais de 2.600 GW até 2050.
- Além disso, em função dos grandes investimentos em países como China e Índia, e em países emergentes como Taiwan, os investimentos no setor eólico são dominados pela região Ásia-Pacífico. Os fabricantes chineses compreendem cerca de 95% do mercado global de energia eólica. A política governamental e os incentivos tornaram a China um polo favorável para investimentos. No início de 2017, a China anunciou seu plano de investir cerca de USD 360 bilhões em energia renovável até 2020, abandonando o plano de construir 85 usinas termelétricas a carvão. Em 2018, o país respondeu pela maior participação, de cerca de 45%, da nova capacidade eólica onshore global instalada.
- Além disso, a Índia detém a quarta maior capacidade instalada de energia eólica do mundo. Esses projetos estão concentrados principalmente nas regiões norte, sul e oeste do país. O governo estabeleceu uma meta de 60 GW até 2022 e, para alcançar essa meta, espera-se que o número de projetos nos próximos dois anos aumente drasticamente.
- Isso, por sua vez, deve apresentar a Ásia-Pacífico como um excelente destino de negócios para os players envolvidos no negócio de caixas de engrenagens para turbinas eólicas e sistemas de acionamento direto durante o período de previsão.
Panorama regulatório
Normas internacionais servem como um pilar fundamental de conformidade para o design, a qualificação e a documentação de trens de força e caixas de engrenagens no setor eólico. Em abril de 2025, a International Electrotechnical Commission publicou a IEC 61400-4:2025 (substituindo a edição de 2012) para requisitos de projeto de caixas de engrenagens de turbinas eólicas, incluindo cláusulas atualizadas de verificação e validação, requisitos para mancais lisos e alinhamento explícito da documentação de conformidade com a IECRE OD-501-2. Em abril de 2026, a IEC emitiu a IEC/TS 61400-4-1:2026 sobre avaliação de confiabilidade de componentes do trem de força, que apoia uma padronização mais consistente de benchmarking de confiabilidade do trem de força e de premissas de modos de falha entre classes de turbinas.
A política comercial também influencia a estrutura de custos mais ampla da cadeia de suprimentos eólica utilizada na aquisição de trens de força e na economia de projetos. O Departamento de Comércio dos EUA manteve as ordens antidumping e compensatórias sobre torres eólicas de grande porte provenientes da China e do Vietnã em outubro de 2024. Em julho de 2026, a Comissão de Comércio Internacional dos EUA instituiu revisões de expiração (sunset reviews) sobre as ordens AD/CVD que cobrem torres eólicas de grande porte provenientes da Índia, Malásia e Espanha, mantendo a incerteza comercial em foco para desenvolvedores e fornecedores que coordenam o fornecimento de nacelles, torres e trens de força para o mercado dos EUA.
Análise da cadeia de valor
A cadeia de valor de caixas de engrenagens de turbinas eólicas e sistemas de acionamento direto começa com materiais a montante e insumos críticos, como ligas de aço especializadas e fundidos/forjados, mancais de grande diâmetro, enrolamentos de cobre, eletrônica de potência e, para arquiteturas de acionamento direto com ímãs permanentes, ímãs de terras raras de NdFeB. A fabricação central abrange o projeto e a usinagem de caixas de engrenagens, o tratamento térmico, a integração de mancais, a fabricação de geradores para sistemas de acionamento direto e a montagem e validação em nível de sistema, seguidas pela integração pelo fabricante de equipamento original (OEM) em nacelles e pela entrega a projetos onshore e offshore. As atividades a jusante incluem comissionamento, monitoramento de condição, fornecimento de peças de reposição e serviços de revisão ou remanufatura, cada vez mais vinculados a garantias de disponibilidade e contratos de serviço de ciclo de vida.
As restrições diferem conforme o tipo de trem de força. Os sistemas de acionamento direto carregam risco de fornecimento de materiais devido à forte dependência de NdFeB (comumente citada em cerca de 1,5-2 toneladas por turbina), concentrada na China, enquanto os sistemas baseados em caixas de engrenagens enfrentam gargalos na fabricação especializada de mancais e na capacidade de fundição ou forjamento de alta precisão para plataformas de grande porte. Isso aumentou o interesse em trens de força com engrenagens de velocidade média para classes de 10-15 MW, como um meio-termo que reduz a massa da nacelle e a intensidade de terras raras em comparação com o DD-PMG, mantendo a complexidade das engrenagens. Na Europa, as pressões na cadeia de suprimentos offshore e a redefinição dos prazos contratuais aumentaram a ênfase na qualificação de fornecedores, na gestão de prazos de entrega e na prontidão de serviço para subconjuntos complexos de nacelles e trens de força.
Cenário Competitivo
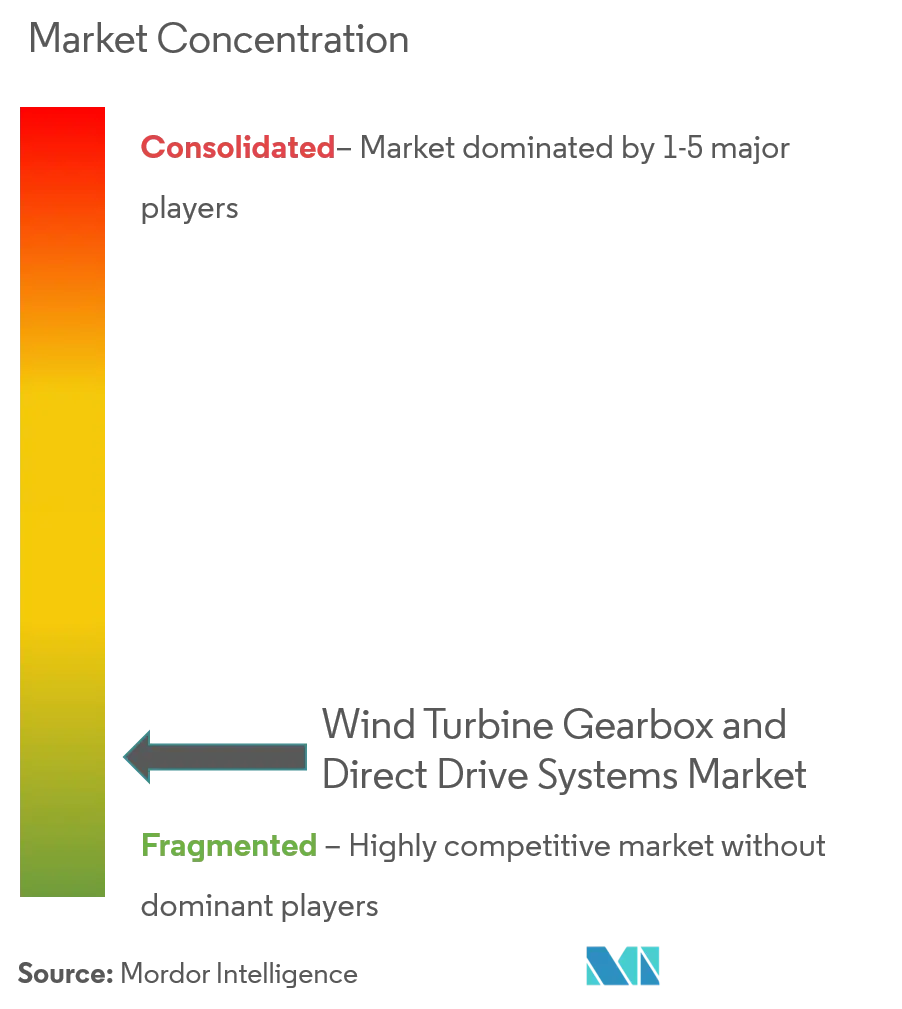
O mercado de caixas de engrenagens para turbinas eólicas e sistemas de acionamento direto é moderadamente fragmentado devido ao grande número de empresas que operam no setor. Os principais players deste mercado incluem Dana Brevini SpA, Moventas Gears Oy, Winergy Group, Voith GmbH, NGC Gears, entre outros.
Líderes do Setor de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto
-
Dana Brevini SpA
-
Voith GmbH
-
Moventas Gears Oy
-
Winergy Group
-
NGC Gears
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto Empresas cobertas neste relatório
- Dana Brevini SpA
- Siemens Gamesa Renewable Energy SA
- Moventas Gears Oy
- Winergy Group
- ISHIBASHI Manufacturing Co., Ltd.
- Suzlon Energy Ltd
- ZF Friedrichshafen AG
- NGC Gears
- Enercon GmbH
- China High Speed Transmission Equipment Group Co., Ltd
- Hitachi, Ltd.
- Voith GmbH
Oportunidades de mercado e perspectivas futuras
As oportunidades concentram-se em arquiteturas e componentes de trem de força que reduzem a massa, limitam a exposição a terras raras e reduzem o ônus do serviço ao longo do ciclo de vida para turbinas de grande porte, especialmente à medida que a escala offshore se acelera. As soluções de engrenagens de velocidade média estão ganhando atenção à medida que desenvolvedores e OEMs ponderam as considerações de manutenção de caixas de engrenagens em relação à massa do acionamento direto e ao risco de fornecimento de NdFeB, e um trabalho acadêmico de 2026 destacou um potencial significativo de redução de massa para configurações otimizadas de trens de força de velocidade média de 15 MW em comparação com alternativas de acionamento direto. Pesquisas paralelas de P&D sobre conceitos alternativos de trem de força, incluindo o trem de força hidráulico de divisão de potência HyDrive estudado em 2026, apontam para uma exploração ativa de design visando melhorar a flexibilidade operacional e gerenciar a variabilidade de torque e velocidade em diâmetros de rotor maiores.
A inovação de componentes voltada à confiabilidade e a digitalização também ampliam o conjunto de oportunidades em repotenciação onshore e operações offshore, onde o tempo de inatividade não planejado e o acesso difícil aumentam o valor de soluções aprimoradas de mancais e monitoramento. Em março de 2025, a Envision Energy relatou a aplicação em larga escala de mancais deslizantes de fabricação própria em 500 turbinas eólicas, indicando a disposição dos OEMs em qualificar novas abordagens de mancais para resolver pontos conhecidos de falha do trem de força. No lado da fabricação, divulgações de junho de 2026 sobre uma caixa de engrenagens principal onshore de 15 MW entrando em produção em massa (com uma redução de peso declarada de 6% em comparação com modelos equivalentes) reforçam a demanda por plataformas de caixas de engrenagens mais leves e de maior capacidade, que possam ser industrializadas para entrega em alto volume e facilidade de manutenção.
Desenvolvimentos industriais recentes em Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto
- Abril de 2026: A NGC Transmission relatou que suas entregas anuais de caixas de engrenagens de guinada e passo superaram 100.000 unidades em 2025, com entregas cumulativas atingindo quase um milhão de unidades até o final de 2025. A escala reflete a padronização e a alavancagem da fabricação em alto volume em subcomponentes críticos de nacelles, apoiando prazos de entrega mais rígidos e esforços de redução de custos para plataformas de OEMs de turbinas.
- Setembro de 2025: A Voith apresentou o E-Pack DS, um sistema de acionamento eletromecânico integrado que combina uma máquina elétrica com uma caixa de engrenagens de alta velocidade para aplicações industriais e de geração de energia com restrições de espaço. O lançamento destaca o investimento contínuo em engenharia de módulos de trem de força compactos e integrados que combinam engrenagens e elementos elétricos, uma direção alinhada com os requisitos de eficiência e compactação em equipamentos rotativos de grande porte.
- Junho de 2025: A Dana Incorporated firmou um acordo definitivo para que a Allison Transmission adquira o negócio Off-Highway da Dana por aproximadamente 2,7 bilhões de dólares. A transação apoia a reformulação do portfólio de fornecedores, que pode influenciar a alocação de capital e o foco estratégico para capacidades de trem de força e transmissão de potência em mercados finais industriais.
Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita obtida com o fornecimento de soluções de trem de força para turbinas eólicas, com foco em caixas de engrenagens e sistemas de acionamento direto utilizados em turbinas eólicas onshore e offshore, contemplando novas instalações e substituições de grande porte em que o sistema de acionamento é o item principal adquirido.
Exclusões de escopo: Excluímos pás, torres, fundações, eletrônica de potência padrão não comercializada como parte do sistema de acionamento e serviços de manutenção de rotina que não envolvam a substituição de caixa de engrenagens ou sistema de acionamento direto.
Visão Geral da Segmentação
- Localização de Implantação
- Onshore
- Offshore
- Tipo
- Caixa de Engrenagens para Turbina Eólica
- Sistema de Acionamento Direto para Turbina Eólica
- Geografia
- América do Norte
- Europa
- Ásia-Pacífico
- América do Sul
- Oriente Médio e África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a identificação da base de demanda por turbinas eólicas e a divisão técnica entre projetos com engrenagens e de acionamento direto, de modo que o modelo não se desvie para componentes adjacentes. Fontes públicas como estatísticas eólicas da AIE, dados de capacidade renovável da IRENA, o Conselho Global de Energia Eólica e agências nacionais de energia auxiliam no mapeamento das adições anuais e da composição entre onshore e offshore.
Também analisamos estatísticas de comércio aduaneiro para os principais fluxos de componentes de trem de força, bases de dados de patentes para identificar mudanças de projeto e literatura de engenharia revisada por pares para verificar as tendências de arquitetura do trem de força. No lado da oferta, registros de empresas, apresentações a investidores e publicações setoriais confiáveis são utilizados para compreender a capacidade produtiva e a direção dos preços. Quando necessário, assinaturas pagas de dados financeiros de empresas e registros de importação e exportação em nível de remessa são utilizadas apenas para aprimorar premissas, e não para substituir insumos primários. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais sobre escolha do trem de força, ciclos de substituição e precificação, uma vez que esses pontos frequentemente mudam mais rapidamente do que os conjuntos de dados públicos. Conversamos com uma combinação de fornecedores de trem de força, desenvolvedores de projetos eólicos e participantes do canal de serviços, cobrindo APAC, EMEA e as Américas, de modo que as preferências regionais de projeto e os padrões de aquisição sejam capturados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Players menores: 14% | Gerentes: 54% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual as adições anuais de capacidade eólica são reconstruídas por região e, em seguida, traduzidas em demanda de trem de força utilizando a composição entre projetos com engrenagens e de acionamento direto e o valor típico do trem de força por MW, que são então ajustados pela participação offshore e pelas mudanças na potência nominal média das turbinas. Uma vez construído o conjunto de demanda, os resultados são corroborados por verificações seletivas de baixo para cima, como amostragem de divulgações de remessas de fornecedores, verificações de canal sobre preços médios de venda e comparação da receita implícita com a capacidade produtiva dos principais polos de fabricação.
Os principais insumos incluem instalações anuais onshore e offshore, potências nominais médias das turbinas, participação da arquitetura do trem de força por região, cronograma de substituição e reforma de frotas mais antigas e movimentação de preços vinculada a materiais e logística. Quando os indicadores de baixo para cima são escassos em um país, a lacuna é tratada pela aplicação de índices validados regionalmente, que são então verificados novamente em relação a sinais de importação e exportação e ao retorno das entrevistas.
Para as previsões, a análise de cenários é utilizada para que a perspectiva reflita as taxas de construção impulsionadas por políticas e a variabilidade do pipeline offshore, e o caso selecionado é alinhado ao consenso que ouvimos dos participantes do setor sobre as carteiras de pedidos de curto prazo e a direção tecnológica de médio prazo. Cada ano de previsão mantém a mesma lógica de variáveis, de modo que os clientes possam reproduzir as etapas e verificar o que mudou quando o resultado se altera.
Validação de Dados e Ciclo de Atualização
A validação é realizada comparando o resultado do modelo com sinais independentes, incluindo o valor implícito do trem de força por MW, os totais regionais de instalação e a mudança observada na composição entre projetos com engrenagens e de acionamento direto. Outliers são sinalizados e os fatores subjacentes são verificados novamente antes da aprovação, o que frequentemente leva a um novo contato com os entrevistados caso uma premissa de preço ou composição pareça incorreta.
Uma segunda revisão por analista é concluída para confirmar a aritmética, a consistência das unidades e que o timing cambial é aplicado da mesma forma em todas as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças significativas de política, desacelerações repentinas nas instalações ou reajustes visíveis de preços. Antes da entrega, realizamos uma nova revisão para que a visão final reflita os dados públicos mais recentes disponíveis e o retorno do mercado.
Tamanho do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas para este mercado podem variar bastante porque as empresas nem sempre contabilizam o mesmo conteúdo do trem de força, e também utilizam diferentes momentos para precificação e conversão cambial. O resultado é que dois números podem parecer muito distantes mesmo quando ambos são razoáveis em termos de direção.
A principal diferença decorre de se o acionamento direto é contabilizado como um sistema completo de turbina ou apenas como o pacote do trem de força. Além disso, a Mordor Intelligence contabiliza apenas o valor da caixa de engrenagens e do sistema de acionamento direto vinculado à aquisição do trem de força de turbinas eólicas, em vez de incluir a receita total da nacele ou da turbina.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhões de USD (2026) | |
| Empresa de Pesquisa Setorial A | 31,91 bilhões de USD (2024) | Este valor parece tratar o escopo mais como um mercado em nível de turbina, o que pode incluir receitas adjacentes de nacele ou de sistemas de turbina mais amplos, e também utiliza um ano base e uma janela de previsão diferentes que alteram as premissas de precificação. |
| Blog de Mercado B | 7,20 bilhões de USD (2023) | O número publicado apresenta inconsistências internas entre os valores base declarados e provavelmente utiliza uma progressão de preços simplificada sem reconciliar as mudanças na potência nominal das turbinas e a composição entre onshore e offshore, o que pode comprimir o total. |
A dispersão na tabela é explicada principalmente pelo tratamento do escopo e pela forma como os volumes de instalação são traduzidos em valor do trem de força por MW. Ao manter o conjunto de demanda vinculado às construções eólicas, à composição e a verificações realistas de precificação do trem de força, a estimativa permanece rastreável a insumos que podem ser revisados e atualizados ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto?
Projeta-se que o Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto registre um CAGR de 3,11% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto?
Dana Brevini SpA, Voith GmbH, Moventas Gears Oy, Winergy Group e NGC Gears são as principais empresas que operam no Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto.
Qual é a região de crescimento mais rápido no Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região possui a maior participação no Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto?
Em 2025, a Ásia-Pacífico detém a maior participação de mercado no Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto.
Quais anos este Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto abrange?
O relatório abrange o tamanho histórico do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Caixas de Engrenagens para Turbinas Eólicas e Sistemas de Acionamento Direto para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.