
Tamanho e Participação do Mercado de Medicamentos para Diabetes na Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 452.26 Milhões de dólares |
| Tamanho do Mercado (2026) | 481.48 Milhões de dólares |
| Tamanho do Mercado (2031) | 658.43 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Diabetes na Arábia Saudita por Mordor Intelligence
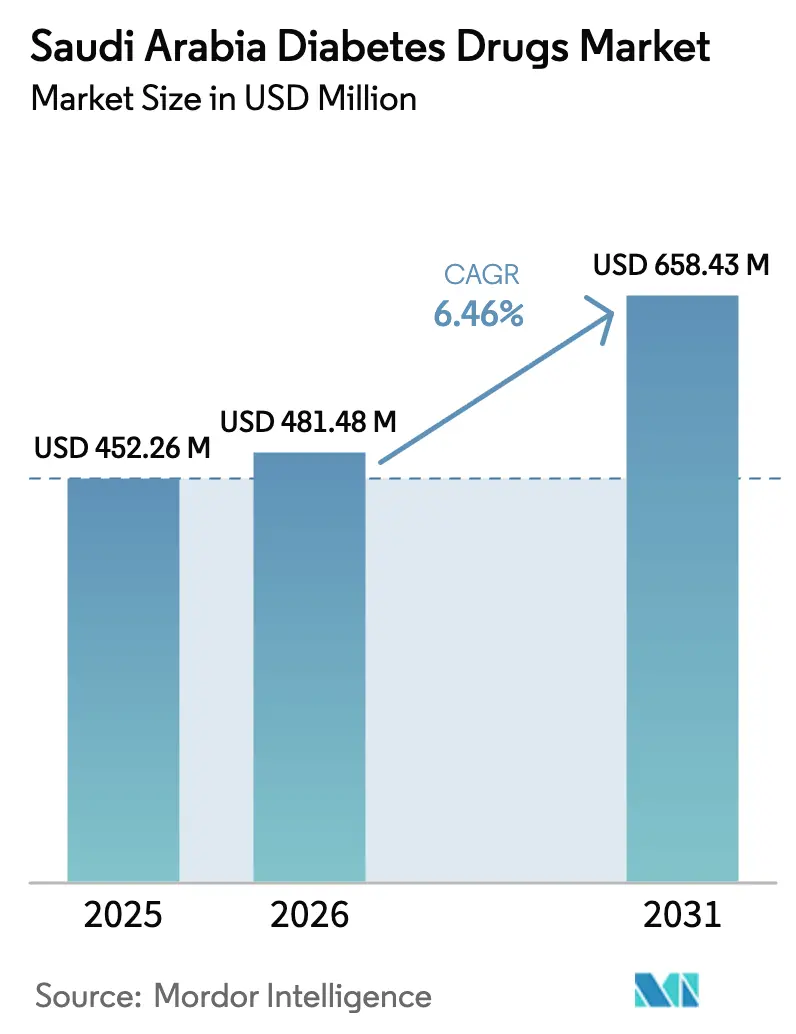
O tamanho do mercado de medicamentos para diabetes na Arábia Saudita deve crescer de USD 452,26 milhões em 2025 para USD 481,48 milhões em 2026 e a previsão é de atingir USD 658,43 milhões até 2031, a um CAGR de 6,46% no período 2026-2031. A demanda está aumentando à medida que a prevalência cresceu para 16,4% da população, uma tendência associada ao sedentarismo decorrente da urbanização e às mudanças nos hábitos alimentares. O crescimento é ainda sustentado pelo Programa de Transformação Nacional, que alocou SAR 214 bilhões (USD 57,04 bilhões) para saúde e desenvolvimento social em 2024, acelerando assim o desenvolvimento da infraestrutura de doenças crônicas.[1]Global Health Saudi, "Como a Visão 2030 da Arábia Saudita vai Transformar o Setor de Saúde," globalhealthsaudi.com A simplificação regulatória pela Autoridade Saudita de Alimentos e Medicamentos (SFDA) está acelerando a aprovação de genéricos complexos, catalisando a entrada de biossimilares.[2]Autoridade Saudita de Alimentos e Medicamentos, "Marco Regulatório para Aprovação de Medicamentos," sfda.gov.sa A distribuição também está mudando, pois a dispensação em ambiente hospitalar continua a dominar, mas as farmácias online ganham terreno a um CAGR elevado, impulsionadas pelas regras de prescrição eletrônica e pela integração com a telefarmácia.
Principais Conclusões do Relatório
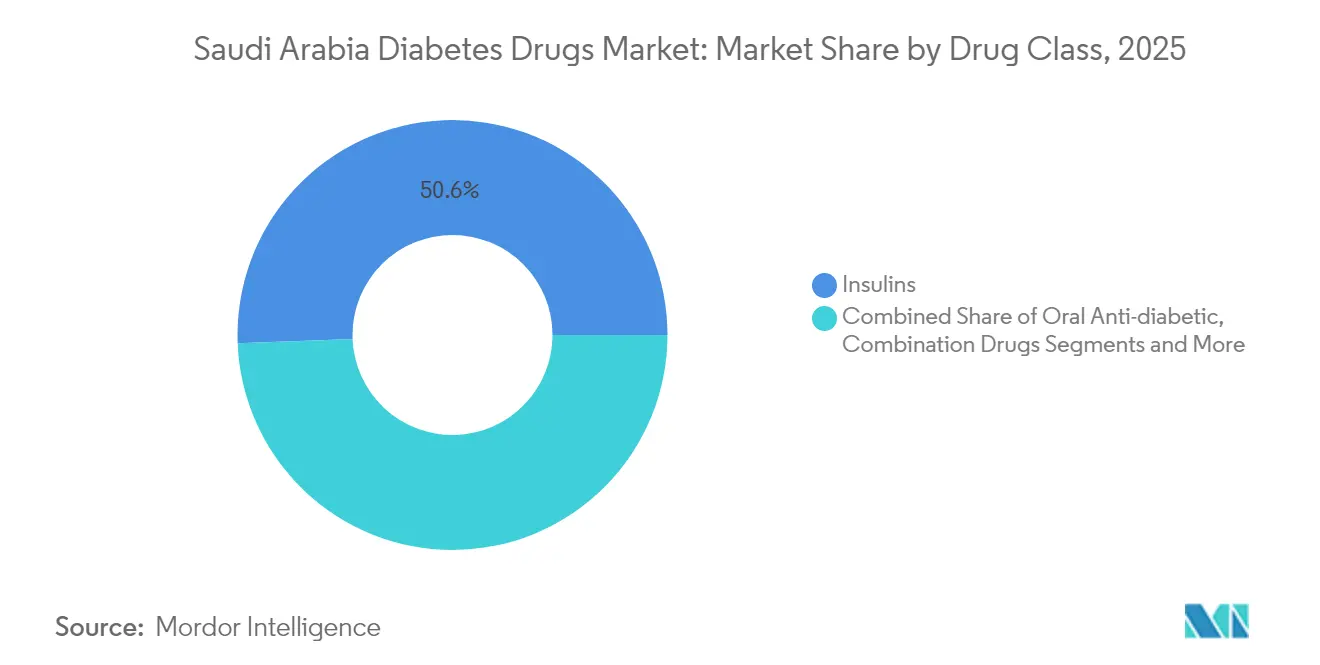
- Por classe de medicamento, as insulinas lideraram com 50,62% da participação do mercado de medicamentos para diabetes na Arábia Saudita em 2025; projeta-se que os injetáveis não insulínicos registrem o maior CAGR, de 9,03%, até 2031.
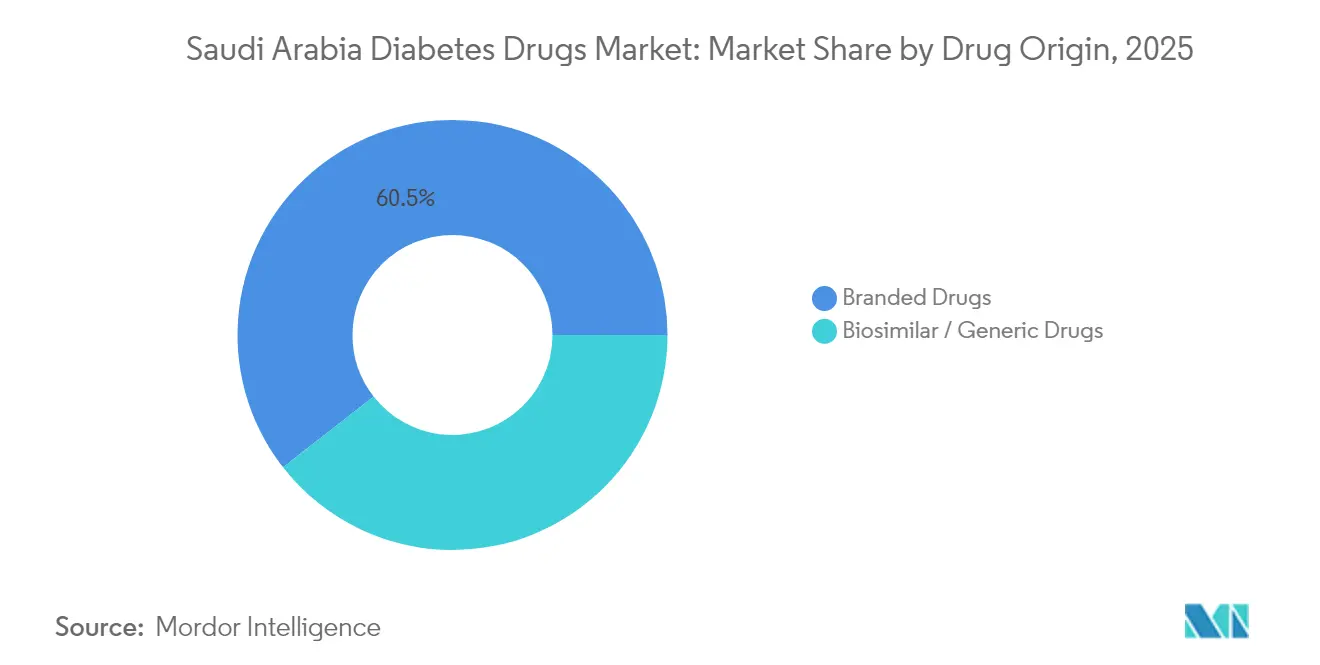
- Por origem, os medicamentos de marca detinham 60,55% do tamanho do mercado de medicamentos para diabetes na Arábia Saudita em 2025, enquanto biossimilares e genéricos devem crescer a um CAGR de 7,78% até 2031.
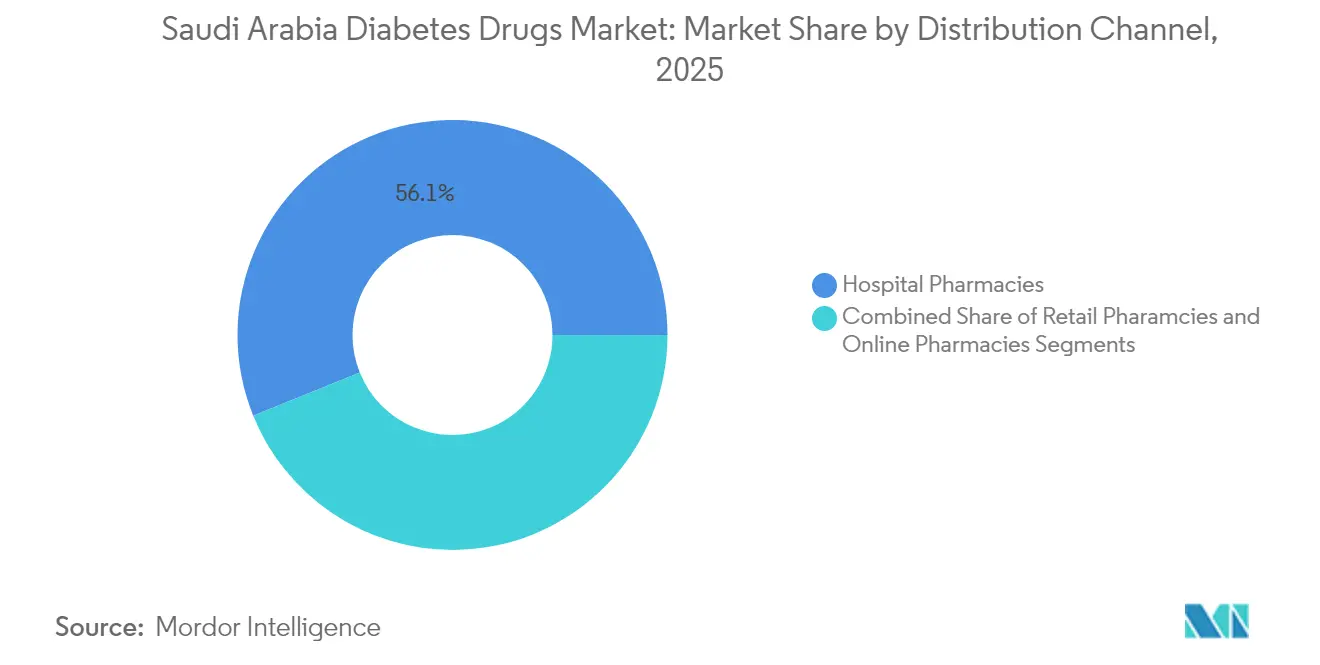
- Por canal de distribuição, as farmácias hospitalares responderam por 56,12% da participação do mercado de medicamentos para diabetes na Arábia Saudita em 2025; as farmácias online têm previsão de expansão a um CAGR de 10,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Medicamentos para Diabetes na Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente prevalência de obesidade e estilos de vida sedentários | +1.5% | Nacional, maior em centros urbanos | Longo prazo (≥ 4 anos) |
| Aumento do reembolso para antidiabéticos inovadores | +0.8% | Nacional, adoção antecipada nas principais cidades | Médio prazo (2-4 anos) |
| Foco do Programa de Transformação Nacional em doenças crônicas | +0.6% | Nacional com variação regional | Longo prazo (≥ 4 anos) |
| Expansão de centros especializados em diabetes do setor privado | +0.4% | Regiões metropolitanas de Riade, Jeddah e Damam | Médio prazo (2-4 anos) |
| Aumento da demanda por medicamentos de longa ação e inovadores | +0.3% | Nacional, segmentos premium | Curto prazo (≤ 2 anos) |
| Aplicativos de suporte ao paciente orientados por IA vinculados à renovação de prescrições | +0.2% | Áreas urbanas com alto uso de smartphones | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente prevalência de obesidade e estilos de vida sedentários
A obesidade se estabilizou em 21,4% em 2023, mas 18,8% dos sauditas obesos já convivem com diabetes. Entre os jovens com menos de 30 anos, 14% têm a doença. Bebidas açucaradas e fast food continuam sendo itens básicos da alimentação, especialmente nas cidades, enquanto a adesão à diretriz do Ministério da Saúde de 150 minutos semanais de exercício é baixa. A demanda, portanto, se concentra em agentes que tratam o controle glicêmico e o peso, posicionando os produtos GLP-1 como primeira escolha de injetável. O governo gasta USD 26 bilhões por ano com cuidados relacionados ao diabetes, tornando a prevenção uma prioridade paralela.
Aumento do reembolso para antidiabéticos inovadores
O Sistema de Faturamento Saudita do Conselho de Seguro de Saúde padronizou códigos e melhorou a transparência, facilitando o caminho para terapias premium. A adesão a seguros privados deve se ampliar até 2030, expandindo o acesso para profissionais urbanos. Os acordos de acesso gerenciado equilibram custo e valor, permitindo que as empresas coletem evidências do mundo real enquanto os pacientes obtêm acesso mais rápido. A semaglutida oral reduziu a HbA1c em 3,1% aos 6 meses em estudos locais, comprovando que pagamentos baseados em desfechos podem funcionar. As empresas farmacêuticas agora investem mais intensamente em vigilância pós-comercialização, encorajadas por essas mudanças no reembolso.
Foco do Programa de Transformação Nacional em doenças crônicas
A reforma da atenção primária impulsionada pelo Programa de Transformação Nacional aumentou as consultas em 37,5% e melhorou a satisfação em 4,7% desde 2016. Os rastreamentos sistemáticos identificam casos não diagnosticados mais cedo, promovendo o início oportuno do tratamento medicamentoso. Ferramentas digitais como o aplicativo Sehhaty realizaram mais de 1,6 milhão de consultas virtuais, agilizando a renovação de prescrições. O plano de contratação de 175.000 profissionais de saúde até 2030 deve aliviar os gargalos, enquanto 100 parcerias público-privadas injetarão USD 12,8 bilhões em nova capacidade.
Expansão de centros especializados em diabetes do setor privado
A Visão 2030 tem como meta elevar a participação do setor privado nos cuidados de saúde para 65%. A oferta pública inicial da Almoosa Health e o pipeline de 730 leitos ilustram o apetite dos investidores. Os centros empregam equipes multidisciplinares; a unidade da Cidade Médica da Universidade Rei Saud combina endocrinologia e acompanhamento de estilo de vida. Estudos associam o atendimento centrado no paciente a maior satisfação, especialmente no conforto físico e na continuidade do cuidado. Investidores anjo e soberanos agora têm como alvo startups de diagnóstico e telessaúde, ampliando ainda mais a capacidade de atenção especializada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto custo dos GLP-1 e novos agonistas duais | -0.9% | Nacional, mais acentuado em segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Rígida farmacovigilância da SFDA atrasando lançamentos de biossimilares | -0.7% | Impacto regulatório nacional | Curto prazo (≤ 2 anos) |
| Inércia médica em relação à intensificação da terapia | -0.5% | Maior em cidades menores | Longo prazo (≥ 4 anos) |
| Crescente preferência pelo turismo médico em estados do Golfo próximos | -0.4% | Pacientes abastados nas principais cidades | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo dos GLP-1 e novos agonistas duais
Os preços premium limitam o acesso, embora os GLP-1 reduzam complicações ao longo do tempo. Uma escassez global elevou os preços; a concorrência de biossimilares é escassa porque a fabricação é complexa. A tirzepatida atinge as metas de HbA1c em quase dois terços dos usuários locais, mas o ônus do desembolso direto ainda desestimula a adoção. A liraglutida genérica da Hikma poderia reduzir a lacuna, mas um alívio significativo nos preços permanece gradual. As seguradoras testam modelos de acesso gerenciado para ampliar a cobertura, mas o progresso varia entre os planos.
Rígida farmacovigilância da SFDA atrasando lançamentos de biossimilares
A SFDA exige extensos dados de segurança pós-comercialização, o que pode estender os prazos de lançamento em até 12 meses. As autoridades focam nos riscos de pancreatite observados em relatórios globais de GLP-1, justificando a postura cautelosa.[3]N. Alfageh et al., "Visão Geral das Regulamentações de Farmácias Online na Arábia Saudita e no CCG," Fronteiras em Farmacologia, frontiersin.orgOs biossimilares raramente se qualificam para a via de aprovação acelerada, formando filas atrás dos registros de produtos inovadores. O setor busca o alinhamento de padrões com a Agência Europeia de Medicamentos (EMA) e a Administração de Alimentos e Medicamentos dos EUA (FDA) para reduzir os atrasos, mantendo o rigor de segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: Insulinas Mantêm Dominância em Meio à Inovação em Injetáveis
As insulinas capturaram 50,62% da participação do mercado de medicamentos para diabetes na Arábia Saudita em 2025. Algoritmos de tratamento estáveis, ampla familiaridade dos médicos e suporte ao reembolso mantêm a demanda robusta. O tamanho do mercado de medicamentos para diabetes na Arábia Saudita para insulinas deve crescer de forma constante, embora em ritmo mais lento do que os injetáveis inovadores. A insulina icodec de administração semanal promete maior adesão, e os esforços de localização da NUPCO, Novo Nordisk e Sanofi fortalecem a segurança do fornecimento.
Projeta-se que os injetáveis não insulínicos registrem um CAGR de 9,03% até 2031, o mais rápido entre todas as classes. Evidências locais mostram que a semaglutida oral reduz a HbA1c em 3,1% aos 6 meses e a tirzepatida permite que 64,1% dos pacientes alcancem as metas em 40 semanas. Combinados com reduções de peso notáveis, esses desfechos impulsionam a adoção rápida em coortes urbanas seguradas. Os fabricantes de biossimilares estão preparando registros de GLP-1 para aproveitar a onda quando a clareza regulatória melhorar.


Por Origem do Medicamento: Dominância dos Medicamentos de Marca Enfrenta Pressão dos Biossimilares
Os medicamentos de marca responderam por 60,55% do tamanho do mercado de medicamentos para diabetes na Arábia Saudita em 2025. Os pipelines de P&D, a confiança dos médicos e a divulgação agressiva sustentam sua vantagem. Somente a AstraZeneca almeja USD 80 bilhões em receita global até 2030, em parte com base em novas indicações metabólicas. Os acordos de localização — Boehringer Ingelheim-Alpha Pharma, MSD-Jamjoom, Abdi Cigalah — alinham-se com as metas de soberania da Visão 2030 e podem moderar futuras elevações de preços.
Os biossimilares e genéricos estão se expandindo a um CAGR de 7,78%, estimulados pelas diretrizes da SFDA e pela pressão dos pagadores por redução de custos. Os fabricantes se beneficiam de incentivos fiscais e novos clusters de biotecnologia. Ainda assim, a vigilância rigorosa e a complexidade de fabricação criam barreiras, de modo que a penetração no curto prazo se concentra em insulinas basais e GLP-1s de primeira geração. Espera-se que a concorrência de preços se intensifique após 2027, à medida que a capacidade escala.
Por Canal de Distribuição: A Transformação Digital Acelera o Crescimento das Farmácias Online
As farmácias hospitalares detinham 56,12% da participação do mercado de medicamentos para diabetes na Arábia Saudita em 2025. A estreita integração com os especialistas, o acesso imediato a laboratórios e a supervisão de dosagem as tornam indispensáveis para regimes complexos. Projetos-piloto de telefarmácia agora conectam farmacêuticos hospitalares a clínicas remotas, ampliando o alcance sem comprometer a dominância institucional.
As farmácias online crescem a um CAGR de 10,01% à medida que a adoção da saúde digital explode. A penetração saltou de 3% em 2017 para 60% em 2023, graças às regras claras de prescrição eletrônica. O tamanho do mercado de medicamentos para diabetes na Arábia Saudita que flui por canais online provavelmente superará os volumes do varejo antes de 2030. Os aplicativos se integram com prontuários eletrônicos, e chatbots com IA oferecem lembretes de renovação, melhorando a adesão. As substâncias controladas permanecem restritas, mas as prescrições para cuidados crônicos apresentam demanda intensa.
Análise Geográfica
A demanda do mercado de medicamentos para diabetes na Arábia Saudita se concentra em Riade, Jeddah e Damam, onde altas rendas, cobertura de seguros e centros especializados impulsionam a adoção de medicamentos premium. As regiões rurais dependem mais de agentes orais mais antigos e insulinas basais. O Hospital Virtual Seha agora conecta 224 instalações, fornecendo consultas remotas de endocrinologia e prescrições eletrônicas, o que reduz as lacunas de acesso nas províncias periféricas.
O envelhecimento da população agrava as necessidades regionais. Mais de 52% dos cidadãos com 60 anos ou mais apresentam pelo menos duas condições crônicas, frequentemente incluindo diabetes. Estudos de Aseer preveem que 21,9% dos residentes desenvolverão Diabetes Tipo 2 nos próximos cinco anos, enfatizando a urgência de campanhas preventivas.
A Visão 2030 destina USD 65 bilhões para novos hospitais e parcerias público-privadas. Mais de 100 projetos no valor de USD 12,8 bilhões entre 2022-2027 têm como objetivo adicionar leitos e pontos de atendimento ambulatorial. O vazamento do turismo médico para os países vizinhos do Golfo estimula investimentos em centros de referência como a Cidade Médica Rei Abdullah. A concorrência regional deve melhorar a qualidade do atendimento, ao mesmo tempo que retém os gastos domésticos.
Panorama regulatório
A Autoridade de Alimentos e Medicamentos da Arábia Saudita (SFDA) regula a autorização de comercialização, o monitoramento de segurança e os controles pós-comercialização de medicamentos para diabetes por meio de vias padrão, de verificação e abreviadas, com as informações do produto mantidas no Sistema de Informação de Medicamentos Saudita (SDI). Atualizações regulatórias divulgadas em 2025 tornaram mais rigorosas as exigências de documentação e revisão, refletindo um esforço contínuo para simplificar o acesso mantendo, ao mesmo tempo, um alto padrão para produtos complexos, incluindo biológicos e terapias GLP-1.
Em 2026, dois marcos de implementação alteraram a preparação para solicitações: as vias atualizadas de verificação e abreviada da SFDA entraram em vigor em 20 de janeiro de 2026, e novas exigências de dados da SFDA para medicamentos de uso humano entraram em vigor em 01 de fevereiro de 2026. Em paralelo, exigências de rastreamento e rastreabilidade, incluindo o rastreamento por código de barras binário para produtos farmacêuticos no mercado saudita, reforçam a integridade da cadeia de suprimentos e adicionam etapas de conformidade para fabricantes e distribuidores que atendem canais hospitalares e on-line.
Análise da cadeia de valor
A cadeia de valor é liderada por fabricantes multinacionais e regionais que fornecem medicamentos de marca, biossimilares e genéricos para diabetes em um ambiente de aquisição e distribuição cada vez mais orientado para a segurança do suprimento nacional. A aquisição centralizada por meio da NUPCO consolida a demanda por terapias-chave e apoia programas de localização, enquanto os esforços de localização industrial continuam por meio de investimentos e ampliação de capacidade em polos como a Sudair City for Industry and Businesses.
A jusante, as exigências da SFDA relativas a dados de produtos, farmacovigilância e rastreamento por código de barras binário moldam as operações de embalagem, serialização e distribuição, fortalecendo a visibilidade de ponta a ponta. A dispensação continua ancorada nas farmácias hospitalares para regimes complexos, enquanto o atendimento vem se expandindo por meio de canais digitais habilitados por prescrições eletrônicas e integração de telefarmácia, o que conecta de forma mais estreita prescritores, pagadores e farmácias ao longo do percurso de cuidado crônico.
Cenário Competitivo
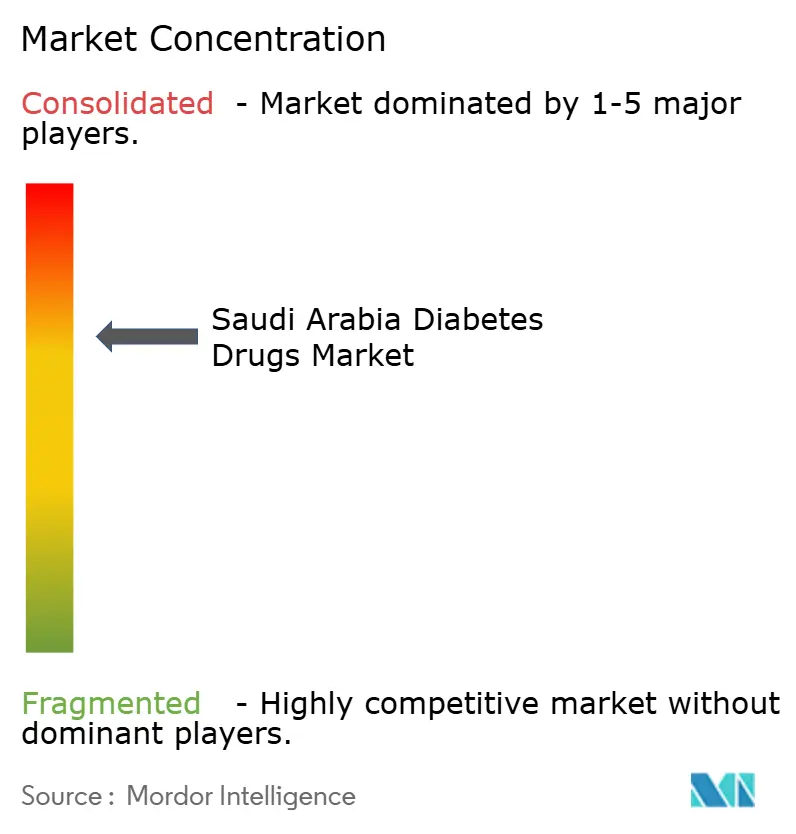
O mercado de medicamentos para diabetes na Arábia Saudita apresenta concentração moderada. Novo Nordisk e Sanofi lideram em insulinas e GLP-1s, reforçados por acordos de localização com a NUPCO. O pipeline cardiometabólico da AstraZeneca e suas ambições em gestão do peso adicionam tensão competitiva.
Os participantes de biossimilares — Hikma, Alpha Pharma, Jamjoom — alinham-se com a estratégia nacional de biotecnologia para reduzir a dependência de importações. Seu sucesso depende do cumprimento dos requisitos de vigilância da SFDA e da ampliação da biofabricação.
Os inovadores em saúde digital ampliam a concorrência além das moléculas. A ferramenta de prevenção de úlceras no pé orientada por IA da AmplifAI Health, selecionada para a Academia de Saúde e Crescimento do Google, ilustra a convergência entre software e farmacoterapia. Empresas capazes de combinar medicamentos com modelos de adesão orientados por dados ou de compartilhamento de riscos podem ganhar participação futura.
Líderes do Setor de Medicamentos para Diabetes na Arábia Saudita
AstraZeneca
Merck and Co.
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A localização de terapias complexas para diabetes representa um espaço em aberto ativo, apoiado por veículos de execução da Visão 2030 e por movimentos setoriais nomeados que transferem capacidade de fabricação para o Reino. A Novo Nordisk e a Lifera assinaram um memorando de entendimento em abril de 2025 para viabilizar a produção local de semaglutida (tratamentos GLP-1) na Arábia Saudita, alinhando-se às prioridades nacionais em torno de biológicos, peptídeos e redução da carga de doenças crônicas. Do lado da oferta, a STADA anunciou um investimento superior a 85 milhões de euros em fevereiro de 2026 para construir um polo de fabricação em Sudair City, com planos declarados de produzir 250 milhões de tratamentos para diabetes tipo 2 em seus primeiros cinco anos, o que expandiria o portfólio localizado e apoiaria a participação em licitações.
Oportunidades voltadas ao acesso e à adesão coexistem com a inovação molecular à medida que o modelo de cuidado avança em direção a um reembolso mais padronizado e a uma continuidade de cuidado habilitada digitalmente. A padronização de codificação do Council of Health Insurance (Saudi Billing System) e a expansão da infraestrutura de cuidado virtual, incluindo o uso do Sehhaty e a rede Seha Virtual Hospital, apoiam programas que reúnem início de terapia, gestão de reabastecimento e coleta de evidências do mundo real, particularmente para classes injetáveis premium onde o escrutínio dos pagadores e o acompanhamento de resultados estão aumentando.
Desenvolvimentos recentes do setor
- Julho de 2026: a Daewoong Pharmaceutical anunciou um acordo de fornecimento para exportação com a Acino Pharma AG para lançar seu medicamento inibidor de SGLT-2 para diabetes, Envlo (enavogliflozina), na Arábia Saudita e em outros sete mercados do MENA, com aprovação regulatória na Arábia Saudita prevista para 2026. Isso expande o pipeline saudita de medicamentos para diabetes e fortalece a presença regional da Daewoong no MENA, aumentando a pressão competitiva sobre as terapias com SGLT-2.
- Junho de 2026: a SPIMACO (com a Genetix Biotherapeutics) anunciou um acordo exclusivo com a Genetix Biotherapeutics para comercializar e localizar a fabricação das terapias celulares LYFGENIA e ZYNTEGLO na Arábia Saudita. Isso avança a fabricação local de terapias de alto valor, apoiando a Visão 2030 e reduzindo a dependência de importações para tratamentos inovadores.
- Fevereiro de 2026: a OneSource Specialty Pharma e a Hikma Pharmaceuticals receberam aprovação da SFDA para a semaglutida genérica Ozempic na Arábia Saudita, permitindo a comercialização do tratamento para diabetes e controle de peso. Este é um marco de aprovação direta para uma terapia GLP-1 líder e aumenta a pressão competitiva em todo o segmento de insulina e GLP-1 na Arábia Saudita.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado é definido como o valor total de medicamentos prescritos usados para tratar diabetes na Arábia Saudita, abrangendo a dispensação em farmácias hospitalares, de varejo e on-line, medido em USD correntes para o período coberto.
Exclusões de escopo: dispositivos para diabetes e insumos de teste (como bombas de insulina, canetas como dispositivos, sensores CGM, glicosímetros e tiras) não são contabilizados como receita de medicamentos.
Visão geral da segmentação
- Por Classe de Medicamento
- Insulinas
- Medicamentos Antidiabéticos Orais
- Medicamentos Injetáveis Não Insulínicos
- Medicamentos Combinados
- Por Origem do Medicamento
- Medicamentos de Marca
- Medicamentos Biossimilares / Genéricos
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o contexto de demanda e política para o tratamento de diabetes na Arábia Saudita, ancorando-o então em indicadores de saúde que possam ser verificados ao longo do tempo. Normalmente recorremos a fontes públicas como as estimativas por país da International Diabetes Federation (IDF), os indicadores de saúde da Organização Mundial da Saúde (OMS) e do Banco Mundial, e publicações do Ministério da Saúde saudita para o contexto de percursos de cuidado e programas.
Para traduzir o contexto em insumos de mercado, revisamos comunicações de registro de medicamentos e de segurança da Autoridade de Alimentos e Medicamentos da Arábia Saudita, além de linguagem de licitações disponível publicamente e quaisquer sinais observáveis de reembolso. Relatórios anuais de empresas, apresentações a investidores e demonstrações auditadas são usados para entender a exposição do portfólio e a direção de preços por área terapêutica. Em paralelo, conjuntos de dados por assinatura sobre finanças de empresas, atividade de patentes e dados de importação em nível de embarque são usados seletivamente para verificar cruzadamente a atividade de produtos quando os relatórios públicos são escassos. As fontes listadas aqui são apenas ilustrativas, e documentos e pontos de dados públicos adicionais também foram revisados para coletar, verificar e esclarecer os insumos.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar suposições que as fontes documentais não conseguem confirmar totalmente, particularmente em relação ao mix de terapias, à mudança de medicamentos de marca para genéricos e aos padrões de dispensação por canal. Entrevistamos fabricantes e distribuidores, farmacêuticos, clínicos e partes interessadas informadas pelos pagadores para garantir que o modelo reflita como o tratamento é iniciado, intensificado e mantido na Arábia Saudita.
O feedback dos respondentes nos ajuda a alinhar o conjunto de pacientes modelado com o comportamento real de prescrição, incluindo o ritmo de adoção do GLP-1, os limiares de início de insulina e os padrões comuns de terapia adicional no diabetes tipo 2. Como este é um mercado de país único, não aplicamos divisões regionais, mas selecionamos respondentes para representar os principais ambientes de cuidado e vias de aquisição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 15% |
| Nível médio: 43% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 22% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que converte a população tratada de diabetes em demanda esperada por terapia, convertendo então essa demanda em valor usando premissas de preço e mix por classe. O conjunto tratado é construído usando sinais de prevalência e diagnóstico, sendo ajustado com base em indicadores de acesso ao cuidado e na intensidade de tratamento tipicamente observada na prática local.
Os principais insumos que movem o total incluem a divisão entre tratamento de tipo 1 e tipo 2, a participação de pacientes em insulina versus agentes orais e injetáveis não insulínicos, premissas de dose diária média para insulina, tamanhos de embalagem e ciclos típicos de reabastecimento, e a divisão de canais entre farmácias hospitalares, de varejo e on-line. Também acompanhamos a direção de licitações e reembolsos, a penetração esperada de biossimilares e genéricos, e as taxas de mudança entre terapias orais mais antigas e classes mais novas, pois isso afeta o preço médio ponderado.
Para manter os totais realistas, corroboramos os resultados usando verificações seletivas bottom-up, como pontos de preço amostrados em nível de SKU multiplicados por volumes estimados de pacientes para as principais classes, além de verificações de canais de distribuidores e farmácias sobre o momentum das classes. Quando os dados em nível de produto estão incompletos, as lacunas são tratadas usando médias em nível de classe, reequilibrando-se então para corresponder ao mix total de terapia validado. A previsão usa análise de cenários apoiada por modelos de tendência simples, em que fatores como crescimento da prevalência, curvas de adoção de terapias e expectativas de erosão de preços são ajustados com base no que os especialistas indicam ser alcançável dentro da janela de previsão.
Validação de dados e ciclo de atualização
A validação é feita em múltiplas etapas para que os números finais não dependam de uma única fonte ou de um único conjunto de premissas. Comparamos os resultados do modelo com sinais independentes, incluindo indicadores de carga de diabetes, mudanças observadas na prescrição em direção a classes mais novas e padrões de aquisição em nível de canal, investigando então valores discrepantes antes de fechar as conclusões.
Se surgir uma discrepância significativa, as premissas são revisitadas e recontatos direcionados são acionados com os entrevistados mais relevantes, seguidos de uma revisão interna por pares da lógica revisada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de preço, ações de reembolso ou desenvolvimentos relevantes de rótulo e fornecimento. Imediatamente antes da entrega, um analista realiza uma nova rodada de atualização para que os clientes recebam a visão mais recente, usando as mesmas etapas repetíveis vinculadas ao mesmo conjunto de premissas subjacentes.
Comparação do tamanho do mercado saudita de medicamentos para diabetes segundo a Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para medicamentos para diabetes na Arábia Saudita frequentemente divergem porque os estudos nem sempre contabilizam os mesmos produtos, canais e pontos de preço, e também podem selecionar anos-base diferentes. As diferenças também aparecem quando uma estimativa se apoia mais em preços de tabela e adoção otimista, enquanto outra se baseia mais em preços reembolsados e mudança mais lenta.
Alguns valores publicados parecem incluir itens de cuidado com diabetes que se aproximam de medicamentos, o que pode aumentar rapidamente o total quando dispositivos são incluídos na definição. Na Mordor Intelligence, a contagem se limita à receita de medicamentos prescritos em insulina, agentes orais, injetáveis não insulínicos e combinações, e as vendas de dispositivos são excluídas para que o valor acompanhe a demanda de terapia de forma mais precisa.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 452,26 milhões de USD (2025) | |
| Periódico Setorial A | 773,60 milhões de USD (2024) | O valor publicado é apresentado junto com menções a canetas de insulina e sistemas de monitoramento contínuo de glicose, o que sugere uma definição mais ampla de gasto com cuidado do que apenas medicamentos prescritos, e também usa um ano-base diferente. |
| Boletim Setorial B | 2,00 bilhões de USD (2024) | Essa estimativa é tipicamente comunicada como um valor de destaque arredondado e pode incluir produtos e serviços metabólicos ou relacionados ao diabetes de forma mais ampla, com visibilidade limitada sobre o mix de classes, as divisões de canais e as premissas de erosão de preços usadas para o total. |
Entre os três valores, a diferença é explicada principalmente pelo que está incluído na cesta de mercado e pela forma como os preços são tratados no ponto de medição. Ao manter o modelo vinculado à demanda de pacientes tratados, ao mix de terapias e a verificações repetíveis de preço e volume, o número final permanece rastreável e mais fácil de reconciliar à medida que as premissas mudam ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de medicamentos para diabetes na Arábia Saudita?
O mercado está avaliado em USD 481,48 milhões em 2026 e deve atingir USD 658,43 milhões até 2031.
Qual classe de medicamento detém a maior participação?
As insulinas lideram, representando 50,62% da participação do mercado de medicamentos para diabetes na Arábia Saudita em 2025.
Qual é a taxa de crescimento dos injetáveis não insulínicos?
Os injetáveis não insulínicos, impulsionados pelos GLP-1 e agonistas duais, têm previsão de crescer a um CAGR de 9,03% até 2031.
Por que as farmácias online estão se expandindo tão rapidamente?
As regulamentações agora permitem prescrições eletrônicas, enquanto aplicativos integrados simplificam as renovações, resultando em um CAGR de 10,01% para os canais online.
Quais fatores restringem o crescimento do mercado?
Os altos preços dos injetáveis inovadores, as rígidas análises de biossimilares pela SFDA, a inércia médica e o turismo médico para o exterior moderam a expansão.
Como a Arábia Saudita está incentivando a produção local de medicamentos?
A Visão 2030 fomenta a localização por meio de incentivos fiscais, acordos de fornecimento com a NUPCO e clusters de biotecnologia, culminando recentemente na primeira fábrica doméstica de insulina do Reino.
Página atualizada pela última vez em:



