
Tamanho e Participação do Mercado de Vyndaqel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
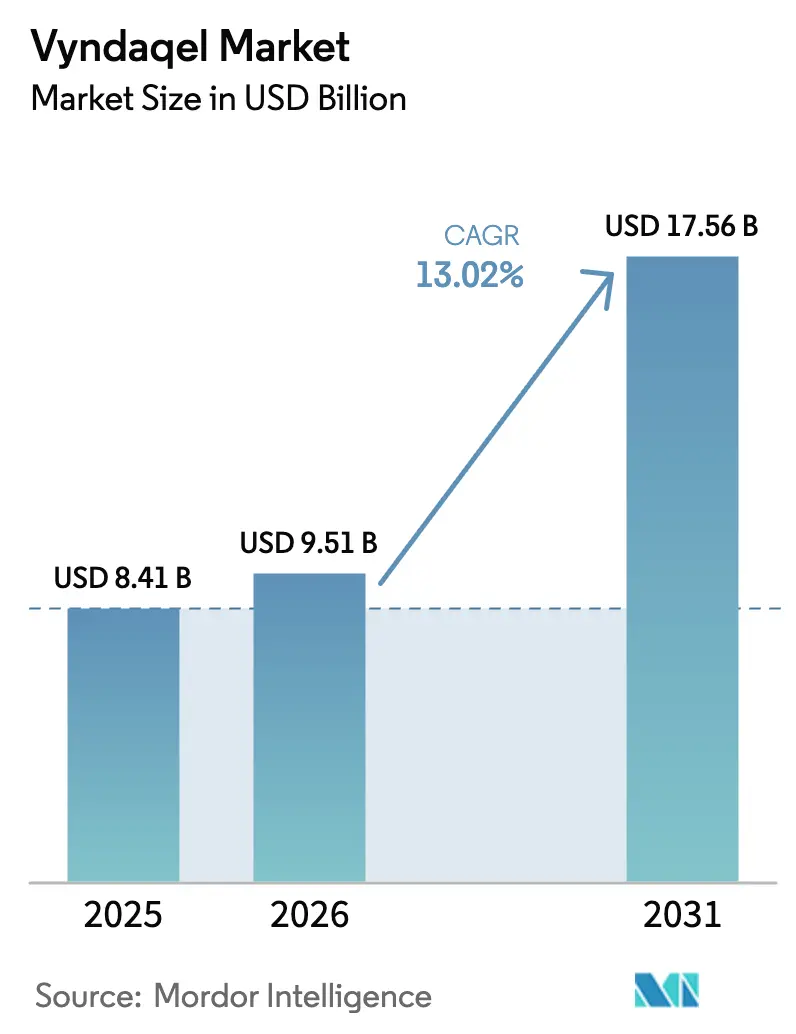
| Tamanho do Mercado (2026) | 9.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.02 % |
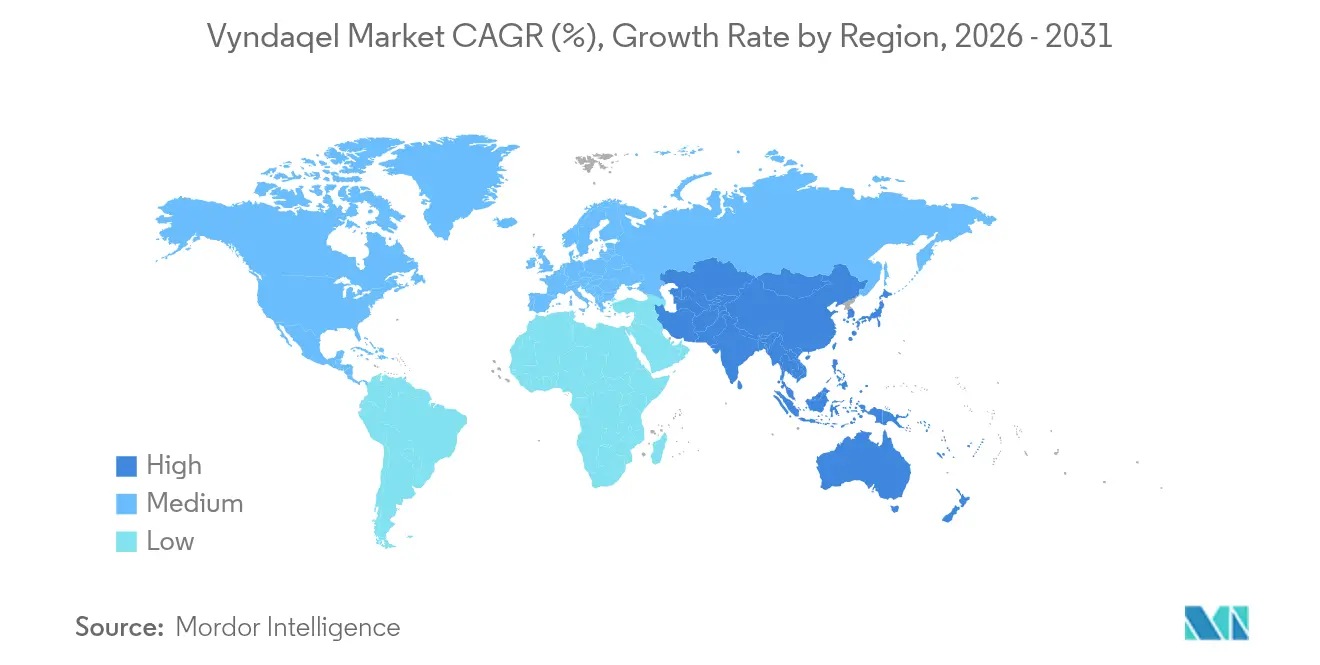
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
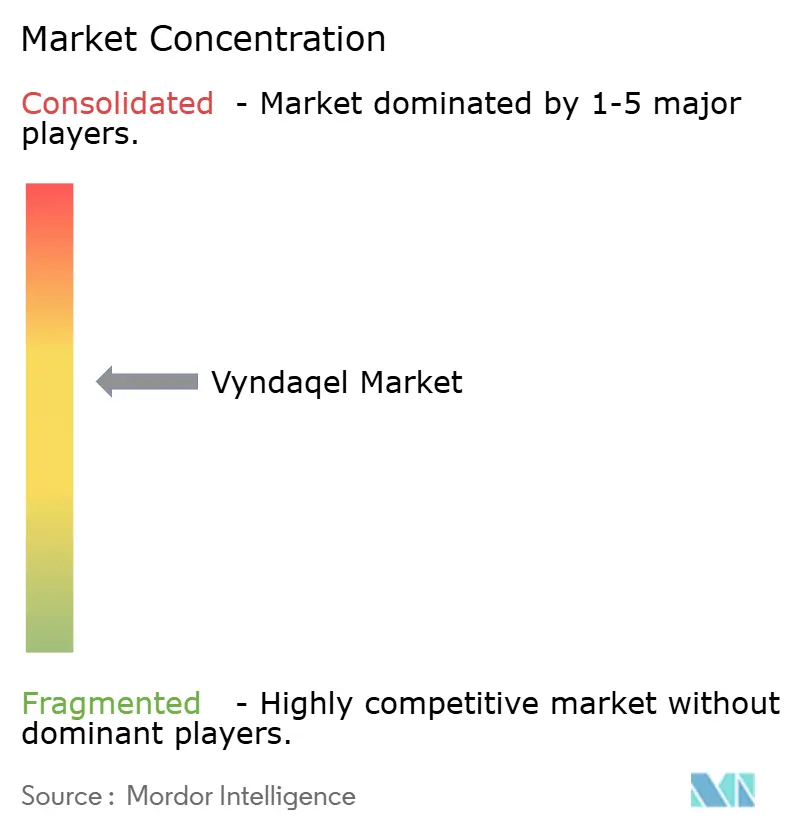
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vyndaqel por Mordor Intelligence
O tamanho do mercado de Vyndaqel deve crescer de USD 8,41 bilhões em 2025 para USD 9,51 bilhões em 2026 e está previsto para atingir USD 17,56 bilhões até 2031 a um CAGR de 13,02% no período 2026-2031. O aumento das taxas de diagnóstico, a ampliação do reembolso e uma mudança sustentada do manejo paliativo para a terapia modificadora da doença continuam a ampliar a população tratada. O tafamidis da Pfizer demonstra reduções duradouras na morte cardiovascular e nas hospitalizações, consolidando o uso de primeira linha e incentivando o encaminhamento mais precoce a centros especializados em amiloidose. As designações de Terapia Inovadora para concorrentes de próxima geração, o rastreamento por inteligência artificial que agora reduz o percurso diagnóstico a meras horas e a rápida implantação de centros de excelência aceleram coletivamente a demanda endereçável. A pressão competitiva está aumentando à medida que candidatos de interferência por RNA, silenciamento gênico e CRISPR de dose única avançam em pipelines de estágio tardio, mas esses entrantes também aprofundam a conscientização do mercado e ampliam as opções terapêuticas. A aceitação pelos pagadores está melhorando gradualmente; os gastos do Medicare quadruplicaram entre 2019 e 2021, e as seguradoras privadas estão adotando estruturas baseadas em valor que equilibram preços de tabela elevados com ganhos mensuráveis de resultados.
Principais Conclusões do Relatório
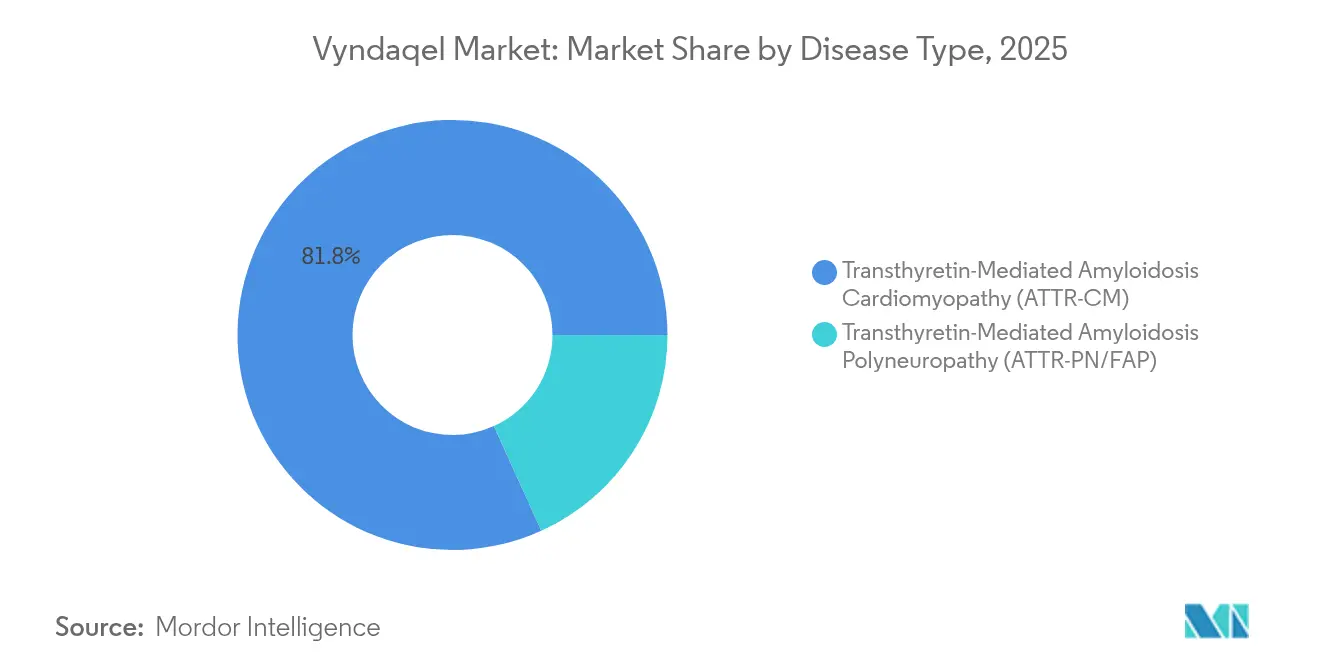
- Por tipo de doença, a ATTR-CM deteve 81,78% da participação do mercado de Vyndaqel em 2025. A ATTR-PN/PAF está projetada para avançar a um CAGR de 15,12% entre 2026-2031.
- Por ambiente do paciente, o atendimento em internação representou 67,95% do tamanho do mercado de Vyndaqel em 2025. O tratamento ambulatorial está se expandindo a um CAGR de 15,05% até 2031.
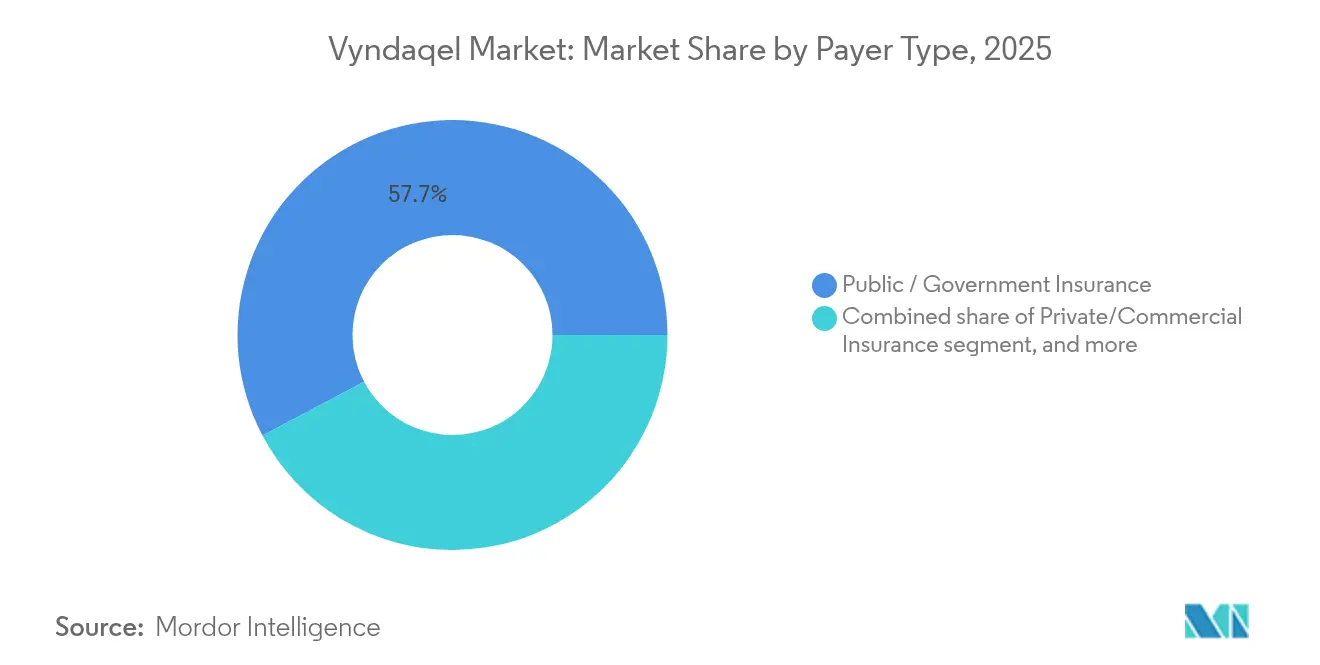
- Por tipo de pagador, os programas públicos e governamentais representaram 57,74% da receita de 2025. O seguro privado apresenta o crescimento mais rápido, com CAGR de 15,33% até 2031.
- Por canal de distribuição, as farmácias hospitalares lideraram com 60,82% de participação em 2025. As farmácias on-line e especializadas estão crescendo a um CAGR de 16,02% ao longo do período de previsão.
- Por geografia, a América do Norte deteve 41,95% de participação na receita em 2025. A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 14,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da conscientização sobre a doença e das taxas de diagnóstico | +2.8% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aprovações regulatórias e incentivos para medicamentos órfãos | +2.1% | Estados Unidos e União Europeia | Curto prazo (≤2 anos) |
| Políticas favoráveis de reembolso e compartilhamento de custos | +1.9% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de centros especializados no tratamento de amiloidose | +1.6% | Global, expansão rápida na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Tecnologias diagnósticas não invasivas emergentes | +1.4% | Adoção inicial em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Crescimento da população idosa e carga de doenças cardíacas | +1.2% | Economias desenvolvidas em todo o mundo | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Conscientização sobre a Doença e das Taxas de Diagnóstico
Algoritmos de aprendizado de máquina incorporados em sistemas de prontuário eletrônico agora identificam pacientes de alto risco em 12 horas, uma aceleração notável em comparação com o histórico atraso diagnóstico de 8,6 anos. A Pfizer e colaboradores acadêmicos relataram 93% de sensibilidade no rastreamento de registros de insuficiência cardíaca, desempenho espelhado pelo escore ATTR-CM da Mayo Clinic, que oferece aos não especialistas uma ferramenta prática de triagem. Campanhas de testes genéticos revelam variantes hereditárias, ampliando o grupo tratável além das coortes anteriormente reconhecidas. Iniciativas contínuas de educação médica para cardiologistas e neurologistas reduzem as taxas de diagnóstico incorreto que antes superavam um terço dos casos. Grupos de defesa reforçam o alcance em regiões onde a conscientização sobre amiloidose ainda é incipiente, garantindo que ferramentas aprimoradas se traduzam em identificação no mundo real.
Aprovações Regulatórias e Incentivos para Medicamentos Órfãos
A exclusividade de mercado de sete anos nos Estados Unidos e a proteção de 10 anos na Europa permanecem catalisadores poderosos para a inovação. O candidato CRISPR da Intellia, nexiguran ziclumeran, recebeu o status de Terapia Avançada de Medicina Regenerativa em 2025, acelerando os prazos de revisão. Em paralelo, a Europa aprovou o acoramidis da BridgeBio, o primeiro estabilizador quase completo, estabelecendo um novo referencial de eficácia. As designações de Terapia Inovadora agora se estendem a diagnósticos como o agente de PET da Attralus, sublinhando o compromisso regulatório ao longo do continuum de cuidados. No entanto, a iminente expiração da patente do tafamidis entre 2025-2026 pressagia a entrada de genéricos, introduzindo concorrência de custos em um segmento de preços premium.
Políticas Favoráveis de Reembolso e Compartilhamento de Custos
Iniciativas de assistência ao paciente mitigam lacunas de acessibilidade: 35% dos usuários de tafamidis do Medicare dependem exclusivamente de tais programas, e outros 14% os combinam com cobertura pública. O Esquema de Benefícios Farmacêuticos da Austrália listou recentemente a terapia para polineuropatia hereditária, fortalecendo o precedente na Ásia-Pacífico. Os gastos do bolso por paciente do Medicare caíram de USD 738,34 em 2019 para USD 505,59 em 2021, mas o ônus absoluto permanece elevado em relação à renda dos beneficiários. A adesão de pagadores privados está aumentando junto com contratos baseados em resultados que vinculam o reembolso a ganhos funcionais. À medida que os gastos públicos totais dos EUA se aproximam de USD 1 bilhão anuais, as negociações baseadas em valor estão se intensificando.
Expansão de Centros Especializados no Tratamento de Amiloidose
A Mayo Clinic agora gerencia mais de 2.500 casos por ano, enquanto o Hospital Universitário de Heidelberg trata 1.500, ilustrando a escala global de centros especializados. Os padrões da Sociedade Internacional de Cardio-Oncologia promovem equipes multidisciplinares e protocolos compartilhados, reduzindo a variância regional nos resultados. A designação de centro de excelência da Cleveland Clinic fomenta o acesso a ensaios clínicos e cuidados padronizados, e o Centro Nacional de Amiloidose do Royal Free London alinha a prescrição com as diretrizes do NICE. A rápida expansão de centros na Ásia-Pacífico reflete o aumento dos diagnósticos; unidades recém-credenciadas no Japão, na Coreia do Sul e na Austrália suprem lacunas históricas de acesso.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo da terapia e preocupações com custo-efetividade | -3.2% | Global, mais agudo em mercados sensíveis a preços | Médio prazo (2-4 anos) |
| Pipeline competitivo de terapias alternativas | -2.1% | Mercados desenvolvidos com sistemas de saúde avançados | Curto prazo (≤2 anos) |
| Infraestrutura diagnóstica limitada em regiões em desenvolvimento | -1.5% | América Latina, África, partes do Sul e Sudeste Asiático | Longo prazo (≥4 anos) |
| Potenciais negociações de preços de medicamentos e pressões políticas | -1.3% | Global, liderado por pagadores dos EUA e da UE | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Terapia e Preocupações com Custo-Efetividade
Os cálculos do ICER indicam que o tafamidis precisaria de um corte de 96% em seu preço de tabela de USD 268.000 para atingir os limiares tradicionais de custo-efetividade. Os gastos do Medicare escalaram de USD 141,8 milhões em 2019 para USD 655,9 milhões em 2021, uma trajetória que os formuladores de políticas consideram insustentável. O Departamento de Assuntos de Veteranos dos EUA está pilotando protocolos de otimização de dose que poderiam reduzir os gastos sem comprometer a eficácia. A avaliação econômica em saúde é complicada pela limitação de métricas de qualidade de vida para doenças raras, mas os pagadores estão exigindo evidências mais claras de valor pelo dinheiro. Essas dinâmicas alimentam a pressão por contratos de compartilhamento de risco e motivam a consideração de preços de referência em muitos países.
Pipeline Competitivo de Terapias Alternativas
O acoramidis atingiu ≥90% de estabilização da transtirretina e reduziu a mortalidade mais as hospitalizações em 42% em estudos de Fase 3, elevando as expectativas dos médicos. O agente de interferência por RNA da Alnylam, Amvuttra, obteve aprovação da FDA em março de 2025 com um benefício de mortalidade geral de 36%, enquanto a terapia CRISPR de dose única da Intellia registra 90% de redução sérica de TTR e avança para megaensaios de Fase 3[1]New England Journal of Medicine, "CRISPR-Cas9 para Amiloidose por Transtirretina," nejm.org. Cada modalidade promete perfis diferenciados — dosagem menos frequente, resposta mais profunda de biomarcadores ou intenção curativa — que poderiam corroer os volumes de tafamidis. Por outro lado, uma escolha terapêutica mais ampla pode expandir a base tratada, compensando parcialmente a diluição de participação para as marcas estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença:
A Dominância da ATTR-CM Impulsiona a Liderança de MercadoA ATTR-CM gerou 81,78% da receita de 2025, sustentada por sua alta prevalência entre populações em envelhecimento e por vias bem estabelecidas de encaminhamento em cardiologia. O tamanho do mercado de Vyndaqel para este segmento está projetado para crescer de forma constante até 2031, à medida que o diagnóstico mais precoce amplia o grupo elegível. Somente a ATTR-CM do tipo selvagem afeta aproximadamente 400.000 indivíduos em todo o mundo e apresenta uma sobrevida mediana sem tratamento de 2 a 3,5 anos, sublinhando a urgência da terapia. Os fenótipos hereditários se manifestam em idades mais jovens, criando trajetórias de tratamento ao longo da vida que sustentam a estabilidade da receita a longo prazo.
A ATTR-PN/PAF se expande a um CAGR de 15,12% graças aos lançamentos de interferência por RNA, como Amvuttra e Wainua, ambos voltados para o comprometimento neural. O rastreamento genético agora identifica rotineiramente mutações como V30M e V122I, ampliando a detecção além dos agrupamentos históricos. A cintilografia cardíaca não invasiva também diferencia os fenótipos cardíacos dos mistos, orientando a seleção da terapia. Como resultado, os médicos estão adotando uma abordagem mais segmentada: os estabilizadores permanecem centrais para a cardiomiopatia pura, enquanto os agentes de silenciamento gênico ganham tração nos casos neuropáticos. A adoção comercial na ATTR-PN, portanto, complementa, em vez de canibalizar, o mercado de Vyndaqel centrado na ATTR-CM.


Por Ambiente do Paciente:
A Mudança para o Ambulatório Acelera a Prestação de CuidadosOs ambientes de internação ainda representaram 67,95% das administrações de 2025, refletindo a necessidade de monitoramento basal no início da terapia. No entanto, a participação ambulatorial do mercado de Vyndaqel está se expandindo rapidamente com base na conveniência da dosagem oral e em protocolos padronizados que permitem o acompanhamento comunitário. Os centros de amiloidose estão reconfigurando as salas de infusão para apoiar a administração rotineira de vutrisiran, reservando leitos para descompensação aguda ou manejo de comorbidades complexas.
A telemedicina e os dispositivos de monitoramento domiciliar inclinam ainda mais o equilíbrio em direção ao atendimento ambulatorial. Os pacientes valorizam a redução das deslocações e os menores tempos de espera, enquanto os prestadores se beneficiam de custos gerais mais baixos dentro dos modelos de pagamento baseados em valor. Os dados dos sistemas de saúde mostram que o manejo ambulatorial proativo reduz as visitas ao pronto-socorro, reforçando o apoio dos pagadores. À medida que essas eficiências se acumulam, espera-se que a participação do atendimento em internação no mercado de Vyndaqel se contraia gradualmente, apesar do crescimento geral da demanda.
Por Tipo de Pagador:
A Adoção pelo Seguro Privado AceleraA cobertura pública — principalmente Medicare e Medicaid — gerou 57,74% da receita de 2025, pois a ATTR-CM se concentra em adultos mais velhos. O tamanho absoluto do mercado de Vyndaqel financiado por programas governamentais continuará crescendo devido ao envelhecimento demográfico, mas os pagadores comerciais são a fatia de crescimento mais rápido. Os planos de empregadores reconhecem os ganhos de produtividade decorrentes do controle dos sintomas e estão incorporando carve-outs para doenças raras que simplificam a autorização.
Contratos baseados em resultados estão emergindo nos Estados Unidos e na Alemanha, alinhando o reembolso a melhorias no teste de caminhada de seis minutos e à redução do NT-proBNP. Os esquemas de assistência ao paciente permanecem vitais, amortecendo os altos copagamentos e mantendo baixas as taxas de descontinuação. Em mercados de renda baixa a média, o financiamento híbrido que combina fundações filantrópicas com subsídio governamental limitado está se tornando mais comum, elevando gradualmente a penetração do tratamento.
Por Canal de Distribuição:
Farmácias Especializadas Transformam os Modelos de AcessoAs farmácias hospitalares mantiveram 60,82% de participação em 2025, pois muitos centros iniciam e dispensam a terapia no local para gerenciar a logística complexa. No entanto, as farmácias especializadas são o canal de expansão mais rápida, captando pacientes que preferem entrega em domicílio e suporte 24 horas por dia, 7 dias por semana. Essa mudança aumenta a adesão e fornece aos fabricantes dados mais ricos do mundo real por meio de hubs dedicados, vantagens que ressoam em um cenário competitivo.
A integridade da cadeia de frio e os protocolos de aconselhamento alinhados ao REMS representam barreiras para os pontos de venda padrão, mas se alinham bem com a infraestrutura das farmácias especializadas. Aplicativos digitais integrados a esses canais lembram os pacientes de tomar o tafamidis, agendar exames laboratoriais e se conectar com enfermeiros educadores. Consequentemente, a participação relativa das farmácias especializadas no mercado de Vyndaqel está prestes a crescer ao longo do horizonte de previsão.
Análise Geográfica
Mercado de Vyndaqel na América do Norte
A América do Norte liderou com 41,95% da receita em 2025, apoiada por infraestrutura diagnóstica avançada, fortes redes de centros médico-acadêmicos e ampla cobertura de reembolso. Os gastos do Medicare dos EUA com tafamidis aumentaram de 141,8 milhões de USD em 2019 para 655,9 milhões de USD em 2021, evidenciando um acentuado crescimento de volume. O Canadá oferece cobertura nacional por meio de formulários provinciais, enquanto o México está construindo novas clínicas de amiloidose, ainda que limitado por restrições orçamentárias. Principais centros norte-americanos, como Mayo e Cleveland Clinic, tratam milhares de pacientes anualmente, conduzem ensaios clínicos fundamentais e pioneirizam triagens baseadas em inteligência artificial que outras regiões emulam.
Mercado de Vyndaqel na Europa
A Europa contribui com uma parcela significativa do mercado de Vyndaqel, ancorada por centros especializados na Alemanha e no Reino Unido. O Hospital Universitário de Heidelberg trata o maior grupo de pacientes do continente, enquanto o Centro Nacional de Amiloidose do Reino Unido segue as diretrizes do NICE, que incluem o tafamidis no formulário para casos elegíveis de cardiomiopatia. A parceria da BridgeBio com a Bayer acelera o lançamento do acoramidis, aproveitando o alinhamento regulatório transfronteiriço da Europa sob a EMA. O reembolso é geralmente abrangente, mas os limites orçamentários na Itália e na Espanha podem moderar o crescimento da adoção em relação à Alemanha ou à França.
Mercado de Vyndaqel na APAC
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 14,32%, adicionando volume expressivo ao tamanho do mercado de Vyndaqel. A PMDA do Japão aprovou múltiplos agentes, oferecendo aos clínicos uma ampla gama de opções, enquanto a inclusão no Esquema de Benefícios Farmacêuticos da Austrália para polineuropatia hereditária cria um precedente importante. A China está mapeando a prevalência de mutações ATTR e expandindo a capacidade de medicina nuclear, embora os elevados custos diretos ao paciente limitem a penetração imediata. Índia, Coreia do Sul e Taiwan estão implantando clínicas dedicadas à amiloidose e projetos diagnósticos público-privados. À medida que o envelhecimento populacional se acelera, a contribuição da Ásia-Pacífico para a receita global se expandirá, apesar dos ambientes de reembolso heterogêneos.

Cenário Competitivo
A Pfizer gerou USD 3 bilhões com o tafamidis em 2023, mas a exclusividade se esgota a partir de maio de 2026, convidando a concorrência genérica. Enquanto isso, a Alnylam obteve aprovação da FDA para o Amvuttra em março de 2025, tornando-se a primeira terapia de interferência por RNA para manifestações tanto cardiomiopáticas quanto neuropáticas. Seu benefício de mortalidade de 36% a posiciona como uma rival formidável. O Attruby da BridgeBio chegou ao mercado no final de 2024 e registrou vendas de USD 36,7 milhões no primeiro trimestre, superando as previsões dos analistas. Os novos entrantes não apenas dividem a demanda; eles amplificam a atenção sobre a amiloidose por transtirretina e expandem o mercado total endereçável.
A diversidade mecanística é agora uma característica definidora. Os estabilizadores, como tafamidis e acoramidis, competem contra modalidades de silenciamento gênico e edição gênica. O programa CRISPR da Intellia oferece potencial de dose única, desafiando a premissa de dosagem crônica que sustenta a economia dos estabilizadores. Os diagnósticos fazem parte da corrida armamentista: o agente de imagem PET da Attralus recebeu a Designação de Terapia Inovadora, conferindo-lhe um caminho acelerado para o mercado e fortalecendo a proposta de valor combinada de tratamento e diagnóstico.
As alianças estratégicas estão proliferando. A BridgeBio licenciou os direitos europeus para a Bayer, ampliando sua presença comercial sem incorrer no custo total de infraestrutura. A Pfizer está integrando parcerias de rastreamento por inteligência artificial com sistemas de saúde acadêmicos para defender sua participação acelerando o diagnóstico e o início do tratamento. A Alnylam está investindo em evidências do mundo real para demonstrar ganhos funcionais de longo prazo, um diferenciador crítico nos debates de custo-efetividade. O cenário competitivo, portanto, está se intensificando, mas também expandindo a oportunidade geral.
Líderes do Setor de Vyndaqel
Pfizer Inc.
Alnylam Pharmaceuticals
Ionis Pharmaceuticals / AstraZeneca
BridgeBio Pharma (Eidos)
Intellia Therapeutics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vyndaqel
- Pfizer
- Alnylam Pharmaceuticals
- Ionis Pharmaceuticals / AstraZeneca
- Bridgebio Pharma (Eidos)
- Intellia Therapeutics
- Regeneron Pharmaceuticals
- Novo Nordisk Rare Disease
- CSL Behring
- Dr. Reddy’s Laboratories
- Aurobindo Pharma
- Viatris
- Lupin
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Sandoz Group
- Sangamo Therapeutics
- Arrowhead Pharmaceuticals
- Silence Therapeutics

Recent Industry Developments in Mercado de Vyndaqel
- Março de 2025: A Alnylam Pharmaceuticals recebeu aprovação da FDA para o AMVUTTRA (vutrisiran), a primeira terapia de interferência por RNA aprovada para manifestações de ATTR tanto cardíacas quanto de polineuropatia.
- Março de 2025: A Intellia Therapeutics obteve a designação de Terapia Avançada de Medicina Regenerativa da FDA para nexiguran ziclumeran, acelerando um tratamento de dose única baseado em CRISPR.
- Novembro de 2024: A BridgeBio Pharma obteve aprovação da FDA para o Attruby (acoramidis) após ensaios de Fase 3 que demonstraram redução de 42% na mortalidade por todas as causas e hospitalização cardiovascular.
- Novembro de 2024: A Comissão Europeia aprovou o acoramidis (Beyonttra) e acionou um pagamento de marco de USD 75 milhões à BridgeBio pela Bayer.
- Agosto de 2024: A Attralus recebeu a Designação de Terapia Inovadora da FDA para 124I-evuzamitide, um agente de imagem PET pan-amiloide.
- Agosto de 2024: O Esquema de Benefícios Farmacêuticos da Austrália listou terapias para ATTR-PN hereditária, ampliando o acesso em todo o país.


Escopo do Relatório Global do Mercado de Vyndaqel
De acordo com o escopo do relatório, o Vyndaqel (meglumina de tafamidis) estabiliza a proteína transtirretina para combater a cardiomiopatia amiloide por transtirretina (ATTR-CM). Ao prevenir a degradação dessa proteína, o Vyndaqel inibe a formação de depósitos amiloides prejudiciais no coração. Como resultado, reduz significativamente as chances de morte e hospitalização em adultos que enfrentam ATTR-CM do tipo selvagem ou hereditária. O mercado de Vyndaqel é segmentado por tipo de doença, canal de distribuição e geografia. Por tipo de doença, o mercado é segmentado em cardiomiopatia por amiloidose mediada por transtirretina e polineuropatia amiloide familiar. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias on-line e farmácias de varejo. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece o valor (em USD) para os segmentos acima.
| Cardiomiopatia por Amiloidose Mediada por Transtirretina (ATTR-CM) |
| Polineuropatia por Amiloidose Mediada por Transtirretina (ATTR-PN/PAF) |
| Uso em Internação |
| Uso Ambulatorial |
| Seguro Público / Governamental |
| Seguro Privado / Comercial |
| Pagamento Próprio / Desembolso Direto |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias On-line / Especializadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Cardiomiopatia por Amiloidose Mediada por Transtirretina (ATTR-CM) | |
| Polineuropatia por Amiloidose Mediada por Transtirretina (ATTR-PN/PAF) | ||
| Por Ambiente do Paciente | Uso em Internação | |
| Uso Ambulatorial | ||
| Por Tipo de Pagador | Seguro Público / Governamental | |
| Seguro Privado / Comercial | ||
| Pagamento Próprio / Desembolso Direto | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias On-line / Especializadas | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Vyndaqel em 2026 e com que rapidez crescerá até 2031?
O mercado totaliza USD 9,51 bilhões em 2026 e está projetado para atingir USD 17,56 bilhões até 2031, refletindo um CAGR de 13,02% no período 2026-2031.
Qual segmento de doença domina as vendas atuais?
A ATTR-CM representa 81,78% da receita de 2025, tornando-a a maior contribuinte para a demanda geral.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico registra o crescimento mais rápido, com CAGR de 14,32% impulsionado por novas aprovações e expansão de centros de excelência.
Como o cenário competitivo está evoluindo?
Novos entrantes, incluindo terapias baseadas em interferência por RNA e CRISPR, estão obtendo aprovações, criando diversidade mecanística e intensificando a concorrência.
Qual é a principal barreira para uma adoção mais ampla da terapia?
O custo da terapia permanece o principal obstáculo; as métricas tradicionais de custo-efetividade sugerem que o preço do tafamidis deve cair consideravelmente para atender aos limiares dos pagadores.
Os ambientes ambulatoriais estão se tornando mais importantes?
Sim. O atendimento ambulatorial está crescendo a um CAGR de 15,05%, pois a dosagem oral e a telemedicina permitem o manejo comunitário, deslocando o tratamento das enfermarias de internação.
Página atualizada pela última vez em:



