
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 68.32 Bilhões de dólares |
| Tamanho do Mercado (2027) | 73.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 112.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.95 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos do CCG por Mordor Intelligence
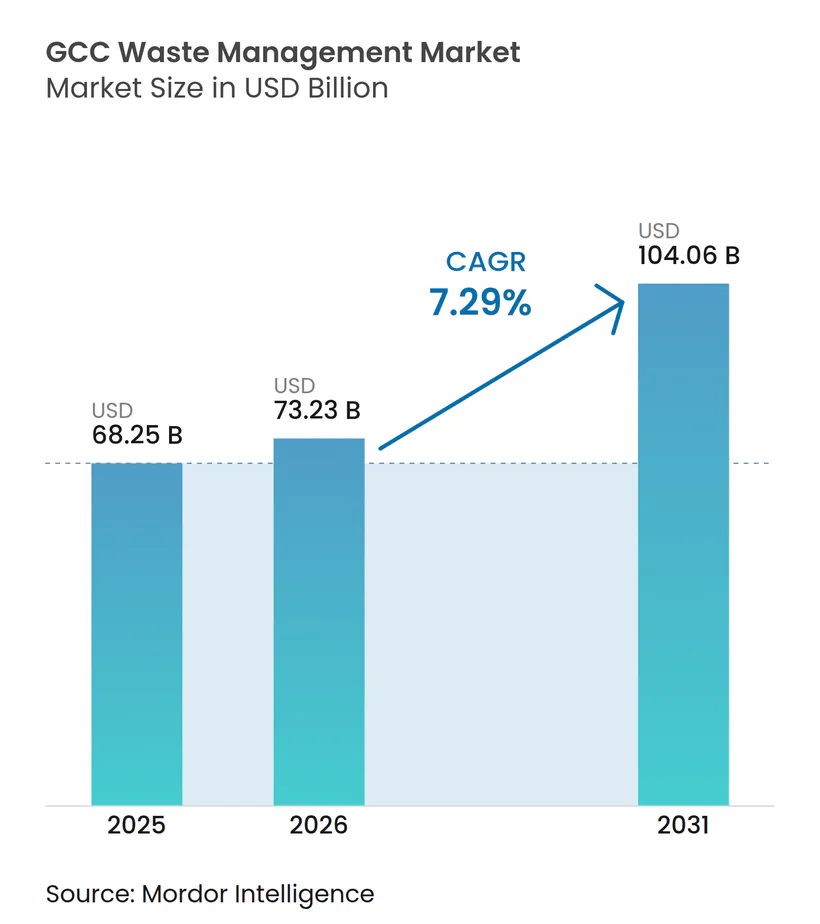
O tamanho do Mercado de Gestão de Resíduos do CCG deve crescer de 68,32 bilhões de USD em 2026 para 73,23 bilhões de USD em 2027 e está previsto para atingir 112,40 bilhões de USD até 2032, a um CAGR de 8,95% no período de 2027 a 2032.
As metas de desvio governamentais e os programas de investimento público estão movendo os serviços de resíduos para além da disposição em aterros, em direção à coleta, triagem, recuperação e geração de energia. Os volumes de resíduos estão aumentando à medida que as cidades se expandem e que a construção civil, a petroquímica, a saúde, o turismo e a hospitalidade criam fluxos de resíduos mais variados. A Arábia Saudita oferece a maior oportunidade em volume, enquanto os Emirados Árabes Unidos combinam metas formais de política com uma base mais desenvolvida de ativos de tratamento. Essas condições favorecem operadores capazes de combinar cobertura de coleta, capacidade de tratamento licenciada, rastreamento digital e contratos públicos de longo prazo.
Principais Conclusões do Relatório
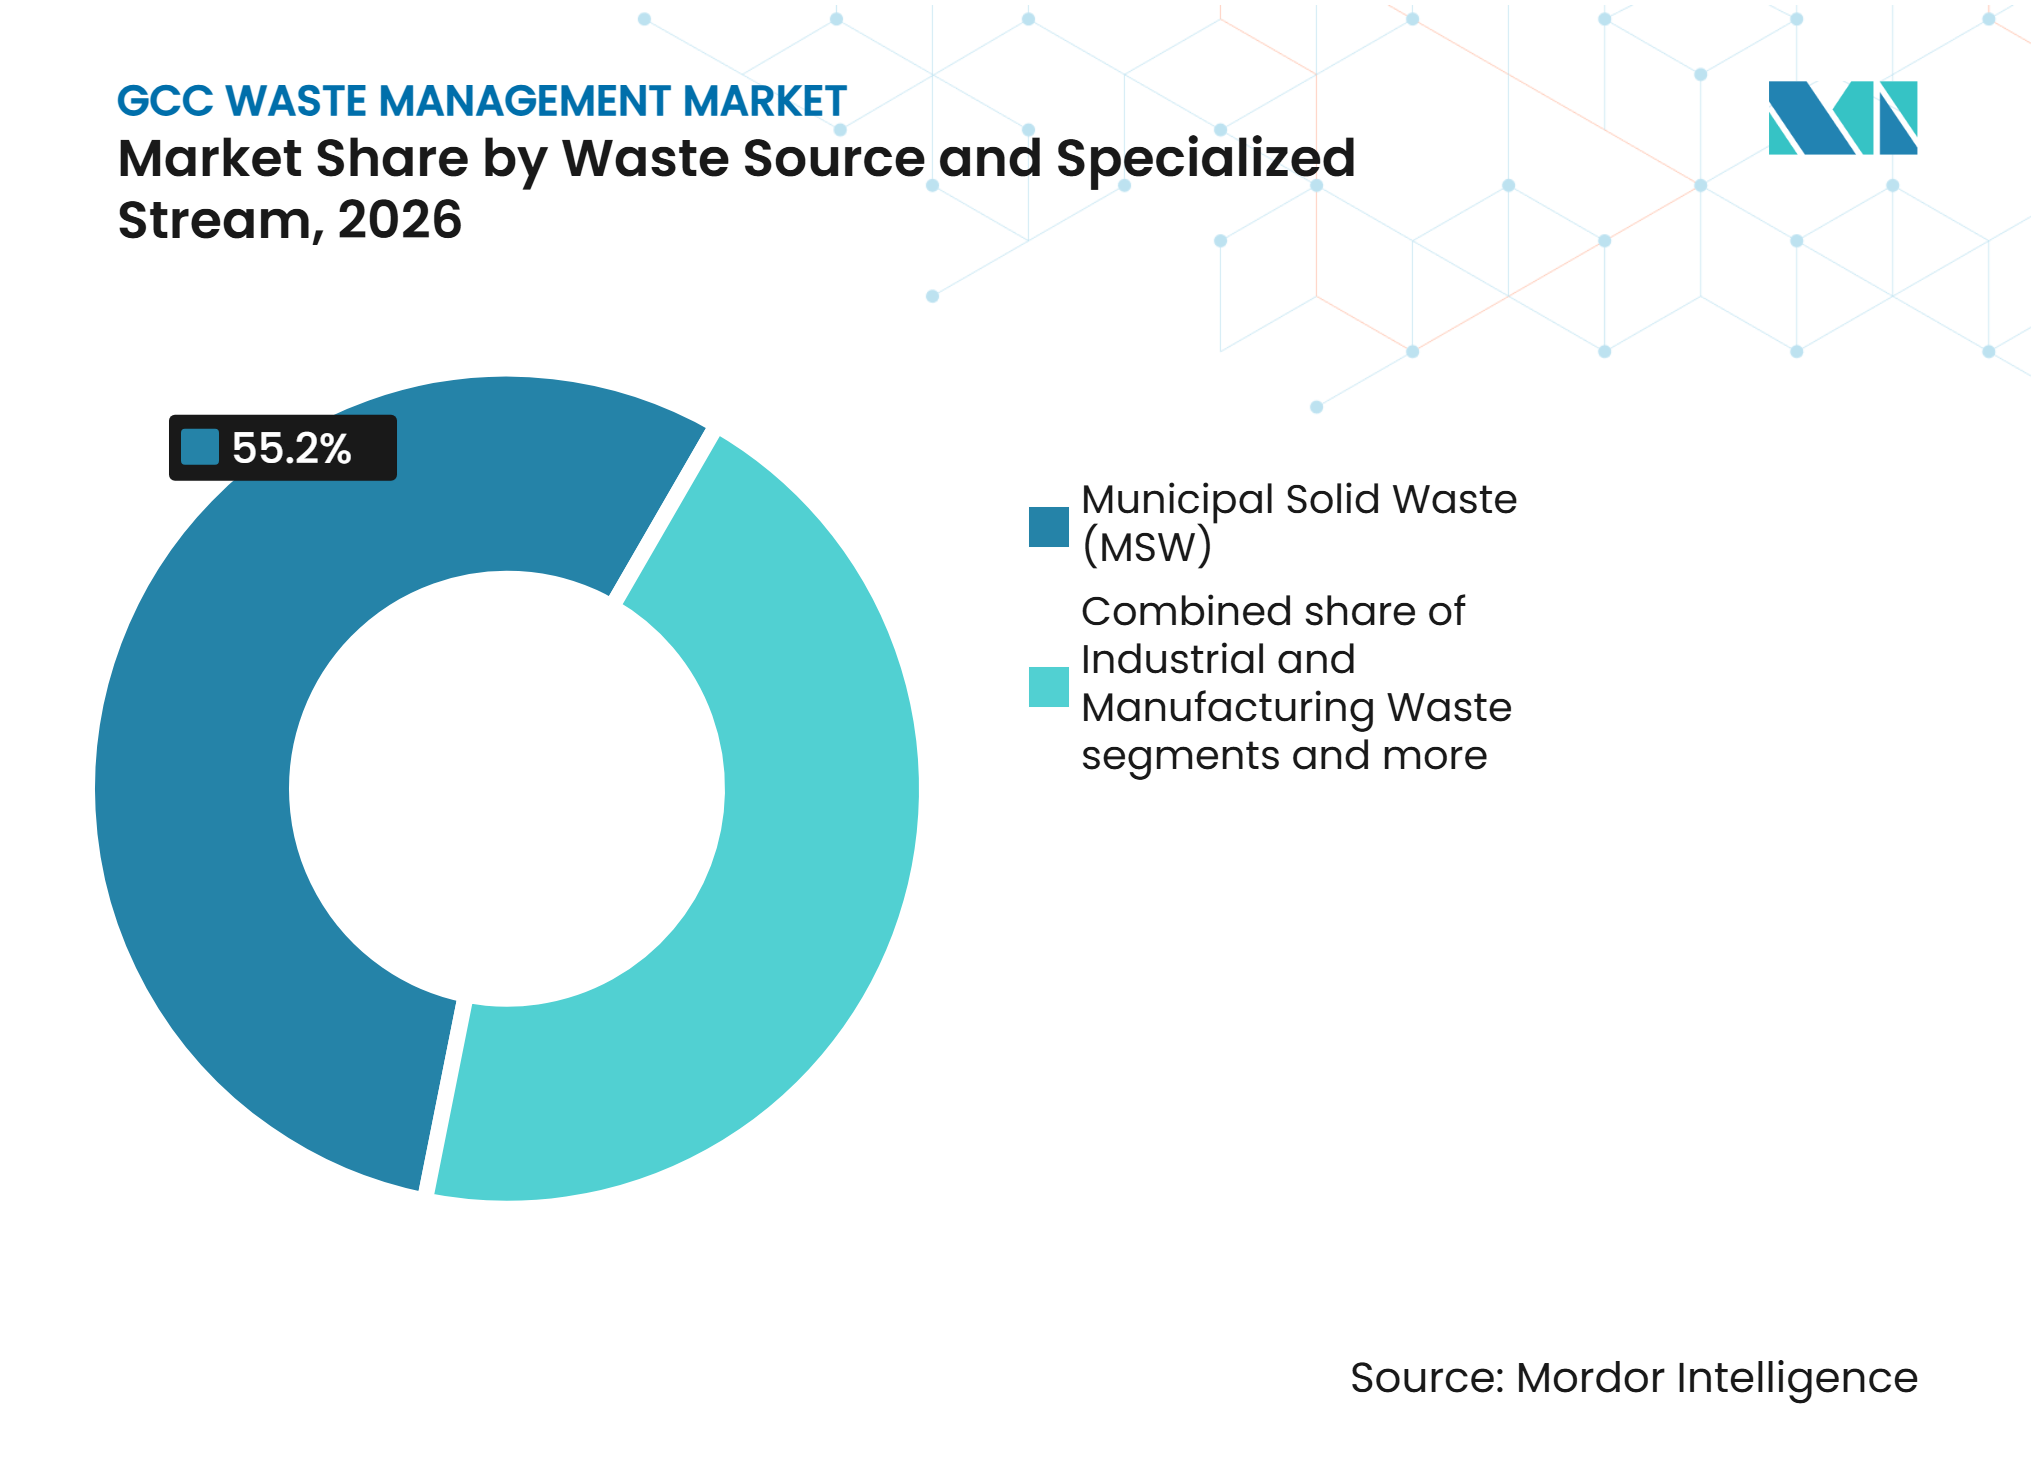
- Por fonte de resíduos e fluxo especializado, os resíduos sólidos urbanos detinham 55,2% da participação do mercado de gestão de resíduos do CCG em 2026, enquanto os resíduos industriais e de manufatura devem crescer a um CAGR de 9,3% até 2032.
- Por tipo de serviço, o descarte/tratamento representou 52,8% do tamanho do mercado de gestão de resíduos do CCG em 2026, enquanto coleta, transporte, triagem e segregação devem se expandir a um CAGR de 9,2% até 2032.
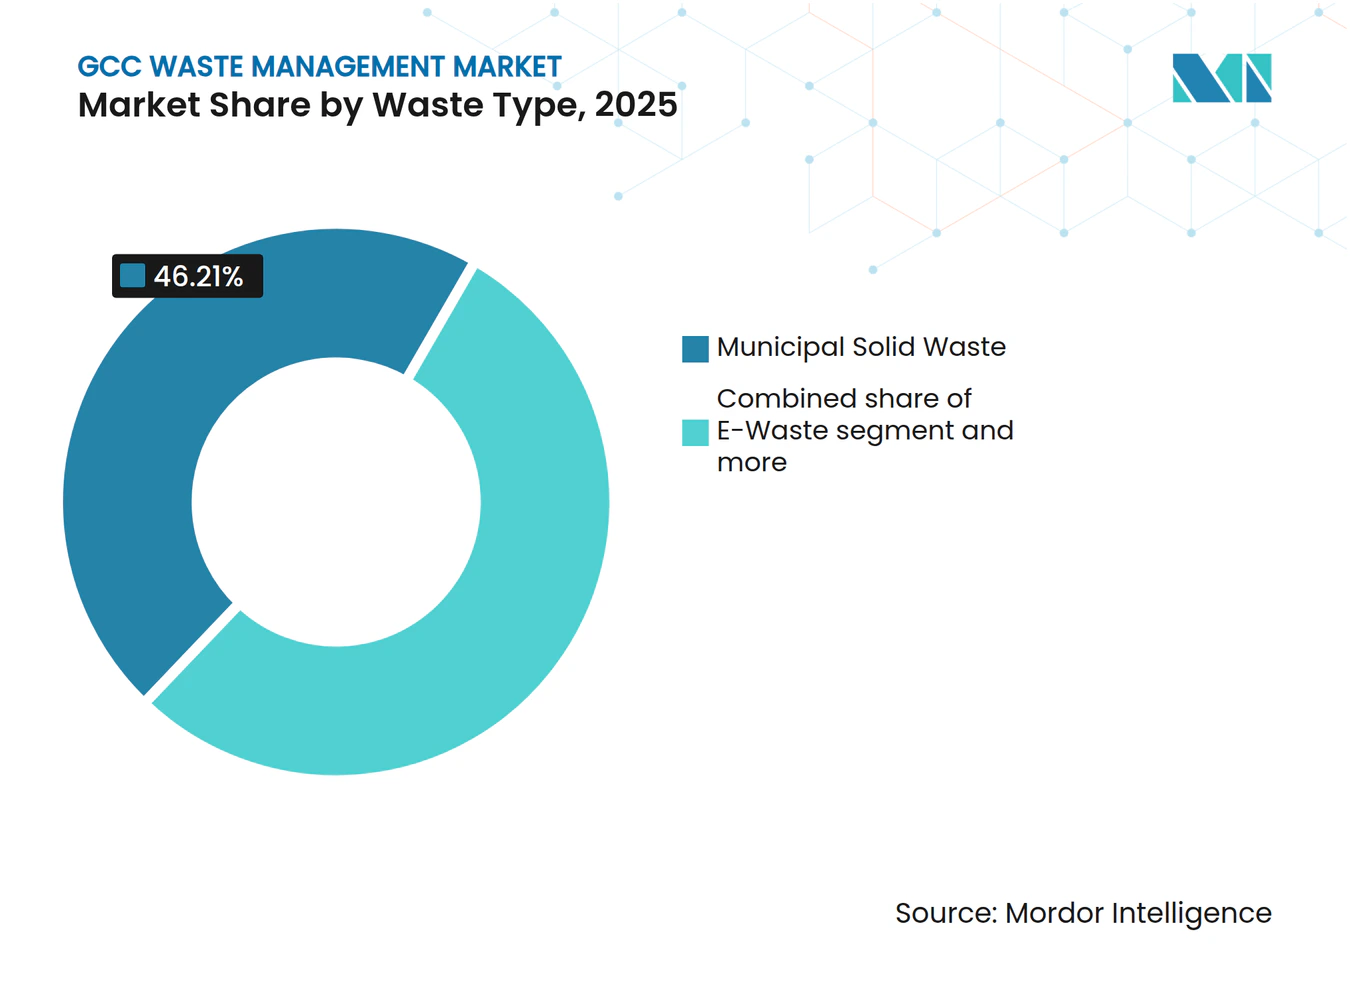
- Por tipo de resíduo, os resíduos alimentares e orgânicos detinham 48,3% da participação de receita em 2026, enquanto o lixo eletrônico deve crescer a um CAGR de 9,5% até 2032.
- Por geografia, a Arábia Saudita representou 42,5% da participação do mercado de gestão de resíduos do CCG em 2026, enquanto os Emirados Árabes Unidos devem se expandir a um CAGR de 9,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Geração de Resíduos Urbanos nas Cidades do CCG em Rápida Urbanização | +2.3% | Em todo o CCG, liderado pela Arábia Saudita e pelos EAU | Curto prazo (≤ 2 anos) |
| Visão Saudita 2030 e Metas Nacionais de Desvio de Resíduos | +2.0% | Arábia Saudita | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura de Conversão de Resíduos em Energia na Arábia Saudita e nos EAU | +1.6% | Mercados centrais dos EAU e Arábia Saudita | Médio prazo (2 a 4 anos) |
| Crescimento dos Resíduos de Construção e Demolição Provenientes dos Megaprojetos do CCG | +1.2% | Arábia Saudita e EAU | Curto prazo (≤ 2 anos) |
| Aumento da Demanda por Tratamento de Resíduos Industriais e Perigosos nos Polos Industriais do CCG | +0.8% | Arábia Saudita, EAU e Omã | Médio prazo (2 a 4 anos) |
| Crescimento dos Investimentos em Projetos de PPP de Gestão Integrada de Resíduos | +0.5% | Em todo o CCG, liderado pelos EAU e pela Arábia Saudita | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Geração de Resíduos Urbanos nas Cidades do CCG em Rápida Urbanização
O mercado de gestão de resíduos do CCG é sustentado por um fluxo de resíduos urbanos maior e mais variado nas cidades em rápida expansão. O GCC-Stat informou em 2025 que o total de resíduos coletados nos estados membros atingiu 262,7 milhões de toneladas até o final de 2023, com as atividades municipais e comerciais formando uma parte importante da demanda de coleta. Os resíduos comerciais e institucionais estão se tornando mais relevantes em escritórios, hotéis, instalações públicas, estabelecimentos de varejo e locais de entretenimento. Esses fluxos estão concentrados nas principais áreas urbanas, mas exigem rotas de coleta e práticas de triagem mais personalizadas do que os resíduos domésticos. Isso oferece aos operadores de coleta estabelecidos a oportunidade de oferecer serviços adequados às necessidades de Riade, Jeddah, Dubai e Abu Dhabi. A contínua transição para resíduos urbanos complexos sustenta a demanda por redes de serviços capazes de separar, transportar e encaminhar o material para locais de recuperação ou tratamento aprovados.
Visão Saudita 2030 e Metas Nacionais de Desvio de Resíduos
A Arábia Saudita está fortalecendo a base política para investimentos de longo prazo no setor de gestão de resíduos do GCC. O Ministério do Meio Ambiente, Água e Agricultura estabeleceu um plano que poderá adicionar mais de 120 bilhões de SAR (32 bilhões de USD) ao PIB nacional e criar mais de 100.000 empregos por meio do desenvolvimento do setor de resíduos.[1] Em novembro de 2025, o MWAN iniciou a fase de execução do seu Plano Diretor Estratégico Abrangente, que introduziu soluções de agrupamento regional, um banco de dados nacional de resíduos e uma meta de desvio de 90% de aterros sanitários até 2040.[2] O sistema de manifesto eletrônico Yudaim fornece um método formal para rastrear o transporte de resíduos, enquanto o programa UADIM apoia a implementação da economia circular. As metas do MWAN incluem 81% de reciclagem para resíduos municipais, 60% para resíduos de construção e demolição e 85% para resíduos industriais perigosos. Tais medidas criam um pipeline mais claro de trabalhos de coleta, triagem, compostagem, reciclagem e recuperação de energia para prestadores licenciados.
Expansão da Infraestrutura de Conversão de Resíduos em Energia na Arábia Saudita e nos EAU
Os projetos de conversão de resíduos em energia estão introduzindo uma opção de tratamento de maior valor no mercado de gestão de resíduos do CCG. O Centro de Conversão de Resíduos em Energia Warsan de Dubai opera sob uma parceria público-privada de 35 anos que exigiu AED 4 bilhões (1,1 bilhão de USD) e pode processar até 2 milhões de toneladas de resíduos sólidos urbanos por ano.[3] Em janeiro de 2025, a Emirates Waste to Energy anunciou que a segunda fase da planta de Sharjah aumentaria a capacidade de processamento anual de 300.000 toneladas para 600.000 toneladas e a produção de energia de 30 MW para 60 MW. A Arábia Saudita também está buscando capacidade de conversão de resíduos em energia por meio do desenvolvimento apoiado pela SIRC. Grandes projetos dependem de apoio público e de acordos de compra confiáveis, pois os baixos preços de aterro podem, de outra forma, enfraquecer a viabilidade econômica dos projetos.
Crescimento dos Resíduos de Construção e Demolição Provenientes dos Megaprojetos do CCG
A atividade de construção e demolição está ampliando a necessidade de serviços dedicados de recuperação em todo o setor de gestão de resíduos do GCC. A Municipalidade de Riade informou em julho de 2025 que os resíduos de demolição estavam sendo incorporados a misturas asfálticas para construção de estradas, apoiando o objetivo da Arábia Saudita de reciclar 60% dos resíduos de construção e demolição até 2035. A instalação de reciclagem de Dammam processou mais de 16.000 toneladas de resíduos de demolição por mês e converteu mais de 70% do material recebido em insumos para construção, de acordo com um relatório da Saudi Press Agency de dezembro de 2025. A subsidiária da SIRC, Akam, recebeu um Recorde Mundial do Guinness pela maior usina de reciclagem de resíduos de construção e demolição do mundo por capacidade em janeiro de 2025. O consórcio NovusCrete liderado pelo PIF está desenvolvendo aplicações de concreto que incorporam resíduos de construção reciclados e materiais à base de polímeros. O roteiro de desvio da Arábia Saudita prevê 9% de desvio de aterros sanitários em 2025, 36% em 2028 e 86% em 2035, criando uma necessidade gradual de capacidade de processamento nas principais cidades.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Dependência de Aterros nos Sistemas de Disposição de Resíduos do CCG | -2.2% | Em todo o CCG, especialmente Arábia Saudita, Kuwait e Bahrein | Médio prazo (2 a 4 anos) |
| Elevados Requisitos de Capital para Infraestrutura Avançada de Tratamento de Resíduos | -1.8% | Em todo o CCG, especialmente Omã, Bahrein e Kuwait | Longo prazo (≥ 4 anos) |
| Segregação Limitada na Fonte e Contaminação de Resíduos Recicláveis | -1.4% | Em todo o CCG, especialmente geradores residenciais e de hospitalidade | Curto prazo (≤ 2 anos) |
| Elevados Custos Operacionais de Instalações de Conversão de Resíduos em Energia e Reciclagem | -1.0% | Arábia Saudita e estados menores do CCG | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Dependência de Aterros nos Sistemas de Disposição de Resíduos do CCG
Os aterros continuam sendo um importante destino para os resíduos sólidos no CCG, o que limita a velocidade com que os serviços de recuperação podem se expandir. A Cúpula Mundial de Energia do Futuro informou em 2025 que mais de 85% dos resíduos sólidos regionais eram enviados para aterros, e a reciclagem permanecia próxima de 10%. Catar, Kuwait e Bahrein enfrentam maior restrição de disponibilidade de terra, tornando o uso contínuo de aterros mais difícil de sustentar. A Arábia Saudita registrou uma taxa de desvio de aterros de 18% em relação à sua meta de 90% para 2040. Fechar essa lacuna requer novas instalações, mas também sistemas confiáveis de coleta e triagem que possam abastecer essas instalações com material utilizável. Até que esses sistemas se ampliem, a capacidade de aterro permanece como uma restrição ao ritmo de mudança no mercado de gestão de resíduos do CCG.
Elevados Requisitos de Capital para Infraestrutura Avançada de Tratamento de Resíduos
A infraestrutura de tratamento avançado requer investimento substancial antes de poder gerar receita operacional estável. A instalação de conversão de resíduos em energia Al Bihouth de Abu Dhabi requer 600 milhões de USD de investimento e está planejada para processar 900.000 toneladas de resíduos por ano, gerando de 80 MW a 90 MW. A instalação Warsan de Dubai exigiu AED 4 bilhões (1,1 bilhão de USD) sob sua estrutura de parceria de 35 anos. As instalações de recuperação de materiais de Abu Dhabi e Al Ain do Tadweer Group têm, cada uma, 400.000 toneladas de capacidade anual, exigindo programas de construção de vários anos e rotas claras para o mercado. Mercados menores podem ter dificuldade em estabelecer a base de volume, o financiamento público ou o suporte de crédito necessários para instalações similares. Essas condições podem retardar a substituição da disposição em aterros, mesmo quando a política nacional favorece a recuperação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Resíduos e Fluxo Especializado:
Fluxos Urbanos Lideram enquanto Volumes Industriais se AceleramOs resíduos sólidos urbanos detinham 55,2% do mercado de gestão de resíduos do CCG em 2026, sustentados por resíduos domésticos, de varejo, de hospitalidade e de escritórios. Os resíduos residenciais continuam sendo uma grande parte das necessidades de coleta municipal, enquanto a atividade comercial amplia a variedade de material que deve ser gerenciado. Hotéis, restaurantes, operações de catering, áreas comerciais e instalações públicas criam demanda recorrente por serviços de coleta e triagem. O tamanho do mercado de gestão de resíduos do CCG para fluxos urbanos é sustentado pela densa atividade urbana em Dubai, Abu Dhabi, Riade, Jeddah e Doha. Os resíduos de saúde requerem processamento mais controlado do que os resíduos urbanos gerais e avançaram em direção à capacidade formal de tratamento. Resíduos agrícolas, veículos em fim de vida útil e fontes radioativas também precisam de sistemas de manuseio distintos e controles regulatórios. Essa combinação favorece operadores capazes de gerenciar várias categorias de resíduos por meio de uma rede licenciada.
Os resíduos industriais e de manufatura devem crescer a um CAGR de 9,3% até 2032. A demanda está vinculada à produção química, refino, manufatura, mineração e desenvolvimento industrial relacionado. Os resíduos dessas atividades têm requisitos mais exigentes de transporte, tratamento e documentação do que o material urbano geral. A instalação Tahwil da Veolia em Jubail fornece tratamento a alta temperatura para resíduos industriais perigosos e recupera calor para usuários industriais próximos. Os centros industriais sauditas e as zonas industriais de Abu Dhabi são locais importantes para essa demanda especializada. Regras de licenciamento mais rígidas aumentam o valor das instalações aprovadas que podem fornecer manuseio seguro e tratamento auditável. O setor de gestão de resíduos do CCG, portanto, provavelmente exigirá mais capacidade especializada à medida que os volumes de resíduos industriais se expandam.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tipo de Serviço:
Disposição Lidera por Receita, enquanto a Tecnologia de Coleta Ganha EspaçoO descarte/tratamento representou 52,8% do tamanho do mercado de gestão de resíduos do CCG em 2026. O segmento inclui descarte em aterro sanitário, reciclagem, recuperação de recursos, compostagem, incineração, resíduos para energia e atividades de tratamento correlatas. O aterro sanitário continua sendo uma grande parte da base de volume, mas as metas de desvio estão alterando o mix de receita em direção à recuperação e à geração de energia. Os operadores podem obter receitas de maior valor quando recuperam materiais ou transformam resíduos em combustível e energia, em vez de apenas coletar e descartar. O Tadweer Group desviou mais de 3,5 milhões de toneladas de aterros sanitários em 2025, atingiu uma taxa de desvio de 37,7% e aumentou os volumes coletados em 4,9%. Esse desempenho demonstra a importância de combinar operações de coleta com ativos de recuperação. O descarte e o tratamento continuarão sendo centrais à medida que os governos tornam o uso de aterros sanitários menos aceitável e exigem outras rotas.
A coleta, o transporte, a triagem e a segregação devem crescer a um CAGR de 9,2% até 2032. O segmento está migrando de uma atividade básica baseada em caminhões para redes de serviços gerenciadas digitalmente. Contêineres equipados com sensores, planejamento de rotas, monitoramento automatizado e dados de desempenho em tempo real podem melhorar a eficiência da coleta e o desempenho contratual. O Tadweer Group operacionalizou sua subsidiária de coleta e transporte Tajmee’e, impulsionada por inteligência artificial, em 2025. A triagem e a segregação também determinam se as plantas de reciclagem e tratamento a jusante recebem material utilizável. Os serviços agrupados em outros, incluindo consultoria, auditoria e treinamento, desempenham um papel à medida que os requisitos de responsabilidade estendida do produtor e de rastreamento digital se tornam mais comuns. Os prestadores de serviços que conseguem documentar seu desempenho estarão melhor posicionados para contratos públicos e comerciais.
Por Tipo de Resíduo:
Resíduos Orgânicos Ancoram o Volume, enquanto Resíduos Eletrônicos Lideram o CrescimentoOs resíduos alimentares e orgânicos detinham 48,3% do mercado de gestão de resíduos do CCG em 2026. Hotéis, restaurantes, instalações de catering, cozinhas institucionais e o consumo doméstico criam um fluxo substancial de resíduos orgânicos. Os EAU concluíram a fase de coleta de dados nacional de seu primeiro Estudo de Linha de Base Nacional sobre Perda e Desperdício de Alimentos em setembro de 2025, abrangendo domicílios e empresas em todos os sete emirados. Os dados coletados estão sendo consolidados e validados para estabelecer índices nacionais de perda e desperdício de alimentos, com os primeiros resultados esperados para 2026. O estudo tem como objetivo apoiar as metas de redução do desperdício alimentar para 2030. Seus resultados podem ajudar a orientar futuros requisitos de coleta e desvio para hotéis e operadores de serviços de alimentação. Resíduos plásticos, químicos, biomédicos, de borracha, têxteis, metálicos e de veículos em fim de vida útil têm necessidades logísticas e de tratamento distintas. Esses fluxos especializados criam uma base mais ampla de requisitos de serviço em todo o mercado de gestão de resíduos do CCG.
Os resíduos eletrônicos devem crescer a um CAGR de 9,5% até 2032. A CST e a MWAN da Arábia Saudita estabeleceram uma meta de reciclar mais de 107.000 toneladas de produtos eletrônicos até 2030 e atingir uma taxa de reciclagem de 90% de produtos eletrônicos até 2040. O Ministério das Mudanças Climáticas e Meio Ambiente dos EAU assinou um acordo piloto em julho de 2025 com o Tadweer Group cobrindo equipamentos elétricos e eletrônicos, baterias e embalagens. Essas políticas atribuem maior responsabilidade aos produtores e criam vias formais para coleta e processamento. Os resíduos de baterias e os resíduos biomédicos são menores em volume, mas cada um requer tratamento de alto controle e pode apoiar prestadores especializados. A recuperação de resíduos eletrônicos está, portanto, se tornando uma área definida para operadores capazes de gerenciar materiais, conformidade e processamento seguro.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
Arábia Saudita
A Arábia Saudita detinha 42,5% do setor regional de gestão de resíduos em 2026. O país gera mais de 110 milhões de toneladas de resíduos anualmente, conferindo-lhe a maior base de resíduos da região. A MWAN iniciou a execução de seu Plano Diretor Estratégico Abrangente em novembro de 2025, criando clusters regionais e utilizando o sistema eletrônico de manifesto Yudaim para conformidade no transporte. O governo também vincula o desenvolvimento do setor de resíduos a uma contribuição planejada de SAR 120 bilhões (32 bilhões de USD) ao PIB e a mais de 100.000 empregos. A SIRC apoia a infraestrutura em combustível derivado de resíduos, reciclagem de pneus, resíduos de construção e tratamento de resíduos médicos. O objetivo de 3 GW de conversão de resíduos em energia da Arábia Saudita para 2030 cria um importante pipeline de projetos. A escala desse pipeline dependerá do contínuo apoio público, pois os custos de aterro permanecem baixos. O mercado de gestão de resíduos do CCG tem sua maior oportunidade de volume de longo prazo na Arábia Saudita, particularmente em grandes áreas urbanas e industriais.
Emirados Árabes Unidos
Os Emirados Árabes Unidos devem crescer a um CAGR de 9,1% até 2032. Sua Agenda Nacional para a Gestão Integrada de Resíduos tem como meta o tratamento de 80% dos resíduos sólidos urbanos e 99% dos resíduos perigosos até 2031. O Tadweer Group informou que desviou mais de 3,5 milhões de toneladas de aterros em 2025 e tratou 99,1% dos resíduos perigosos de Abu Dhabi. Novas instalações em Al Ain e Abu Dhabi oferecerão, cada uma, 400.000 toneladas de capacidade anual de recuperação de materiais e utilizarão triagem habilitada por inteligência artificial. Dubai planeja fechar todos os aterros até 2027, o que sustenta a demanda por capacidade de tratamento e recuperação. Essa influência regulatória e base de ativos colocam os Emirados Árabes Unidos à frente dos demais estados do CCG no desenvolvimento formal da gestão de resíduos.
Estados Menores do Golfo Buscam Caminhos Circulares Distintos
O Catar está expandindo seu Centro de Gestão de Resíduos Sólidos Domésticos em Mesaieed de 2.300 toneladas para 5.300 toneladas por dia por meio de uma oportunidade de investimento do setor privado. A Agência de Notícias do Catar informou em outubro de 2025 que mais de 20 milhões de toneladas de resíduos de construção em Rawdat Rashid foram recicladas em materiais de construção certificados após a assunção do local em 2020. Omã está preparando sua primeira licitação de conversão de resíduos em energia em escala de utilidade pública por meio do framework de gestão integrada de resíduos da be'ah. Kuwait e Bahrein estão avançando por estágios anteriores de privatização e controles ambientais formais. A Lei de Proteção Ambiental do Kuwait nº 42 de 2014 e a Lei de Limpeza Pública do Bahrein nº 10 de 2019 estabelecem padrões de licenciamento e disposição para operadores. A coleta de resíduos agrícolas oferece uma oportunidade adicional em Omã e na Arábia Saudita, onde a agricultura e a pecuária têm maior importância econômica. Esses mercados têm volumes de resíduos menores do que os da Arábia Saudita e dos EAU, mas seus caminhos políticos ainda podem apoiar investimentos direcionados em coleta, reciclagem e tratamento.
Panorama regulatório
A regulamentação em todo o CCG está cada vez mais ancorada em leis nacionais de resíduos e resoluções de implementação em nível de emirado que reforçam o licenciamento, o rastreamento e a conformidade com metas de desvio. Nos Emirados Árabes Unidos, a Lei Federal nº (12) de 2018 sobre Gestão Integrada de Resíduos fornece a estrutura abrangente, enquanto Dubai adicionou uma camada local mais detalhada por meio da Lei nº (18) de 2024 sobre gestão de resíduos e da Resolução Administrativa nº (34) de 2026, que operacionaliza os requisitos para o manejo de resíduos regulados sob supervisão da Prefeitura de Dubai, incluindo controles que se estendem a entidades privadas e zonas francas.
A Arábia Saudita formalizou a governança e a conformidade técnica sob sua estrutura da Lei de Gestão de Resíduos, com o National Center for Waste Management (MWAN/NCWM) e o National Centre for Environmental Compliance (NCEC) centrais na supervisão. Em agosto de 2025, a Decisão Ministerial 25146805 (publicada na Umm Al-Qura) aprovou 14 normas e diretrizes técnicas, fortalecendo a padronização para prestadores de serviços e operadores de instalações. Em Abu Dhabi, a estrutura política da Environment Agency Abu Dhabi (EAD) enfatiza Prestadores de Serviços de Resíduos licenciados e a auditabilidade de ponta a ponta, incluindo manifestos eletrônicos e movimentação rastreável de resíduos desde a coleta até a transferência e o tratamento.
Análise da cadeia de valor
A cadeia de valor da gestão de resíduos do CCG começa com a geração de resíduos (residenciais, comerciais, industriais, médicos e de construção e demolição) e segue pela coleta e transporte, estações de transferência, triagem e segregação, tratamento e descarte, e mercados de venda a jusante para materiais e energia recuperados. Os municípios e órgãos nacionais de resíduos normalmente estabelecem as estruturas contratuais e os requisitos de desempenho, enquanto operadores integrados (como Beeah, Tadweer e Averda) coordenam a logística multifluxo e investem em ativos de triagem e processamento.
Fornecedores de tecnologia e parceiros de EPC viabilizam etapas de alto investimento de capital, como instalações de recuperação de materiais e conversão de resíduos em energia. Ao mesmo tempo, plantas de cimento e corredores industriais fornecem offtake crítico para combustível derivado de resíduos, vinculando a economia de recuperação à demanda industrial. Os principais gargalos concentram-se na qualidade e rastreabilidade do material de entrada, onde a segregação limitada na fonte restringe os rendimentos para reciclagem avançada e conversão de resíduos em energia e eleva os custos de processamento. Regras locais divergentes também aumentam a complexidade de conformidade para movimentos entre emirados e transfronteiriços. A cadeia está sendo ampliada por novos nós de recuperação e projetos de economia circular, incluindo ampliações e novas construções de capacidade de instalações de recuperação de materiais (por exemplo, projetos de capacidade de processamento de 400.000 toneladas por ano liderados pelo Tadweer em Al Ain) e vias de conversão de resíduos em desenvolvimento nos EAU (como a BEEAH e parceiros avançando na expansão da Fase 2 da conversão de resíduos em energia de Sharjah para 60 MW). Adições de capacidade de reciclagem especializada, incluindo iniciativas baseadas em Omã que convertem resíduos históricos de mineração em metais secundários, demonstram ainda mais como os fluxos não urbanos estão alimentando novas rotas de recuperação de materiais ao lado dos sistemas tradicionais de resíduos sólidos urbanos.
Cenário Competitivo
Concentração do Mercado
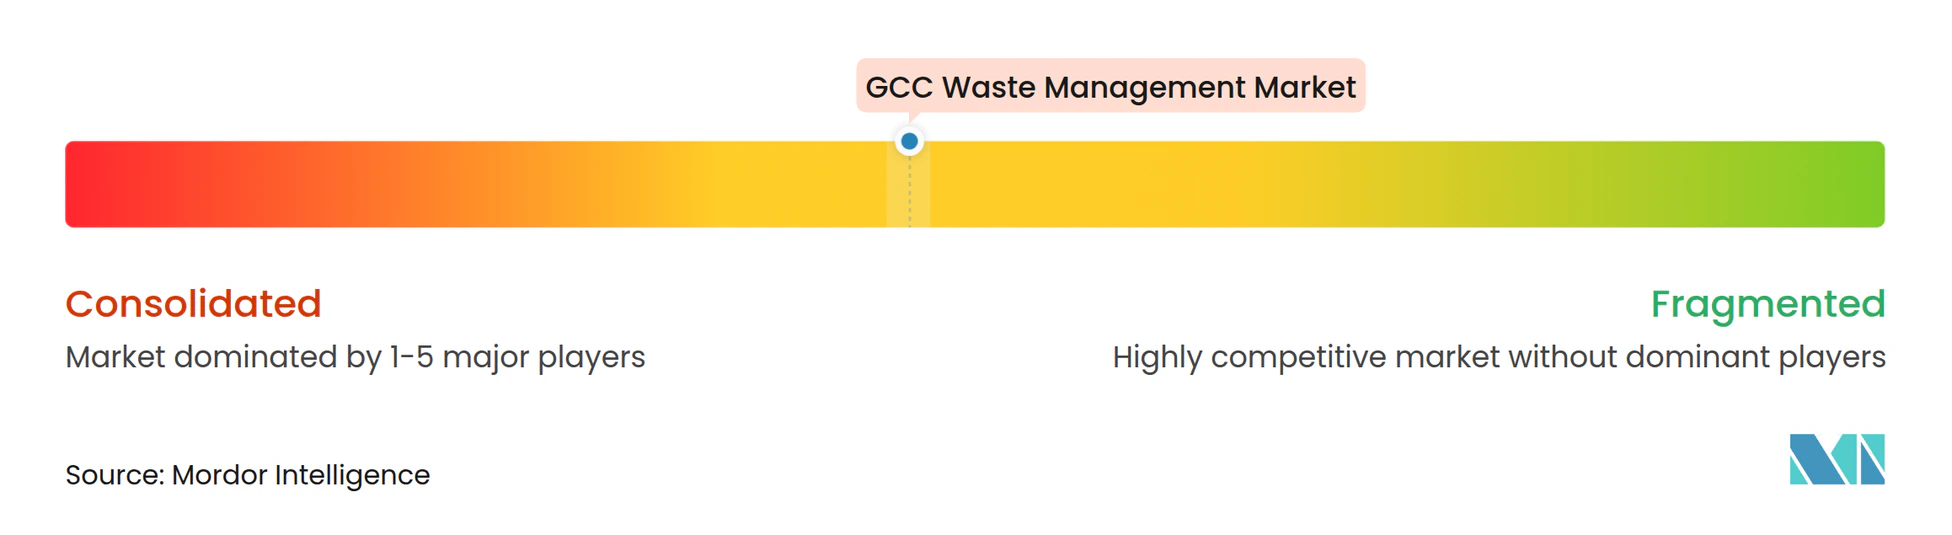
O mercado de gestão de resíduos do CCG apresenta um nível médio de concentração de mercado. A BEEAH e o Tadweer Group detêm posições integradas nas atividades de coleta, tratamento, recuperação e conversão de resíduos em energia nos EAU. Seus modelos operacionais combinam acordos de serviço de longo prazo com tecnologia como sistemas de coleta habilitados por inteligência artificial, instalações de recuperação de materiais e ativos de recuperação de energia. A Arábia Saudita tem uma estrutura diferente, com a SIRC construindo capacidade nacional de reciclagem e tratamento por meio de investimento direto e parcerias. Operadores internacionais e domésticos, incluindo Averda, Veolia, SUEZ e prestadores locais, competem por trabalhos de coleta e resíduos perigosos sob o framework de licenciamento da MWAN. Essa divisão cria um papel para operadores estabelecidos, investidores vinculados ao governo e especialistas de nicho.
A tecnologia está se tornando mais importante na forma como as empresas competem no mercado de gestão de resíduos do CCG. A operação Tajmee'e do Tadweer utiliza ferramentas de coleta e transporte habilitadas por inteligência artificial, enquanto a BEEAH implantou lixeiras inteligentes, varredores autônomos, contêineres equipados com sensores e painéis de desempenho. Esses sistemas podem ajudar os operadores a melhorar a eficiência das rotas, documentar o desempenho dos serviços e atender aos requisitos dos contratos públicos. Em janeiro de 2025, a Emirates Waste to Energy anunciou a segunda fase da planta de Sharjah, que dobrará a capacidade de processamento para 600.000 toneladas por ano e a produção para 60 MW. Em 2025, o Tadweer adquiriu a participação da Masdar na planta de conversão de resíduos em energia de Sharjah e formou uma joint venture com a BEEAH. Essas ações apontam para uma maior concentração em torno de proprietários de ativos integrados nos EAU.
O mercado de gestão de resíduos do CCG tem espaço para operadores em cidades secundárias sauditas e omanenses, tratamento de resíduos industriais perigosos, reciclagem avançada de plásticos, recuperação de resina para uso alimentar, projetos de orgânicos para biogás, combustível derivado de resíduos e reciclagem de baterias. Em 2026, a BEEAH e o KEZAD Group formaram uma joint venture para fornecer serviços de resíduos nas cidades econômicas e zonas francas de Abu Dhabi. A BEEAH também formou uma joint venture com a LOHUM e o Ministério de Energia e Infraestrutura dos EAU para desenvolver a primeira instalação de reciclagem de baterias de veículos elétricos dos EAU. Os entrantes internacionais podem se beneficiar de parcerias com entidades vinculadas ao governo que fornecem acesso local a projetos e familiaridade regulatória. As condições de entrada no mercado favorecem empresas com capital, expertise técnica em tratamento e capacidade de conformidade comprovada.
Líderes do Setor de Gestão de Resíduos do CCG
-
Averda International Limited
-
BEEAH Group
-
Tadweer Group
-
Veolia Middle East
-
EnviroServe
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Resíduos do GCC Empresas cobertas neste relatório
- Averda International Limited
- BEEAH Group
- Tadweer Group
- Veolia Middle East
- EnviroServe
- SEPCO Environment
- Saudi Investment Recycling Company (SIRC)
- Wasco
- Dulsco Waste Management Services
- Green Mountains
- Blue LLC
- Envac Middle East
- Power Waste Management & Transport LLC
- Al Haya Enviro
- United Waste Management Company
- Kuwait Waste Collection & Recycling Company
- Oman Environmental Services Holding Company
- Bin-Ovations
- Sharaf DG Recycling
Oportunidades de mercado e perspectivas futuras
A digitalização e a transparência orientada pela conformidade estão criando um espaço concreto de aquisição e soluções em todo o CCG, com a Arábia Saudita liderando o impulso. Em abril de 2026, a MWAN lançou a fase de Manifestação de Interesse para uma Plataforma Nacional Digital de Gestão de Resíduos sob uma PPP DBFOMT de 11 anos, estruturada em torno de aplicações centrais e módulos funcionais que cobrem e-manifestos, relatórios regulatórios e fluxos de trabalho no estilo de contratos inteligentes. Até junho de 2026, o projeto havia atraído manifestações de interesse de 123 empresas, indicando interesse ativo de fornecedores e operadores focados em plataformas de dados, rastreamento e automação de conformidade que podem ser integrados a contratos de coleta, transferência e tratamento.
A expansão de capacidade de tratamento em larga escala e as melhorias de infraestrutura localizadas também estão criando espaço em branco na triagem intermediária e na integração de tratamento térmico, incluindo capacidade para fluxos especializados perigosos e médicos. A Municipalidade de Dubai anunciou a expansão da Fase 2 do Centro de Conversão de Resíduos em Energia Warsan em fevereiro de 2026, enquanto a instalação de conversão de resíduos em energia de Sharjah informou ter processado 1 milhão de toneladas de resíduos desde 2022 e está avançando na Fase 2 para aumentar a capacidade (incluindo 60 MW e 600.000 toneladas por ano). Em relação aos resíduos médicos, a adjudicação pelo Ministério da Saúde da Arábia Saudita de um projeto de gestão de resíduos médicos de SAR 41 milhões em maio de 2026 aponta para a continuidade da atividade de licitação vinculada a fluxos sensíveis à conformidade, sustentando a demanda por capacidade de tratamento licenciada, logística rastreável e modelos de serviço prontos para auditoria.
Desenvolvimentos industriais recentes em Mercado de Gestão de Resíduos do GCC
- Outubro de 2026: O Tadweer Group iniciou as obras no local de uma nova Instalação de Recuperação de Materiais em Abu Dhabi com capacidade de processamento de 400.000 toneladas por ano. A instalação, equipada com triagem habilitada por inteligência artificial e tecnologias ópticas avançadas, está programada para operação comercial no segundo trimestre de 2028 e processará 200.000 toneladas de resíduos sólidos urbanos e 200.000 toneladas de resíduos comerciais e industriais anualmente.
- Abril de 2026: A Instalação de Conversão de Resíduos em Energia de Sharjah processou um milhão de toneladas de resíduos desde sua inauguração. A planta opera com 93% de disponibilidade, gera 30 MW de eletricidade e substitui 450.000 toneladas de CO₂ anualmente.
- Janeiro de 2026: A BEEAH e as Zonas Econômicas Khalifa de Abu Dhabi formaram uma joint venture para fornecer serviços integrados de gestão de resíduos nas cidades econômicas e zonas francas da KEZAD em Abu Dhabi.
Mercado de Gestão de Resíduos do GCC Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas pela gestão de resíduos nos países do CCG, desde a coleta e o transporte, passando pela triagem, tratamento, reciclagem e disposição final, na medida em que esses serviços são pagos por municípios, empresas e instituições.
Exclusões de escopo: A autodisposição informal e não remunerada e o valor dos materiais recuperados vendidos como commodities autônomas são excluídos quando não podem ser vinculados às receitas de serviços de gestão de resíduos.
Visão Geral da Segmentação
- Por Fonte
- Residencial
- Comercial (varejo, escritório, etc.)
- Industrial
- Médico (Saúde e Farmacêutico)
- Construção e Demolição
- Outros (institucional, agrícola, etc.)
- Por Tipo de Serviço
- Coleta, Transporte, Triagem e Segregação
- Disposição / Tratamento
- Aterro Sanitário
- Reciclagem e Recuperação de Recursos
- Incineração e Resíduos para Energia
- Outros (Tratamento Químico, Compostagem, etc.)
- Outros (Consultoria, Auditoria e Treinamento, etc.)
- Por Tipo de Resíduo
- Resíduos Sólidos Urbanos
- Resíduos Industriais Perigosos
- Resíduos Eletrônicos
- Resíduos Plásticos
- Resíduos Biomédicos
- Resíduos de Construção e Demolição
- Resíduos Agrícolas
- Outros Resíduos Especializados (radioativos, etc.)
- Por País
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Kuwait
- Omã
- Bahrein
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda e da realidade política para o CCG, uma vez que os volumes de resíduos e as metas de desvio obrigatórias moldam os gastos com coleta, tratamento e disposição. Consultamos fontes públicas como institutos nacionais de estatística e ministérios do meio ambiente dos países do CCG, portais municipais, publicações de políticas regionais e organismos internacionais como o Banco Mundial e agências da ONU para linhas de base e definições de resíduos sólidos.
Em seguida, o lado operacional é mapeado usando fontes como licitações governamentais e avisos de aquisição, atualizações de reguladores e ministérios sobre programas de aterro, reciclagem e conversão de resíduos em energia, e relatórios anuais de empresas e apresentações a investidores para pistas sobre mix de serviços e capacidade. Bancos de dados de patentes também são verificados para entender o ritmo de adoção de tecnologias de triagem, tratamento e reciclagem, pois esse timing pode alterar as premissas de custo e precificação ao longo do horizonte de previsão. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas foram utilizadas para coletar dados, verificar premissas e esclarecer pontos em aberto.
Entrevistas Primárias e Pesquisas
Entrevistamos funcionários municipais, contratados, recicladores, operadores de tratamento e compradores de resíduos industriais nos seis países do CCG. Suas contribuições ajudam a testar níveis de tarifas, cobertura de coleta, utilização de instalações, cronograma de projetos e lacunas nos dados por país. As pesquisas fornecem detalhes adicionais sobre volumes de resíduos e preferências de serviço, enquanto respostas incomuns são verificadas em relação a evidências documentais antes que o modelo final do CCG seja triangulado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 25% | Diretores Executivos (CXOs): 18% |
| Nível intermediário: 55% | Líderes Funcionais/de Unidade: 32% |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento de Mercado e Previsões
O modelo central é construído usando uma abordagem de cima para baixo, em que padrões de população e urbanização, geração de resíduos per capita e vias de desvio e tratamento por país são usados para reconstruir o conjunto de demanda pagável de gestão de resíduos em todo o CCG. Uma vez que o fluxo de resíduos é definido, ele é traduzido em valor usando faixas de preço de serviço observadas em licitações e contratos, e então é dividido entre atividades de coleta, triagem, reciclagem, tratamento e disposição.
Para manter os totais realistas, corroboramos com verificações seletivas de baixo para cima, como amostragem de capacidades de instalações para aterros, linhas de reciclagem e plantas de conversão de resíduos em energia, seguida de premissas de utilização e tarifa média que podem ser defendidas em entrevistas. Os insumos práticos que movem a previsão incluem o crescimento de resíduos municipais e industriais, a atividade de construção e demolição, as tarifas de portão de aterro e as cobranças de transporte, a economia de offtake de reciclagem e o cronograma de novas adições de capacidade de processamento. Para as previsões, a análise de cenários é usada com um caso base ancorado na velocidade de execução de políticas e nos cronogramas de aquisição, e os caminhos variáveis são testados com feedback de entrevistas antes de finalizar a curva. Onde os dados de baixo para cima estão ausentes para cidades menores ou onde o manuseio informal é difícil de quantificar, as lacunas são tratadas por meio de premissas de penetração que são ajustadas somente após a conclusão das verificações em nível de país.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como volumes de resíduos relatados, metas de desvio anunciadas, pipelines de projetos licitados e a receita implícita por tonelada, para sinalizar valores que não fazem sentido operacional. Se uma variação parecer relevante, as premissas são reabertas e chamadas de esclarecimento são acionadas para que o mesmo ponto de dados não seja carregado adiante por engano.
Antes da aprovação final, o modelo passa por revisão interna por etapas, onde cálculos, unidades e conversões de moeda são verificados novamente, e então a narrativa é confrontada com os números. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes adjudicações de PPP, redefinições de políticas ou grandes inaugurações de capacidade. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Gestão de Resíduos do CCG da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a gestão de resíduos do CCG nem sempre coincidem, mesmo quando o nome do tema parece idêntico, porque os analistas frequentemente aplicam diferentes limites de serviço e diferentes anos para os valores de base. As maiores variações geralmente decorrem do que é contabilizado como atividade paga de gestão de resíduos, de como as receitas de reciclagem e tratamento são tratadas e da janela de tempo usada para conversões de inflação e moeda.
Os sinais de preços de licitações e as verificações de volume de resíduos por país são as âncoras usadas na estimativa da Mordor Intelligence. Uma vez aplicados de forma consistente em coleta, triagem, reciclagem, tratamento e disposição, o valor adjacente mas não relacionado a serviços é excluído. Em outras publicações, a dispersão também pode vir de janelas de previsão mais longas que assumem uma execução agressiva de políticas, ou da mistura de vias municipais e industriais sem validar as taxas de captura e a utilização para nova capacidade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 68,25 bilhões de USD (2025) | |
| Consultoria Global A | 70,97 bilhões de USD (2025) | A descrição do escopo no resumo público é menos explícita sobre como as receitas de reciclagem e disposição são separadas do valor do material, e o período de CAGR é mais longo, o que pode deslocar a normalização do ano base e a progressão implícita de preços. |
| Grupo de Pesquisa Regional B | 66,10 bilhões de USD (2024) | Utiliza um ano base diferente e uma janela de previsão mais longa, e o resumo público não esclarece como as receitas de serviços são mapeadas nos países do CCG quando as taxas de captura de resíduos e os níveis de formalização variam por localização. |
Entre as três cifras, a diferença não é grande em termos absolutos, mas é explicável quando se alinham os anos base, o que conta como receita de serviço e a rapidez com que se assume que o desvio orientado por políticas se traduz em volumes pagantes. Nossa abordagem permanece rastreável a volumes de resíduos observáveis, à realidade de capacidade e aos sinais de preços de contratos, o que ajuda a manter o número final prático para planejamento e orçamento.
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços de gestão de resíduos do CCG?
O setor deve crescer a um CAGR de 8,95% de 2027 a 2032, atingindo 112,4 bilhões de USD até 2032.
Qual país do CCG tem a maior oportunidade em serviços de resíduos?
A Arábia Saudita detinha 42,5% de participação em 2026 e possui a maior base de geração de resíduos da região, superando 110 milhões de toneladas anualmente.
Qual fluxo de resíduos deve crescer mais rapidamente no CCG?
Os resíduos industriais e de manufatura devem crescer a um CAGR de 9,3% até 2032, sustentados pela atividade industrial e por requisitos de tratamento mais rigorosos.
Qual categoria de serviço está crescendo mais rapidamente?
A coleta, o transporte, a triagem e a segregação devem crescer a um CAGR de 9,2% até 2032, à medida que as cidades modernizam os sistemas de coleta e rastreamento.
Por que os resíduos eletrônicos estão se tornando mais importantes nos países do CCG?
Os resíduos eletrônicos devem crescer a um CAGR de 9,5% até 2032, sustentados pelas metas de reciclagem da Arábia Saudita e pelo piloto de responsabilidade estendida do produtor dos EAU.
Quais fatores limitam a expansão das instalações de tratamento?
A dependência de aterros, a baixa segregação na fonte e as elevadas necessidades de capital e operacionais das instalações de recuperação e conversão de resíduos em energia permanecem como principais restrições.