
Taille et part de marché de la gestion des déchets au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
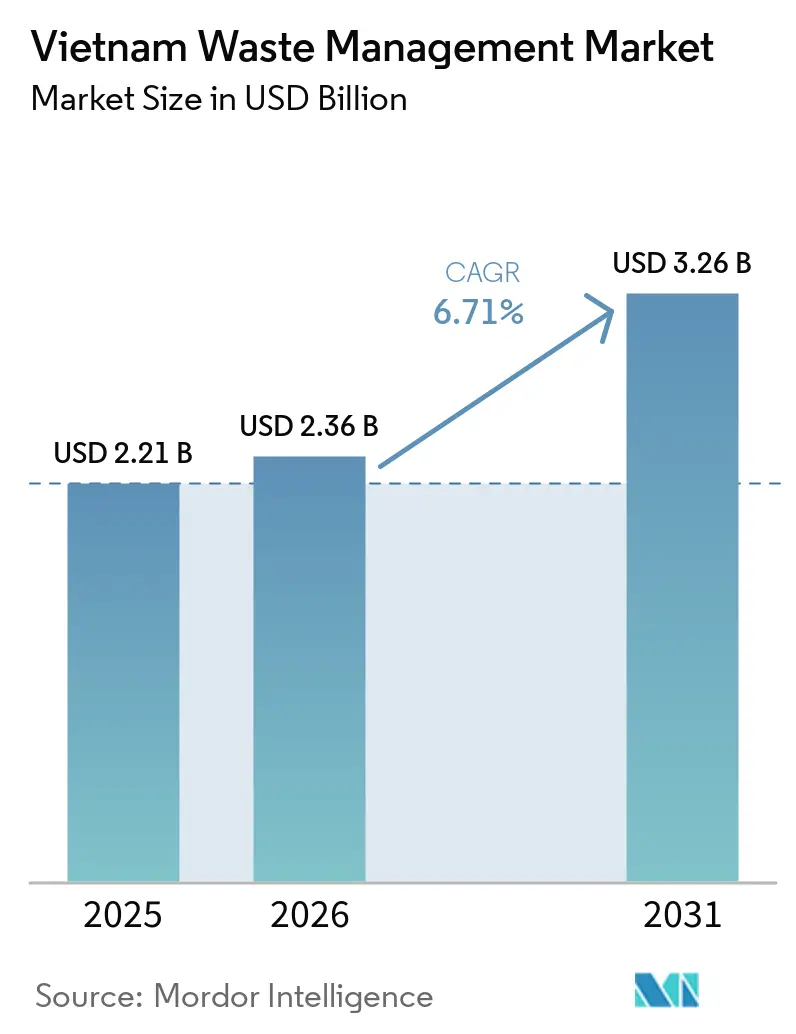
| Taille du marché de l'année de base (2025) | 2.21 Milliards de dollars |
| Taille du Marché (2026) | 2.36 Milliards de dollars |
| Taille du Marché (2031) | 3.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.71 % |
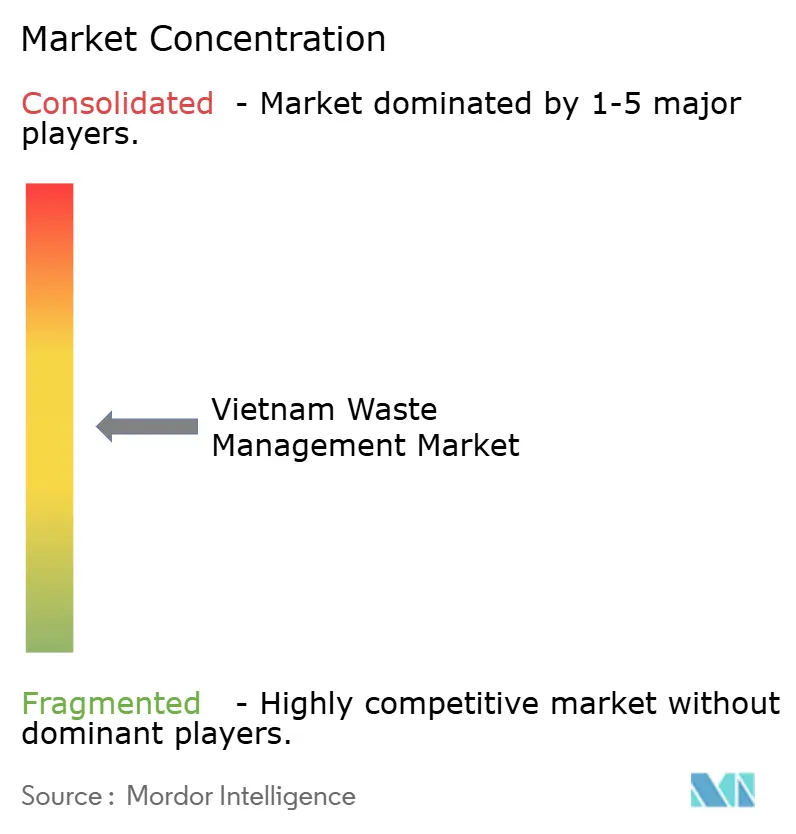
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets au Vietnam par Mordor Intelligence
La taille du marché de la gestion des déchets au Vietnam est estimée à 2,36 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 2,21 milliards USD, avec des projections pour 2031 s'établissant à 3,26 milliards USD, soit une croissance au TCAC de 6,71 % sur la période 2026-2031. L'accélération de l'urbanisation, le renforcement des législations environnementales et une feuille de route nationale pour l'économie circulaire continuent de remodeler la demande, tandis que les règles de responsabilité élargie des producteurs (REP) incitent les fabricants à s'orienter vers des filières de recyclage formelles. Les campagnes de santé publique et les outils numériques d'optimisation des itinéraires améliorent les taux de tri à la source à Hô-Chi-Minh-Ville et à Hanoï, créant de nouveaux volumes pour le traitement avancé. La hausse des investissements directs étrangers apporte aux marchés provinciaux des technologies de valorisation énergétique des déchets, de recyclage polyester-à-polyester et de compostage haute pureté. Parallèlement, les développeurs de projets doivent surmonter les obstacles liés à l'acquisition foncière, les lacunes de collecte en milieu rural et les budgets provinciaux contraints, qui ralentissent tous les déploiements d'infrastructures.
Points clés du rapport
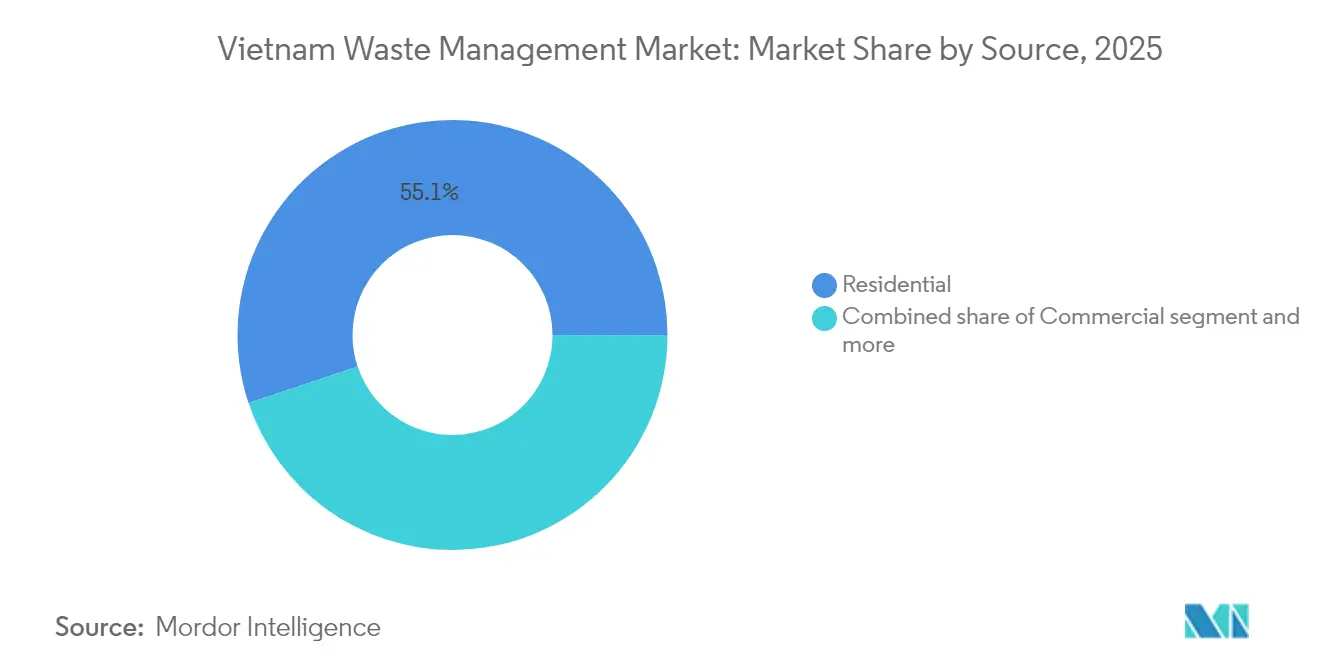
- Par source, les flux résidentiels ont dominé avec une part de 55,12 % de la taille du marché de la gestion des déchets au Vietnam en 2025, tandis que les déchets commerciaux devraient enregistrer le CAGR le plus élevé de 7,92 % jusqu'en 2031.
- Par type de service, la collecte, le transport, le tri et la séparation ont capturé 46,31 % de la part du marché de la gestion des déchets au Vietnam en 2025, tandis que le recyclage et la valorisation des ressources devraient progresser à un CAGR de 8,02 % jusqu'en 2031.
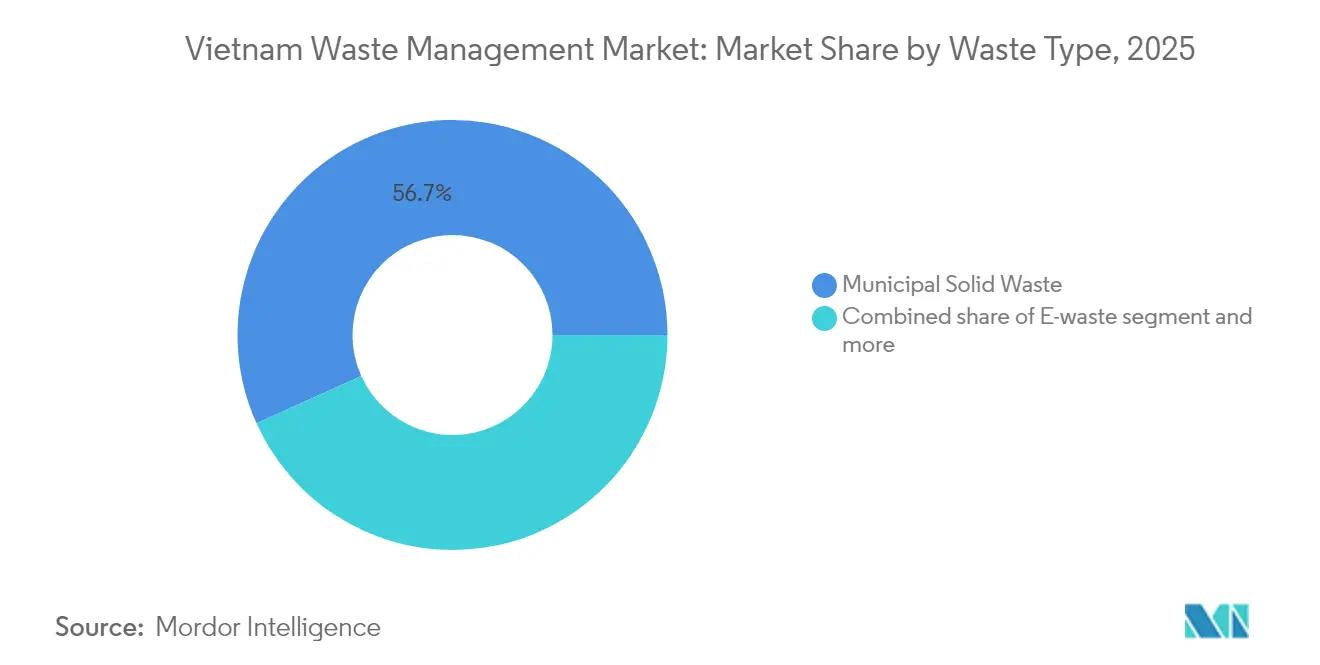
- Par type de déchets, les déchets solides municipaux représentaient une part de 56,74 % en 2025, tandis que les déchets électroniques devraient enregistrer le CAGR le plus rapide de 6,82 % pendant la période de prévision.
- Par zone géographique, Hô Chi Minh-Ville était en tête avec une part de revenus de 25,55 % en 2025, tandis que le segment Reste du Vietnam devrait afficher le CAGR le plus rapide de 6,82 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la gestion des déchets au Vietnam
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Feuille de route nationale pour l'économie circulaire visant 85 % de collecte des déchets d'ici 2030 | +2.1% | National, avec priorité aux zones urbaines | Long terme (≥ 4 ans) |
| Renforcement de la législation environnementale et de son application | +1.8% | National, avec des gains précoces à Hô-Chi-Minh-Ville, Hanoï, Da Nang | Moyen terme (2-4 ans) |
| Transfert de technologie mené par des investisseurs étrangers dans les projets de valorisation énergétique des déchets | +1.4% | Hô-Chi-Minh-Ville, Hanoï, en émergence à Binh Dinh, Thanh Hoa | Moyen terme (2-4 ans) |
| Sensibilisation croissante à la santé publique et campagnes de propreté urbaine | +1.2% | Centres urbains, avec extension aux villes provinciales | Court terme (≤ 2 ans) |
| Extension de la responsabilité élargie des producteurs aux emballages et à l'électronique | +0.9% | National, concentré dans les pôles manufacturiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Feuille de route nationale pour l'économie circulaire visant 85 % de collecte des déchets d'ici 2030
Dans le cadre du plan d'action pour l'économie circulaire à l'horizon 2030, le Vietnam vise 95 % de collecte des déchets en zone urbaine et 80 % en zone rurale, tout en réduisant le recours aux décharges à moins de 50 %. La stratégie associe également la biomasse et les déchets municipaux aux objectifs d'énergie renouvelable, offrant aux développeurs de projets de valorisation énergétique des déchets un récit de revenus approuvé par le gouvernement. L'agriculture génère 93,61 millions de tonnes de déchets par an, mais seulement 52 % sont réutilisés ; les réglementations prévoient désormais une augmentation de 25 % de la production d'engrais organiques d'ici 2025 et une part organique de 30 % de tous les engrais enregistrés d'ici 2030. Ces objectifs intègrent la croissance des revenus ruraux aux objectifs d'émissions, ouvrant les marchés agricoles aux initiatives de biochar et de compost. À mesure que les objectifs de collecte augmentent, le marché de la gestion des déchets au Vietnam gagne en visibilité sur les volumes de matières premières, améliorant la bancabilité des plateformes de traitement régionales.
Renforcement de la législation environnementale et de son application
Le cadre juridique vietnamien s'articule désormais autour du Décret 05/2025/ND-CP, de la Décision 611/QD-TTg et de la Décision 11/2025/QD-TTg, qui introduisent chacune des obligations REP plus strictes, des objectifs de zones de traitement régionales et des règles de récupération selon le principe pollueur-payeur. Le nouveau régime relève les seuils d'exonération de revenus, formalise 24 recycleurs certifiés et attribue l'intégralité des coûts de restauration aux parties responsables des incidents de déchets. Ces règles accélèrent la consolidation du marché, car les opérateurs de plus petite taille peinent à financer les mises à niveau de conformité, tandis que les acteurs intégrés tirent parti des économies d'échelle. L'application prévisible des réglementations réduit également le risque réglementaire, débloquant des financements à long terme pour les grandes installations de traitement. L'effet net est un cadre plus clair et plus propice à l'investissement, qui soutient l'expansion à moyen terme du marché de la gestion des déchets au Vietnam[1].
Transfert de technologie mené par des investisseurs étrangers dans les projets de valorisation énergétique des déchets
Des investisseurs multinationaux développent des actifs à forte intensité de capital, tels que l'usine polyester-à-polyester du groupe Syre d'une valeur de 1 milliard USD à Binh Dinh, le projet de valorisation énergétique des déchets de Thai Binh d'une valeur de 61 millions USD (600 tonnes/jour, 15 MW) et l'installation de Thanh Hoa d'une valeur de 50 millions USD (1 000 tonnes/jour, 12 MW). Ces projets importent des lignes de gazéification européennes et des systèmes de combustion asiatiques, établissant des références technologiques que les entreprises nationales adoptent de plus en plus. Les sous-traitants locaux acquièrent du savoir-faire, et les régulateurs affinent les modèles de permis autour de conceptions éprouvées, raccourcissant les délais futurs des projets. Les retombées qui en résultent poussent le marché de la gestion des déchets au Vietnam vers des rendements énergétiques plus élevés et une moindre dépendance aux décharges.
Sensibilisation croissante à la santé publique et campagnes de propreté urbaine
Les outils numériques d'engagement citoyen, tels que la plateforme GRAC de Hô-Chi-Minh-Ville, ont porté les taux de tri à la source à 90 % et réduit les plaintes des citoyens de 50 %, tout en gérant 2,555 millions de tonnes de déchets ménagers par an. La collecte à l'échelle de la ville capture déjà 99 % des déchets solides quotidiens, mais seulement 40 % bénéficient d'un traitement avancé, révélant le prochain goulet d'étranglement en termes de capacité. Des programmes soutenus par le PNUD forment les collecteurs informels, qui représentent 30 % de la main-d'œuvre, pour en faire des ambassadeurs communautaires, amplifiant ainsi davantage les messages de santé publique. Ensemble, les campagnes de terrain et les outils de suivi numérique renforcent les habitudes d'élimination responsable, réduisent les points névralgiques de littering et orientent davantage de recyclables vers les transformateurs formels. Ces résultats se traduisent par une demande accrue pour les services de recyclage, de compostage et de valorisation énergétique des déchets[2].
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capacité limitée des décharges et obstacles à l'acquisition foncière | -1.1% | National, critique à Hô-Chi-Minh-Ville, Hanoï | Court terme (≤ 2 ans) |
| Contraintes de capital pour la modernisation des infrastructures de gestion des déchets provinciales | -0.8% | Villes provinciales, communes rurales | Moyen terme (2-4 ans) |
| Système de collecte fragmenté dans les communes rurales | -0.6% | Zones rurales, delta du Mékong, régions montagneuses | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Capacité limitée des décharges et obstacles à l'acquisition foncière
Des sites tels que Dak R'lap dans le Dak Nong fonctionnent au-delà de leurs capacités nominales, car des projets de remplacement comme Dao Nghia restent bloqués en raison du déblaiement foncier, repoussant l'achèvement à fin 2025. À Hô-Chi-Minh-Ville, quatre complexes de traitement couvrent déjà 1 670 ha, mais les zones tampon exigées dans les accords antérieurs font défaut, limitant l'expansion. Les développeurs de projets de valorisation énergétique des déchets ont besoin de superficies plus importantes et d'un zonage spécial, ajoutant une couche supplémentaire d'approbations qui prolonge les délais. La rareté des terrains périurbains fait grimper les coûts d'acquisition, obligeant les opérateurs à se tourner vers des technologies haute densité ou verticales qui nécessitent des capitaux initiaux plus importants et un savoir-faire technique accru.
Contraintes de capital pour la modernisation des infrastructures de gestion des déchets provinciales
Seulement 30 % des sites d'élimination du Vietnam répondent aux normes de décharge technique, la plupart des déficits se situant en dehors des villes de premier rang. La collecte rurale atteint en moyenne 66 % contre 92 % en zone urbaine, reflétant des assiettes fiscales plus faibles et une capacité d'emprunt limitée. Vietnam Waste Solutions prévoit une transition de 395 millions USD des décharges vers la valorisation énergétique des déchets, mais a besoin de tarifs de service plus élevés pour maintenir des flux de trésorerie viables. Les gouvernements provinciaux dépendent des subventions centrales et des institutions multilatérales pour le cofinancement, ralentissant le déploiement des projets et prolongeant les risques environnementaux. Le secteur de la gestion des déchets au Vietnam reste donc inégal, les projets bancables se concentrant dans les localités les plus prospères[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source : la prédominance résidentielle stimule le déploiement des infrastructures
Les flux résidentiels représentaient 55,12 % de la part de marché de la gestion des déchets au Vietnam en 2025, soutenus par une population urbaine en expansion qui générait des tonnages prévisibles et denses en itinéraires. En conséquence, les opérateurs municipaux ont optimisé les horaires de collecte et standardisé les bacs, réduisant les coûts par ménage et libérant des capitaux pour les mises à niveau du traitement. La taille du marché de la gestion des déchets au Vietnam pour les déchets commerciaux est bien plus faible aujourd'hui, mais elle devrait augmenter à un TCAC de 7,92 % jusqu'en 2031, à mesure que les centres commerciaux, les plateformes logistiques et les établissements hôteliers se multiplient dans les villes de second rang. Les clients commerciaux acceptent également des packages de services premium, tels que la collecte le week-end et la destruction sécurisée, qui offrent des marges plus élevées.
Les déchets industriels, médicaux et de construction représentent ensemble la part restante, mais chaque niche ouvre des flux de revenus spécialisés. Les prestataires de déchets dangereux perçoivent des primes de certification pour traiter les solvants et les boues, tandis que les hôpitaux de Bac Giang doivent se conformer aux règles strictes de ségrégation de la Décision 33/2025/QD-UBND. Les producteurs de caoutchouc ont commencé à convertir les boues d'eaux usées en engrais organiques, signalant un potentiel de valorisation agricole. Avec la pression politique croissante, ces sous-segments vont croître, mais le tonnage résidentiel continuera d'ancrer l'utilisation de la flotte sur l'ensemble du marché de la gestion des déchets au Vietnam.

Par type de service : les infrastructures de collecte favorisent l'innovation en matière de traitement
La collecte, le transport, le tri et la ségrégation ont collectivement capturé 46,31 % de la taille du marché de la gestion des déchets au Vietnam en 2025, reflétant la priorité immédiate du secteur à évacuer les déchets des rues. Les logiciels d'optimisation des itinéraires numérisés ont réduit les kilomètres à vide et amélioré la ponctualité, tandis que les bacs munis de codes-barres ont amélioré la traçabilité. En aval, les services de recyclage et de valorisation des ressources constituent le segment à la croissance la plus rapide, projeté à un TCAC de 8,02 %, grâce aux mandats REP, à la capacité croissante de retraitement du PET et à la législation sur les déchets électroniques.
L'élimination et le traitement reposent encore largement sur les décharges, mais des mégaprojets tels que l'extension de Nam Son à Hanoï (équivalent de 300 millions USD, 2 400 tonnes/jour, 60 MW) incarnent la transition vers la valorisation énergétique des déchets. Des usines de compostage comme Phu Minh atteignent une pureté de tri organique de 99 %, montrant des alternatives viables pour les déchets alimentaires et verts. Le conseil, l'audit et la formation représentent désormais une part petite mais croissante du secteur de la gestion des déchets au Vietnam, car les producteurs ont besoin de données sur le cycle de vie, de comptabilité carbone et de certification ISO pour répondre aux exigences des marchés d'exportation.
Par type de déchet : la base des déchets solides municipaux soutient une croissance spécialisée
Les déchets solides municipaux (DSM) représentaient 56,74 % du volume total en 2025 et restent la matière première de base des installations intégrées. Les DSM fournissent une valeur calorifique stable pour les incinérateurs et une alimentation régulière pour les installations de valorisation des matériaux, assurant des revenus de base. Cependant, les déchets électroniques affichent un TCAC de 6,82 %, dépassant tous les autres flux à mesure que la possession de smartphones et d'appareils électroménagers augmente. La taille du marché de la gestion des déchets au Vietnam liée aux déchets électroniques va donc se développer de manière disproportionnée, stimulant la demande pour les lignes de démontage, la récupération de métaux précieux et la logistique spécialisée.
Les déchets industriels dangereux nécessitent des étapes de traitement coûteuses — stabilisation chimique, encapsulation, incinération à haute température — dissuadant les petits acteurs et concentrant les revenus parmi les entreprises agréées. Les déchets plastiques font également l'objet d'une attention politique particulière, car le Vietnam s'est engagé à réduire les fuites marines de 50 % d'ici 2025 et de 75 % d'ici 2030. Les volumes de déchets de construction augmentent parallèlement aux dépenses d'infrastructure, mais le recyclage reste sous-développé en raison des lacunes en matière de contrôle de la qualité des granulats récupérés. Pris ensemble, ces évolutions poussent le marché de la gestion des déchets au Vietnam vers des opérateurs diversifiés et multi-filières capables de traiter des flux d'intrants hétérogènes.
Analyse géographique
Hô Chi Minh-Ville contrôlait 25,55 % du marché de la gestion des déchets au Vietnam en 2025, traitant environ 14 000 tonnes par jour avec un taux de collecte de 99 %. Deux usines de valorisation énergétique des déchets prévues avant 2030 visent à traiter jusqu'à 45 % de ce tonnage, réduisant le recours aux décharges et produisant de l'électricité pour le réseau dans le cadre de tarifs de rachat. La plateforme numérique GRAC a déjà porté le tri à la source à 90 % et réduit les réclamations de moitié, témoignant d'un fort engagement citoyen. Les réformes tarifaires indexent les redevances de collecte sur la qualité du service, améliorant les flux de trésorerie des prestataires privés et réduisant les charges de subvention municipales.
Hanoï se classe en deuxième position, portée par l'extension du complexe de Nam Son d'une valeur de 296 millions USD (soit 7 531 trillions VND), qui ajoutera 60 MW d'électricité renouvelable et une capacité de 2 400 tonnes par jour d'ici fin 2026. Les budgets de revitalisation des rivières totalisant 825 millions USD couvrent quatre points noirs de pollution, associant le traitement des eaux usées à la restauration environnementale. Les districts ruraux autour de Hanoï expérimentent des plateformes de traitement des déchets organiques comme Phu Minh, qui a atteint 99 % de pureté dans les intrants de compost et produit zéro émission secondaire, démontrant des modèles reproductibles pour les zones périurbaines.
Le groupe Reste du Vietnam est en passe d'afficher le CAGR le plus rapide de 6,82 % jusqu'en 2031, car les autorités provinciales regroupent des concessions multi-districts pour atteindre une masse critique. L'installation de valorisation énergétique des déchets de Thai Binh d'une valeur de 61 millions USD (600 tonnes/jour, 15 MW) et le projet de Thanh Hoa d'une valeur de 50 millions USD (1 000 tonnes/jour, 12 MW) illustrent cette dynamique. Le mégaprojet de recyclage du polyester de Binh Dinh positionne le Vietnam comme un pôle régional d'économie circulaire dans le secteur textile. La collecte rurale accuse encore un retard à 66 %, mais les stations de transfert mobiles et les partenariats public-privé montrent des premiers résultats dans le delta du Mékong. La baisse des prix fonciers et les incitations fiscales provinciales attirent des capitaux, réduisant progressivement l'écart d'infrastructure avec les villes de premier rang et élargissant le marché de la gestion des déchets au Vietnam.
Paysage réglementaire
Le cadre réglementaire de la gestion des déchets au Vietnam s'appuie sur la loi de 2020 sur la protection de l'environnement et ses textes d'application, notamment la circulaire 02/2022/TT-BTNMT. À partir de 2026, la conformité au quotidien est de plus en plus façonnée par la refonte du REP. Le décret 110/2026/ND-CP, publié en avril 2026 et entré en vigueur le 25 mai 2026, énonce les obligations de recyclage et de traitement des déchets pour les fabricants et importateurs, y compris les déclarations annuelles via le Système national d'information sur le REP (échéance au 1er avril) et les contributions financières pour des groupes spécifiques de produits et d'emballages.
La clarté de la mise en œuvre s'est renforcée encore en juin 2026 avec la publication de la circulaire 24/2026/TT-BNNMT visant à encadrer l'exécution du décret 110/2026/ND-CP. Ces mesures renforcent les exigences de traçabilité et formalisent les flux de financement, y compris les paiements liés aux responsabilités de traitement des déchets, relevant le niveau d'exigence de conformité pour les producteurs et pour les opérateurs de déchets desservant les filières liées au REP. Elles favorisent également une transition de la valorisation informelle vers des recycleurs certifiés et des résultats de traitement auditables.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des déchets au Vietnam s'étend de la génération amont des déchets (ménages, locaux commerciaux, zones industrielles) aux flottes municipales et privées de collecte et de transport, puis aux infrastructures de transfert et de tri. En aval, les filières de déchets comprennent la mise en décharge, le compostage, le recyclage, la coïncinération et la valorisation énergétique des déchets (WtE). Les fonctions de collecte et de nettoyage des rues restent le principal point d'entrée pour CITENCO (Hô-Chi-Minh-Ville) et URENCO (Hanoï). Dans les grandes villes, la numérisation des itinéraires et l'amélioration des taux de tri à la source améliorent la qualité des intrants dans les lignes de tri et le traitement des matières organiques.
En pratique, deux chaînes d'approvisionnement parallèles coexistent. L'une est un réseau formel d'entreprises de gestion des déchets agréées et de recycleurs certifiés. L'autre est un écosystème informel de collecteurs et de nœuds commerciaux traditionnels qui agrègent les matériaux avant qu'ils n'atteignent les transformateurs. Des coalitions et plateformes sectorielles aident à relier ces niveaux, notamment PRO Vietnam et la Public-Private Collaboration (PPC) sur les déchets plastiques. La cartographie de l'écosystème révèle également l'étendue des acteurs impliqués, CEL Consulting identifiant plus de 1 150 acteurs dans la chaîne de valeur du recyclage plastique au Vietnam. Côté capacité, de nouveaux projets de valorisation énergétique, dont une usine de 201 millions USD dont la construction a débuté dans le sud-ouest de Hanoï en mai 2026 (2 000 tonnes/jour, 45 MW), font évoluer la chaîne vers un traitement à forte intensité capitalistique et technologique. Cela accroît en retour la demande de contrats d'approvisionnement fiables, de stations de transfert modernes et de services de conformité aux émissions.
Paysage concurrentiel
Le secteur reste modérément fragmenté, mais s'oriente vers la consolidation, à mesure que la conformité REP, les normes d'émissions et l'intensité capitalistique éliminent les opérateurs sous-capitalisés. Les principaux acteurs tels que Vietnam Waste Solutions, URENCO et CITENCO investissent dans le traitement thermique, le tri optique et la gestion numérique de flotte pour suivre le rythme du durcissement réglementaire. Les partenariats public-privé dominent les grands actifs, notamment Nam Son à Hanoï et les futures installations de valorisation énergétique des déchets de Hô-Chi-Minh-Ville, qui affichent tous des tickets supérieurs à 200 millions USD. Les développeurs étrangers apportent des installations clés en main et un savoir-faire en maintenance, tandis que les entreprises nationales contribuent par leurs droits fonciers et leurs autorisations locales.
Des acteurs numériques perturbateurs entrent sur le marché via des logiciels d'optimisation des itinéraires et des outils de traçabilité basés sur la blockchain, améliorant la satisfaction client et le reporting réglementaire. Le secteur informel, qui représente plus de 30 % de la collecte des déchets, est progressivement intégré par le biais de modèles de micro-franchise et de partenariats avec des entreprises sociales soutenus par le financement du PNUD. Des niches spécialisées — déchets médicaux, déchets électroniques et biomasse-en-engrais — présentent des poches à marges élevées, car les barrières techniques limitent la concurrence. À mesure que les grandes entreprises internalisent plusieurs filières de traitement, le marché de la gestion des déchets au Vietnam se stabilisera probablement dans une structure oligopolistique, bien que les coopératives régionales persistent dans les provinces reculées.
Leaders du secteur de la gestion des déchets au Vietnam
-
CITENCO
-
URENCO (Urban Environment Company Hanoi)
-
INSEE Ecocycle
-
Vietnam Waste Solutions
-
Vietstar Environment
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La mise en œuvre opérationnelle du REP au titre du décret 110/2026/ND-CP (en vigueur depuis le 25 mai 2026) crée un espace direct pour des services de collecte, de tri et de recyclage auditables pouvant s'intégrer au Système national d'information sur le REP. Cela profite aux opérateurs d'envergure et aux prestataires de services spécialisés capables de documenter les flux de matières, de certifier les résultats de traitement et de structurer des programmes financés par les producteurs, en particulier pour les emballages et l'électronique, où le reporting de conformité et la traçabilité revêtent un poids commercial important.
Les investissements dans la valorisation énergétique des déchets élargissent également le marché adressable pour les offres intégrées de collecte-traitement, ainsi que pour les chaînes d'approvisionnement liées à l'EPC, à l'exploitation-maintenance (O&M) et au contrôle des émissions des grandes usines. En 2026, plusieurs projets ont franchi des jalons de construction ou d'autorisation, notamment le début des travaux en mai 2026 de l'usine WtE de Hanoï à 201 millions USD (2 000 tonnes/jour, 45 MW), la construction en juin 2026 d'une usine à 72,8 millions USD à Vinh Long (650 tonnes/jour, 13 MW) menée par Amaccao Group, et l'avancement en juin 2026 d'un projet WtE à Gia Lai (60,7 millions USD). Ces ajouts accroissent la demande de fiabilité en amont, notamment des stations de transfert, des concessions multi-districts et des programmes de tri à la source, afin que les usines puissent garantir un pouvoir calorifique stable et réduire les temps d'arrêt liés à la contamination.
Développements récents du secteur
- Juin 2026 : le ministère de l'Agriculture et de l'Environnement a publié la circulaire 24/2026/TT-BNNMT pour encadrer la mise en œuvre du décret 110/2026/ND-CP relatif aux responsabilités de recyclage et de traitement des déchets liées au REP. Ces directives renforcent les exigences opérationnelles autour des procédures de reporting et de conformité, augmentant le besoin de partenaires de collecte traçable et de traitement en aval certifiés.
- Décembre 2025 : URENCO, Vietcycle, KORA et Deahan ont signé un protocole d'accord pour promouvoir la création d'une coentreprise et développer un projet de station de tri des déchets plastiques. Cette initiative soutient la modernisation du tri du plastique au niveau national et peut améliorer la qualité des intrants pour les recycleurs formels et les utilisateurs de coïncinération, renforçant la transition d'une valorisation informelle fragmentée vers des chaînes de valeur structurées.
- Mai 2024 : la circulaire 35/2024/TT-BTNMT a été publiée pour normaliser les procédures clés de gestion des déchets solides municipaux. Cette normalisation au niveau municipal favorise des spécifications d'appel d'offres cohérentes pour les services de collecte et de traitement et relève le niveau de référence en matière de performance et de suivi des services.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la gestion des déchets au Vietnam est mesuré comme le chiffre d'affaires généré par les services organisés qui prennent en charge les déchets après leur création, notamment la collecte, le transport, le tri, le traitement, le recyclage et l'élimination finale au Vietnam.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les revenus de la collecte informelle de déchets ni la valeur de revente des matières récupérées, sauf si elle est captée dans le cadre d'une transaction de service de gestion des déchets traçable.
Aperçu de la segmentation
- Par source
- Résidentiel
- Commercial (commerce de détail, bureaux, etc.)
- Industriel
- Médical (santé et pharmaceutique)
- Construction et démolition
- Autres (institutionnel, agricole, etc.)
- Par type de service
- Collecte, transport, tri et ségrégation
- Élimination / Traitement
- Décharge
- Recyclage et valorisation des ressources
- Incinération et valorisation énergétique des déchets
- Autres (traitement chimique, compostage, etc.)
- Autres (conseil, audit et formation, etc.)
- Par type de déchet
- Déchets solides municipaux
- Déchets industriels dangereux
- Déchets électroniques
- Déchets plastiques
- Déchets biomédicaux
- Déchets de construction et de démolition
- Déchets agricoles
- Autres déchets spécialisés (radioactifs, etc.)
- Par géographie
- Hô-Chi-Minh-Ville
- Hanoï
- Da Nang
- Reste du Vietnam
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la constitution d'une base de faits sur les volumes de déchets au Vietnam, les orientations politiques et l'état des infrastructures, afin que les données d'entrée du modèle ultérieur restent réalistes. Nous avons examiné des sources publiques telles que les publications du ministère des Ressources naturelles et de l'Environnement du Vietnam, les publications de l'Office général des statistiques, les rapports environnementaux provinciaux et les documents juridiques nationaux relatifs aux déchets solides et à la responsabilité élargie des producteurs.
Pour recouper les niveaux d'activité, nous avons également consulté des sources telles que les statistiques douanières et commerciales relatives aux équipements liés aux déchets le cas échéant, des bases de données internationales comme les indicateurs de la Banque mondiale, et des articles de revues à comité de lecture sur les performances des décharges, de l'incinération et du recyclage au Vietnam. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse locale crédible ont permis de cartographier la couverture des services et la logique tarifaire courante. Pour les informations difficiles à trouver, telles que les structures d'entreprise et les instantanés financiers, une base de données payante d'intelligence d'entreprise et une base de données d'import-export au niveau des expéditions ont été utilisées de manière sélective. Ces exemples ne sont pas exhaustifs, et des documents publics supplémentaires ont été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour valider la façon dont les volumes transitent dans le système et comment la tarification est généralement appliquée dans les domaines de la collecte, du traitement, du recyclage et de l'élimination. Les entretiens ont couvert des opérateurs de services, des gestionnaires d'installations, des parties prenantes municipales et des experts du secteur dans les principales villes et corridors industriels, afin de combler les lacunes des sources documentaires et de vérifier les hypothèses avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 17 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les indicateurs de génération de déchets au niveau national et municipal sont traduits en volumes gérés en appliquant des taux réalistes de collecte et de traitement, puis convertis en valeur à l'aide des fourchettes de prix des services en monnaie locale. Pour rendre le modèle pratique, le volet valeur a été structuré autour de quelques facteurs récurrents, notamment la génération de déchets solides municipaux, la production industrielle liée à l'intensité en déchets, les besoins de traitement des déchets dangereux réglementés, la répartition du mix de traitement entre décharge, incinération et recyclage, et les niveaux d'utilisation des grandes installations.
Une fois la ligne de tête établie, des vérifications ascendantes sélectives ont été utilisées pour que les totaux ne s'écartent pas des réalités de terrain. Ces vérifications comprenaient la capacité et le débit d'opérateurs échantillons, les contrats types observés dans les grandes municipalités, et des contrôles de cohérence du chiffre d'affaires implicite par tonne par rapport aux fourchettes issues des entretiens. Lorsque les signaux ascendants faisaient défaut pour les provinces de plus petite taille, les lacunes ont été comblées en utilisant des prix de référence et des niveaux de pénétration des services issus de zones comparables, puis retestés avec des experts.
Les prévisions reposaient principalement sur une analyse de scénarios étayée par des tendances en matière d'urbanisation, d'expansion industrielle et d'application des politiques. Les prix ont été projetés en tenant compte de l'inflation des coûts attendue et des évolutions du mix technologique. Chaque scénario a été examiné avec les répondants primaires, de sorte que la prévision finale reflète un scénario de base réalisable plutôt qu'un ensemble d'hypothèses extrêmes.
Validation des données et cycle de mise à jour
Les résultats ont été validés à travers plusieurs niveaux de contrôles, en commençant par des tests de cohérence interne portant sur les volumes, les parts de traitement et la tarification unitaire implicite, puis suivis de comparaisons avec des signaux indépendants tels que les extensions d'installations, les jalons politiques et l'orientation des dépenses municipales. Lorsqu'un chiffre semblait hors norme, l'hypothèse était retracée jusqu'à l'entrée et soit corrigée, soit réancrée avec un autre point de contact primaire.
Avant validation finale, le modèle et le rapport ont fait l'objet de révisions analytiques en plusieurs étapes afin que la logique de calcul, les conversions de devises et les facteurs de croissance soient alignés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique, la mise en service d'une installation majeure ou des chocs de coûts soudains. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison de la taille du marché de la gestion des déchets au Vietnam selon l'étude de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la gestion des déchets au Vietnam varient souvent parce que les limites de comptage et la logique de tarification ne sont pas toujours alignées, même lorsque le nom du sujet semble identique. Les différences proviennent généralement de ce qui est comptabilisé comme services de gestion des déchets par rapport à la valeur des matières récupérées, de la façon dont l'activité informelle est traitée, et de l'année et du moment du taux de change utilisés pour convertir la tarification locale en USD.
La fréquence d'actualisation et le moment de la conversion des devises sont très importants ici, car les redevances de service sont généralement fixées en monnaie locale, puis ajustées en fonction de l'inflation des coûts, des redevances de traitement et des renouvellements de contrats au fil du temps. C'est pourquoi Mordor Intelligence ancre le modèle à une actualisation annuelle cohérente et vérifie les niveaux implicites en USD par tonne par rapport aux fourchettes locales actuelles avant de verrouiller les totaux finaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,21 milliards USD (2025) | |
| Cabinet de conseil mondial A | 6,42 milliards USD (2024) | Inclut probablement un périmètre de valeur plus large pouvant intégrer des services environnementaux plus étendus et la valeur des matières récupérées, et peut également appliquer un calendrier de taux de change et un transfert d'inflation différents lors de la conversion des redevances locales en USD. |
| Éditeur de recherche B | 2,08 milliards USD (2024) | Utilise une année de base et une fenêtre de prévision différentes, et l'estimation peut varier si la collecte informelle est partiellement comptabilisée ou si le mix de traitement et les prix unitaires sont appliqués à un niveau national plus agrégé sans validation au niveau des villes. |
L'écart dans le tableau provient principalement des choix de périmètre et du moment de la conversion des prix et des devises plutôt que d'un seul indicateur de demande. En maintenant le dimensionnement ancré aux volumes de déchets gérés et aux revenus des services, puis en vérifiant la tarification implicite par rapport à ce que les opérateurs décrivent comme viable, le chiffre final reste traçable à des données d'entrée claires qui peuvent être examinées et reproduites.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des déchets au Vietnam en 2026 ?
Il est évalué à 2,36 milliards USD en 2026 et devrait atteindre 3,26 milliards USD d'ici 2031.
Quel est le TCAC attendu pour le secteur des déchets au Vietnam jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 6,71 % entre 2026 et 2031.
Quelle ville vietnamienne génère le plus de déchets aujourd'hui ?
Hô-Chi-Minh-Ville arrive en tête, traitant environ 14 000 tonnes de déchets solides chaque jour.
Quelle catégorie de services connaît la croissance la plus rapide ?
Le recyclage et la valorisation des ressources devraient afficher le TCAC le plus élevé, à 8,02 %, jusqu'en 2031.