
Tamanho e Participação do Mercado de Espectroscopia UV
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 22.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.69 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
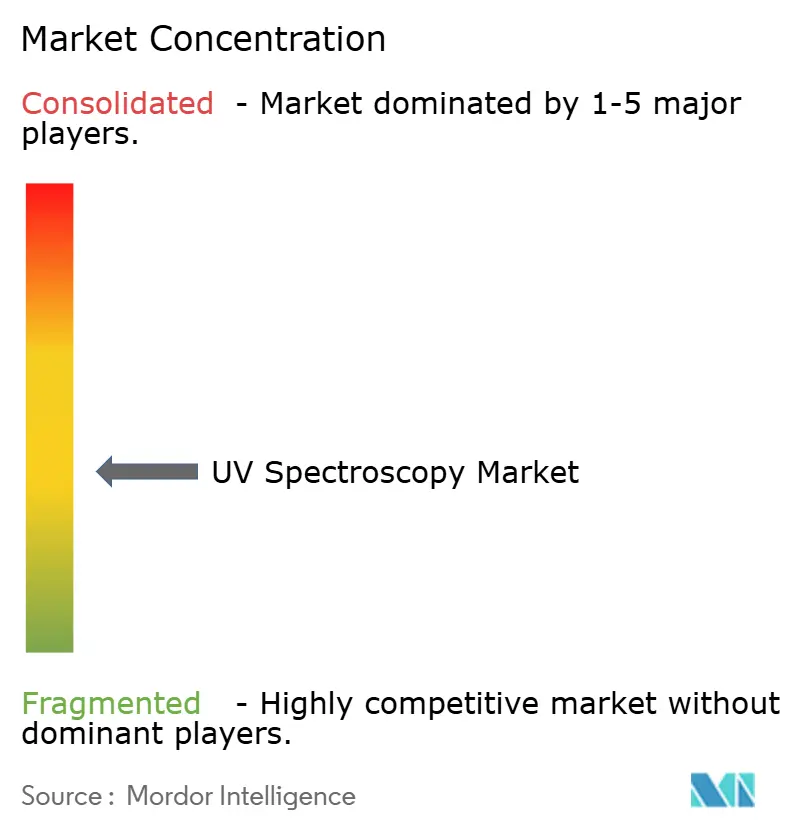
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Espectroscopia UV pela Mordor Intelligence
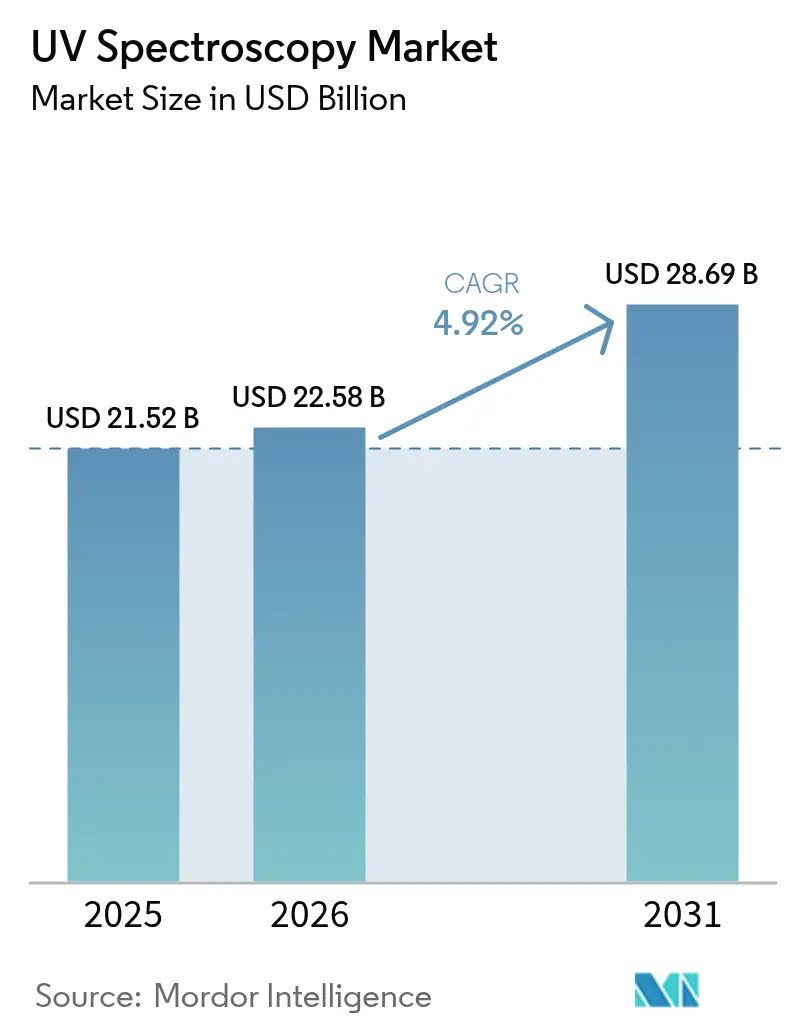
O tamanho do mercado de espectroscopia UV em 2026 é estimado em USD 22,58 bilhões, crescendo a partir do valor de 2025 de USD 21,52 bilhões, com projeções para 2031 mostrando USD 28,69 bilhões, crescendo a uma CAGR de 4,92% no período de 2026 a 2031. A demanda robusta decorre da adoção de fabricação contínua no setor farmacêutico, onde sensores UV em linha permitem o rastreamento em tempo real de atributos críticos de qualidade, reduzindo falhas de lote e tempo de inatividade. Pipelines expandidos de biológicos, regulamentos mais rígidos de integridade de dados da FDA emitidos em 2024 e o rápido crescimento dos testes de diagnóstico no ponto de atendimento (POC) estão ampliando a base endereçável para instrumentos em conformidade. A intensidade competitiva é moderada: as multinacionais concentram-se em aquisições estratégicas que ampliam capacidades em síntese de oligonucleotídeos e filtração de bioprocessos, enquanto os fornecedores regionais enfatizam centros de fabricação com vantagem de custo na Ásia-Pacífico. O forte investimento de capital em infraestrutura analítica, combinado com avanços em análise espectral aprimorada por IA, sustenta o crescimento constante de volume em todos os segmentos de usuários finais.
Principais Conclusões do Relatório
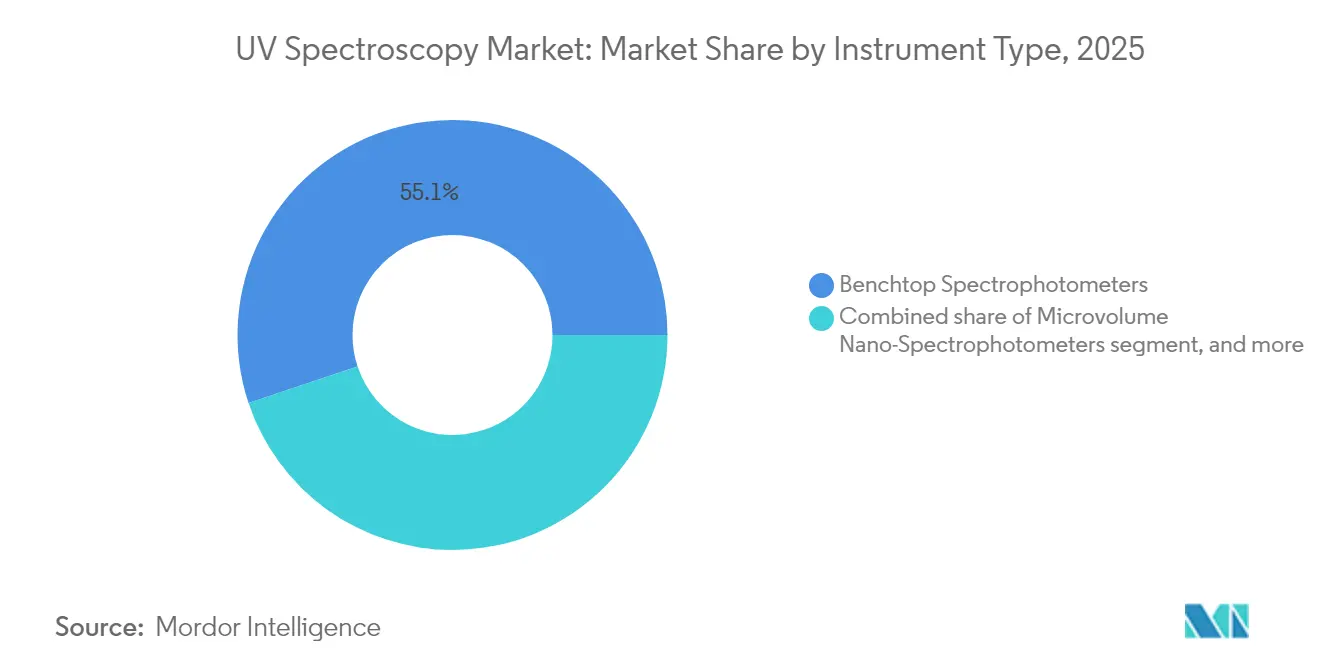
- Por tipo de instrumento, os espectrofotômetros de bancada detinham 55,12% da participação do mercado de espectroscopia UV em 2025; os dispositivos portáteis/de mão estão projetados para se expandir a uma CAGR de 7,12% até 2031.
- Por tecnologia, a ótica de duplo feixe continuou a deter 41,10% da participação de receita em 2025. As configurações de arranjo de diodos, no entanto, registraram uma CAGR de 7,33% e estão posicionadas para superar outros designs até 2031.
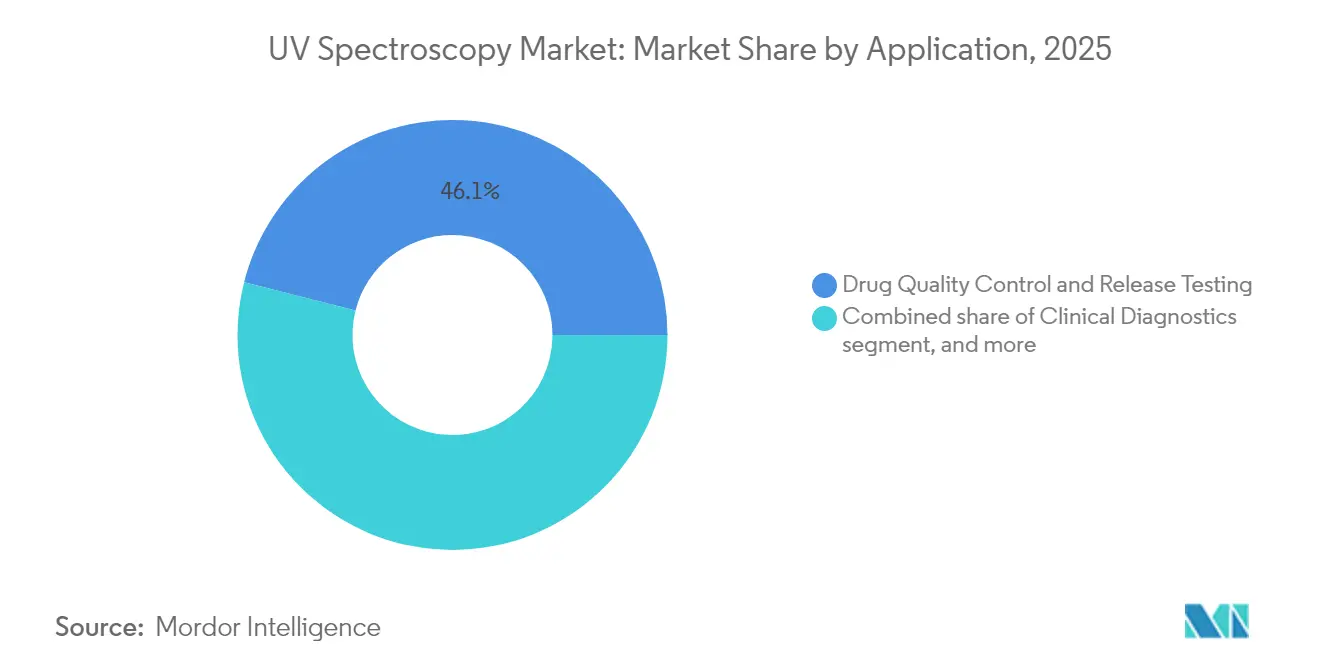
- Por aplicação, o controle de qualidade e os testes de liberação de medicamentos comandaram 46,05% do tamanho do mercado de espectroscopia UV em 2025, enquanto o monitoramento de bioprocessos e a tecnologia analítica de processo estão previstos para crescer a uma CAGR de 8,11% até 2031.
- Por usuário final, as empresas farmacêuticas e de biotecnologia responderam por 48,10% do tamanho do mercado de espectroscopia UV em 2025, enquanto os centros médicos acadêmicos estão preparados para crescer a uma CAGR de 7,85% até 2031.
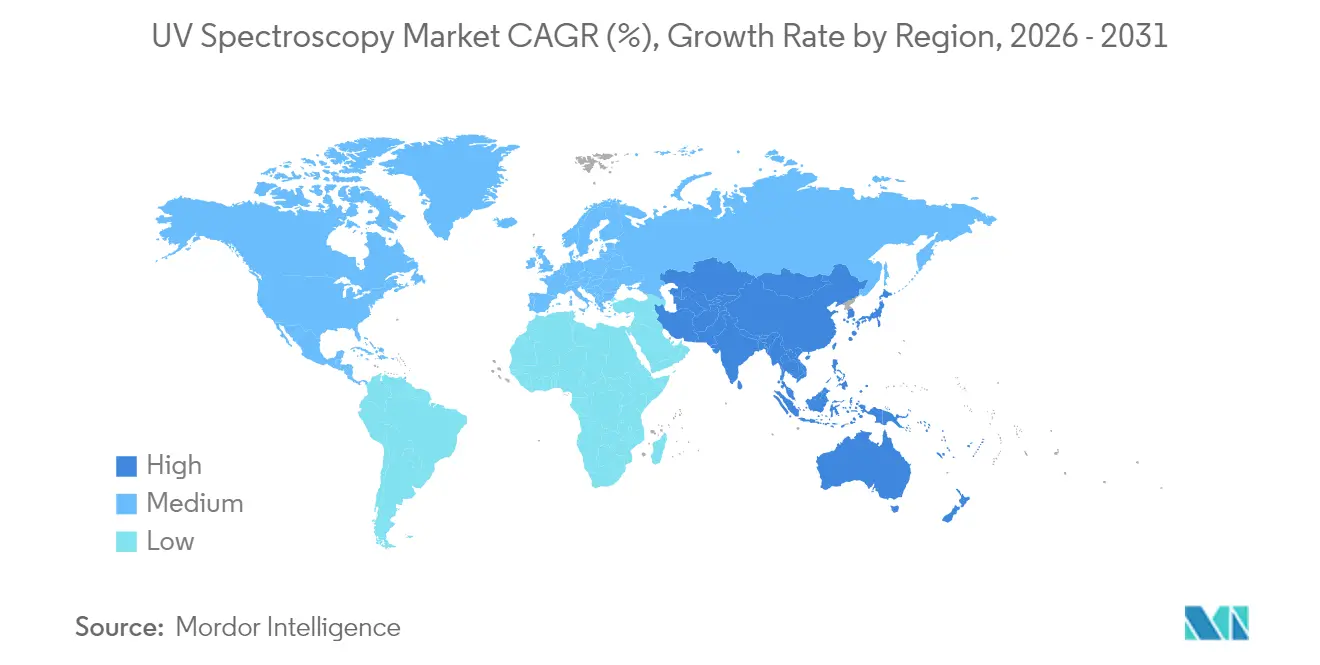
- Por geografia, a América do Norte liderou com 42,00% da participação do mercado de espectroscopia UV em 2025, mas a Ásia-Pacífico deverá registrar a CAGR regional mais rápida de 6,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada da demanda por garantia de qualidade de biológicos | +1.2% | América do Norte e União Europeia, com expansão global | Médio prazo (2 a 4 anos) |
| Expansão dos testes de diagnóstico no ponto de atendimento | +0.9% | Principal na Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Foco regulatório na integridade de dados farmacêuticos | +0.8% | América do Norte e UE, com influência crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento na pesquisa clínica e terceirização para OPCs | +0.7% | América do Norte, Índia, China | Médio prazo (2 a 4 anos) |
| Integração da nano-espectroscopia UV de microvolume em genômica | +0.6% | Global, com adoção precoce em centros de genômica (EUA, UE, APAC) | Curto a médio prazo (≤ 4 anos) |
| Fabricação contínua com sensores PAT em linha | +0.5% | América do Norte e UE, ganhando espaço na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada da Demanda por Garantia de Qualidade de Biológicos
Os pipelines de biológicos agora dominam o desenvolvimento de medicamentos em fase avançada, impulsionando o mercado de espectroscopia UV em direção à análise de proteínas de maior sensibilidade. Instrumentos de comprimento de percurso variável, como o Solo VPE, permitem a medição direta de concentrações de anticorpos de até 300 mg/mL sem diluição de amostra, reduzindo o tempo de ensaio de horas para minutos. O monitoramento UV em linha da cromatografia de Proteína A melhora a eliminação de proteínas da célula hospedeira e os rendimentos, alinhando-se às expectativas de Qualidade por Design dos reguladores para controle em tempo real[1]Food and Drug Administration, "Considerações de Qualidade para Biofarmacêuticos," fda.gov. Os fornecedores respondem integrando modelos quimiométricos que fornecem resultados de concentração e pureza em uma única varredura, reduzindo a carga de trabalho do operador e melhorando as velocidades de liberação de lotes. À medida que os biofabricantes escalam plataformas de processamento contínuo, a demanda por sondas UV robustas e compatíveis com salas limpas deverá continuar a crescer, elevando os preços médios de venda no mercado de espectroscopia UV.
Expansão das Necessidades de Testes de Diagnóstico no Ponto de Atendimento
As mudanças demográficas e a busca por decisões clínicas mais rápidas estão acelerando a adoção de dispositivos UV compactos em ambientes descentralizados. Os nano-espectrofotômetros de microvolume quantificam a albumina urinária e a creatinina com limites de detecção adequados para o rastreamento precoce de doenças renais diabéticas, um exame tradicionalmente confinado a laboratórios centrais. Empresas emergentes combinaram óptica UV com algoritmos de IA para fornecer resultados de contaminação bacteriológica em terapias celulares em menos de 30 minutos, substituindo a janela de esterilidade de 14 dias típica da filtração por membrana. Governos da Ásia-Pacífico apoiam a implantação de POC para aliviar a superlotação hospitalar, e os fabricantes de instrumentos estão introduzindo unidades recarregáveis e habilitadas para Bluetooth que se sincronizam com plataformas de registros eletrônicos de saúde. Essa convergência entre óptica, microfluídica e aprendizado de máquina amplia o mercado de espectroscopia UV além do controle de qualidade farmacêutico clássico.
Ênfase Regulatória na Integridade de Dados Farmacêuticos
As orientações Q2(R2) e Q14 da FDA obrigam as empresas a demonstrar robustez do método, rastreabilidade e controles de registros eletrônicos, influenciando diretamente as prioridades de compra de instrumentos. A 10ª Edição da Farmacopeia Europeia estende as disposições de UV para incluir detectores de HPLC, levando os laboratórios a harmonizar os protocolos de qualificação. Módulos de verificação automatizados, como o CertiRef da Mettler-Toledo, realizam verificações de comprimento de onda, fotométricas e de luz parasita usando materiais de referência certificados, permitindo trilhas de auditoria com um único clique. Ações de fiscalização — como a carta de advertência da FDA de 2025 ao laboratório da Universidade Farmacêutica da China por registros de dados incompletos — destacam o custo da não conformidade. Consequentemente, as equipes de aquisição selecionam cada vez mais plataformas com software de conformidade integrado, sustentando o poder de precificação premium no mercado de espectroscopia UV.
Crescimento na Pesquisa Clínica e Terceirização para OPCs
As empresas farmacêuticas continuam a terceirizar tarefas analíticas e de desenvolvimento em estágio inicial para organizações de pesquisa por contrato (OPCs) a fim de concentrar recursos na descoberta central. As OPCs devem, portanto, garantir sistemas UV de última geração que suportem triagem de alto rendimento, estudos de degradação forçada e documentação de grau regulatório. A receita de instrumentos analíticos da Shimadzu registrou uma CAGR de 8% de 2018 a 2023, com aproximadamente um quinto vinculado ao trabalho farmacêutico terceirizado — evidência dessa mudança estrutural. Os centros de OPC norte-americanos permanecem o epicentro, mas as principais instalações asiáticas estão se expandindo rapidamente para atender aos produtores locais de medicamentos genéricos, aumentando a demanda unitária por instrumentos de duplo feixe de médio preço. Os crescentes pipelines de biológicos elevam ainda mais os requisitos de rendimento UV, sublinhando a contribuição plurianual da terceirização para o mercado de espectroscopia UV.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta despesa de capital para instrumentos em conformidade com as BPF | -0.6% | Global, com maior impacto nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Mão de obra qualificada limitada em espectroscopia clínica | -0.4% | Principalmente Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Protocolos rigorosos de validação e calibração | -0.3% | Global, pronunciado em regiões regulamentadas | Longo prazo (≥ 4 anos) |
| Concorrência de biossensores ópticos sem rótulo | -0.2% | América do Norte e UE, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Despesa de Capital para Instrumentos em Conformidade com as BPF
Pacotes completos de qualificação das BPF, software de conformidade com a Parte 11 do 21 CFR e requisitos de rastreabilidade da USP <857> elevam os custos iniciais das plataformas UV. Um sistema de bancada combinado com kits de validação de comprimento de onda pode ultrapassar USD 85.000, um obstáculo para pequenos fabricantes e laboratórios do setor público. Mesmo as unidades recondicionadas oferecidas em programas pré-certificados incorrem em gastos adicionais em requalificação e documentação, muitas vezes equiparando-se ao preço de compra. As empresas de mercados emergentes enfrentam maiores impostos de importação e escassa expertise local em validação, prolongando os períodos de retorno do investimento. A menos que ferramentas de financiamento ou modelos de arrendamento mercantil se proliferem, esses aspectos econômicos restringirão a penetração unitária nos segmentos mais sensíveis ao preço do mercado de espectroscopia UV.
Mão de Obra Qualificada Limitada em Espectroscopia Clínica
As plataformas UV modernas integram quimiometria, estatística multivariada e conectividade em nuvem, mas os currículos acadêmicos estão atrasados no ensino dessas habilidades híbridas. Os laboratórios de controle de qualidade na Índia e em partes do Sudeste Asiático relatam rotatividade de operadores acima de 20%, aumentando os riscos de integridade de dados durante a transferência de métodos e os testes de rotina[2]Organização Mundial da Saúde, "Desafios Globais da Força de Trabalho Laboratorial," who.int. As lacunas de treinamento se estendem à validação de software, onde a equipe deve documentar controles de acesso de usuários, trilhas de auditoria e assinaturas eletrônicas. Os governos regionais começaram a financiar aprendizados para técnicos, mas o progresso permanece desigual. A escassez persistente de habilidades pode levar algumas instalações a preferir contratos de serviço completo em vez de propriedade interna, reduzindo a demanda por equipamentos em segmentos específicos do mercado de espectroscopia UV.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instrumento:
A Portabilidade Impulsiona a InovaçãoAs unidades de bancada dominaram as vendas com 55,12% do tamanho do mercado de espectroscopia UV em 2025, graças à sua superior precisão fotométrica, kits de qualificação robustos e amplos ecossistemas de acessórios. As grandes plantas farmacêuticas preferem plataformas padronizadas de duplo feixe porque harmonizam a transferência de métodos entre múltiplos locais e se alinham aos requisitos de verificação de métodos da FDA. Os dispositivos portáteis/de mão, no entanto, registraram o crescimento unitário mais rápido a uma CAGR de 7,12%, impulsionados pelos diagnósticos de POC, testes de água no local e verificação de matéria-prima em suítes de fabricação contínua. Os fornecedores melhoraram os layouts ópticos usando espelhos micro-eletromecânicos e pentes de frequência de banda larga, alcançando poder de resolução de até 10 milhões — desempenho antes limitado a instrumentos de bancada de ponta.
A dinâmica competitiva favorece empresas que combinam óptica miniaturizada com invólucros robustos capazes de suportar desinfetantes de salas limpas. O firmware pronto para nuvem que transmite espectros criptografados para servidores centralizados reduz o tempo de agregação de dados, uma característica que está ganhando favor regulatório. À medida que os modelos de saúde descentralizados amadurecem, os formatos portáteis se tornarão predominantes, embora as unidades de bancada continuem a comandar a maior parcela do mercado de espectroscopia UV em ambientes de liberação de lotes altamente regulamentados.
Nota: A participação de segmentos de todos os segmentos individuais está disponível mediante a compra do relatório


Por Tecnologia:
Os Sistemas de Arranjo de Diodos Lideram a InovaçãoA óptica de duplo feixe continuou a deter 41,10% da participação de receita em 2025, admirada pela estabilidade da linha de base durante longas corridas analíticas típicas de estudos de estabilidade. As configurações de arranjo de diodos, no entanto, registraram uma CAGR de 7,33% e estão posicionadas para superar outros designs até 2031. Sua capacidade de capturar espectros completos em milissegundos suporta verificações de pureza de pico e perfis de degradação forçada, atividades integrantes às diretrizes ICH Q1. Os instrumentos de feixe único sobrevivem em laboratórios sensíveis ao custo, enquanto as variantes de UV profundo, operando abaixo de 200 nm, atendem à crescente demanda por detecção de proteínas de alta extinção em pesquisas de terapia gênica.
Os fabricantes de instrumentos investem fortemente na supressão de luz parasita, usando redes holográficas que mantêm a linearidade mesmo em valores de absorbância extremamente elevados. Os avanços de software incorporam correspondência de biblioteca espectral impulsionada por aprendizado de máquina, reduzindo a revisão manual de dados em até 40%. A combinação de precisão de hardware e análise algorítmica fortalece a diferenciação, sustentando faixas de preço premium neste segmento do mercado de espectroscopia UV.
Por Aplicação:
O Monitoramento de Bioprocessos Acelera o CrescimentoO controle de qualidade e os testes de liberação de medicamentos capturaram 46,05% da participação do mercado de espectroscopia UV em 2025, refletindo os mandatos das BPF para cada lote finalizado. No entanto, o monitoramento de bioprocessos agora registra a expansão mais rápida com uma CAGR de 8,11%, espelhando a transição do setor biofarmacêutico para a operação contínua. As sondas de célula de fluxo em linha rastreiam a absorbância UV nas etapas de captura de Proteína A e inativação viral, fornecendo aos fabricantes alavancas em tempo real para ajustar os fluxos de alimentação e melhorar os rendimentos. Os avanços na química dos sensores de fibra óptica resistem ao fouling, estendendo os intervalos de manutenção além de seis meses, mesmo sob regimes rigorosos de limpeza no local (CIP).
Além das proteínas, as técnicas de imageamento UV quantificam a homogeneidade de mistura na granulação de comprimidos, uma mudança em direção a ensaios não destrutivos em linha que substituem os tradicionais testes de HPLC com grandes amostras. No diagnóstico, os cartuchos microfluídicos descartáveis integram a medição UV com ensaios colorimétricos, comprimindo os cronogramas de amostra a resultado. Esses casos de uso variados expandem os volumes totais de instrumentos e ampliam as receitas recorrentes de reagentes, consolidando a diversidade de aplicações como uma força estabilizadora para o mercado de espectroscopia UV.
Nota: A participação de segmentos de todos os segmentos individuais está disponível mediante a compra do relatório
Por Usuário Final:
Os Centros Acadêmicos Impulsionam a ExpansãoAs empresas farmacêuticas e de biotecnologia responderam por 48,10% da demanda de 2025, um reflexo de seu papel central nas cadeias de suprimento globais de medicamentos e estruturas rígidas de conformidade. A reposição contínua de pipelines e as adições de capacidade em organizações de desenvolvimento e fabricação por contrato (CDMOs) mantêm ciclos de substituição de equipamentos de base de cinco a sete anos. Os centros médicos acadêmicos se destacam com uma CAGR de 7,85%, apoiados por programas de subsídios federais voltados para medicina translacional e iniciativas de terapia personalizada. Essas instituições requerem cada vez mais ambientes de dados semelhantes às BPF para apoiar parcerias em ensaios clínicos, elevando as especificações para instrumentos UV de grau laboratorial.
Os hospitais ampliam a adoção para testes de bilirrubina renal e neonatal, enquanto as agências de saúde ambiental usam configurações UV para monitorar contaminantes emergentes como PFAS na água potável. O perfil de demanda combinado protege os fornecedores contra recessões em qualquer categoria única de clientes e mantém o mercado de espectroscopia UV em uma trajetória de crescimento firme, apesar das eventuais adversidades macroeconômicas.
Análise Geográfica
Mercado de Espectroscopia UV da América do Norte e Europa
A América do Norte manteve a maior contribuição para a receita global, com 42,00% em 2025, devido à robusta infraestrutura biofarmacêutica, à rigorosa supervisão da FDA e às bases de fabricação local das principais marcas analíticas. Estímulos governamentais — como a Lei CHIPS e Ciência — incentivam ainda mais a produção doméstica de óptica de precisão, reforçando a resiliência da cadeia de suprimentos. A Europa segue de perto, impulsionada pelas regulamentações harmonizadas da EMA e por uma crescente rede de fabricação contratada de biológicos.
Mercado de Espectroscopia UV da APAC
A Ásia-Pacífico, no entanto, apresentou o maior impulso de crescimento, com um CAGR de 6,18%, e espera-se que responda por mais de um terço da demanda incremental de instrumentos até 2030. O esquema de Incentivo Vinculado à Produção da Índia e os subsídios provinciais de vários bilhões de dólares da China para terapias avançadas estão acelerando a construção de plantas greenfield. A decisão da Shimadzu de construir uma fábrica em Karnataka, capaz de produzir 10.000 unidades UV-visível anualmente a partir de 2027, exemplifica a tendência de localização. O Japão e a Coreia do Sul sustentam alto valor unitário por meio da inovação contínua em pipelines de terapia gênica e celular, enquanto os países do Sudeste Asiático priorizam a implantação de POC em clínicas rurais.
Mercado de Espectroscopia UV do Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul permanecem em estágio inicial, mas demonstram crescente interesse à medida que os reguladores locais fortalecem os marcos de farmacovigilância. As diretrizes da ANVISA brasileira agora fazem referência às verificações de desempenho da USP <857>, impulsionando a substituição de modelos antigos de feixe único. Os países do Conselho de Cooperação do Golfo investem em instalações de envase e acabamento de biológicos em zonas de livre comércio, gerando pedidos iniciais de skids integrados de monitoramento UV. Em conjunto, essas dinâmicas garantem que a distribuição geográfica do mercado de espectroscopia UV se ampliará nos próximos cinco anos.

Panorama regulatório
Em laboratórios regulamentados, o uso de UV-Vis está ancorado em requisitos farmacopeicos e de sistemas de qualidade que regem a qualificação de instrumentos, a validação de métodos e a integridade dos dados. A USP <857> e disposições comparáveis da Farmacopeia Europeia para UV-Vis orientam as expectativas de DQ/IQ/OQ/PQ e verificação de desempenho para instrumentos usados em controle de qualidade e testes de liberação de medicamentos, reforçando a demanda por plataformas com trilhas de auditoria controladas e verificações documentadas alinhadas a fluxos de trabalho regulamentados.
Em ambientes de teste de dispositivos médicos e química clínica, pontos de contato regulatórios também moldam a aquisição e a documentação de espectroscopia UV. Em fevereiro de 2026, o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA dos EUA entrou em vigor, alterando o 21 CFR Part 820 para incorporar a ISO 13485:2016 por referência e ajustando o alinhamento de inspeção dos fabricantes de dispositivos; isso aumenta a ênfase em processos de qualidade padronizados e registros eletrônicos para fabricantes e laboratórios que dão suporte a programas de dispositivos. Na UE, a conformidade com o MDR (EU) 2017/745 está vinculada a normas harmonizadas que são atualizadas periodicamente, incluindo uma Decisão de Execução da Comissão Europeia (EU) 2026/1231 de junho de 2026, enquanto a OIML R 135 fornece requisitos metrológicos para espectrofotômetros usados em laboratórios de química clínica, influenciando as práticas de calibração e verificação em contextos de testes de amostras de pacientes.
Cenário Competitivo
Agilent Technologies, Thermo Fisher Scientific e Shimadzu Corporation ancoram o nível superior de fornecedores, cada um apoiado por portfólios de instrumentos de vários bilhões de dólares e presença de serviços global. A aquisição de USD 925 milhões da BioVectra pela Agilent em julho de 2024 fortalece sua posição em síntese de oligonucleotídeos, um nicho com rigorosas especificações de absorbância UV para pureza e concentração. A compra de USD 4,1 bilhões da unidade de Purificação e Filtração da Solventum pela Thermo Fisher, anunciada em fevereiro de 2025, estende os ativos de processamento downstream e cria caminhos de venda cruzada para detectores UV incorporados em skids de cromatografia.
A futura instalação da Shimadzu em Karnataka reduzirá os prazos de entrega e oferecerá modelos com custo otimizado para o florescente setor de genéricos da Índia. Os fornecedores de médio porte buscam especialização: a Specac adquiriu as linhas de produtos da Harrick para ampliar os kits de acessórios para medições de reflectância difusa, enquanto a Metrohm faz parceria com empresas de análise em nuvem para fornecer plataformas de dados baseadas em assinatura. A digitalização é um ponto focal para diferenciação; os líderes implantam manutenção preditiva orientada por IA que agenda a substituição de lâmpadas e a limpeza de óptica antes que o desempenho exceda as tolerâncias da USP.
Os produtores chineses emergentes visam segmentos de entrada com unidades de feixe único com preços competitivos, mas frequentemente têm dificuldade em satisfazer as demandas completas de documentação das BPF, mantendo as barreiras de entrada intactas nos mercados regulamentados. No geral, a rivalidade permanece moderada porque os obstáculos de certificação limitam a comoditização. Os cinco principais players controlam aproximadamente 35 a 40% da receita global, indicando um ambiente de mercado de espectroscopia UV equilibrado, mas competitivo.
Líderes do Setor de Espectroscopia UV
-
Agilent Technologies, Inc.
-
Thermo Fisher Scientific, Inc.
-
Shimadzu Corporation
-
PerkinElmer Inc.
-
Hitachi High-Tech Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Espectroscopia UV
- Agilent Technologies
- Thermo Fisher Scientific
- Shimadzu
- PerkinElmer
- Hitachi
- Bruker
- JASCO Inc.
- Analytik Jena GmbH
- Mettler Toledo (Implen)
- Hach Company
- Ocean Insight
- Biochrom Ltd.
- Cecil Instruments Ltd.
- Buck Scientific Inc.
- Cole-Parmer (Antylia)
- Scinco Co., Ltd.
- Metrohm
- Malvern Panalytical
- Jeol Ltd.
- Edinburgh Instruments

Oportunidades de mercado e perspectivas futuras
Um espaço em branco primário é a transição das medições de UV e óticas adjacentes da verificação laboratorial offline para casos de uso de maior frequência e integrados ao fluxo de trabalho em ambientes de produção regulamentada e clínicos. A fabricação contínua e o monitoramento de bioprocessos aumentam o valor das medições de UV em linha que suportam o rastreamento em tempo real de atributos críticos de qualidade, enquanto os requisitos de conformidade sob a USP <857> e as práticas de qualificação da Ph. Eur. mantêm a demanda focada em instrumentos e software que simplificam DQ/IQ/OQ/PQ e mantêm registros eletrônicos controlados. No lado dos dispositivos médicos, a caracterização química ISO 10993-18 faz referência ao UV-Vis como parte dos fluxos de trabalho de extraíveis e lixiviáveis, apoiando oportunidades para métodos e acessórios UV padronizados e prontos para auditoria, adaptados aos testes de materiais de dispositivos.
A oportunidade impulsionada pela tecnologia está se expandindo em torno de software e análises que convertem hardware UV-Vis em fluxos de trabalho guiados e compatíveis, particularmente onde a análise multicomponente ou amostras de baixo volume limitam os métodos tradicionais. A atividade de pesquisa revisada por pares em 2026 sobre análise espectrofotométrica UV aprimorada por aprendizado de máquina em matrizes biológicas e conceitos de imagem e microscopia ultravioleta sem marcação (por exemplo, microscopia de absorção transitória UV e imagem UV para infravermelho próximo para avaliação intraoperatória) destaca caminhos de inovação ativos que podem se traduzir em novos formatos de instrumentos e pacotes de aplicação. Para os fornecedores, isso abre espaço para ofertas diferenciadas que combinam óptica miniaturizada, camadas seguras de gerenciamento de dados e modelos quimiométricos validados para ambientes regulamentados, ao mesmo tempo em que estende a espectroscopia UV para fluxos de trabalho emergentes de suporte à decisão em ponto de atendimento e intraoperatórios, onde o volume de amostra e o tempo de resposta são fatores limitantes.
Recent Industry Developments in Mercado de Espectroscopia UV
- Julho de 2026: A Thermo Fisher Scientific lançou a família GENESYS G5 de espectrofotômetros visível e UV-Vis (incluindo variantes UV-Vis e UV-Vis Pro) com uma camada de software expandida para gerenciamento de dados e fluxos de trabalho de conformidade, como trilhas de auditoria e suporte ao 21 CFR Part 11. O lançamento intensifica a concorrência em laboratórios de controle de qualidade regulamentados e institucionais ao combinar instrumentação de médio porte com recursos digitais prontos para conformidade que encurtam os ciclos de validação e revisão.
- Março de 2025: A Shimadzu apresentou os espectrofotômetros UV-Vis UV-1900i Plus, UV-2600i Plus e UV-2700i Plus com funções de hardware atualizadas, como desligamento e ativação automáticos, juntamente com a integração do software LabSolutions. As atualizações enfatizam a automação operacional e a documentação para laboratórios regulamentados, fortalecendo o posicionamento da Shimadzu onde métodos padronizados e pacotes de qualificação orientam a seleção de plataformas.
- Abril de 2024: A Shimadzu expandiu seu portfólio UV-Vis com compatibilidade aprimorada com o LabSolutions e novos recursos de automação em vários modelos para apoiar fluxos de trabalho de laboratórios regulamentados. O desenvolvimento fortalece sua posição em laboratórios de ensino e química clínica que exigem instrumentação pronta para auditoria e documentação de controle de qualidade simplificada.


Mercado de Espectroscopia UV Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange sistemas de espectroscopia UV e software relacionado usados para medir como as amostras absorvem luz ultravioleta e visível para testes, controle de qualidade e pesquisa. Dimensionamos o mercado como as receitas geradas por ofertas de espectroscopia UV entre os principais usuários finais e países.
Exclusões de escopo: A estimativa exclui sistemas de cromatografia vendidos como soluções independentes e também exclui serviços de laboratório analítico mais amplos que podem usar medições UV.
Visão geral da segmentação
-
Por Tipo de Instrumento
- Espectrofotômetros de Bancada
- Nano-Espectrofotômetros de Microvolume
- Dispositivos Portáteis / de Mão
- Sensores de Processo em Linha
-
Por Tecnologia
- Feixe Único
- Duplo Feixe
- Arranjo de Diodos
- Sistemas de UV Profundo
-
Por Aplicação
- Controle de Qualidade e Testes de Liberação de Medicamentos
- Diagnóstico Clínico (Análise de Sangue e Urina)
- Quantificação em Genômica e Proteômica
- Monitoramento de Bioprocessos e PAT
- Pesquisa Acadêmica e Translacional
-
Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Organizações de Pesquisa e Fabricação por Contrato (OPCs/CDMOs)
- Hospitais e Laboratórios de Diagnóstico
- Centros Médicos Acadêmicos
- Agências de Saúde Pública e Regulatórias
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa ancorando para que serve a espectroscopia UV e onde ela aparece em testes regulamentados. Revisamos referências públicas, como orientações e comunicações da FDA sobre integridade de dados e expectativas de testes analíticos, e também utilizamos organismos de normalização como ISO e ASTM para entender práticas comuns de medição e requisitos de instrumentos.
Para o contexto de demanda, analisamos indicadores amplos de produção que influenciam as compras de instrumentos, como indicadores industriais e de P&D da OCDE e do Banco Mundial, e também verificamos documentos públicos de agências como o NIH e órgãos de financiamento científico semelhantes em busca de sinais sobre gastos com pesquisa. Relatórios anuais de empresas, apresentações a investidores e cobertura confiável da imprensa foram então usados para mapear linhas de produtos, exposição regional e direção de preços, apoiados por assinaturas pagas para dados financeiros de empresas, notícias e triagem de bancos de dados de patentes para verificar os ciclos de inovação e renovação de produtos. Essas fontes documentais não são exaustivas, e recorremos a referências públicas adicionais para validar e esclarecer as premissas do modelo.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com partes interessadas do lado dos instrumentos e usuários finais, como gerentes de laboratório, líderes de QA e QC e equipes de desenvolvimento de métodos, para que pudéssemos verificar as premissas sobre a intensidade de uso e o momento de substituição. Como se trata de um mercado global, garantimos que os dados refletissem diferentes padrões de compra em APAC, EMEA e Américas. Em seguida, usamos essas informações para definir as faixas de preços, mix e fatores de adoção, incluindo atualizações motivadas por conformidade.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 17% | APAC: 42% |
| Nível médio: 54% | Líderes funcionais/de unidade: 26% | EMEA: 35% |
| Participantes menores: 18% | Gerentes: 57% | Américas: 23% |
Dimensionamento e previsão de mercado
O modelo central é construído usando lógica de cima para baixo e de baixo para cima, na qual o conjunto de demanda é reconstruído a partir da atividade de testes e pesquisa em UV-Vis e, em seguida, traduzido em gastos com instrumentos e software por região. Para manter a matemática prática, aplicamos fatores específicos do mercado, como a intensidade de testes laboratoriais em farmacêutica e biotecnologia, a adoção de sensoriamento UV em linha e ao lado da linha para monitoramento de processos, a parcela das cargas de trabalho de controle de qualidade regulamentado que dependem de métodos UV-Vis, os ciclos de substituição de instrumentos de bancada e as mudanças de preço observadas ligadas a configurações de feixe único, feixe duplo e baseadas em matriz.
Uma vez formados os resultados de nível superior, os corroboramos com aproximações seletivas de baixo para cima, incluindo faixas de preço médio de venda amostradas discutidas em entrevistas, feedback de canal sobre o fluxo de pedidos e consolidações de um conjunto de fornecedores visíveis para garantir que os totais não se desviem além de padrões realistas de envio e instalação. Onde as divulgações dos fornecedores estão incompletas, as lacunas são tratadas aplicando índices de cobertura conservadores e, em seguida, reverificando os gastos por laboratório implícitos em relação ao feedback de especialistas.
Para a previsão, nos baseamos em análise de cenários apoiada por linhas de tendência em capex de usuários finais, expansão de testes regulamentados e ritmo de atualização de produtos. As variáveis futuras são testadas sob estresse com opiniões de especialistas antes que a trajetória final da CAGR seja definida.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, em que os totais do modelo são comparados com o momentum relatado pelos fornecedores, indicadores de demanda regional e a progressão implícita de preços e mix. Quando surge uma grande variância, rastreamos até um fator determinante, reverificamos a série de dados de entrada e, se necessário, entramos em contato novamente com os respondentes para confirmar se a mudança é real ou relacionada ao momento.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em várias etapas para que as premissas, conversões e alinhamento de anos sejam consistentes e claramente rastreáveis. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais recente disponível no momento do lançamento.
Tamanho do mercado de espectroscopia UV da Mordor Intelligence comparado a outras estimativas publicadas
Os números publicados do mercado de espectroscopia UV podem parecer muito distantes porque a categoria é frequentemente misturada com ferramentas adjacentes, e diferentes linhas de receita são contabilizadas. A diferença geralmente decorre do que é incluído no escopo do produto, de como o software é tratado e de qual ano e moeda são usados para a conversão.
Os sistemas de cromatografia agrupados em um pacote de laboratório ficam fora do total de espectroscopia UV usado pela Mordor Intelligence, e essa única diferença de inclusão pode alterar o número mais do que a maioria das pessoas espera. Os outros fatores comuns de discrepância são se apenas espectrofotômetros UV-Vis são contados em vez de um conjunto mais amplo de análise UV, se o software tem preço como um item de linha separado ou é tratado como incorporado, e se a estimativa é construída a partir da lógica de envio de instrumentos versus proxies de gastos com equipamentos de laboratório de nível mais alto.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 21,52 bilhões de USD (2025) | |
| Consultoria Global A | 1,30 bilhão de USD (2024) | Utiliza uma visão mais restrita de oferta de espectrofotômetros UV-Vis e software, e o valor está ancorado a uma janela mais curta de 2024-2029, o que tende a excluir fluxos de receita de espectroscopia UV mais amplos capturados em definições de instrumentos mais abrangentes. |
| Editora do Setor B | 0,31 bilhão de USD (2030) | Concentra-se nas categorias de instrumentos de espectroscopia UV e visível com receita na casa das centenas de milhões e também relata em conjunto com unidades enviadas, o que sinaliza um escopo restrito apenas ao produto que não reflete a cobertura mais ampla de aplicações e usuários finais usada neste estudo. |
Vistos em conjunto, os parâmetros de referência se diferenciam principalmente pelo que é contabilizado como espectroscopia UV versus apenas hardware de espectrofotômetro UV-Vis, além de como o software e os equipamentos de laboratório em pacote são tratados. Ao vincular o total a variáveis claras de demanda orientadas pelo uso e, em seguida, verificá-lo em relação a dados práticos de preços e mix, a estimativa final permanece repetível e mais fácil de auditar ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de espectroscopia UV em 2031?
O mercado de espectroscopia UV está projetado para atingir USD 28,69 bilhões até 2031, crescendo a uma CAGR de 4,92% a partir de 2026.
Qual categoria de instrumento lidera as vendas atuais?
Os espectrofotômetros de bancada dominam, detendo 55,12% da receita de 2025 devido às suas características de conformidade regulatória e alta precisão fotométrica.
Por que a Ásia-Pacífico é considerada a região de crescimento mais rápido?
Incentivos governamentais para a fabricação farmacêutica, nova capacidade de biológicos e movimentos de localização por fornecedores globais estão impulsionando uma CAGR regional de 6,18% até 2031.
Como as novas diretrizes da FDA influenciam as decisões de compra?
As orientações Q2(R2) e Q14 elevam os requisitos de integridade de dados e validação de métodos, levando os laboratórios a preferir instrumentos com verificação automatizada de desempenho e software de conformidade com a Parte 11 do 21 CFR.
Qual tendência tecnológica está remodelando os sistemas UV portáteis?
A integração de algoritmos de IA e óptica de pente de frequência de banda larga está aumentando a resolução enquanto reduz os fatores de forma, permitindo diagnósticos confiáveis no ponto de atendimento.
Qual segmento de usuários está se expandindo mais rapidamente?
Os centros médicos acadêmicos estão crescendo a uma CAGR de 7,85%, à medida que subsídios de pesquisa e projetos de medicina translacional requerem capacidades analíticas de grau BPF.
Página atualizada pela última vez em:



