
Tamanho e Participação do Mercado de Resina de Poliéster Insaturado (UPR)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
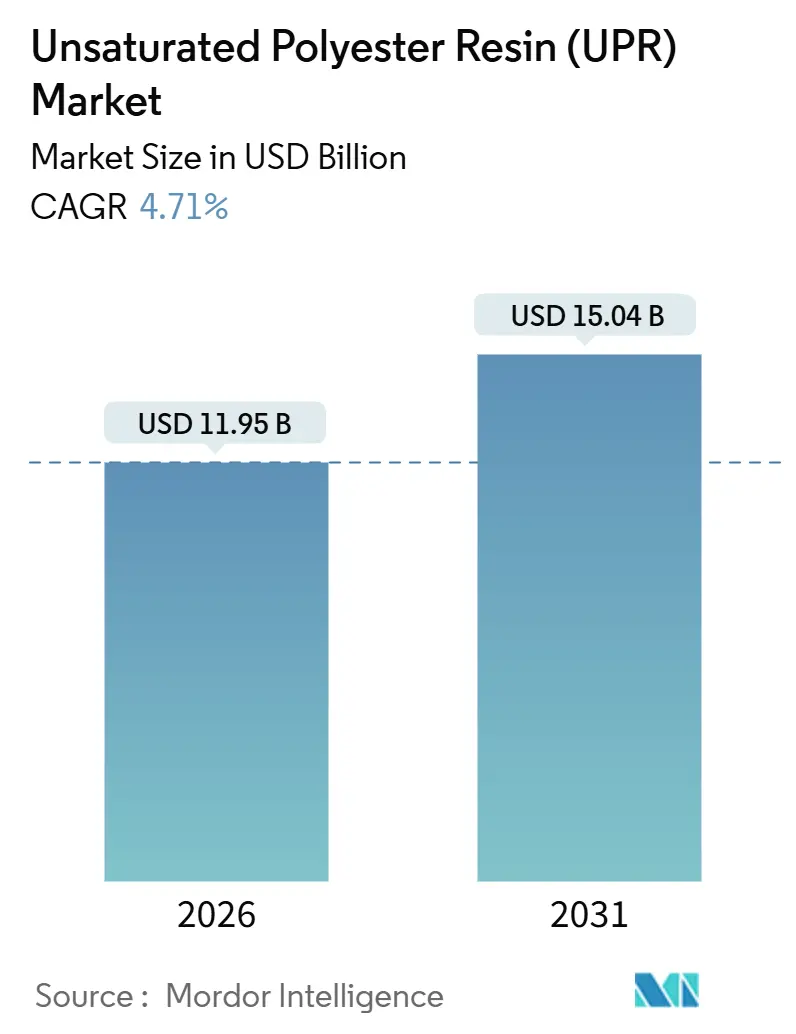
| Tamanho do Mercado (2026) | 11.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.04 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resina de Poliéster Insaturado (UPR) por Mordor Intelligence
O tamanho do mercado de Resina de Poliéster Insaturado é estimado em USD 11,95 bilhões em 2026 e deve atingir USD 15,04 bilhões até 2031, a um CAGR de 4,71% durante o período de previsão (2026-2031). A fabricação de pás de turbinas eólicas, o aliviamento de peso em veículos elétricos e os grandes projetos de infraestrutura asiáticos sustentam coletivamente a demanda; no entanto, o crescente escrutínio das emissões ao longo do ciclo de vida e o aperto dos limites de compostos orgânicos voláteis estão moderando a expansão. As oscilações no fornecimento de anidrido maleico, juntamente com a pressão do regulamento REACH europeu por grades de baixo teor de estireno, continuam a remodelar as estruturas de custos e as estratégias de abastecimento. Os fabricantes de equipamentos originais do setor automotivo favorecem processos de moldagem em molde fechado de composto de moldagem em folha e composto de moldagem em bloco, que exigem controle de especificação mais rigoroso e perfis de emissão ultrabaixos. A Ásia-Pacífico permanece a espinha dorsal em volume, enquanto a América do Norte e a Europa se concentram em variantes premium, de baixo teor de estireno e com conteúdo biológico. O foco competitivo está se deslocando para o controle integrado de matérias-primas, formulações em pó para invólucros de baterias e químicas de poliol à base de PET reciclado que reduzem a carga de carbono incorporado.
Principais Conclusões do Relatório
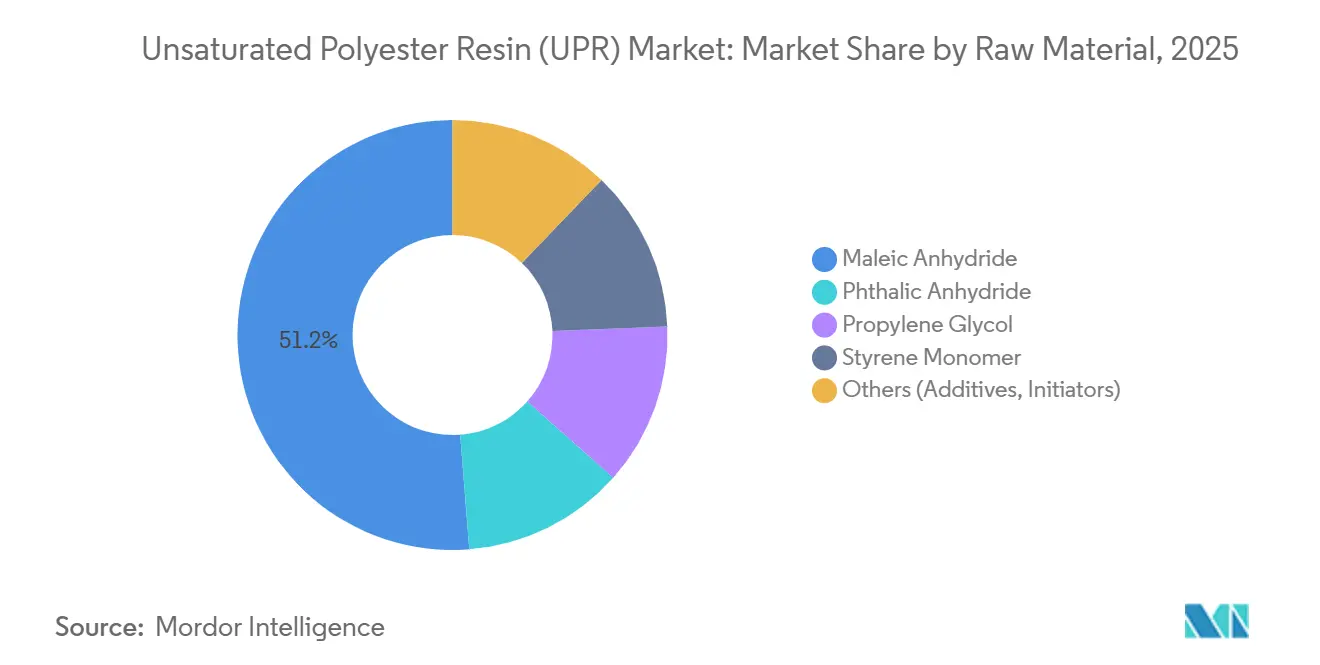
- Por matéria-prima, o anidrido maleico liderou com 51,26% da participação do mercado de resina de poliéster insaturado em 2025, enquanto o propilenoglicol está no caminho certo para expandir a um CAGR de 5,70% até 2031.
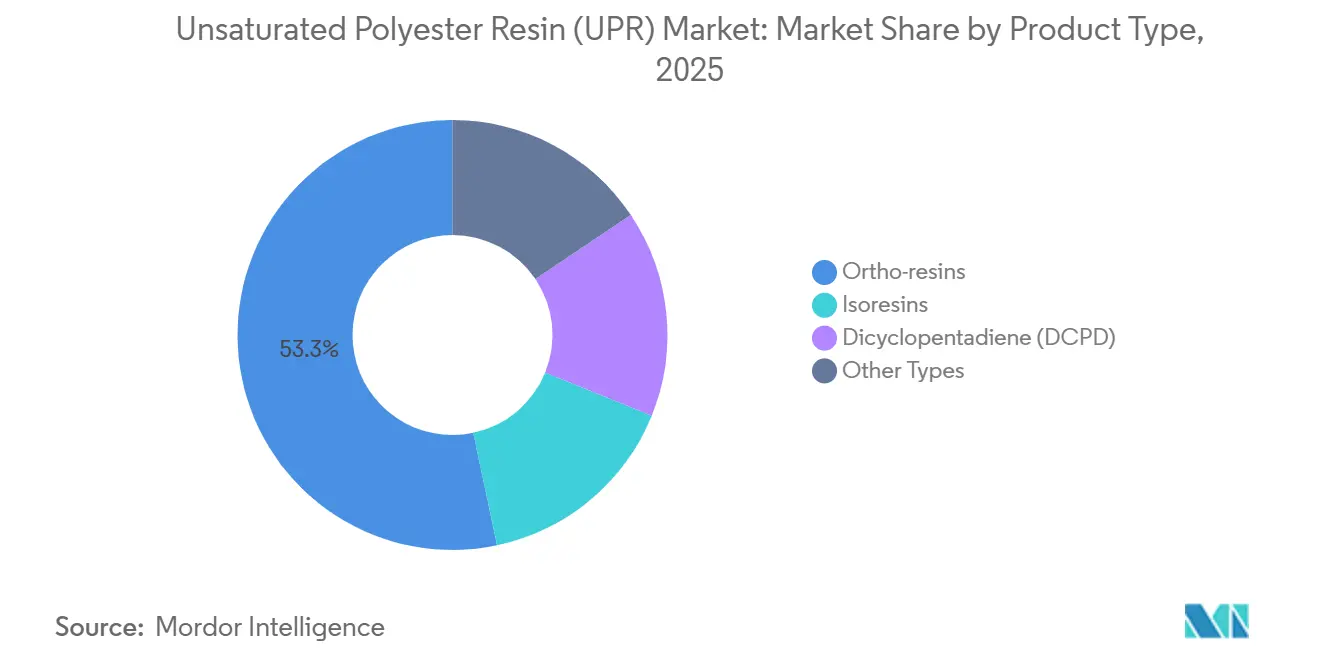
- Por tipo de produto, as orto-resinas capturaram 53,31% da participação de receita em 2025, enquanto as iso-resinas estão projetadas para crescer a um CAGR de 6,56% até 2031.
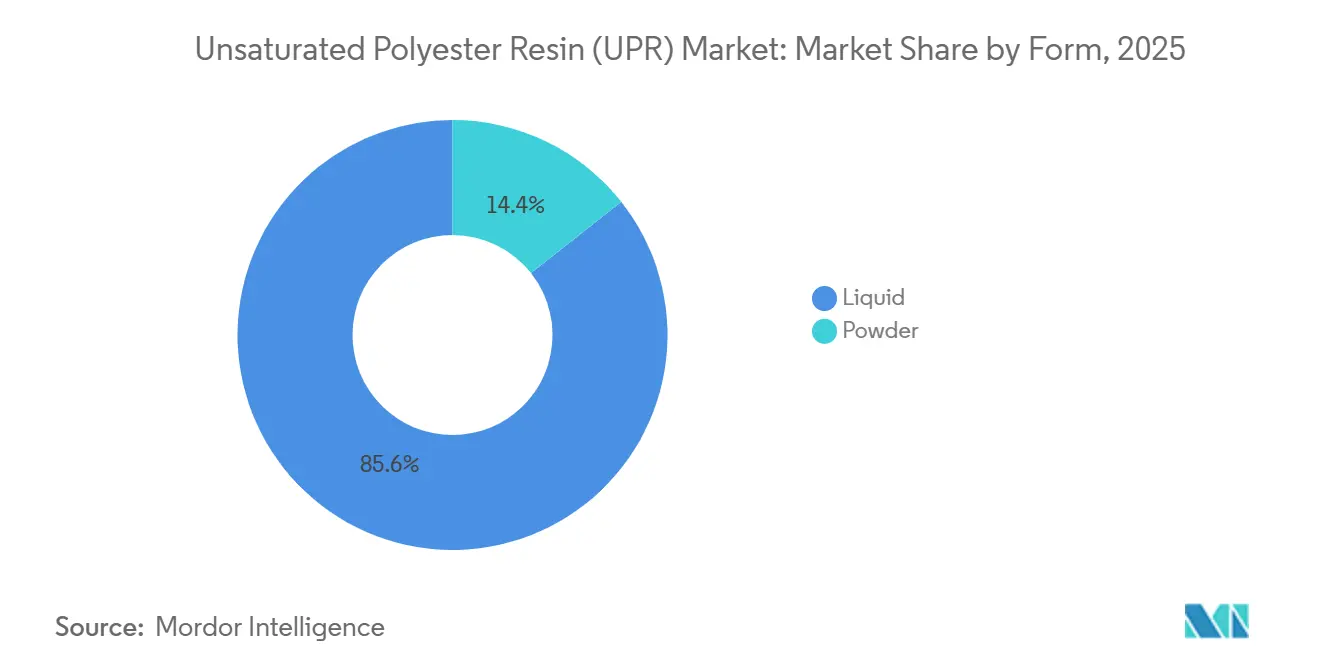
- Por forma, o líquido comandou 85,64% da participação do tamanho do mercado de resina de poliéster insaturado em 2025, e o pó está avançando a um CAGR de 6,16% até 2031.
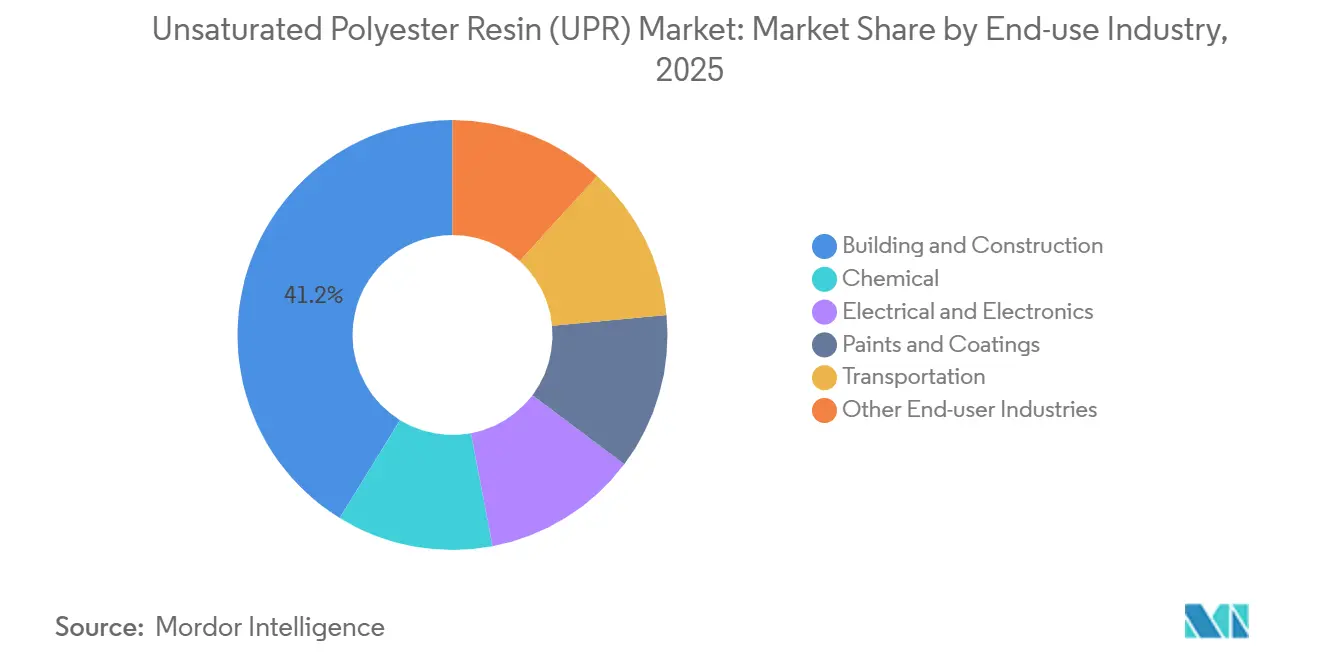
- Por indústria de uso final, construção civil respondeu por 41,22% da receita de 2025, enquanto elétrico e eletrônico está previsto para expandir a um CAGR de 6,24% até 2031.
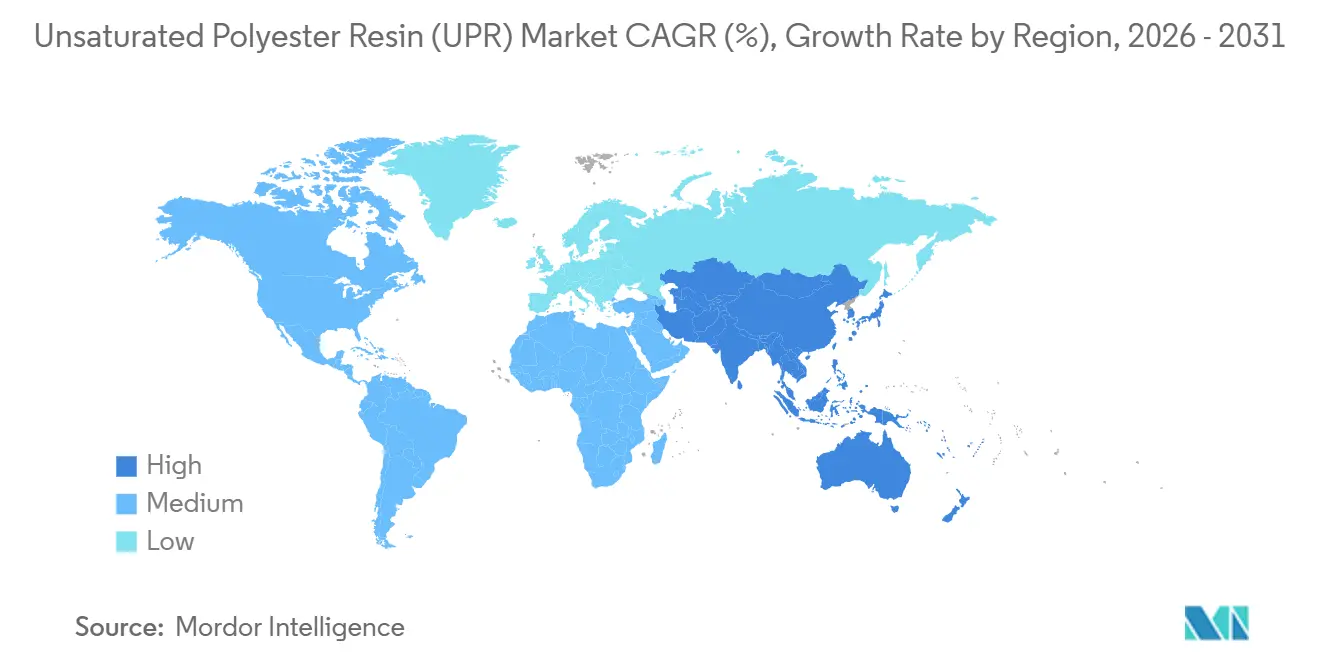
- Por geografia, a Ásia-Pacífico gerou 43,45% da receita global em 2025 e está preparada para crescer a um CAGR de 5,78% ao longo do período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente em Pás de Turbinas Eólicas | +1.2% | Global, com concentração na Europa e APAC | Médio prazo (2-4 anos) |
| Crescimento dos Setores Automotivo e de Transporte | +1.0% | América do Norte, Europa, APAC | Curto prazo (≤ 2 anos) |
| Expansão da Construção e Infraestrutura na Ásia Emergente | +1.5% | Núcleo APAC, transbordamento para MEA | Longo prazo (≥ 4 anos) |
| Pressão do REACH da UE por Resinas de Baixo Teor de Estireno | +0.6% | Europa, adoção gradual na América do Norte | Médio prazo (2-4 anos) |
| Migração dos Fabricantes de Equipamentos Originais para SMC/BMC em Molde Fechado para E-Mobilidade | +0.8% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente em Pás de Turbinas Eólicas
As instalações offshore elevaram a demanda global por compósitos para pás em 22% em 2025, à medida que os comprimentos médios dos rotores ultrapassaram 85 metros no Mar do Norte e no Estreito de Taiwan no mercado de resina de poliéster insaturado [1]. A resina de poliéster insaturado permanece a matriz padrão para laminados de longarina e casco, pois a infusão a vácuo oferece cifras atrativas de custo por quilowatt em comparação com sistemas de epóxi. Os mandatos de economia circular europeus agora exigem vias de recuperação de pás no fim da vida útil até 2030, o que está impulsionando testes de misturas de resina de poliéster insaturado incorporando polióis de PET reciclado que podem reduzir os custos logísticos de descomissionamento em até 15%. A Administração Nacional de Energia da China alocou USD 18 bilhões para nova capacidade offshore em 2025, confirmando a Ásia-Pacífico como o principal motor de crescimento até 2031. Os fabricantes de pás, portanto, buscam resinas com reciclabilidade documentada, baixa exotermia e durabilidade à fadiga adequada para intervalos de serviço de 20 anos.
Crescimento dos Setores Automotivo e de Transporte
Os fabricantes automotivos processaram aproximadamente 1,8 milhão de toneladas de resinas compostas em 2025 no mercado de resina de poliéster insaturado, e 40% desse volume dependia de composto de moldagem em folha à base de resina de poliéster insaturado para proteções de carroceria inferior, bandejas de bateria e painéis de carroceria Classe A. As plataformas de veículos elétricos precisam de blindagem contra interferência eletromagnética e retardância de chama, mantendo baixa massa; as grades de iso-resina e diciclopentadieno, portanto, ganham participação. A General Motors e a Stellantis aumentaram a capacidade de prensas de SMC em 30% durante 2025 para apoiar metas de redução de peso em freio que melhoram a autonomia de condução em 10–15%. As prensas em molde fechado eliminam as emissões de estireno e já estão em conformidade com as regras da Califórnia que limitam os compostos orgânicos voláteis a 50 g L⁻¹ para peças compostas. Os contratos de fornecimento estipulam cada vez mais desempenho retardante de chama UL 94 V-0 e estabilidade dimensional de −40 °C a 120 °C ao longo de uma década de serviço.
Expansão da Construção e Infraestrutura na Ásia Emergente
A China iniciou 1,2 bilhão de m² de nova área residencial em 2025, enquanto a Índia destinou USD 1,4 trilhão para estradas, ferrovias e sistemas hídricos até 2030 no mercado de resina de poliéster insaturado. Tubulações de resina de poliéster insaturado resistentes à corrosão oferecem vida útil de 50 anos a metade do custo instalado do aço inoxidável para linhas de águas residuais, dessalinização e transporte de produtos químicos. A Indonésia e o Vietnã esperam gastos combinados em infraestrutura acima de USD 200 bilhões até 2027, incentivados por taxas de urbanização acima de 3% ao ano. Os proprietários municipais exigem cada vez mais documentação ISO 14001 de pegadas de carbono e reciclabilidade, pressionando os fornecedores de resinas a publicar declarações ambientais de produto verificadas.
Migração dos Fabricantes de Equipamentos Originais para SMC/BMC em Molde Fechado para E-Mobilidade
A produção de veículos elétricos a bateria superou 14 milhões de unidades em 2025 no mercado de resina de poliéster insaturado e agora depende de invólucros compostos moldados por compressão que resistem à propagação térmica e absorvem energia de impacto. As rotas em molde fechado eliminam as emissões de superfície aberta e oferecem tempos de ciclo inferiores a 3 minutos, compatíveis com linhas automotivas de alto volume. Os compostos de SMC de resina de poliéster insaturado formulados especificamente incorporam retardantes de chama sem halogênio e atingem temperaturas de transição vítrea acima de 150 °C, satisfazendo os requisitos UL 94 V-0 e IEC 61249. A Polynt e a INEOS co-localizaram capacidade de composição e prensagem próxima a fornecedores de primeiro nível em Michigan e Baden-Württemberg durante 2025, reduzindo os custos logísticos e permitindo mudanças rápidas de formulação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Anidrido Maleico | -0.9% | Global, aguda em regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Desafios Ambientais e Regulatórios | -0.5% | Europa, América do Norte, expandindo para APAC | Médio prazo (2-4 anos) |
| Crescente Escrutínio de ACV Favorecendo Sistemas de Bio-Epóxi | -0.7% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Anidrido Maleico
Os preços à vista oscilaram entre USD 1.400 e USD 2.100 t⁻¹ em 2025 no mercado de resina de poliéster insaturado, com perturbações no petróleo bruto e no benzeno repercutindo ao longo da cadeia de valor. Os fabricantes de resinas sem contratos de fornecimento de longo prazo enfrentaram compressão de margem de 200–300 pontos-base, impulsionando movimentos de integração vertical, como a aquisição de 50.000 t a⁻¹ de anidrido maleico pela Polynt na Itália. A China controla 55% da capacidade global de anidrido maleico, expondo os compradores ocidentais a riscos de frete e tarifas sob as medidas da Seção 301 nos Estados Unidos. As vias alternativas de base biológica permanecem em escala piloto e apresentam prêmios de custo de 40–60%, limitando a adoção ampla.
Desafios Ambientais e Regulatórios
A Diretiva de Emissões Industriais Europeia reduziu as emissões permitidas de estireno da fabricação de compósitos para 5 mg Nm⁻³ em 2024, obrigando os pequenos laminadores a instalar sistemas de captura de solventes ou migrar para tecnologias de molde fechado com custos de capital acima de EUR 0,5 milhão no mercado de resina de poliéster insaturado.[2]. A listagem de estireno na Proposição 65 da Califórnia aciona obrigações de etiqueta de aviso que complicam a distribuição, e a Lei de Prevenção da Poluição do Ar atualizada da China impõe monitoramento em tempo real para instalações que processam mais de 10 t a⁻¹ de orgânicos voláteis. O descarte no fim da vida útil permanece controverso porque os termofixos resistem à reciclagem mecânica e a incineração produz gases perigosos; a Fundação Ellen MacArthur exclui a resina de poliéster insaturado convencional dos marcos de economia circular, a menos que rotas de recuperação química sejam demonstradas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Demanda Concentrada em Anidrido MaleicoO Anidrido Maleico deteve 51,26% da receita de 2025 na participação do mercado de resina de poliéster insaturado, sublinhando seu papel central nas estruturas orto-ftálicas e iso-ftálicas que equilibram custo e resistência mecânica. O Propilenoglicol está se expandindo a um CAGR de 5,70% até 2031, impulsionado por processadores que buscam menor viscosidade e melhor molhabilidade durante a infusão a vácuo de longarinas de turbinas eólicas. O Anidrido Ftálico continua a servir grades ortogonais de uso geral, enquanto o Monômero de Estireno permanece indispensável como diluente de reticulação, apesar da pressão por sistemas de recuperação que limitam as emissões.
O crescimento do Propilenoglicol reflete uma substituição mais ampla em direção a co-reagentes de neopentilglicol e dipropilenoglicol que melhoram a estabilidade hidrolítica em equipamentos marinhos e de processamento químico. A China expandiu a capacidade de propilenoglicol em 18% em 2025 com base em rotas de carvão para olefinas, reduzindo os custos de entrega na Ásia. As auditorias dos fabricantes de equipamentos originais agora exigem certificação ISO 9001 e rastreabilidade de lotes, reforçando as expectativas de qualidade para fornecedores de matérias-primas que visam componentes aeroespaciais e médicos.



Por Tipo de Produto:
Iso-Resinas Capturam o Crescimento em Serviços CorrosivosAs resinas orto capturaram 53,31% da receita de 2025 no mercado de resina de poliéster insaturado, pois a ampla latitude de formulação mantém os preços competitivos nas aplicações de construção e artigos sanitários. As isoresinas, no entanto, devem crescer a um CAGR de 6,56% até 2031, impulsionadas por embarcações marítimas, plantas de dessalinização e equipamentos de processamento químico que exigem elevada resistência à temperatura e à corrosão, além de resinas de poliéster saturado. A resina de diciclopentadieno ocupa um nicho em naceles de turbinas eólicas e grandes tanques de armazenamento, onde o baixo calor de exotermia permite a moldagem de seções espessas sem fissuração.
A adoção de isoresinas está alinhada com a expansão de terminais de gás natural liquefeito, plataformas de produção offshore e instalações industriais de tratamento de efluentes que especificam equipamentos reforçados com fibra de vidro atendendo aos limites de resistência à flexão da norma EN 13121. Fornecedores como AOC e Ashland lançaram grades iso-NPG em 2025 que oferecem resistência à corrosão com processamento em moldes não aquecidos, viabilizando a adoção por fabricantes com investimento de capital limitado.

Por Forma:
Grades em Pó Ganham Impulso no Setor AutomotivoO líquido comandou 85,64% da receita baseada em forma em 2025, pois a laminação manual, a projeção e a infusão a vácuo permanecem amplamente difundidas. O pó está previsto para crescer a um CAGR de 6,16% até 2031, à medida que o composto de moldagem em folha com revestimento em molde elimina etapas de pintura separadas e incorpora zero emissões de compostos orgânicos voláteis.
Os invólucros de baterias de veículos elétricos especificam cada vez mais proteções de carroceria inferior de SMC de resina em pó que combinam proteção contra impactos com blindagem eletromagnética. A Allnex e a Polynt introduziram compostos de resina em pó pré-impregnados em 2025, que simplificam o manuseio e encurtam os ciclos de cura, ampliando assim o acesso para fornecedores de segundo nível na Ásia. Os padrões de poluentes atmosféricos perigosos da Agência de Proteção Ambiental dos EUA classificam as operações de compósitos em molde aberto como principais fontes de estireno, de modo que os sistemas em pó ajudam os processadores a evitar a dispendiosa instalação de captura de vapores.
Por Indústria de Uso Final:
Eletrônica Lidera a Curva de CrescimentoConstrução Civil gerou 41,22% da receita de 2025, refletindo o uso generalizado de tanques, tubulações e estruturas de torres de resfriamento em resina de poliéster insaturado resistentes à corrosão, com ciclos de vida de 50 anos. Elétrico e Eletrônico é o setor de uso final de crescimento mais rápido, com um CAGR de 6,24% até 2031, à medida que a expansão de data centers, redes de energia renovável e infraestrutura 5G demandam invólucros de transformadores retardantes de chama, laminados para placas de circuito impresso e bandejas de cabos.
A State Grid Corporation da China investiu 50 bilhões de USD em conexões de ultra-alta tensão durante 2025 e especificou buchas de resina de poliéster insaturado reforçadas com fibra de vidro capazes de suportar tensões operacionais de 1.000 kV. A demanda do setor de Transporte permanece estável, pois painéis externos leves e resistentes à corrosão e elementos de carroceria inferior, juntamente com aplicações de resina de engenharia de poliéster termoplástico, ajudam os fabricantes de automóveis a cumprir os mandatos de economia de combustível e autonomia. Tintas e Revestimentos aproveitam resinas ortoftálicas de cura rápida para pisos industriais, enquanto vasos de processos químicos dependem de isoresinas ou híbridos de éster vinílico sob medida para meios agressivos.
Análise Geográfica
Mercado de Resina de Poliéster Insaturado (UPR) na APAC
A Ásia-Pacífico liderou o mercado de resina de poliéster insaturado, com uma participação de 43,45% da receita global em 2025, e prevê-se que cresça a um CAGR de 5,78% até 2031, impulsionada pelos investimentos em infraestrutura da China, pelo boom habitacional da Índia e pela expansão industrial do Sudeste Asiático. A China alocou 800 bilhões de USD em 2025 para metrô urbano, sistemas hídricos e instalações de energia renovável que consomem tubulações resistentes à corrosão e compósitos para pás de turbinas. Os incentivos vinculados à produção da Índia atraíram 30 bilhões de USD em investimento estrangeiro, estimulando a demanda por componentes em veículos elétricos de duas rodas, eletrodomésticos e equipamentos de telecomunicações. Os marcos regulatórios na região permanecem fragmentados, mas os compostos locais hábeis em navegar pelas normas GB e BIS ganham participação de mercado frente aos incumbentes multinacionais.
Mercado de Resina de Poliéster Insaturado (UPR) na América do Norte
A participação da América do Norte é ancorada pela demanda dos Estados Unidos em compósitos automotivos, pás de energia eólica e equipamentos para processamento químico. A Lei de Redução da Inflação desbloqueou 15 bilhões de USD em despesas de capital em compósitos durante 2025, abrangendo composição de resinas, prensas de SMC e plantas de moldagem de pás. As normas do California Air Resources Board aceleram a migração para sistemas de resina em molde fechado e de baixo teor de estireno, abrindo segmentos premium para fornecedores com portfólios de emissões ultrabaixas. As montagens de veículos no México superaram 4 milhões de unidades em 2025, e os fornecedores Tier-1 locais expandiram a capacidade de SMC para atender aos programas de veículos elétricos da América do Norte e da Europa.
Mercado de Resina de Poliéster Insaturado (UPR) na EMEA e América do Sul
A Europa concentra-se em aplicações de alto valor nos segmentos náutico, automotivo e de energia eólica no mercado de resina de poliéster insaturado. Os fabricantes de automóveis da Alemanha consumiram 180.000 t de resinas compostas em 2025, à medida que Volkswagen, BMW e Mercedes-Benz integraram carcaças de baterias em SMC e componentes estruturais. O Plano de Ação para a Economia Circular e normas mais rígidas de Emissões Industriais impulsionam os fornecedores em direção a químicas recicláveis e de base biológica. A América do Sul e o Oriente Médio e África permanecem menores, mas com crescimento acelerado no mercado de resina de poliéster insaturado, impulsionados pelos investimentos em saneamento do Brasil, pela diversificação química da Arábia Saudita e pela infraestrutura de mineração da África do Sul, todos favorecendo equipamentos reforçados com fibra de vidro que reduzem os custos totais do ciclo de vida em comparação com os metais.
Cenário Competitivo
Concentração do Mercado
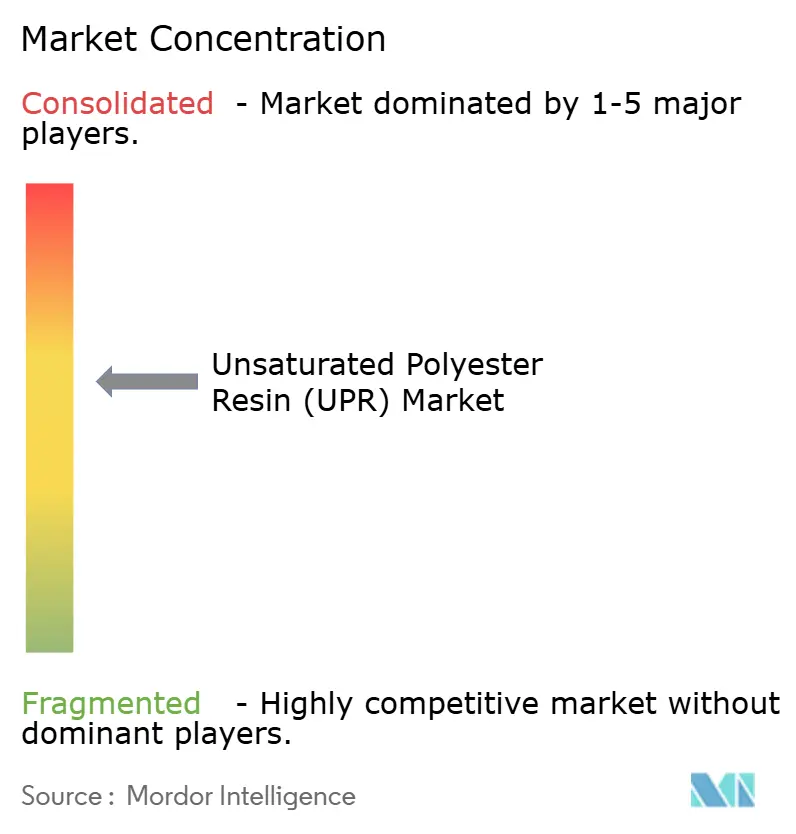
Uma concentração moderada define o mercado de resina de poliéster insaturado, com Polynt, AOC, Ashland, INEOS e Allnex detendo coletivamente quase 64% da capacidade global. Os fornecedores regionais na China, Índia e Sudeste Asiático ganham contratos de construção e transporte sensíveis ao preço por meio de serviço técnico localizado e entrega rápida. O controle integrado de matérias-primas é agora central; a aquisição de anidrido maleico pela Polynt e a joint venture de glicol da AOC destacam movimentos para amortecer as oscilações de custo.
A diferenciação tecnológica se concentra na redução de emissões de estireno, com grades de ultra-baixo teor de estireno da Ashland e da Scott Bader capturando projetos certificados para construção na Escandinávia e na região do Benelux. A atividade de patentes acelerou, com o Escritório Europeu de Patentes concedendo 47 registros em 2025 cobrindo sinergias retardantes de chama, dispersão de nanopartículas e estruturas híbridas termoplástico-termofixo. Participantes menores como Crystic Resins India, Zhejiang Tianhe Resin e Swancor visam segmentos de nicho, de base biológica ou de alta temperatura, erodindo progressivamente as vantagens de serviço dos incumbentes.
Os compradores industriais no mercado de resina de poliéster insaturado agora exigem certificação ISO 9001 e ISO 14001, divulgações de emissões de escopo 3 e opções de reciclagem documentadas. Os fornecedores que apresentam químicas de poliol de PET reciclado ou sistemas de SMC de resina em pó obtêm pré-qualificação mais rápida para programas de veículos elétricos e energia eólica. O campo competitivo, portanto, equilibra liderança em custos, segurança de matérias-primas e inovação em sustentabilidade, com parcerias entre formuladores de resinas, produtores de fibra de vidro e compostos tornando-se comuns.
Líderes da Indústria de Resina de Poliéster Insaturado (UPR)
-
Polynt S.p.A.
-
AOC
-
INEOS
-
Ashland
-
Allnex GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resina de Poliéster Insaturado (UPR) Empresas cobertas neste relatório
- Allnex GmbH
- AOC
- Ashland
- BASF SE
- Covestro AG
- Crystic Resins India Pvt. Ltd.
- DIC Corporation
- INEOS
- Interplastic Corporation
- Polynt S.p.A.
- Scott Bader Company Ltd
- SWANCOR
- U-Pica Company
- Xinyang Technology Group
- Zhangzhou Yabang Chemical Co., Ltd.
- Zhejiang Tianhe Resin Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Resina de Poliéster Insaturado (UPR)
- Junho de 2025: A distribuidora química britânica Bowden Chemicals recebeu uma subvenção governamental para desenvolver resinas de poliéster insaturado (UPR) utilizando materiais de base biológica.
- Setembro de 2024: A Exel Composites finalizou um acordo de compra com o fornecedor de resinas INEOS para mais de 100 toneladas de seu sistema de resina de poliéster insaturado de base biológica Envirez. Este acordo apoiou a transição da empresa para longe de resinas derivadas de hidrocarbonetos.
Mercado de Resina de Poliéster Insaturado (UPR) Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de resina de poliéster insaturado como as receitas globais provenientes da produção nova de resinas de poliéster insaturado orto, iso, DCPD e outras, convertidas em matrizes compósitas, revestimentos em gel ou peças fundidas para construção civil e edificações, transporte, elétrico e eletrônico, náutico, tubulações e tanques, energia eólica e usos correlatos.
Exclusão de Escopo: Poliésteres saturados, resinas de éster vinílico e o processamento de matéria-prima reciclada estão fora do escopo.
Visão Geral da Segmentação
- Por Matéria-Prima
- Anidrido Maleico
- Anidrido Ftálico
- Propilenoglicol
- Monômero de Estireno
- Outros (Aditivos, Iniciadores)
- Por Tipo de Produto
- Orto-resinas
- Iso-resinas
- Diciclopentadieno (DCPD)
- Outros Tipos
- Por Forma
- Líquido
- Pó
- Por Indústria de Uso Final
- Construção Civil
- Química
- Elétrico e Eletrônico
- Tintas e Revestimentos
- Transporte
- Outras Indústrias de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Nossos analistas conversaram com engenheiros de plantas industriais, distribuidores, fornecedores de matérias-primas e fabricantes de compósitos na Ásia-Pacífico, Europa e nas Américas. Essas entrevistas confirmaram taxas de utilização, faixas de preços contratuais e a adoção inicial de grades de base biológica, preenchendo lacunas deixadas pelos dados publicados.
Pesquisa Documental
Extraímos dados de conjuntos abertos do UN Comtrade, Eurostat e estatísticas químicas nacionais, além de entidades setoriais como o American Chemistry Council e a PlasticsEurope, para mapear fluxos transfronteiriços, nós de demanda e marcos regulatórios. Relatórios anuais, formulários 10-K e comunicados à imprensa verificados forneceram indicadores de capacidade, investimento e preço médio de venda, enquanto resumos de patentes sinalizaram mudanças tecnológicas.
Para refinar os números, utilizamos instantâneos do D&B Hoovers e da Questel para receitas de produtores, grades em desenvolvimento e movimentos de integração vertical. As fontes listadas são ilustrativas, sendo que muitos repositórios adicionais alimentaram o trabalho documental.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo dos volumes de produção e comércio, ajustada pelo consumo cativo, estabeleceu o primeiro total de mercado, que foi então verificado por meio de consolidações seletivas de baixo para cima da capacidade dos produtores multiplicada pelos preços médios de venda amostrados. As principais variáveis incluem spreads de anidrido maleico, inícios de obras residenciais globais, instalações de pás de turbinas eólicas, produção de veículos leves e índices de resinas líquidas. A regressão multivariada com sobreposições de cenários projeta os valores até 2031, e as divulgações ausentes de fornecedores são preenchidas com coeficientes de consumo específicos por região obtidos em entrevistas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por uma revisão por pares em duas etapas, variações acionam reverificações e eventos relevantes motivam revisões no meio do ciclo. A Mordor Intelligence atualiza cada conjunto de dados anualmente e emite uma atualização intermediária antes da entrega ao cliente.
Por que a Linha de Base de Resina de Poliéster Insaturado da Mordor Intelligence Inspira Confiança
As estimativas publicadas divergem porque as empresas aplicam diferentes combinações de resinas, referências de preços e bases cambiais. A metodologia rigorosa de escopo e a modelagem de duplo caminho da Mordor Intelligence moderam o otimismo e evitam a subavaliação.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 11,90 bilhões de USD (2025) | Mordor Intelligence | N/A |
| 8,50 bilhões de USD (2024) | Consultoria Global A | Cobertura mais restrita de uso final e base de preço FOB |
| 12,90 bilhões de USD (2023) | Publicador Setorial B | Linha de base mais antiga, sem normalização de comércio |
| 13,93 bilhões de USD (2024) | Casa de Pesquisa C | Inclui poliésteres saturados no total |
Esses contrastes demonstram que nosso método fornece uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resina de poliéster insaturado em 2026?
O mercado está em USD 11,95 bilhões em 2026, com um valor projetado de USD 15,04 bilhões até 2031.
Qual segmento está se expandindo mais rapidamente dentro das formas de resina?
O pó está crescendo a um CAGR de 6,16%, à medida que os produtores automotivos e elétricos adotam o SMC com revestimento em molde para reduzir emissões e tempos de ciclo.
Por que a Ásia-Pacífico é a principal região consumidora?
China, Índia e nações do Sudeste Asiático canalizam grandes orçamentos de infraestrutura e investimentos em manufatura em tubulações compostas resistentes à corrosão, painéis e pás de energia eólica.
O que impulsiona a demanda eletrônica por resina de poliéster insaturado?
A construção de data centers e as redes de energia renovável exigem invólucros de transformadores retardantes de chama, laminados de placas de circuito impresso e sistemas de gerenciamento de cabos que utilizam grades de resina especializadas.