
Tamanho e Participação do Mercado de Videovigilância dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 13.86 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.07 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância dos Estados Unidos por Mordor Intelligence
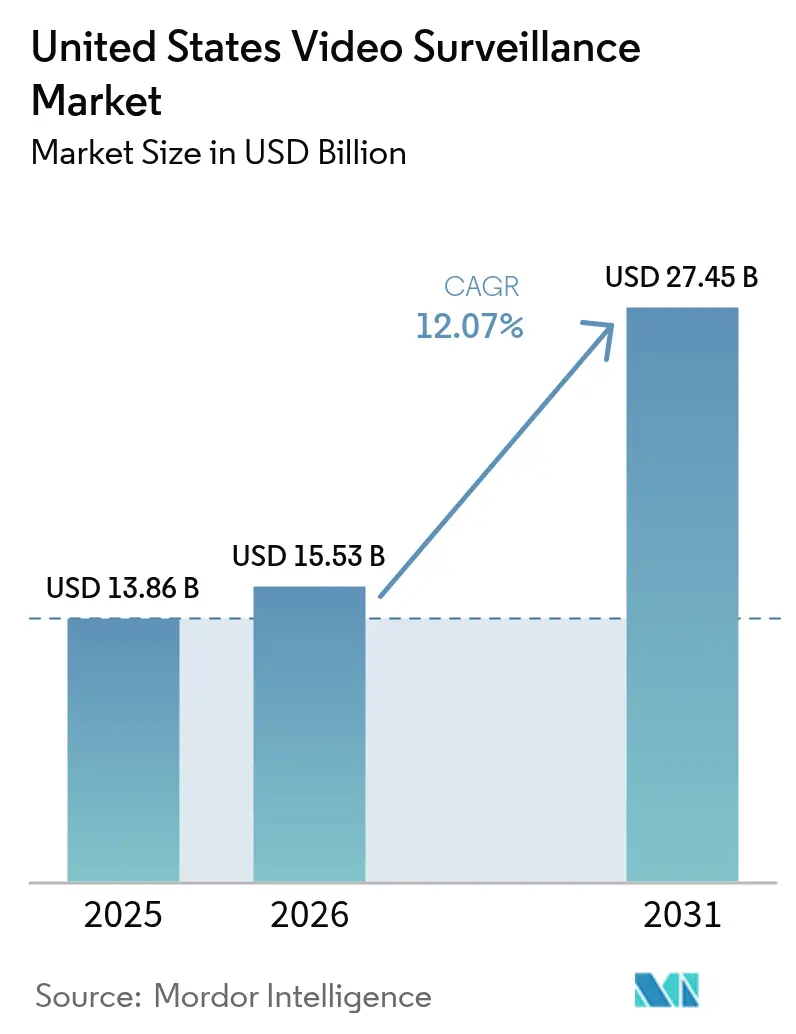
O tamanho do Mercado de Videovigilância dos Estados Unidos em 2026 é estimado em USD 15,53 bilhões, crescendo a partir do valor de 2025 de USD 13,86 bilhões, com projeções para 2031 mostrando USD 27,45 bilhões, crescendo a um CAGR de 12,07% no período de 2026-2031.
O setor de videovigilância dos Estados Unidos está passando por uma significativa transformação tecnológica, impulsionada pela integração de análises avançadas e capacidades de vigilância com inteligência artificial. O surgimento de sofisticadas soluções de tecnologia de vigilância expandiu-se além das aplicações tradicionais de segurança para ferramentas de inteligência de negócios e eficiência operacional. De acordo com a Federação Nacional do Varejo, aproximadamente 40% dos varejistas relataram maior capacidade de detecção de fraudes em ambientes de vendas multicanal, destacando a crescente importância dos sistemas integrados de videovigilância. O setor testemunhou inovações notáveis, como a tecnologia AWS Panorama da Amazon, que permite aplicações personalizadas de aprendizado profundo e análise de vídeo para câmeras de segurança independentemente do fabricante, demonstrando a evolução do mercado em direção a soluções mais sofisticadas.
A integração da videovigilância com a tecnologia da Internet das Coisas (IoT) revolucionou as capacidades de monitoramento e os métodos de coleta de dados. As modernas soluções de vigilância inteligente incorporam agora múltiplos sensores de IoT capazes de detectar fatores ambientais como qualidade do ar, níveis de ruído e vibrações, proporcionando um monitoramento abrangente além dos dados visuais. Essa integração impactou particularmente o setor de transporte, onde a March Networks obteve um contrato significativo de USD 4 milhões para implementar soluções avançadas de monitoramento de vídeo em toda uma frota de ônibus na Califórnia, incorporando monitoramento baseado em nuvem e capacidades híbridas de gravação em trânsito. A convergência de IoT e videovigilância possibilitou medidas de segurança mais proativas e insights operacionais aprimorados.
A adoção de tecnologia de vigilância em diversos segmentos verticais da indústria expandiu-se significativamente, com ênfase especial nos setores de varejo, bancário e de transporte. No setor bancário, as instituições financeiras estão implementando cada vez mais sistemas avançados de vigilância eletrônica para combater ameaças à segurança, enquanto os varejistas utilizam a análise de vídeo tanto para segurança quanto para análise do comportamento do consumidor. A Edge360, uma pequena empresa de propriedade de veteranos com deficiência em serviço, lançou seu Surveill VMS em julho de 2023, inicialmente desenvolvido para aplicações governamentais, mas expandido para atender ao setor privado, demonstrando a crescente demanda por sofisticadas soluções de vigilância digital em todos os setores. A tecnologia evoluiu para suportar múltiplas aplicações, desde o monitoramento de segurança até a coleta de inteligência de negócios.
As considerações sobre privacidade e segurança tornaram-se primordiais no cenário de videovigilância, especialmente à medida que os sistemas se tornam mais sofisticados e interconectados. O setor enfrenta desafios contínuos para equilibrar capacidades de segurança aprimoradas com preocupações de privacidade, como evidenciado pelo crescente escrutínio das tecnologias de reconhecimento facial e das medidas de proteção de dados. De acordo com uma pesquisa da Insurance Zebra, embora 46,9% dos americanos não possuam câmeras de segurança residencial instaladas, aqueles que as possuem exigem cada vez mais sistemas com recursos avançados de proteção de privacidade e protocolos seguros de transmissão de dados. O setor respondeu com inovações em tecnologias de criptografia e análises que preservam a privacidade, garantindo que os sistemas de tecnologia de vigilância mantenham a segurança enquanto protegem os direitos individuais de privacidade.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Videovigilância dos Estados Unidos
Crescentes Preocupações com Segurança e Necessidades de Prevenção ao Crime
O foco crescente na segurança e na prevenção ao crime tornou-se um importante impulsionador do mercado de videovigilância dos Estados Unidos. De acordo com dados do FBI de outubro de 2022, embora a taxa nacional de arrombamentos tenha apresentado melhora, caindo para 271,1 incidentes por 100.000 pessoas em 2021, ante 308 incidentes no ano anterior, as preocupações contínuas com segurança continuam a impulsionar a adoção de sistemas de câmeras de segurança. A ameaça potencial de atividades criminosas levou as autoridades a instalar equipamentos avançados de vigilância em diversos locais, com cidades como Chicago implementando extensas redes de dezenas de milhares de câmeras e cidades como Nova Orleans, Nova York e Atlanta implantando redes de vigilância integradas que incorporam feeds privados de empresas e residências em centros de combate ao crime.
A iniciativa do Departamento de Segurança Interna de fornecer bilhões de dólares em subsídios de segurança a agências estaduais para a instalação de câmeras de videovigilância demonstra o compromisso do governo com o aprimoramento da infraestrutura de segurança pública. Isso é ainda evidenciado pela implementação de sofisticadas tecnologias de vigilância por agências de aplicação da lei, que estão integrando cada vez mais câmeras em rede, leitores automáticos de placas de veículos e softwares de policiamento preditivo com análise de vídeo aprimorada por inteligência artificial. O desenvolvimento de centros de crimes em tempo real como parte de órgãos governamentais estaduais levou à identificação de mais de 80 centros de crimes em tempo real em 29 estados, destacando a crescente ênfase em uma infraestrutura de vigilância abrangente.
Avanços Tecnológicos em Análise de Vídeo e Integração de Inteligência Artificial
A integração de inteligência artificial e capacidades avançadas de análise emergiu como um fator crucial para o mercado de videovigilância dos Estados Unidos. O setor testemunhou avanços significativos nas aplicações de análise de vídeo, com sistemas agora capazes de executar múltiplas funções simultaneamente, incluindo detecções e alertas em tempo real, pesquisa de vídeo e coleta de inteligência de negócios sem a necessidade de instalação de hardware adicional. Essas melhorias tecnológicas possibilitaram um monitoramento e análise mais eficientes das imagens de vigilância, com sistemas baseados em inteligência artificial capazes de detectar e analisar diversos cenários, desde violações de segurança até padrões de comportamento do consumidor.
A evolução da tecnologia de reconhecimento facial e das análises inteligentes transformou particularmente o cenário de vigilância. Cidades como Chicago e Detroit adotaram sistemas de vigilância facial, com o sistema de um milhão de dólares de Detroit capaz de escanear vídeos ao vivo de câmeras localizadas em empresas, escolas, clínicas de saúde e edifícios de apartamentos. A integração de técnicas de aprendizado profundo aprimorou a capacidade dos sistemas de vigilância de fornecer insights acionáveis, com recursos como soluções de localização ou rastreamento de pessoas em alta velocidade encontrando aplicações em diversos setores, desde a segurança aeroportuária até a vigilância em shopping centers. O desenvolvimento do processamento de vídeo em tempo real com análise de vídeo possibilitou uma agregação e visualização de dados mais rápidas em painéis de controle, impulsionando insights de negócios além das aplicações tradicionais de segurança.
Crescente Integração com Residências Inteligentes e Demandas por Segurança Residencial
O surgimento das residências inteligentes elevou significativamente o papel dos sistemas de videovigilância no segmento residencial, impulsionando o crescimento do mercado por meio do aumento da adoção pelos consumidores. De acordo com pesquisas do setor, entre os 26% dos domicílios norte-americanos com banda larga que planejam adquirir videoporteiros inteligentes, a maioria considerou as capacidades de inteligência artificial e análise avançada como recursos cruciais em seu processo de seleção. Essa preferência do consumidor levou ao desenvolvimento de sistemas de vigilância residencial mais sofisticados que combinam recursos tradicionais de segurança com capacidades de integração com residências inteligentes, oferecendo aos proprietários soluções abrangentes de monitoramento e controle.
O mercado de vigilância residencial evoluiu para oferecer sistemas equipados com recursos avançados, como detecção de movimento, visão noturna e integração com sistemas mais amplos de automação residencial. Os fabricantes responderam a essa demanda introduzindo produtos inovadores, como videoporteiros sem toque com análise de vídeo interna capaz de detectar visitantes parados em capachos e acionar respostas automatizadas. A integração desses sistemas de vigilância com aplicativos móveis possibilitou capacidades de monitoramento e controle remotos, permitindo que os proprietários gerenciem seus sistemas de segurança remotamente enquanto recebem notificações instantâneas sobre possíveis eventos de segurança. Essa convergência da tecnologia de residências inteligentes com recursos de segurança criou um ecossistema de vigilância mais robusto e fácil de usar para aplicações residenciais.
Análise de Segmentos
Segmento de Sistemas de Gerenciamento de Vídeo e Armazenamento no Mercado de Videovigilância dos Estados Unidos
Os Sistemas de Gerenciamento de Vídeo e Armazenamento representam o maior segmento do mercado de videovigilância dos Estados Unidos, detendo aproximadamente 47,35% de participação de mercado em 2025. A dominância do segmento é impulsionada pela crescente necessidade de sofisticadas soluções de sistemas de gerenciamento de vídeo capazes de lidar com volumes massivos de dados de vigilância provenientes de múltiplas fontes. A crescente adoção de sistemas de gerenciamento de vídeo baseados em nuvem, particularmente nos setores empresarial e governamental, contribuiu significativamente para a liderança de mercado deste segmento. As organizações estão investindo cada vez mais em soluções avançadas de armazenamento para cumprir as regulamentações de retenção de dados e aproveitar os dados de vídeo para inteligência de negócios. A integração de inteligência artificial e capacidades de aprendizado profundo nas plataformas de sistemas de gerenciamento de vídeo aprimorou ainda mais sua proposta de valor, possibilitando análise automatizada de vídeo e capacidades inteligentes de tomada de decisão.


Segmento de Análise de Vídeo no Mercado de Videovigilância dos Estados Unidos
O segmento de Análise de Vídeo está experimentando o crescimento mais acelerado no mercado de videovigilância dos Estados Unidos, com uma taxa de crescimento esperada de aproximadamente 14,72% durante 2026-2031. Esse crescimento acelerado é impulsionado principalmente pela crescente integração de inteligência artificial e tecnologias de aprendizado profundo nos sistemas de videovigilância. O segmento está testemunhando forte demanda de diversos setores, incluindo varejo, transporte e cidades inteligentes, onde capacidades avançadas de análise estão sendo implantadas para aplicações que vão desde o reconhecimento facial até a análise do comportamento de multidões. A adoção da análise de vídeo é ainda impulsionada por sua capacidade de transformar imagens de vídeo brutas em inteligência acionável, possibilitando medidas de segurança proativas e otimização operacional. Desenvolvimentos recentes em computação de borda e análises baseadas em inteligência artificial tornaram essas soluções mais acessíveis e eficientes, contribuindo para sua ampla adoção em diferentes segmentos verticais da indústria.
Segmentos Restantes no Mercado de Videovigilância dos Estados Unidos por Tipo
O segmento de Câmeras continua sendo um componente fundamental do mercado de videovigilância, abrangendo uma ampla gama de produtos, desde câmeras de vigilância básicas até sofisticados dispositivos de imagem térmica e PTZ. Este segmento evoluiu significativamente com a integração de recursos avançados, como imagens de alta resolução, capacidades de visão noturna e poder de processamento analítico integrado. A inovação contínua na tecnologia de câmeras, incluindo o desenvolvimento de câmeras habilitadas para inteligência artificial e dispositivos multissensores, mantém seu papel crucial no ecossistema geral de vigilância. O crescimento constante do segmento é sustentado pelos avanços tecnológicos contínuos e pela crescente demanda por capacidades de captura de vídeo de alta qualidade em diversas aplicações.
Análise de Segmentos: Por Usuário Final
Segmento de Infraestrutura Nacional e Vigilância Urbana no Mercado de Videovigilância dos Estados Unidos
O segmento de Infraestrutura Nacional e Vigilância Urbana domina o mercado de videovigilância dos Estados Unidos, respondendo por aproximadamente 47% da participação total de mercado em 2024. A proeminência deste segmento é impulsionada pelas crescentes iniciativas governamentais relativas à instalação obrigatória de câmeras de vídeo e pela crescente adoção de soluções avançadas de vigilância nas principais cidades. Cidades como Washington implementaram sofisticados programas de análise de movimentação que utilizam dados de câmeras de vídeo para identificar e rastrear diversas entidades que se movem pela cidade, incluindo veículos, ônibus, pedestres e bicicletas. A integração de inteligência artificial e tecnologias de aprendizado profundo aprimorou as capacidades dos sistemas de vigilância urbana, possibilitando recursos como reconhecimento facial, processamento de vídeo em tempo real e análises avançadas para agências de aplicação da lei. Além disso, a implantação de redes de vigilância integradas em cidades como Chicago, Nova Orleans, Nova York e Atlanta, onde empresas privadas e residências fornecem feeds integrados a centros de combate ao crime, expandiu significativamente o escopo da infraestrutura de vigilância em toda a cidade.
Segmento de Transporte no Mercado de Videovigilância dos Estados Unidos
O segmento de Transporte no mercado de videovigilância dos Estados Unidos está passando por uma transformação significativa, com uma taxa de crescimento esperada de aproximadamente 12% durante 2024-2029. Esse crescimento é impulsionado principalmente pela crescente integração de soluções avançadas de análise de vídeo em sistemas de transporte público, ferrovias e operações logísticas. O setor está testemunhando uma mudança em direção a sistemas de monitoramento de vídeo baseados em inteligência artificial que podem analisar automaticamente dados de vídeo ferroviário, apoiando a pesquisa de segurança e a eficiência operacional. A implementação de sofisticadas soluções de vigilância em autoridades de trânsito levou à adoção de sistemas híbridos que suportam câmeras analógicas e IP, permitindo que as agências de transporte migrem para vídeo IP de forma econômica. Além disso, a integração da análise de vídeo com os requisitos do Departamento de Transporte para verificações de segurança de veículos e a crescente demanda por monitoramento de segurança de cargas estão contribuindo para o rápido crescimento do segmento.
Segmentos Restantes na Segmentação por Usuário Final do Mercado de Videovigilância dos Estados Unidos
O segmento Comercial mantém forte presença no mercado, impulsionado pela crescente adoção de equipamentos de vigilância em bancos, instituições financeiras e espaços de escritório. O segmento de Varejo concentra-se na prevenção de perdas e na análise do comportamento do consumidor, enquanto o segmento Residencial está experimentando crescimento devido à crescente adoção de residências inteligentes e às preocupações com segurança. Esses segmentos estão testemunhando avanços tecnológicos por meio da integração de análises baseadas em inteligência artificial, soluções de armazenamento em nuvem e capacidades de monitoramento remoto. O segmento de Outros Usuários Finais, que inclui instituições educacionais, instalações de saúde e setores de manufatura, continua adotando sistemas de videovigilância para diversas aplicações, desde a segurança de campus até o monitoramento de pacientes e a conformidade com a segurança industrial.
Análise da cadeia de valor
A cadeia de valor de vigilância por vídeo nos Estados Unidos abrange fabricantes de câmeras e dispositivos de borda, camadas de software (VMS, análise de vídeo e módulos de identidade/biometria), infraestrutura de armazenamento e nuvem, e a implantação subsequente por distribuidores, integradores de sistemas e provedores de segurança gerenciada/VSaaS, atendendo a compradores comerciais, governamentais, de transporte e residenciais. À medida que as implantações migram da gravação passiva para a detecção assistida por IA e automação de fluxos de trabalho, a camada de software e serviços ganhou participação, apoiada por plataformas como AWS Panorama e novos recursos de VMS e agentes de vídeo introduzidos em 2026 (por exemplo, RADSight 2.0 e recursos de operações de segurança impulsionados por modelos de linguagem visual).
A elegibilidade de compras e as verificações de conformidade se tornaram um fator determinante para a cadeia, particularmente para implantações no setor público e em empresas regulamentadas, devido a restrições vinculadas à Seção 889 da NDAA e à evolução da triagem de entidades cobertas. Essa dinâmica está reforçando a demanda por ecossistemas interoperáveis (por exemplo, suporte a câmeras compatíveis com ONVIF) e por uma integração mais estreita entre controle de acesso, vídeo e análise, como destacado pela colaboração entre Honeywell e Rhombus em soluções de segurança de vídeo e acesso conectadas à nuvem e alimentadas por IA em março de 2026. Em resposta, os parceiros de canal estão cada vez mais empacotando hardware compatível, fortalecimento de cibersegurança e assinaturas de armazenamento em nuvem/VMS em propostas unificadas, enquanto os usuários finais colocam mais ênfase em serviços de ciclo de vida, como manutenção, atualizações de software e gestão de armazenamento pronta para retenção.
Cenário Competitivo
Principais Empresas no Mercado de Videovigilância dos Estados Unidos
O mercado de videovigilância dos Estados Unidos é caracterizado por inovação contínua e desenvolvimentos estratégicos de grandes players como Hikvision, Dahua, Axis Communications, Honeywell e Cisco Systems. As empresas estão investindo fortemente em capacidades de inteligência artificial (IA) e aprendizado de máquina para aprimorar suas ofertas de soluções de vigilância, enquanto simultaneamente desenvolvem soluções de vigilância em nuvem para atender às demandas em evolução dos clientes. O setor demonstra forte agilidade operacional por meio de ciclos rápidos de desenvolvimento de produtos e operações verticalmente integradas, possibilitando respostas rápidas às mudanças do mercado. Parcerias estratégicas com provedores de tecnologia, particularmente em serviços de nuvem e análises, tornaram-se cada vez mais comuns à medida que as empresas buscam fortalecer suas posições de mercado. As estratégias de expansão geográfica concentram-se no estabelecimento de presença local por meio de escritórios de suporte técnico, enquanto a diversificação do portfólio de produtos enfatiza soluções ponta a ponta que incorporam hardware, software e serviços.
Mercado Dominado por Conglomerados Tecnológicos Globais
O mercado de videovigilância dos Estados Unidos exibe uma estrutura competitiva complexa com uma combinação de conglomerados tecnológicos globais e provedores especializados de soluções de segurança. As grandes corporações multinacionais aproveitam suas extensas capacidades de pesquisa e desenvolvimento e redes de distribuição estabelecidas para manter a liderança de mercado, enquanto players especializados concentram-se em nichos de segmento com soluções inovadoras. O mercado demonstra consolidação moderada, com os principais players expandindo continuamente sua presença por meio de aquisições estratégicas de empresas menores e inovadoras, particularmente aquelas especializadas em capacidades de inteligência artificial e análises.
O setor testemunhou significativa atividade de fusões e aquisições, com foco particular na integração de tecnologias complementares e na expansão do alcance de mercado. As empresas estão cada vez mais adotando estratégias de integração vertical, adquirindo fabricantes de componentes e desenvolvedores de software para fortalecer suas cadeias de suprimentos e aprimorar suas ofertas de produtos. O cenário competitivo é ainda moldado por fatores regulatórios, particularmente restrições a fabricantes chineses, que criaram oportunidades para empresas norte-americanas expandirem sua participação de mercado enquanto fomentam parcerias com provedores de tecnologia domésticos.
Inovação e Adaptabilidade Impulsionam o Sucesso no Mercado
O sucesso no mercado de videovigilância dos Estados Unidos depende cada vez mais da capacidade das empresas de desenvolver soluções de vigilância abrangentes que integrem tecnologias avançadas enquanto mantêm fortes medidas de cibersegurança. Os players estabelecidos devem concentrar-se na inovação contínua em análises baseadas em inteligência artificial, integração com nuvem e capacidades de computação de borda, enquanto constroem ecossistemas de parceiros sólidos para manter suas posições de mercado. A capacidade de fornecer soluções escaláveis que atendam às necessidades específicas de mercados verticais, combinada com forte suporte pós-venda e serviços profissionais, tornou-se crucial para manter uma vantagem competitiva.
Os concorrentes do mercado podem ganhar terreno concentrando-se em segmentos de mercado especializados, desenvolvendo soluções inovadoras para casos de uso emergentes e construindo relacionamentos sólidos com integradores de sistemas e parceiros de canal. A crescente ênfase nas preocupações com privacidade e nas regulamentações de proteção de dados exige que as empresas demonstrem robustas capacidades de conformidade e práticas transparentes de tratamento de dados. O sucesso também depende da capacidade de se adaptar às preferências em mudança dos usuários finais, particularmente a mudança em direção a modelos de videovigilância como serviço e soluções de segurança integradas que combinam capacidades de segurança física e cibernética.
Líderes do Setor de Videovigilância dos Estados Unidos
Dahua Technology Co. Ltd
Hikvision Digital Technology Co. Ltd
Hanwha Techwin
Schneider Electric SE
Robert Bosch GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As exigências federais e de infraestrutura crítica estão criando um espaço específico para fornecedores e integradores capazes de entregar implantações de vigilância compatíveis, totalmente mantidas e auditáveis. Em junho de 2026, a Administração Geral de Serviços dos EUA (General Services Administration) emitiu a ADM 3490.1 sobre padrões mínimos básicos de segurança em instalações de propriedade federal, exigindo explicitamente que os sistemas de vigilância por vídeo sejam mantidos e operáveis em conformidade com as práticas de gestão de risco do Comitê de Segurança Interagências, o que favorece oportunidades em modernização, serviços de manutenção e ciclos de renovação em locais geridos pelo governo federal. Ao mesmo tempo, restrições de compras e de suprimentos vinculadas à Lista Coberta da FCC (Covered List) e a restrições relacionadas estão levando empresas e compradores próximos ao governo a requalificar seus conjuntos de produtos e a fortalecer a diligência devida em relação a fornecedores, ampliando a demanda por alternativas alinhadas à NDAA e por projetos de migração que substituam dispositivos restritos.
O impulso de produtos está se deslocando para operações nativas em nuvem e assistidas por IA, criando oportunidades para plataformas que reduzem a carga de trabalho dos operadores e melhoram a velocidade de investigação. Por exemplo, a Brivo apresentou a Eeva (março de 2026), um agente de vídeo com IA integrado ao VMS Eagle Eye para monitoramento orientado por linguagem natural, e a Honeywell trabalhou com a Rhombus (março de 2026) para oferecer soluções de segurança de vídeo e acesso conectadas à nuvem e alimentadas por IA para clientes corporativos. No campo da biometria e IA de visão, as designações DT&E do SAFETY Act do Departamento de Segurança Interna (Department of Homeland Security), como a designação de julho de 2026 para o ROC Watch da Rank One Computing, podem ser um diferencial para implantações em ambientes de maior responsabilidade (locais públicos e infraestrutura crítica), onde os requisitos de transferência de risco e governança frequentemente influenciam a seleção de tecnologia.
Desenvolvimentos recentes do setor
- Julho de 2026: A Rank One Computing (ROC) anunciou que o ROC Watch recebeu a designação de Teste e Avaliação de Desenvolvimento (DT&E) do SAFETY Act do Departamento de Segurança Interna dos EUA. A designação oferece proteções de responsabilidade civil que podem acelerar a adoção em infraestrutura crítica e locais de maior risco, fortalecendo o argumento para plataformas de IA de visão em implantações regulamentadas.
- Agosto de 2025: A Hanwha Vision garantiu um contrato para modernizar a vigilância no Music City Center em Nashville, Tennessee, implantando mais de 700 câmeras. Vitórias em grandes locais dessa escala reforçam a mudança para arquiteturas de vigilância unificadas e de nível empresarial, criando oportunidades subsequentes em VMS, armazenamento e serviços de ciclo de vida.
- Abril de 2024: Uma decisão de apelação federal no Circuito de D.C. abordou desafios relacionados às regras de segurança da cadeia de suprimentos dos EUA que afetam a aquisição de equipamentos de telecomunicações e vigilância por vídeo cobertos. A decisão reforçou a durabilidade das restrições federais, aumentando a urgência para compradores e integradores auditarem as bases instaladas e padronizarem o fornecimento compatível para novos projetos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada nos Estados Unidos por soluções de vigilância por vídeo usadas para capturar, gerenciar, armazenar e analisar vídeo para segurança e monitoramento em locais públicos e privados.
Exclusões de escopo: excluímos dispositivos de casa inteligente destinados apenas ao consumidor que não são usados como parte de uma configuração de vigilância mais amplia, e excluímos itens de segurança física não relacionados, como controle de acesso e alarmes de intrusão.
Visão geral da segmentação
- Tipo
- Câmeras
- Sistemas de Gerenciamento de Vídeo e Armazenamento
- Análise de Vídeo
- Usuário Final
- Comercial
- Varejo
- Infraestrutura Nacional e Vigilância Urbana
- Transporte
- Residencial
- Outros Usuários Finais
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base factual clara sobre os fatores de demanda e os padrões de compra de equipamentos de vigilância e software relacionado. Baseamo-nos em fontes públicas como dados de construção e envios do U.S. Census, tendências de custos do Bureau of Labor Statistics, estatísticas comerciais da U.S. International Trade Commission, orientações de cibersegurança e tecnologia do NIST e referências de equipamentos relacionadas à FCC, quando relevantes para dispositivos conectados.
Para manter o modelo realista, também revisamos relatórios anuais de empresas, apresentações a investidores, documentação oficial de produtos e cobertura de imprensa confiável sobre projetos de segurança pública e atualizações de segurança corporativa. Uma assinatura paga que agrega dados financeiros de empresas e notícias foi utilizada seletivamente para padronizar as divisões de receita e reduzir o risco de contagem duplicada entre subsidiárias. Essas fontes documentais são ilustrativas, não exaustivas, e também utilizamos outras referências públicas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário focou em verificar o que realmente está sendo comprado e implantado nos Estados Unidos, e depois como os orçamentos são divididos entre câmeras, gestão de vídeo, armazenamento e análise. Conversamos com uma combinação de fabricantes, parceiros de canal, instaladores e grandes usuários finais, abrangendo instalações comerciais, varejo, transporte, vigilância urbana e programas residenciais. Onde os números de uso final pareciam inconsistentes, refinamos as premissas por meio de reverificações de acompanhamento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 16% |
| Nível médio: 55% | Líderes funcionais/de unidade: 24% |
| Empresas menores: 20% | Gerentes: 60% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento começa com uma construção top-down que reconstrói o pool de demanda nacional usando a atividade de construção, os ciclos de expansão e retrofit de instalações e os pipelines de projetos de segurança pública e transporte, traduzindo-os em seguida em gastos com vigilância. Depois disso, utilizamos aproximações bottom-up seletivas, incluindo amostras de envios de câmeras e faixas de preço médio de venda, tamanhos típicos de sistemas por tipo de local e verificações de canal sobre os valores de projetos de integradores. Se as duas visões não se alinharem, ajustamos o total para refletir o sinal mais forte.
As principais entradas do modelo incluem a transição de câmeras analógicas para IP, a taxa de renovação da base instalada, as necessidades de armazenamento por câmera (impulsionadas pela resolução e pelas políticas de retenção), a curva de adoção de análise de vídeo e atualizações de VMS, e a inflação de custos de mão de obra e instalação que afeta o cronograma dos projetos. Para a previsão, aplicamos análise de cenários apoiada por opiniões de especialistas sobre ciclos de gastos de capital, financiamento de vigilância urbana e modernização de segurança corporativa, e suavizamos os resultados dos cenários para evitar saltos irreais de ano para ano. Quando faltam sinais bottom-up para um uso final de nicho, aplicamos faixas de penetração conservadoras validadas por meio de entrevistas e depois as testamos sob estresse em relação a indicadores de gastos relacionados.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a indicadores independentes, como tendências de importação de equipamentos relacionados a câmeras, sinais de atividade de construção e retrofit, e o ritmo de grandes anúncios de projetos em vigilância de transporte e municipal. Quando uma variação é detectada, reverificamos premissas como a contagem de câmeras por local, o dimensionamento de armazenamento impulsionado pela retenção, ou as taxas de adesão a serviços. Especialistas são recontatados se a mudança for significativa.
Antes da aprovação final, o trabalho passa por uma revisão em várias etapas para que a lógica de cálculo, a economia unitária e o alinhamento anual permaneçam consistentes em todo o conjunto de dados. O relatório é atualizado anualmente, com atualizações intermediárias quando há eventos significativos que podem alterar a demanda ou os preços. Pouco antes da entrega, uma revisão final incorpora os lançamentos públicos mais recentes para que os clientes recebam a visão mais atual.
Tamanho do Mercado de Vigilância por Vídeo dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a vigilância por vídeo nos Estados Unidos nem sempre coincidem, pois os estudos frequentemente usam limites de componentes diferentes, anos-base diferentes e formas distintas de tratar serviços e software associados à venda da câmera. Mesmo quando a taxa de crescimento parece semelhante, o ponto de partida pode variar bastante dependendo do que é contabilizado e da rapidez com que as premissas de preços e mudança de mix são atualizadas.
As tendências de importação de equipamentos relacionados a câmeras, os sinais de projetos públicos e o feedback dos instaladores sobre os ciclos de renovação são as verificações que mantêm a estimativa da Mordor Intelligence de 13,86 bilhões de USD (2025) vinculada a câmeras, gestão de vídeo e armazenamento, e análise de vídeo, em vez de incorporar categorias adjacentes de segurança física ou amplos grupos de mão de obra de segurança.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,86 bilhões de USD (2025) | |
| Consultoria Global A | 18,84 bilhões de USD (2024) | Utiliza um conjunto de componentes mais amplo (hardware, software e serviços) e um ano-base anterior, o que pode elevar os totais quando instalação, manutenção e serviços gerenciados são totalmente contabilizados e a escalada de preços é incorporada mais rapidamente. |
| Editora do Setor B | 12,34 bilhões de USD (2024) | Ancora o dimensionamento em um ano-base diferente e aplica uma divisão de componentes que pode subestimar as atualizações de curto prazo, caso os ciclos de renovação e as necessidades de armazenamento impulsionadas pela retenção de alta resolução não sejam totalmente refletidos na demanda do ano inicial. |
A diferença é explicada em grande parte pelo que cada fonte inclui em torno do sistema principal e por como o ano-base é construído. Quando o escopo e as premissas são declarados em termos claros e são realizadas verificações cruzadas com sinais de demanda observáveis, o resultado é mais fácil para nós replicarmos e atualizarmos ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Videovigilância dos Estados Unidos?
Espera-se que o tamanho do Mercado de Videovigilância dos Estados Unidos atinja USD 15,53 bilhões em 2026 e cresça a um CAGR de 12,07% para atingir USD 27,45 bilhões até 2031.
Qual é o tamanho atual do Mercado de Videovigilância dos Estados Unidos?
Em 2026, espera-se que o tamanho do Mercado de Videovigilância dos Estados Unidos atinja USD 15,53 bilhões.
Quem são os principais players no Mercado de Videovigilância dos Estados Unidos?
Dahua Technology Co. Ltd, Hikvision Digital Technology Co. Ltd, Hanwha Techwin, Schneider Electric SE e Robert Bosch GmbH são as principais empresas que operam no Mercado de Videovigilância dos Estados Unidos.
Quais anos este relatório do Mercado de Videovigilância dos Estados Unidos abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Videovigilância dos Estados Unidos foi estimado em USD 15,53 bilhões. O relatório abrange o tamanho histórico do Mercado de Videovigilância dos Estados Unidos para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Videovigilância dos EUA para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



