
Tamanho e Participação do Mercado de CCTV da Índia
Análise do Mercado de CCTV da Índia por Mordor Intelligence
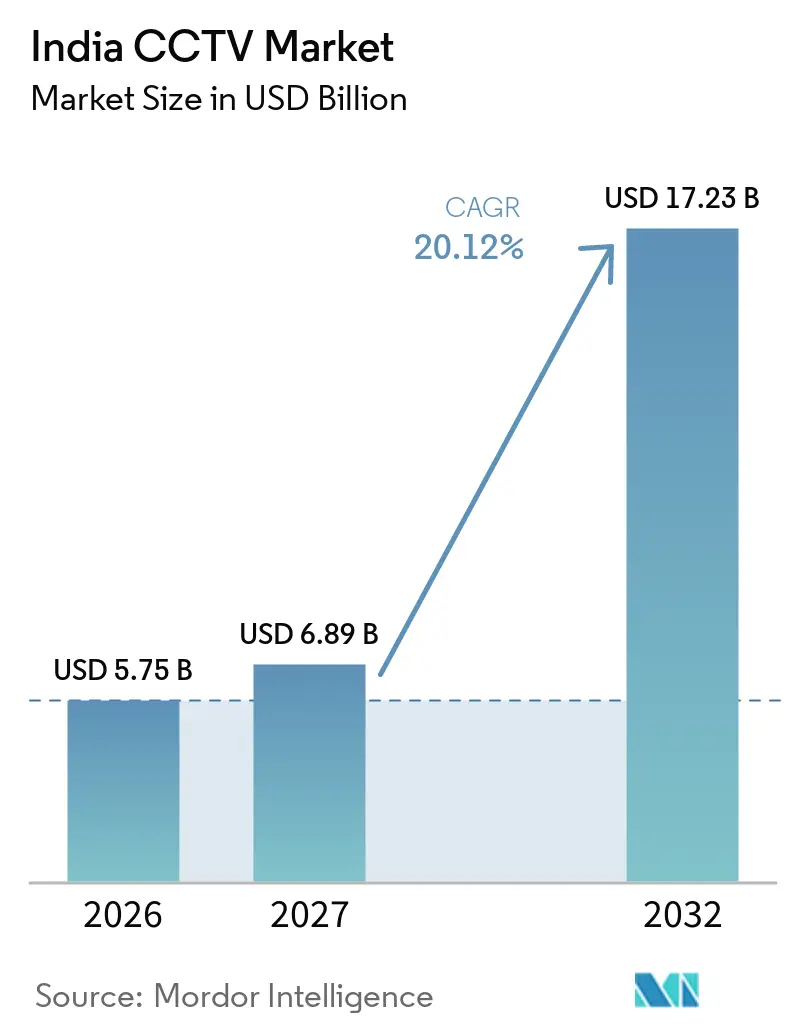
Espera-se que o tamanho do mercado de CCTV da Índia aumente de 5,75 bilhões de USD em 2026 para 6,89 bilhões de USD em 2027 e alcance 17,23 bilhões de USD até 2032, crescendo a um CAGR de 20,12% no período 2027-2032.
A expansão da vigilância pública e dos transportes na Índia amplia a demanda por câmeras em programas de monitoramento urbano e infraestrutura de transporte. Revisões e atrasos na certificação de segurança de CCTV na Índia, relatados em dezembro de 2025, surgiram quando alguns requerentes concluíram os testes de registro obrigatório antes de solicitar a certificação de aquisição. A restrição da Índia à venda de câmeras que não atendem aos requisitos de segurança aplicáveis teve início em abril de 2026, após o encerramento da extensão para liquidação de estoque. Essas condições favorecem fornecedores que combinam análises de segurança industrial e portfólios de câmeras em conformidade. O custo do projeto e as obrigações programadas de processamento de dados podem, no entanto, retardar a conversão das necessidades de vigilância em sistemas operacionais.
Principais Conclusões do Relatório
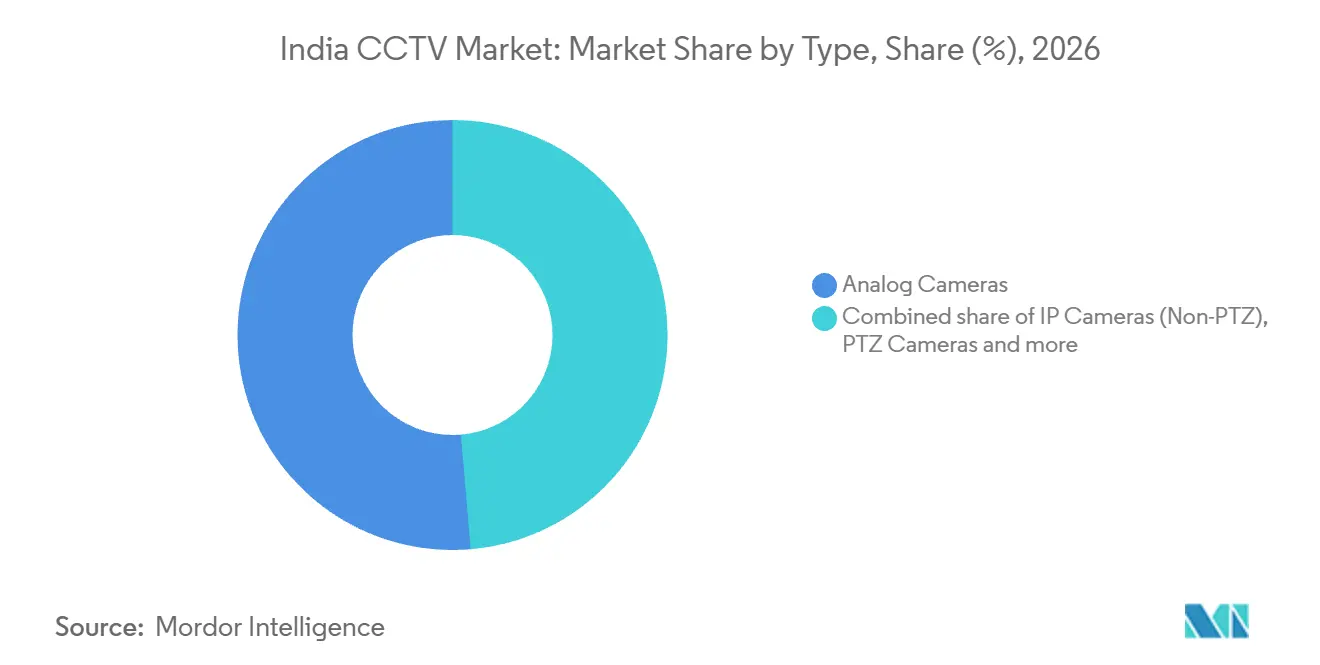
- Por tipo, as câmeras analógicas detinham 51,35% da participação do mercado de CCTV da Índia em 2026, enquanto as câmeras inteligentes habilitadas por IA têm previsão de crescimento mais rápido, com um CAGR de 21,4% no período 2027-2032.
- Para as verticais de usuário final, o governo representou 37,95% do tamanho do mercado de CCTV da Índia em 2026, e o segmento residencial e de casas inteligentes tem previsão de crescimento mais rápido, com um CAGR de 20,9% no período 2027-2032.
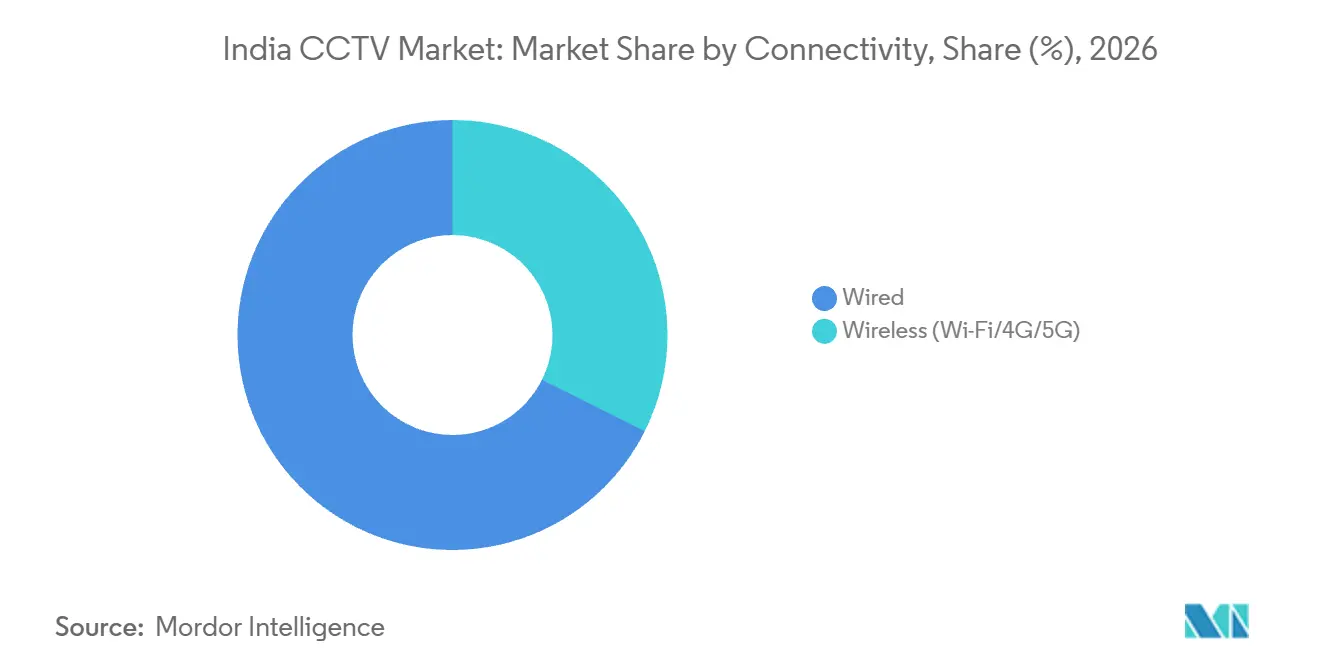
- Em termos de conectividade, os sistemas com fio lideraram com 67,63% da receita de câmeras CCTV na Índia em 2026, enquanto as câmeras sem fio têm previsão de crescimento mais rápido, com um CAGR de 21,3% no período 2027-2032.
- Em termos geográficos, o Norte da Índia detinha 42,09% da receita de câmeras CCTV na Índia em 2026, com o Sul da Índia com previsão de crescimento mais rápido, com um CAGR de 20,95% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso governamental à vigilância em cidades inteligentes | +7.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Regulamentações obrigatórias de vigilância para espaços públicos | +5.1% | Cidade de Chhatrapati Sambhajinagar | Curto prazo (≤ 2 anos) |
| Rápida expansão da infraestrutura de aeroportos e metrôs | +6.3% | Em todo o país | Longo prazo (≥ 4 anos) |
| Adoção de análises de conformidade e segurança baseadas em IA | +5.7% | Em todo o país | Curto prazo (≤ 2 anos) |
| Mudança para fabricação nacional após normas STQC/BIS | +3.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Implantações de CCTV de borda com energia solar em programas rurais | +0.9% | Aldeias tribais de Maharashtra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso governamental de vigilância em cidades inteligentes
A vigilância urbana apoiada pelo governo sustenta a aquisição de câmeras por meio de programas de monitoramento em escala municipal. A Missão Cidades Inteligentes da Índia havia instalado mais de 83.000 câmeras de vigilância CCTV em 100 cidades inteligentes até 31 de março de 2026.[1] Em agosto de 2026, a Bharat Sanchar Nigam Limited abriu licitação para selecionar uma agência de implementação para o sistema de vigilância SASA II de Ahmedabad, com o edital abrangendo SITC, operação e manutenção. A solicitação de propostas da Smart City Ahmedabad Development Limited para a Fase II do SASA define SITC como fornecimento, instalação, teste e comissionamento, e inclui a implantação planejada de câmeras fixas e PTZ. A expansão planejada cria uma necessidade específica de equipamentos para fornecedores de câmeras no mercado de CCTV da Índia, dentro da aquisição mais ampla de vigilância urbana e e-Challan de Ahmedabad.
Regulamentações obrigatórias de vigilância para espaços públicos
Os mandatos de instalação transformam a cobertura por câmeras em uma obrigação operacional para os estabelecimentos por eles abrangidos. Em julho de 2026, o Comissário de Polícia de Chhatrapati Sambhajinagar, Pravin Pawar, ordenou que 23 categorias de estabelecimentos privados na cidade instalassem CCTV.[2] A ordem exigia cobertura de até 50 metros além dos limites das instalações. Estender a cobertura para além de uma propriedade torna o posicionamento das câmeras parte da decisão de conformidade, e não apenas uma escolha de segurança interna. Para os proprietários afetados, uma proposta deve, portanto, contemplar a área de visualização exigida antes que um preço de equipamento mais baixo se torne persuasivo. Isso cria uma oportunidade local definida para instaladores capazes de traduzir a ordem em cobertura específica para cada local, particularmente entre os estabelecimentos que contribuem para o crescimento regional do mercado de CCTV da Índia.
Rápida expansão da infraestrutura de aeroportos e metrôs
Os aeroportos operacionais da Índia aumentaram de 74 em 2014 para 165 em julho de 2026. Sua rede de metrô expandiu de 248 quilômetros em 2014 para mais de 1.155 quilômetros em 2026. A expansão da infraestrutura de transporte reflete as tendências do mercado de CCTV da Índia ao criar locais adicionais a serem cobertos e ao vincular o desenvolvimento de aeroportos e metrôs à demanda por equipamentos de vigilância. Um edital de sistema de videoconferência de 2025 da Autoridade de Aeroportos da Índia (AAI) exigiu a visualização ao vivo integrada de câmeras de baias de isolamento em 13 aeroportos a partir de uma sala de controle central e gravação local de 7 dias em cada aeroporto. A autoridade adjudicou o contrato em 11 de junho de 2025. A especificação ilustra como a cobertura de câmeras deve se adequar aos requisitos de visualização em toda a rede e de gravação local, tornando as capacidades de integração relevantes quando os operadores de transporte ampliam a vigilância.
Adoção de análises de conformidade e segurança baseadas em IA
As aplicações de segurança industrial conferem ao setor de CCTV da Índia um papel comercial na identificação de condições que exigem resposta imediata. No exercício fiscal de 2025-26, a JSW Energy informou que sua operadora de planta JSWELR implementou vigilância habilitada por inteligência artificial integrada a redes de CCTV para gerar alertas em tempo real sobre atos e condições inseguros. Conectar a detecção a alertas torna a integração entre a captura de imagens e o funcionário responsável central para a utilidade do sistema. Para um operador industrial, isso cria um motivo para avaliar a vigilância em conjunto com o fluxo de trabalho de resposta. A detecção de atos inseguros em toda uma planta depende de imagens que cubram os locais onde esses atos ocorrem. A adoção de análises vincula, portanto, o programa de segurança ao posicionamento e à cobertura das câmeras, criando um requisito de hardware ao lado da função de alerta e sustentando as perspectivas do mercado de CCTV da Índia para a vigilância industrial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo total de propriedade para implantações em múltiplos locais | -3.4% | Delegacias de polícia de Nagaland | Médio prazo (2-4 anos) |
| Crescentes obrigações de privacidade e proteção de dados (Lei DPDP) | -2.2% | Em todo o país | Médio prazo (2-4 anos) |
| Ônus de certificação de cibersegurança retardando lançamentos | -1.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| Restrições a semicondutores e importações perturbando o fornecimento | -1.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo total de propriedade para implantações em múltiplos locais
A barreira de custo em uma implantação em múltiplos locais pode surgir da própria proposta do sistema, mesmo quando a necessidade de vigilância está estabelecida. Em 2026, o Governo Central adiou o sistema centralizado de CCTV proposto para as delegacias de polícia de Nagaland porque o custo do projeto era muito elevado e a arquitetura centralizada violava as diretrizes do programa. Essa combinação torna um preço de câmera mais baixo uma resposta incompleta para um projeto cuja concepção geral também não atende às condições de financiamento. Para potenciais compradores do setor público, a comparação comercialmente relevante é, portanto, entre sistemas completos elegíveis, e não entre cotações de equipamentos desvinculadas da arquitetura proposta. Enquanto o custo e o projeto não satisfizerem essas condições conjuntamente, o requisito de câmeras pode permanecer vinculado a um projeto adiado.
Crescentes obrigações de privacidade e proteção de dados (Lei DPDP)
A conformidade com a privacidade acrescenta um ônus de design de implantação quando um operador de CCTV processa imagens identificáveis como Fiduciário de Dados. A Índia publicou suas Regras de Proteção de Dados Pessoais Digitais em novembro de 2025, com as obrigações do Fiduciário de Dados principal programadas para entrar em vigor 18 meses após a publicação. Os requisitos de notificação exigem descrições claras dos dados pessoais processados e suas finalidades especificadas. Para um operador abrangido, definir essa finalidade torna-se parte da decisão sobre como a vigilância será utilizada, e não apenas uma especificação de câmera. Um sistema adquirido em 2026 pode operar até o período de conformidade programado. Para projetos destinados a operar até o início da vigência, a elaboração de descrições de finalidade e notificações durante o design acrescenta uma tarefa de documentação ao lado do comissionamento técnico, criando uma consideração adicional para o mercado de CCTV da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Continuidade Analógica e Aplicações de IAAs câmeras analógicas representaram uma participação de 51,35% no tamanho do mercado de CCTV da Índia em 2026, tornando-se o maior segmento. O Ministério de Eletrônica e Tecnologia da Informação esclareceu, em 12 de março de 2025, que os Requisitos Essenciais de segurança não se aplicam às câmeras CCTV analógicas. Uma circular do Bureau de Padrões da Índia, de 1º de abril de 2025, especifica relatórios IS 13252 (Parte 1) para aplicações analógicas após 9 de abril de 2025, enquanto outros tipos de câmeras também necessitam de testes de segurança. Câmeras analógicas e outros tipos de câmeras devem utilizar aplicações separadas. Para um operador que amplia uma instalação analógica, a distinção preserva uma rota de fornecimento de câmeras sem os testes de segurança adicionais associados às substituições por IP.
As câmeras inteligentes habilitadas por inteligência artificial são o segmento de crescimento mais rápido, com um CAGR previsto de 21,4% no período de 2027 a 2032. A fornecedora de soluções de TI Brihaspathi Technologies implantou câmeras CCTV habilitadas por inteligência artificial na Mahakumbh de 2025 na Índia. A Brihaspathi monta e fornece câmeras CCTV como parte de seu negócio de soluções e serviços. A empresa implantou suas próprias câmeras habilitadas por inteligência artificial, reunindo o fornecimento de equipamentos e a implantação em campo no evento. Compradores de grandes eventos podem avaliar o hardware habilitado por inteligência artificial juntamente com a capacidade de implantação do fornecedor, vinculando a seleção de modelos aos requisitos de monitoramento que moldam o mercado de CCTV da Índia.



Por Verticais de Usuário Final:
Implantação Pública e Transações ResidenciaisO governo representou uma participação de 37,95% no mercado de CCTV da Índia em 2026, tornando-se o maior segmento. Até 24 de julho de 2026, a Ferrovia Indiana havia instalado sistemas de vigilância por CCTV em 3.215 estações e 13.409 vagões de passageiros em toda a sua rede.[3] Atender tanto à infraestrutura das estações quanto à acomodação móvel de passageiros cria 2 contextos de instalação dentro do requisito de vigilância de um único operador público. Essa amplitude torna a oportunidade governamental mais substancial do que as necessidades de equipamentos de um único local fixo. Uma oferta de câmeras focada em estações atende apenas a uma parte do requisito desse comprador público, de modo que a adequação a bordo é tão relevante quanto a escala do patrimônio ferroviário.
O segmento residencial e de residências inteligentes é o de crescimento mais rápido, com um CAGR previsto de 20,9% no período de 2027 a 2032. Em uma entrevista de outubro de 2026, a Qubo informou vender aproximadamente 2.000 câmeras inteligentes por dia na Amazon na Índia. O formato de câmera com visualização pelo celular descrito na entrevista alinha o dispositivo a um usuário doméstico individual e a um canal de compra online direto. As vendas por esse canal online chegam aos fornecedores como pedidos individuais, tornando a disponibilidade no varejo mais relevante para esse negócio do que um calendário de aquisições de projetos públicos.

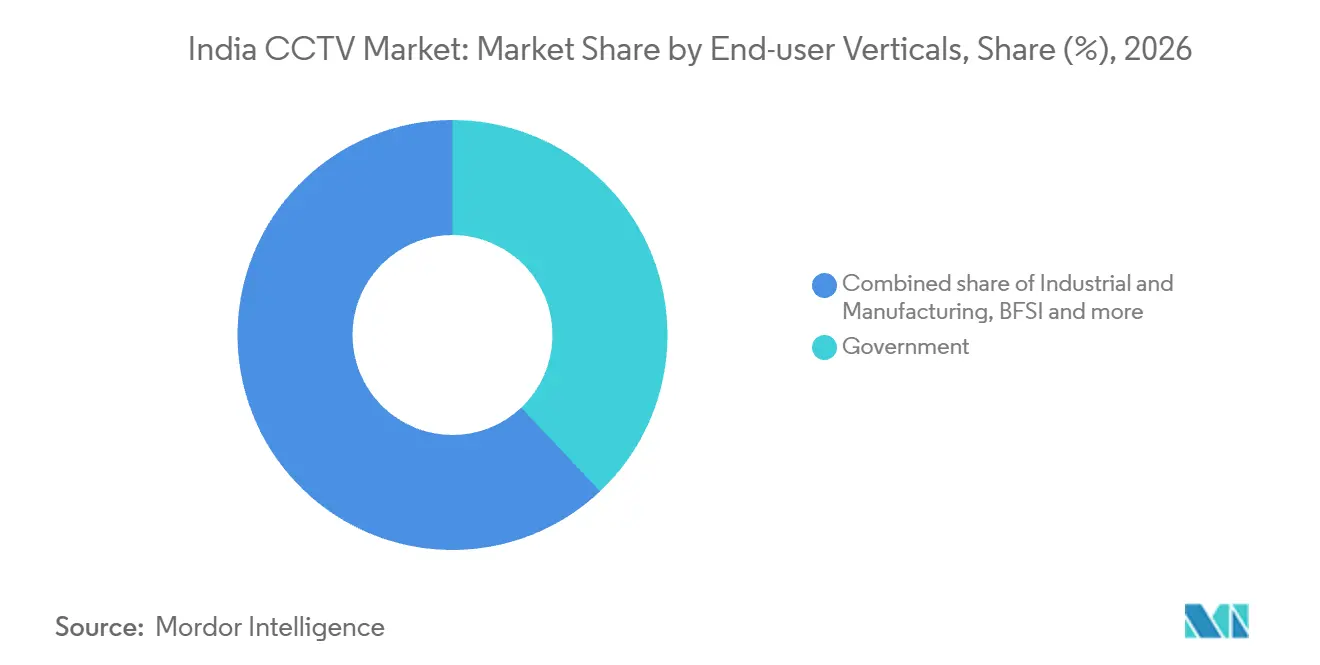
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Conectividade:
Infraestrutura Com Fio e Projeto de Local Sem FioOs sistemas com fio detinham 67,63% do tamanho do mercado de CCTV da Índia em 2026, tornando-os o maior segmento por receita. A rede de vigilância da Fase I da Autoridade de Desenvolvimento Metropolitano de Gurugram (GMDA) em Gurugram e Manesar permaneceu operacional em setembro de 2026. Sua descrição técnica de 2024 especificou um anel de fibra óptica de 3 camadas conectando os pontos de junção. O design da rede ilustra como um backbone com fio pode organizar os feeds de vigilância em escala de sistema, sem exigir que a oferta comercial se limite aos endpoints individuais das câmeras. Um fornecedor que atende a esse tipo de instalação precisa abordar a continuidade do caminho de transmissão compartilhado, pois esse caminho conecta múltiplos locais de vigilância à função da sala de controle.
As câmeras sem fio (Wi-Fi/4G/5G) são o segmento de crescimento mais rápido, com um CAGR previsto de 21,3% no período de 2027 a 2032. Até maio de 2026, a Agência de Resposta a Desastres e Proteção de Ativos de Hyderabad (HYDRAA) havia instalado 900 câmeras de CCTV ao redor dos lagos de Hyderabad. A descrição do projeto de 2025 especificou um design de câmera 4G com energia solar. A seleção conjunta de energia e transmissão torna o fornecedor responsável por 2 requisitos do local que uma especificação exclusiva de câmera não resolve. Uma câmera 4G sem o arranjo de energia solar especificado atenderia apenas à transmissão, tornando a configuração externa completa a comparação de produto relevante.
Análise Geográfica
Mercado de CCTV do Norte da Índia
O Norte da Índia representou 42,09% do tamanho do mercado de CCTV da Índia em 2026, tornando-se a maior geografia. O Departamento de Obras Públicas de Delhi instalou 134.389 câmeras CCTV na cidade entre junho de 2025 e março de 2026. Uma fase de implantação dessa escala confere à região uma base substancial de demanda de programas públicos dentro da jurisdição de um único comprador administrativo. Ela também separa a tarefa comercial de executar muitas instalações da venda simples de uma câmera individual. A execução consistente em todos esses locais torna-se parte da proposta do fornecedor, uma vez que o valor de um grande programa de instalação depende de cobertura utilizável em todos os seus locais especificados.
Mercado de CCTV do Sul da Índia
O Sul da Índia é a geografia de crescimento mais rápido, com um CAGR previsto de 20,95% no período 2027-2032. A Polícia de Bengaluru relatou 535.815 câmeras CCTV públicas e privadas georreferenciadas na cidade até 30 de abril de 2025, em comparação com 232.711 câmeras em locais públicos registradas em janeiro de 2024. Incorporar locais de câmeras públicas e privadas a um inventário urbano identificado amplia o alcance de vigilância que um operador pode considerar ao projetar a cobertura. Como o total georreferenciado abrange câmeras públicas e privadas, o planejamento de cobertura pode começar com um inventário combinado antes de identificar os locais que necessitam de câmeras adicionais.
A administração do distrito de South 24 Parganas, no Leste da Índia, implantou mais de 1.000 câmeras CCTV e 25 drones para o monitoramento da Gangasagar Mela em janeiro de 2025. No Oeste da Índia, a Polícia de Pune utilizou 226 câmeras ao longo das 2 rotas da procissão Palkhi em 2026, integrando feeds ao vivo em seu centro de comando. A área de reunião fixa e as rotas de procissão em movimento criam projetos de cobertura diferentes, mesmo que ambas as aplicações se refiram a grandes eventos religiosos. No Centro da Índia, a Polícia de Madhya Pradesh relatou a visualização de imagens de vigilância em 11.903 casos em 2025 até 19 de outubro, com sucesso investigativo ou de manutenção da ordem pública relatado em 1.628 casos. Os operadores de eventos precisam de cobertura organizada em torno da reunião, enquanto os usuários investigativos precisam de imagens que permaneçam úteis após o encerramento da atividade monitorada.
Estrutura Regulatória e Perspectivas
Esta comparação avalia jurisdições selecionadas sob a perspectiva de operadores de estabelecimentos comerciais que implantam CCTV. As regras nacionais regem a qualificação de segurança para câmeras sujeitas a Requisitos Essenciais e distinguem as condições de aquisição pública das compras privadas. Gujarat acrescenta obrigações condicionais para estabelecimentos designados, tornando a tarefa prática tanto a seleção de equipamentos adequados quanto a manutenção da cobertura do local exigida.
Tabela Regulatória
| Fator de decisão | Índia | Gujarat |
|---|---|---|
| Autoridade principal | MeitY; STQC ou outra agência de testes de segurança notificada | Governo de Gujarat; Comitê de Segurança Pública |
| Principais instrumentos ou diretrizes | Ordem de Registro Obrigatório; Ordem de Aquisição Pública (Preferência ao Fabricado na Índia) para aquisições governamentais; salvaguardas de segurança DPDP programadas | Lei e regulamentos de Segurança Pública para estabelecimentos designados |
| Efeito comercial | Qualificação de segurança para câmeras sujeitas; validade de 3 anos dos relatórios de testes de segurança da STQC | Implementação em até 6 meses após recomendação escrita do Comitê; cobertura de entrada/saída e estacionamento designado; operação diária de 24 horas e armazenamento de imagens por pelo menos 30 dias |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
Uma rota de testes nacional definida apoia a seleção de equipamentos, enquanto seus requisitos de qualificação restringem a oferta em conformidade. As obrigações adicionais de operação e armazenamento de Gujarat tornam a conformidade uma tarefa contínua para os estabelecimentos designados, e não apenas uma despesa de instalação. As salvaguardas de segurança DPDP nacionais para Fiduciários de Dados, incluindo dados mantidos por processadores, estão programadas para entrar em vigor 18 meses após 13 de novembro de 2025. Essa transição sustenta uma perspectiva de política mais rígida em ambas as jurisdições para operadores que atuam como Fiduciários de Dados quando as imagens identificam indivíduos, além de suas obrigações de equipamentos e cobertura do local.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de componentes, a fabricação de produtos, a distribuição, a integração de sistemas e o suporte operacional. Em maio de 2026, a Aditya Infotech nomeou Ambarella, Qualcomm e Augentix entre seus parceiros de sistema em chip e afirmou que a diversificação reduziu os riscos de dependência. Isso posiciona a escolha de componentes a montante da oferta de câmera acabada, enquanto a instalação e o software criam responsabilidades distintas a jusante. O valor, portanto, acumula-se por meio de entregas distintas de fornecedores, e não apenas pela montagem de câmeras.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de sistema em chip | Fornecedores de semicondutores como Ambarella, Qualcomm e Augentix | Vendas de componentes | Dependência de uma base restrita de fornecimento de chips | Qualificar múltiplos parceiros de componentes |
| Fabricação e montagem | Fabricantes de produtos de vigilância como AIL Dixon Technologies Private Limited, subsidiária integral da Aditya Infotech | Vendas de produtos fabricados | Continuidade das operações de montagem | Proteger os equipamentos de montagem e planejar a resposta a incidentes |
| Distribuição de produtos | Proprietários de marcas e distribuidores como Aditya Infotech Ltd (CP Plus) | Receitas de revenda de produtos | Coordenação do fornecimento de produtos pelos canais de distribuição | Atribuir responsabilidades claras de fornecimento e suporte |
| Integração de sistemas | Integradores de vigilância como L&T Technology Services Limited e Technosys Security Pvt. Ltd. | Honorários de projeto e integração | Vinculação dos feeds de câmeras às funções da sala de controle | Testar o fluxo de trabalho completo de monitoramento antes da entrega |
| Gestão de vídeo e suporte técnico | Provedores de gestão de vídeo como Honeywell India; provedores de suporte técnico como Aditya Infotech Ltd (CP Plus) | Receita de fornecimento de software | Resolução de falhas em câmeras e software | Definir a responsabilidade por falhas de hardware e software |
| Fonte: Mordor Intelligence | ||||
Após um incêndio por curto-circuito na área de montagem de Kadapa da AIL Dixon em 9 de setembro de 2026, a Aditya Infotech relatou controle imediato e nenhuma interrupção nas operações. A resposta a incidentes no local de montagem, portanto, aborda um risco de continuidade diferente da diversificação de componentes a montante. A Aditya Infotech também relatou uma equipe de suporte técnico em todo o país para seu negócio de vigilância e segurança no exercício fiscal 2025-26. Quando as responsabilidades de hardware e software se estendem além da montagem, transferências claras permitem que os fornecedores apoiem um sistema operacional, em vez de deixar o comprador coordenar cada componente separadamente.
Cenário Competitivo
Concentração do Mercado
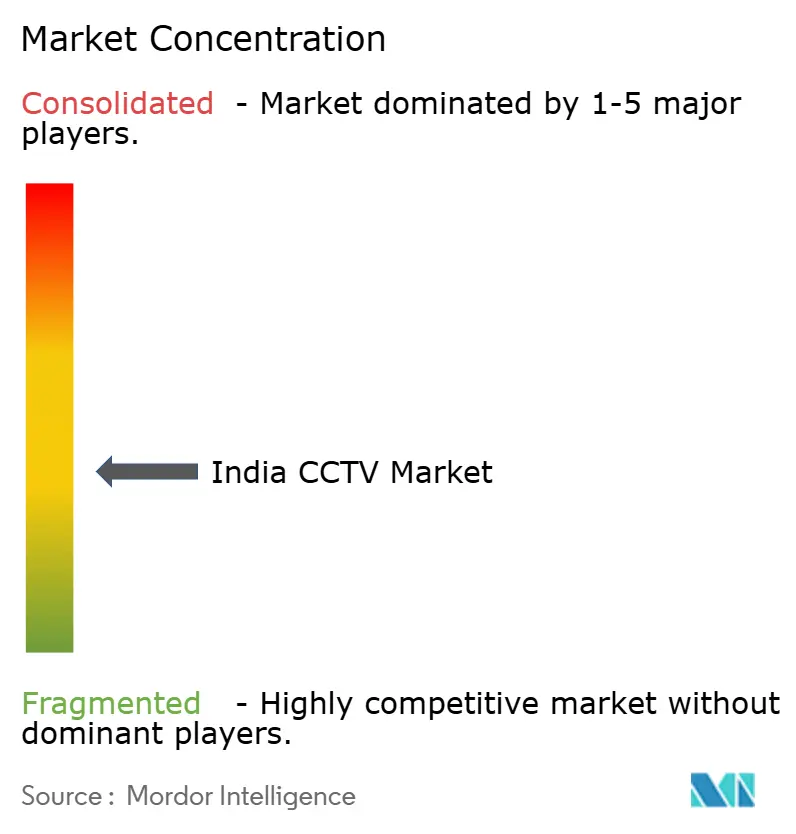
A concorrência combina vários portfólios de câmeras com fabricação indiana, com HIKVISION Digital Technology Co. Ltd (Hikvision India) e Dahua Technology India Pvt. Ltd fornecendo produtos de câmeras e videovigilância. A Aditya Infotech Ltd (CP Plus) relatou um aumento de 35,6% ano a ano na receita consolidada de operações no exercício fiscal 2026. A Godrej Security Solutions fabrica e comercializa câmeras de vigilância dentro do negócio de Soluções de Segurança do Godrej Enterprises Group. A Honeywell Commercial Security fornece câmeras IP desenvolvidas e fabricadas na Índia por meio de seu portfólio Série 50. O setor combina fornecedores amplos de segurança por vídeo com linhas de câmeras fabricadas na Índia, tornando a amplitude do portfólio e a produção doméstica dimensões distintas da concorrência.
A capacidade de fabricação relatada pela Aditya Infotech de aproximadamente 2,5 milhões de unidades por mês em maio de 2026 ilustra o componente de escala de produção de sua estratégia de fornecimento. A empresa também afirmou que os produtos IP representavam aproximadamente 79% de seu portfólio CP PLUS no quarto trimestre do exercício fiscal 2026. O BIS exige que câmeras CCTV não analógicas atendam aos Requisitos Essenciais de segurança ao lado da IS 13252 (Parte 1), tornando a documentação de segurança relevante para as linhas de câmeras de rede concorrentes. Os concorrentes que visam os mesmos compradores de câmeras de rede precisam de modelos em conformidade e da documentação de segurança correspondente, de modo que a amplitude do portfólio deve ser acompanhada de prontidão para a qualificação técnica.
O posicionamento regulatório torna o status de um determinado portfólio comercialmente relevante para a concorrência. Em junho de 2026, o Godrej Enterprises Group afirmou que seu novo portfólio de câmeras de vigilância era fabricado na Índia e certificado sob os padrões BIS-ER. Isso combina uma proposta de fabricação doméstica com uma posição declarada de conformidade de segurança, oferecendo aos compradores 2 atributos distintos a considerar. Os concorrentes podem competir por meio de portfólios igualmente bem definidos, mas as afirmações sobre origem e certificação precisam corresponder aos produtos oferecidos. A abertura competitiva é, portanto, mais específica do que a familiaridade com a marca, uma vez que um fornecedor capaz de comprovar ambos os atributos para suas câmeras propostas pode reduzir a incerteza no momento da seleção técnica.
Líderes do Setor de CCTV da Índia
-
HIKVISION Digital Technology Co. Ltd (Hikvision India)
-
Dahua Technology India Pvt. Ltd
-
Aditya Infotech Ltd (CP Plus)
-
Godrej Security Solutions
-
Honeywell Commercial Security
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CCTV da Índia Empresas cobertas neste relatório
- HIKVISION Digital Technology Co. Ltd (Hikvision India)
- Dahua Technology India Pvt. Ltd
- Aditya Infotech Ltd (CP Plus)
- Honeywell Commercial Security
- Godrej Security Solutions
- Axis Video Systems India Pvt. Ltd
- Keenfinity India Private Limited
- D-Link India Limited
- Videocon Industries Limited
- Zicom Electronic Security Systems
- Electronic Eye Systems
- Vantage Security Ltd
- Vintron Informatics Ltd
- Digitals India Security Products Pvt. Ltd
- Total Surveillance Solutions Pvt. Ltd
- HFCL Ltd
- Prizor Viztech Limited
- Dixon Technologies (India) Limited
- Sparsh Securitech Pvt. Ltd
- Qubo (Hero Electronix Private Limited)
- Uniview Technology India
- Hanwha Vision India
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam a vigilância institucional centralizada, pacotes de instalação rural e fornecimento documentado de câmeras para aquisição pública. O Ministério de Eletrônica e Tecnologia da Informação (MeitY) esclareceu em fevereiro de 2026 que os relatórios de testes de segurança sob a Ordem de Registro Obrigatório também se aplicam à conformidade com a Ordem de Aquisição Pública (Preferência ao Fabricado na Índia). Os requisitos de adição de valor local permanecem separados. Essa distinção cria uma abertura comercial para fornecedores capazes de combinar uma oferta de câmera adequada com as evidências separadas necessárias para atender a compradores governamentais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Sistemas centralizados de CCTV institucional | O Rajiv Gandhi Centre for Biotechnology (RGCB) convidou propostas com prazo de submissão em 29 de outubro de 2026 | Instituições de pesquisa, incluindo o RGCB | Projetar a cobertura de câmeras em torno do requisito do sistema centralizado | Adequar os equipamentos ao projeto de sistema da instituição | Integradores de vigilância e potenciais fornecedores de câmeras como Aditya Infotech Ltd (CP Plus) |
| Equipamentos e instalação para locais de pesquisa rural | O ICMR-Instituto Nacional de Nutrição buscou câmeras, gravadores de vídeo em rede, acessórios e instalação em Chandragiri, com propostas com vencimento em 26 de outubro de 2026 | Instalações de pesquisa em saúde rural | Oferecer um pacote instalado completo com responsabilidades claras sobre os equipamentos | Coordenar hardware e instalação como uma única entrega | Provedores de instalação e potenciais fornecedores de câmeras de rede como Matrix Comsec Pvt. Ltd. |
| Portfólios de câmeras documentados para aquisição pública | Uma rota comum de relatório de segurança opera ao lado de requisitos separados de adição de valor local | Compradores governamentais de vigilância | Manter documentação distinta de segurança e valor local por modelo | Satisfazer ambos os requisitos sem substituir um pelo outro | Fornecedores de câmeras de rede com registros de certificados como Prama India Private Ltd. e Honeywell International India Private Limited |
| Fonte: Mordor Intelligence | |||||
O convite do ICMR-Instituto Nacional de Nutrição agrupa câmeras, gravadores, acessórios e instalação, de modo que uma proposta apenas de câmeras deixaria parte desse requisito sem atendimento. O Rajiv Gandhi Centre for Biotechnology convidou propostas para um sistema centralizado de vigilância CCTV, com submissões com vencimento em 29 de outubro de 2026. Em conjunto, esses requisitos tornam o fornecimento institucional de câmeras uma abertura que depende de adequar a oferta ao escopo de aquisição de cada comprador. A oferta mais robusta combina os equipamentos exigidos e qualquer instalação especificada com documentação de segurança por modelo e evidências separadas de valor local, vinculando a entrega completa às condições de aquisição pública descritas acima.
Desenvolvimentos industriais recentes em Mercado de CCTV da Índia
- Ago 2026: A Skyquad Electronics & Appliances, uma joint venture, recebeu aprovação governamental para uma instalação planejada de câmeras CCTV indianas com operações de pesquisa, montagem de módulos de câmera e produção eletrônica.
- Jun 2026: O negócio de Soluções de Segurança do Godrej Enterprises Group lançou um portfólio de câmeras de vigilância Wi-Fi e 4G na Índia, incluindo modelos internos e externos pan-tilt, dome e bullet.
Mercado de CCTV da Índia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de CCTV da Índia mede os gastos anuais com hardware de câmeras CCTV vendido para uso em segurança e vigilância na Índia. O valor reflete as primeiras vendas de hardware de câmeras no mercado indiano em todos os grupos de clientes.
Exclusões de escopo: Produtos de controle de acesso e alarme de intrusão, produtos de gravação de vídeo, rede, exibição, armazenamento e software de vigilância vendidos separadamente, peças de câmeras, acessórios, instalação, manutenção e serviços de integração vendidos separadamente, e câmeras vendidas para usos que não sejam segurança e vigilância estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Câmeras Analógicas
- Câmeras IP (Não PTZ)
- Câmeras PTZ
- Câmeras Inteligentes com IA
- Por Verticais de Usuário Final
- Governo
- Industrial e Manufatura
- BFSI
- Transporte e Logística
- Residencial e Casas Inteligentes
- Varejo e Hotelaria
- Saúde e Educação
- Outras Verticais de Usuário Final
- Por Conectividade
- Com Fio
- Sem Fio (Wi-Fi/4G/5G)
- Por Região
- Norte da Índia
- Sul da Índia
- Leste da Índia
- Oeste da Índia
- Índia Central
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Os requisitos de segurança e os avisos de aquisição pública do Ministério de Eletrônica e Tecnologia da Informação, os relatórios de implantação da Missão de Cidades Inteligentes do Ministério de Habitação e Assuntos Urbanos, os comunicados do Escritório de Informação à Imprensa e os relatórios anuais de empresas fornecem evidências sobre produtos certificados, programas públicos, produção e vendas. Fontes como avisos do MeitY, documentos de aquisição governamental, classificações e registros de comércio da Diretoria-Geral de Comércio Exterior de fornecedores indianos de eletrônicos listados em bolsa auxiliam os analistas a verificar os limites do mercado, as condições de oferta, a demanda por grupo de compradores e as mudanças históricas.
Registros de empresas, apresentações a investidores e a imprensa de negócios indiana de reputação complementam essas fontes ao esclarecer portfólios de produtos, capacidade de fabricação, estruturas de canais e prêmios de projetos reportados. Essas fontes nominadas são ilustrativas, não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas com fabricantes de câmeras, importadores, distribuidores, integradores de sistemas, especialistas em aquisições e usuários finais com sede na Índia testariam as evidências secundárias sobre preços de primeira venda, volumes de câmeras, margens de canal e demanda por aplicação. Os analistas utilizariam as explicações dos respondentes para resolver evidências conflitantes sobre produtos ou canais, identificar informações ausentes e triangular estimativas com base em divulgações de fornecedores, licitações públicas e sinais de implantação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Os analistas estimariam as vendas de hardware de câmeras na Índia na primeira venda do fornecedor no país, utilizando um modelo de cima para baixo do valor anual de mercado e da demanda por unidade, verificando em seguida os totais selecionados com consolidações de fornecedores e preços médios de venda de câmeras amostradas multiplicados pelo volume. As participações por tipo de câmera, conectividade, vertical de usuário final e região seriam construídas a partir de divulgações de produtos e vendas de empresas, avisos de aquisição, informações de implantação e evidências de canal, com cada venda atribuída uma única vez à sua categoria de câmera e ao comprador ou localização. O valor histórico de mercado, a atividade de projetos governamentais e de infraestrutura, as mudanças de certificação, os preços de câmeras e a adoção de IP informariam uma regressão multivariada ou análise de cenários para 2027-2032, enquanto o volume de unidades e os preços realizados de câmeras seriam previstos separadamente para refletir o mix de produtos e as variações de preço. Entrevistas com participantes do mercado indiano testariam se as premissas em nível de variável e a direção da previsão correspondem aos ciclos de compra e à capacidade dos fornecedores. Onde houver conflito de dados ou uma verificação seletiva de baixo para cima estiver incompleta, os analistas documentariam intervalos, reconciliariam com sinais de mercado independentes e utilizariam o insumo mais bem fundamentado, sem tratar o item ausente como zero.
Ciclo de Validação e Atualização de Dados
As divulgações de fornecedores, evidências de canal, licitações públicas, registros de implantação e sinais de importação seriam triangulados, e os valores discrepantes em preços, volumes, participações e crescimento seriam investigados em relação à fonte subjacente e ao limite do mercado. Uma segunda revisão verificaria os cálculos, a consistência entre os cortes por tipo, comprador, conectividade e região, e se cada estimativa contabiliza apenas a primeira venda de câmera. Os analistas entrariam novamente em contato com os respondentes relevantes quando conflitos materiais, variâncias inexplicadas ou premissas alteradas persistirem. O modelo seria atualizado anualmente, revisado entre ciclos após eventos regulatórios, de oferta ou de demanda relevantes, e submetido a uma nova revisão pré-entrega, com anomalias não resolvidas mantidas para revisão antes da aprovação final.
Tamanho do Mercado de CCTV da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de CCTV da Índia mede os gastos anuais com hardware de câmeras CCTV vendido para uso em segurança e vigilância na Índia.
Os principais fatores de divergência incluem a abrangência definida do estudo e as escolhas de modelagem específicas do mercado. Entrevistas com participantes do mercado indiano testariam se as premissas em nível de variável e a direção da previsão correspondem aos ciclos de compra e à capacidade dos fornecedores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,89 bilhões de USD (2027) | |
| Global Consultancy A | 6,3 bilhões de USD (2026) | Com sua base de 2026, esta estimativa está 8,6% abaixo do valor de 2027 deste relatório de 6,89 bilhões de USD, 1 ano depois. |
| Global Consultancy B | 3,8 bilhões de USD (2026) | Com sua base de 2026, esta estimativa está 44,8% abaixo do valor de 2027 deste relatório de 6,89 bilhões de USD, 1 ano depois. |
Para a Mordor Intelligence, as divulgações de fornecedores, evidências de canal, licitações públicas, registros de implantação e sinais de importação seriam triangulados, e os valores discrepantes em preços, volumes, participações e crescimento seriam investigados em relação à fonte subjacente e ao limite do mercado.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de CCTV da Índia?
Espera-se que o tamanho alcance 17,23 bilhões de USD até 2032, com um CAGR de 20,12% no período 2027-2032.
O que está impulsionando a demanda por CCTV na Índia?
A vigilância pública, a expansão dos transportes e as análises de segurança industrial sustentam a demanda. A Missão Cidades Inteligentes havia instalado mais de 83.000 câmeras em 100 cidades inteligentes até 31 de março de 2026.
Qual tipo de câmera CCTV lidera a receita na Índia?
As câmeras analógicas detinham 51,35% da receita em 2026. As câmeras inteligentes habilitadas por IA têm previsão de crescimento mais rápido, com um CAGR de 21,4% no período 2027-2032.
Quais empresas fornecem câmeras CCTV na Índia?
Os participantes incluem HIKVISION Digital Technology Co. Ltd (Hikvision India), Dahua Technology India Pvt. Ltd, Aditya Infotech Ltd (CP Plus), Godrej Security Solutions e Honeywell Commercial Security.
Como os custos de projeto podem atrasar as implantações públicas de CCTV?
Em 2026, o Governo Central adiou o sistema centralizado de CCTV proposto para as delegacias de polícia de Nagaland devido ao alto custo do projeto e a uma arquitetura que violava as diretrizes do programa.
Quais regiões indianas lideram a receita de CCTV e o crescimento projetado?
O Norte da Índia detinha 42,09% da receita em 2026. O Sul da Índia tem previsão de crescimento mais rápido, com um CAGR de 20,95% no período 2027-2032.