
Tamaño y Participación del Mercado de Bombas de Calor de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 14.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.89 % |
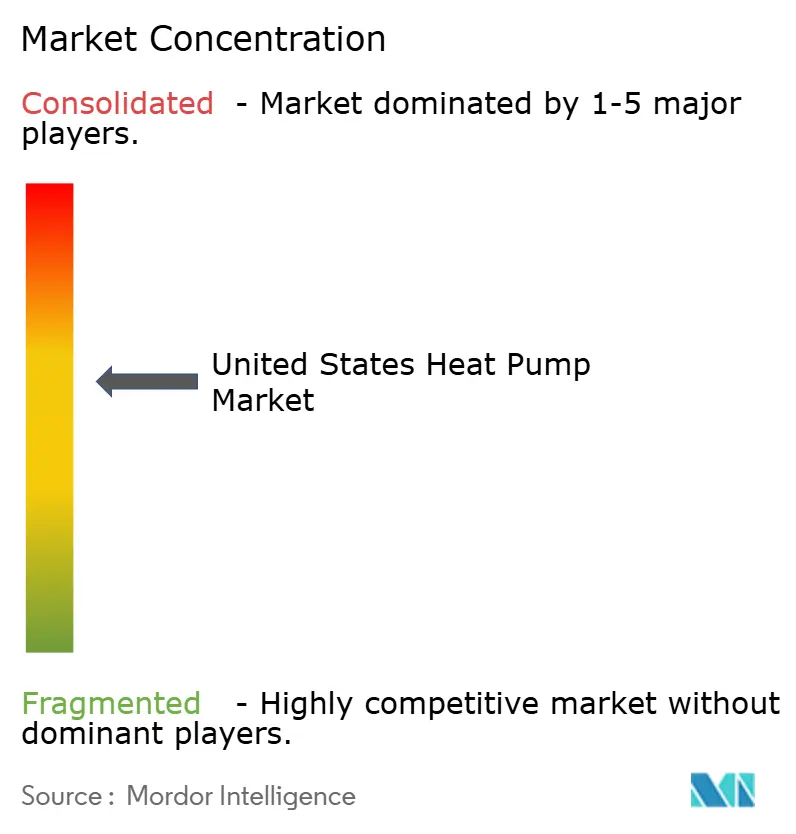
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Calor de los Estados Unidos por Mordor Intelligence
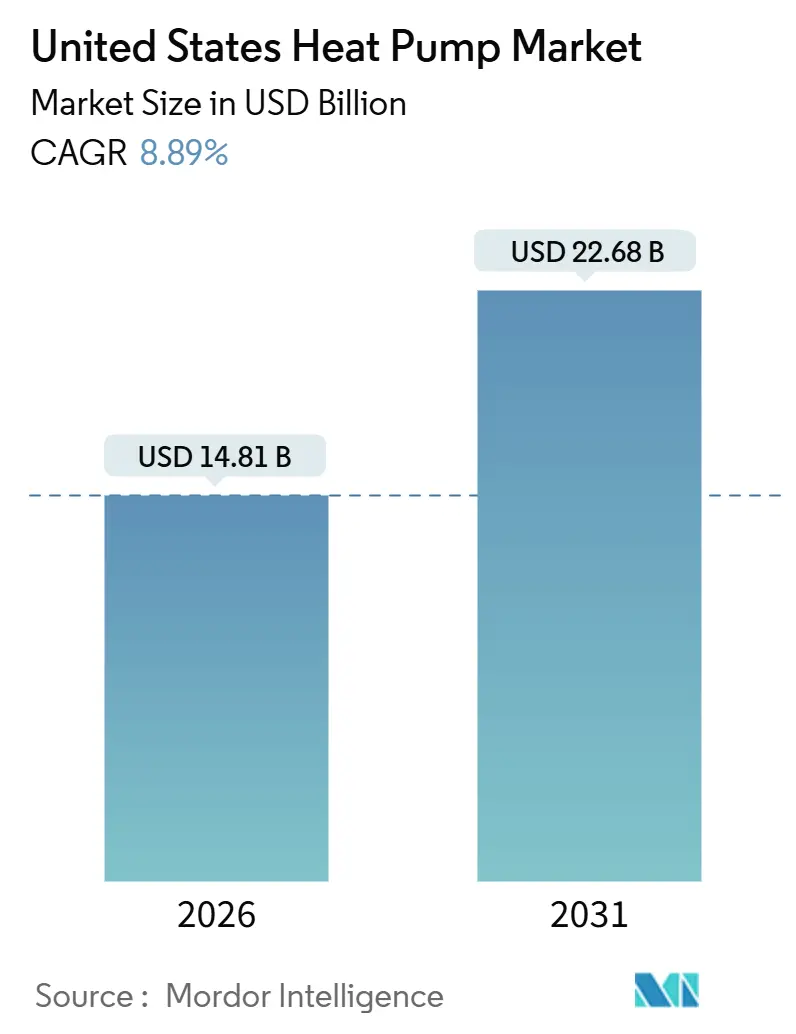
El tamaño del mercado de bombas de calor de los Estados Unidos se situó en USD 14,81 mil millones en 2026 y se proyecta que alcance USD 22,68 mil millones en 2031, lo que se traduce en una CAGR del 8,89% durante el período de pronóstico. Esta trayectoria refleja un punto de inflexión en el que los incentivos fiscales federales, los calendarios acelerados de eliminación progresiva de refrigerantes y la expansión de los mandatos estatales de electrificación están acelerando los ciclos de reemplazo de equipos y acortando los períodos de recuperación de la inversión. El impulso de las políticas se ve ahora reforzado por los avances en el rendimiento en climas fríos, el abastecimiento nacional de compresores y el creciente compromiso corporativo con las emisiones netas cero, que en conjunto amplían la base de mercado potencial tanto en el sector inmobiliario residencial como en el comercial. Los fabricantes están respondiendo con tecnología de inversor de velocidad variable, opciones de sistemas híbridos para edificios con instalaciones heredadas y financiamiento integral que reduce las barreras del costo inicial. Mientras tanto, la capacidad de los instaladores, la disponibilidad de refrigerantes y las limitaciones de los paneles eléctricos moderan el potencial alcista a corto plazo, pero también crean nichos para plataformas de instalación que ahorran mano de obra, la diversificación de refrigerantes de bajo potencial de calentamiento global y soluciones de carga gestionada.
Conclusiones Clave del Informe
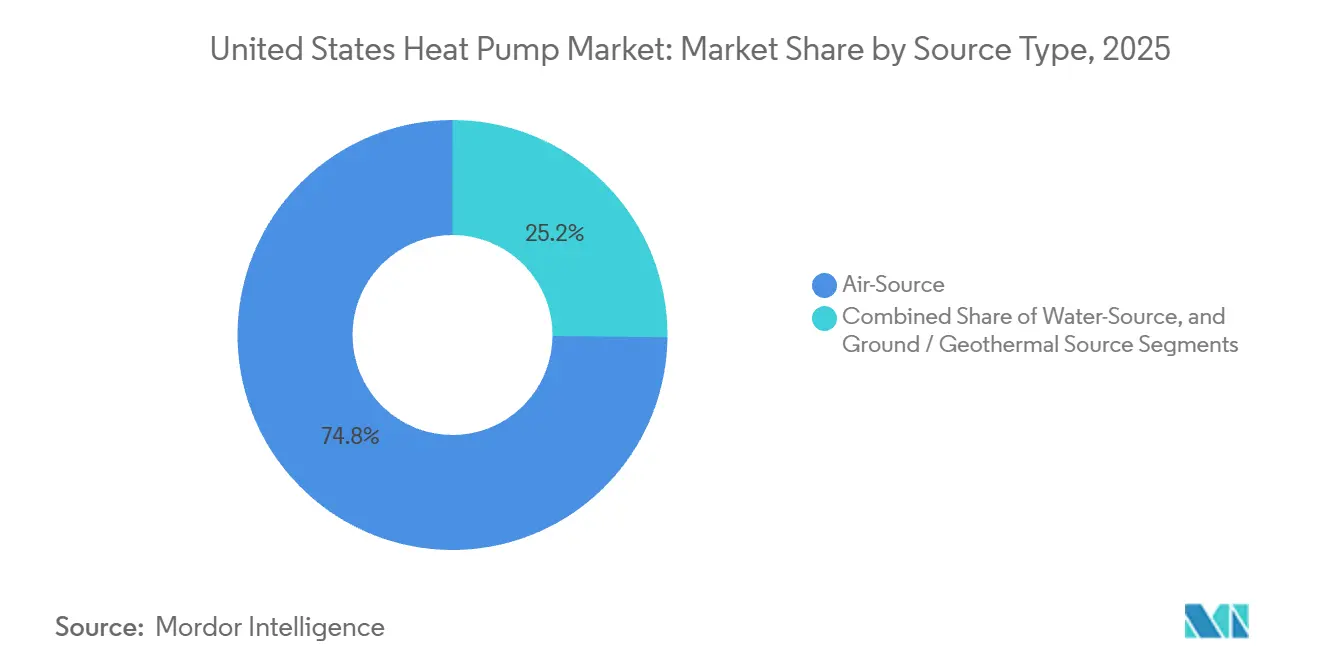
- Por tipo de fuente, los sistemas de fuente de aire lideraron con una participación de ingresos del 74,83% en 2025; se prevé que las configuraciones de fuente terrestre se expandan a una CAGR del 9,31% hasta 2031.
- Por capacidad nominal, las unidades de hasta 10 kW capturaron el 45,26% de la participación del mercado de bombas de calor de los Estados Unidos en 2025, mientras que los sistemas de más de 30 kW avanzan a una CAGR del 9,78% hasta 2031.
- Por diseño del sistema, las configuraciones split mantuvieron el 61,43% del tamaño del mercado de bombas de calor de los Estados Unidos en 2025 y los sistemas híbridos crecen a una CAGR del 10,16% hasta 2031.
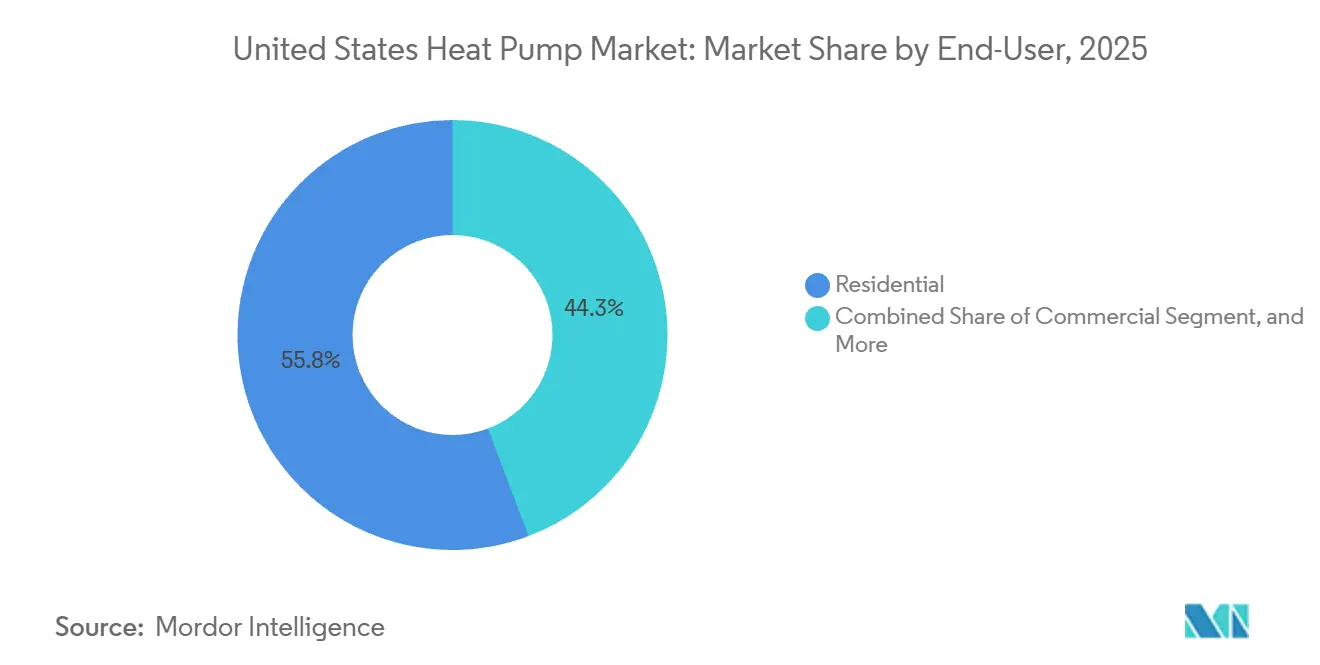
- Por usuario final, las aplicaciones residenciales representaron el 55,75% de la participación en 2025; se proyecta que la demanda industrial se expanda a una CAGR del 9,82% hasta 2031.
- Por aplicación, la calefacción y refrigeración de espacios representó el 62,54% en 2025, mientras que la calefacción urbana creció a una CAGR del 10,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Bombas de Calor de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Incentivos Fiscales Federales en el Marco de la Ley de Reducción de la Inflación | +2.1% | A nivel nacional, con mayor intensidad en el Noreste, el Noroeste del Pacífico y el Alto Medio Oeste | Mediano plazo (2-4 años) |
| La Eliminación Progresiva Acelerada de Refrigerantes de Alto Potencial de Calentamiento Global Acelera los Ciclos de Renovación de Equipos | +1.6% | A nivel nacional, con clústeres de fabricación en el Sureste | Corto plazo (≤ 2 años) |
| Los Mandatos Estatales de Electrificación se Expanden Más Allá de los Estados Costeros | +1.4% | CA, NY, WA, MA, CO con efecto de desbordamiento hacia OR, MD, IL | Mediano plazo (2-4 años) |
| Los Avances en el Rendimiento de las Bombas de Calor en Climas Fríos Desbloquean la Demanda en el Norte | +1.3% | Estados del norte desde MN hasta ME | Largo plazo (≥ 4 años) |
| Los Reembolsos de Calentadores de Agua con Bomba de Calor Abren un Canal de Ventas Paralelo | +0.9% | A nivel nacional, con concentración inicial donde las empresas de servicios públicos acumulan reembolsos | Corto plazo (≤ 2 años) |
| El Abastecimiento Nacional de Producción de Compresores por Parte de los Fabricantes de Equipos Originales Reduce Costos y Plazos de Entrega | +0.8% | Instalaciones de fabricación en TN, GA, SC, TX | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Incentivos Fiscales Federales en el Marco de la Ley de Reducción de la Inflación Impulsan la Adopción
Los créditos de las Secciones 25C y 25D que cubren hasta USD 2.000 para unidades de fuente de aire y el 30% del costo instalado de fuente terrestre están eliminando la penalización histórica del costo inicial que limitaba la adopción generalizada. Las presentaciones de resultados de los fabricantes de equipos originales atribuyen de manera consistente el crecimiento de dos dígitos en los envíos de 2025 a los créditos en el punto de venta que eliminan la fricción del flujo de caja para los hogares de ingresos medios. En los estados de clima frío donde las cargas de calefacción dominan las facturas de servicios públicos, el incentivo acorta el período de recuperación a menos de siete años, estimulando las renovaciones incluso cuando los sistemas de calefacción heredados siguen operativos. Los contratistas reportan tasas de cierre más altas porque los reembolsos son visibles en las propuestas en lugar de diferirse a la temporada de declaración de impuestos. Las empresas de servicios públicos amplifican aún más la demanda al acumular reembolsos basados en el rendimiento, creando incentivos combinados que alcanzan del 40% al 50% del costo instalado en Massachusetts y Oregón.
La Eliminación Progresiva Acelerada de Refrigerantes de Alto Potencial de Calentamiento Global Acelera los Ciclos de Renovación de Equipos
Los límites de la Ley AIM de la EPA están reduciendo la producción de R-410A, elevando los precios al contado e impulsando a los distribuidores a fomentar el reemplazo acelerado antes de que la escasez de refrigerante de servicio se vuelva aguda.[1]Agencia de Protección Ambiental de EE. UU., "Eliminación Progresiva de Hidrofluorocarburos: Ley AIM," epa.gov Los fabricantes con líneas de productos certificadas con R-32 o R-454B anuncian el cumplimiento normativo a prueba de futuro, lo que les otorga una prima de reventa en los canales de contratistas. Los primeros adoptantes se benefician de una mayor eficiencia estacional porque los refrigerantes de menor densidad se combinan con compresores de velocidad variable que reducen las pérdidas a carga parcial. El calendario de eliminación progresiva también ha catalizado a ASHRAE para agilizar las clasificaciones de seguridad, eliminando un cuello de botella regulatorio para los refrigerantes levemente inflamables. Si bien la escasez de suministro a corto plazo reduce los márgenes de los contratistas de servicio que dependen del R-410A recuperado, los fabricantes de equipos originales posicionados con carteras de múltiples refrigerantes capturan participación de mercado y obtienen precios de venta promedio más altos.
Los Mandatos Estatales de Electrificación se Expanden Más Allá de los Estados Costeros
La actualización del Título 24 de California, la Ley de Clima y Comunidades Limpias de Nueva York y el plan de límites e inversión de Washington crean prohibiciones de facto sobre nuevas conexiones de gas, asegurando una demanda estructural independientemente de los vientos macroeconómicos en contra.[2]Comisión de Energía de California, "Normas de Eficiencia Energética en Edificios 2025," energy.ca.gov Colorado, Illinois y Maryland están replicando estos códigos, extendiendo la certeza de las políticas a mercados que representan aproximadamente el 35% de los inicios de construcción de viviendas en EE. UU. Los constructores deben pre-cablear las nuevas viviendas para bombas de calor, adelantando la demanda incluso cuando las tasas hipotecarias suben. El efecto de desbordamiento es visible en los estados vecinos donde los códigos de extensión voluntarios y los incentivos de las empresas de servicios públicos toman como referencia los precedentes costeros, formando un efecto de trinquete que amplía la huella del mercado de bombas de calor de los Estados Unidos.
Los Avances en el Rendimiento de las Bombas de Calor en Climas Fríos Desbloquean la Demanda en el Norte
El Desafío de Clima Frío del Departamento de Energía certificó unidades que mantienen un COP > 2,0 a 5 °F, demostrando su viabilidad donde los sistemas de calefacción históricamente dominaban. Los ensayos de campo de Rheem en Minnesota y Vermont validaron la fiabilidad durante eventos de vórtice polar, aumentando la confianza de las empresas de servicios públicos para elevar los límites de los reembolsos. Los compresores mejorados con inyección de vapor, los algoritmos adaptativos de deshielo y los recubrimientos hidrófilos de las bobinas mitigan la acumulación de escarcha, manteniendo la capacidad a −15 °F. Esta capacidad desbloquea aproximadamente 12 millones de viviendas unifamiliares calefaccionadas con petróleo o propano en el norte del país, un segmento anteriormente considerado marginal para el mercado de bombas de calor de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cuellos de Botella en el Suministro a Corto Plazo por la Transición de Refrigerantes | -1.2% | A nivel nacional, más agudo en el Sureste y el Suroeste durante la temporada de refrigeración | Corto plazo (≤ 2 años) |
| La Escasez de Mano de Obra Especializada en Instalación Infla los Costos de Instalación | -1.4% | A nivel nacional, más agudo en los condados rurales y periurbanos | Mediano plazo (2-4 años) |
| Las Limitaciones de los Paneles Eléctricos en Viviendas Antiguas Reducen el Mercado Potencial | -0.9% | Parque de viviendas anterior a 1980 en el Noreste y el Medio Oeste | Largo plazo (≥ 4 años) |
| El Aumento de las Tasas de Interés Frena las Decisiones de Reemplazo de Sistemas HVAC | -0.7% | A nivel nacional, con mayor sensibilidad en viviendas de propietarios de ingresos medios | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Mano de Obra Especializada en Instalación Infla los Costos de Instalación
Se proyecta que el empleo en el sector HVAC crezca un 8% en esta década, pero aún está por detrás de la demanda acelerada de competencias específicas en bombas de calor.[3]Oficina de Estadísticas Laborales de EE. UU., "Manual de Perspectivas Ocupacionales: Mecánicos e Instaladores de HVAC," bls.gov Los salarios medios de los instaladores alcanzaron USD 59.810 en 2024, lo que hace que la mano de obra supere el 45% del costo instalado residencial. Los territorios rurales enfrentan plazos de entrega extendidos a medida que los contratistas viajan largas distancias, inflando los costos indirectos. Los fabricantes de equipos originales han pivotado hacia el desarrollo de la fuerza laboral; el programa TechVantage de Carrier tiene como objetivo capacitar a 100.000 instaladores para 2028, mientras que los distribuidores experimentan con kits prefabricados de tuberías que reducen las horas en el sitio de trabajo. A pesar de estas iniciativas, la inflación salarial sigue siendo persistente, lo que limita el crecimiento del volumen a corto plazo.
Las Limitaciones de los Paneles Eléctricos en Viviendas Antiguas Reducen el Mercado Potencial
Aproximadamente el 40% de las viviendas unifamiliares de EE. UU. aún operan con un servicio de 100 o 150 amperios, un límite de capacidad que requiere actualizaciones del panel de USD 2.000 a USD 5.000 antes de la instalación de una bomba de calor. La Ley de Reducción de la Inflación ofrece un crédito de USD 600, dejando una brecha de financiamiento que disuade a los adoptantes de bajos ingresos. Las empresas de servicios públicos que pilotan préstamos en la factura reportan una adopción modesta dada la complejidad del papeleo. Los sistemas híbridos de doble combustible que reducen el consumo eléctrico durante los períodos de máxima demanda alivian parcialmente la barrera, aunque diluyen los beneficios de descarbonización. Los fabricantes ahora comercializan modelos mini-split de 120 voltios y controles de gestión de carga que desconectan automáticamente los cargadores de vehículos eléctricos o las secadoras, pero estos siguen siendo de nicho a la espera de una adopción más amplia de paneles inteligentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fuente: El Dominio de la Fuente de Aire Enfrenta la Disrupción Geotérmica
Las unidades de fuente de aire representaron el 74,83% de los ingresos de 2025 como el punto de entrada de menor costo al mercado de bombas de calor de los Estados Unidos. La mayoría de los propietarios renuevan los conductos existentes con sistemas split de velocidad variable que se envían en menos de dos semanas, mientras que los mini-splits sin conductos ofrecen a los propietarios de edificios multifamiliares control por zonas sin obras estructurales. La eficiencia operativa disminuye en condiciones de temperaturas bajo cero, aunque los compresores accionados por inversor y los ciclos avanzados de deshielo ahora mantienen un COP superior a 1,8 a 0 °F. Por otro lado, las soluciones de fuente terrestre, respaldadas por créditos federales del 30%, lograron una perspectiva de CAGR del 9,31%, erosionando la brecha de costo del ciclo de vida a pesar del mayor gasto en perforación. Los sistemas de circuito cerrado vertical de WaterFurnace registran un COP de 5,2, lo que genera períodos de recuperación de menos de siete años en zonas de alta carga. Los distritos escolares y los campus corporativos adoptan la tecnología para la certificación LEED y la larga vida útil del servicio, lo que indica una mayor migración de participación hacia la energía geotérmica en el mercado de bombas de calor de los Estados Unidos.
Más allá de la economía del ciclo de vida, la estabilidad del rendimiento geotérmico protege a los usuarios de la volatilidad de los precios en los picos de la red eléctrica, una cobertura atractiva a medida que las energías renovables impulsan las variaciones de tarifas intradía. Los proveedores de equipos están agrupando el diseño del campo de bucles, la perforación y la puesta en marcha bajo contratos únicos para compensar las curvas de aprendizaje de los contratistas. Este modelo integral acelera los plazos y aborda la escasez de instaladores, posicionando la energía geotérmica como la opción de eficiencia premium dentro de la industria de bombas de calor de los Estados Unidos.


Por Capacidad Nominal: Las Unidades Residenciales Dominan, los Tamaños Comerciales Aumentan
Los sistemas de menos de 10 kW proporcionaron el 45,26% del tamaño del mercado de bombas de calor de los Estados Unidos en 2025, lo que refleja la demanda de 2 a 5 toneladas en viviendas unifamiliares. Los distribuidores favorecen estas unidades de mantenimiento de existencias por su rotación de inventario y su instalación estandarizada. Las bandas de capacidad superiores a 30 kW, aunque más pequeñas hoy en día, están escalando a una CAGR del 9,78% a medida que los supermercados, las plantas de fabricación ligera y los centros de distribución electrifican las cargas de HVAC para reducir las emisiones de Alcance 1. Las plataformas modulares de techo integran múltiples compresores de inversor para rastrear las ganancias internas variables en los almacenes, reduciendo drásticamente la ineficiencia a carga parcial. Las empresas de servicios públicos recompensan a estos sitios con incentivos de respuesta a la demanda, mejorando la economía neta en relación con las renovaciones de calderas de gas.
Los adoptantes industriales que buscan calor de proceso por encima de 160 °F están pilotando sistemas de compresión de dos etapas con inyección de vapor economizada. Los primeros proyectos en pasteurización de productos lácteos y secado de textiles demuestran reducciones del 60% en el costo del combustible en comparación con las calderas de gas natural, lo que sugiere que los segmentos de alta capacidad podrían representar una mayor porción de la participación del mercado de bombas de calor de los Estados Unidos para finales de la década.
Por Diseño del Sistema: Las Configuraciones Híbridas Ganan Terreno
Los sistemas split retuvieron el 61,43% de la participación de instalación en 2025 gracias al enrutamiento flexible de tuberías y al mínimo ruido interior. Los constructores en regiones frías se inclinan cada vez más hacia las unidades monobloc de aire a agua, donde los circuitos de refrigerante sellados mitigan el riesgo de congelación y reducen la carga de refrigerante para el cumplimiento de la Ley AIM. Los paquetes híbridos de doble combustible están aumentando a una CAGR del 10,16%, superando las limitaciones de los paneles eléctricos y la ansiedad de los clientes ante el rendimiento en temperaturas extremas. Los algoritmos de desplazamiento de carga deciden cuándo encender el sistema de calefacción heredado frente a cuándo operar el compresor, optimizando según las tarifas de servicios públicos en tiempo real.
Los reguladores de California y Washington están endureciendo las disposiciones de respaldo con combustibles fósiles en la nueva construcción, lo que podría limitar el crecimiento de los sistemas híbridos después de 2028. Sin embargo, en los mercados del Medio Oeste con alta proporción de renovaciones, el doble combustible sigue siendo la ruta más rápida hacia la descarbonización parcial, preservando el potencial alcista para las ofertas de Lennox International Inc., Mitsubishi Electric US, Inc. y Carrier Global Corporation que se sincronizan con termostatos inteligentes y plataformas de flexibilidad de demanda de las empresas de servicios públicos.
Por Usuario Final: El Segmento Industrial Emerge como Motor de Crecimiento
Los propietarios residenciales capturaron el 55,75% de la demanda en 2025, impulsados por los reembolsos en el punto de venta y la amplia cobertura de contratistas. Las renovaciones de viviendas unifamiliares anclan el volumen, mientras que los promotores de edificios multifamiliares especifican flujo de refrigerante variable centralizado para cumplir los objetivos del código energético. Los propietarios comerciales valoran las bombas de calor por su menor mantenimiento y eficiencia en modo de refrigeración, combinándolas con energía solar en techo para cubrir los picos de verano. Se proyecta que el segmento industrial crezca a una CAGR del 9,82%, adoptando unidades de alta temperatura en operaciones de alimentos, textiles y productos químicos para reducir las tarifas de carbono y asegurar financiamiento vinculado a criterios ESG.
La recuperación de calor integrada en los procesos eleva la eficiencia general del sitio, con Johnson Controls International plc ofreciendo módulos montados en bastidor que se adaptan a las salas de calderas sin alterar las tuberías existentes. A medida que se materialicen más esquemas regionales de comercio de carbono, se espera que el segmento industrial del mercado de bombas de calor de los Estados Unidos transite de la fase piloto inicial a la inversión generalizada.
Por Aplicación: La Calefacción Urbana Gana Impulso
La calefacción y refrigeración de espacios representó el 62,54% de los ingresos de 2025, mientras que la calefacción urbana creció a una CAGR del 10,47% hasta 2031. El calentamiento de agua es un subsegmento emergente gracias a los reembolsos acumulados que reducen el costo neto hasta en un 70% en varios estados del Noreste, convirtiendo los calentadores de agua con bomba de calor en productos de entrada para la electrificación integral del hogar. Los proyectos piloto de energía de distrito en Massachusetts y Washington están demostrando costos del ciclo de vida un 20% más bajos que los de las calderas de gas individuales en campus con densidad apropiada. El bucle de fuente de aguas residuales de Framingham ahora calienta 200 apartamentos y 4.645 m² de espacio comercial, ofreciendo un modelo replicable para otros municipios de escala media.
Los clientes industriales integran la captura de calor residual con la producción de agua fría, lo que permite la calefacción y la refrigeración simultáneas y maximiza el tiempo de funcionamiento del compresor. Emerson Electric Co. y Trane Technologies plc suministran unidades configurables que pueden alternar entre modos de rechazo de calor, un diseño que abre oportunidades incrementales a escala de megavatios en el mercado de bombas de calor de los Estados Unidos en general.
Análisis Geográfico
Los estados del norte anclan la oportunidad en climas fríos, ya que las unidades certificadas mantienen un COP > 2 a temperaturas bajo cero, reduciendo drásticamente la dependencia del propano y el petróleo y capturando mayores reembolsos de las empresas de servicios públicos. El Medio Oeste registra un crecimiento acelerado después de que Illinois, Minnesota y Michigan implementaron códigos preparados para bombas de calor alineados con sus planes de acción climática. En el Noreste, el denso parque de viviendas y los requisitos similares al Título 24 de 2025 impulsan la penetración del mercado por encima del 40% en las nuevas construcciones para 2026. El Sureste sigue suministrando más de una cuarta parte de los envíos nacionales dada su histórica base de mini-splits, aunque las transiciones de refrigerantes ejercen presión sobre los precios durante los picos de refrigeración de verano.
La adopción en el Noroeste del Pacífico sigue siendo la más rápida en términos per cápita, ya que los ingresos del plan de límites e inversión del estado de Washington financian la climatización de viviendas de bajos ingresos y los vales para bombas de calor. El Fideicomiso de Energía de Oregón acumula hasta USD 3.000 sobre los créditos federales, manteniendo el período de recuperación por debajo de cinco años en climas moderados. Los estados del Oeste Montañoso, como Colorado y Utah, registran un crecimiento de unidades de dos dígitos después de que los municipios de las ciudades de esquí prohibieran las nuevas conexiones de gas. Las preocupaciones sobre la capacidad de la red en los valles montañosos rurales se mitigan a través de plataformas de flexibilidad de demanda gestionadas por las empresas de servicios públicos que reducen el funcionamiento del compresor durante los picos de invierno.
Las áreas metropolitanas costeras lideran la electrificación comercial debido a los estrictos estándares de rendimiento de los edificios. La Ley Local 97 de la Ciudad de Nueva York impone límites de emisiones, catalizando renovaciones a gran escala con bombas de calor en oficinas de Clase A. La emergencia de California como mercado de lanzamiento para las unidades de techo cargadas con R-454B acelera la difusión tecnológica a nivel nacional. En todas las geografías, los incentivos federales de la Ley de Reducción de la Inflación crean una línea de base consistente, pero los complementos específicos de cada estado sesgan el retorno de la inversión y generan disparidades regionales en el tamaño del mercado de bombas de calor de los Estados Unidos.
Panorama regulatorio
En Estados Unidos, la transición de refrigerantes se está intensificando a través del Programa de Transiciones Tecnológicas de la Agencia de Protección Ambiental de EE. UU. (EPA) en virtud de la Ley AIM, que restringe los HFC de alto GWP en todos los sectores de uso final y está acelerando la migración fuera de las líneas de productos R-410A heredadas. Un detalle notable de tiempo de cumplimiento que afecta la planificación de contratistas y fabricantes de equipos originales es la disposición que permite que, a partir de 2026, la instalación de ciertos sistemas VRF nuevos que usan componentes fabricados o importados antes del 1 de enero de 2026 esté permitida hasta el 1 de enero de 2027, lo que crea una ventana definida para la gestión de inventario y la programación de proyectos.
En el aspecto de eficiencia, el Departamento de Energía de EE. UU. (DOE) finalizó normas de conservación de energía enmendadas para acondicionadores de aire comerciales tipo paquete enfriados por aire y bombas de calor (>=65,000 Btu/h), con cumplimiento requerido a partir del 1 de enero de 2029, lo que está moldeando las hojas de ruta de desarrollo de productos actuales para el segmento de gran tamaño comercial ligero y comercial tipo paquete. El etiquetado voluntario continúa influyendo en la demanda impulsada por especificaciones: las especificaciones Energy Star para acondicionadores de aire central y bombas de calor de fuente de aire estuvieron activas hasta 2026, con la parte de acondicionadores de aire central expirando el 2 de febrero de 2026, lo que impulsa a fabricantes y distribuidores a alinear las configuraciones calificadas y las afirmaciones de marketing con el marco de especificación actualizado.
Panorama Competitivo
El mercado sigue siendo moderadamente fragmentado, con los tres principales proveedores —Carrier Global Corporation, Daikin Industries y Trane Technologies— que poseen aproximadamente el 38% de la participación. La adquisición de Viessmann Climate Solutions por parte de Carrier en 2024 importó experiencia europea en inversores y una plataforma integrada de energía para el hogar, con el objetivo de defender los segmentos residenciales premium. Daikin aprovecha su campus DTTP con sede en Texas para localizar la producción y desarrollar rápidamente nuevas variantes de refrigerantes, mientras que Trane prioriza los despliegues comerciales de flujo de refrigerante variable y el análisis de servicios habilitado por IA.
Los especialistas en energía geotérmica WaterFurnace International, Inc. y ClimateMaster, Inc. escalan a través de programas de certificación de distribuidores que facilitan la incorporación de instaladores, ampliando el alcance del canal más allá de la comunidad de construcción ecológica de nicho. Los participantes del sector de electrónica de consumo LG Electronics USA, Inc. y Samsung HVAC America, LLC se diferencian a través de la integración de IoT, la preparación para el control por voz y los elegantes factores de forma de las unidades interiores que resuenan con los propietarios conscientes del diseño.
Los competidores están invirtiendo en la localización de la cadena de suministro para los núcleos de compresores, academias propietarias de capacitación de instaladores para resolver los cuellos de botella de mano de obra, y mercados digitales que cotizan equipos, financiamiento y mano de obra en un solo flujo de trabajo. Los disruptores como Sealed y Gradient agrupan equipos, financiamiento y garantías de rendimiento en un proceso de compra en línea, comprimiendo el recorrido del cliente y desafiando la economía de los distribuidores tradicionales. Las soluciones industriales de alta temperatura emergen como un espacio en blanco, donde Johnson Controls International plc y Emerson Electric Co. compiten en compresión de dos etapas y metalurgia resistente a la corrosión.
Líderes de la Industria de Bombas de Calor de los Estados Unidos
Carrier Global Corporation
DAIKIN INDUSTRIES, Ltd.,
Trane Technologies plc
Rheem Manufacturing Company
Lennox International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La electrificación comercial y los ciclos de renovación de productos impulsados por el cumplimiento están creando espacios en blanco a corto plazo en techos comerciales ligeros, VRF y sistemas tipo paquete, ya que los fabricantes de equipos originales rediseñan sus plataformas en torno a arquitecturas accionadas por inversor y refrigerantes A2L de bajo GWP. Daikin expandió su portafolio comercial estadounidense en 2026 con la bomba de calor de techo accionada por inversor NEXIO Max (comercial ligero) y los sistemas VRV EMERION que utilizan R-32, alineándose directamente con la demanda de los contratistas por equipos listos para la electrificación mientras gestionan los requisitos de transición de refrigerantes. En paralelo, el cronograma de Transiciones Tecnológicas de la EPA y la fecha de cumplimiento de las normas comerciales tipo paquete del DOE del 1 de enero de 2029 están concentrando la actividad de desarrollo y licitación en torno a los SKU conformes, abriendo oportunidades para distribuidores y contratistas que puedan estandarizar los procesos de diseño, puesta en marcha y servicio para las plataformas de próxima generación.
Las aplicaciones industriales y de escala de campus ofrecen margen adicional para implementaciones de aire a agua y de mayor temperatura que sustituyen la calefacción de espacios y procesos basada en combustibles fósiles, particularmente donde los programas corporativos de descarbonización se traducen en especificaciones de equipos. El lanzamiento por parte de Carrier del AquaForce 61XWHVZE (paquete de bomba de calor industrial de aire a agua de alta temperatura) señala un creciente énfasis de los fabricantes de equipos originales en soluciones de bombas de calor de grado industrial que integran operación de velocidad variable y controles para entornos de sala de calderas en renovación. En todos los mercados finales, la capacidad de los instaladores y la preparación para la transición A2L siguen siendo factores limitantes, lo que refuerza el argumento comercial para programas de capacitación liderados por fabricantes, estandarización de instalación liderada por distribuidores y ofertas de renovación empaquetadas que reducen las horas de trabajo en el sitio y la complejidad de la puesta en marcha.
Novedades recientes del sector
- Julio de 2026: Trane Technologies plc fue identificada como inquilino en registros de planificación urbana y permisos de construcción para un centro de fabricación de 603,529 pies cuadrados en AllianceFlorida en Cecil Commerce Center en Jacksonville, Florida. La expansión de capacidad respalda una mayor producción nacional para satisfacer la creciente demanda en el mercado de bombas de calor de EE. UU.
- Julio de 2026: Daikin Comfort Technologies North America, Inc. lanzó la bomba de calor de techo accionada por inversor NEXIO Max para aplicaciones comerciales ligeras, diseñada para la electrificación de edificios con capacidad de calefacción en clima frío hasta -13°F. La incorporación amplía el portafolio de Daikin para edificios electrificados y rendimiento en clima frío.
- Mayo de 2026: Daikin Comfort Technologies North America, Inc. presentó los sistemas comerciales de bomba de calor y recuperación de calor VRV EMERION que utilizan refrigerante R-32. La combinación mejora la eficiencia energética y la flexibilidad de instalación en proyectos comerciales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor del equipo de bombas de calor vendido e instalado en Estados Unidos para necesidades de calefacción, refrigeración y calentamiento de agua en edificios e instalaciones, medido en USD para el período definido.
Exclusiones de alcance: excluimos los ingresos por servicios postventa, las garantías extendidas y las ventas de repuestos únicamente que no forman parte de una transacción completa de unidad de bomba de calor.
Descripción general de la segmentación
- Por Tipo de Fuente
- Fuente de Aire
- Aire a Aire
- Aire a Agua
- Fuente de Agua
- Agua Superficial
- Bucle Abierto
- Fuente Terrestre / Geotérmica
- Bucle Cerrado Vertical
- Bucle Cerrado Horizontal
- Expansión Directa
- Fuente de Aire
- Por Capacidad Nominal
- Hasta 10 kW
- 10-20 kW
- 20-30 kW
- Más de 30 kW
- Por Diseño del Sistema
- Sistema Split
- Monobloc
- Bomba de Calor Híbrida
- Por Usuario Final
- Residencial
- Comercial
- Industrial
- Institucional
- Por Aplicación
- Calefacción y Refrigeración de Espacios
- Calentamiento de Agua
- Calefacción Urbana
- Calefacción de Procesos e Industrial
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado, construir el contexto histórico y fijar los rangos de entrada que luego se someten a pruebas de resistencia en las entrevistas. Nos basamos en series de datos públicos y referencias técnicas que ayudan a explicar las condiciones de la demanda, como los datos de la Administración de Información Energética de EE. UU. sobre combustibles de calefacción y precios en los hogares, los indicadores de construcción y vivienda de la Oficina del Censo de EE. UU., y las series de inflación de la Oficina de Estadísticas Laborales utilizadas para deflactores y verificaciones de precios reales.
Para mantener el modelo vinculado a la adopción real de equipos y la dirección del cumplimiento, también revisamos fuentes como materiales del programa ENERGY STAR, actualizaciones del Departamento de Energía de EE. UU. sobre normas de eficiencia de equipos, y orientación de la Agencia de Protección Ambiental relacionada con refrigerantes y transiciones. Estas se complementaron con presentaciones de empresas, presentaciones a inversores, cobertura de la prensa especializada y bases de datos de patentes para comprender las hojas de ruta de productos y las señales de impulso de envíos. Las fuentes documentales aquí enumeradas son ilustrativas, y también se utilizaron otras referencias públicas para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar lo que las fuentes públicas no muestran directamente, especialmente los cambios de combinación en el diseño de sistemas, las bandas de precios típicas, y cómo los incentivos adelantan la demanda de reemplazo. Hablamos con partes interesadas en fabricación, distribución, contratación y grandes organizaciones compradoras, abarcando las principales regiones climáticas de EE. UU. y el ciclo de compra residencial y comercial. La retroalimentación luego ayudó a ajustar los supuestos que tenían rangos amplios en la investigación documental.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 15% | Gerentes: 55% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo que reconstruye el valor del equipo direccionable a partir de las bolsas de demanda de EE. UU. Estas bolsas se forman utilizando el parque de viviendas y la actividad de construcción, los ciclos de reemplazo de equipos de HVAC, y la penetración de bombas de calor por aplicación. Una vez formado el total, se corrobora a través de aproximaciones selectivas de abajo hacia arriba, como volúmenes de unidades muestreados por canal, bandas de precios de venta típicos por clase de capacidad, y verificaciones de sentido común con proveedores y contratistas sobre la combinación por diseño de sistema.
El modelo utiliza un conjunto práctico de entradas que pueden rastrearse y volver a verificarse, incluidos los inicios y finalizaciones de nuevas viviendas, señales de actividad de renovación, movimiento del precio de venta promedio por tipo de equipo, cronogramas de normas de eficiencia que moldean la renovación de productos, y la disponibilidad de incentivos que cambia el ritmo de adopción en estados clave. Donde la visibilidad granular es limitada, las brechas se manejan aplicando rangos conservadores y luego estrechándolos mediante la retroalimentación de entrevistas, seguido de verificaciones de consistencia frente a indicadores macro como la construcción y la inflación.
El pronóstico se realiza utilizando análisis de escenarios respaldado por regresión multivariante sobre los principales impulsores de demanda y precio que importan para este mercado. El resultado luego se revisa frente a la visión cualitativa prospectiva de instaladores y participantes de distribución. Los supuestos se mantienen estables a lo largo del horizonte a menos que se evidencie un cambio claro de política o tecnología, lo que ayuda a evitar cambios artificiales abruptos en la curva de pronóstico.
Validación de datos y ciclo de actualización
La validación se realiza en etapas para que el número final no dependa de un solo conjunto de datos o de un solo punto de vista. Comparamos los resultados del modelo con señales independientes como la actividad de vivienda, la dirección de precios de equipos y el momento de las políticas, y luego investigamos cualquier variación que parezca demasiado grande para un año determinado.
Antes de la aprobación final, el conjunto de datos y los cálculos pasan por revisiones de analistas para detectar valores atípicos, consistencia de unidades y momento de moneda, y se vuelven a solicitar aclaraciones cuando un supuesto genera un cambio significativo en el resultado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios normativos importantes o cambios abruptos de demanda. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la visión más actualizada.
Tamaño del mercado de bombas de calor de Estados Unidos según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para bombas de calor en EE. UU. pueden verse diferentes porque los grupos no siempre cuentan el mismo alcance de equipo, y la base de precios y el año base también pueden diferir. Algunas estimaciones se centran en un solo tipo de producto, mientras que otras incluyen categorías de HVAC adyacentes que se rastrean dentro de un presupuesto de comprador más amplio.
Las señales de envío y adopción utilizadas en las entrevistas, junto con el momento de las políticas y las verificaciones de bandas de precios, son lo que conecta la estimación de Mordor Intelligence con el valor contabilizado del equipo de bombas de calor en Estados Unidos, en lugar de con el gasto más amplio de HVAC. Los principales impulsores de la brecha que observamos son si la estimación incluye solo unidades de fuente de aire o también incluye tipos de fuente de agua y otros, si la demanda comercial e institucional se contabiliza en su totalidad, y cómo se manejan la inflación y la progresión del ASP a lo largo del año base y los años de pronóstico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,81 mil millones de USD (2026) | |
| Editorial de la Industria A | 15,00 mil millones de USD (2024) | Utiliza un año base anterior y una lista de tipos más amplia sin una acumulación de valor claramente indicada por aplicación, lo que puede desplazar los totales cuando la inflación del ASP y los cambios de combinación no se vuelven a verificar para el momento de 2026. |
| Grupo de Investigación Especializada B | 8,15 mil millones de USD (2024) | Esta cifra corresponde únicamente a bombas de calor de fuente de aire, lo que excluye categorías que no son de fuente de aire y que están incluidas en el valor total del mercado de equipos de bombas de calor de EE. UU. utilizado en este estudio. |
La dispersión en la tabla se explica en gran medida por los límites de alcance y las decisiones de tiempo, no por pequeñas diferencias aritméticas. Al mantener consistentes los tipos de unidades contabilizadas y la cobertura de uso final, y luego volver a verificar los supuestos de precio y adopción frente a la retroalimentación de las entrevistas, la estimación se mantiene trazable a entradas claras de demanda y precios que pueden repetirse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de bombas de calor de los Estados Unidos?
Alcanzó USD 14,81 mil millones en 2026 y está en camino de crecer hasta USD 22,68 mil millones para 2031.
¿Qué incentivos federales están impulsando actualmente la adopción de bombas de calor?
La Sección 25C ofrece hasta USD 2.000 para unidades de fuente de aire calificadas, mientras que la Sección 25D cubre el 30% del costo instalado de fuente terrestre, ambos disponibles en el punto de venta.
¿Son viables las bombas de calor en climas muy fríos de EE. UU.?
Sí, los modelos de clima frío certificados por el Departamento de Energía mantienen un COP superior a 2,0 a 5 °F y una producción confiable hasta −15 °F, lo que permite un despliegue generalizado en el norte del país.
¿Qué segmento se espera que crezca más rápido hasta 2031?
Los sistemas de fuente terrestre lideran con una CAGR del 9,31% a medida que los créditos fiscales y las eficiencias de perforación reducen las brechas de costo.
¿Cuál es la principal barrera para una adopción residencial más rápida?
La escasez de mano de obra especializada en instalación infla el costo de instalación y extiende los plazos de los proyectos, particularmente en los condados rurales.
¿Cómo afectará la eliminación progresiva de refrigerantes a los consumidores?
El aumento de los precios del R-410A y los límites de suministro están fomentando el reemplazo anticipado de equipos, mientras que las unidades de nueva generación con R-32 y R-454B ofrecen mayor eficiencia y una vida útil más larga.
Última actualización de la página el:



