
Tamanho e Participação do Mercado de Equipamentos de Ar Condicionado dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 37.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Equipamentos de Ar Condicionado dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de equipamentos de ar condicionado dos Estados Unidos é de USD 37,62 bilhões em 2026 e está projetado para atingir USD 47,71 bilhões até 2031, refletindo um CAGR de 4,86% ao longo do período de previsão. Atualizações regulatórias contínuas, substituição acelerada de unidades envelhecidas, mandatos de eletrificação e demanda crescente por sistemas inteligentes e conectados sustentam essa trajetória. Plataformas inversoras de velocidade variável dominam devido às normas de eficiência de janeiro de 2023 que eliminaram os compressores de velocidade fixa, enquanto as remessas de bombas de calor agora superam as vendas de fornalhas a gás. As reformas comerciais em data centers e edifícios de uso misto complementam os robustos ciclos de substituição residencial, e os incentivos federais e estaduais continuam a comprimir o período de retorno para equipamentos de alta eficiência. Os investimentos no lado da oferta na produção de refrigerantes na Costa do Golfo e em plantas domésticas de compressores estabilizam ainda mais a cadeia de valor, mesmo que a escassez de mão de obra qualificada e a incerteza da política sobre PFAS moderem o impulso de curto prazo.
Principais Conclusões do Relatório
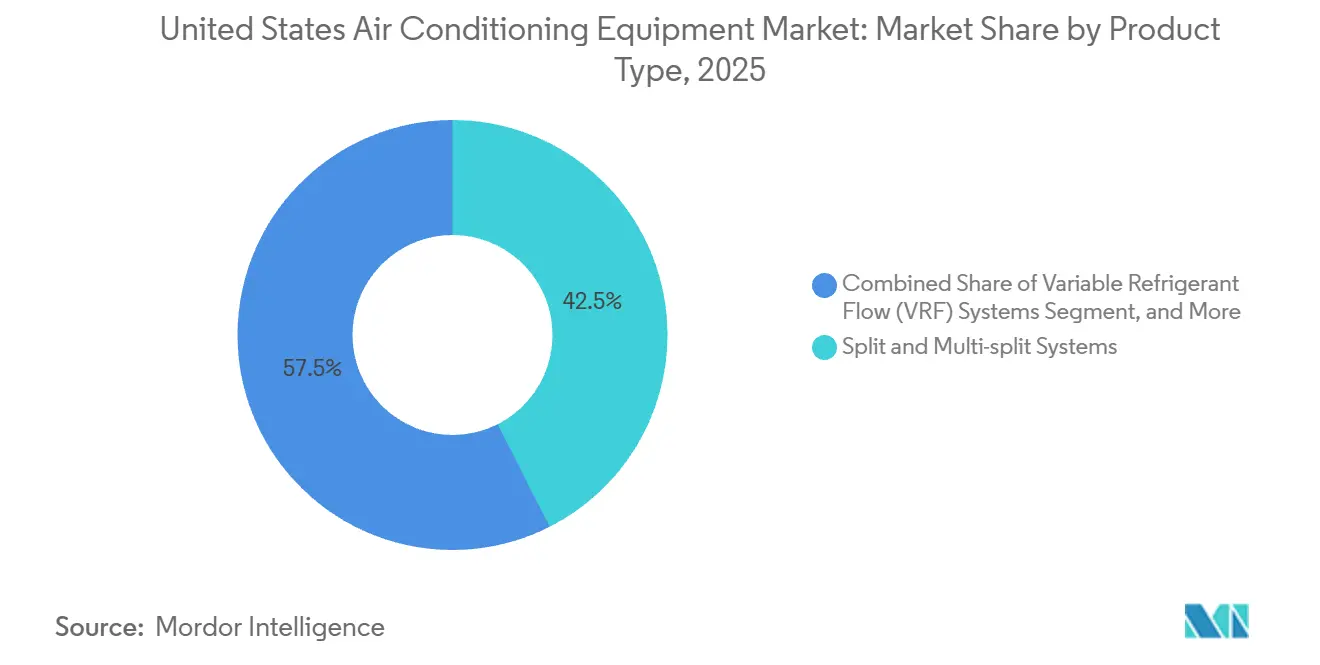
- Por tipo de produto, os sistemas split e multi-split lideraram com 42,53% de participação na receita em 2025, enquanto os sistemas de fluxo de refrigerante variável têm previsão de avançar a um CAGR de 5,73% até 2031.
- Por tecnologia, as plataformas inversoras representaram 68,86% da receita de 2025 e estão projetadas para crescer a um CAGR de 5,53% até 2031.
- Por usuário final, as aplicações residenciais capturaram 64,12% da participação do mercado de equipamentos de ar condicionado dos Estados Unidos em 2025, enquanto as instalações comerciais devem expandir a um CAGR de 5,85% no período 2026-2031.
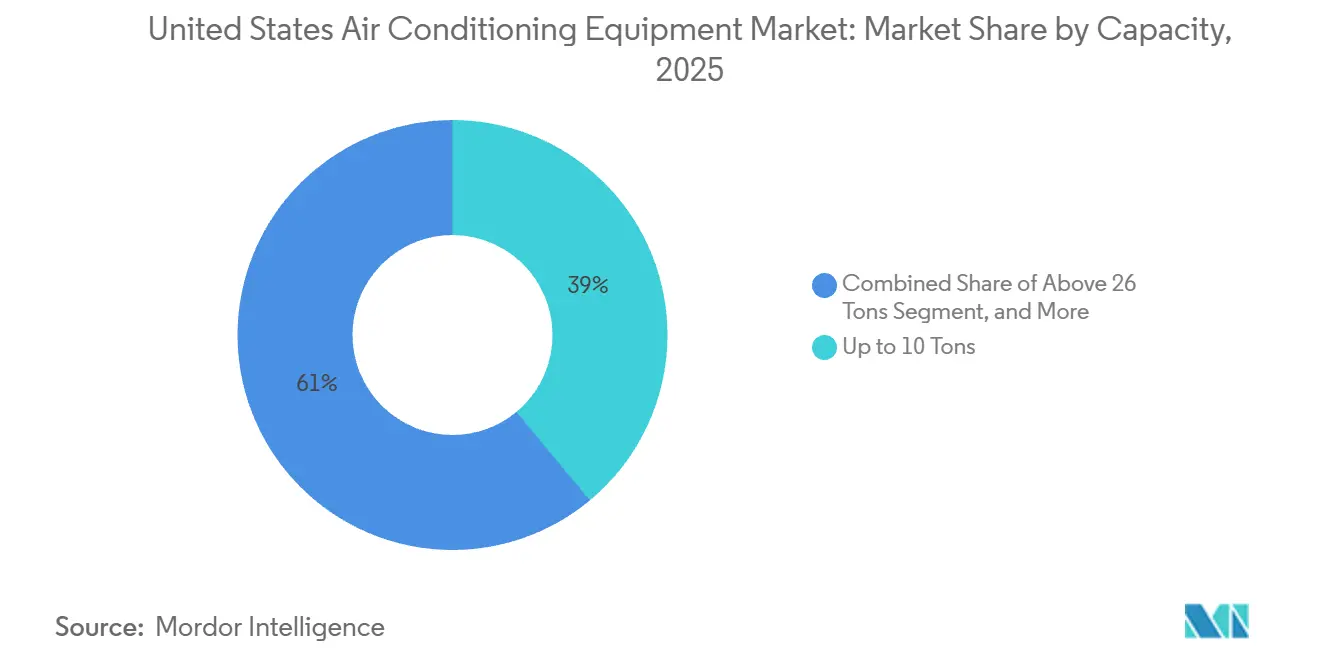
- Por capacidade, os equipamentos de até 10 Toneladas representaram 38,97% da participação do mercado de equipamentos de ar condicionado dos Estados Unidos em 2025, e os equipamentos acima de 26 toneladas de refrigeração devem crescer a um CAGR de 6,01%, o mais rápido entre todas as faixas de capacidade entre 2026 e 2031.
- Por canal de distribuição, revendedores e lojas de varejo distribuíram 42,12% das unidades em 2025, mas as vendas diretas estão preparadas para crescer a um CAGR de 5,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Ar Condicionado dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Sistemas Existentes por Unidades de Alta Eficiência Energética | +0.8% | Nacional, concentração nos estados do Cinturão Solar | Médio prazo (2-4 anos) |
| Créditos Fiscais Governamentais e Adoção de Normas de Eficiência | +1.2% | Nacional, amplificado onde existem rebates adicionais | Curto prazo (≤ 2 anos) |
| Rápida Penetração de Bombas de Calor Impulsionada por Metas de Eletrificação | +1.4% | Nordeste e Noroeste do Pacífico, expandindo para o Médio Atlântico e Alto Meio-Oeste | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Sistemas de Ar Condicionado Inteligentes e Conectados | +0.6% | Nacional, adoção antecipada nas grandes metrópoles | Médio prazo (2-4 anos) |
| Eletrificação de Coberturas Comerciais por meio de Redes de Energia Térmica de Concessionárias | +0.4% | Núcleos urbanos selecionados com energia de distrito | Longo prazo (≥ 4 anos) |
| Crescimento da Capacidade de Fabricação de Refrigerantes de Baixo GWP na Costa do Golfo | +0.3% | Fornecimento nacional, produção no Texas e Louisiana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Sistemas Existentes por Unidades de Alta Eficiência Energética
Uma base de mais de 90 milhões de unidades em 2025 resultou em 35%-40% dos sistemas operando além da vida útil de projeto de 15 anos, impulsionando as substituições emergenciais em direção a equipamentos inversores em conformidade. As concessionárias no Texas e na Flórida reforçaram essa mudança pagando USD 300-USD 500 pela sucateação de unidades anteriores a 2010, o que elevou os volumes de substituição durante os picos das estações de resfriamento. Um modelo inversor de 16 SEER2 reduz as contas anuais de resfriamento em USD 200-USD 350 em cidades quentes e úmidas, proporcionando um retorno de cinco a sete anos mesmo sem créditos fiscais. Os fabricantes responderam de forma decisiva, com Lennox e Rheem encerrando a produção de compressores de velocidade fixa em meados de 2024. O mix de estoque resultante agora orienta contratantes e proprietários de imóveis para soluções de maior eficiência como padrão.
Créditos Fiscais Governamentais e Adoção de Normas de Eficiência
Os proprietários de imóveis podem reivindicar 30% dos custos de equipamentos e instalação, até USD 2.000 para bombas de calor e USD 600 para ar condicionados centrais, que atendam aos critérios "Mais Eficientes" do Energy Star até 2032.[1]Receita Federal dos Estados Unidos, "Crédito para Melhoria de Eficiência Energética Residencial," irs.gov Separadamente, a Lei de Rebates de Eficiência Energética Residencial de USD 8,8 bilhões oferece incentivos no ponto de venda chegando a USD 8.000 para projetos qualificados de bombas de calor, comprimindo o prêmio inversor de USD 3.500 para USD 1.200 em 2025.[2]Departamento de Energia dos Estados Unidos, "Programas de Rebate de Energia Residencial," energy.gov As regras comerciais também foram endurecidas, com o Departamento de Energia exigindo ventiladores de recuperação de energia em grandes unidades embaladas, elevando os preços iniciais dos equipamentos em 8-12%, mas reduzindo os custos operacionais ao longo da vida útil em 15-20%. Estados como Califórnia e Washington, que proíbem sistemas de climatização a combustível fóssil na maioria das novas construções após 2025, amplificam essas alavancas federais e efetivamente direcionam a base de especificações para bombas de calor elétricas e sistemas de fluxo de refrigerante variável.
Rápida Penetração de Bombas de Calor Impulsionada por Metas de Eletrificação
As remessas de bombas de calor atingiram 4,3 milhões de unidades em 2024, superando os volumes de fornalhas a gás pela primeira vez em cinco décadas. Projetos para climas frios que mantêm coeficientes de desempenho acima de 2,0 a 5 °F desbloquearam a adoção no Nordeste, onde os rebates das concessionárias de USD 10.000-USD 15.000 agora compensam 50%-60% dos custos instalados. Nova York exigirá construção totalmente elétrica até 2027, enquanto as revisões do Título 24 da Califórnia elevam a participação elétrica das instalações de climatização em residências unifamiliares para 85% em 2025.[3]Comissão de Energia da Califórnia, "Normas de Eficiência Energética para Edificações de 2022," energy.ca.gov O Médio Atlântico e o Alto Meio-Oeste seguem o mesmo caminho, à medida que a volatilidade dos preços do gás natural e as propostas de penalidades de carbono corroem as vantagens de custo dos combustíveis fósseis. Os fabricantes de equipamentos com portfólios comprovados para climas frios ganham vantagem de pioneirismo nesses mercados em expansão.
Demanda Crescente por Sistemas de Ar Condicionado Inteligentes e Conectados
Termostatos conectados e controladores habilitados para IoT equiparam 45% das novas residências em 2025, ante 28% em 2022, refletindo a padronização de pacotes inteligentes por construtores e a inscrição em programas de resposta à demanda das concessionárias. A Johnson Controls introduziu o OpenBlue em 2024, uma plataforma em nuvem que integra dados de climatização, iluminação e segurança, gerando economias de energia de resfriamento de 12%-18% nas primeiras implantações. As concessionárias na Califórnia, Texas e Nova York inscreveram juntas mais de 2 milhões de termostatos inteligentes em programas de corte automatizado, liberando USD 500 milhões em investimentos diferidos na rede elétrica. As diretrizes de arquitetura de confiança zero do Instituto Nacional de Padrões e Tecnologia, publicadas em 2024, catalisaram a segmentação das redes de climatização, limitando a exposição a riscos cibernéticos. À medida que a manutenção preditiva ganha força, os contratantes implantam contratos de serviço baseados em dados que aumentam a receita recorrente e reduzem o tempo de inatividade para os proprietários de edifícios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Tecnologias Inversoras e de Bombas de Calor | -0.5% | Nacional, agudo em mercados de baixa renda e rurais | Curto prazo (≤ 2 anos) |
| Gargalos na Cadeia de Suprimentos em Componentes de Semicondutores e Compressores | -0.4% | Nacional, variável conforme o estoque dos distribuidores | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada para Instalação e Manutenção | -0.3% | Nacional, mais grave nos estados do Cinturão Solar e em áreas rurais | Longo prazo (≥ 4 anos) |
| Regulamentações Emergentes sobre PFAS Direcionadas a Refrigerantes HFO | -0.2% | Nível estadual (Maine, Califórnia, Minnesota) com potencial expansão federal | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Tecnologias Inversoras e de Bombas de Calor
Os custos instalados para uma bomba de calor inversora de 3 toneladas variam de USD 8.000 a USD 12.000, em comparação com USD 5.500-USD 7.500 para um ar condicionado central combinado com uma fornalha a gás, deixando um prêmio residual mesmo após os créditos federais. As famílias de baixa renda, que representam 35% das residências ocupadas pelos proprietários, frequentemente não têm acesso a financiamento, e os programas PACE permanecem indisponíveis em 22 estados. Os atrasos na implementação da Lei de Rebates de Eficiência Energética Residencial significaram que apenas USD 1,2 bilhão dos USD 8,8 bilhões alocados chegaram aos consumidores até dezembro de 2025. As tarifas impostas em 2024 acrescentaram 15%-25% aos custos de controladores inversores desembarcados, diluindo os esforços dos fabricantes para comprimir os prêmios de preço. Consequentemente, a adoção fica aquém nas comunidades rurais do Sudeste e do Meio-Oeste, desacelerando a penetração de mercado no curto prazo.
Gargalos na Cadeia de Suprimentos em Componentes de Semicondutores e Compressores
Os sistemas inversores contêm três a cinco vezes mais conteúdo de semicondutores do que as unidades de velocidade fixa, tornando-os vulneráveis a escassezes de chips que estenderam os prazos de entrega para 18-24 semanas no início de 2024. A produção doméstica de compressores, mesmo após a abertura da planta da Mitsubishi Electric com capacidade de 1,2 milhão de unidades no Kentucky no final de 2024, ainda cobre apenas 25%-30% da demanda nacional. O congestionamento portuário na Costa Oeste acrescentou duas a três semanas ao transporte, levando Carrier e Lennox a desviar 15%-20% das importações para portos do Leste e centros de montagem mexicanos. A escassez de componentes pesou mais nos projetos de fluxo de refrigerante variável, que integram múltiplas unidades internas inversoras, forçando os especificadores a favorecer soluções tradicionais de resfriadores em prazos apertados. Embora múltiplas expansões de capacidade estejam em andamento, a estabilidade do fornecimento levará mais um a dois anos para se normalizar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Sistemas de Fluxo de Refrigerante Variável Capturam a Onda de Reformas Comerciais
Os sistemas de fluxo de refrigerante variável estão projetados para crescer a um CAGR de 5,73%, superando a taxa mais ampla do mercado de equipamentos de ar condicionado dos Estados Unidos, à medida que os proprietários de edifícios substituem coberturas de volume constante por arquiteturas modulares de fluxo de refrigerante variável. Em 2025, as unidades split e multi-split detinham 42,53% de participação na receita graças à profunda penetração em residências unifamiliares, mas os incorporadores de edifícios multifamiliares e os distritos escolares especificam cada vez mais o fluxo de refrigerante variável para reduzir o consumo de energia em 30%-40% e liberar espaço no telhado.
Um próspero pipeline de reformas em edifícios de escritórios Classe B e propriedades de uso misto acelera a adoção do fluxo de refrigerante variável. A Trane Technologies fez parceria com a Mitsubishi Heavy Industries em 2024 para localizar a produção de fluxo de refrigerante variável e aproveitar a rede de distribuição da Trane, desbloqueando acesso a uma oportunidade de reforma comercial de USD 4 bilhões. Os sistemas split permanecem a escolha preferida em residências pequenas, especialmente onde os formatos mini-split sem dutos evitam obras caras de dutos. As unidades embaladas mantêm um nicho sólido em espaços comerciais leves, embora os novos mandatos de ventilação do Departamento de Energia elevem seu custo inicial e induzam os especificadores a optar pelo fluxo de refrigerante variável para maior produtividade energética.


Por Tecnologia: Dominância dos Inversores Reformula as Estruturas de Custo
As plataformas inversoras controlaram 68,86% da receita de 2025 e se expandirão a um CAGR de 5,53% até 2031, impulsionadas pelas regras de eficiência mínima do Departamento de Energia que efetivamente proíbem os compressores de velocidade fixa em muitas aplicações. Persistem bolsões limitados de resistência onde os construtores pressionam por metas de custo inicial, mas as concessionárias negam cada vez mais rebates a produtos não inversores, reforçando a migração do mercado.
Os inversores variam a velocidade do compressor de 20%-100% da capacidade, eliminando os ciclos curtos e proporcionando economias de energia de 25%-35% em residências e 30%-45% em aplicações comerciais. O conteúdo eletrônico aumenta 40%-50%, pressionando as margens, mas as economias de escala e o fornecimento doméstico compensam gradualmente os encargos de custo. Doze estados adotaram linguagem de código até 2025 que exige tecnologia inversora em todos os novos sistemas de climatização residencial, incorporando a abordagem nas construções futuras.
Por Usuário Final: Segmento Comercial Supera o Residencial pela Demanda de Data Centers
As aplicações residenciais representaram 64,12% do valor de 2025, mas as instalações comerciais devem registrar um CAGR de 5,85% até 2031, mais rápido do que a média do mercado de equipamentos de ar condicionado dos Estados Unidos. Os data centers de hiperescala da Amazon Web Services, Microsoft Azure e Google Cloud instalaram 1.500 MW de nova capacidade em 2024-2025, com cada megawatt exigindo até 1,5 MW de resfriamento, impulsionando pedidos recordes de resfriadores de grande tonelagem.
As substituições em residências unifamiliares ainda criam uma base estável de 6 milhões a 7 milhões de unidades por ano. No entanto, as portarias de eletrificação na Califórnia e em Nova York direcionam as novas instalações residenciais para bombas de calor com e sem dutos, desacelerando marginalmente os volumes tradicionais de ar condicionado. O resfriamento industrial acompanha o tamanho geral do mercado de equipamentos de ar condicionado dos Estados Unidos, à medida que as fábricas de semicondutores, processadores de alimentos e centros de micro-atendimento compensam o fechamento de plantas legadas.
Por Capacidade: Equipamentos de Grande Tonelagem Surfam na Onda da Infraestrutura de IA
As unidades acima de 26 toneladas têm previsão de crescer a um CAGR de 6,01%, o mais alto entre todas as faixas de capacidade, impulsionadas por clusters de treinamento de IA que liberam 50-70 kW de calor por rack e requerem resfriadores centrífugos de alta eficiência para rejeição de calor. A unidade de mancal magnético de 1.200 toneladas da Trane, lançada em 2024, capturou aproximadamente um quarto das especificações de projetos de hiperescala em 2025, ilustrando a demanda por eficiência profunda em carga parcial.
Os equipamentos de até 10 toneladas, que atenderam 38,97% da receita de 2025 e sustentam a maior parte da demanda unifamiliar, expandem-se a um CAGR mais lento de 4,2%-4,5% à medida que a base instalada se satura. A categoria de 11-18 toneladas, típica em restaurantes e varejo, cresce junto com a construção comercial, embora a substituição por fluxo de refrigerante variável reduza as contagens de coberturas em até 40%. As máquinas de capacidade média entre 19-26 toneladas entregam demanda estável de substituição institucional em escolas e instalações de saúde.
Por Canal de Distribuição: Vendas Diretas Ganham Força com a Consolidação dos Contratantes
Revendedores e lojas de varejo representaram 42,12% do fluxo de unidades em 2025, mas os canais diretos — abrangendo aquisições por contratantes, acordos de fornecimento para construtores e contas nacionais — devem expandir a um CAGR de 5,68% até 2031, superando o mercado mais amplo de equipamentos de ar condicionado dos Estados Unidos. O portal de comércio eletrônico direto da Carrier, lançado em 2024, já representa 12% de suas remessas residenciais e oferece entrega no dia seguinte para 85% dos códigos postais.
A consolidação de contratantes impulsiona essa mudança de canal, à medida que empresas de serviços regionais adquirem empresas menores para desbloquear descontos de compra e incentivos de fábrica. Os construtores de residências em série aproveitam acordos nacionais com Lennox, Rheem e Goodman, capturando rebates de volume de 8%-10% que os distribuidores atacadistas não conseguem igualar. Os mercados online permanecem um nicho com 3%-5% do volume, dada a complexidade da instalação e os requisitos de licenciamento estadual, embora os kits mini-split vendidos pela Amazon e Home Depot tenham crescido para 400.000 unidades em 2025, visando projetos de instalação própria.
Análise Geográfica
Os estados do Cinturão Solar, incluindo Texas, Flórida, Arizona e Califórnia, respondem por mais da metade da demanda residencial de resfriamento, com dias de graus de resfriamento anuais frequentemente superando 2.500. A adoção de bombas de calor nesses estados subiu para 65% das remessas em 2025, pois os invernos amenos permitiram que os equipamentos fornecessem aquecimento sem elementos de resistência de backup. A atualização do Título 24 da Califórnia elevou a participação de bombas de calor em novas residências unifamiliares para 85% em 2025, quase dobrando o nível de 2022.
O Nordeste e o Médio Atlântico são as regiões de crescimento mais rápido para modelos de clima frio, com um aumento de 40% nas remessas em 2024-2025, impulsionado por rebates que cobrem até 60% dos custos instalados. Somente Nova York elevou os pedidos de 120.000 unidades em 2023 para 280.000 em 2025, à medida que o estado acelera em direção ao prazo de construção totalmente elétrica de 2027. Washington e Oregon imitam essa trajetória, embora populações menores limitem o volume absoluto.
As construções de data centers em Iowa, Nebraska, Ohio e Virgínia sustentam o crescimento comercial no Meio-Oeste e no Médio Atlântico. Núcleos urbanos como Nova York, Boston, Seattle e Denver introduzem redes de energia térmica de concessionárias que substituem as unidades de cobertura por serviço centralizado de água gelada, abrindo oportunidades para resfriadores de grande tonelagem. Os mercados rurais do Sudeste e das Planícies ficam atrás na adoção de inversores devido a financiamento limitado e restrições de mão de obra, mas os investimentos em manufatura no Alabama, Tennessee e Kentucky constroem resiliência regional na cadeia de suprimentos.
Panorama regulatório
A regulamentação de equipamentos de ar-condicionado nos EUA está ancorada nas normas de conservação de energia e procedimentos de teste do Departamento de Energia dos EUA (DOE) sob o 10 CFR Parte 431 (incluindo o 10 CFR 431.97), que impulsionam o redesenho de produtos, a certificação e as práticas de rotulagem nas categorias de AC/HP comercial e VRF. Um marco de conformidade importante são as normas de eficiência atualizadas para condicionadores de ar comerciais compactos e bombas de calor refrigerados a ar trifásicos, com menos de 65.000 Btu/h, e equipamentos VRF, exigindo conformidade a partir de 1º de janeiro de 2025 e reforçando a mudança do mercado para arquiteturas baseadas em inversores capazes de atender métricas mais rígidas de carga parcial.
Olhando mais adiante no período do estudo, o DOE finalizou normas emendadas para condicionadores de ar comerciais compactos e bombas de calor refrigerados a ar (ACUACs e ACUHPs) em maio de 2024, com conformidade obrigatória a partir de 1º de janeiro de 2029. Ações de política em nível estadual que restringem sistemas HVAC a combustíveis fósseis em determinados segmentos de nova construção após 2025 aumentam o viés de especificação em direção a bombas de calor elétricas e sistemas VRF de alta eficiência, enquanto o crescente escrutínio focado em PFAS sobre certos refrigerantes HFO aumenta a incerteza no planejamento em torno dos roteiros de refrigerantes e das práticas de manutenção.
Análise da cadeia de valor
A cadeia de valor vai desde refrigerantes, trocadores de calor de cobre e alumínio, eletrônicos e compressores upstream, passando pela fabricação e montagem OEM, seguida pela distribuição via atacadistas, revendedores e canais diretos ao contratante, e depois instalação, comissionamento e manutenção plurianual. A mudança em todo o mercado em direção a plataformas de inversores aumenta a participação de conteúdo semicondutor e de eletrônica de potência, elevando a influência dos fornecedores de controladores e dos detentores de tecnologia de compressores, o que tem sustentado estratégias de integração vertical e de plataformas proprietárias. Grandes OEMs também estão enfatizando o desenvolvimento interno de compressores inversores e projetos de sistemas prontos para refrigerantes de baixo GWP à medida que planejam a mudança no mix de produtos.
A execução downstream continua a depender da logística e da disponibilidade de mão de obra, com escassez persistente de técnicos de instalação e manutenção influenciando os prazos de entrega e a conversão de pedidos em receita. Os fabricantes estão respondendo diversificando o fornecimento e expandindo as pegadas de produção regionais para reduzir a exposição a importações e estabilizar a disponibilidade para projetos com cronogramas rígidos, particularmente porque as construções de data centers em hiperescala absorvem cada vez mais capacidade de fabricação de HVAC comercial e podem deslocar retrofits comerciais padrão quando as vagas de produção estão restritas.
Cenário Competitivo
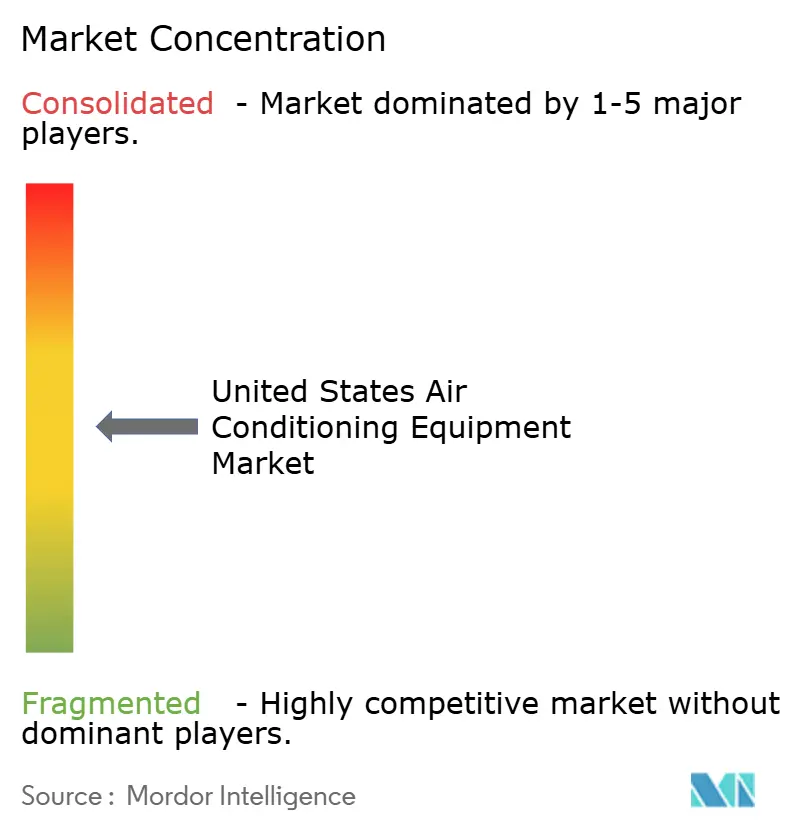
O mercado de Equipamentos de Ar Condicionado dos Estados Unidos é moderadamente consolidado, com algumas grandes empresas incluindo Daikin Industries, Carrier Global, Trane Technologies, Johnson Controls, Lennox International e outras. A fabricação doméstica é o foco estratégico, à medida que as empresas tentam reduzir o risco das importações de semicondutores e compressores: a Carrier concluiu USD 1 bilhão em atualizações de plantas nos EUA em janeiro de 2026, a Daikin finalizou uma expansão de USD 500 milhões no Tennessee no final de 2025, e a Trane está adicionando uma planta de fluxo de refrigerante variável de USD 400 milhões na Carolina do Norte até 2027.
Marcas japonesas e sul-coreanas como Mitsubishi Electric, LG Electronics e Samsung têm participação de mercado significativa em 2025, principalmente por meio de liderança em sistemas mini-split sem dutos e bombas de calor para climas frios. Os entrantes chineses Midea e Gree aproveitam as vantagens de custo em eletrônica inversora para penetrar nos canais de construtores, corroendo a participação em novas construções sensíveis ao preço.
A diferenciação competitiva agora gira em torno de algoritmos inversores, prontidão para refrigerantes de baixo GWP e ecossistemas de software. O OpenBlue da Johnson Controls capturou 8%-10% das reformas comerciais ao sobrepor aprendizado de máquina sobre controles de climatização, iluminação e segurança. Os depósitos de patentes se concentram em compressores de velocidade variável, trocadores de calor de microcanais e análises preditivas, com média de 1.200-1.500 submissões de climatização ao Escritório de Patentes e Marcas Registradas dos EUA anualmente. Os disruptores emergentes exploram refrigerantes de CO₂ e propano e integram ativos de climatização em usinas de energia virtuais, mas permanecem abaixo de 1% do volume atual.
Líderes do Setor de Equipamentos de Ar Condicionado dos Estados Unidos
Daikin Industries, Ltd.
Gree Electrical Appliances Inc.
Emerson Electric Company
Hitachi-Johnson Controls Air Conditioning Inc.
Carrier Global Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades comerciais e aplicadas estão cada vez mais concentradas em torno do arrefecimento de data centers, onde os operadores estão adquirindo chillers de maior capacidade, controles e sistemas térmicos integrados para gerenciar cargas de computação densas. Essa demanda é visível na forma como os principais OEMs estão elevando o arrefecimento de data centers como um pilar estratégico, incluindo a Daikin comunicando uma meta de crescimento interna para seu negócio de arrefecimento de data centers na América do Norte (de 100 bilhões de JPY em 2025 para 300 bilhões de JPY até 2030), juntamente com evidências mais amplas do setor de pedidos mais rápidos de sistemas aplicados vinculados às construções de infraestrutura de IA.
No lado residencial e comercial leve, o conjunto atual de incentivos, incluindo créditos fiscais federais para equipamentos qualificados de alta eficiência até 2032, juntamente com descontos estaduais e de concessionárias, cria espaço para OEMs e parceiros de canal reduzirem as barreiras de custo instalado por meio de financiamento agrupado, produtização pronta para contratantes e comissionamento simplificado. Paralelamente, a transição de refrigerantes e os requisitos de segurança em torno do manuseio de A2L aumentam a necessidade de treinamento, ferramentas conformes e ofertas centradas em serviços, e os contratantes que padronizam fluxos de monitoramento e manutenção habilitados para IoT podem expandir a adesão a serviços recorrentes à medida que crescem os sistemas conectados e acionados por inversores.
Desenvolvimentos recentes do setor
- Julho de 2026: a Blackstone concluiu a aquisição de uma participação majoritária na unidade de tecnologias climáticas da Emerson, agora operando como Copeland. A aquisição consolida a capacidade de tecnologia climática e a presença de mercado da Copeland. Também aponta para uma mudança de influência dentro da cadeia de suprimentos de HVAC.
- Julho de 2026: a Daikin lança o NEXIO Max, uma bomba de calor rooftop acionada por inversor para aplicações comerciais leves. O produto expande o segmento de rooftop acionado por inversor no mercado dos EUA. Isso apoia a posição da Daikin em soluções de arrefecimento com eficiência energética para projetos comerciais de pequeno e médio porte.
- Maio de 2026: a Daikin apresenta os sistemas comerciais de bomba de calor e recuperação de calor VRV EMERION usando refrigerante R-32. O lançamento avança a adoção de VRF em retrofits comerciais e novas construções. Também reforça a estratégia de transição de refrigerantes da Daikin.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange equipamentos de ar-condicionado vendidos e instalados nos Estados Unidos, e é dimensionado em termos de valor com base na receita de equipamentos em usos residenciais, comerciais e industriais.
Exclusões de escopo: excluímos mão de obra de instalação, contratos de serviço de pós-venda e a maioria das peças de reposição independentes que não são vendidas como parte de uma unidade de equipamento.
Visão geral da segmentação
- Por Tipo de Produto
- Sistemas Split e Multi-Split
- Sistemas de Fluxo de Refrigerante Variável
- Unidades Embaladas e de Cobertura
- Resfriadores
- Por Tecnologia
- Sistemas Inversores
- Sistemas Não Inversores
- Por Usuário Final
- Residencial
- Comercial
- Industrial
- Por Capacidade (Toneladas de Refrigeração)
- Até 10 Toneladas
- 11 - 18 Toneladas
- 19 - 26 Toneladas
- Acima de 26 Toneladas
- Por Canal de Distribuição
- Vendas Diretas
- Revendedores / Lojas de Varejo
- Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando como a demanda por equipamentos de arrefecimento é criada nos Estados Unidos, e depois vinculando-a a sinais mensuráveis como atividade de construção, ciclos de substituição e momentum de expedições. Baseamo-nos em referências públicas e sem paywall, como as séries de construção e habitação do U.S. Census Bureau, as séries de eletricidade e clima da U.S. Energy Information Administration, os índices de preços do Bureau of Labor Statistics para grupos de equipamentos relevantes, e as estatísticas comerciais da U.S. International Trade Commission.
Para tornar o escopo prático, também usamos contexto técnico e normativo de fontes como as atualizações de regras de eficiência do Departamento de Energia, informações sobre a transição de refrigerantes da Environmental Protection Agency, e divulgações de expedições do setor de associações como a AHRI. Registros de empresas, relatórios anuais, apresentações a investidores e imprensa confiável foram usados para entender as mudanças no mix de produtos e as narrativas de precificação. Quando necessário, também usamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, e um banco de dados de expedições de importação ou exportação em nível de embarque para verificar a consistência das tendências direcionais de volume. Esta lista de fontes documentais é ilustrativa, e muitas outras referências foram consultadas para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar nossas premissas sobre o momento de substituição, margens de canal, progressão de preços e como as mudanças de eficiência e refrigerantes afetam o mix de produtos. Conversamos com uma combinação de fabricantes e distribuidores, contratantes e instaladores, e grandes compradores comerciais, para que o modelo reflita o que realmente está circulando pelos canais e projetos em todo o país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 14% |
| Nível médio: 53% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 17% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual a demanda nacional foi primeiro reconstruída a partir de uma visão de pool de demanda e depois verificada de forma cruzada usando cálculos seletivos de fornecedores e canais. No lado top-down, conectamos os acréscimos de edificações e retrofits à penetração esperada de sistemas de arrefecimento, e depois aplicamos taxas de substituição de equipamentos à base instalada, que é onde normalmente se encontra a maior parte da demanda dos EUA.
Os insumos que moldaram o modelo incluíram os inícios e conclusões de construções residenciais, os acréscimos de área comercial e a intensidade de retrofit, a direção da tendência de expedições da AHRI como verificação de realidade para o fluxo de unidades, as mudanças de normas de eficiência que influenciam os preços médios de venda, e o momento da transição de refrigerantes que pode antecipar a substituição ou elevar os preços dos equipamentos. Também acompanhamos indicadores de mix, como a adoção de sistemas dutados versus não dutados e a participação de sistemas baseados em inversores, para evitar sobrestimar o valor quando o volume cresce mas os preços se comprimem, ou o inverso.
Para a previsão, foi usada a análise de cenários para que os graus-dia de arrefecimento, as perspectivas de construção e a pressão de gastos de substituição pudessem ser ajustados, e então um caso esperado foi selecionado com base no que os entrevistados descreveram para projetos de curto prazo e o comportamento de estoque dos distribuidores. Onde faltavam detalhes bottom-up para canais menores, as lacunas foram tratadas aplicando índices de cobertura conservadores e, em seguida, validando os totais implícitos em relação a sinais independentes de expedições e construção.
Validação de dados e ciclo de atualização
Os resultados foram verificados em etapas para que o valor final seja consistente com mais de um sinal de mercado. Comparamos os fluxos de unidades implícitos e a precificação com a direção das expedições das associações, os padrões comerciais e indicadores macro, como índices de construção e índices de preços de produtores relevantes, e investigamos quaisquer variações abruptas que não correspondessem a gatilhos do mundo real.
Antes da aprovação final, o modelo e suas premissas foram revisados por outro analista, seguido de recontatos direcionados quando surgiram grandes variações por uso final ou canal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças regulatórias ou mudanças súbitas de demanda. Imediatamente antes da entrega, uma revisão final é concluída para que os números reflitam os insumos mais recentes disponíveis.
Tamanho do mercado de equipamentos de ar-condicionado dos Estados Unidos da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados frequentemente diferem porque nem sempre contam o mesmo limite de equipamentos, e porque as premissas de preço e volume não são construídas a partir dos mesmos sinais de demanda. A diferença geralmente aparece quando uma estimativa se inclina mais para a receita de fabricação ou expedições, enquanto outra segue o valor de equipamentos instalados através dos canais.
A tabela de referência mostra uma faixa mais estreita em torno do valor de meados da década porque, no modelo da Mordor Intelligence, apenas a receita de equipamentos de ar-condicionado vendidos nos Estados Unidos é contada, e os serviços relacionados e itens mais amplos de HVAC são mantidos fora do total do mercado, com indicadores de expedições e construção usados como verificações de consistência.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 37,62 bilhões de USD (2026) | |
| Conjunto de Dados do Setor A | 65,30 bilhões de USD (2026) | Este número se alinha à receita mais ampla de fabricação de equipamentos de aquecimento e ar-condicionado, que pode incluir linhas de produtos que não são de ar-condicionado e valor de saída de fábrica que não corresponde ao escopo do mercado instalado. |
| Resumo do Setor B | 27,60 bilhões de USD (2030) | Esta estimativa parece centrada em expedições e valor de expedições de sistemas de AC central, o que pode subestimar outros tipos de equipamentos e canais, e é sensível às premissas de valor unitário. |
Em conjunto, as diferenças se reduzem ao que é contado como equipamento, se a lente é receita de fabricação versus valor de mercado instalado, e como a precificação é projetada ano a ano. Nossa abordagem permanece rastreável aos motores de demanda, como substituição e construção, e é mantida sob controle usando sinais externos de expedições e precificação, de modo que o número final seja explicável e repetível.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de ar condicionado dos Estados Unidos em 2026?
O tamanho do mercado de equipamentos de ar condicionado dos Estados Unidos é de USD 37,62 bilhões em 2026 e está projetado para atingir USD 47,71 bilhões até 2031.
Qual é o CAGR previsto para os equipamentos de ar condicionado dos Estados Unidos entre 2026 e 2031?
Espera-se que o mercado se expanda a um CAGR de 4,86% durante o período 2026-2031.
Qual categoria de produto está crescendo mais rapidamente?
Os sistemas de fluxo de refrigerante variável estão projetados para crescer a um CAGR de 5,73%, o mais alto entre os principais tipos de produtos.
Por que as bombas de calor estão ganhando participação em relação aos sistemas tradicionais?
Os créditos fiscais federais, os rebates estaduais e os avanços tecnológicos para climas frios reduziram as diferenças de custo inicial e proporcionaram fortes economias operacionais, impulsionando as remessas além das fornalhas a gás em 2024.
Como a expansão dos data centers afetará a demanda por equipamentos?
Os data centers de hiperescala e de IA requerem resfriadores de grande tonelagem e resfriamento de precisão, impulsionando os equipamentos acima de 26 toneladas a um CAGR de 6,01% até 2031.
Qual é o papel das vendas diretas na distribuição?
As compras diretas por contratantes e construtores devem superar os canais de revendedores, crescendo a um CAGR de 5,68% à medida que a consolidação aumenta o poder de compra e os fabricantes lançam portais de comércio eletrônico.
Página atualizada pela última vez em:



