
Tamanho e Participação de Mercado de Sistema de Armazenamento de Energia em Bateria (BESS) do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.18 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Armazenamento de Energia em Bateria (BESS) do Oriente Médio e África por Mordor Intelligence
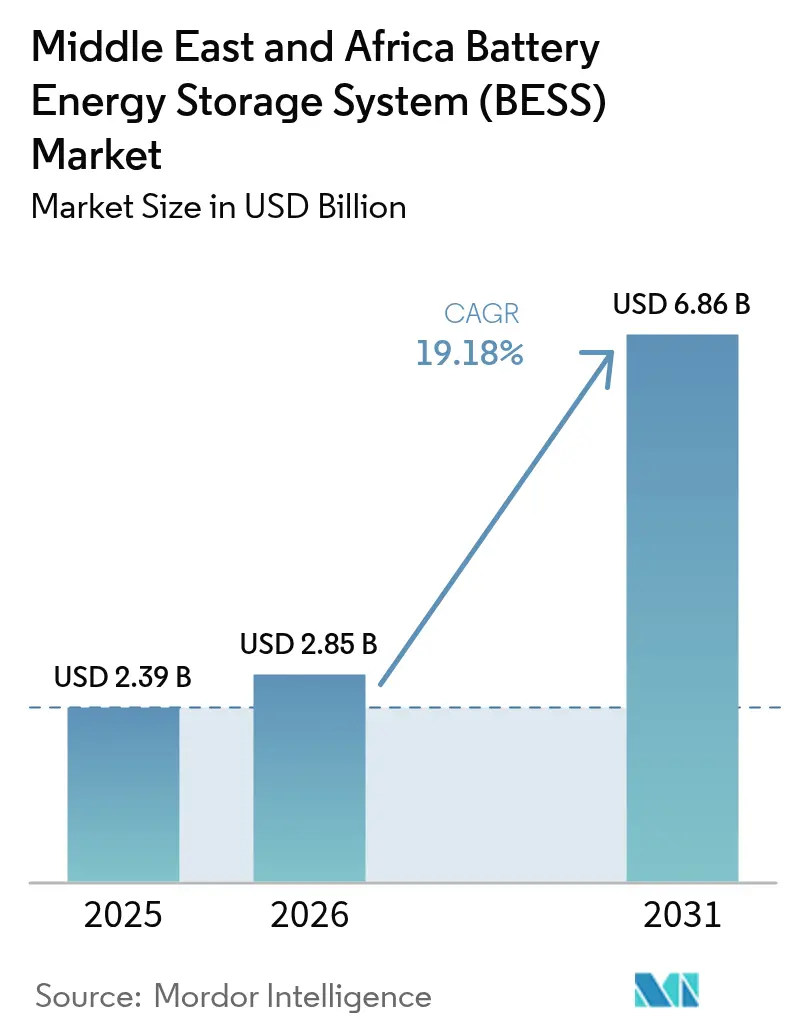
O tamanho do Mercado de Sistema de Armazenamento de Energia em Bateria do Oriente Médio e África em 2026 é estimado em USD 2,85 bilhões, crescendo do valor de 2025 de USD 2,39 bilhões com projeções para 2031 mostrando USD 6,86 bilhões, crescendo a um CAGR de 19,18% ao longo de 2026-2031.
Os gastos acelerados de fundos soberanos, o armazenamento obrigatório e as licitações conjuntas de energias renováveis, bem como os híbridos de mineração na África Subsaariana, estão remodelando as adições de capacidade. A queda dos preços do íon-lítio abaixo de USD 100/kWh eliminou a dependência de subsídios, enquanto os projetos piloto de baterias de fluxo demonstram uma economia superior de longa duração. Acordos-quadro plurianuais, como o contrato de 2,5 GW da Saudi Electricity Company, estão reduzindo os spreads de financiamento, permitindo que os desenvolvedores capturem o potencial de serviços ancilares. A concorrência acirrada entre fornecedores chineses de células e integradores europeus comprime as margens de hardware, redirecionando o valor para software, serviços e montagem local.
Principais Conclusões do Relatório
- Por tipo de bateria, as químicas de íon-lítio detinham 79,82% da participação de mercado de sistema de armazenamento de energia em bateria do Oriente Médio e África em 2025, enquanto as baterias de fluxo devem se expandir a um CAGR de 28,25% até 2031.
- Por tipo de conexão, os sistemas conectados à rede lideraram com 73,65% de participação de receita em 2025; as implantações fora da rede estão avançando a um CAGR de 26,1% até 2031.
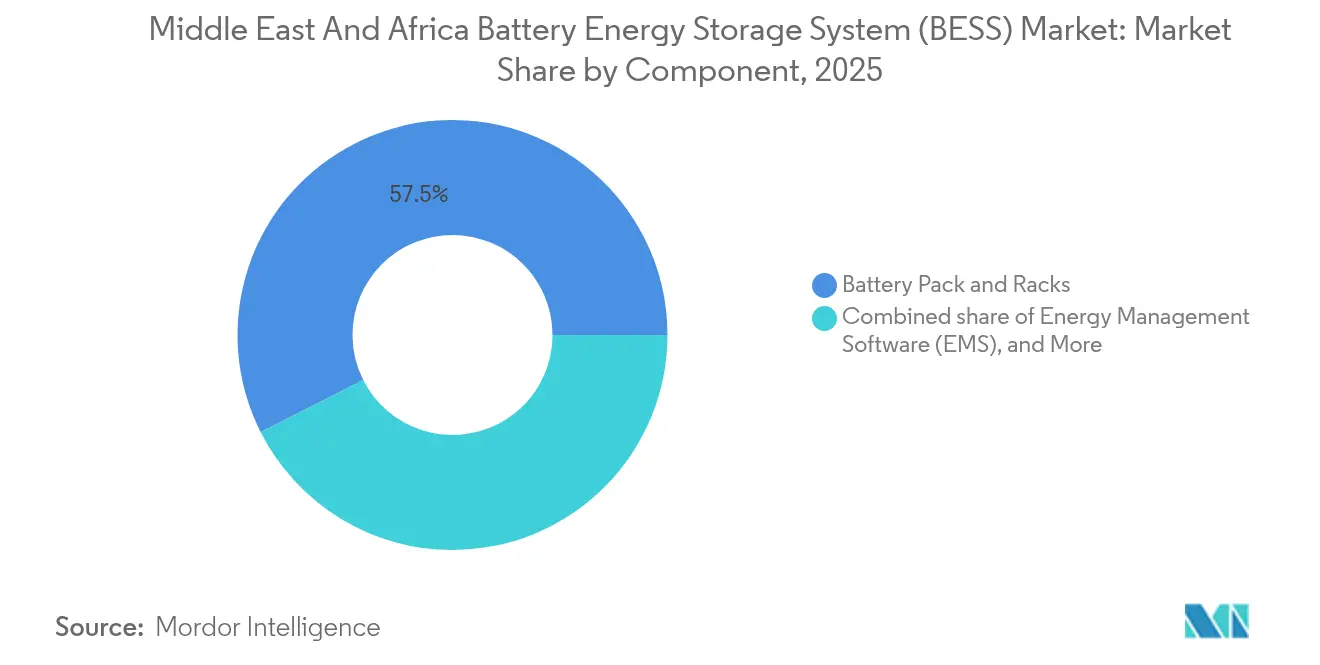
- Por componente, os pacotes de baterias e racks capturaram uma participação de 57,45% no tamanho do mercado de sistema de armazenamento de energia em bateria do Oriente Médio e África em 2025; o software de gestão de energia deve crescer a um CAGR de 26,8% até 2031.
- Por faixa de capacidade de energia, a faixa de 10 a 100 MWh representou 33,12% do tamanho do mercado de sistema de armazenamento de energia em bateria do Oriente Médio e África em 2025, enquanto o segmento de 100 a 500 MWh registrou o crescimento mais rápido a um CAGR de 29,1%.
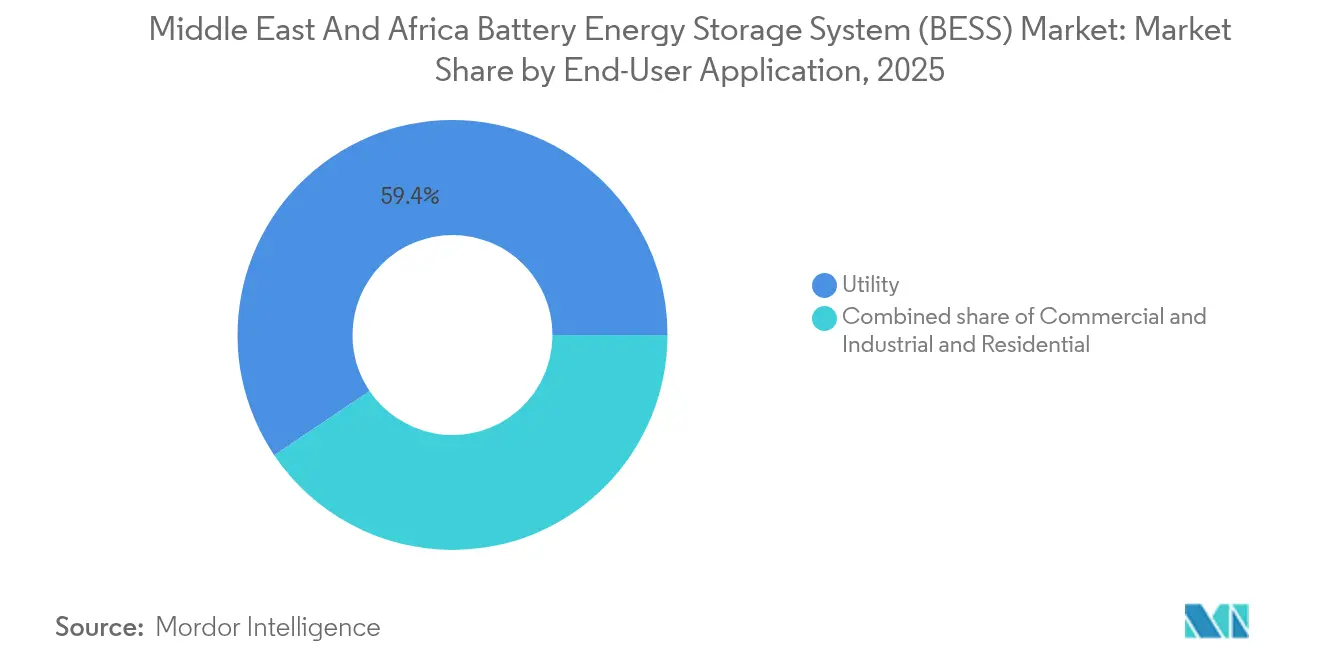
- Por usuário final, as aplicações de serviços públicos detinham uma participação de 59,44% em 2025 e devem progredir a um CAGR de 21,9% até 2031.
- Por geografia, a Arábia Saudita comandou uma participação de 23,08% em 2025 e está prevista para crescer a um CAGR de 22,95% até 2031.
- Os cinco maiores fornecedores detinham coletivamente aproximadamente 55% da capacidade contratada em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sistema de Armazenamento de Energia em Bateria (BESS) do Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansões aceleradas de energia solar e eólica em escala de utilidade | 4.20% | Arábia Saudita, Emirados Árabes Unidos, Egito, África do Sul | Médio prazo (2-4 anos) |
| Mandatos nacionais de estabilidade da rede elétrica | 3.80% | Arábia Saudita, Emirados Árabes Unidos, Catar | Curto prazo (≤ 2 anos) |
| Queda dos preços da bateria de fosfato de ferro-lítio abaixo de USD 100/kWh | 3.50% | CCG e África do Sul | Curto prazo (≤ 2 anos) |
| Fundos de descarbonização das nações exportadoras de petróleo | 2.90% | Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait | Longo prazo (≥ 4 anos) |
| Economia de energia híbrida em locais de mineração | 2.40% | África do Sul, RDC, Zâmbia, Namíbia | Médio prazo (2-4 anos) |
| Requisitos de qualidade de energia para centros de dados | 1.70% | Emirados Árabes Unidos, Arábia Saudita, África do Sul, Egito | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansões Aceleradas de Energia Solar e Eólica em Escala de Utilidade
A Arábia Saudita, os Emirados Árabes Unidos, o Egito e a África do Sul estão incorporando quatro horas de armazenamento em cada nova licitação solar e duas horas de armazenamento em todas as solicitações eólicas, tornando as baterias um requisito obrigatório de entrada.[1]PV Magazine, "Licitações Sauditas Exigem Quatro Horas de Armazenamento," pv-magazine.com Desenvolvedores como ACWA Power e Masdar pré-encomendaram mais de 12 GWh de células de fosfato de ferro-lítio para projetos programados antes de 2027. O portfólio solar de 1 GW do Egito combina 200 MWh de armazenamento para evitar curtailment na Zona Econômica do Canal de Suez. O último processo de IPP da África do Sul alocou 1,2 GW de capacidade de bateria a tarifas que superam a frota de carvão da Eskom Holdings SOC Ltd., demonstrando paridade competitiva. Como os estudos de rede agora avaliam geração e armazenamento em conjunto, os prazos médios de desenvolvimento de projetos caíram quase dois anos, acelerando a realização de receitas.
Mandatos Nacionais de Estabilidade da Rede Elétrica
Os reguladores na Arábia Saudita e nos Emirados Árabes Unidos agora tratam o armazenamento como infraestrutura essencial, emitindo diretivas que exigem que o operador da rede adquira volumes fixos ou enfrente penalidades financeiras.[2]Energy Storage News, "ACWA Power Integra 12 GWh de Fosfato de Ferro-Lítio," energystoragenews.com A Arábia Saudita exigiu 26 GWh até 2027, enquanto os Emirados Árabes Unidos acordaram um marco de 19 GWh que recebe pagamentos de capacidade independentes do despacho de energia. Contratos plurianuais reduzem os custos de transação e fornecem aos credores fluxos de caixa previsíveis, resultando em spreads de 200-250 pontos base sobre a taxa SOFR. O Catar lançou a primeira licitação autônoma de 400 MWh do Golfo, sinalizando uma mudança em direção a modelos de armazenamento mercantil que monetizam serviços ancilares. Regras rígidas de conformidade com a IEC 62933 filtram fornecedores menores que carecem de hardware certificado, elevando as barreiras de entrada e consolidando a participação de mercado entre os integradores de primeira categoria.
Queda dos Preços da Bateria de Fosfato de Ferro-Lítio Abaixo de USD 100/kWh
Os preços das células de fosfato de ferro-lítio caíram para USD 89/kWh no início de 2025 à medida que os fabricantes chineses reduziram suas margens para manter as operações das plantas a 60% de utilização. A Arábia Saudita garantiu um fornecimento de oito anos a USD 85/kWh, permitindo custos nivelados de armazenamento abaixo de USD 0,05/kWh, mesmo sem subsídios. A Corporação de Desenvolvimento Industrial da África do Sul financiou três linhas de montagem locais que visam atingir 40% de conteúdo local até 2027, reduzindo assim impostos de importação e custos de frete. À medida que o fosfato de ferro-lítio substitui as químicas ricas em níquel, o risco de incêndio diminui e a vida útil do ciclo ultrapassa 6.000 ciclos, tornando a arbitragem diária viável para mais serviços públicos. A queda de preços está desbloqueando projetos comerciais e industriais menores que anteriormente não atendiam às taxas de retorno exigidas, ampliando o mercado endereçável.
Fundos de Descarbonização das Nações Exportadoras de Petróleo
Os veículos de riqueza soberana na Arábia Saudita, nos Emirados Árabes Unidos e no Catar reservaram USD 180 bilhões para energias renováveis e armazenamento até 2030, superando em muito os pools de capital privado em outras regiões. O Fundo de Investimento Público sozinho reservou USD 50 bilhões para 30 GWh de armazenamento doméstico e 20 GWh no exterior, comprimindo o custo de capital para 4-6%. A Masdar comprometeu USD 30 bilhões no Egito, Marrocos e Quênia, estruturando PPAs de 25 anos que reduzem o risco de receita para os credores. A Autoridade de Investimento do Catar fez parceria com a TotalEnergies em um projeto de 5 GWh voltado para clientes de mineração e telecomunicações com metas de substituição de diesel. O acesso fácil ao capital próprio encurta os ciclos de desenvolvimento e permite lances de tarifas mais baixas que ainda atendem aos limites de retorno, atraindo financiadores privados adicionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Digitalização defasada da rede de distribuição | -2.80% | Nigéria, Quênia, Tanzânia | Longo prazo (≥ 4 anos) |
| Incerteza política em vários estados africanos | -2.30% | Nigéria, Quênia, Egito, Zimbábue | Médio prazo (2-4 anos) |
| Altos custos de financiamento com risco soberano | -1.90% | Nigéria, Quênia, Egito, Zâmbia | Médio prazo (2-4 anos) |
| Refinamento local limitado de matérias-primas de grau de bateria | -1.60% | Em toda a região | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Digitalização Defasada da Rede de Distribuição
Apenas 38% dos alimentadores de distribuição da Nigéria e 12% das subestações tanzanianas possuem links de controle e aquisição de dados supervisórios, impedindo que as baterias forneçam serviços de frequência e tensão. A Kenya Power depende de instruções de despacho manual, criando latência que força os operadores de armazenamento a superdimensionar os sistemas em até 30% para capturar receita. A Eskom Holdings SOC Ltd. iniciou um projeto de modernização da rede de USD 1,2 bilhão em 2024, mas disputas legais retardaram a implantação de quatro milhões de medidores inteligentes. Sem dados em tempo real, as utilities não conseguem avaliar plenamente a capacidade de rampa rápida, resultando em mercados rasos de serviços ancilares. A lacuna digital afasta investidores que descontam os fluxos de caixa projetados quando a certeza de despacho é baixa.
Incerteza Política em Vários Estados Africanos
A suspensão das tarifas de alimentação da Nigéria em 2024 congelou 2,5 GW de projetos de solar mais armazenamento, desencadeando USD 800 milhões em reivindicações de arbitragem.[3]Reuters, "Suspensão da Tarifa de Alimentação Nigeriana Coloca 2,5 GW em Suspenso," reuters.com O regulador do Quênia revisou os modelos de PPA três vezes em um ano, estendendo os ciclos de aprovação de seis para 18 meses e inflando os custos de manutenção. O Egito adiou uma licitação de 1,5 GWh enquanto as negociações orçamentárias estagnavam, levando os desenvolvedores a realocar capital para o Golfo, onde os marcos são previsíveis. As restrições cambiais do Zimbábue impedem a repatriação de dividendos, afastando patrocinadores internacionais. Cada reversão eleva o risco percebido e amplia o spread exigido pelos investidores acima das taxas sem risco, desacelerando a implantação em relação às metas anunciadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria: Baterias de Fluxo Desafiam a Dominância do Íon-Lítio
As químicas de íon-lítio permaneceram dominantes com uma participação de 79,82% no mercado de sistema de armazenamento de energia em bateria do Oriente Médio e África em 2025, graças ao rápido declínio de custos e às cadeias de fornecimento maduras. As baterias de fluxo, no entanto, estão avançando rapidamente a um CAGR de 28,25% até 2031, à medida que as utilities buscam durações de descarga de 8 a 12 horas para arbitragem diária e deslocamento sazonal. O contrato de redox de vanádio de 200 MWh da Eskom Holdings SOC Ltd. destaca o apelo das 20.000 vidas úteis de ciclo, que reduzem os custos nivelados de armazenamento.
Os spreads de custo estão se estreitando: as licitações sauditas precificaram o fosfato de ferro-lítio a USD 89/kWh, apenas 30% abaixo das propostas de fluxo, levando os desenvolvedores a reconsiderar a diversificação química. O chumbo-ácido mantém um espaço no backup de telecomunicações, enquanto os projetos piloto de íon-sódio no Marrocos e no Egito sinalizam uma futura alternativa de baixo custo. As preocupações com fuga térmica continuam a corroer as químicas ricas em níquel, e os supercapacitores híbridos estão sendo testados para resposta abaixo do segundo em microrredes.


Por Tipo de Conexão: Sistemas Fora da Rede Ganham com a Economia de Mineração
As instalações conectadas à rede representaram 73,65% das implantações de 2025, impulsionadas principalmente por grandes contratos na Arábia Saudita e nos Emirados Árabes Unidos, que fornecem regulação de frequência e consolidação de capacidade. No entanto, os sistemas fora da rede devem se expandir a um CAGR de 26,1%, impulsionados por empresas de mineração africanas que substituem o diesel por híbridos de solar mais armazenamento que alcançam um custo nivelado inferior a USD 0,10/kWh.
A implantação de 50 MWh da Sibanye-Stillwater economiza 18 milhões de litros de diesel anualmente, ilustrando o potencial operacional positivo. O projeto de cobre Kansanshi da Zâmbia combinará 100 MW de energia solar com 40 MWh de armazenamento para alcançar autonomia energética total até 2026. As microrredes rurais no Quênia e os sistemas híbridos comerciais e industriais (C&I) na África do Sul aumentam a resiliência em áreas onde as interrupções de rede são prevalentes.
Por Componente: Software Captura Margens da Cadeia de Valor
Os pacotes de baterias e racks representaram 57,45% dos gastos de 2025, mas a pressão de preços dos fornecedores chineses está corroendo as margens. O software de gestão de energia, avançando a um CAGR de 26,8%, é onde o valor está migrando: o Mosaic da Fluence Energy Inc. elevou as TIR dos projetos em até 18% nas frotas sauditas por meio de licitações preditivas de congestionamento.
O FusionSolar habilitado por IA da Huawei Digital Power reduziu a degradação em 20% ao otimizar os ciclos de profundidade de descarga. Os testes regulatórios de incêndio, como a conformidade com a UL 9540A na África do Sul, fortalecem a demanda por gerenciamento térmico comprovado e designs de contêiner, protegendo os incumbentes de concorrentes de baixo custo. Contratos de serviços no valor de 8-12% do capex ao longo de 10 anos enriquecem ainda mais os modelos de receita recorrente.
Por Faixa de Capacidade de Energia: Projetos de Gigawatt-hora Reformulam a Escala
A faixa de 100 a 500 MWh é a de crescimento mais rápido, registrando um CAGR de 29,1% à medida que as utilities escolhem blocos autônomos que rivalizam com os picos a gás no custo nivelado. O projeto do Mar Vermelho de 1,3 GWh da Arábia Saudita demonstra a lucratividade do armazenamento mercantil sob tarifas de uso horário.
Sistemas abaixo de 10 MWh permanecem críticos para resiliência residencial, de telecomunicações e de pequeno porte comercial e industrial, mas as ambições de gigawatt-hora sinalizam consolidação entre desenvolvedores com balanços patrimoniais sólidos capazes de gerenciar escopos de EPC de vários bilhões de dólares. Os limites africanos em 100 MWh restringem os ganhos de economia de escala, mantendo a fragmentação nesses mercados.
Por Aplicação do Usuário Final: Segmento de Serviços Públicos Domina o Crescimento
Os serviços públicos detinham uma participação de mercado de 59,44% em 2025 e devem crescer a um CAGR de 21,9% à medida que os mandatos de estabilidade da rede se proliferam. A Saudi Electricity Company sozinha adquiriu 10 GWh de capacidade para funções de partida a frio e reserva rotativa.
Os usuários comerciais e industriais estão adotando o armazenamento atrás do medidor para gerenciamento de encargos de demanda e proteção contra interrupções, como exemplificado pelos 200 MWh instalados em fábricas sul-africanas durante os apagões rotativos de 2024. Os padrões de backup de centros de dados de 15 minutos de duração são outro vetor de crescimento nos campi digitais do CCG. A adoção residencial fica para trás até que os modelos de financiamento amadureçam.
Análise Geográfica
A participação de 23,08% da Arábia Saudita em 2025 no mercado de sistema de armazenamento de energia em bateria do Oriente Médio e África lidera a região, e um CAGR de 22,95% até 2031 é sustentado pelo mandato de 48 GWh de armazenamento, contratos-quadro plurianuais e custo de capital de 4-6%. A instalação autônoma do Mar Vermelho validou a economia mercantil sob tarifas dinâmicas.
Os Emirados Árabes Unidos e o Catar seguem, adotando modelos de pagamento de capacidade que desvinculam a receita do despacho. O acordo de 19 GWh da Masdar demonstra a aquisição em escala nacional, enquanto a licitação autônoma de 400 MWh do Catar abre caminho para o armazenamento mercantil no Golfo. A África Subsaariana tem potencial de crescimento: a África do Sul comissionou 1,2 GWh em 2024 para adiar atualizações de rede, os 120 minigrids do Quênia ilustram a viabilidade rural, e os 200 MWh híbridos do Egito para indústrias de Suez sinalizam apetite industrial. No entanto, as reversões tarifárias da Nigéria e os altos spreads soberanos paralisam os portfólios, evidenciando o abismo entre a certeza regulatória nos estados do CCG e a volatilidade política em outros lugares.

Panorama regulatório
Os marcos regulatórios em todo o Oriente Médio e África continuam a formalizar os BESS como infraestrutura de rede por meio de aquisições estatais em grande escala, regras de conformidade de produtos e critérios de qualificação técnica mais rigorosos. Na Arábia Saudita, a Saudi Power Procurement Company (SPPC) abriu a qualificação para uma licitação de construção-propriedade-operação (build-own-operate) de 3 GW/12 GWh em abril de 2026, abrangendo seis projetos com duração de quatro horas, reforçando as estruturas contratuais de longo prazo utilizadas para sustentar o financiamento. Nos Emirados Árabes Unidos, o Ministério da Indústria e Tecnologia Avançada (MoIAT) tem implementado requisitos de avaliação de conformidade para produtos de energia renovável (incluindo células e baterias) sob a Decisão do Gabinete nº (10) de 2020, o que elevou o padrão de conformidade para equipamentos importados.
As regras a nível nacional também estão se tornando mais rigorosas em relação à interconexão, aos controles e ao licenciamento de projetos, o que afeta o escopo de EPC e a elegibilidade dos fornecedores. A Dubai Electricity and Water Authority (DEWA) publicou em 2026 um White Paper Técnico de Aquisição de Sistemas de Armazenamento de Energia com requisitos mais estritos para sistemas operacionais de subestações digitais, incluindo expectativas de certificação dupla, incentivando os licitantes a adotarem pilhas de controle, proteção e software certificadas. No Egito, o Gabinete aprovou em junho de 2026 emendas às regulamentações de uso do solo para projetos de armazenamento em baterias, melhorando o caminho para obtenção de licenças para ativos de suporte à rede e permitindo uma alocação de locais mais rápida para desenvolvimentos de energia solar híbrida com armazenamento e para concessionárias.
Cenário Competitivo
O mercado é moderadamente concentrado, com os cinco principais fornecedores controlando aproximadamente 55% do volume contratado de 2024. Os gigantes chineses Contemporary Amperex Technology (CATL) e BYD Co. Ltd. aproveitam hubs regionais e condições em moeda local para superar os OEMs ocidentais em 15-20% em termos de valor presente líquido. O contrato de 2,5 GW da Fluence Energy Inc. com a Saudi Electricity Company demonstra que os contratos-quadro de longa duração podem reduzir os custos de transação, um modelo que Tesla Inc. e Sungrow Power Supply Co. estão replicando nos Emirados Árabes Unidos e no Egito.
A diferenciação tecnológica muda das células para o software; o FusionSolar da Huawei Digital Power e o EcoStruxure da Schneider Electric SE oferecem licitações baseadas em IA que elevam os retornos de ativos em 10-20%. Especialistas modulares como AlphaESS Co. Ltd. exploram nichos de comercial e industrial onde a velocidade supera a escala. A atividade de patentes em inversores de estado sólido e formadores de rede, liderada por Siemens Energy AG e ABB Ltd., prenuncia a próxima onda de competitividade.
Espera-se maior consolidação à medida que os desenvolvedores capazes de financiar projetos superiores a 500 MWh excluem os EPCs menores. No entanto, espaço em branco persiste nos microgrids de mineração fora da rede e de telecomunicações, segmentos que exigem formatos flexíveis e implantação rápida.
Líderes do Setor de Sistema de Armazenamento de Energia em Bateria (BESS) do Oriente Médio e África
NGK Insulators Ltd.
Tesla Inc
Huawei Digital Power
BYD Co. Ltd.
Fluence Energy Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As aquisições de energia solar híbrida com armazenamento em escala gigantesca estão criando um pipeline visível para entregas de BESS de múltiplos gigawatt-hora e serviços operacionais de longa duração no Golfo. Um ponto de prova fundamental é o projeto de energia solar híbrida com armazenamento de 5,2 GW/19 GWh de operação ininterrupta em Abu Dhabi, que atingiu o fechamento financeiro em julho de 2026 sob as estruturas da EWEC/Masdar, com a BYD e a Sungrow selecionadas como fornecedoras de BESS. Essa escala está ampliando a demanda além das células e contêineres, alcançando inversores formadores de rede, controladores de planta, previsão e software de licitação de mercado, à medida que os operadores de sistema buscam maior penetração de energia renovável sem comprometer a estabilidade.
O Norte da África e partes da África Subsaariana também apresentam espaço para uma implantação mais rápida de BESS, vinculada a melhorias no licenciamento, à expansão da capacidade de EPC e às necessidades de energia resiliente em zonas de rede fraca. O Egito registrou vários sinais de execução em 2026, incluindo a adjudicação de um contrato EPC de BESS autônomo de 500 MW/1.000 MWh em Benban (março de 2026) e atividades de comissionamento em locais de energia solar híbrida com armazenamento, incluindo um BESS de 600 MWh comissionado pela AMEA Power em julho de 2026. Na África do Sul, grandes projetos híbridos de energia renovável que incorporam BESS, como o projeto Hydra Storage da TotalEnergies no Northern Cape, com 500 MWh de baterias inaugurado em julho de 2026, sustentam oportunidades em serviços de rede, engenharia de integração e O&M de longo prazo para concessionárias e compradores industriais.
Desenvolvimentos recentes do setor
- Julho de 2026: A Masdar e a EWEC atingiram o fechamento financeiro de um projeto de energia solar híbrida com armazenamento de 5,2 GW/19 GWh de operação ininterrupta em Abu Dhabi, selecionando a BYD e a Sungrow como fornecedoras de BESS. O acordo reforça estruturas contratuais bancáveis para ativos híbridos ultra-grandes e aumenta a pressão competitiva sobre a integração de sistemas, os controles e as ofertas de serviços de longo prazo em escala de gigawatt-hora.
- Setembro de 2025: A Saudi Electricity Company garantiu contratos para dois grandes projetos de BESS, totalizando 4,9 GWh. As adjudicações aumentaram a visibilidade de volume para integradores de primeira linha e reforçaram o uso de contratação multiprojetos para acelerar as aquisições e padronizar a entrega entre os locais.
- Junho de 2024: A Eskom iniciou um programa de modernização da rede de 1,2 bilhão de USD, voltado à melhoria da observabilidade e da controlabilidade da rede. A atualização apoia uma monetização mais profunda das capacidades de BESS (serviços de frequência e tensão) ao melhorar os dados de despacho e reduzir a latência que, de outra forma, poderia diluir as receitas de armazenamento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Definimos este mercado como a receita obtida com sistemas de armazenamento de energia em baterias instalados em todo o Oriente Médio e África, onde o sistema é utilizado para armazenar eletricidade e descarregá-la posteriormente para uso na rede ou por clientes.
Exclusões de escopo: excluímos equipamentos autônomos de geração de energia e tecnologias de armazenamento não baseadas em baterias que não utilizem uma bateria eletroquímica.
Visão geral da segmentação
- Por Tipo de Bateria
- Íon-Lítio (Fosfato de Ferro-Lítio (LFP), Níquel-Manganês-Cobalto (NMC), Titanato de Lítio (LTO))
- Chumbo-Ácido
- Bateria de Fluxo (Redox de Vanádio, Zinco-Bromo)
- Íon-Sódio
- Outras Tecnologias de Bateria (NiCd, Supercapacitores Híbridos)
- Por Tipo de Conexão
- Conectado à Rede (Interconectado à Rede de Serviço Público)
- Fora da Rede (Microrrede, Híbrido)
- Por Componente
- Pacote de Baterias e Racks
- Sistema de Conversão de Energia (PCS)
- Software de Gestão de Energia (EMS)
- Balanço de Planta e Serviços
- Por Faixa de Capacidade de Energia
- Abaixo de 10 MWh
- 10 a 100 MWh
- 100 a 500 MWh
- Acima de 500 MWh
- Por Aplicação do Usuário Final
- Serviços Públicos
- Comercial e Industrial
- Residencial
- Por Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Egito
- Quênia
- Restante do Oriente Médio e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado e reunir os sinais de referência de demanda e oferta publicamente visíveis nesse espaço. Baseamo-nos em fontes como conjuntos de dados e relatórios da IEA, estatísticas de capacidade renovável da IRENA, indicadores de acesso à eletricidade e à rede do Banco Mundial, e publicações de ministérios nacionais de energia e reguladores em países-chave do Oriente Médio e África. Essas fontes nos ajudam a ancorar a demanda por armazenamento às expansões de energia renovável, às necessidades de confiabilidade da rede e às metas de política declaradas.
Para refinar o modelo, também analisamos relatórios anuais de empresas, apresentações a investidores, cobertura de imprensa confiável sobre licitações adjudicadas e anúncios de projetos por concessionárias e desenvolvedores. Quando isso melhorou a consistência, recorremos a assinaturas pagas para dados financeiros e inteligência corporativa, bases de dados de patentes e uma base de dados de envios de importação-exportação em nível de embarque, para verificar a movimentação de equipamentos e a atividade dos fornecedores. As fontes mencionadas acima são ilustrativas e não exaustivas, e outros conjuntos de dados e documentos públicos também foram utilizados para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que é efetivamente implantado na prática e quais premissas de preço e dimensionamento são realistas para projetos no Oriente Médio e África. Conversamos com partes interessadas do lado das concessionárias e desenvolvedores, funções de EPC e integradores, e compradores comerciais e industriais, o que ajudou a confirmar as durações típicas de armazenamento, os cronogramas de comissionamento e a divisão entre casos de uso on-grid e off-grid. Como a atividade de projetos é desigual em toda a região, nosso alcance foi equilibrado entre os principais polos do Oriente Médio e África e mercados emergentes, para que o modelo não dependesse do ciclo de um único país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 15% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 19% | Gerentes: 44% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual os acréscimos de capacidade renovável e os requisitos de flexibilidade da rede foram utilizados para reconstruir o pool de demanda de armazenamento endereçável em todo o Oriente Médio e África, sendo então mapeados para a adoção provável por grupos de usuários finais. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas bottom-up, como amostragens de pipelines de projetos, verificações de canal sobre componentes de sistema enviados, e faixas de preço médio de venda aplicadas às implantações implícitas em MWh.
As principais entradas utilizadas no modelo incluíram a capacidade renovável planejada e comissionada, a duração típica de armazenamento utilizada na integração solar e eólica (horas), a combinação entre projetos on-grid e off-grid, faixas de capacidade energética em MWh para sistemas adjudicados, e a direção de custo em nível de componente para itens como packs de baterias e sistemas de conversão de energia. Quando as informações públicas eram incompletas, as lacunas foram tratadas por meio de interpolação conservadora, usando parâmetros de projetos próximos, e depois reverificadas por meio de entrevistas, para que megaprojetos isolados não distorcessem a taxa de execução.
Para as previsões, foi aplicada uma análise de cenários com variáveis vinculadas aos calendários de licitações, cronogramas de políticas e ritmo esperado de investimento em rede, seguida por uma etapa de suavização para que as variações ano a ano permanecessem explicáveis. As trajetórias finais de crescimento foram alinhadas com as visões de especialistas sobre a rapidez com que a aquisição por concessionárias, o licenciamento e a capacidade de integração local podem escalar no Oriente Médio e África.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de múltiplas verificações, para que os números finais permaneçam consistentes com o que o mercado pode efetivamente absorver. Os totais são comparados com sinais independentes, como adjudicações de armazenamento anunciadas publicamente, planos de expansão de energia renovável e atividade regional de importação de componentes-chave de sistemas, e as anomalias são então revisadas e corrigidas antes da aprovação final.
Antes da publicação, as premissas que geram grande variância, como a duração do armazenamento e a evolução dos preços, são retestadas por meio de chamadas de acompanhamento, quando necessário. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando grandes rodadas de licitação, mudanças de política ou grandes adjudicações de projetos alteram materialmente as perspectivas de demanda. Imediatamente antes da entrega, um analista realiza uma nova revisão para garantir que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento de mercado de sistemas de armazenamento de energia em baterias do Oriente Médio e África pela Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados podem parecer muito divergentes porque cada editora estabelece uma linha diferente entre sistemas em escala de rede, instalações atrás do medidor e cadeias de suprimento de baterias mais amplas, além de utilizar suas próprias premissas de precificação e temporalidade. O momento cambial, o que é contabilizado como receita de sistema versus valor de projeto, e a rapidez com que as quedas de preço são aplicadas podem alterar o total.
A principal lacuna vem da mistura do custo total do projeto com categorias adjacentes de baterias no mesmo total, sendo que a Mordor Intelligence conta apenas as receitas de sistemas de armazenamento de energia em baterias para o Oriente Médio e África, testando então o MWh implícito por faixas de capacidade energética em relação às durações típicas de armazenamento e aos sinais de adjudicação de licitações.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,39 bilhões de USD (2025) | |
| Editora do Setor A | 3,10 bilhões de USD (2025) | Frequentemente apresentado como uma cifra mais ampla de sistemas de armazenamento de energia, com regras de inclusão menos rígidas, podendo assumir uma precificação média de sistema mais alta sem separar claramente a receita de sistemas dos itens de custo de EPC e proprietário. |
| Blog do Setor B | 16,35 bilhões de USD (2024) | Utiliza um escopo muito mais amplo e premissas de escalonamento agressivas, e o elevado número do ano-base sugere que o valor de projeto, múltiplas tecnologias de armazenamento ou totais de pipeline plurianuais podem estar combinados em um único tamanho de mercado anual. |
A dispersão na tabela decorre principalmente do escopo e do tratamento de preços, e não apenas das expectativas de crescimento. Quando restringimos a contagem às receitas de sistemas BESS e a reverificamos com relação aos sinais de MWh implantáveis e à temporalidade das licitações, o resultado permanece rastreável a entradas claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistema de armazenamento de energia em bateria do Oriente Médio e África?
O mercado foi avaliado em USD 2,85 bilhões em 2026.
Com que rapidez se espera que o setor cresça?
Um CAGR de 19,18% é projetado entre 2026 e 2031, elevando as receitas para USD 6,86 bilhões.
Qual país é o contribuinte de crescimento mais rápido?
A Arábia Saudita deve se expandir a um CAGR de 22,95% até 2031 com base em seu mandato de 48 GWh.
Qual química de bateria está ganhando força para armazenamento de longa duração?
As baterias de fluxo estão acelerando a um CAGR de 28,25% devido à economia superior de múltiplas horas.
Por que os sistemas fora da rede são importantes na África Subsaariana?
Eles ajudam as minas e as comunidades rurais a contornar redes não confiáveis enquanto reduzem os custos de diesel abaixo de USD 0,10/kWh.
O que impulsiona a queda dos custos de armazenamento na região?
Os preços do fosfato de ferro-lítio caindo abaixo de USD 100/kWh e as mega-licitações financiadas por fundos soberanos.
Página atualizada pela última vez em:



