
Dimensão e Quota do Mercado de Embalagens Corrugadas do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 4.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.57 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Corrugadas do Reino Unido por Mordor Intelligence
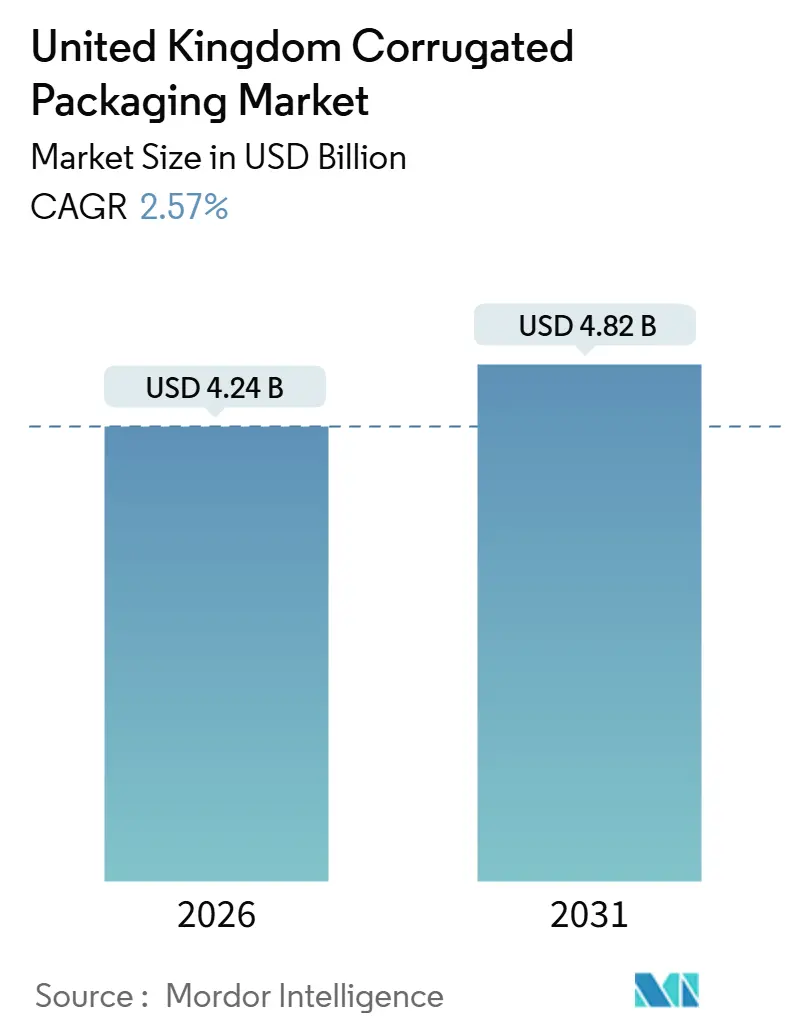
A dimensão do mercado de embalagens corrugadas do Reino Unido situa-se em USD 4,24 mil milhões em 2026 e deverá atingir USD 4,82 mil milhões até 2031, refletindo um CAGR de 2,57% ao longo do período de previsão. Este ritmo moderado sinaliza um cenário maduro onde o crescimento dos volumes de encomendas do comércio eletrónico e as políticas de redução de plásticos superam a pressão sobre as margens provocada pela volatilidade dos preços das fibras recuperadas e pelas tarifas elevadas de eletricidade. O Imposto sobre Embalagens de Plástico, atualmente de GBP 210,82 (USD 267,7) por tonelada, continua a redirecionar capital para linhas de embalagens corrugadas, enquanto as taxas de Responsabilidade Alargada do Produtor de GBP 196 (USD 248,9) por tonelada para papel e cartão motivam os transformadores a utilizar gramagens de cartão mais leves, a reduzir as emissões logísticas e a maximizar os rendimentos de pasta de papel. Os preços de contentores corrugados usados permanecem imprevisíveis, e os custos de eletricidade no quarto trimestre de 2024 situaram-se em média em 25,97 pence (USD 0,33) por quilowatt-hora, comprimindo as margens dos fabricantes de canelado. Não obstante, a procura sustentada por parte das marcas de produtos alimentares, bebidas e de venda direta ao consumidor sustenta ganhos de volume constantes, e os investimentos em equipamentos de jacto de tinta digital aceleram as tiragens curtas de impressão gráfica para embalagens personalizadas.
Principais Conclusões do Relatório
- Por tipo de produto, as caixas recortadas lideraram com uma quota de receita de 42,43% em 2025, enquanto se prevê que bandejas, pastas e folhas se expandam a um CAGR de 3,66% até 2031.
- Por tipo de papelão, as construções de parede simples captaram 38,32% da quota do mercado de embalagens corrugadas do Reino Unido em 2025, enquanto se projeta que os formatos de parede tripla cresçam a um CAGR de 4,32%.
- Por perfil de onda, a onda C reteve uma quota de 32,54% em 2025 e a onda F está preparada para subir a um CAGR de 4,65% até 2031.
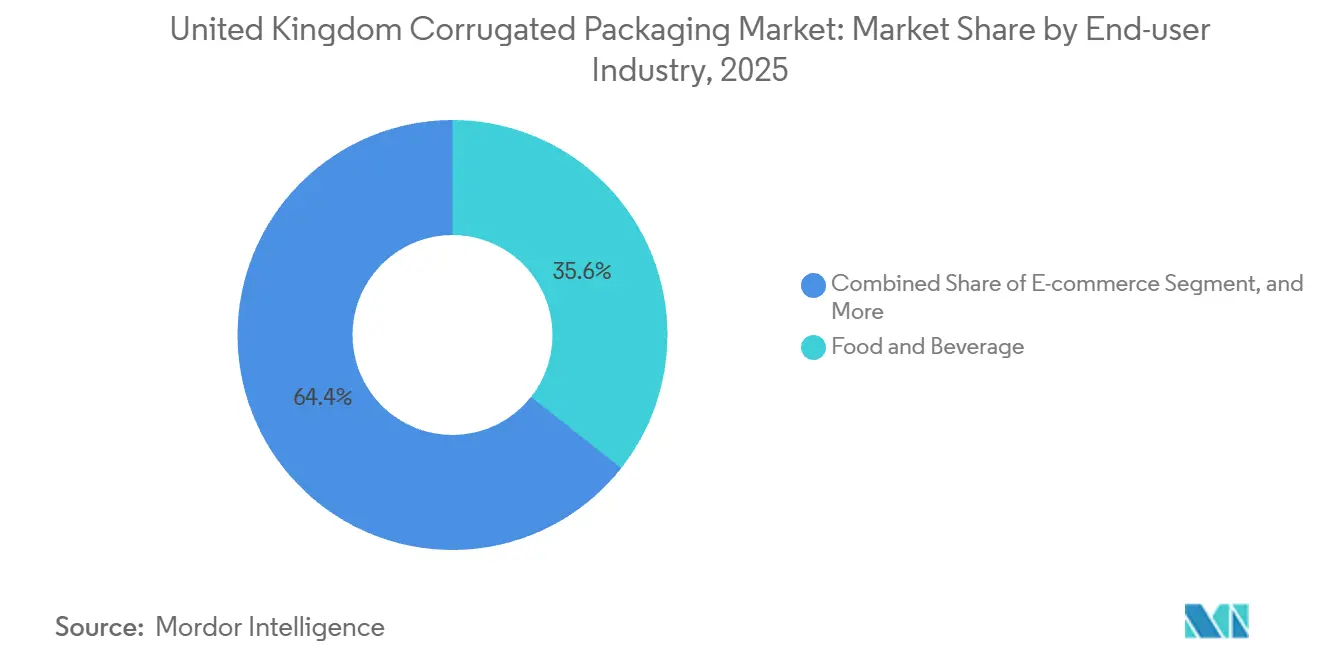
- Por setor de utilizador final, os produtos alimentares e bebidas representaram 35,63% da dimensão do mercado de embalagens corrugadas do Reino Unido em 2025, enquanto o comércio eletrónico avança a um CAGR de 4,73%.
- Por tecnologia de impressão, a flexografia detinha uma quota de 28,54% em 2025, mas a impressão digital está a crescer a um CAGR de 3,54%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Embalagens Corrugadas do Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento dos volumes de encomendas do comércio eletrónico | +0.6% | Nacional, concentrado nos centros de Londres, Manchester e Birmingham | Curto prazo (≤ 2 anos) |
| Preferência por embalagens de fibra reciclável | +0.5% | Nacional, mais expressiva em Inglaterra sob os mandatos de Reciclagem Simplificada | Médio prazo (2-4 anos) |
| Iniciativas de redução de peso | +0.3% | Nacional, lideradas por cadeias de produtos alimentares e bebidas com metas de reduções no Âmbito 3 | Médio prazo (2-4 anos) |
| Crescente procura por parte de marcas de alimentos processados | +0.4% | Nacional, concentrada nas Midlands Orientais e no Yorkshire | Longo prazo (≥ 4 anos) |
| Expansão de formatos prontos para gôndola | +0.2% | Nacional, liderada pelos principais grupos de supermercados | Médio prazo (2-4 anos) |
| Impacto do Imposto sobre Embalagens de Plástico | +0.3% | Nacional, afetando produtores com volume anual superior a 10 toneladas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Encomendas do Comércio Eletrónico
A penetração do retalho online atingiu 27,8% do total das vendas no Reino Unido em 2024, estimulando a procura por mailers de onda B e F de baixo peso que resistem às forças de triagem automatizada enquanto minimizam as taxas de peso dimensional.[1]Sobre a Amazon, "Programa Ships in Own Container," aboutamazon.com A participação das marcas nos programas "Ships in Own Container" alarga o conjunto endereçável para caixas recortadas sem frustração, apoiando a adoção incremental de impressão digital para dados variáveis e códigos QR.
Preferência por Embalagens de Fibra Reciclável
O Regulamento de Separação de Resíduos de 2024 obriga a recolha dedicada de papel e cartão para a maioria das empresas até março de 2025, elevando a pureza dos fardos e impulsionando os preços das fibras recuperadas em cerca de 8-12%.[2]Instrumentos Estatutários do Reino Unido 2024 N.º 666, "O Regulamento de Separação de Resíduos de 2024," legislation.gov.uk As taxas de Responsabilidade Alargada do Produtor estabelecem um gradiente de custos que favorece os designs de material único, incentivando as marcas a substituir bandejas de plástico por equivalentes em cartão canelado.
Iniciativas de Redução de Peso
Os transformadores reduziram o peso de base médio em 6-9% de 2021 a 2025 utilizando revestimentos de alto desempenho e perfis de microcanelado, reduzindo as pegadas de carbono dos envios em 0,15-0,22 kg de CO₂e enquanto mantinham a resistência à rutura acima de 1.100 kPa.[3]Federação Europeia de Fabricantes de Cartão Canelado, "Dados de Avaliação do Ciclo de Vida," fefco.org As melhorias na Board24 aumentaram a velocidade de produção e reduziram o desperdício, provando que os ganhos de produtividade e sustentabilidade podem coexistir.
Crescente Procura por Parte de Marcas de Alimentos Processados
Os custos de Responsabilidade Alargada do Produtor de GBP 1,1 mil milhões (USD 1,40 mil milhões) em 2025 levaram os fabricantes de produtos alimentares a racionalizar os formatos de embalagem e a adotar bandejas corrugadas prontas para gôndola que reduzem o tempo de reposição nas prateleiras em 15-20%. Os principais retalhistas visam 100% de embalagens de marca própria recicláveis, reforçando a base de volume das embalagens corrugadas.
Análise do Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade nos preços do papel recuperado | -0.4% | Nacional, mais acentuada onde a fibra importada é predominante | Curto prazo (≤ 2 anos) |
| Ameaça de substituição por plásticos flexíveis | -0.3% | Nacional, notadamente em embalagens blister de cosméticos, eletrónica e produtos farmacêuticos | Médio prazo (2-4 anos) |
| Limitações na recolha urbana de passeio | -0.2% | Inglaterra, especialmente Londres, Essex e Cambridgeshire | Médio prazo (2-4 anos) |
| Flutuações no preço da energia | -0.2% | Nacional, sobrecarregando os fabricantes de canelado com uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços e Fornecimento de Papel Recuperado
A recolha doméstica de papel caiu 3,3% em termos homólogos para 1,894 milhões de toneladas em 2023, comprimindo a disponibilidade de matérias-primas mesmo quando as taxas de reciclagem atingiram 74,3%. Os preços das Notas de Recuperação de Embalagens caíram abaixo de GBP 5 por tonelada no início de 2025, prejudicando o incentivo para as autoridades locais separarem o cartão corrugado usado e forçando os transformadores a cobrir os seus insumos de pasta de papel.
Ameaça de Substituição por Plásticos Flexíveis
Os acessórios de cosméticos e eletrónica sensíveis à humidade ainda favorecem embalagens de polietileno que satisfazem exigências rigorosas de barreira e resistência a quedas a um peso inferior. Um mailer corrugado de 120 g custa aproximadamente GBP 0,025 (USD 0,032) apenas em cartão, contra GBP 0,01 (USD 0,013) incluindo o Imposto sobre Embalagens de Plástico para uma embalagem flexível de 50 g, mantendo uma diferença de custo que as embalagens corrugadas ainda não conseguem eliminar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Caixas Recortadas Ancoram o Volume, Bandejas Prontas para Gôndola Capturam o Crescimento
As caixas recortadas representaram 42,43% da quota de mercado em 2025, refletindo a sua compatibilidade com linhas de montagem de alta velocidade e ampla utilização em envios de produtos alimentares, bebidas e industriais. A dimensão do mercado de embalagens corrugadas do Reino Unido associada a bandejas, pastas e folhas está projetada para se expandir a um CAGR de 3,66%, impulsionada pelos mandatos dos retalhistas para apresentação pronta para gôndola que reduz o trabalho nas lojas e aumenta a visibilidade nas prateleiras. As especificações da Tesco e da Sainsbury's para tiras perfuradas de abertura e cantos reforçados promovem melhorias de material, e o padrão de envio na própria embalagem da Amazon leva as embalagens primárias a funcionar também como caixas de expedição. A procura adicional provém de formatos de oferta e promoção que utilizam gráficos litografados laminados para diferenciar produtos em montras de comércio eletrónico saturadas.
Os proprietários de marcas que perseguem contagens de embalagens menores para famílias unipessoais geram milhares de SKUs, tornando bandejas e pastas ideais para impressão digital em tiragens curtas. A quota do mercado de embalagens corrugadas do Reino Unido detida por caixas telescópicas e multipartes mantém-se modesta, mas os exportadores de maquinaria pesada dependem destes designs de profundidade ajustável para equipamentos delicados avaliados em mais de GBP 50.000 (USD 63.500) por envio. No horizonte de previsão, os especialistas preveem a proliferação de mailers de microcanelado, mas as caixas recortadas mantêm escala onde os montadores de caixas automatizados processam mais de 60 caixas por minuto.

Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Papelão: Parede Simples Domina, Parede Tripla Ganha Espaço na Logística Pesada
O cartão de parede simples captou 38,32% da quota do mercado de embalagens corrugadas do Reino Unido em 2025, equilibrando peso, custo e desempenho de empilhamento. Em contrapartida, as construções de parede tripla estão a crescer a um CAGR de 4,32% à medida que os expedidores dos setores automóvel, aeroespacial e de maquinaria abandonam as caixas de madeira. A nova capacidade da CorrBoard e da VPK Packaging expande o acesso a ondas duplas BB e BC que satisfazem os limiares de resistência ao esmagamento de arestas acima de 10 kN por metro. As variantes de parede dupla continuam relevantes para eletrodomésticos, mas a redução de peso está a empurrar muitas aplicações para gramagens de parede simples otimizadas com revestimentos de alto desempenho.
Os expedidores industriais preferem a parede tripla para carga de exportação que pode estar sujeita a vibração, humidade e riscos de perfuração durante o transporte marítimo. O volume de parede tripla do mercado de embalagens corrugadas do Reino Unido permanece menor do que os volumes de parede simples, mas a sua receita unitária mais elevada e as margens estáveis impulsionam o interesse dos transformadores. Os investimentos em paletização automatizada na CorrBoard reforçam as perspetivas de médio prazo para o cartão de uso intensivo.
Por Perfil de Onda: Onda C Lidera, Onda F Cresce Impulsionada pelo Comércio Eletrónico
A onda C reteve uma quota de 32,54% em 2025 porque as linhas de embalagem a montante, paletes e estantes nas redes de mercearia e bebidas estão otimizadas para a sua espessura de 4 mm. Entretanto, a onda F, com 1,5 mm, está a crescer 4,65% anualmente, permitindo aos retalhistas carregar mais encomendas por reboque e reduzir as taxas de peso dimensional. O mercado de embalagens corrugadas do Reino Unido para cartões de onda F beneficiará de sistemas de impressão digital integrados que fornecem gráficos de alta resolução sem pré-revestimento.
A onda B continuará nos multipack de bebidas que exigem resistência de preensão e resiliência ao esmagamento de arestas. As combinações híbridas BC e EB preenchem nichos de uso intensivo, mas requerem mudanças mais longas no fabricante de canelado que limitam a quota de volume. À medida que as transportadoras impõem eficiência cúbica, as ondas mais pequenas ganharão popularidade, apoiadas pela economia de impressão a pedido que reduz as quantidades mínimas de encomenda.
Por Setor de Utilizador Final: Produtos Alimentares e Bebidas Ancoram a Procura, Comércio Eletrónico Acelera
As marcas de produtos alimentares e bebidas representaram 35,63% do mercado em 2025, dependendo de embalagens secundárias recicláveis para distribuição ambiente, refrigerada e multicanal. Os envios de comércio eletrónico estão preparados para crescer 4,73% anualmente à medida que a entrega rápida de mercearias e os modelos de venda direta ao consumidor multiplicam as contagens de encomendas. A logística de cadeia de frio farmacêutica está agora a testar alternativas à base de fibra, como a solução TailorTemp da DS Smith, que mantém 2-8 °C durante 36 h.
Os segmentos industrial e eletrónico continuam a preferir inserções de parede tripla e de segurança ESD, respetivamente, refletindo limiares de desempenho mais elevados. O setor de embalagens corrugadas do Reino Unido serve cada vez mais produtos de cuidado pessoal em bandejas prontas para gôndola que permitem ao pessoal das lojas reabastecer em menos de meio minuto.
Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tecnologia de Impressão: Flexografia Domina, Impressão Digital Ganha Espaço na Economia de Tiragens Curtas
A flexografia detinha 28,54% da quota de receita em 2025, destacando-se em tiragens acima de 5.000 m lineares, onde os custos de matrizes se amortizam de forma eficiente. A dimensão do mercado de embalagens corrugadas do Reino Unido associada à impressão digital crescerá a um CAGR de 3,54%, apoiada por prensas HP PageWide integradas com cortadoras a matriz em linha para fornecer dados variáveis a velocidades acima de 150 m min⁻¹.
A litografia permanece confinada a embalagens de presente premium e expositores de ponto de venda que requerem detalhe fotográfico, enquanto a transferência térmica mantém uma posição de destaque para a codificação de conformidade. À medida que a proliferação de SKUs acelera, o ponto de cruzamento entre flexografia e digital continua a diminuir, levando os transformadores a hibridizar os fluxos de trabalho.
Análise Geográfica
A Inglaterra gerou cerca de 85% da quota de mercado em 2025, graças a uma população densa, extensos centros de distribuição e uma forte base de processamento de alimentos nas Midlands Orientais e no Yorkshire. Londres e o Sudeste representaram um terço do tráfego nacional de encomendas, impulsionando a adoção de mailers de onda F e impressão digital para marcas de venda direta ao consumidor.
Os corredores automóvel e aeroespacial do Noroeste reforçam a incorporação de parede tripla para proteger motores e conjuntos de alto valor. A Escócia, o País de Gales e a Irlanda do Norte detêm coletivamente 15% do volume; a capacidade da Escócia está concentrada na rede da Saica Pack, enquanto o País de Gales beneficia do fornecimento de revestimento de linerboard da fábrica de Shotton, evitando importações dispendiosas de fibra. A Irlanda do Norte permanece orientada para a exportação, mas enfrenta fricção aduaneira relacionada com o Brexit.
A qualidade da recolha diverge regionalmente: Essex e Cambridgeshire enviam mais de 40% dos resíduos residuais para aterro, reduzindo a disponibilidade de fibra recuperada, enquanto as cidades inglesas sujeitas aos mandatos de Reciclagem Simplificada melhoram os graus dos fardos, elevando os preços à entrada em 8-12%. A Escócia e o País de Gales ficam um ano atrás na adoção de esquemas de recolha paralela, atrasando a aplicação uniforme da Responsabilidade Alargada do Produtor. A crescente volatilidade dos custos energéticos pesa sobre as instalações sem energias renováveis no local, embora instalações como o armazém equipado com painéis solares da Saica Pack em Hartlepool sinalizem uma mitigação incremental.
Panorama regulatório
O mercado de embalagens de papelão ondulado do Reino Unido opera sob a estrutura de Responsabilidade do Produtor de Embalagens do Reino Unido, administrada pela Environment Agency, juntamente com reguladores descentralizados (Natural Resources Wales, NIEA e SEPA). As Producer Responsibility Obligations (Packaging and Packaging Waste) (Amendment) Regulations 2025 entraram em vigor em 1 de janeiro de 2026, ampliando as categorias de relatório para incluir papel, papelão e material compósito à base de fibra, e estabelecendo uma meta de reciclagem de 77% para 2026 nessa categoria.
A partir de 2026, a fiscalização foi intensificada por meio de atividades de monitoramento dos reguladores e atualizações de orientações interpretativas, incluindo a Versão 8 do pEPR Agreed Positions and Technical Interpretations, publicada em fevereiro de 2026. Os produtores precisam alinhar as submissões de dados de embalagens e os insumos de avaliação de reciclabilidade às orientações oficiais do ano de relatório de 2026, o que eleva as expectativas de documentação e a prontidão para auditoria em especificações de papelão ondulado, declarações de materiais e trilhas de evidência.
Análise da cadeia de valor
A cadeia de valor começa com a coleta de fibras recuperadas e insumos de celulose virgem que alimentam o papel para caixas nacional e importado. Essa base avança para a ondulação e conversão em formatos como caixas com ranhuras, bandejas e mailers cortados a laser. Grupos integrados administram fábricas de papel, onduladoras e fábricas de caixas, enquanto os independentes dependem mais de papel para caixas de terceiros e se diferenciam por prazos de entrega mais rápidos, conversão especializada e capacidade de impressão. O fornecimento então segue para clientes de alimentos e bebidas, programas retail-ready e redes de transportadoras de encomendas que dão suporte ao atendimento do e-commerce.
Mudanças recentes na capacidade e na presença física estão remodelando as opções de fornecimento a montante e alterando os riscos. A Smurfit Westrock confirmou o fechamento de sua fábrica de papel SSK em Birmingham, com a produção programada para cessar em 27 de julho de 2026, eliminando cerca de 200.000 toneladas por ano de fornecimento nacional de miolo ondulado e capa para os mercados do Reino Unido e da Irlanda, e aumentando a necessidade de diversificação de fontes para conversores não integrados. Na camada de conformidade, as obrigações de relatório de dados de EPR e de taxas de descarte de resíduos, em vigor a partir de 1 de janeiro de 2026, exigem que marcas e conversores incorporem documentação de reciclabilidade e precisão de materiais nos fluxos de trabalho de compras e design de embalagens.
Panorama Competitivo
O mercado é fragmentado, com players incluindo Mondi, Smurfit Kappa, WestRock, International Paper e outros. A aquisição da DS Smith pela International Paper em 2025 criou uma plataforma de produção de 6,5 mil milhões de m² com integração da fábrica à caixa. A aquisição da Schumacher Packaging pela Mondi em abril de 2025 alargou a sua presença em linerboard na Europa Central, posicionando a empresa para garantir fornecimento ao mercado de embalagens corrugadas do Reino Unido.
A aquisição da Onboard Corrugated pela Eren em 2024 e a renovação de GBP 150 milhões (USD 190,5 milhões) da fábrica de Shotton sublinham o interesse de investidores não pertencentes à UE que procuram acesso sem barreiras aos clientes do Reino Unido. As empresas independentes como Board24, GWP Group e CorrBoard competem com base na rapidez de resposta, corte a matriz personalizado e atributos de energia renovável, mas permanecem expostas às oscilações dos preços do cartão corrugado usado.
A adoção de jacto de tinta digital serve como fator diferenciador. A melhoria de 19% na velocidade de produção e a redução de 0,54% nos desperdícios da Board24 em 2025 reduzem as emissões do Âmbito 3 para os proprietários de marcas. A melhoria de paletização de GBP 1,7 milhões (USD 2,16 milhões) da CorrBoard agiliza o manuseamento de folhas de parede tripla de grande perímetro. A Kite Packaging e a Rigid Containers focam-se em modelos de encomenda online de entrega rápida que ressoam com pequenas e médias empresas que expedem através de transportadoras de encomendas.
Líderes do Setor de Embalagens Corrugadas do Reino Unido
Smurfit WestRock
Mondi Group
International Paper Company
Saica Group S.L.
GWP Group Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A implementação do EPR a partir de 1 de janeiro de 2026 cria um espaço em branco claro, orientado por conformidade, para design de papelão ondulado e serviços de dados. Os produtores devem submeter dados de embalagens sob categorias de materiais ampliadas e operar em conformidade com uma meta de reciclagem de 77% para 2026 para papel, papelão e material compósito à base de fibra. Conversores capazes de fornecer especificações auditáveis, evidências de reciclabilidade mais claras e designs de embalagens de material único mais simples ajudam os proprietários de marcas a lidar com uma supervisão regulatória mais rígida, incluindo a abordagem de monitoramento de 2026 publicada pela Environment Agency e reguladores correspondentes.
A resiliência operacional e a localização da capacidade também representam uma oportunidade. A Eren Holding, ao atingir a fase de conclusão da reforma da Shotton Mill no País de Gales, incluindo unidades integradas de papel para caixas e ondulação com capacidade declarada de 110.000 tpa de caixas de papelão ondulado, aponta para movimentos contínuos rumo à integração do fornecimento doméstico. Paralelamente, planos de comissionamento, como a expansão da instalação da CBS Packaging Group em Walsall, West Midlands, mostram investimento sustentado dos conversores. Atualizações voltadas à logística sustentam ainda mais a diferenciação ligada aos níveis de serviço para a demanda de e-commerce e retail-ready, incluindo a Saica Pack, que colocou em plena operação um armazém de 10 milhões de GBP em Hartlepool em abril de 2026, com capacidade para 9.000 paletes.
Desenvolvimentos recentes do setor
- Junho de 2026: A Smurfit WestRock confirmou o fechamento de sua fábrica de papel SSK em Birmingham, com a produção programada para cessar em 27 de julho de 2026. O local fornecia cerca de 200.000 toneladas por ano de miolo ondulado e capa para os mercados do Reino Unido e da Irlanda, alterando a dinâmica de fornecimento de papel para caixas dos conversores. A medida aperta o cenário de fornecimento para players não integrados e aumenta o valor da integração de longo prazo entre compras e a produção de fábrica à caixa.
- Abril de 2026: A Saica Pack colocou em plena operação seu armazém de 10 milhões de GBP em Hartlepool, Reino Unido, elevando a capacidade de armazenamento para cerca de 9.000 paletes. O reforço logístico adicional apoia um atendimento mais rápido, maior amplitude de SKUs e confiabilidade de serviço para clientes de embalagens de papelão ondulado. Também melhora a flexibilidade da rede em períodos de volatilidade dos custos de fibra e energia.
- Agosto de 2025: A Board24 concluiu atualizações de onduladoras em suas unidades de Preston e Coalville, aumentando a velocidade de operação em 19% e reduzindo o tempo de inatividade em 254 horas por ano. As mudanças elevam a capacidade de produção e melhoram os prazos de entrega para formatos de papelão ondulado de curta tiragem e sob medida. A maior produtividade também apoia iniciativas de redução de peso e de resíduos, reduzindo o refugo gerado por unidade produzida.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange o valor das embalagens de papelão ondulado usadas no Reino Unido, contabilizado como formatos de papelão ondulado convertidos em embalagens protetoras e adequadas para expedição destinadas a usuários finais comerciais.
Exclusões de escopo: embalagens de papel não onduladas, como caixas dobráveis, bandejas de fibra moldada e embalagens de papel flexíveis, estão excluídas desta dimensão de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Caixa Recortada
- Caixas Telescópicas/Multipartes
- Bandejas, Pastas e Folhas
- Outros Tipos de Produto
- Por Tipo de Papelão
- Parede Simples
- Parede Dupla
- Parede Tripla
- Por Perfil de Onda
- Onda A
- Onda B
- Onda C
- Onda E
- Onda F
- Outros Perfis de Onda
- Por Setor de Utilizador Final
- Alimentação
- Bebidas
- Produtos Farmacêuticos
- Cuidado Pessoal e Doméstico
- Industrial
- Comércio Eletrónico
- Elétrico e Eletrónico
- Outros Setores de Utilizadores Finais
- Por Tecnologia de Impressão
- Flexografia
- Digital
- Litografia
- Outras Tecnologias de Impressão
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites externos da demanda e da oferta no Reino Unido, e para compilar séries temporais que podem ser verificadas ano a ano. Revisamos fontes oficiais e públicas, como os relatórios de produção e manufatura do UK Office for National Statistics, estatísticas de comércio e tarifas da HMRC, indicadores de embalagens e resíduos da Eurostat, e notas de orientação relacionadas às regras de resíduos de embalagens do Reino Unido e aos prazos do EPR. Para sinais específicos do papelão ondulado, também utilizamos publicações abertas de entidades setoriais, como associações de papel e papelão, além de artigos acadêmicos que descrevem o desempenho e as taxas de reciclagem do papelão ondulado.
Paralelamente ao material público, verificamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa sobre mudanças de capacidade, além de notícias de negócios confiáveis, para identificar expansões, fechamentos e comentários sobre preços. Quando útil, foi consultada uma assinatura paga que cobre dados financeiros e notícias de empresas para padronizar movimentos de receita e atividade corporativa entre fornecedores e conversores, e uma base de dados de patentes foi usada para acompanhar a direção da inovação em design de embalagens e impressão. Essas fontes documentais são ilustrativas, e utilizamos referências públicas e pagas adicionais para coletar insumos, validar premissas e esclarecer questões em aberto.
Entrevistas e pesquisas primárias
Entrevistas primárias e pesquisas curtas focaram em conversores de embalagens, produtores de papelão ondulado, distribuidores e grandes compradores em setores de uso final, como alimentos, bens industriais e atendimento de e-commerce. O objetivo foi confirmar mudanças no mix de produtos (por exemplo, preferências de gramatura de papelão e tipo de onda), mapear padrões comuns nas movimentações de preços e esclarecer o que os compradores incluem ao reportar gastos com embalagens de papelão ondulado. Como se trata de um mercado de país único, equilibramos a cobertura entre os principais polos de produção e consumo do Reino Unido, de modo que as premissas não sejam determinadas por um único corredor ou tipo de usuário final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 16% |
| Nível médio: 46% | Líderes funcionais/de unidade: 26% |
| Players menores: 16% | Gerentes: 58% |
Dimensionamento de mercado e previsão
Nosso modelo começa com uma construção top-down, na qual o valor do mercado de embalagens de papelão ondulado do Reino Unido é reconstruído a partir de conjuntos de demanda de uso final e da intensidade de embalagem, sendo então convertido em gastos anuais usando insumos de progressão de preços. Para manter o resultado realista, também realizamos verificações seletivas bottom-up usando amostras de produção de conversores, feedback de canais sobre volumes de caixas e faixas de preço típicas por tipo de papelão, ajustando os totais quando as duas visões não coincidiam.
Várias marcas características do mercado foram usadas como insumos e foram atualizadas durante a validação. Estas incluem mudanças no mix de tipos de papelão (parede simples versus dupla e tripla), preferências de perfil de onda ligadas a necessidades de peso e proteção, a participação do e-commerce e do transporte de encomendas na demanda por caixas, a adoção de tecnologia de impressão que pode alterar o preço unitário, e o momento das oscilações de custo de fibra reciclada e energia que movem os preços de venda. Onde havia lacunas para formatos de produtos menores ou usos finais de nicho, usamos proporções dos parâmetros de referência das entrevistas e, em seguida, testamos o resultado sob estresse em relação à tendência geral de atividade de embalagens do Reino Unido.
Para a previsão, utilizamos análise de cenários para que preço e volume possam ser movimentados separadamente quando as condições mudam, e o caminho resultante foi revisado com os respondentes primários para um cenário-base realista. Os principais fatores de previsão foram as expectativas de produção dos usuários finais, o ímpeto de remessas de e-commerce, a pressão de substituição em relação aos plásticos e o comportamento esperado de repasse de custos nos preços do papelão ondulado.
Validação de dados e ciclo de atualização
A validação foi feita por meio de triangulação entre indicadores documentais, feedback primário e verificações de consistência interna no modelo. Comparamos os volumes e preços implícitos com sinais independentes, como movimentos de produção industrial, indícios de disponibilidade de papel reciclado e comércio, e mudanças de capacidade reportadas, e então as anomalias foram revisadas por um segundo analista antes da aprovação final.
Quando surgiam grandes variações por tipo de produto ou usuário final, recontatamos os respondentes para confirmar a causa da discrepância, e reverificamos as proporções e premissas unitárias subjacentes. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes (por exemplo, grandes adições de capacidade, movimentos acentuados de preços de energia ou impactos de custo ligados a políticas). Antes da entrega, uma revisão final garante que as publicações públicas mais recentes e as atualizações das empresas estejam refletidas na visão mais atual.
Comparação do tamanho do mercado de embalagens de papelão ondulado do Reino Unido da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens de papelão ondulado do Reino Unido frequentemente parecem diferentes porque cada publicador delimita o mercado à sua própria maneira, e depois usa diferentes rastreadores de preço e volume para converter a atividade em valor. O momento também importa, já que os preços do papelão ondulado podem mudar rapidamente, então o ano e o tratamento cambial podem alterar o número reportado.
Caixas dobráveis e outras embalagens de papel não onduladas estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais nosso valor de 2026 pode parecer menor do que estimativas que agrupam embalagens de papel mais amplas ou usam totais de faturamento setorial mais abrangentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,24 bilhões de USD (2026) | |
| Editora de Comércio A | 12,40 bilhões de USD (2025) | Utiliza um agrupamento mais amplo de caixas de papelão e embalagens de papel e mistura premissas de relatórios globais no recorte do Reino Unido, de modo que o valor não se limita à demanda de embalagens de papelão ondulado em setores de uso final. |
| Plataforma Setorial B | 19,06 bilhões de USD (2024) | Parece aplicar um escopo mais amplo, combinando papelão ondulado e embalagens adjacentes, e uma curva de crescimento e preço mais alta, com visibilidade limitada sobre como os volumes e ASPs exclusivos do Reino Unido são validados ano a ano. |
No geral, a dispersão é explicada principalmente pela amplitude do escopo e pela forma como os preços são incorporados na série temporal. Ao manter o mercado vinculado aos formatos de papelão ondulado usados no Reino Unido, e ao verificar insumos-chave como o mix de demanda de usuários finais e a movimentação de preços por meio de entrevistas, o número resultante permanece rastreável a etapas claras e repetíveis.


Principais Questões Respondidas no Relatório
Qual é a dimensão da procura de embalagens corrugadas do Reino Unido em 2026?
O consumo é avaliado em USD 4,24 mil milhões e está projetado para subir para USD 4,82 mil milhões até 2031 a um CAGR de 2,57%.
Qual o tipo de produto que gera mais receita?
As caixas recortadas representam 42,43% da receita de 2025 e continuam a ser a solução principal para o envio de produtos alimentares, bebidas e comércio eletrónico.
O que impulsiona a rápida adoção do cartão de onda F?
A espessura mais fina de 1,5 mm reduz as taxas de peso dimensional, adapta-se à triagem automatizada e suporta gráficos digitais de alta resolução.
Como estão as taxas de Responsabilidade Alargada do Produtor a afetar as escolhas de embalagem?
As taxas de GBP 196 (USD 248,9) por tonelada para papel e cartão empurram os proprietários de marcas para embalagens corrugadas de material único e baixo peso, de modo a reduzir os custos de conformidade.
Por que razão a impressão digital está a ganhar terreno à flexografia?
As prensas HP PageWide e similares, sem necessidade de matrizes, reduzem os desperdícios de configuração em 40%, tornando económicas as tiragens curtas de 500 a 1.000 unidades para campanhas personalizadas de múltiplos SKUs.
Quais as regiões que apresentam o crescimento mais rápido de encomendas de comércio eletrónico?
Londres, o Sudeste e os principais centros das Midlands geram os maiores volumes de encomendas, reforçando a procura por mailers de microcanelado e bandejas prontas para gôndola.
Página atualizada pela última vez em:



