
Dimensão e Quota do Mercado de Fachadas do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 10.5 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fachadas do Reino Unido por Mordor Intelligence
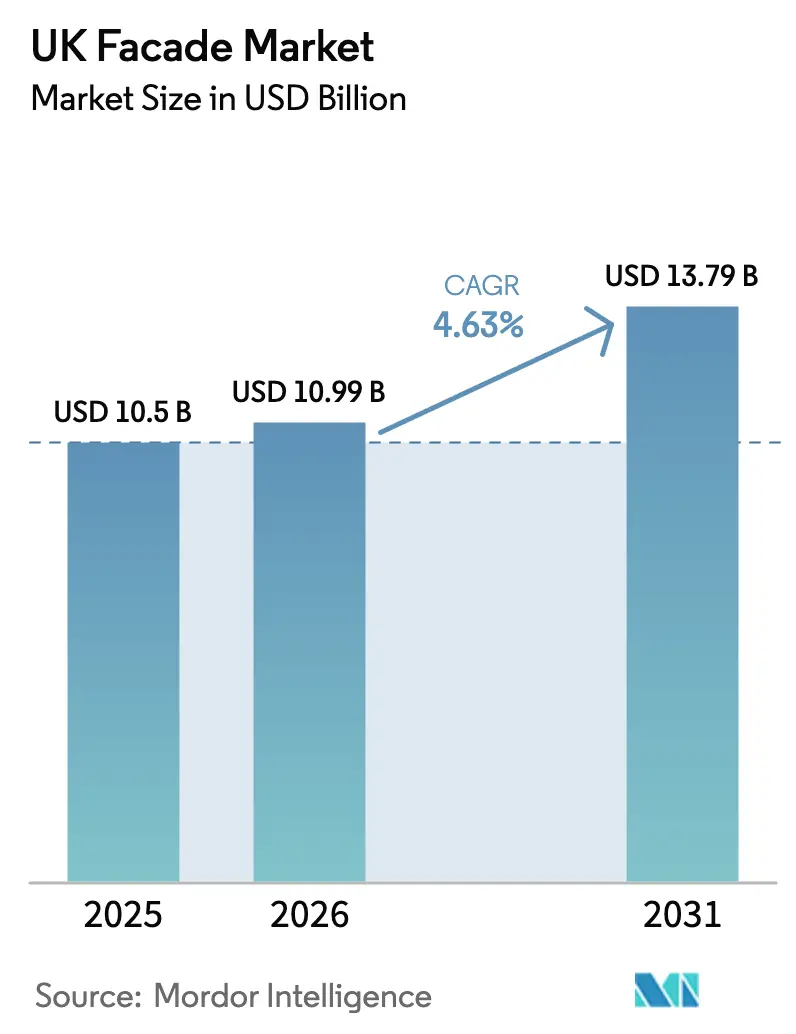
A dimensão do mercado de fachadas do Reino Unido em 2026 é estimada em 10,99 mil milhões de USD, crescendo a partir do valor de 2025 de 10,5 mil milhões de USD, com projeções para 2031 a mostrar 13,79 mil milhões de USD, crescendo a um CAGR de 4,63% no período 2026-2031. As rápidas reformas de segurança pós-Grenfell, os mandatos de envelope de emissões líquidas zero e a crescente procura proveniente do pipeline de construção de centros de dados sustentam o crescimento. Os promotores imobiliários priorizam agora fachadas não combustíveis e termicamente eficientes em detrimento de poupanças nos custos iniciais, enquanto a isenção alargada de IVA sobre materiais de poupança de energia está a acelerar a adoção de fotovoltaicos integrados em edifícios (BIPV). Inglaterra lidera nos gastos, mas o País de Gales é a geografia de crescimento mais rápido, impulsionada por grandes projetos de uso misto em Cardiff. A dinâmica competitiva deslocou-se para as credenciais de conformidade, com a aquisição de 815 milhões de USD da OVNIVER pela Saint-Gobain e o avanço da Kingspan no isolamento a ilustrar estratégias de integração vertical. Ao mesmo tempo, a escassez de 251.500 trabalhadores da construção até 2028 está a catalisar fachadas modulares fora de obra que reduzem a intensidade de mão de obra no local[1]Conselho de Formação da Indústria da Construção, "Perspetivas do Setor CSN 2024-2028," citb.co.uk
Principais Conclusões do Relatório
- Por tipo de fachada, os sistemas ventilados captaram 45,32% da quota do mercado de fachadas do Reino Unido em 2025 e estão a expandir-se a um CAGR de 7,65% entre 2026-2031.
- Por configuração de sistema, o revestimento em parede ventilada liderou com 32,74% das receitas em 2025, enquanto as paredes cortina unitizadas são as de crescimento mais rápido, com um CAGR de 8,47% entre 2026-2031.
- Por material, o vidro detinha uma quota de 37,55% da dimensão do mercado de fachadas do Reino Unido em 2025; o Segmento Outros está a avançar a 12,1% anuais, impulsionado pelas isenções de IVA em vigor até março de 2027.
- Por instalação, as aplicações de renovação e retrofit estão a crescer a um CAGR de 8,66% face a uma quota de 60,35% para projetos de nova construção em 2025, impulsionados pela política «Retrofit em Primeiro Lugar» de Londres.
- Por utilizador final, os edifícios comerciais comandavam 53,22% do mercado de fachadas do Reino Unido em 2025, com a procura de centros de dados a impulsionar o segmento a um CAGR de 6,98% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Fachadas do Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surto de reclassificação pós-Grenfell | +1.2% | Centro em Inglaterra, extensão ao País de Gales e Escócia | Médio prazo (2-4 anos) |
| Mandatos de envelope de emissões líquidas zero 2050 | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Adoção de construção modular fora de obra | +0.6% | Inglaterra, Escócia | Médio prazo (2-4 anos) |
| Boom de construção de centros de dados | +0.5% | Centro em Inglaterra, locais seletivos na Escócia | Curto prazo (≤ 2 anos) |
| Isenção de IVA a dinamizar fachadas BIPV | +0.4% | Inglaterra, País de Gales, Escócia | Curto prazo (≤ 2 anos) |
| Política «Retrofit em Primeiro Lugar» de Londres | +0.2% | Londres, metrópoles seletivas em Inglaterra | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Surto de Reclassificação Pós-Grenfell
A Lei de Segurança dos Edifícios de 2022 identificou 5.052 blocos residenciais com mais de 11 metros com revestimento inseguro em abril de 2025, com 2.477 já em processo de remediação [2]Departamento do Reino Unido para o Nivelamento, "Comunicado Mensal de Dados sobre Remediação da Segurança dos Edifícios," gov.uk. As decisões do Tribunal de Primeira Instância consideram agora inaceitáveis mesmo as classificações de risco de incêndio «médio», alargando a exposição à responsabilidade. As seguradoras estão a excluir fachadas combustíveis, impondo efetivamente sistemas com classificação A1. As deduções de IVA nos trabalhos de remediação reduzem ainda mais os custos de melhoria. Os fornecedores estabelecidos com portfólios certificados e não combustíveis estão, portanto, a capturar uma procura desproporcionalmente elevada.
Mandatos de Envelope de Emissões Líquidas Zero 2050
A Norma para Habitações Futuras, prevista para 2025, exige reduções acentuadas no carbono operacional, enquanto Londres obriga a avaliações de carbono ao longo do ciclo de vida para projetos acima de 1.000 m². Investigação demonstra que o vidro representa até 60% do carbono incorporado nas fachadas, levando os fabricantes a desenvolver vidraças com elevado teor de material reciclado.[3]Arup, "Compreensão da Pegada de Carbono das Fachadas," arup.com O reconhecimento governamental dos centros de dados como infraestrutura de importância nacional está a encurtar os prazos de licenciamento, mas a apertar os critérios de desempenho energético. Os limiares «Excellent» do BREEAM para o setor público dependem agora da descarbonização das fachadas, como ilustrado pelo Centro Oncológico Velindre de Cardiff.
Adoção de Construção Modular Fora de Obra
Estudos governamentais destacam que a entrega modular volumétrica, quando aliada a decisões precoces de Conceção para Fabrico, mitiga riscos de qualidade e acelera a conclusão. A escassez de mão de obra — 251.500 trabalhadores adicionais necessários até 2028 — torna as fachadas construídas em fábrica atrativas. Investigação sobre automação em altura confirma melhores tolerâncias geométricas e robustez de ligação para módulos de fachada. Os promotores de centros de dados estão a liderar a adoção porque a abordagem comprime os prazos de entrega sem comprometer o desempenho.[4]XYZ Reality, "Tendências dos Centros de Dados em 2025," xyzreality.com
Boom de Construção de Centros de Dados
Os corredores tecnológicos de Inglaterra acolhem um campus de inteligência artificial de 10 mil milhões de GBP (13 mil milhões de USD) em Blyth e um local de escala hiper de 3,75 mil milhões de GBP (5,06 mil milhões de USD) em Hertfordshire, ambos exigindo fachadas de alto desempenho capazes de gerir cargas de calor elevadas. Prevê-se que a procura europeia de centros de dados expanda as necessidades de energia da rede em 160% até 2030, intensificando o apelo por envelopes energeticamente eficientes. Os sistemas de fachada integram agora sombreamento inteligente e funcionalidades de arrefecimento passivo para controlar as temperaturas internas, cumprindo simultaneamente rigorosos objetivos de PUE. As instalações de computação de borda também estão a estimular soluções de retrofit que se encaixam em estruturas urbanas existentes.
Análise do Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de alumínio e vidro | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra certificada para fachadas | -0.5% | Centro em Inglaterra, Escócia, País de Gales | Médio prazo (2-4 anos) |
| Exclusões de seguros para sistemas combustíveis | -0.3% | Inglaterra, País de Gales, Escócia | Curto prazo (≤ 2 anos) |
| Limites de carbono incorporado (Plano de Londres) | -0.2% | Londres, metrópoles seletivas em Inglaterra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Alumínio e Vidro
A fusão de alumínio, que exige muita energia, enfrenta dinâmicas de oferta em mutação e riscos geopolíticos de comércio que se repercutem nos orçamentos de fachadas. Os índices de materiais de construção do Reino Unido registaram uma queda de 2,0% em termos homólogos em junho de 2024, mas os preços à vista permanecem instáveis, complicando o planeamento de custos para contratos de fachadas com longos prazos de entrega. Os produtores de vidro plano estão a investir em automação para reduzir as paragens não planeadas, que podem ultrapassar 1 milhão de GBP (1,3501 milhões de USD) por minuto.
Escassez de Mão de Obra Certificada para Fachadas
Apenas 60.000 dos 251.500 trabalhadores adicionais da construção necessários até 2029 serão formandos financiados pelo governo, prolongando as carências de competências. Os instaladores de fachadas devem agora comprovar a sua competência ao abrigo dos regulamentos da Lei de Segurança dos Edifícios, reduzindo o leque de talentos disponíveis. As lacunas de engenharia em bombas de calor sublinham a escassez mais ampla de competências no envelope de edifícios. Os sistemas prefabricados e unitizados que reduzem a mão de obra no local estão, por conseguinte, a ganhar prioridade de especificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Sistemas Ventilados Impulsionam a Inovação no Desempenho
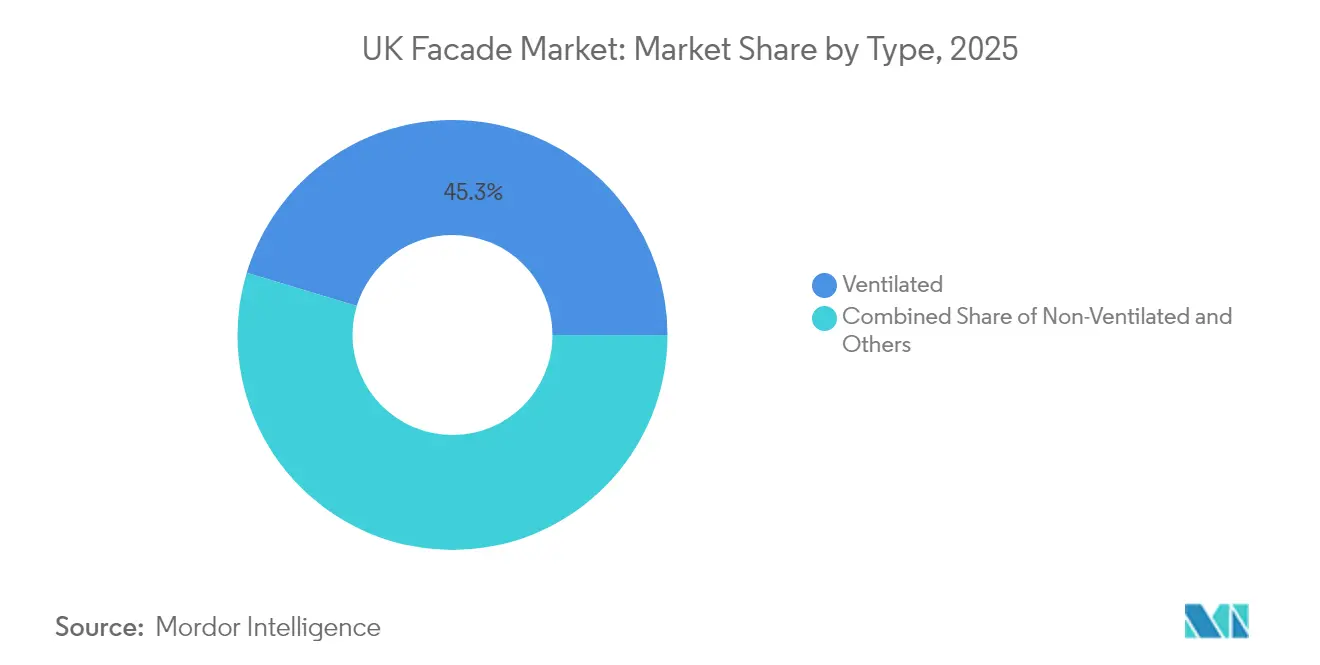
Os sistemas ventilados representaram 45,32% da quota do mercado de fachadas do Reino Unido em 2025, e o segmento está projetado para crescer a um CAGR de 7,65% até 2031. O design da sua cavidade limita a propagação do fogo e melhora a regulação térmica, alinhando-se com a conformidade com a Lei de Segurança dos Edifícios e os objetivos de emissões líquidas zero — duas prioridades que moldam agora praticamente todos os concursos no mercado de fachadas do Reino Unido. A tecnologia está a evoluir para módulos inteligentes, como o ISOshade® da seele, que utiliza sensores integrados e persianas controladas por inteligência artificial para modular o ganho solar sem consumo de energia ativa. A procura está também a aumentar para retrofits ventilados em torres residenciais ocupadas, aproveitando as isenções de IVA e os incentivos de seguros para substituir o revestimento combustível. À medida que as seguradoras apertam a subscrição, os promotores encaram cada vez mais os sistemas ventilados como a solução de base e não como uma melhoria.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Sistema de Fachada: Inovação Unitizada Desafia a Dominância do Revestimento em Parede Ventilada
O revestimento em parede ventilada captou 32,74% das receitas do mercado de fachadas do Reino Unido em 2025, refletindo a sua versatilidade e os conjuntos de construção com classificação A1 comprovados. No entanto, as paredes cortina unitizadas estão a avançar a um CAGR de 8,47% até 2031, impulsionadas pela qualidade controlada em fábrica e pela instalação mais rápida que contraria as escassez de mão de obra no mercado de fachadas do Reino Unido. Os fabricantes estão a esbater as fronteiras entre sistemas; as soluções híbridas unitizadas de revestimento em parede ventilada prometem a liberdade estética dos revestimentos com as vantagens de velocidade dos painéis unitizados. Os modelos de ensaio com certificação CWCT são agora obrigatórios na maioria dos projetos de grandes alturas, favorecendo os fornecedores que conseguem testar conjuntos unitizados completos em cenários de carga do pior caso. À medida que os construtores modulares padronizam as dimensões dos vãos, os painéis unitizados estão a tornar-se a interface padrão.
Por Material: O Vidro BIPV Perturba as Especificações Tradicionais
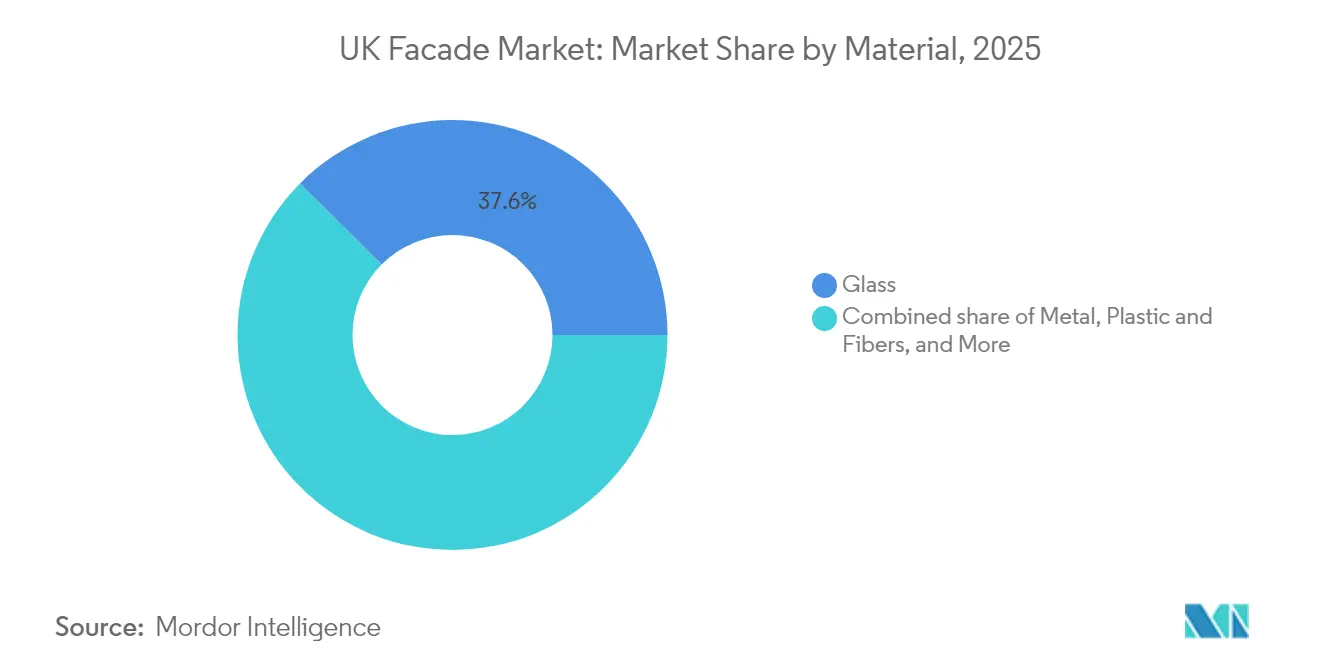
O vidro detinha 37,55% da dimensão do mercado de fachadas do Reino Unido em 2025, mas o segmento Outros está a expandir-se a 12,1% anualmente graças às isenções de IVA e aos compromissos de emissões líquidas zero. Os painéis Solarvolt™ da Vitro e as janelas solares do Sistema Guardian-ML capturam a luz do dia enquanto geram até 33 Wp/m². A investigação da Universidade de York reporta que as matrizes bifaciais verticais proporcionam ganhos de energia no inverno de 24,5%, uma vantagem notável para latitudes setentrionais. Os metais mantêm relevância pelo desempenho em caso de incêndio, enquanto os plásticos enfrentam crescentes exclusões de seguros. Os promotores especificam cada vez mais alumínio de baixo carbono com elevado teor reciclado, impulsionando os produtores para modelos de abastecimento em circuito fechado.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Instalação: A Aceleração do Retrofit Transforma a Dinâmica do Mercado
As novas construções representaram 60,35% das instalações de 2025, mas prevê-se que a procura de retrofit cresça a um CAGR de 8,66% até 2031, uma vez que o mandato Retrofit em Primeiro Lugar de Londres e os limites de carbono ao longo do ciclo de vida favorecem a reutilização dos edifícios. Os projetos de retrofit estão a aproveitar as deduções de IVA para remediação para financiar melhorias nas fachadas. A vaga de retrofit requer sistemas de painéis flexíveis capazes de interagir com condições de substrato desconhecidas e alturas de piso variáveis. Os fornecedores que oferecem levantamentos digitais detalhados e painelização paramétrica estão a ganhar quota, pois os clientes exigem uma perturbação mínima para os inquilinos — mais um fator diferenciador competitivo no mercado de fachadas do Reino Unido.
Por Utilizador Final: O Setor Comercial Lidera a Adoção da Inovação
Os edifícios comerciais controlaram 53,22% das receitas do mercado de fachadas do Reino Unido em 2025 e prevê-se que se expandam a um CAGR de 6,98% até 2031, impulsionados por projetos de centros de dados de escala hiper e remodelações de escritórios orientadas por critérios ASG. Os promotores aceitam preços premium para BIPV e fachadas inteligentes que reduzem o carbono operacional ou melhoram o bem-estar dos ocupantes.
A procura residencial permanece volumosa mas sensível ao preço; os senhorios sociais adotam frequentemente painéis ventilados normalizados para satisfazer tanto as restrições de segurança como as orçamentais. Os segmentos industrial e institucional adotam inovações de nicho — como fachadas resistentes a explosões ou com blindagem contra radiações — mas representam fatias menores da despesa total.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Inglaterra gerou 69,45% das receitas do mercado de fachadas do Reino Unido em 2025, impulsionada pelas rigorosas regras de carbono ao longo do ciclo de vida de Londres e pela elevada concentração de projetos de grande altura. As reformas de licenciamento que aceleram centros de dados e campus de ciências da vida consolidam ainda mais os gastos no Sudeste, embora as autoridades regionais adotem normas de segurança semelhantes, alargando a procura impulsionada pela conformidade em todo o país.
O País de Gales apresenta o crescimento mais rápido, com um CAGR de 6,28% até 2031. A torre de 50 andares de Cardiff e o Centro Oncológico Velindre exemplificam grandes projetos que requerem fachadas avançadas alinhadas com as ambições «Excellent» do BREEAM. O enquadramento Ffrâm24, com 80% dos fornecedores aprovados locais, melhora a resiliência da cadeia de abastecimento para projetos galeses. A Escócia mantém uma procura estável de fachadas proveniente de investimentos no espaço público, como a sala de concertos Dunard Centre e expansões universitárias, embora sob uma supervisão mais rigorosa das despesas públicas. O projeto-piloto de Avaliação de Edifício Único que abrange 107 blocos deverá desbloquear os pipelines de remediação assim que o financiamento seja clarificado. A Irlanda do Norte regista volumes consistentes mas mais reduzidos, com a produção trimestral da construção a estabilizar desde meados de 2024.
Panorama regulatório
O mercado de fachadas do Reino Unido opera sob requisitos mais rigorosos de segurança de edificações e desempenho energético, moldados pelas reformas pós-Grenfell e pela estrutura do Building Safety Regulator (BSR). As expectativas de segurança contra incêndio para paredes externas estão ancoradas no Approved Document B (Fire Safety), atualizado por meio de emendas de 2025 e 2026 tanto no Volume 1 (habitações) quanto no Volume 2 (edificações que não sejam habitações), reforçando o escrutínio sobre a propagação do fogo e a qualidade da documentação de conformidade dos sistemas de fachada.
Em relação à energia e ao carbono, os Future Homes and Buildings Standards (FHBS) estão sendo implementados por meio dos The Building Regulations etc. (Amendment) (England) Regulations 2026 (S.I. 2026/335). A edição de 2026 do Approved Document L reestrutura a Part L como Energy and Greenhouse Gas Emissions e introduz novos requisitos funcionais (incluindo L3). Isso eleva a importância de envoltórias de alto desempenho e baixa infiltração, e a integração com a geração local de eletricidade renovável em habitações e edificações que contêm habitações, aumentando a pressão de especificação sobre vidros, isolamento e conjuntos de sistemas.
Análise da cadeia de valor
A cadeia de valor de fachadas do Reino Unido vai desde os insumos upstream (vidro plano, alumínio, isolamento, selantes e fixações) até o projeto e a fabricação de sistemas (curtain walling, rainscreens, fachadas ventiladas, janelas e portas), seguidos por logística, instalação in loco, testes/comissionamento e serviços de ciclo de vida. Empresas de sistemas e grandes fornecedores desempenham papel central na tradução de requisitos regulatórios e de desempenho em conjuntos testados e garantidos. Participantes de mercado como Schuco UK (sistemas de fachada e esquadrias), Kingspan Insulated Panels UK (painéis isolados e tecnologia térmica) e Saint-Gobain Glass UK (soluções de vidro plano e revestido/laminado) abrangem desde o suporte de projeto até o fornecimento de produtos.
A atividade midstream e downstream é coordenada por órgãos profissionais e comerciais que influenciam a competência, as diretrizes e a adoção técnica. A Society of Facade Engineering (SFE), vinculada ao CIBSE, apoia treinamento e compartilhamento de conhecimento para engenheiros de fachada, enquanto a Flat Glass Manufacturers Association (FGMA) e a INCA (isolamento de paredes externas) fornecem coordenação setorial em torno de categorias de produtos centrais para a reforma orientada por conformidade e envoltórias de novas construções. O Construction Industry Council (CIC) funciona como um fórum multiprofissional que conecta normas, competência e discussões de política, ajudando a alinhar projetistas, empreiteiros e fabricantes em torno das expectativas de segurança das edificações e mudança climática que cada vez mais moldam as aquisições.
Panorama Competitivo
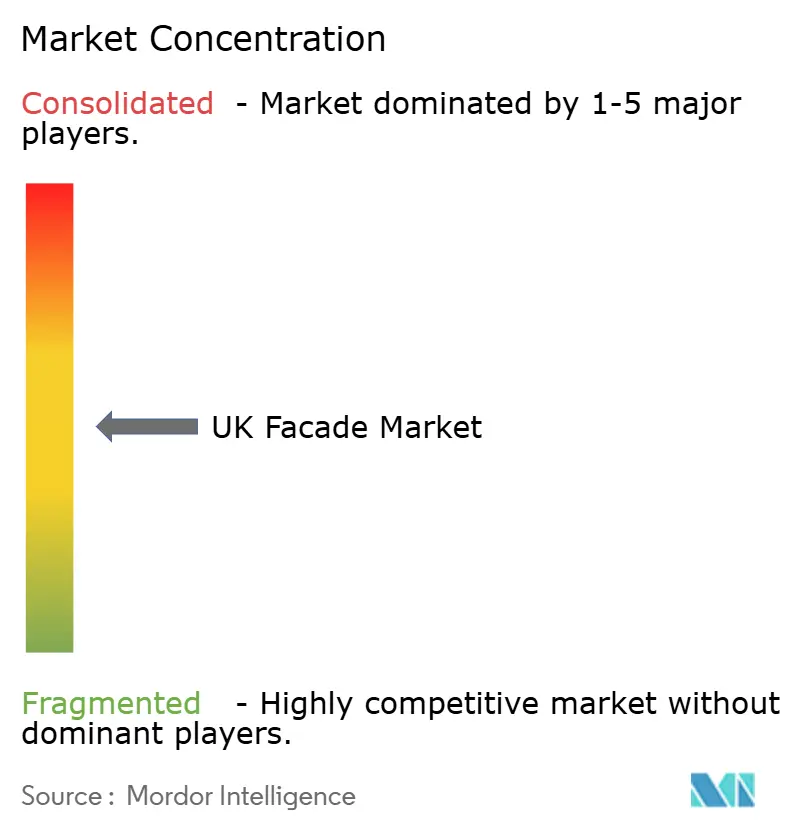
O mercado de fachadas do Reino Unido é moderadamente concentrado: os cinco principais fornecedores controlam aproximadamente 48% das receitas combinadas, e a recente atividade de fusões e aquisições aponta para uma maior consolidação. O acordo de 815 milhões de USD da Saint-Gobain com a OVNIVER expande o seu leque de produtos não combustíveis, enquanto a aquisição da Steico pela Kingspan reforça as capacidades de isolamento de base biológica. As aquisições consecutivas de software pela Forterro revelam um impulso para fluxos de trabalho digitais integrados de conceção ao fabrico para janelas e fachadas.
As propostas de valor dependem agora da certificação por terceiros, da transparência da cadeia de abastecimento e da agregação de serviços (assistência em projeto, gémeo digital e controlo de qualidade no local). A Kingspan reporta uma redução de 65% nas emissões de âmbito 1 e 2 desde 2020, sinalizando que as credenciais de descarbonização impulsionam o sucesso nos concursos. Entretanto, os operadores de nível médio estão a estabelecer parcerias com casas de sistemas internacionais — a associação da Schüco com a Skyline Windows é um exemplo paradigmático — para aceder a conjuntos testados e prontos a cumprir os requisitos regulatórios. A diferenciação tecnológica centra-se na integração de BIPV, sombreamento habilitado por inteligência artificial e «cassetes» de fachada volumétrica prefabricadas que podem ser instaladas com uma fração da mão de obra tradicional. Os fornecedores que investem precocemente na fabricação digital e em materiais de baixo carbono deverão expandir a sua quota à medida que as seguradoras e os proprietários de ativos exigem dados de desempenho quantificáveis.
Líderes do Setor de Fachadas do Reino Unido
Permasteelisa
Schüco UK
Kingspan Insulated Panels UK
Saint-Gobain Glass UK
AluK (GB) Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A retrofit e a remediação orientadas por conformidade continuam sendo uma oportunidade central para fornecedores capazes de empacotar sistemas certificados e não combustíveis com suporte robusto de design-assist e instalação. O regime do Building Safety Act e o foco contínuo em paredes externas no Approved Document B elevam a demanda por evidências de teste rastreáveis, instalação competente e garantia de qualidade, criando oportunidades para fabricantes e empreiteiros especializados capazes de entregar responsabilidade completa pelo sistema, e não apenas o fornecimento de componentes.
Os requisitos de descarbonização também estão impulsionando a demanda por materiais de baixo carbono incorporado e envoltórias de maior desempenho que ajudam os projetos a atender às expectativas cada vez mais rígidas da Part L. A edição de 2026 do Approved Document L, implementada junto com o FHBS por meio do S.I. 2026/335, aumenta a atenção sobre o desempenho de toda a envoltória e a integração de energia renovável local no segmento residencial, apoiando a adoção de soluções como perfis de alumínio de baixo carbono e vidros com BIPV integrado. No nível setorial, mudanças de governança em direção a uma abordagem regulatória de construção mais consolidada, com base no BSR e na direção governamental para um regulador único de construção, aumentam a valorização de fluxos de trabalho de conformidade documentados, informações digitais de produtos e cadeias de suprimentos prontas para auditoria em todo o ecossistema de fachadas.
Desenvolvimentos recentes do setor
- Junho de 2026: a Reds10 adquiriu participação de 50/50 na especialista em fachadas e revestimentos Mad About Facades para integrar capacidades de projeto, fabricação e instalação em seu modelo de construção fora do local (offsite). Isso reforça o fluxo de trabalho offsite e o controle do projeto à instalação para fachadas no Reino Unido.
- Junho de 2026: Reds10 - Adquiriu participação de 50/50 na especialista em fachadas e revestimentos Mad About Facades para integrar capacidades de projeto, fabricação e instalação em seu modelo de construção fora do local. O anúncio reforça o avanço estratégico da Reds10 em cadeias de suprimentos integradas para fachadas no Reino Unido.
- Maio de 2026: a Staticus foi designada para entregar o pacote de fachadas do empreendimento de 60.000 m² Vista South Bank, em Londres, com tecnologia Closed Cavity Façade. A designação aponta para demanda contínua por sistemas de fachada premium e adoção de CCF em grandes projetos no Reino Unido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de fachadas do Reino Unido abrange o valor de fornecimento e instalação de sistemas de envoltória externa de edificações usados para proteger, isolar e finalizar edificações, incluindo revestimentos e soluções de fachada envidraçada em atividades de nova construção e renovação.
Exclusões de escopo: acabamentos de paredes internas, pacotes isolados apenas de cobertura e estruturas de armação em geral não são contabilizados, a menos que sejam vendidos como parte de um pacote de sistema de fachada.
Visão geral da segmentação
- Por Tipo
- Ventilada
- Não Ventilada
- Outros
- Por Tipo de Sistema de Fachada
- Revestimento em Parede Ventilada
- Sistemas de Parede Cortina
- Outros
- Por Material
- Vidro
- Metal
- Plástico e Fibras
- Pedra
- Outros
- Por Instalação
- Nova Construção
- Renovação e Retrofit
- Por Utilizador Final
- Comercial
- Residencial
- Outros
- Por Região
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o panorama de demanda de base para a atividade de fachadas no Reino Unido, e para identificar os principais direcionadores que movem volumes e preços. Normalmente, partimos de sinais de produção de construção pública e de pipeline de edificações, mapeando-os depois para tipos de edificações intensivas em fachadas.
As principais fontes públicas revisadas incluem conjuntos de dados e publicações oficiais, como o UK Office for National Statistics (produção de construção e novos pedidos), páginas governamentais de orientação sobre planejamento e segurança de edificações do Reino Unido, referências de custo no estilo do Building Cost Information Service quando resumidas publicamente, e órgãos comerciais do Reino Unido que cobrem produtos de vidro, metal e revestimento. Também usamos relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e assinaturas pagas selecionadas para dados financeiros e inteligência de empresas, patentes, e verificações de importação e exportação em nível de embarque para materiais de fachada relevantes. As fontes documentais listadas aqui são apenas ilustrativas, e muitas fontes adicionais foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que é especificado e adquirido no Reino Unido, e como os preços mudam quando os requisitos de conformidade, a disponibilidade de mão de obra e o mix de materiais variam. Conversamos com participantes de toda a cadeia de valor, incluindo empreiteiros, fabricantes, instaladores, distribuidores, arquitetos e equipes de aquisição do lado do projeto. Essas informações ajudaram a refinar premissas difíceis de inferir diretamente de conjuntos de dados públicos.
Como o mercado é específico do país, as entrevistas foram ponderadas em direção aos principais polos de construção do Reino Unido, verificando ainda assim diferenças entre as nações descentralizadas, onde os programas de renovação e os ciclos de construção comercial podem variar.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 32% | CXOs: 14% |
| Nível médio: 53% | Líderes funcionais/de unidade: 38% |
| Players menores: 15% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O modelo central é construído usando uma abordagem top-down, na qual a atividade de construção do Reino Unido e os indicadores de pipeline de edificações são convertidos em um pool de demanda de fachadas endereçável por tipo de edificação e divisão de instalação (nova construção versus renovação). Uma vez formado o pool de demanda, ele é traduzido em valor usando o mix de sistemas observado e faixas de preços coletadas de discussões de licitação e verificações com empreiteiros.
Para manter os números realistas, os totais foram então corroborados com aproximações bottom-up seletivas, como verificações de amostras de listas de quantitativos de projetos, lógica de receita de fornecedores e instaladores, e preço médio de venda amostrado multiplicado pelo volume para sistemas de fachada comuns. Quando as divulgações de empresas ou dados de projetos eram limitados, as lacunas foram tratadas usando razões de grupos de pares, benchmarks de intensidade de instalação e premissas conservadoras de participação no pacote de fachada, que foram testadas novamente em chamadas.
As previsões foram desenvolvidas usando análise de cenários vinculada a variáveis que afetam materialmente os gastos com fachadas no Reino Unido, incluindo tendências de novos pedidos e inícios de obras, o ritmo de renovação ligado à remediação de segurança de edificações, a mudança entre soluções de curtain wall e rainscreen por tipo de edificação, movimentos de preços de materiais para vidro e metais, e restrições de mão de obra que afetam os custos instalados. As premissas para esses direcionadores foram testadas sob estresse com feedback de entrevistas, de modo que a visão prospectiva permaneça explicável e replicável.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de múltiplas etapas, de modo que a série final não dependa de um único conjunto de dados ou de uma única linha de entrevistas. Comparamos os resultados do modelo com sinais independentes, como a direção da produção de construção, padrões de importação e exportação de materiais de fachada essenciais, e carteiras de pedidos divulgadas ou projetos conquistados, quando disponíveis.
Quando as variações parecem inusuais, são revisadas novamente no nível das premissas, e chamadas de acompanhamento são acionadas para confirmar se a mudança é real ou uma questão de tempo nos dados. Antes da aprovação final, outro analista revisa a estrutura do modelo, as variações ano a ano e quaisquer mudanças bruscas no mix ou nos preços. Os relatórios são atualizados anualmente, e eventos relevantes podem gerar atualizações intermediárias, seguidas por uma revisão final antes da entrega, para garantir que as informações públicas mais recentes estejam refletidas.
Estimativa do mercado de fachadas do Reino Unido da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para fachadas no Reino Unido podem diferir mesmo quando o tema parece o mesmo, porque o limite de mensuração nem sempre é consistente. As diferenças geralmente vêm do que é contabilizado como sistema de fachada, se a instalação está incluída, como o trabalho de renovação é tratado, e o ano escolhido para a conversão de moeda.
Ao acompanhar sinais de pipeline de projetos, atualizar faixas de preços durante retornos com especialistas e manter o escopo restrito apenas a sistemas de fachada, a Mordor Intelligence chega a uma série de valores que não é inflacionada por itens de envoltória de edificação adjacentes, frequentemente agrupados em totais mais amplos de materiais de construção.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,50 bilhões de USD (2025) | |
| Comunicado de Imprensa do Setor A | 11,90 bilhões de USD (2023) | Usa um ano-base anterior e não separa claramente os sistemas de fachada de pacotes mais amplos de revestimento e envoltória, o que pode incluir componentes que não são do sistema e alterar o nível de preço implícito. |
| Comentário sobre Construção B | 10,99 bilhões de USD (2026) | Ancora a estimativa em um único ano futuro, sem mostrar a ponte entre a atividade de construção e a demanda endereçável de fachadas, de modo que o mix entre nova construção e retrofit, e o tratamento do valor instalado, pode variar. |
A dispersão entre as fontes é explicada principalmente por limites de escopo, seleção do ano-base e como o valor instalado e a remediação de retrofit são contabilizados. Um modelo que vincula a demanda de fachadas do Reino Unido à atividade de construção observável, e depois a verifica com sinais de projetos e canais, produz um número mais preciso que pode ser refeito quando as premissas mudam.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de fachadas do Reino Unido em 2026?
Prevê-se que o mercado de fachadas do Reino Unido atinja 10,99 mil milhões de USD em 2026, com um CAGR de 4,63% até 2031.
Qual é o tipo de fachada de crescimento mais rápido?
Os sistemas de fachada ventilada estão a expandir-se a um CAGR de 7,65%, impulsionados pela conformidade com as normas de segurança e pelo desempenho térmico superior.
Qual é o papel do BIPV nas futuras fachadas do Reino Unido?
O vidro fotovoltaico integrado em edifícios está a crescer 12,1% ao ano, apoiado pela isenção de IVA e pelos objetivos de emissões líquidas zero que recompensam a geração de energia no local.
Por que razão as paredes cortina unitizadas estão a ganhar quota?
Os painéis unitizados construídos em fábrica reduzem o tempo de instalação e diminuem a dependência da escassa mão de obra certificada, resultando numa previsão de CAGR de 8,47%.
De que forma a regulamentação está a moldar a contratação de fachadas?
A Lei de Segurança dos Edifícios de 2022 e as regras de carbono ao longo do ciclo de vida de Londres obrigam os promotores a especificar fachadas não combustíveis e de baixo carbono com documentação robusta.
Página atualizada pela última vez em:


