
Tamanho e Participação do Mercado de Tratamento de Doença do Enxerto contra o Hospedeiro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.91 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
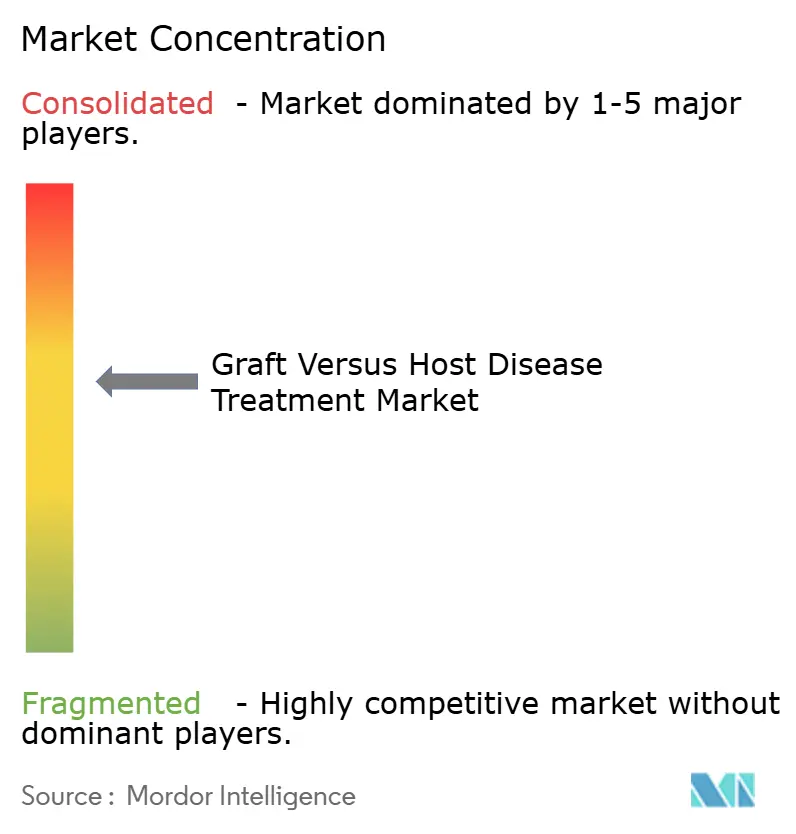
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Doença do Enxerto contra o Hospedeiro por Mordor Intelligence
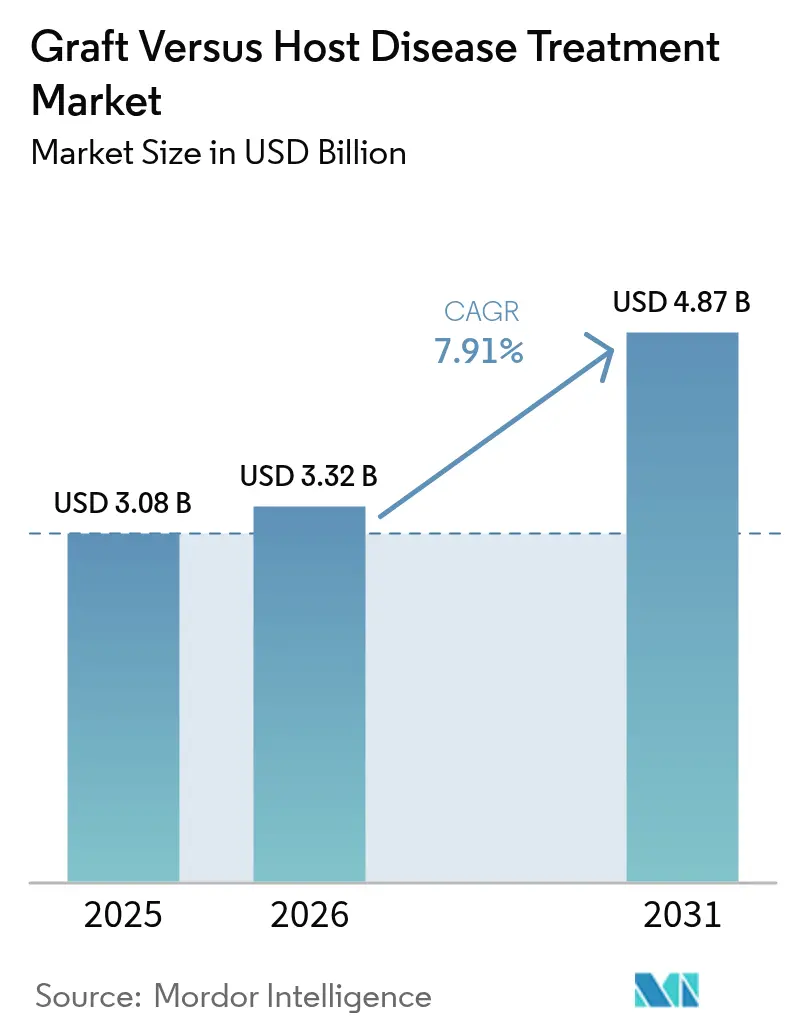
O tamanho do mercado de tratamento de DEcH em 2026 é estimado em USD 3,32 bilhões, crescendo a partir do valor de 2025 de USD 3,08 bilhões, com projeções para 2031 indicando USD 4,87 bilhões, crescendo a uma CAGR de 7,91% entre 2026 e 2031. Os volumes dos centros de transplante continuam a se expandir à medida que critérios de elegibilidade mais amplos permitem que pacientes mais idosos e com comorbidades recebam TCTH alogênico, enquanto um ritmo constante de aprovações da FDA valida biológicos de nova geração e terapias celulares. Os protocolos de ciclofosfamida pós-transplante eliminaram muitas restrições de compatibilidade de doadores, elevando ainda mais os números de procedimentos. O uso crescente de biomarcadores está orientando esquemas de economia de esteroides que equilibram a eficácia com o risco de infecção, e as ferramentas de saúde digital estão possibilitando um monitoramento ambulatorial mais próximo. Embora a capacidade de fabricação de células-tronco mesenquimais (CTM) e vetores virais permaneça limitada, o investimento da indústria em biorreatores de sistema fechado está começando a aliviar os gargalos de fornecimento.
Principais Conclusões do Relatório
- Por tipo de doença, a DEcH aguda liderou com 61,12% de participação no mercado de tratamento de DEcH em 2025; a DEcH crônica deve crescer mais rapidamente, a uma CAGR de 11,17% até 2031.
- Por categoria de produto, os corticosteroides detiveram 38,12% de participação na receita em 2025, enquanto os inibidores de JAK devem registrar uma CAGR de 12,44% até 2031.
- Por modalidade terapêutica, os medicamentos de pequenas moléculas capturaram 43,98% do tamanho do mercado de tratamento de DEcH em 2025, enquanto as terapias celulares e gênicas estão preparadas para expandir a uma CAGR de 11,66%.
- Por linha de tratamento, os esquemas de primeira linha representaram 68,15% dos gastos em 2025; as terapias de segunda linha exibem o maior crescimento, de 11,34% até 2031.
- Por via de administração, os produtos intravenosos dominaram com 53,72% de participação em 2025, ainda que as formulações orais estejam crescendo a uma CAGR de 10,33%.
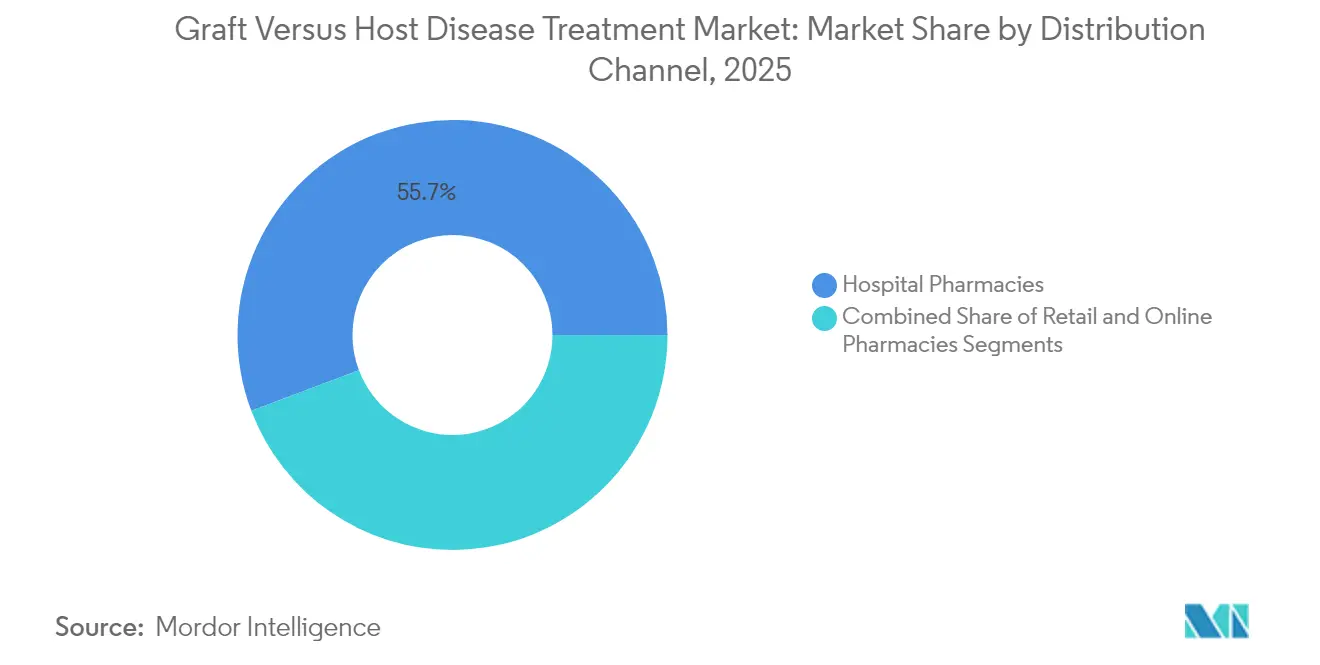
- Por canal de distribuição, as farmácias hospitalares gerenciaram 55,74% da distribuição em 2025; as farmácias on-line estão encaminhadas para uma CAGR de 12,09%.
- Por faixa etária do paciente, os adultos representaram 60,91% da demanda em 2025, enquanto o grupo pediátrico está crescendo a uma CAGR de 10,55%.
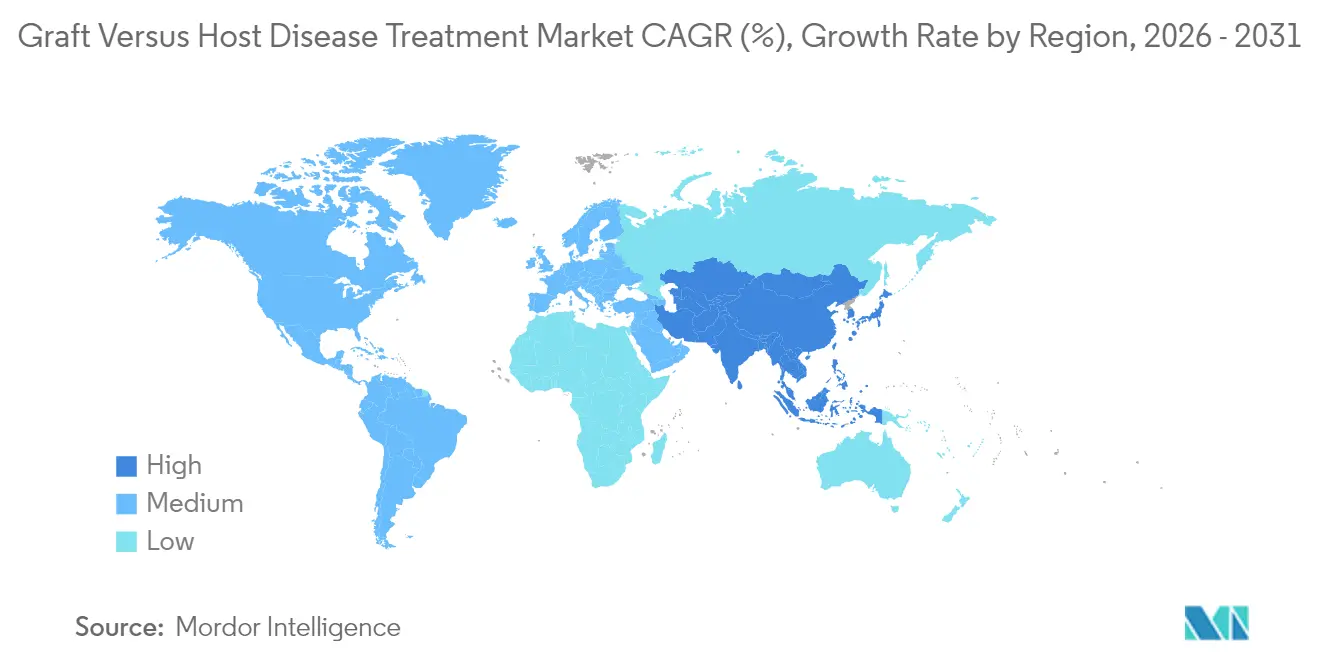
- Por geografia, a América do Norte liderou com 41,82% da receita de 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com 10,54% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elegibilidade Mais Ampla Impulsionando Volumes de TCTH Alogênico | 1.2% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Onda de Aprovações da FDA | 1.8% | América do Norte como núcleo, com expansão para a UE e APAC | Curto prazo (≤ 2 anos) |
| Pipeline em Expansão de Biológicos e Terapias Celulares | 1.5% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Incidência Crescente de Neoplasias Hematológicas | 1.3% | Global, com impacto do envelhecimento populacional em regiões desenvolvidas | Longo prazo (≥ 4 anos) |
| Terapêuticos de Modulação do Microbioma Abrindo Novos Nichos | 0.9% | América do Norte e UE com adoção antecipada, APAC seguindo | Médio prazo (2-4 anos) |
| Ciclofosfamida Pós-Transplante Viabilizando TCTH Haploidêntico | 1.1% | Global, com adoção rápida em contextos com recursos limitados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elegibilidade Mais Ampla Impulsionando Volumes de TCTH Alogênico
O CMS expandiu a cobertura Medicare para TCTH alogênico em síndrome mielodisplásica em março de 2024, permitindo transplantes em pacientes mais idosos ou com comorbidades e ampliando diretamente o grupo que pode desenvolver DEcH.[1]Centros de Serviços Medicare e Medicaid, "NCA – Transplante Alogênico de Células-Tronco Hematopoéticas para Síndromes Mielodisplásicas", cms.gov Os hospitais agora tratam candidatos antes considerados inelegíveis, e os dados de quimerismo misto de regimes não mieloablativos reforçam essa abordagem inclusiva. O aumento no número de procedimentos se traduz em maior uso de profilaxia e necessidades recorrentes de terapia, sustentando o impulso do mercado de tratamento de DEcH.
Onda de Aprovações da FDA
Os endossos da FDA para remestemcel-L em DEcH aguda refratária a esteroides em pacientes pediátricos e axatilimab em DEcH crônica oferecem novas perspectivas terapêuticas e oportunidades de precificação premium.[2]Administração de Alimentos e Medicamentos dos EUA, "FDA Aprova Remestemcel-L-rknd para Doença Aguda do Enxerto contra o Hospedeiro Refratária a Esteroides em Pacientes Pediátricos", fda.gov Cada aprovação incentiva o investimento em mecanismos análogos, acelera o recrutamento para ensaios clínicos e reforça o compromisso regulatório em atender às necessidades não atendidas. A comercialização rápida desses ativos intensifica a concorrência e enriquece o mix de produtos no mercado de tratamento de DEcH.
Pipeline em Expansão de Biológicos e Terapias Celulares
Empresas como Orca Bio, Atara Biotherapeutics e Kyverna Therapeutics estão avançando candidatos de CAR-T, CTM e células T modificadas voltados para as fases de doença aguda e crônica. Muitos candidatos utilizam fabricação pronta para uso (off-the-shelf), o que promete prazos de entrega mais curtos e acesso mais amplo. Um influxo constante de biológicos diversifica as opções de tratamento, apoia estratégias de medicina de precisão e eleva o mercado de tratamento de DEcH no longo prazo.
Incidência Crescente de Neoplasias Hematológicas
O envelhecimento global da população implica maior incidência de leucemia, linfoma e SMD, todas indicações principais para TCTH. O diagnóstico precoce, aliado ao condicionamento de intensidade reduzida, aumenta a candidatura ao transplante entre pacientes idosos. O aumento no número de transplantes se traduz diretamente em maior demanda profilática e terapêutica, reforçando a expansão constante do mercado de tratamento de DEcH.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Biológicos e Terapias Celulares | -0.8% | Global, com impacto agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Risco de Infecção por Imunossupressão Profunda | -1.2% | Global, com maior impacto em contextos com recursos limitados | Médio prazo (2-4 anos) |
| Restrições de Fornecimento para Fabricação de CTM e Vetor Viral | -0.7% | Global, concentrado em regiões com capacidade de fabricação limitada | Longo prazo (≥ 4 anos) |
| Lacunas de Reembolso para Regimes Off-Label em MEs | -0.9% | Mercados emergentes, com expansão para regiões desenvolvidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Biológicos e Terapias Celulares
Os preços de tabela de remestemcel-L e axatilimab sobrecarregam os orçamentos dos pagadores, especialmente onde as estruturas de avaliação de tecnologias de saúde enfatizam a relação custo-efetividade. Os mercados emergentes enfrentam obstáculos específicos, atrasando a adoção apesar do claro benefício clínico. As regras de autorização prévia e os protocolos de terapia escalonada às vezes desencorajam os clínicos de adotar agentes de nova geração, moderando o potencial de crescimento no curto prazo.
Risco de Infecção por Imunossupressão Profunda
Regimes imunossupressores em camadas elevam a suscetibilidade à reativação viral, sepse bacteriana e infecções fúngicas invasivas. Os clínicos frequentemente reduzem as doses ou adiam a terapia combinada por razões de segurança, podendo comprometer a eficácia. Hospitais em regiões com recursos limitados – com suporte restrito em doenças infecciosas – podem evitar regimes agressivos por completo, restringindo os segmentos endereçáveis do mercado de tratamento de DEcH.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Doença:
Crescimento da DEcH Crônica Supera os Casos AgudosA DEcH aguda reteve 61,12% da participação no mercado de tratamento de DEcH em 2025, refletindo a ainda maior frequência clínica da inflamação precoce pós-transplante. A DEcH crônica, no entanto, está encaminhada para uma CAGR de 11,17% até 2031, a mais rápida entre os segmentos de doença. Essa aceleração resulta da maior sobrevida pós-transplante, que amplia o grupo de pacientes na fase crônica, e de novas opções como inibidores de JAK e anticorpos monoclonais que visam especificamente a fibrose, a ativação de células B ou a sinalização de ROCK2. A profilaxia gastrointestinal inferior com vedolizumabe já elevou a sobrevida no dia 180 para 85,5%, o que reduz os eventos agudos, mas deixa mais pacientes vivos para desenvolver manifestações crônicas.
As clínicas multidisciplinares estão agora tratando a DEcH crônica mais como uma doença autoimune sistêmica, adicionando reabilitação pulmonar, lubrificantes oculares e ruxolitinibe tópico à imunossupressão padrão. A resposta global de 64,7% do teduglutida em casos intestinais graves sublinha como os biológicos direcionados a órgãos podem elevar as taxas de remissão. Como resultado, espera-se que as terapias para a doença crônica aumentem sua parcela no tamanho do mercado de tratamento de DEcH a cada ano até 2031, criando uma base endereçável sustentada para os inovadores.

Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Categoria de Produto:
Inibidores de JAK Corroem a Liderança dos EsteroidesOs corticosteroides lideraram com 38,12% de participação no mercado de tratamento de DEcH em 2025, em grande parte porque os elaboradores de diretrizes ainda endossam a metilprednisolona como terapia de primeira linha para episódios agudos. No entanto, os inibidores de JAK estão se expandindo a uma CAGR de 12,44%, impulsionados pela eficácia global de 94,1% do ruxolitinibe em crianças e pela experiência crescente em adultos com doença refratária a esteroides. O metotrexato em minidose agora se combina com esteroides para elevar a sobrevida livre de falha em 1 ano para 69% versus 41% apenas com esteroides, destacando inovações incrementais que mantêm a relevância dos esteroides.
Além do bloqueio de JAK, anticorpos monoclonais como o axatilimab estão ganhando participação na DEcH crônica, e os inibidores de BTK estão sendo reaproveitados de programas oncológicos. As terapias celulares e gênicas, embora ainda detenham uma fatia modesta hoje, carregam preços premium e oferecem respostas duradouras que podem substituir cursos prolongados de medicamentos. Coletivamente, espera-se que essa dinâmica corroa a parcela dos esteroides no tamanho do mercado de tratamento de DEcH, ao mesmo tempo que amplia a diversidade terapêutica.
Por Modalidade Terapêutica:
Terapias Celulares em ExpansãoOs medicamentos de pequenas moléculas – corticosteroides, inibidores de JAK, agentes poupadores de calcineurina – detiveram 43,98% do tamanho do mercado de tratamento de DEcH em 2025. As terapias celulares e gênicas são os de maior movimento, a uma CAGR de 11,66%, impulsionadas pelo endosso da FDA ao remestemcel-L para DEcH aguda pediátrica e por programas em estágio avançado como o tabelecleucel. Os biológicos permanecem um terreno intermediário estável, com anticorpos contra CSF-1R, CD38 e integrina α4β7 ampliando incrementalmente as indicações.
A lacuna de fabricação para células-tronco mesenquimais e vetores virais está se estreitando à medida que biorreatores de sistema fechado e conjuntos de plasmídeos internos entram em operação, permitindo que os patrocinadores atendam à demanda comercial. Os avanços de plataforma também permitem produtos alogênicos prontos para uso (off-the-shelf) que evitam os prazos específicos para cada paciente. No futuro, o mix de modalidades continuará a se deslocar em direção a soluções baseadas em células que prometem controle sustentado, possivelmente curativo, da DEcH e, assim, elevar a participação das terapias celulares no tamanho do mercado de tratamento de DEcH.
Por Linha de Tratamento:
Terapias de Segunda Linha em Rápida ExpansãoOs regimes de primeira linha representaram 68,15% dos gastos em 2025, um número enraizado na iniciação universal com esteroides nos centros de transplante. As opções de segunda linha, embora menores hoje, devem crescer a uma CAGR de 11,34% à medida que aprovações formais substituem a prática histórica off-label. O belumosudil está avaliando a intervenção mais precoce, e o rótulo do axatilimab para pacientes que falharam em pelo menos duas terapias sistêmicas oferece um próximo passo validado.
A maior sobrevida pós-transplante amplifica o número de casos refratários ou dependentes de esteroides, aumentando a demanda por agentes de segunda linha. Os algoritmos de escalonamento gradual que sobrepõem um inibidor de JAK, bloqueador de ROCK2 ou infusão de CTM à redução gradual dos esteroides são agora comuns nos centros acadêmicos. Esse sequenciamento mantém a utilização em linhas tardias contida, mas impulsiona o crescimento anual composto para a parcela de segunda linha da participação no mercado de tratamento de DEcH até 2031.
Por Via de Administração:
Administração Oral Ganha VelocidadeAs formulações intravenosas detiveram 53,72% de participação em 2025, refletindo as exigências hospitalares para biológicos, infusões de CTM e esteroides em altas doses. Os agentes orais, no entanto, estão se expandindo a uma CAGR de 10,33% à medida que ruxolitinibe, belumosudil e novos inibidores de BTK ganham espaço em ambientes ambulatoriais. As opções subcutâneas também estão emergindo, oferecendo flexibilidade para clínicas sem salas de infusão.
O pagamento separado do Medicare para IVIG domiciliar exemplifica uma mudança em direção ao cuidado baseado na comunidade. À medida que os pagadores pressionam pela otimização do local de atendimento e os pacientes preferem comodidade, os patrocinadores estão reformulando medicamentos IV em comprimidos ou cápsulas gelatinosas. Essas tendências sugerem que as formas oral e subcutânea corroerão parte da participação centrada no hospital, ao mesmo tempo que aumentam o tamanho total do mercado de tratamento de DEcH melhorando a adesão.
Por Canal de Distribuição:
Canais On-line Ganham ImpulsoAs farmácias hospitalares controlaram 55,74% da distribuição em 2025, dado o caráter hospitalar do gerenciamento da DEcH aguda. As farmácias on-line estão crescendo a uma CAGR de 12,09% à medida que os pacientes com DEcH crônica recarregam inibidores de JAK orais ou agentes tópicos remotamente. Os pontos de venda no varejo lidam com prescrições estáveis de longo prazo, enquanto as clínicas especializadas coordenam cronogramas de infusão complexos e monitoramento laboratorial.
As vulnerabilidades da cadeia de suprimentos – incluindo as recentes escassez de fluidos IV – incentivaram a descentralização da dispensação. As plataformas digitais vinculadas a centros de transplante agora oferecem lembretes de conformidade, alertas de titulação de dose e monitoramento de cadeia de frio, tornando o comércio eletrônico cada vez mais viável. O resultado é uma mudança gradual de participação em direção a fornecedores on-line, embora as farmácias hospitalares continuem controlando a terapia aguda no mercado de tratamento de DEcH.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Faixa Etária do Paciente:
Grupo Pediátrico em AscensãoOs adultos representaram 60,91% da demanda em 2025, espelhando a maior incidência de neoplasias hematológicas entre populações de meia-idade e mais velhas. Os casos pediátricos estão previstos para uma CAGR de 10,55% à medida que indicações mais amplas e o rótulo dedicado do remestemcel-L convidam estratégias de transplante mais precoces e agressivas. Enquanto isso, o condicionamento de intensidade reduzida levou alguns centros a transplantar bebês antes considerados frágeis demais, elevando ainda mais os números pediátricos.
Os clínicos observam que as crianças toleram infusões de CTM e inibidores de JAK melhor do que adultos mais velhos, permitindo dosagem completa e redução mais rápida dos esteroides. A longa expectativa de vida também justifica a adoção de terapias premium que podem limitar complicações crônicas. Em conjunto, esses fatores elevarão a parcela pediátrica da participação no mercado de tratamento de DEcH ao longo da previsão, embora os pacientes adultos continuem a dominar a receita total.
Análise Geográfica
Mercado de Tratamento de Doença do Enxerto Contra o Hospedeiro na América do Norte
A América do Norte capturou 41,82% da receita de 2025, impulsionada por um ambiente regulatório da FDA que agiliza novas aprovações e pela disposição das seguradoras em reembolsar agentes de alto custo. A decisão do Medicare em 2024 de financiar indicações mais amplas de transplante amplia ainda mais os grupos de pacientes domésticos. Os centros de transplante nos Estados Unidos integram acompanhamento por telessaúde e serviços de infusão domiciliar, limitando as internações hospitalares e apoiando a adoção ambulatorial de agentes orais.
Mercado de Tratamento de Doença do Enxerto Contra o Hospedeiro na APAC
A Ásia-Pacífico projeta um CAGR de 10,54%, o mais rápido do mundo, à medida que China e Japão expandem a capacidade de transplante e aprovam novas terapias antivirais e para a doença do enxerto contra o hospedeiro. O investimento público-privado em instalações de processamento celular reduz a dependência de vetores importados, melhorando a segurança do fornecimento. A crescente incidência de malignidades hematológicas, aliada a esquemas de seguro mais amplos, posiciona a região como uma das principais contribuintes para o crescimento do mercado global de tratamento da doença do enxerto contra o hospedeiro.
Mercado de Tratamento de Doença do Enxerto Contra o Hospedeiro na EMEA e América do Sul
A Europa permanece estável e bem penetrada, mas controles orçamentários rígidos moderam a adoção de terapias premium. Redes colaborativas de ensaios clínicos aceleram a geração de evidências, porém o escrutínio dos pagadores atrasa o reembolso de produtos de fronteira. A América do Sul, o Oriente Médio e a África permanecem em estágio incipiente; acordos de transferência de tecnologia e colaborações em registros de doadores são necessários para desbloquear o potencial de longo prazo do mercado de tratamento da doença do enxerto contra o hospedeiro nessas regiões.

Panorama regulatório
As terapias para GVHD abrangem pequenas moléculas, anticorpos monoclonais, produtos do microbioma e modalidades baseadas em células, portanto a supervisão geralmente passa pela FDA (CDER/CBER) e pelo Office of Combination Products sob o 21 CFR Part 3 (classificação/atribuição) e o 21 CFR Part 4 (alinhamento cGMP para produtos combinados). Em 2023, a FDA emitiu uma diretriz preliminar específica para GVHD referente a medicamentos, produtos biológicos e determinados dispositivos usados na prevenção ou tratamento, enfatizando desfechos adequados à finalidade em doenças multiorgânicas e uma justificativa mais sólida ao estudar regimes complementares à imunossupressão de base.
Na Europa, a EMA e a Comissão Europeia continuam a utilizar vias condicionais para determinados medicamentos de GVHD crônica (Rezurock/belumosudil recebeu autorização condicional da UE em 2026 para pacientes adolescentes e adultos elegíveis), enquanto limites de evidência elevados permanecem visíveis para categorias mais novas, como terapias derivadas do microbioma. O parecer do CHMP recusando a autorização de comercialização do Xervyteg, da MaaT Pharma, na GVHD aguda (parecer adotado em 25 de junho de 2026) evidencia o rigor aplicado ao equilíbrio risco-benefício em populações de GVHD de difícil tratamento e a importância de pacotes clínicos confirmatórios robustos.
Análise da cadeia de valor
A cadeia de valor do tratamento da GVHD começa com a descoberta e o desenvolvimento clínico de imunomoduladores (corticosteroides, agentes das vias JAK/ROCK e BTK), produtos biológicos (por exemplo, anticorpos direcionados ao CSF-1R) e modalidades avançadas, como terapias com células estromais mesenquimais e produtos de células imunes modificadas. A submissão regulatória e a preparação do sistema de qualidade são etapas fundamentais, com produtos biológicos e terapias celulares exigindo salas limpas GMP especializadas, enchimento asséptico validado e gestão de qualidade de ponta a ponta alinhada a requisitos como o 21 CFR Part 211 e a ICH Q10; a transição da Incyte do planejamento de fornecimento em estágio avançado para a construção de estoque de lançamento é um exemplo, após a aprovação nos EUA do NIKTIMVO (axatilimab-csfr) em agosto de 2024.
A fabricação e o fornecimento são moldados pela concentração de capacidade e por insumos complexos. Produtos biológicos derivados de plasma dependem de redes de coleta de doadores e fracionamento (principalmente nos Estados Unidos e na Europa), enquanto alguns programas baseados em células dependem do fornecimento de vetores virais e reagentes especializados, que pode ser complicado por controles transfronteiriços. A distribuição ocorre principalmente por canais hospitalares e especializados ancorados em centros de transplante, com logística de cadeia fria, suporte ao paciente e requisitos de monitoramento influenciando a dispensação; os fabricantes também otimizaram apresentações e ampliaram a produção por meio de instalações internas e CMOs (por exemplo, as atividades de expansão da Incyte em torno do NIKTIMVO) para reduzir desperdícios e melhorar a confiabilidade em contextos de alta acuidade.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado. O axatilimab da Incyte foi adicionado ao seu portfólio de DEcH, enquanto a Mesoblast obteve a primeira aprovação de CTM de sua classe, validando a economia das terapias celulares. As grandes farmacêuticas focam em estratégias combinadas que associam anticorpos a inibidores de quinase, enquanto empresas especializadas refinam moduladores do microbioma e produtos celulares prontos para uso. A estratificação de pacientes orientada por inteligência artificial, biorreatores avançados e acordos baseados em valor estão se tornando diferenciadores-chave.
A movimentação da Biogen em direção à Human Immunology Biosciences ilustra o interesse em alavancar anticorpos imunomoduladores além da oncologia. Enquanto isso, o enxerto de engenharia de precisão da Orca Bio demonstra 82% de sobrevida livre de recaída de DEcH em um ano sem ciclofosfamida pós-transplante, mostrando que a inovação de plataforma pode rivalizar com a profilaxia baseada em medicamentos. As parcerias para fabricação de vetores virais e serviços digitais de suporte ao paciente estão proliferando, à medida que as empresas buscam garantir o fornecimento e melhorar a adesão no mercado de tratamento de DEcH.
Líderes do Setor de Tratamento de Doença do Enxerto contra o Hospedeiro
Abbvie Inc.
Sanofi
Bristol Myers Squibb Company
Pfizer Inc.
Incyte Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Doença do Enxerto Contra o Hospedeiro
- Incyte
- Bristol-Myers Squibb
- Sanofi
- Abbvie
- Pfizer
- Novartis
- Astellas Pharma
- Roche
- Takeda Pharmaceuticals
- Merck
- Gamida Cell Ltd.
- Gilead
- Bluebird bio Inc.
- Atara Biotherapeutics Inc.
- Mesoblast Limited
- Omeros Corporation
- Amgen
- Eli Lilly and Company
- CSL Behring

Oportunidades de mercado e perspectivas futuras
Persiste uma lacuna clara na GVHD aguda refratária a esteroides e na GVHD crônica de múltiplas linhas, onde é necessário controle duradouro sem agravar o risco de infecção decorrente da imunossupressão em camadas. Aprovações recentes que expandem indicações em diferentes modalidades reforçam esse conjunto de oportunidades, incluindo a aprovação pela FDA do Ryoncil (remestemcel-L-rknd), da Mesoblast, em dezembro de 2024 para GVHD aguda refratária a esteroides em pacientes pediátricos, e a aprovação pela FDA do NIKTIMVO (axatilimab-csfr) em agosto de 2024 para GVHD crônica após pelo menos duas terapias sistêmicas anteriores. Juntas, essas aprovações ampliam o conjunto de opções reembolsáveis e aprovadas em bula, apoiando uma contratação mais ampla e a integração de vias assistenciais em centros de transplante.
Dois vetores de comercialização de curto prazo se destacam. Um é a otimização voltada à conveniência de bases estabelecidas e abordagens orientadas à profilaxia, visando reduzir a carga da GVHD crônica. Em maio de 2026, a FDA aprovou o Jakafi XR (ruxolitinibe de liberação prolongada), da Incyte, abrangendo indicações de GVHD aguda e crônica, o que abre espaço para estratégias de adesão e manejo ambulatorial ao lado do cuidado hospitalar. Em junho de 2026, a Orca Bio recebeu aprovação da FDA para o TREGZI, uma terapia celular projetada com precisão usada em conjunto com transplante alogênico para melhorar a sobrevida livre de GVHD crônica em adultos, ampliando o mercado além do tratamento reativo para a engenharia de enxertos e protocolos focados em prevenção; paralelamente, evidências clínicas publicadas para combinações como belumosudil mais ruxolitinibe na GVHD crônica refratária ao ruxolitinibe sustentam a diferenciação por meio de sequenciamento e regimes combinados quando a resposta à monoterapia é limitada.
Recent Industry Developments in Mercado de Tratamento de Doença do Enxerto Contra o Hospedeiro
- Junho de 2026: a Orca Bio recebeu aprovação da FDA para o TREGZI, uma terapia celular projetada com precisão usada em conjunto com transplante alogênico de células-tronco para melhorar a sobrevida livre de GVHD crônica em adultos com neoplasias hematológicas. A decisão expande o conjunto competitivo além da imunossupressão farmacológica, abrangendo abordagens de engenharia de enxertos e reconstituição imune. Também aumenta a importância operacional da preparação dos centros de transplante, dos fluxos de processamento celular e dos modelos de distribuição especializados.
- Março de 2026: a Sanofi anunciou que a Comissão Europeia concedeu autorização condicional de comercialização para o Rezurock (belumosudil) para GVHD crônica em pacientes elegíveis com 12 anos ou mais. Isso fortalece a via aprovada na UE para inibição do ROCK2 no manejo de doenças crônicas e apoia um acesso mais amplo a formulários em vários estados-membros. A autorização também aumenta a pressão sobre os concorrentes para se diferenciarem no posicionamento de linha de terapia e nos resultados no mundo real na GVHD crônica.
- Dezembro de 2024: a FDA aprovou o Ryoncil (remestemcel-L-rknd), da Mesoblast, para GVHD aguda refratária a esteroides em pacientes pediátricos. A aprovação validou uma abordagem com células estromais mesenquimais para um contexto agudo e de alta mortalidade, no qual as opções são limitadas após os esteroides. Isso também elevou a capacidade de fabricação e a escalabilidade GMP como diferenciais estratégicos para fornecedores de terapia celular que atendem centros de transplante.


Mercado de Tratamento de Doença do Enxerto Contra o Hospedeiro Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Dimensionamos o mercado de tratamento da doença do enxerto contra o hospedeiro (GVHD) como as receitas geradas por terapias usadas para prevenir e tratar a GVHD aguda e crônica após transplante alogênico de células-tronco hematopoéticas, contabilizadas pelo preço de venda do fabricante e reportadas em USD.
Exclusões de escopo: excluímos custos do procedimento de transplante, diagnósticos, encargos de internação e enfermagem, e cuidados de suporte que não sejam usados para tratar a GVHD em si.
Visão geral da segmentação
- Por Doença
- DEcH Aguda
- DEcH Crônica
- Por Categoria de Produto
- Corticosteroides
- Anticorpos Monoclonais
- Inibidores de JAK
- Inibidores de BTK
- Inibidores de Tirosina Quinase (não JAK/BTK)
- Inibidores de mTOR
- Terapias Celulares e Gênicas
- Outros Produtos
- Por Modalidade Terapêutica
- Medicamentos de Pequenas Moléculas
- Biológicos
- Terapias Celulares e Gênicas
- Por Linha de Tratamento
- Primeira Linha (Sensível a Esteroides)
- Segunda Linha (Refratária a Esteroides)
- Linha Tardia / Salvamento
- Por Via de Administração
- Oral
- Intravenosa
- Subcutânea
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias On-line
- Por Faixa Etária do Paciente
- Pediátrico
- Adulto
- Geriátrico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela definição do limite clínico e de demanda, de modo que o mercado reflita apenas terapias vinculadas ao manejo da GVHD. Consultamos fontes públicas como rótulos e aprovações de medicamentos da FDA dos EUA, a Biblioteca Nacional de Medicina dos EUA (ClinicalTrials.gov e PubMed) e recursos da Organização Mundial da Saúde para codificação e contexto da doença.
Para traduzir a realidade clínica em um modelo de mercado funcional, também utilizamos fontes como estatísticas de registros de transplante (atividade global e regional de transplante hematopoético), portais governamentais de estatísticas de saúde e publicações revisadas por pares que relatam incidência, mix de gravidade e taxas de refratariedade a esteroides. Registros de empresas, comentários sobre resultados, apresentações a investidores e imprensa confiável ajudam a confirmar o momento de lançamento, padrões de acesso e a direção geral das receitas, e uma assinatura paga para dados financeiros e notícias corporativas é usada seletivamente para verificações de consistência. Essas fontes são ilustrativas, e muitas outras referências públicas e de assinatura são usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e Pesquisas Primárias
O trabalho primário concentra-se em verificar dados de entrada do modelo que raramente estão reunidos em um único conjunto de dados público, especialmente a participação tratada por linha de terapia e a duração real da dosagem na GVHD aguda versus crônica. Conversamos com clínicos envolvidos em programas de transplante, partes interessadas em farmácia e terapêutica, e participantes do setor que acompanham preços, acesso e comportamento de licitações na APAC, EMEA e Américas, e então usamos esses dados para confirmar premissas e preencher lacunas de dados.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | APAC: 46% |
| Nível médio: 49% | Líderes funcionais/de unidade: 30% | EMEA: 32% |
| Participantes menores: 21% | Gerentes: 55% | Américas: 22% |
Dimensionamento e Previsão de Mercado
Nossa construção principal segue uma abordagem top-down e começa a partir do conjunto de demanda por transplante e GVHD, que é reconstruído usando volumes de transplante alogênico e incidência publicada de GVHD, seguido pela elegibilidade ao tratamento e divisões por linha de terapia. A partir daí, o valor é derivado usando uma lógica de mix de terapias e custo típico de terapia, em que a dosagem, a duração e o preço médio líquido são aplicados à coorte tratada em cada geografia principal.
Para manter os totais viáveis, o modelo se apoia em uma lista curta de indicadores que podem ser rastreados e reverificados, incluindo o número de procedimentos de transplante alogênico de células hematopoéticas, o mix de casos agudos versus crônicos, as taxas de refratariedade a esteroides, a adoção de terapias de marca por linha de terapia e a variação anual de preço líquido após descontos. Os resultados são então corroborados usando aproximações seletivas de baixo para cima, como verificações de sanidade a partir da direção de receita de produtos reportada, preço amostrado por regime multiplicado pela contagem estimada de pacientes, e feedback de canais sobre mudanças na utilização. Quando um dado de nível de país é escasso, são aplicadas proporções substitutas de mercados comparáveis, ajustadas posteriormente durante a validação por especialistas.
As previsões são construídas usando análise de cenários, em que o crescimento de transplantes, a adoção de terapias e a pressão de preços são ajustados dentro de intervalos repetidamente confirmados pelos entrevistados. Novas aprovações, expansões de indicação e mudanças em diretrizes são tratadas como eventos discretos que alteram o mix, e então a curva resultante é revisada quanto ao realismo em relação à velocidade histórica de adoção de tratamentos.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final, realizamos verificações de triangulação entre sinais independentes, de modo que os pacientes tratados implícitos, o mix de terapias e o custo por paciente não se distanciem da prática clínica. Os valores discrepantes são sinalizados quando um país apresenta uma taxa de tratamento irrealista, um salto abrupto no mix, ou uma variação de preço não sustentada por atualizações públicas, e esses itens são revisados e reverificados.
Um segundo analista revisa a matemática do modelo e as premissas escritas, e uma verificação final é concluída próxima à entrega, para que os números reflitam os eventos públicos mais recentes. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como uma aprovação importante, uma atualização de segurança ou uma mudança significativa de acesso.
Tamanho do Mercado de Tratamento da Doença do Enxerto Contra o Hospedeiro da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para o tratamento da GVHD nem sempre coincidem, porque os autores escolhem diferentes conjuntos de pacientes, diferentes limites de terapia e diferentes momentos para precificação e adoção. Na prática, uma estimativa pode se inclinar para uma visão de oportunidade endereçável, enquanto outra pode acompanhar apenas as receitas tratadas atuais.
As tendências de atividade de transplante, a incidência de GVHD em registros e na literatura de periódicos, e a duração do tratamento confirmada por médicos são as verificações que mantêm a estimativa da Mordor Intelligence vinculada a um conjunto de demanda de GVHD tratada, pós-transplante, em vez de uma categoria mais ampla de gastos com imunossupressão. As diferenças também surgem de se o uso preventivo é contabilizado, se as linhas aguda e crônica estão ambas incluídas, e de como o preço líquido é normalizado entre países e ao longo do tempo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,32 bilhões de USD (2026) | |
| Periódico Comercial A | 2,90 bilhões de USD (2024) | Usa um ano-base diferente e comumente inclui gastos mais amplos com imunossupressores, de modo que o limite pode se estender além das receitas de terapia tratada para GVHD, e a normalização do preço líquido não é explicitada. |
| Portal do Setor B | 1,20 bilhão de USD (2024) | Parece mais próximo de um subconjunto tratado mais restrito e aparenta aplicar premissas conservadoras de penetração e duração, o que pode subestimar as linhas de GVHD crônica e o uso em linhas posteriores em centros especializados. |
A divergência reflete principalmente como a população tratada é construída e como o valor da terapia é atribuído, não apenas a matemática. Quando o conjunto de pacientes, a cobertura por linha de terapia e a lógica de preço líquido são declarados claramente, o tamanho de mercado resultante torna-se mais fácil de reconciliar entre os anos e de replicar durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tratamento de DEcH?
O mercado de tratamento de DEcH atingiu USD 3,32 bilhões em 2026 e está projetado para alcançar USD 4,87 bilhões até 2031.
Qual segmento crescerá mais rápido até 2031?
Espera-se que as terapias para DEcH crônica registrem a maior CAGR, de 11,17%, superando os tratamentos da fase aguda.
Como os inibidores de JAK estão remodelando o cuidado padrão?
Os inibidores de JAK, liderados pelo ruxolitinibe, oferecem altas taxas de resposta em pacientes refratários a esteroides e devem crescer a uma CAGR de 12,44%, desafiando a dominância dos corticosteroides.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A rápida expansão dos centros de transplante na China e no Japão, aliada à melhoria do reembolso, impulsiona uma CAGR regional projetada de 10,54%.
Quais são as principais barreiras para uma adoção mais ampla das terapias celulares?
Os altos custos de fabricação, a capacidade limitada de vetores virais e as restrições orçamentárias dos pagadores continuam a desacelerar a adoção em larga escala, apesar da forte demanda clínica.
Página atualizada pela última vez em:



