
Análise do Mercado de Transformadores por Mordor Intelligence
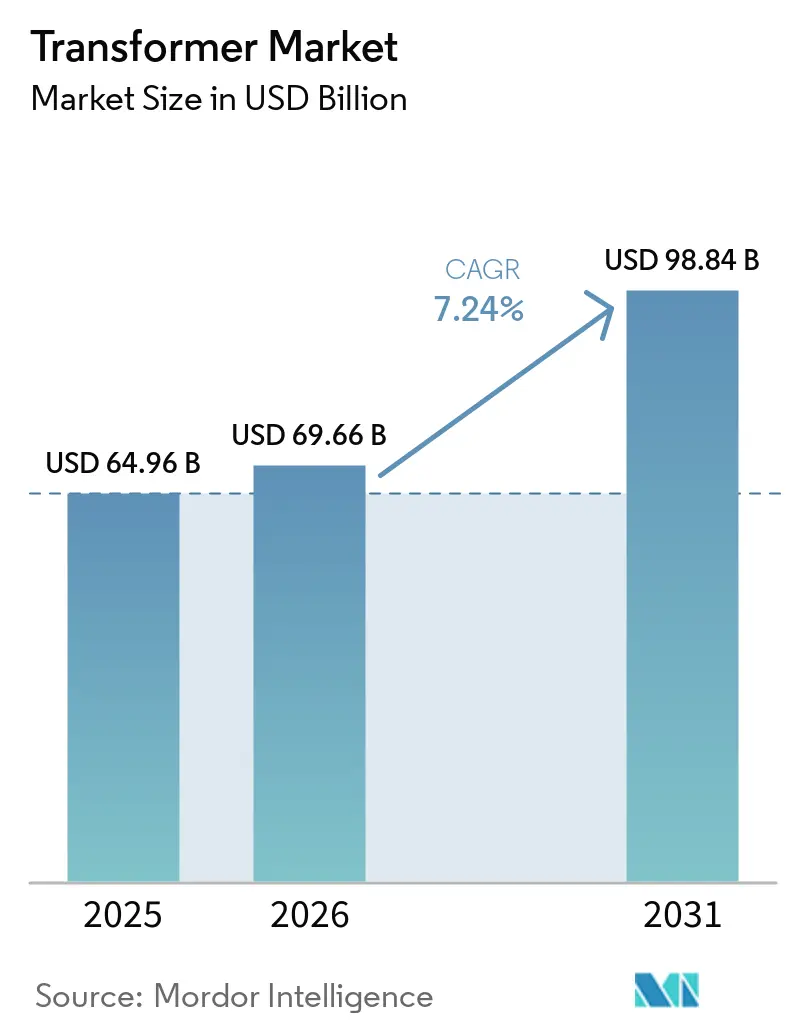
O tamanho do mercado de transformadores foi avaliado em 69,66 bilhões de USD em 2026 e estima-se que cresça de 74,7 bilhões de USD em 2027 para atingir 107,6 bilhões de USD até 2032, a um CAGR de 7,58% durante o período de previsão (2027-2032).
O reforço da rede elétrica e as novas cargas provenientes de data centers e infraestruturas de carregamento estão ampliando a necessidade de equipamentos de conexão, enquanto restrições de componentes podem atrasar a energização. As conexões de energias renováveis na África do Sul e os projetos de ultralalta tensão na China tornam o projeto elétrico e o sequenciamento de capacidade comercialmente importantes. A expansão de fábricas e uma cobertura mais ampla de aplicações industriais oferecem aos fabricantes diferentes formas de atender à demanda resultante. Os fornecedores que combinam expansão fabril com fornecimento garantido de componentes podem converter pedidos orientados por conexão em capacidade energizada, enquanto a expansão apenas de montagem deixa os pedidos expostos a atrasos de componentes.
Principais Destaques do Relatório
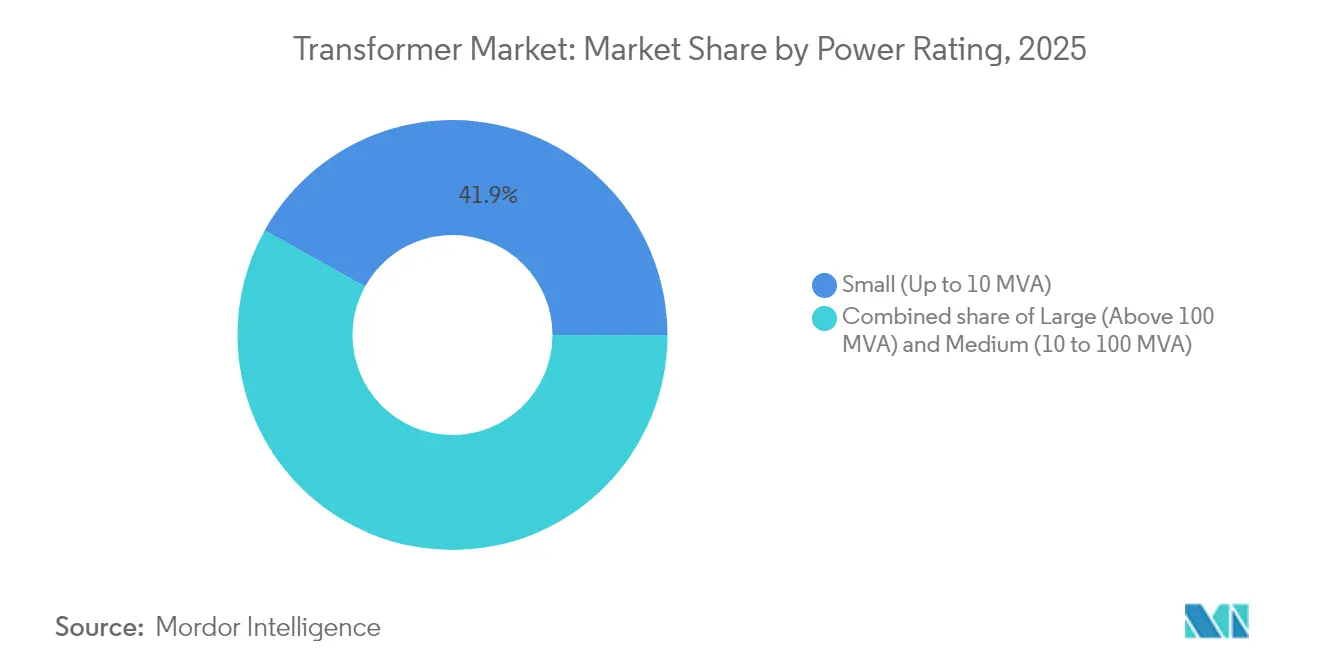
- Por classificação de potência, as unidades pequenas de até 10 MVA lideraram com 42,24% da receita de transformadores de potência em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,41% durante 2027-2032.
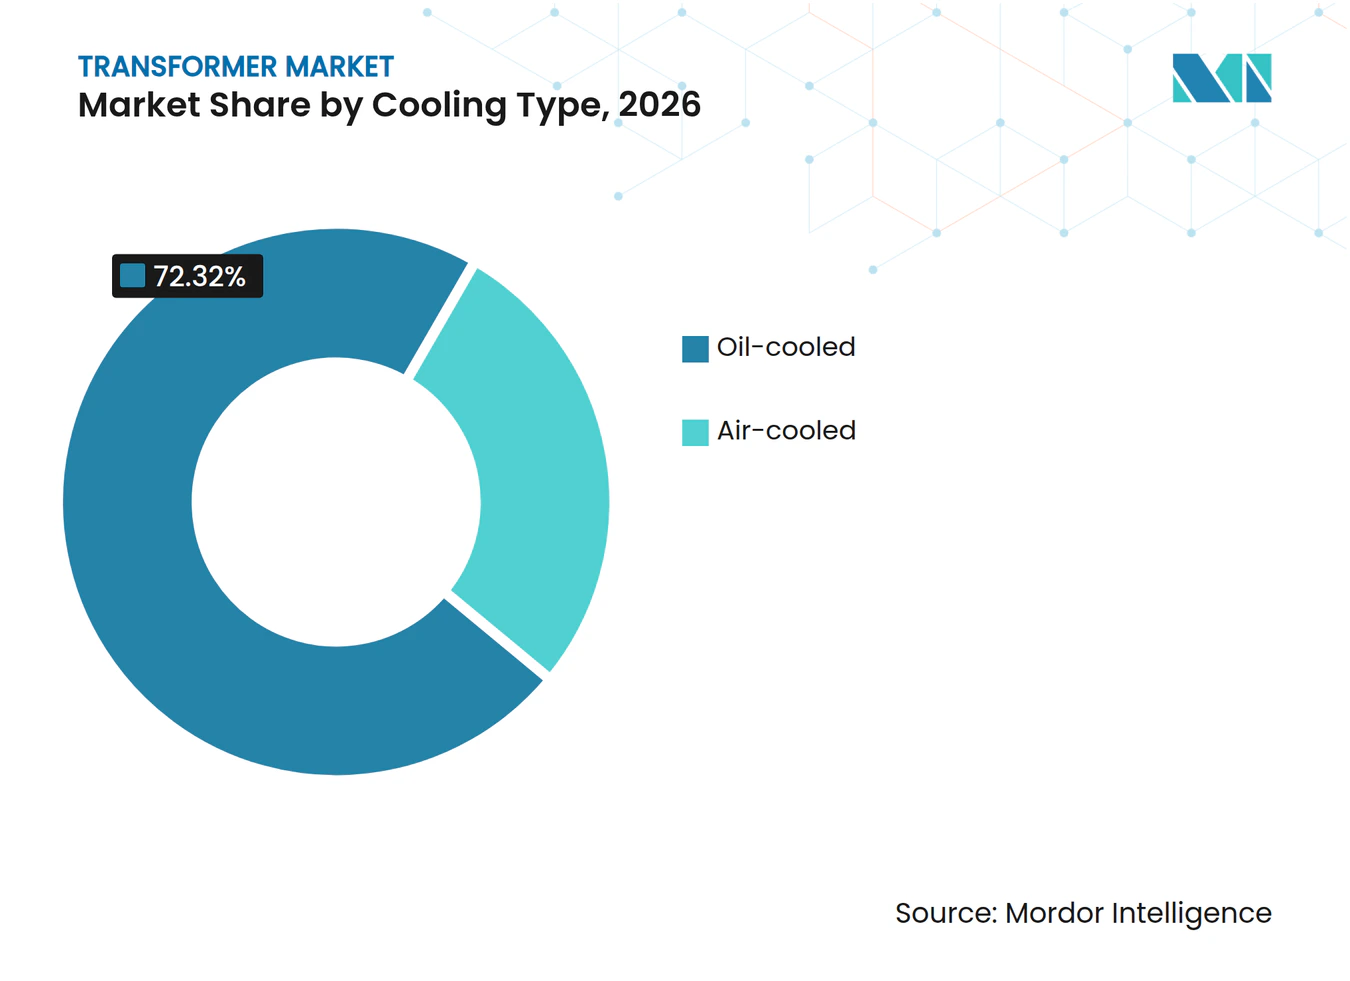
- No tipo de resfriamento, os transformadores resfriados a óleo lideraram com uma participação de mercado de transformadores de 72,32% em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,95% durante 2027-2032.
- Por fase, os transformadores trifásicos lideraram com uma participação de 66,83% do tamanho do mercado de transformadores em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,68% durante 2027-2032.
- Os transformadores de distribuição lideraram a divisão por tipo de transformador com 61,2% da receita em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,93% durante 2027-2032.
- As concessionárias de energia lideraram a categoria de usuário final com 49,95% da receita em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,38% durante 2027-2032.
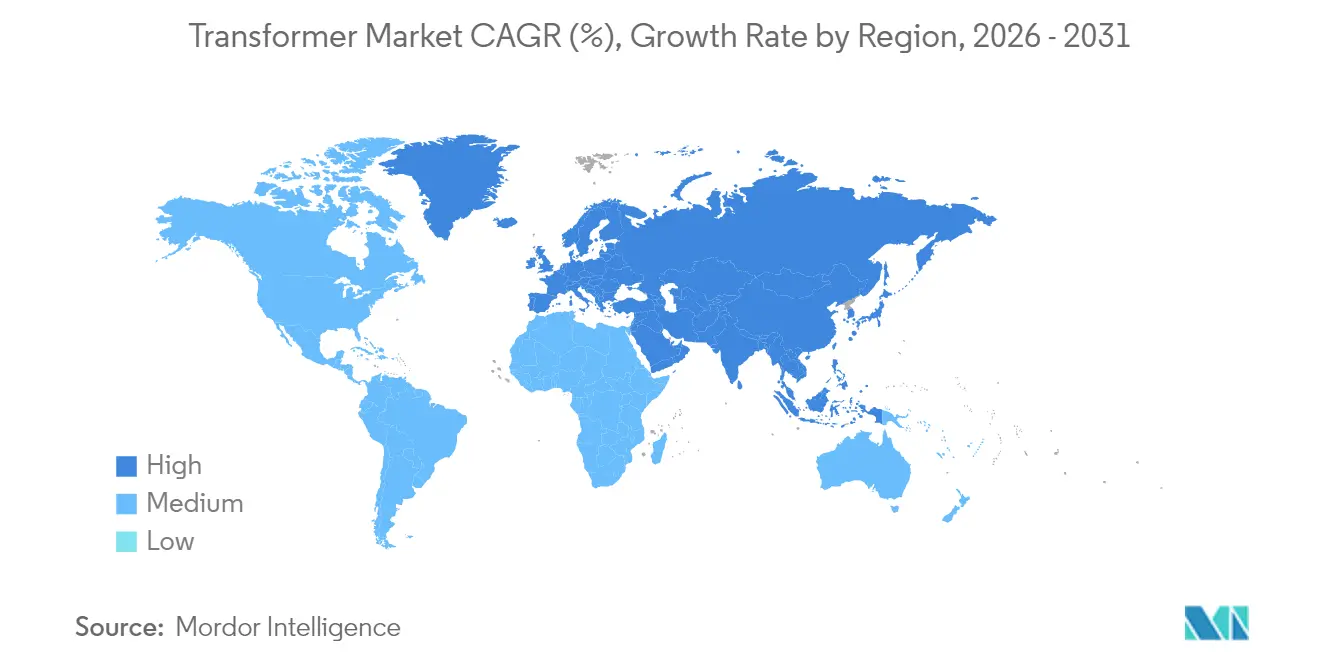
- Geograficamente, a Ásia-Pacífico liderou com 53,37% da receita em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 8,51% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Programas de modernização da rede elétrica nos EUA e na UE | +3% | Estados Unidos e União Europeia | Médio prazo (2-4 anos) |
| Aceleração das interconexões de energias renováveis (eólica/solar) | +2.4% | China, Estados Unidos e União Europeia | Médio prazo (2 a 4 anos) |
| Eletrificação do transporte e corredores de carregamento rápido | +1.5% | China e Europa | Médio prazo (2-4 anos) |
| Aumento nas adições de capacidade de data centers de hiperescala | +2% | Estados Unidos e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Transformadores inteligentes nativos digitais para O&M preditiva | +0.6% | Texas e Califórnia | Médio prazo (2 a 4 anos) |
| Implantação de redes de alta tensão prontas para hidrogênio | +0.3% | Lutherstadt Wittenberg, Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de modernização da rede elétrica nos EUA e na UE
Os programas de modernização da rede elétrica conectam investimentos mais amplos em redes com a implantação de transformadores em subestações. Em 24 de setembro de 2026, o Departamento de Energia dos Estados Unidos anunciou sua intenção de cofinanciar 31 projetos de melhoria da rede em 26 estados por meio de sua iniciativa SPARK (Speed to Power through Accelerated Reconductoring and other Key Advanced Transmission Technology Upgrades). O financiamento total do projeto compreendeu 1,9 bilhão de USD em financiamento federal prospectivo e 3,35 bilhões de USD em coparticipações dos beneficiários. Em dezembro de 2025, a Comissão Europeia adotou um Pacote de Redes e formalizou as Autoestradas de Energia para projetos estratégicos de interconexão. A segunda fase em andamento do Danube InGrid inclui transformadores comissionados em 6 subestações existentes na Eslováquia. Essa implantação conecta a modernização da rede elétrica da UE à demanda por equipamentos de subestações, juntamente com programas mais amplos de transmissão e interconexão.
Aceleração das interconexões de energias renováveis (eólica/solar)
A expansão das energias renováveis cria demanda por interfaces de rede compartilhadas que possam acomodar mais de um projeto de geração. Em 2025, as adições globais de capacidade de energia renovável atingiram 692 GW, incluindo 510 GW de energia solar e 159 GW de energia eólica, enquanto o estoque de capacidade renovável cresceu 15,5%.[1] Em fevereiro de 2026, a EDF power solutions comissionou o cluster Koruson 1 de 3 parques eólicos na África do Sul, totalizando 420 MW, por meio de uma subestação privada construída por consórcio projetada para conectar até 1,5 GW de energia renovável. A capacidade de projeto da subestação supera a capacidade do cluster eólico comissionado, separando o investimento em conexão do primeiro estágio de geração. Para os fornecedores de equipamentos de rede, a construção renovável em etapas pode concentrar a demanda em subestações compartilhadas antes que toda a geração conectada seja comissionada.
Eletrificação do transporte e corredores de carregamento rápido
Os corredores de carregamento para caminhões criam uma oportunidade de infraestrutura elétrica paralela à expansão dos pontos de carregamento. A rede global de carregamento público adicionou quase 1,8 milhão de pontos de carregamento de veículos elétricos em 2025, um aumento de 33% que elevou o estoque total para mais de 7 milhões ao final do ano. Em junho de 2026, a Comissão Europeia e 9 estados-membros da UE endossaram roteiros para acelerar o carregamento de caminhões de zero emissão em 2 grandes corredores de transporte. A declaração da UE de setembro de 2025 relatou que as redes não conseguiam sustentar de forma consistente a demanda de carregamento de caminhões em todos os locais, com longos tempos de espera para conexão decorrentes principalmente de escassez de capacidade física e acúmulo de pendências em pelo menos metade dos estados-membros. O requisito de equipamentos resultante acompanha a capacidade de conexão necessária para tornar o pool de carregamento utilizável, abrindo uma oportunidade para os fornecedores de transformadores no desenvolvimento de corredores.
Aumento nas adições de capacidade de data centers de hiperescala
A escala da construção de hiperescala proposta torna a capacidade elétrica uma condição estratégica para a realização de nova capacidade computacional. A JLL projetou que os hiperescaladores poderiam adicionar 41 GW de capacidade de data centers de propriedade própria em todo o mundo entre 2026 e 2030. Para os fabricantes de transformadores, isso cria um requisito prospectivo vinculado à entrega de grandes cargas elétricas, e não apenas a compras incrementais de servidores. A projeção diz respeito à capacidade que os hiperescaladores construiriam e possuiriam, tornando os campi de propriedade própria o canal de desenvolvimento relevante. À medida que os campi individuais avançam em direção à energização, essa expansão projetada pode se tornar demanda por sua infraestrutura elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez global aguda de aço CRGO e longos prazos de entrega | -1.2% | Índia e Estados Unidos | Curto prazo (≤ 2 anos) |
| Escalada da volatilidade dos preços do óleo para transformadores e do cobre | -0.6% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de cibersegurança em transformadores digitais | -0.2% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Inércia no licenciamento de atualizações de subestações | -0.3% | Estado da Califórnia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez global aguda de aço CRGO e longos prazos de entrega
Em seu regulamento provisório de salvaguarda de setembro de 2026, a Comissão Europeia estimou o fornecimento teórico de aço elétrico de grão orientado (GOES) pelos produtores da UE em cerca de 80% da demanda para os graus que produziam. Eles não conseguiam produzir os graus de maior qualidade exigidos para os transformadores mais eficientes em termos de energia. Em junho de 2025, a National Electrical Manufacturers Association e os cosignatários informaram ao Departamento de Comércio dos EUA que a disponibilidade limitada de GOES doméstico e global contribuiu para escassez generalizada de transformadores. Em 5 de outubro de 2026, a Cleveland-Cliffs afirmou que seu projeto planejado Butler Works na Pensilvânia expandiria o volume de produção de GOES em até 25% para atender à demanda de transformadores nos EUA. O Ministério de Energia da Índia relatou restrições de aço de grão orientado laminado a frio (CRGO) e de componentes em março de 2026, juntamente com atrasos no fornecimento de transformadores que afetaram a implementação de subestações em Andhra Pradesh e Tamil Nadu.
Escalada da volatilidade dos preços do óleo para transformadores e do cobre
As variações nos preços dos materiais podem deixar os compradores de transformadores expostos entre a cotação e o embarque. O cobre na LME teve média de 4,51 USD por libra em 2025, acima dos 4,15 USD em 2024, e encerrou 2025 a 5,67 USD por libra, 44% acima do fechamento de 2024. A Virginia Transformer afirma que pode cotar clientes usando um índice de custo de insumos, comparando o mês de embarque com o mês base da cotação. Esse índice inclui cobre, óleo, outros materiais, componentes, mão de obra, custos indiretos e um fator de lucro relacionado ao aumento de custos. Em seu processo de setembro de 2026, a fabricante americana de transformadores Forgent Power Solutions afirmou que o cobre e outros materiais usados em seus produtos podem enfrentar flutuações substanciais nos preços de mercado. Nas cotações que utilizam o índice, o comprador arca com as variações nos custos de insumos entre o mês da cotação e o mês do embarque, de modo que as variações no cobre e no óleo podem alterar o custo do pacote de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classificação de Potência:
Unidades Pequenas Lideram o Mix de Transformadores de PotênciaOs transformadores pequenos de até 10 MVA foram o maior segmento de transformadores de potência, com uma participação de 42,24% em 2026, e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,41% durante 2027-2032. Em julho de 2025, a ZESCO Limited da Zâmbia convidou propostas para 6 transformadores de potência trifásicos de 33/11 kV em 3 lotes com classificações de 2,5 MVA, 5 MVA e 10 MVA. A especificação de tensão comum coloca vários requisitos de potência em uma única aquisição de concessionária, demonstrando um papel para essa classe além de uma única classificação padrão. A cobertura dessas classificações oferece a um fornecedor mais lotes potenciais a serem atendidos dentro da aquisição de pequena potência.
Os transformadores grandes acima de 100 MVA são ilustrados pelo contrato adjudicado em 27 de julho de 2026 pela Power Grid Corporation of India Limited (POWERGRID), cobrindo 13 unidades monofásicas de 500 MVA a 765/400/33 kV na Índia. O registro do contrato do Lote 7 estabeleceu 26 de agosto de 2028 como data de conclusão. A janela de aproximadamente 25 meses entre o contrato e a conclusão torna este um compromisso de fornecimento de longo prazo para um pacote de grandes unidades.



Por Tipo de Resfriamento:
A Demanda por Resfriamento a Óleo Abrange Projetos de Concessionárias e FornosOs transformadores resfriados a óleo representaram uma participação de 72,32% do tamanho do mercado de transformadores em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,95% durante 2027-2032. Em março de 2026, a Enexis concluiu uma aquisição europeia de transformadores de distribuição com óleo e adjudicou contratos a 5 fornecedores. A concessionária utilizou a aquisição para garantir a disponibilidade desses componentes por vários anos. O acesso a um contrato de fornecimento de concessionária plurianual, aliado à capacidade técnica do produto, define a posição de um fornecedor nesse fluxo de demanda.
Em junho e julho de 2026, a SCHMACHTL entregou e montou o primeiro de 2 transformadores de potência imersos em óleo com classificação de 150 MVA cada para a voestalpine Stahl Donawitz GmbH na Áustria. A SGB Retrasib fabricou as unidades de 220/33 kV em Sibiu, Romênia, para uso futuro na alimentação do forno elétrico a arco do cliente. As dimensões e o peso da unidade tornaram a coordenação entre o local de fabricação e a instalação receptora uma parte exigente da entrega. O corpo principal da primeira unidade saiu de Sibiu em 23 de junho de 2026, chegou ao local do cliente em 1º de julho e foi montado no final de julho, cerca de 5 semanas após a partida.

Por Fase:
A Escala Trifásica Atende a Necessidades Distintas de SubstituiçãoOs transformadores trifásicos representaram uma participação de mercado de transformadores de 66,83% em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,68% durante 2027-2032. Em junho de 2025, a POWERGRID adjudicou à Kanohar Electricals um pacote multirregional na Índia para 17 transformadores trifásicos com classificação de 500 MVA a 400/220/33 kV. A adjudicação também cobriu 2 unidades com classificação de 500 MVA a 400/230/33 kV e uma com classificação de 315 MVA a 400/220/33 kV. O pacote agrupa 20 unidades em 3 configurações, de modo que uma única adjudicação pode exigir diversas variantes de projeto de um único fornecedor.
A orientação para substituição monofásica na San Diego Gas & Electric considera a duração da carga juntamente com a capacidade nominal. Seu manual de projeto de julho de 2026 abrange equipamentos monofásicos instalados em pedestal e em poste dentro do território de serviço da concessionária na Califórnia. O manual mantém uma diretriz de 1º de janeiro de 1998 que assume picos residenciais de 4 horas e comerciais de 8 horas. Seus guias de carregamento excluem problemas de tensão e orientam a equipe ao Planejamento de Distribuição quando os picos ultrapassam essas premissas. A capacidade nominal por si só não pode resolver uma decisão de substituição quando a duração da carga da conexão diverge dessas premissas.
Por Tipo de Transformador:
A Expansão da Distribuição Inclui Conversão de Tensão de RedeOs transformadores de distribuição foram o maior segmento com 61,2% da receita em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,93% durante 2027-2032. Em um relatório técnico de agosto de 2025, a concessionária elétrica de Lake Worth Beach afirmou que utilizava centenas de transformadores de distribuição por ano. Sua recomendação de aquisição cobriu manutenção, substituição de unidades com falha e conversão de 4,16 kV para 26,4 kV. Essa combinação vincula as especificações dos equipamentos a uma mudança planejada na tensão da rede, além da substituição de unidades existentes. A conversão de rede pode criar um programa de equipamentos compatíveis com a tensão dentro de uma área de serviço existente, adicionando um mecanismo de demanda além da substituição de unidades com falha.
Os transformadores de potência atendem à expansão da rede de transmissão por meio de equipamentos de alta capacidade especificados para transferência em massa. Em junho de 2025, a Hitachi Energy India recebeu um pedido da POWERGRID para 30 transformadores monofásicos, cada um com classificação de 765 kV e 500 MVA. A transmissão em tensões mais altas permite a transferência em massa a longas distâncias com menos linhas e menores requisitos de área. A Hitachi Energy India afirmou que os prazos de entrega estão alinhados com os planos de construção da rede de transmissão da POWERGRID, o que vincula o cronograma do fornecedor ao programa de construção do comprador.
Por Usuário Final:
Programas de Concessionárias e Sistemas Industriais Moldam a DemandaAs concessionárias de energia foram o maior segmento de usuário final com 49,95% da receita em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,38% durante 2027-2032. A Oncor anunciou um plano de capital base de aproximadamente 47,5 bilhões de USD para infraestrutura de transmissão e distribuição no Texas para 2026-2030. O plano incluiu grandes projetos de transmissão com as aprovações regulatórias necessárias ou elegibilidade ao Plano de Confiabilidade da Bacia do Permiano, enquanto grandes conexões comerciais e industriais exigiam marcos de desenvolvimento especificados. Essas condições de inclusão tornam a maturidade do projeto comercialmente relevante, pois a oportunidade de equipamentos depende de quais obras de rede e conexão se qualificam para execução.
Os usuários industriais introduzem requisitos de energia específicos ao processo, ilustrados por um pedido de sistema de Alimentação Direta registrado pelo negócio de Conversão e Armazenamento de Energia da GE Vernova em 2025 para o projeto de forno Nippon Steel da Tenova. O projeto em Yawata, Japão, especificou 2 transformadores com classificação de 33 kV e 180 MVA cada para operação em paralelo dentro de um pacote mais amplo de Alimentação Direta e balanço de planta. O contrato da GE Vernova cobriu engenharia, entrega e supervisão de instalação, com a Tenova como fornecedora do forno e a Nippon Steel como usuária final industrial. A combinação de transformadores com engenharia e supervisão de instalação torna a responsabilidade pelo pacote de energia do processo mais ampla do que a fabricação de equipamentos.
Análise Geográfica
Mercado de Transformadores da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 53,37% do tamanho do mercado de transformadores em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 8,51% durante 2027-2032. Em outubro de 2025, a Hitachi Energy anunciou que forneceria transformadores de 1.100 kV para a subestação elevadora de 1.000 kV na fase II do projeto da Usina de Energia de Nanyang na Província de Henan, China. A Taiwan Power Company operava 627 subestações em Taiwan ao final de 2025. Os fornecedores voltados para concessionárias podem atender a uma base de rede estabelecida, bem como a projetos individuais de geração, conferindo à sua oportunidade regional uma base mais ampla do que apenas a construção de novas usinas.
Na América do Norte, a Eaglerise Renewable Energy (USA) Inc., uma subsidiária da Eaglerise, inaugurou sua fábrica em Fort Worth, Texas, para produção local de transformadores de distribuição em 22 de outubro de 2025. Na Europa, a orientação da Comissão Europeia de junho de 2025 recomendou investimento antecipado em redes, incluindo trabalhos preparatórios para ampliar subestações para necessidades futuras de capacidade. Nos Países Baixos, o plano da Enexis de março de 2026 para adições anuais de transformadores de distribuição vinculou o reforço de sua rede à crescente demanda por capacidade de transporte. A fabricação local nos Estados Unidos e as adições de rede planejadas nos Países Baixos abordam diferentes aspectos da disponibilidade de equipamentos. A preparação antecipada de subestações acrescenta um terceiro requisito, pois os equipamentos e o espaço de rede devem estar disponíveis simultaneamente para uma adição de capacidade.
Na América do Sul, o Operador Nacional do Sistema Elétrico (ONS), operador do sistema elétrico nacional do Brasil, recomendou 24.314 MVA de capacidade adicional de transformadores em subestações novas e existentes em seu plano PAR/PEL 2025 para 2026-2030. Em setembro de 2025, a PROINVERSIÓN do Peru adjudicou 4 projetos de transmissão e subestações nas regiões de Arequipa, Lima, Apurímac e Puno, com expectativa de beneficiar 2,3 milhões de pessoas. No Oriente Médio e África, a Eskom relatou 4.000 MVA de capacidade de transformadores de transmissão instalados e comissionados na África do Sul durante o exercício fiscal de 2026, encerrado em 31 de março de 2026. Em Gana, o convite da Ghana Grid Company de setembro de 2026 cobriu o fornecimento de baias de alimentação e a instalação de transformadores na Subestação de Elubo, com propostas com prazo até 3 de novembro de 2026. Apenas o convite de Gana tem prazo para propostas, enquanto a recomendação do Brasil e a adjudicação do Peru estão em estágios anteriores ou posteriores do ciclo do projeto e o dado da Eskom reporta capacidade já em serviço.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A comparação examina os caminhos de conformidade de transformadores em jurisdições selecionadas sob a perspectiva de fabricantes que fornecem equipamentos para concessionárias. Os produtos cobertos variam de transformadores de distribuição sujeitos a programas nacionais a projetos mais amplos de transformadores de potência sob regras de ecodesign e eficiência. Datas fixas de conformidade criam uma decisão de fabricação diferente de uma avaliação regulatória que considera se uma medida existente precisa de ajuste.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Departamento de Energia dos EUA | Autoridades estaduais de fiscalização de mercado, apoiadas pelo Instituto Federal de Pesquisa e Teste de Materiais | Departamentos locais de regulação de mercado | Inmetro |
| Instrumentos ou diretrizes principais | 10 CFR 431.196; regra em vigor desde 8 de julho de 2024, com conformidade com padrões alterados a partir de 23 de abril de 2029 | Ecodesign de transformadores da UE, conforme alterado pelo Regulamento (UE) 2019/1783; requisitos do Nível 2 | GB 20052-2024, em vigor desde 1º de fevereiro de 2025 | Portaria Interministerial nº 3/2023; avaliação da Portaria Inmetro nº 382/2021 na agenda 2026-2027 |
| Efeito comercial | Projetos de menor perda específicos por categoria para transformadores de distribuição cobertos | Transformadores de potência cobertos com classificação de pelo menos 1 kVA para redes de 50 Hz ou uso industrial; flexibilidade limitada de substituição do Nível 1 | Valores mínimos de eficiência e graus para transformadores de potência cobertos | Conformidade de eficiência para transformadores de distribuição com isolamento líquido |
| Atratividade atual da política | Médio | Alto | Médio | Médio |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
Os requisitos de projeto dos Estados Unidos avançam em direção a perdas mais baixas específicas por categoria na data de conformidade de 2029, enquanto a solicitação de informações do DOE de junho de 2026 está encerrada para comentários e não propõe nenhuma alteração. A regra de ecodesign da UE aplicada pela Alemanha permite que uma substituição qualificada de um para um de um transformador de potência médio com custos de instalação desproporcionais atenda apenas aos requisitos do Nível 1, o que confere flexibilidade dentro do regime estabelecido do Nível 2. O quadro de eficiência da China mantém uma condição de entrada baseada em desempenho, enquanto a agenda 2026-2027 do Brasil avalia a medida existente sem se comprometer com uma alteração. Os fabricantes podem organizar mudanças de projeto em torno de uma obrigação de conformidade programada, enquanto tratam uma revisão como uma decisão separada sobre possíveis requisitos futuros.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de materiais, a produção de componentes e a fabricação de transformadores completos, onde diferentes fornecedores obtêm receita em etapas sucessivas. Em agosto de 2026, a Hitachi Energy anunciou um investimento de 300 milhões de USD na China para expandir a capacidade de fabricação de transformadores de potência e componentes, incluindo uma fábrica de transformadores de potência em Hefei, Província de Anhui.[2] O anúncio de capacidade de componentes juntamente com uma fábrica de transformadores indica que o fornecimento de componentes está sendo expandido paralelamente à produção de unidades completas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de aço elétrico | Produtores de aço elétrico, como a BaoSteel | Vendas de aço elétrico | O fornecimento de material deve corresponder às necessidades de produção a jusante | Desenvolver fontes alternativas de material qualificado |
| Fabricação de componentes críticos | Fabricantes de componentes para transformadores, como a Hitachi Energy | Vendas de componentes para fabricantes de transformadores | A capacidade de componentes pode ficar aquém da expansão de unidades completas | Coordenar a expansão de componentes com os requisitos de montagem |
| Fabricação e fornecimento de transformadores | Fabricantes de transformadores para sistemas de energia, como a Siemens Energy, e fornecedores de transformadores para fornos, como a Hitachi Energy | Vendas de equipamentos de transformadores completos | Requisitos de fabricação específicos por aplicação | Alocar capacidade de produção por aplicação de transformador |
| Fonte: Mordor Intelligence | ||||
Os fornecedores de componentes podem capturar valor em múltiplos fabricantes de equipamentos, enquanto os fornecedores de unidades completas obtêm receita com a entrega do transformador configurado para sua aplicação. Fontes de material qualificado e expansão coordenada de componentes abordam gargalos diferentes, de modo que qualquer uma das respostas pode deixar outro estágio de produção restrito. A Hitachi Energy fornece componentes a outros fabricantes e também constrói transformadores completos, portanto suas decisões de capacidade de componentes moldam o quanto de fornecimento outros fabricantes podem contar.
Cenário Competitivo
Concentração do Mercado
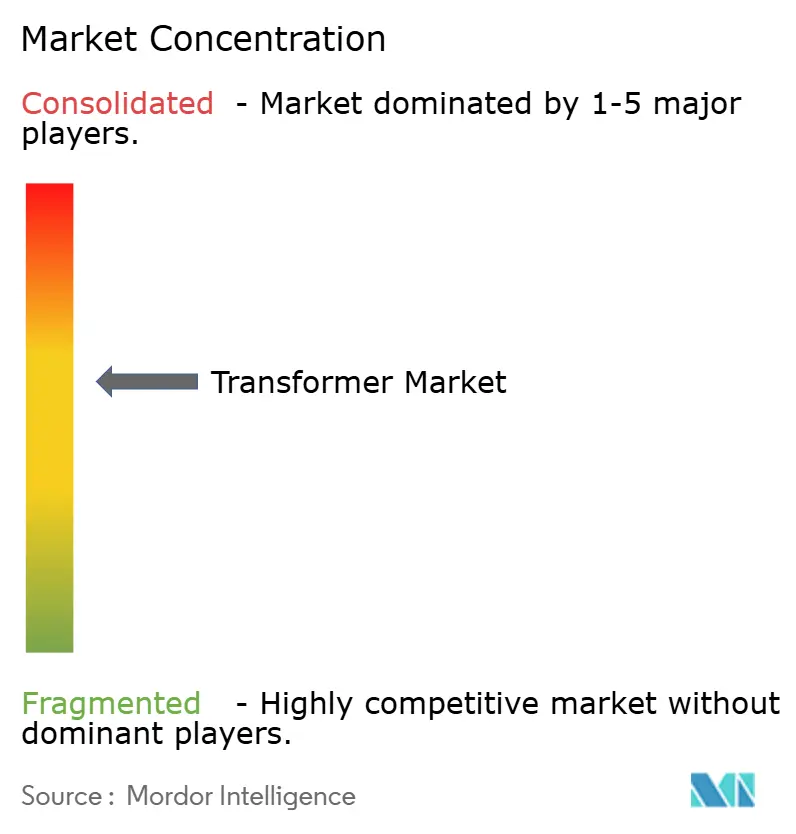
A concorrência é moderadamente fragmentada entre as aplicações de equipamentos, com fabricantes estabelecidos e empresas especializadas em transformadores atendendo a diferentes requisitos dos compradores. Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. e Schneider Electric SE participam desse campo de fornecedores diferenciados. A Siemens Energy iniciou as obras de expansão de sua fábrica de transformadores de grande porte em Nuremberg em 5 de setembro de 2025, planejando cerca de 16.000 metros quadrados adicionais e aproximadamente 50% a mais de capacidade fabril, com o novo espaço previsto para 2028.[3] O intervalo entre o início das obras e a disponibilidade planejada torna essa expansão uma resposta futura de fornecimento, oferecendo alívio limitado para os requisitos de equipamentos que precisam ser atendidos imediatamente.
A ABB concluiu sua aquisição da Specialtrasfo em 1º de julho de 2026, adicionando transformadores especializados para aplicações industriais. A Mitsubishi Electric encerrou as vendas de seus transformadores de distribuição no Japão em 28 de janeiro de 2026, citando uma transferência de negócios, enquanto oferece transformadores elevadores de gerador e autotransformadores trifásicos e monofásicos para transmissão de energia. A Schneider Electric fornece transformadores a seco encapsulados em resina para distribuição de energia interna e externa, incluindo modelos monofásicos e trifásicos. A aquisição da ABB expande sua oferta industrial, enquanto a saída das vendas no Japão da Mitsubishi Electric reduz uma linha de distribuição paralelamente ao seu negócio separado de transmissão de energia, de modo que essas mudanças de portfólio afetam diferentes aplicações em vez de uma gama compartilhada.
Em 10 de março de 2026, a GE Vernova anunciou uma instalação de aproximadamente 200 milhões de USD em Hai Phong, Vietnã, principalmente para grandes transformadores de potência usados em projetos de corrente contínua de alta tensão (HVDC). A plena operação era esperada para 2028, sujeita a aprovações regulatórias. O foco da instalação em HVDC aborda uma aplicação de transmissão específica, em vez de fornecer capacidade de fabricação intercambiável para todos os tipos de transformadores. O novo espaço da Siemens Energy em Nuremberg e a plena operação da GE Vernova em Hai Phong eram ambos esperados para 2028, concentrando essas adições planejadas no mesmo ano, em vez de estabelecer um aumento imediato na oferta disponível de transformadores de grande porte.
Líderes do Setor de Transformadores
-
Siemens Energy AG
-
ABB Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corp.
-
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transformadores Empresas cobertas neste relatório
- ABB Ltd
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Schneider Electric SE
- Mitsubishi Electric Corp.
- Toshiba Corp.
- Hyosung Heavy Industries
- HD Hyundai Electric
- CG Power & Industrial Solutions
- Bharat Heavy Electricals Ltd
- LS Electric Co.
- Eaton Corporation plc
- Fuji Electric Co.
- TBEA Co. Ltd
- Prolec-GE Waukesha, Inc.
- SGB-SMIT Group
- Voltamp Transformers Ltd
- Daihen Corp.
- NARI Group Corporation
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento padronizado de transformadores de distribuição para a Maharashtra State Electricity Distribution Co. Ltd. (MSEDCL) na Índia, com base em seus editais de outubro de 2026. Os requisitos anunciados combinam grandes lotes de equipamentos de 11/22 kV com um projeto interno de Nível 2 de Eficiência Energética (EEL-II) separado, tornando o desempenho elétrico e de perdas repetível a necessidade central do comprador. Os fabricantes de equipamentos originais (OEMs) podem atender a essa necessidade por meio da produção dos projetos e acessórios especificados, sujeitos às condições de histórico de fornecimento, fábrica e certificação de cada edital.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de transformadores de distribuição de 100 kVA | Edital de outubro de 2026 anuncia 7.473 unidades a 11 kV e 577 a 22 kV, com propostas com prazo até 26 de outubro de 2026 | MSEDCL, Maharashtra | Proposta compatível com projetos de 11 kV e 22 kV | Status de OEM; credenciais BIS/BEE aplicáveis; fornecimento similar ou de maior classificação a concessionárias, franqueados ou empresas do setor público; oferta mínima de 20% do item | OEMs qualificados de transformadores de distribuição |
| Transformadores especiais de 11 kV com acessórios | Edital de outubro de 2026 anuncia 1.700 unidades, com propostas com prazo até 27 de outubro de 2026 | MSEDCL, Maharashtra | Alinhar o projeto completo e o pacote de acessórios com a especificação da concessionária | OEM com fábrica na Índia; licença BIS aplicável; fornecimento similar ou de maior classificação a concessionárias, franqueados ou empresas do setor público; oferta mínima de 20% do item | OEMs qualificados com fábricas na Índia |
| Unidades trifásicas internas de 22/0,433 kV, 200 kVA, com enrolamentos de cobre, núcleos CRGO, resfriamento ONAN e desempenho EEL-II (Star-II) | Edital de outubro de 2026 anuncia 306 unidades, com propostas com prazo até 30 de outubro de 2026 | MSEDCL, Maharashtra | Demonstrar o desempenho de perdas especificado e o projeto elétrico | Status de OEM; credenciais BIS/BEE aplicáveis; experiência de fornecimento similar ou de maior classificação EEL-I ou EEL-II; oferta mínima de 20% do item | OEMs qualificados de transformadores de distribuição energeticamente eficientes |
| Fonte: Mordor Intelligence | |||||
As quantidades anunciadas podem mudar conforme os requisitos do local, enquanto cada item cotado deve cobrir pelo menos 20% de sua quantidade anunciada. No edital EEL-II, os licitantes devem ter executado pedidos cobrindo 30% da quantidade anunciada do item durante os 3 exercícios fiscais anteriores. Esse limite de histórico de fornecimento torna as entregas comparáveis documentadas uma condição de entrada, de modo que um projeto de produto compatível por si só não garante a um novo fornecedor acesso ao requisito da concessionária.
Desenvolvimentos industriais recentes em Mercado de Transformadores
- Ago 2026: A Hitachi Energy anunciou um investimento de 300 milhões de USD na China para expandir a capacidade de fabricação de transformadores de potência e componentes, incluindo uma fábrica de transformadores de potência em Hefei, Província de Anhui.
- Jul 2026: A ABB concluiu sua aquisição da Specialtrasfo, adicionando transformadores especializados para aplicações industriais à sua oferta.
- Fev 2026: A GE Vernova concluiu a aquisição dos 50% restantes da participação na Prolec GE da Xignux por 5,28 bilhões de USD, após o recebimento das aprovações regulatórias necessárias.
Mercado de Transformadores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de transformadores mede os gastos anuais em equipamentos de transformadores elétricos vendidos para uso em redes de energia e locais de uso final em todo o mundo. Abrange vendas para concessionárias de energia, usuários industriais, comerciais e residenciais.
Exclusões de escopo: Serviços pós-venda, receitas de projetos de engenharia, aquisição e construção, disjuntores e cabos, e insumos de transformadores vendidos separadamente, incluindo aço CRGO, cobre e óleo para transformadores, estão excluídos.
Visão Geral da Segmentação
- Por Classificação de Potência
- Grande (Acima de 100 MVA)
- Médio (10 a 100 MVA)
- Pequeno (Até 10 MVA)
- Por Tipo de Resfriamento
- Resfriado a Ar
- Resfriado a Óleo
- Por Fase
- Monofásico
- Trifásico
- Por Tipo de Transformador
- Potência
- Distribuição
- Por Usuário Final
- Concessionárias de Energia (inclui Renováveis, Não Renováveis e T&D)
- Industrial
- Comercial
- Residencial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental utiliza fontes como o Relatório de Resiliência de Transformadores de Grande Potência do Departamento de Energia dos EUA para examinar tipos de transformadores, insumos de fabricação, restrições de entrega e demanda de substituição, e o relatório Construindo a Futura Rede de Transmissão da Agência Internacional de Energia para avaliar a expansão da rede, os prazos de entrega de transformadores e os preços dos equipamentos. O Panorama Internacional de Energia da Administração de Informações de Energia dos EUA fornece cenários regionais de demanda e capacidade de eletricidade, enquanto um estudo de acesso aberto na Transformers Magazine mapeia a demanda e a capacidade de fabricação de transformadores de potência entre países.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e cobertura jornalística de fontes confiáveis fornecem evidências complementares sobre mix de produtos, capacidade de produção, pedidos de equipamentos e mercados de clientes. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam fabricantes de transformadores, equipes de aquisição e planejamento de rede de concessionárias, compradores industriais, distribuidores e especialistas regionais do setor, com perguntas adaptadas ao seu conhecimento operacional direto. Os respondentes testariam as conclusões secundárias sobre especificações de equipamentos, prazos de embarque, preços, mix de compradores, demanda regional e capacidade dos fornecedores, esclarecendo se as vendas reportadas representam transformadores completos ou contratos de projetos mais amplos. Quando as evidências conflitarem ou um segmento carecer de cobertura, os analistas registrariam a lacuna, buscariam acompanhamento direcionado e triangulariam a conclusão com registros de licitações, divulgações de empresas e indicadores independentes de rede antes de incorporá-la ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo estima as vendas anuais globais de fabricantes ou no atacado de transformadores de potência e distribuição completos, organizando o valor por classificação de potência, resfriamento, fase, tipo de transformador, comprador e geografia. Uma estimativa de cima para baixo começa com os gastos em equipamentos e as condições de oferta e demanda por grande região, usando indicadores como planos de capital de concessionárias e licitações de transformadores, investimentos em rede e programas de substituição, adições de energias renováveis, demanda de eletricidade e conexões de data centers e carregamento para definir os níveis e o momento da demanda. Os analistas aplicam análise de cenários a esses fatores e seus atrasos de aquisição, testando totais selecionados com verificações de baixo para cima, como preços de venda amostrados de transformadores multiplicados por volumes de embarque e consolidações de fornecedores ou distribuidores. Observações incompletas são sinalizadas, delimitadas com evidências de produtos ou regiões comparáveis e não tratadas como um novo total de mercado. As participações de segmento são construídas a partir de mix de produtos e clientes disponíveis em divulgações de empresas, especificações de licitações, registros comerciais e de concessionárias e evidências regionais, com as vendas de transformadores contadas uma vez pelo valor do equipamento e distribuídas pelas classificações aplicáveis. Os respondentes primários verificariam a razoabilidade de cada fator principal, premissas de preço e embarque e mudanças de previsão por segmento e região, com divergências materiais gerando esclarecimentos direcionados e revisão de cenários.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de fornecedores, registros de licitações e concessionárias, pesquisas do setor e indicadores independentes de eletricidade e rede, verificando se cada medida corresponde ao limite do mercado, ano, geografia e base de equipamentos. Eles investigam valores discrepantes, reconciliam diferenças inexplicadas entre fontes e verificam se os valores de segmento e os totais regionais estão alinhados com a estimativa de mercado antes que um segundo analista verifique os cálculos, as citações e a consistência narrativa. Lacunas materiais ou especificações conflitantes acionam o recontato com respondentes quando viável. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando eventos materiais alteram a demanda, os preços, a capacidade ou o comércio, e verificado novamente com as evidências mais recentes disponíveis antes da entrega, com anomalias resolvidas antes da aprovação final.
Dimensionamento do Mercado de Transformadores da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de transformadores mede os gastos anuais em equipamentos de transformadores elétricos vendidos para uso em redes de energia e locais de uso final em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma estimativa de cima para baixo começa com os gastos em equipamentos e as condições de oferta e demanda por grande região, usando indicadores como planos de capital de concessionárias e licitações de transformadores, investimentos em rede e programas de substituição, adições de energias renováveis, demanda de eletricidade e conexões de data centers e carregamento para definir os níveis e o momento da demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 74,7 bilhões de USD (2027) | |
| Publicador Global de Pesquisa A | 65,7 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 12,0% abaixo do valor de 2027 deste relatório de 74,7 bilhões de USD, 1 ano depois. A estimativa usa um ano de medição anterior e indica uma trajetória de crescimento de previsão mais lenta até 2033. |
| Consultoria Global B | 89,34 bilhões de USD (2030) | Em sua base de 2030, esta estimativa está 19,6% acima do valor de 2027 deste relatório de 74,7 bilhões de USD, 3 anos antes. A estimativa é para um ano de previsão posterior, permitindo crescimento adicional do mercado após a medição do ano corrente deste relatório. |
Os analistas da Mordor Intelligence triangulam divulgações de fornecedores, registros de licitações e concessionárias, pesquisas do setor e indicadores independentes de eletricidade e rede, verificando se cada medida corresponde ao limite do mercado, ano, geografia e base de equipamentos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transformadores e o crescimento esperado?
Foi avaliado em 69,66 bilhões de USD em 2026. As previsões indicam 74,7 bilhões de USD em 2027 e 107,6 bilhões de USD até 2032, com um CAGR de 7,58% durante 2027-2032.
Quais forças estão expandindo a demanda por transformadores?
A modernização da rede elétrica, as conexões de energias renováveis, a infraestrutura de carregamento e as necessidades de capacidade de data centers sustentam a demanda, incluindo programas de rede nos Estados Unidos e conexões de energias renováveis na África do Sul.
Qual tipo de transformador lidera a receita de equipamentos?
Os transformadores de distribuição detinham 61,2% da receita em 2026 e têm previsão de crescer a um CAGR de 7,93% durante 2027-2032.
Quais empresas são os principais fornecedores de transformadores?
Os principais fornecedores incluem Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. e Schneider Electric SE. A Mitsubishi Electric encerrou as vendas de transformadores de distribuição no Japão em 28 de janeiro de 2026, enquanto oferece transformadores elevadores de gerador e autotransformadores.
Qual é a principal restrição às entregas de transformadores?
Restrições de aço e componentes podem atrasar o fornecimento de equipamentos. Em março de 2026, o Ministério de Energia da Índia relatou atrasos no fornecimento de transformadores que prejudicaram a implementação de subestações em Andhra Pradesh e Tamil Nadu.
Qual região lidera a demanda por transformadores?
A Ásia-Pacífico detinha 53,37% da receita em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 8,51% durante 2027-2032.