
Tamanho e Participação do Mercado de Tonômetros
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
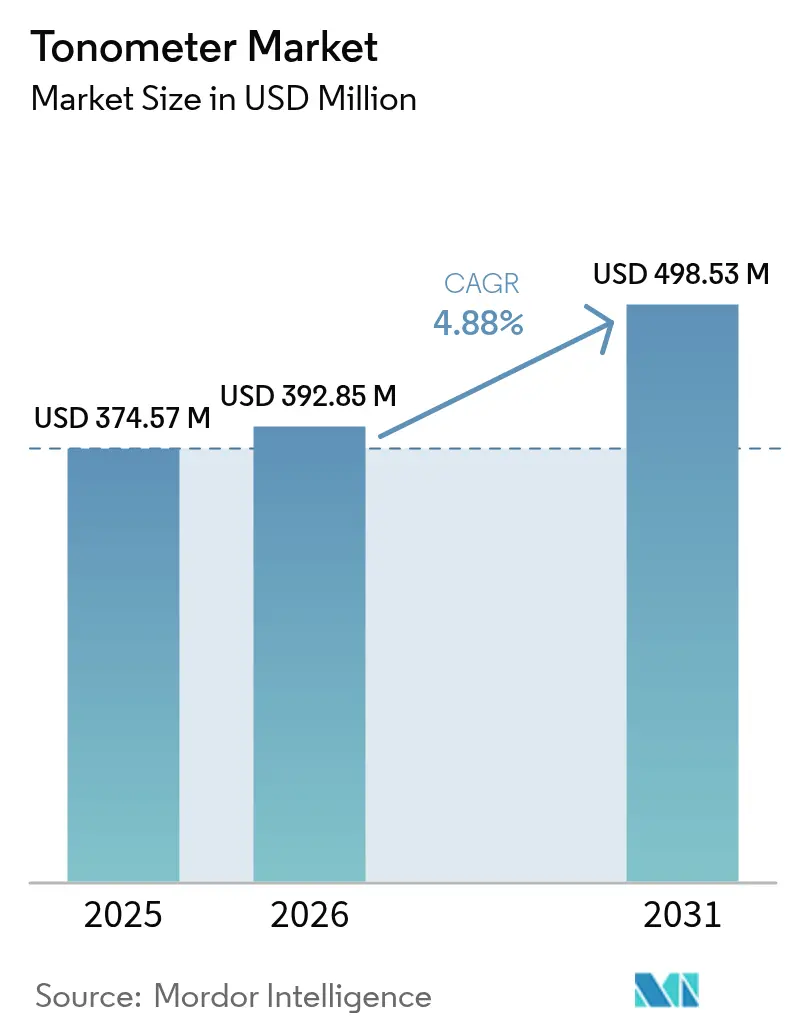
| Tamanho do Mercado (2026) | 392.85 Milhões de dólares |
| Tamanho do Mercado (2031) | 498.53 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tonômetros por Mordor Intelligence
Espera-se que o tamanho do Mercado de Tonômetros aumente de USD 374,57 milhões em 2025 para USD 392,85 milhões em 2026 e atinja USD 498,53 milhões até 2031, crescendo a um CAGR de 4,88% ao longo de 2026-2031.
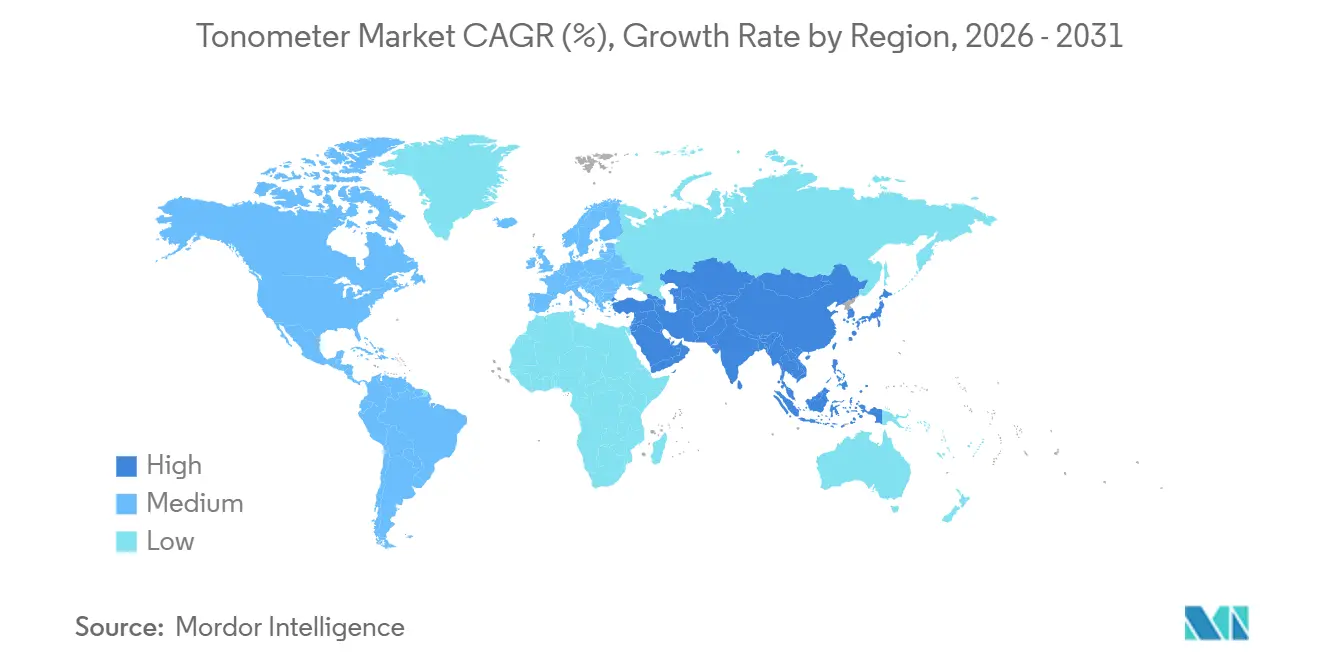
Três fatores-chave estão moldando a trajetória deste mercado: o envelhecimento da população está aumentando significativamente a prevalência do glaucoma nas economias desenvolvidas; a adoção de tonômetros de rebote portáteis está ampliando as capacidades de triagem além das instalações de atenção terciária; e a implementação de redes de monitoramento contínuo da pressão intraocular (PIO) está deslocando a prestação de cuidados das consultas periódicas no consultório para o monitoramento domiciliar. A demanda do mercado é ainda sustentada pela estimativa da Organização Mundial da Saúde de que pelo menos 1 bilhão de casos de deficiência visual são evitáveis ou atualmente não tratados, com o glaucoma contribuindo para 6,9 milhões de casos de perda visual moderada a grave à distância. Em 2025, a América do Norte respondeu por 41,56% da receita do mercado, impulsionada pelo reembolso do Medicare para os códigos CPT 92100 e 0198T. A região Ásia-Pacífico, por outro lado, é o mercado de crescimento mais rápido, com um CAGR de 5,65%, impulsionado pela expansão da infraestrutura de atenção primária à saúde ocular na China e na Índia.
Principais Conclusões do Relatório
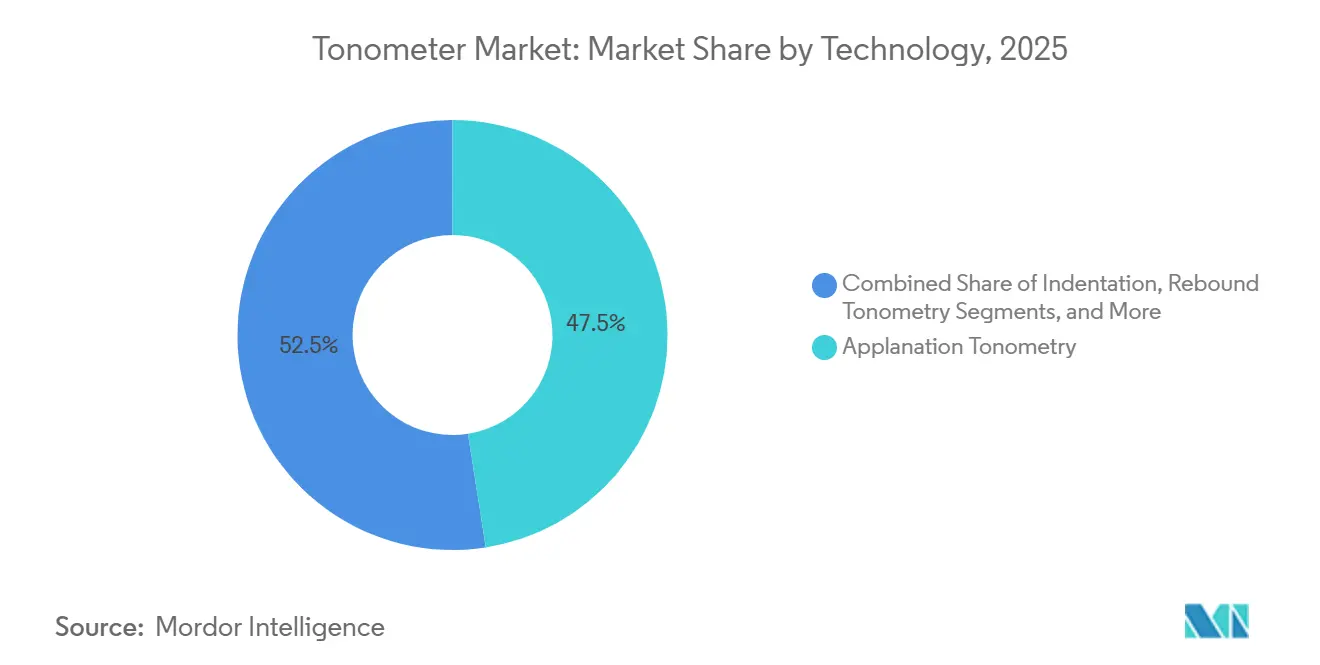
- Por tecnologia, a tonometria de aplanação liderou com 47,52% de participação na receita em 2025, enquanto a tonometria de rebote está projetada para se expandir a um CAGR de 6,74% até 2031.
- Por portabilidade, os sistemas desktop responderam por 67,54% de participação na receita em 2025, enquanto os dispositivos portáteis estão previstos para crescer a um CAGR de 7,87% até 2031.
- Por tipo de medição, os métodos diretos retiveram 62,54% de participação em 2025, e as abordagens indiretas estão avançando a um CAGR de 6,88% durante 2026-2031.
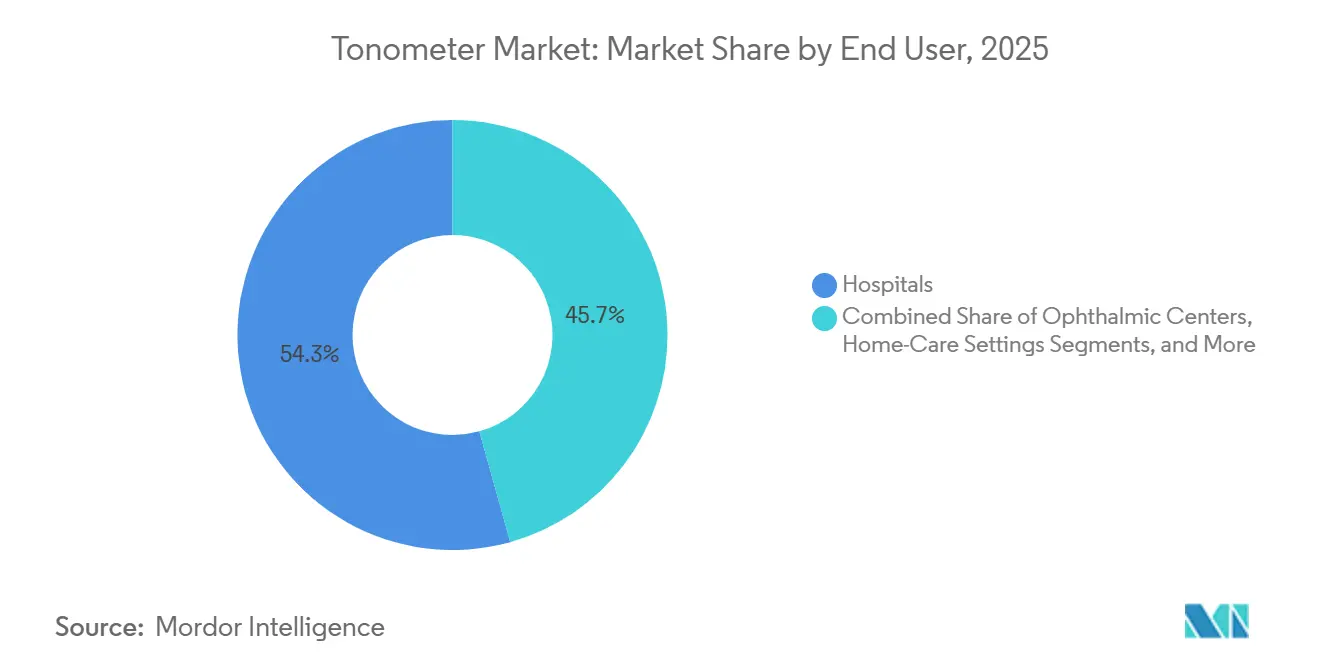
- Por usuário final, os hospitais detinham 54,32% da demanda em 2025, mas os centros oftalmológicos e redes de cuidados oculares devem crescer a um CAGR de 7,65% até 2031.
- Por geografia, a América do Norte liderou com 41,56% da participação do mercado de tonômetros em 2025; a Ásia-Pacífico está a caminho de registrar o maior CAGR regional de 5,65% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Global da Incidência de Glaucoma | +1.2% | Global, maior na América do Norte, Europa, Japão, Coreia do Sul, China | Longo prazo (≥ 4 anos) |
| Envelhecimento Demográfico e Aumento do Diabetes | +1.4% | Global, pronunciado na América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Proliferação de Iniciativas de Triagem Visual em Massa | +0.9% | Índia, China, Sudeste Asiático, partes da África e América do Sul | Médio prazo (2-4 anos) |
| Avanços em Tecnologias Sem Contato e Portáteis | +1.1% | Adoção inicial na América do Norte e Europa, expansão rápida na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Adoção de Serviços de Tele-Oftalmologia | +0.8% | América do Norte, Europa, em expansão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Surgimento de Ecossistemas de Monitoramento Contínuo da PIO | +0.6% | América do Norte e Europa primeiro, Ásia-Pacífico em seguida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Glaucoma
O glaucoma causou 3,61 milhões de casos de cegueira e 4,14 milhões de casos de deficiência visual moderada a grave em todo o mundo em 2020, e os Centros de Controle e Prevenção de Doenças dos EUA projetam que os casos domésticos de glaucoma dobrarão até 2050 com o envelhecimento dos baby boomers. Embora as taxas de cegueira estejam diminuindo, a parcela de perda visual parcial está aumentando, sugerindo detecção mais precoce, mas adesão ao tratamento inconsistente. Os sistemas de saúde, portanto, priorizam a tonometria de rotina nos níveis primário, secundário e terciário para proteger a função do nervo óptico. O programa SPECS 2030 da OMS, lançado em 2024, tem como meta 80% de cobertura de triagem entre pessoas com diabetes, expandindo indiretamente a base de usuários de tonometria, uma vez que o diabetes aumenta o risco de glaucoma. A adoção é ainda apoiada pelas normas ISO 8612 e ISO 16672, que regem a precisão e a interoperabilidade de dispositivos de aplanação e sem contato, respectivamente, proporcionando confiança para implementações de triagem em massa.
Envelhecimento Demográfico e Aumento do Diabetes
Dados do Departamento do Censo dos EUA mostram que a população com 65 anos ou mais aumentará de 56,1 milhões em 2020 para 73,1 milhões até 2030, com a coorte de 75 a 84 anos expandindo-se a um CAGR de 4,5% e a faixa de 85 anos ou mais a um CAGR de 2,8%[1]. Esses grupos etários exibem prevalência de catarata próxima a 70% e um salto sete vezes maior no risco de glaucoma, impulsionando avaliações recorrentes da PIO. Em paralelo, a Federação Internacional de Diabetes situa a prevalência global do diabetes em 536,6 milhões em 2021, com aumento para 783,2 milhões até 2045, e a retinopatia diabética já responde por 1,07 milhão de casos de cegueira. O diabetes e o envelhecimento são ameaças sinérgicas que multiplicam a incidência de glaucoma por meio de alterações microvasculares e elevação da PIO, criando um vento favorável estrutural para o mercado de tonômetros. A National Vision, que opera mais de 1.200 lojas ópticas nos EUA, divulgou em sua atualização para investidores de 2024 que está ampliando a capacidade de exame remoto para atender à demanda crescente de pacientes mais velhos e diabéticos. Essas pressões demográficas são seculares, isolando a demanda das oscilações econômicas de curto prazo.
Avanços em Tecnologias Sem Contato e Portáteis
Uma revisão de escopo de 216 estudos abrangendo 1975-2024 constatou que 90,3% das investigações de tonometria portátil examinaram a concordância com a tonometria de aplanação de Goldmann, com unidades de rebote portáteis demonstrando concordância aceitável para triagem comunitária. O dispositivo iCare Home da Revenio Group apresenta coeficientes de correlação de 0,75-1,00 em relação ao Goldmann e captura a variação diurna da PIO, que as consultas padrão no consultório podem não detectar. Em julho de 2024, pesquisadores validaram um protótipo de sensor óptico de PIO que não requer contato com a córnea, sugerindo uma futura geração de tonômetros sem risco de infecção[2]. Essas inovações reduzem o tempo de anestesia, melhoram o conforto do paciente e permitem a transferência de tarefas para técnicos ou agentes comunitários de saúde, ampliando a cobertura para optometria de varejo, farmácias e clínicas móveis. Como resultado, os designs portáteis e sem contato não são melhorias incrementais, mas catalisadores que recalibram todo o modelo de distribuição do mercado de tonômetros.
Surgimento de Ecossistemas de Monitoramento Contínuo da PIO
O estudo ARGOS-03 do sensor implantável EYEMATE-IO da Implandata, que registrou uma média de 7.283 automedições por paciente ao longo de 2,88 anos, mostrou que o pico de PIO e a flutuação da PIO se correlacionaram estreitamente com o afinamento da camada de fibras nervosas da retina, enquanto os resultados do Goldmann no consultório não apresentaram essa correlação. O Sensimed Triggerfish, aprovado pela FDA, revelou que 69% dos participantes atingiram sua PIO mais alta durante o sono e que 73% necessitaram de mudanças na terapia com base em dados de 24 horas. Embora o custo dos dispositivos e as necessidades de treinamento limitem a adoção de curto prazo a casos de glaucoma refratário, a miniaturização dos sensores e a conectividade sem fio estão impulsionando o monitoramento contínuo em direção ao cuidado de rotina, criando uma faixa de crescimento distinta dentro do mercado de tonômetros mais amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Infecção e Lacunas de Precisão em Sistemas de Contato e de Jato de Ar | -0.7% | Global, amplificado em ambientes hospitalares de alto volume | Curto prazo (≤ 2 anos) |
| Altos Custos de Aquisição e Manutenção | -0.9% | Ásia-Pacífico, África e América do Sul sensíveis ao preço | Médio prazo (2-4 anos) |
| Variabilidade de Medição Decorrente da Biomecânica da Córnea | -0.5% | Global, afeta a tomada de decisão especializada | Longo prazo (≥ 4 anos) |
| Volatilidade da Cadeia de Suprimentos para Sensores de Precisão | -0.4% | Global, fabricação concentrada na Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Infecção e Lacunas de Precisão em Sistemas de Contato e de Jato de Ar
As sondas de aplanação que entram em contato com a córnea devem ser desinfetadas entre os pacientes para conter a transmissão de adenovírus e herpes, e os Centros de Controle e Prevenção de Doenças dos EUA determinam o uso de lenços umedecidos com álcool isopropílico a 70% com um tempo de contato de vários minutos para cada ponteira[3]. A conformidade desacelera o fluxo de pacientes e, se os procedimentos forem negligenciados, aumenta a exposição legal. Os sistemas de jato de ar contornam o contato, mas exibem variações de PIO de 1-2 mmHg para cada variação de 10 micrômetros na espessura central da córnea, produzindo falsos positivos em córneas espessas e falsos negativos em córneas finas. Consequentemente, as clínicas estão migrando para ponteiras descartáveis e dispositivos de rebote que se autocalibram para as propriedades da córnea, e os fornecedores que não abordam as deficiências de infecção e precisão correm o risco de ser excluídos dos contratos de compras institucionais.
Altos Custos de Aquisição e Manutenção
Os tonômetros de aplanação desktop ou de contorno dinâmico variam de USD 3.000 a 15.000 no custo inicial, e os contratos de serviço anuais geralmente equivalem a 10-15% do preço de compra. Como o reembolso do Medicare para o CPT 92100 permaneceu amplamente estável e as taxas de procedimentos de glaucoma sob 22 códigos separados caíram 20,5% entre 2000 e 2020, os períodos de retorno para novos equipamentos estão se estendendo, especialmente para profissionais autônomos. A National Vision relatou em seus demonstrativos financeiros de 2024 que os maiores custos com optometristas e equipamentos reduziram a margem bruta em 20 pontos-base, ilustrando a pressão de custos mesmo entre varejistas de grande escala. As respostas do mercado se bifurcam: marcas premium agrupam a tonometria em suítes de diagnóstico com preços por assinatura para distribuir os custos de capital, enquanto novos entrantes de baixo custo oferecem unidades de rebote portáteis a USD 1.500-3.000 para compradores sensíveis ao preço. Consultórios que não desejam investir terceirizam a tonometria para serviços móveis ou encaminham pacientes a centros oftalmológicos, fragmentando o modelo histórico de propriedade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O Rebote Avança enquanto a Aplanação EstagnaOs sistemas de aplanação responderam por 47,52% da participação do mercado de tonômetros em 2025, refletindo sua posição consolidada nas clínicas de glaucoma hospitalares. As unidades de rebote, no entanto, estão avançando a um CAGR de 6,74% até 2031, dois pontos acima do mercado geral de tonômetros, devido à operação sem anestesia, ciclos de medição de cinco segundos e adequação para populações pediátricas e não cooperativas. A tonometria de indentação permanece amplamente intraoperatória e está perdendo terreno para os dispositivos de rebote, que oferecem portabilidade semelhante e melhor repetibilidade. A tecnologia de contorno dinâmico, com preço entre USD 10.000 e 15.000, tem forte adoção em casos de patologia da córnea, mas permanece um nicho. Protótipos que utilizam elastografia por coerência óptica ou sondas de luz transpupilar ocupam menos de 5% de participação combinada, mas sinalizam impulso de inovação. O manual VESIH 2024 da Organização Mundial da Saúde promove diagnósticos portáteis para ambientes com poucos recursos e favorece designs de rebote em licitações governamentais. Fornecedores estabelecidos como Carl Zeiss Meditec responderam adicionando integração perfeita com registros eletrônicos aos seus mais novos combos de refrator-tonômetro, mostrando como a conectividade digital está rapidamente se tornando um requisito básico.
O tamanho do mercado de tonômetros para tecnologia de rebote está projetado para adicionar USD 39 milhões entre 2026 e 2031, e os profissionais que adotam esses dispositivos geralmente reduzem o tempo de cadeira por paciente em 20%. Clínicas que integram a tonometria de rebote em quiosques de ponto de atendimento em lojas de varejo capturam triagens incrementais que podem se converter em exames completos. Como resultado, a tecnologia de rebote está reformulando o campo de batalha comercial em torno de recursos de software, análises em nuvem e aplicativos de engajamento do paciente, em vez de puramente engenharia óptica.


Por Tipo de Medição:
Os Métodos Indiretos Reduzem a DiferençaA medição direta reteve 62,54% de participação em valor em 2025, ancorada pelas modalidades Goldmann, rebote e contorno dinâmico. Os métodos indiretos — dispositivos de jato de ar e transpalpebral — estão se expandindo a um CAGR de 6,88%, impulsionados por considerações de controle de infecção e conforto. Os sistemas transpalpebral como o Diaton permitem verificações de PIO através da pálpebra sem anestésico local, tornando-os adequados para pacientes pós-cirurgia de córnea e usuários de lentes de contato, mas com variabilidade de ±3 mmHg que os relega à triagem. As redes de varejo preferem unidades de jato de ar pelo seu rendimento, apesar da modesta perda de precisão, pois podem processar até 60 pacientes por hora. Clínicas em mercados emergentes compram cada vez mais pacotes de modo duplo que incluem cabeças direta e indireta, minimizando gargalos no fluxo de trabalho. O tamanho do mercado de tonômetros indiretos está previsto para atingir USD 186 milhões até 2031. Fornecedores que oferecem algoritmos de calibração que compensam a espessura da córnea provavelmente ganharão participação assim que dados de validação revisados por pares se acumularem.
As abordagens indiretas melhoram a experiência do paciente, encurtam as filas de espera e reduzem o risco de infecção, mas também geram encaminhamentos de acompanhamento quando a PIO elevada deve ser confirmada por aplanação. Esse caminho em duas etapas aumenta a utilização geral dos dispositivos, reforçando a demanda em ambos os tipos de medição, em vez de canibalizá-la.
Por Tipo de Portabilidade:
Dispositivos Portáteis Perturbam a Dominância dos DesktopsOs modelos desktop ainda detinham 67,54% da receita em 2025 porque estão integrados às estações de trabalho de lâmpada de fenda. Os dispositivos portáteis, no entanto, estão crescendo a um CAGR de 7,87% e poderiam se aproximar da paridade na próxima década. Uma unidade de rebote portátil com preço de USD 2.500 custa muito menos do que um sistema desktop mais lâmpada de fenda e libera os clínicos para transferir os testes para salas de espera ou vans de atendimento externo. Uma metanálise de 216 estudos confirma que os dispositivos portáteis mostram concordância aceitável com o método Goldmann, aliviando preocupações sobre compensações de precisão. Redes ópticas de varejo como a National Vision citam os diagnósticos portáteis como fundamentais para reduzir o tempo do ciclo de exame, aumentando a capacidade da rede sem corredores adicionais.
Espera-se que a participação do mercado de tonômetros para unidades portáteis suba para aproximadamente 45% até 2031. Além do custo, a portabilidade permite novos modelos de cuidado: agentes comunitários de saúde podem realizar verificações de PIO durante visitas domiciliares, e pacientes com doenças crônicas podem se autoavaliar sob supervisão de tele-oftalmologia. Os titulares de desktops respondem incorporando cabeças de tonometria em plataformas de imagem multimodal para preservar o valor, mas compradores sensíveis ao preço ainda podem migrar para produtos portáteis independentes.
Por Usuário Final:
Centros Oftalmológicos Superam os HospitaisOs hospitais responderam por 54,32% da demanda de 2025, mas o impulso de crescimento se inclina para centros oftalmológicos e redes de varejo, que estão avançando a um CAGR de 7,65% graças a consolidações de capital privado e caminhos de cuidado verticalmente integrados. Esses centros priorizam dispositivos que exportam automaticamente os resultados para registros eletrônicos de saúde e sincronizam com imagens de tomografia por coerência óptica para permitir um fluxo de alto rendimento. O investimento de EUR 10 milhões da Carl Zeiss Meditec em 2025 por uma participação de 10% na Ocumeda, uma plataforma de tele-oftalmologia que conecta 700 lojas ópticas europeias, ressalta esse imperativo de conectividade. Os dispositivos para cuidados domiciliares permanecem abaixo de 10% do volume, mas registram o crescimento relativo mais rápido, à medida que sensores contínuos de PIO e tonômetros de rebote de uso próprio comprovam seu valor clínico. Os hospitais, enfrentando compressão de reembolso e migração para o ambulatório, podem ceder participação a menos que se reconfigurem em torno de diagnósticos integrados e habilitados por IA.
As redes oftalmológicas focadas no varejo integram tonômetros portáteis com refração virtual e sistemas automatizados de seleção de lentes, reduzindo o trabalho por exame em até 25%. Assim, a segmentação por usuário final está se fragmentando em redes de alto volume que compram portáteis de baixo custo e centros especializados que absorvem desktops multimodais premium.
Análise Geográfica
Mercado de Tonômetros da América do Norte
A América do Norte respondeu por 41,56% da receita do mercado de tonômetros em 2025, impulsionada pela cobertura universal de seguros para tonometria e por protocolos maduros de rastreamento de glaucoma. No entanto, dados do CMS destacam uma queda de 20,5% no reembolso de diagnósticos de glaucoma entre 2000 e 2020, comprimindo margens e aguçando a sensibilidade a preços. Os fornecedores de dispositivos agora agrupam a tonometria com OCT e biometria em modelos de assinatura para sustentar as vendas de capital. A alta adoção de plataformas preparadas para IA diferencia os fornecedores, como ilustrado pela vitória judicial da Carl Zeiss Meditec contra um extrator de código da Topcon, que consolida sua vantagem competitiva em software. O Canadá espelha amplamente os padrões de demanda dos EUA, embora os formulários provinciais adicionem variabilidade nos reembolsos.
Mercado de Tonômetros da Europa
A Europa segue com crescimento estável, porém mais lento. Alemanha, França, Reino Unido e Itália dominam coletivamente as aquisições, apoiadas pelas normas de marcação CE que favorecem a interoperabilidade entre múltiplos fornecedores. A Agência Europeia de Medicamentos e as estratégias nacionais de eHealth incentivam a integração dos dados de pressão intraocular em prontuários longitudinais de pacientes, estimulando atualizações para desktops conectados à nuvem. As políticas de austeridade regionais limitam os orçamentos de capital; no entanto, o envelhecimento populacional e os programas nacionais de retinopatia diabética sustentam a demanda de base.
Mercado de Tonômetros da Ásia-Pacífico, América do Sul e África
A Ásia-Pacífico está se expandindo a um CAGR de 5,65% e adicionará mais unidades absolutas de tonômetros do que qualquer outra região até 2031. O plano Healthy China 2030 da China subsidia equipamentos de atenção primária à saúde ocular em hospitais de condado, e o Programa Nacional para Controle da Cegueira da Índia endossa vans de triagem móvel equipadas com dispositivos de rebote portáteis. A sociedade superenvelhecida do Japão registra as maiores taxas per capita de exames de pressão intraocular, mas os programas da Coreia do Sul e de Taiwan estão convergindo rapidamente. Espera-se que o tamanho do mercado de tonômetros da região ultrapasse 140 milhões de USD até 2031. A sensibilidade a preços direciona as clínicas para modelos portáteis, enquanto hospitais terciários chineses adotam unidades premium de contorno dinâmico, criando um espectro de oportunidades bifurcado. África e América do Sul, embora menores, recebem fornecimento excedente à medida que os fornecedores expandem suas redes de distribuição para impulsionar o crescimento do volume.

Panorama regulatório
Os tonômetros são regulamentados como dispositivos médicos nos principais mercados, com os Estados Unidos tratando-os como dispositivos de diagnóstico da FDA Classe II sob o 21 CFR 886.1930 (código de produto HKX para tonômetros alimentados por corrente alternada), normalmente exigindo autorização 510(k) antes da comercialização. Uma referência-chave de conformidade para 2026 é o Regulamento do Sistema de Gestão de Qualidade da FDA (QMSR), que entrou em vigor em 2 de fevereiro de 2026 e incorpora a norma ISO 13485:2016 por referência ao 21 CFR 820. Isso aumenta a importância dos controles de projeto, da gestão de fornecedores e da documentação do ciclo de vida do software para sistemas de tonometria conectados.
Na Europa, os fabricantes devem manter conformidade com o Regulamento de Dispositivos Médicos (MDR) e alinhar a documentação técnica com normas harmonizadas em evolução que sustentam a presunção de conformidade. Em 17 de junho de 2026, o Jornal Oficial da UE publicou a Decisão de Execução da Comissão (UE) 2026/1231, atualizando a lista de normas harmonizadas que sustentam a conformidade com o MDR, incluindo normas relevantes para equipamentos elétricos médicos (como a EN 60601-1). Globalmente, os esforços de convergência regulatória por meio do Fórum Internacional de Reguladores de Dispositivos Médicos (IMDRF) e de programas como o MDSAP moldam as estratégias de auditoria e o alinhamento do sistema de qualidade para empresas que vendem na América do Norte, Europa e Ásia-Pacífico.
Análise da cadeia de valor
A cadeia de valor dos tonômetros começa com fornecedores de ópticas, conjuntos mecânicos de precisão e componentes eletrônicos (incluindo sensores e módulos de controle utilizados em sistemas sem contato e de rebote), passando depois para os OEMs que se ocupam do design do dispositivo, integração de software, verificação/validação e fabricação regulamentada sob sistemas de qualidade para dispositivos médicos. Normas e requisitos de conformidade influenciam as práticas de aquisição e documentação a montante (por exemplo, sistemas de qualidade alinhados à ISO 13485 e expectativas de desempenho e segurança comumente referenciadas, como a ANSI Z80.10 e a IEC 60601-1). À medida que aumentam as necessidades de conectividade, os OEMs também acrescentam dependências de firmware, cibersegurança e módulos de exportação de dados para apoiar a integração em fluxos de trabalho clínicos.
A jusante, os OEMs vendem por meio de uma combinação de vendas diretas a hospitais e centros oftalmológicos, distribuidores/revendedores independentes e aquisições impulsionadas por GPOs. Redes de serviço (calibração, reparo e consumíveis, como pontas e acessórios) contribuem para a economia do ciclo de vida. O comportamento dos compradores está migrando para plataformas de diagnóstico integradas e ecossistemas ligados à nuvem, o que afeta as estratégias de canal, incluindo pacotes de hardware mais software, implantações multissítio para redes varejistas de cuidados oculares e configurações padronizadas para triagem em massa. Os riscos da cadeia de suprimentos concentram-se na disponibilidade e qualificação de sensores e eletrônicos de precisão, tornando importante o fornecimento duplo e a capacidade de serviço geograficamente distribuída para ambientes clínicos de alto rendimento e sensíveis ao tempo de operação.
Cenário Competitivo
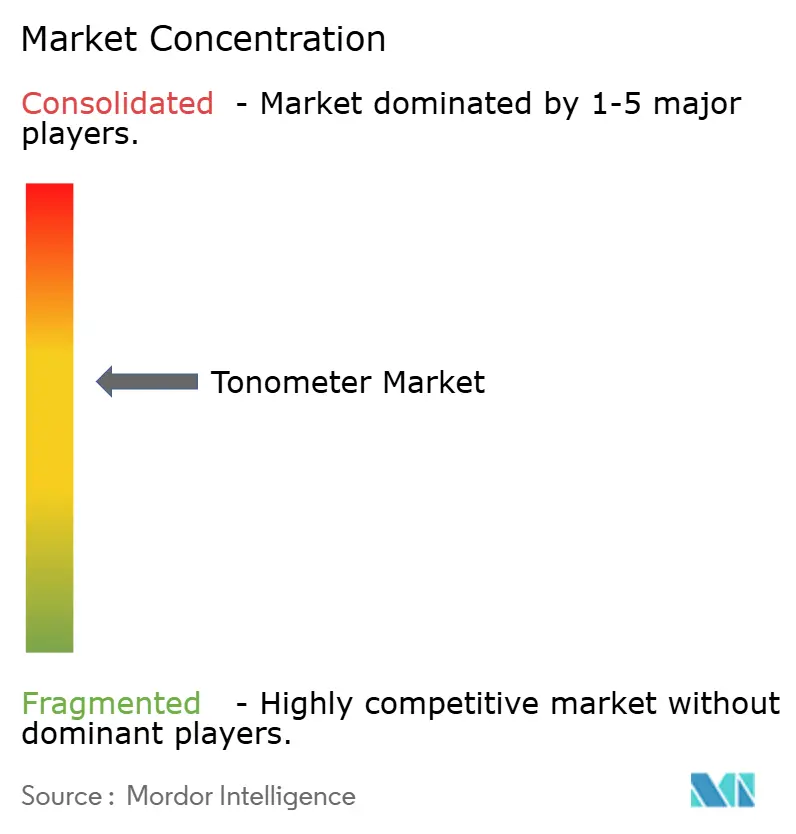
O mercado de tonômetros é moderadamente fragmentado. Os cinco principais fornecedores — Carl Zeiss Meditec, Topcon, Revenio/iCare, Nidek e Reichert — detêm coletivamente cerca de 60% de participação, com centenas de empresas regionais e startups dividindo o restante. O foco estratégico está mudando da diferenciação de hardware para o controle de plataformas de dados. O FORUM da Carl Zeiss Meditec integra dados de imagem, cirurgia e diagnóstico em um único espaço de trabalho em nuvem, fidelizando os compradores ao seu ecossistema. A plataforma Harmony da Topcon, entregue no Microsoft Azure, incorpora algoritmos de IA oculômica para detectar doenças sistêmicas a partir de imagens oculares, ampliando a proposta de valor além do glaucoma. A Revenio aproveita o SELENA+ AI da EyRIS em seu conjunto ILLUME para automatizar a triagem de retinopatia diabética, demonstrando como players menores usam parcerias para se manter competitivos.
As oportunidades de espaço em branco se concentram no monitoramento contínuo da PIO, no autoteste e em unidades portáteis de baixo custo para mercados emergentes. O EYEMATE-IO da Implandata tem como alvo pacientes com glaucoma refratário e poderia gerar receita recorrente a partir de assinaturas de dados de sensores. Startups que correm para produzir dispositivos ópticos sem contato visam superar as barreiras de controle de infecção. Os predicados da Classe II da FDA mantêm as barreiras de entrada gerenciáveis, mas os fornecedores devem comprovar a usabilidade do software e a segurança eletromagnética, favorecendo aqueles com equipes regulatórias experientes. À medida que a tonometria se incorpora aos fluxos de trabalho de diagnóstico multimodal, as empresas especializadas em tonômetros enfrentam o risco de comoditização, a menos que migrem para software, análises ou serviços de assinatura.
Líderes do Setor de Tonômetros
-
Haag-Streit Group
-
Topcon Corporation
-
Revenio Group Plc (iCare)
-
AMETEK Inc. (Reichert)
-
Carl Zeiss Meditec AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tonômetros
- 66 Vision Tech Co., Ltd.
- AMETEK Inc. (Reichert Technologies)
- Bausch Health
- Canon
- Carl Zeiss
- CSO Srl
- Diaton (BiCOM Inc.)
- Haag-Streit Group (Metall Zug)
- Huvitz Co., Ltd.
- Kowa Co., Ltd.
- Marco Ophthalmic
- MediWorks Optical
- Nidek
- Oculus Optikgeräte GmbH
- Optomed Plc
- Revenio Group Plc (iCare)
- Rexxam
- Suzhou Kangjie Medical
- Suowei Electronic Technology
- Tomey
- Topcon
- Ziemer Group

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas em fluxos de trabalho que reduzem o atrito relacionado ao contato e melhoram a confiabilidade da medição em diversas condições corneanas, especialmente em ambientes de triagem de alto rendimento e cuidados agudos. As abordagens independentes da córnea criam espaços em branco em que a espessura e a biomecânica corneana podem distorcer as leituras em métodos convencionais. A tonometria transpalpebral está sendo posicionada para esses casos de uso, apoiada pela BiCOM Inc., que apresentou o tonômetro transpalpebral Diaton para triagem de glaucoma e ambientes de emergência/cuidados agudos na World Health Expo Miami, em junho de 2026. A tonometria portátil também se alinha às iniciativas de triagem em massa referenciadas no contexto do relatório, incluindo programas da OMS e a expansão da infraestrutura nacional de cuidados oculares na China e na Índia, apoiando a aquisição de dispositivos portáteis que podem ser implantados além dos hospitais terciários.
Uma segunda linha de oportunidade vem do monitoramento contínuo e vestível da PIO, que capta picos diurnos não detectados por visitas periódicas ao consultório, apoiando modelos de cuidados domiciliares e teleoftalmologia já em expansão no contexto do mercado. Em 2026, pesquisas revisadas por pares relataram conceitos de lentes de contato inteligentes que combinam monitoramento em tempo real da PIO com liberação autônoma de medicamentos (Science Translational Medicine, abril de 2026) e detecção sem fio de alta precisão da PIO (npj Flexible Electronics, janeiro de 2026), reforçando o roteiro de produtos em direção a ecossistemas de monitoramento centrados no paciente. À medida que empresas estabelecidas de dispositivos investem em capacidades de fluxo de trabalho digital, incluindo a colaboração da ZEISS com a Envision Health Technologies em junho de 2026 sobre testes de função visual de próxima geração para cuidados com glaucoma, fabricantes de dispositivos e redes de cuidados oculares podem se diferenciar por meio de trajetórias de dados integradas, revisão remota e modelos de serviço por assinatura que reduzem as barreiras para implantação multissítio.
Recent Industry Developments in Mercado de Tonômetros
- Junho de 2026: a ZEISS Medical Technology firmou uma colaboração estratégica com a Envision Health Technologies para avançar em testes de função visual gamificados baseados em realidade virtual de próxima geração para cuidados com glaucoma. A iniciativa fortalece as capacidades de software e fluxo de trabalho digital em torno do manejo do glaucoma, complementando a tonometria como parte de trajetórias de diagnóstico integradas em clínicas e ambientes de cuidados distribuídos.
- Novembro de 2025: a Topcon Healthcare, Inc. recebeu a autorização 510(k) da FDA dos EUA e lançou comercialmente o OMNIA, uma solução de pré-teste 4 em 1 totalmente automatizada que integra refração objetiva, ceratometria, tonometria e paquimetria em um único dispositivo. Ao agrupar a tonometria com medições adjacentes, o OMNIA apoia um atendimento mais rápido de pacientes e reforça o comportamento de compra de plataformas entre hospitais e centros oftalmológicos.
- Setembro de 2024: a iCare anunciou o lançamento do iCare ST500, um tonômetro baseado em lâmpada de fenda que incorpora a tonometria de rebote em um design atualizado. O lançamento amplia a adoção da tonometria de rebote em configurações convencionais de sala de exame e aumenta a pressão competitiva sobre as configurações focadas em aplanação, ao enfatizar a operação sem anestesia e um fluxo de trabalho simplificado.


Mercado de Tonômetros Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas geradas por tonômetros usados para medir a pressão intraocular em ambientes clínicos de cuidados oculares, nas principais geografias. Inclui os formatos de dispositivos comumente utilizados que os prestadores de cuidados adquirem e usam para triagem, diagnóstico e monitoramento contínuo.
Exclusões de escopo: excluímos terapias medicamentosas para glaucoma, procedimentos cirúrgicos e consumíveis oftálmicos mais amplos que não fazem parte da venda do dispositivo tonômetro.
Visão geral da segmentação
- Por Tecnologia
- Tonometria de Aplanação
- Tonometria de Indentação
- Tonometria de Rebote
- Tonometria de Contorno Dinâmico
- Outras Tecnologias
- Por Tipo de Medição
- Direto
- Indireto
- Por Tipo de Portabilidade
- Desktop
- Portátil
- Por Usuário Final
- Hospitais
- Centros Oftalmológicos e Redes de Cuidados Oculares
- Cuidados Domiciliares e Automonitoramento
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa pela construção do contexto de demanda para o teste de pressão intraocular e a via clínica que impulsiona o uso de tonômetros em clínicas e hospitais. Referenciamos fontes públicas, como a Organização Mundial da Saúde, os Centros de Controle e Prevenção de Doenças dos EUA, o National Eye Institute e diretrizes e evidências publicadas em periódicos oftalmológicos revisados por pares, para compreender a intensidade da triagem e as necessidades de monitoramento dos pacientes.
No lado da oferta, analisamos relatórios anuais de fabricantes, apresentações a investidores, brochuras de produtos, avisos regulatórios e de recolhimento, quando disponíveis, e cobertura de imprensa confiável para mapear recursos de dispositivos, faixas de preço e cronogramas de lançamento. Também utilizamos assinaturas pagas selecionadas para dados financeiros e inteligência de empresas, consultas de patentes e verificações de importação e exportação em nível de embarque, o que ajuda a validar se o mix de dispositivos e a divisão regional presumidos são consistentes. As fontes documentais listadas acima são apenas ilustrativas, e outras referências públicas foram utilizadas para coletar dados, validá-los e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
As discussões primárias são utilizadas para testar hipóteses difíceis de confirmar em fontes públicas, especialmente os ciclos típicos de substituição, a divisão entre a demanda por dispositivos portáteis e de mesa, e como os preços mudam quando se aplicam licitações e margens de distribuidores. Conversamos com um mix equilibrado de fabricantes de dispositivos, distribuidores e prestadores de cuidados oculares na Ásia-Pacífico, EMEA e Américas, de modo que o comportamento de compra regional e as diferenças de cobertura de serviços fossem refletidos antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos: 14% | Ásia-Pacífico: 44% |
| Nível médio: 43% | Líderes funcionais/de unidade: 34% | EMEA: 33% |
| Empresas menores: 19% | Gerentes: 52% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma abordagem top-down, em que o conjunto de demanda é reconstruído a partir de sinais de utilização de cuidados oculares e depois traduzido em demanda por dispositivos, antes de ser ajustado por taxas realistas de adoção e substituição. Na prática, vinculamos o modelo a insumos observáveis, como os volumes de triagem de glaucoma e hipertensão ocular, a parcela de exames que exigem medição da pressão intraocular, os ciclos de substituição da base instalada em clínicas e hospitais, a mudança de mix entre métodos de contato e sem contato, e o preço médio de venda típico por formato e canal.
Depois disso, verificamos os resultados com aproximações bottom-up seletivas para que os totais permaneçam fundamentados, incluindo pontos de preço amostrados de catálogos públicos, verificações de canal sobre margens de distribuidores e divisões de receita de fornecedores onde estas são divulgadas. Quando surgem lacunas nas verificações bottom-up (por exemplo, receita de empresas privadas ausente), o déficit é tratado por meio de premissas conservadoras de participação, que são retestadas com o feedback das entrevistas. A previsão é então executada usando análise de cenários apoiada por opiniões de especialistas sobre o crescimento do volume de exames, programas de reembolso e triagem, e a progressão esperada do preço médio de venda à medida que novos recursos de dispositivos entram em uso rotineiro.
Validação de dados e ciclo de atualização
Os resultados do modelo são triangulados com sinais independentes, incluindo tendências regionais de procedimentos e visitas, fluxos comerciais para categorias de dispositivos relevantes, e mudanças observáveis nos preços e na disponibilidade dos produtos. Os valores discrepantes são sinalizados e revisados, e reexaminamos as premissas que os sustentam, como o momento da conversão de moeda, vitórias pontuais em licitações ou um salto inusual na receita de dispositivos reportada.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, para que a lógica, os insumos e os cálculos sejam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes ações regulatórias ou mudanças significativas de preço. Imediatamente antes da entrega, realizamos uma nova verificação para garantir que as atualizações públicas mais recentes e o feedback das entrevistas estejam refletidos.
Dimensionamento do mercado de tonômetros da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados do mercado de tonômetros frequentemente não coincidem, mesmo quando parecem abranger os mesmos produtos, porque as escolhas de dimensionamento diferem de formas pequenas, mas relevantes. As diferenças geralmente decorrem do que é contabilizado como venda (apenas o dispositivo versus dispositivo mais acessórios), de como os preços são convertidos em USD ao longo dos anos, e da rapidez com que premissas mais antigas são atualizadas quando o mix de produtos muda.
Neste estudo, a periodicidade de atualização e o momento cambial são tratados como verificações de primeira ordem, e os preços médios de venda são revalidados com o feedback recente do canal antes da finalização dos totais, o que também é onde a Mordor Intelligence tende a divergir de estimativas que se baseiam em uma curva de preços mais antiga ou em uma fotografia fixa da taxa de câmbio.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 392,85 milhões de USD (2026) | |
| Publicador do Setor A | 391,80 milhões de USD (2025) | Usa um ano-base diferente e pode misturar formatos de dispositivos e canais com uma taxonomia de produtos mais ampla, o que altera o preço médio de venda implícito e retarda o impacto de mudanças recentes de preço. |
| Publicador Global B | 440,80 milhões de USD (2024) | Ancora o dimensionamento a uma base anterior e a um valor de curto prazo mais elevado, e o aumento pode ser impulsionado por uma adoção presumida mais rápida e uma progressão de preços que não é sempre reverificada em relação ao comportamento atual de aquisição. |
A dispersão entre os três valores é explicada principalmente pelo momento e pelo tratamento dos preços, e não por uma discordância quanto à existência da demanda. Ao manter o escopo restrito às receitas de dispositivos tonômetros e vincular os totais a sinais observáveis de exames e substituição, podemos fornecer um número rastreável e que pode ser reproduzido com a mesma série de insumos ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Com que velocidade se espera que o mercado de tonômetros cresça entre 2026 e 2031?
Projeta-se que o mercado se expanda a um CAGR de 4,88%, adicionando aproximadamente USD 105 milhões em nova receita.
Qual segmento de tecnologia apresenta o maior impulso?
Prevê-se que a tonometria de rebote registre um CAGR de 6,74%, o mais rápido entre todas as categorias de tecnologia.
Por que os tonômetros portáteis estão ganhando espaço?
Os dispositivos portáteis reduzem o custo de capital, eliminam a necessidade de estações de lâmpada de fenda e permitem a triagem em lojas de varejo, clínicas móveis e ambientes domiciliares.
Qual será o papel do monitoramento contínuo da PIO?
Sensores implantáveis ou vestíveis estão migrando da pesquisa para as rotinas clínicas porque capturam padrões de pico e flutuação que as consultas no consultório frequentemente não detectam.
Qual região apresenta a maior oportunidade de crescimento?
A Ásia-Pacífico, impulsionada pela expansão da infraestrutura de atenção primária à saúde ocular na China e na Índia, deve crescer a um CAGR de 5,65% até 2031.
Como a pressão de reembolso influenciou as decisões de compra?
As taxas de reembolso estáveis ou em declínio empurram os consultórios em direção a suítes de diagnóstico multimodal com preços por assinatura e dispositivos portáteis de custo eficiente.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

