
Tamanho e Participação do Mercado de Para-Raios
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
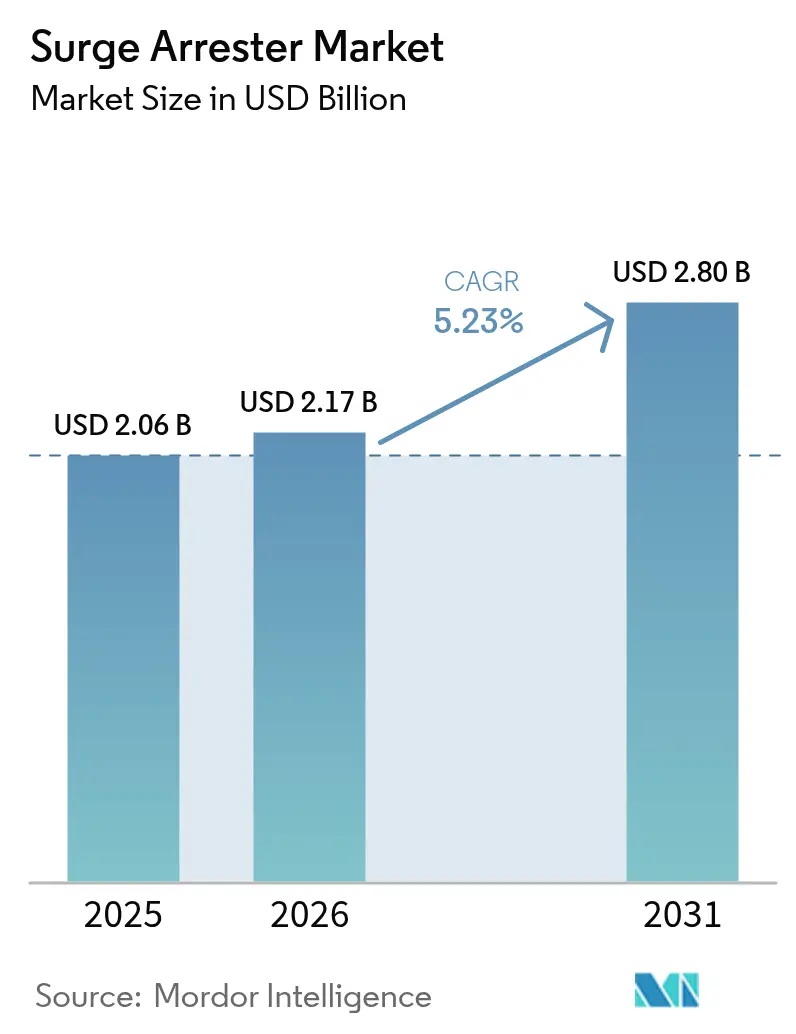
| Tamanho do Mercado (2026) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.80 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
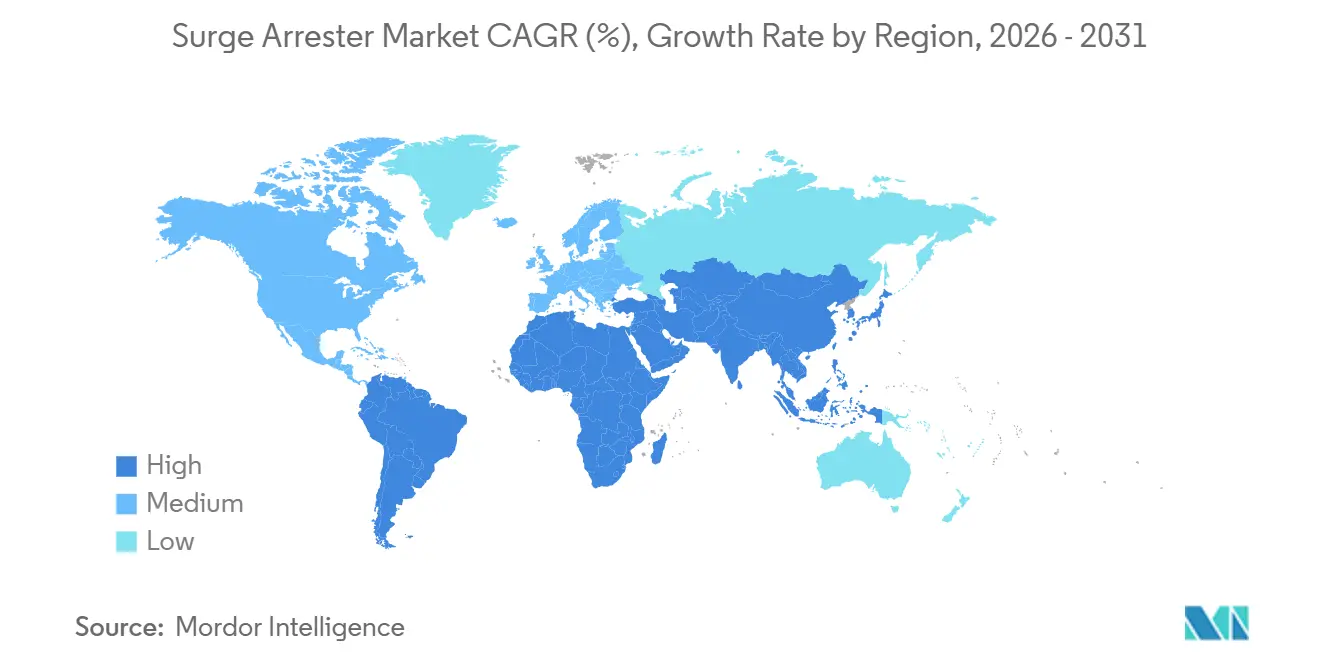
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
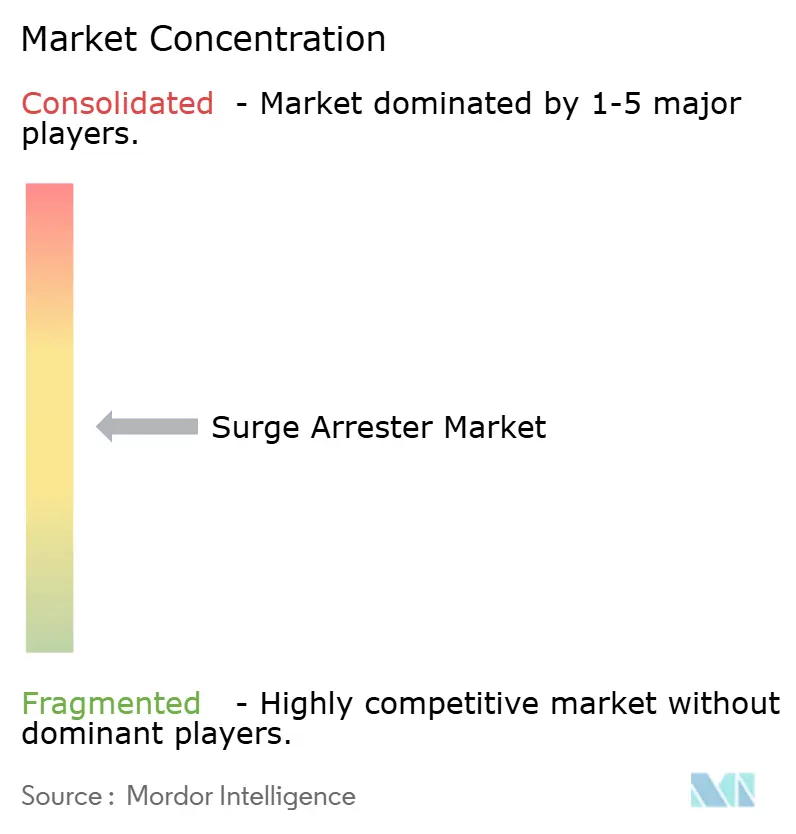
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Para-Raios por Mordor Intelligence
O tamanho do mercado de para-raios deve crescer de USD 2,06 bilhões em 2025 para USD 2,17 bilhões em 2026 e está previsto para atingir USD 2,8 bilhões até 2031 a um CAGR de 5,23% no período 2026-2031.
Os crescentes investimentos em modernização de redes, a integração agressiva de energias renováveis e metas de confiabilidade mais rigorosas mantêm o mercado global de para-raios em uma trajetória firme de expansão. As tendências de digitalização agora exigem para-raios com monitoramento de saúde integrado, enquanto a resiliência da cadeia de suprimentos permanece uma prioridade de alto nível após as recentes oscilações de preços dos varistores de óxido metálico. As concessionárias na América do Norte e na Europa estão adotando modelos de gêmeos digitais para otimizar os ciclos de substituição, enquanto as concessionárias na região Ásia-Pacífico estão impulsionando implantações de tensão extra-alta e ultra-alta que ampliam os limites de desempenho dos produtos. Os movimentos competitivos centram-se na diferenciação de produtos, classificações de energia mais elevadas, dimensões compactas e conectividade IoT, mas os fabricantes de equipamentos originais também devem combater a crescente onda de dispositivos falsificados que entram em economias sensíveis ao preço.
Principais Conclusões do Relatório
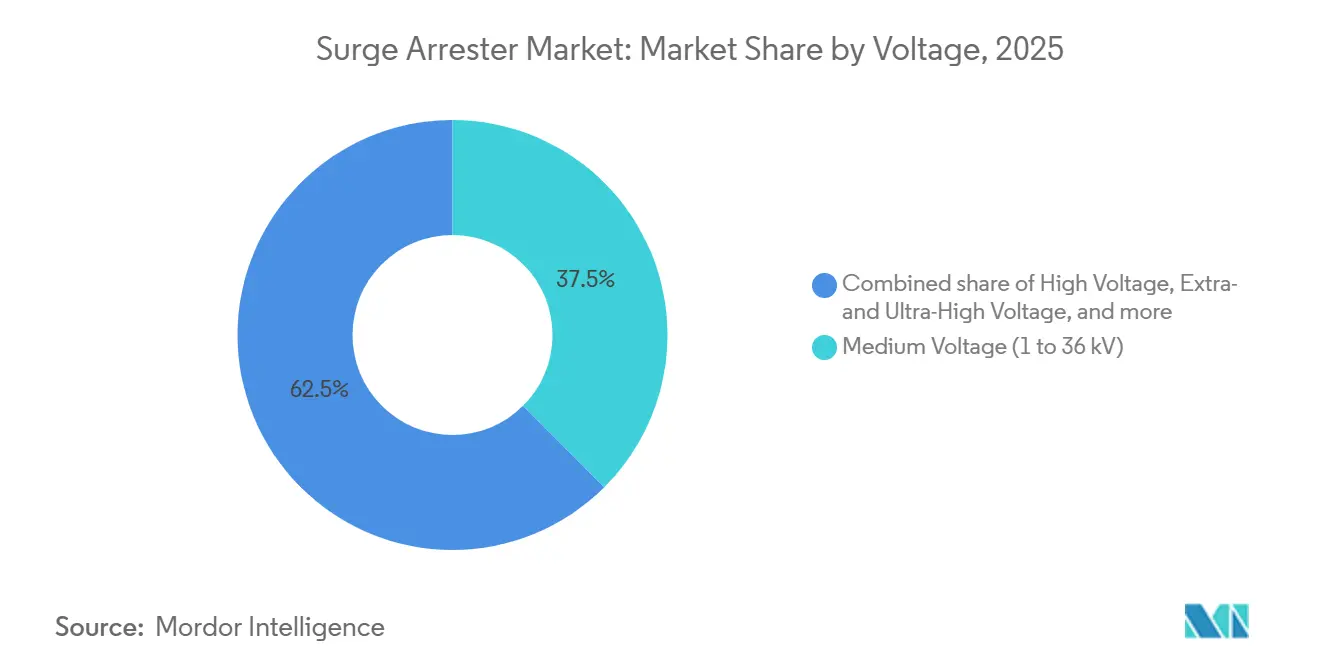
- Por classificação de tensão, os para-raios de média tensão detinham uma participação de mercado de 37,52% no mercado de para-raios em 2025. Os para-raios de tensão extra-alta e ultra-alta devem se expandir a um CAGR de 6,74% entre 2026-2031.
- Por tipo de produto, as unidades de classe estação representaram uma participação de receita de 41,95% no tamanho do mercado de para-raios em 2025. Os para-raios de linha representam a categoria de produto de crescimento mais rápido, avançando a um CAGR de 7,18% até 2031.
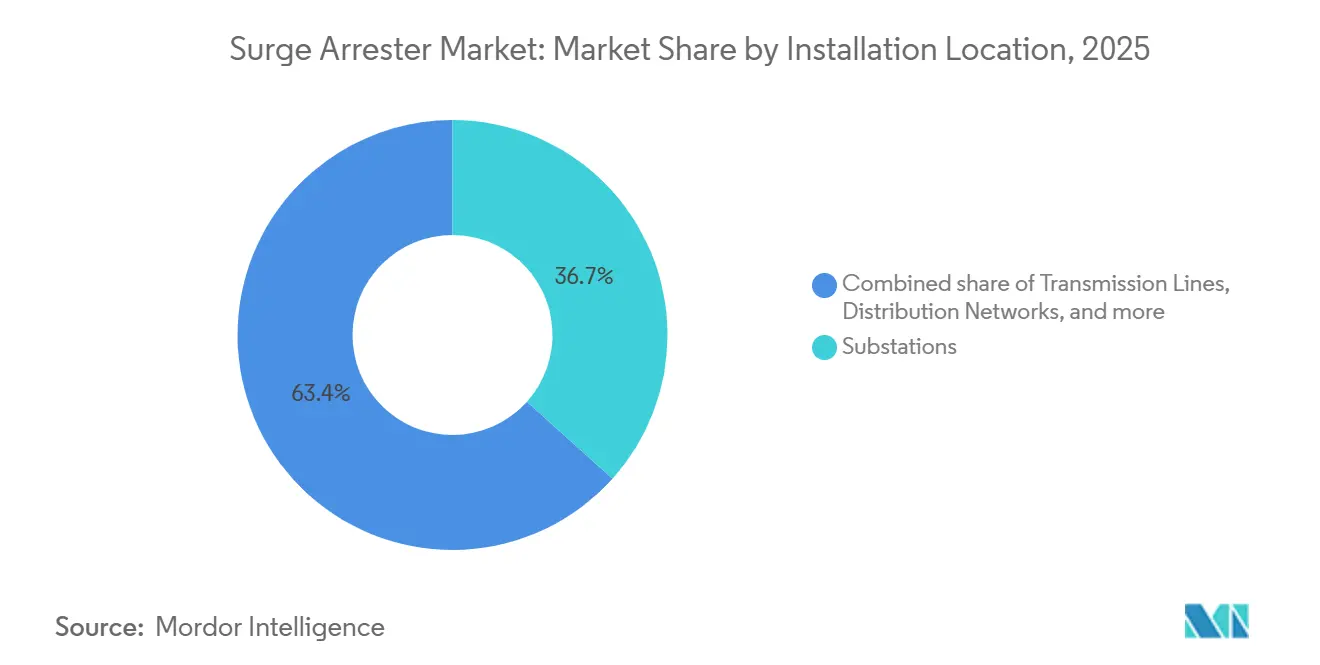
- Por local de instalação, as subestações representaram 36,65% do tamanho do mercado de para-raios em 2025, enquanto as linhas de transmissão devem se expandir a um CAGR de 6,92%.
- Por aplicação, o segmento de concessionárias capturou 53,35% do tamanho do mercado de para-raios em 2025, enquanto o segmento residencial deve crescer a um CAGR de 6,12%.
- Por geografia, a região Ásia-Pacífico comandou 41,05% do mercado global de para-raios em 2025 e deve registrar um CAGR de 5,82% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de modernização de redes na América do Norte e na UE | 1.20% | América do Norte e UE | Médio prazo (2-4 anos) |
| Adições de capacidade renovável em escala de concessionária que requerem proteção contra sobretensão | 1.00% | Global, concentração na APAC e UE | Longo prazo (≥ 4 anos) |
| Eletrificação de processos industriais na Ásia emergente | 0.80% | APAC, transbordamento para o MEA | Médio prazo (2-4 anos) |
| Expansão rápida de corredores de carregamento rápido de veículos elétricos | 0.60% | Global, adoção antecipada na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Retrofits de para-raios em subestações de energia eólica offshore | 0.40% | Regiões costeiras da América do Norte e UE | Médio prazo (2-4 anos) |
| Monitoramento de saúde de ativos habilitado por gêmeos digitais impulsionando a demanda por substituição | 0.30% | Global, liderado por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Modernização de Redes na América do Norte e na UE
Os reguladores de concessionárias em ambas as regiões alocam orçamentos de vários bilhões de dólares para fortalecer redes envelhecidas contra condições climáticas severas, elevando a demanda por para-raios de classe estação com sensores de condição online. Projetos como o esquema de reforço de linhas de USD 335 milhões da Entergy Texas combinam atualizações de proteção contra surtos com financiamento federal de resiliência, ilustrando como os mandatos de confiabilidade se traduzem diretamente em pedidos de compra. A manutenção preditiva, impulsionada pela análise de corrente de fuga, agora informa os cronogramas de substituição de para-raios, permitindo que as concessionárias evitem falhas catastróficas enquanto gerenciam despesas de capital. Ao mesmo tempo, o uso crescente de interconexões de energias renováveis aumenta a frequência de surtos de comutação, forçando uma coordenação mais rigorosa entre para-raios, disjuntores e reatores shunt. Como resultado, o mercado global de para-raios recebe um impulso pronunciado de hardware pronto para o digital alinhado com as atualizações do código de rede norte-americano e europeu.[1]"Entergy Texas Fortalece Linhas," T&D World, tdworld.com
Adições de Capacidade Renovável em Escala de Concessionária que Requerem Proteção contra Sobretensão
Os desenvolvedores de energia eólica e solar especificam para-raios em sistemas de coleta, subestações e cabos de exportação para proteger inversores e transformadores de surtos de raios e comutação. Os parques eólicos offshore apresentam um risco elevado; as sobretensões temporárias medidas podem atingir níveis que ameaçam o isolamento dos cabos, a menos que sejam mitigadas. Estudos técnicos mostram que os para-raios reduzem essas sobretensões em 68,3%, com reduções ainda maiores quando combinados com resistores de pré-inserção, ressaltando a necessidade de esquemas de proteção coordenados. À medida que os governos dobram suas metas de energia renovável para cumprir as metas climáticas de 2030, os equipamentos de média tensão e o hardware de proteção contra surtos associado estão experimentando crescimento de dois dígitos. Consequentemente, os fornecedores de componentes que ampliam as tecnologias de MOV de alta energia capturam uma participação adicional do mercado global de para-raios.[2]B. De Andrade et al., "Mitigação de Sobretensão Temporária em Parques Eólicos Offshore," IEEE Access, ieee.org
Eletrificação de Processos Industriais na Ásia Emergente
Os fabricantes que fazem a transição de caldeiras a combustível fóssil para aquecedores elétricos frequentemente encontram flutuações de tensão frequentes, resultando em perdas de produção que podem exceder USD 25.000 por mês para algumas plantas. Os retrofits de proteção contra surtos, portanto, migram de investimentos opcionais para investimentos de caminho crítico. O impulso de automação da China impulsiona a demanda por para-raios de média tensão que lidam com transientes de alta frequência gerados por inversores de frequência variável, enquanto os programas de incentivo da Índia fomentam clusters de eletrônicos que requerem dispositivos de baixa poluição e resistentes à corrosão. Os fornecedores capazes de empacotar para-raios com filtros e transformadores de isolamento ganham vantagem. Esses pedidos sustentam as perspectivas do mercado global de para-raios para segmentos industriais na ASEAN e no Sul da Ásia.[3]Reinhausen, "A indústria asiática usa transformadores de distribuição de regulação de tensão na luta contra redes flutuantes," reinhausen.com
Expansão Rápida de Corredores de Carregamento Rápido de Veículos Elétricos
Os carregadores rápidos de corrente contínua públicos são suscetíveis a surtos de raios, comutação de rede e falhas internas tanto na entrada de corrente alternada quanto na saída de corrente contínua. As normas ficam atrás dos lançamentos de equipamentos, dando aos fabricantes de para-raios uma janela para definir as melhores práticas. Lançamentos de dispositivos como os módulos Classe I+II de 1500 VCC da Bourns ilustram a adaptação de produtos a corrente contínua de tensão mais alta. Os projetos de desconexão térmica e dimensões compactas são adequados para gabinetes à beira de estrada, auxiliando o tempo de atividade seguro. À medida que a densidade dos corredores de carregamento aumenta, a proteção personalizada transfere mais receita para o mercado global de para-raios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica |
|---|---|---|
| Preços voláteis de varistores de óxido metálico | -0.80% | Global, concentrado em regiões de fabricação |
| Normas de teste IEC e IEEE fragmentadas entre regiões | -0.50% | Global, afetando fabricantes multinacionais |
| Atrasos em projetos de linhas de transmissão UHV de longa distância | -0.40% | Núcleo APAC, efeitos de transbordamento globalmente |
| Produtos falsificados de baixo custo corroendo as margens dos fabricantes de equipamentos originais | -0.30% | Mercados emergentes, particularmente Ásia e MEA |
| Fonte: Mordor Intelligence | ||
Preços Voláteis de Varistores de Óxido Metálico
O óxido de zinco representa a maior parte do peso do varistor, portanto, as flutuações na produção das minas e regulamentações ambientais mais rígidas geram oscilações de custo que comprimem as margens, especialmente nas unidades de baixa tensão vendidas por meio de licitações competitivas. Alguns fabricantes de equipamentos originais reformulam as composições para reduzir o teor de ZnO; no entanto, os ciclos de qualificação ainda são longos. A volatilidade de curto prazo, portanto, reduz a lucratividade, desacelerando modestamente as aquisições no mercado global de para-raios.
Normas de Teste IEC e IEEE Fragmentadas entre Regiões
Os regimes de conformidade paralelos forçam programas duplos de design e teste. A IEC 61643-01 enfatiza o desempenho de impulso de raio, enquanto a IEEE C62.11 foca nas classificações de energia de surto de comutação. Os fornecedores multinacionais frequentemente precisam manter linhas de produtos duplicadas, o que infla os custos e estende o tempo de lançamento no mercado. Até que surja uma maior harmonização, essa complexidade restringe as economias de escala no mercado global de para-raios.[4]"Normas de Dispositivos de Proteção contra Surtos," Comissão Eletrotécnica Internacional, iec.ch
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão:
Impulsionando a Inovação Técnica em UHVOs para-raios de tensão extra-alta e ultra-alta devem crescer à taxa mais rápida, com um CAGR de 6,74%, à medida que as transferências de energia renovável inter-regionais demandam tensões de ±800 kV e acima. Os dispositivos de média tensão ainda ancoram 37,52% do mercado global de para-raios em 2025, fornecendo proteção de backbone para alimentadores de distribuição que atendem parques industriais e cargas urbanas densas. Pilhas complexas de varistores e invólucros de silicone projetados para serviços acima de 330 kV continuam a se difundir para ofertas de tensão mais baixa, melhorando a estabilidade térmica em geral. A linha UHVDC de ±800 kV de 1.901 km da China ressalta a viabilidade técnica e estimula o interesse de exportação em corredores semelhantes no Sul da Ásia e na África.


Por Tipo de Produto:
Para-Raios de Linha Ganham Tração na TransmissãoOs para-raios de classe estação entregaram 41,95% da receita em 2025, enquanto os para-raios de linha avançaram a um CAGR de 7,18% à medida que as concessionárias quantificaram as reduções de interrupções que superaram o custo de instalação. Os projetos sem lacunas com invólucro polimérico, combinados com grampos resistentes a vibrações, aceleram as campanhas de retrofit em linhas existentes de 220 kV. Os dados de campo do CIGRE confirmam cortes significativos nas interrupções causadas por raios, reforçando a curva de adoção no mercado global de para-raios.
Por Local de Instalação:
Linhas de Transmissão Aceleram a AdoçãoAs subestações mantiveram uma participação de 36,65% em 2025, mas as aplicações em linhas de transmissão se expandiram a um CAGR de 6,92% devido ao renovado foco em confiabilidade. Os módulos de monitoramento remoto agora transmitem a temperatura e a corrente de fuga do para-raios por meio de links celulares, permitindo inspeções sem helicóptero em trechos de montanha. Esses avanços ampliam o tamanho da oportunidade no mercado global de para-raios, particularmente em regiões com longos corredores aéreos.
Por Aplicação:
Segmento Residencial Impulsiona o Crescimento de Casas InteligentesAs redes de concessionárias detinham uma participação de 53,35% em 2025; no entanto, a adoção residencial registrou um CAGR vigoroso de 6,12% com o crescimento dos eletrônicos para casas inteligentes. Os dados de seguros que destacam USD 825 milhões em danos causados por raios em residências nos EUA catalisam revisões de código que exigem o uso de dispositivos Tipo 1 ou Tipo 2 nas entradas de serviço. Esse contexto de política injeta novo impulso no mercado global de para-raios para unidades de baixa tensão.
Análise Geográfica
Mercado de Para-raios da APAC
A região da Ásia-Pacífico liderou com uma participação de 41,05% no mercado global de para-raios em 2025 e prevê-se que se expanda a uma CAGR de 5,82%. Somente a State Grid da China investiu mais de 500 bilhões de yuans em implantações de redes inteligentes durante 2024, com as linhas de UHV absorvendo uma parcela considerável do orçamento destinado a para-raios. Os programas de eletrificação da Índia acrescentam demanda em média tensão, enquanto o longo histórico do Japão em instalações de 66 a 1100 kV fornece conhecimento aplicado.
Mercado de Para-raios da América do Norte
A América do Norte registra ganhos constantes à medida que as alianças federais e estaduais de modernização da rede elétrica liberam parcelas de financiamento vinculadas a métricas de resiliência. A expansão da energia eólica offshore ao longo do Atlântico impulsiona as aquisições de para-raios de grau marinho, e o roteiro de atualização da rede elétrica do Canadá, no valor de 1,4 trilhão de USD, assegura ciclos de substituição de longo prazo, reforçando a contribuição da América do Norte para o mercado global de para-raios.
Mercado de Para-raios da EMEA e da América do Sul
A Europa enfatiza o monitoramento digital e práticas de proteção harmonizadas sob a norma EN 50539, e os cabos de energia eólica offshore no Mediterrâneo acrescentam um ambiente desafiador de névoa salina. A América do Sul, juntamente com o Oriente Médio e a África, compõem bolsões emergentes; projetos de mineração e petroquímica geram surtos específicos de tensão em campo, mas as aquisições frequentemente favorecem modelos robustos e comprovados em detrimento de unidades com mais recursos, moderando — sem negar — o crescimento no mercado global de para-raios.

Panorama regulatório
A conformidade no mercado de para-raios continua a ser moldada por estruturas paralelas da IEC e da IEEE, o que mantém os requisitos de qualificação e rotulagem específicos de cada região para fornecedores multinacionais. Na Europa, o CENELEC publicou a EN IEC 61643-11:2026/A11:2026 (outubro de 2025), alinhando os requisitos de dispositivos de proteção contra surtos de baixa tensão com a Diretiva de Baixa Tensão 2014/35/UE. As referências de proteção de telecomunicações e sinalização também avançaram com a IEC 61643-21:2025 (outubro de 2025) e a EN IEC 61643-21:2026 (janeiro de 2026).
Na China, a State Administration for Market Regulation implementou a GB/T 28182-2024 (dezembro de 2024) para para-raios de entreferro série com classificação de 52 kV e inferior, substituindo a edição de 2011 e tornando mais rigorosa a base de referência para aquisições e certificações nacionais. Os organismos técnicos continuam a trabalhar na harmonização das abordagens de teste entre a IEC 60099-4 e a IEEE C62.11, mas os fornecedores ainda precisam de validação de dupla via quando licitações globais ou programas de exportação exigem ambos os regimes.
Cenário Competitivo
O mercado permanece moderadamente consolidado. ABB, Siemens Energy e Hitachi Energy continuam a dominar os nichos de alta tensão combinando extensos pipelines de P&D com frotas de serviço globais. Esses líderes integram sensores IoT em para-raios com invólucro polimérico para reforçar a diferenciação. Participantes de nível médio como Eaton e TE Connectivity expandem seus portfólios por meio de aquisições direcionadas: a aquisição da Harger pela TE em novembro de 2024 adiciona amplitude de aterramento contra raios que complementa sua linha de para-raios. A proliferação de falsificações, particularmente em certas partes da Ásia, pressiona os preços na extremidade inferior e obriga os fabricantes de equipamentos originais a investir em rastreabilidade e passaportes de produtos com código QR. As alianças estratégicas entre contratantes de EPC e desenvolvedores de energia renovável estão influenciando cada vez mais a adjudicação de contratos, empurrando o mercado global de para-raios em direção à competição baseada em ecossistemas.
Líderes do Setor de Para-Raios
ABB Ltd
Siemens AG
Hitachi Energy Ltd.
Eaton Corporation plc
DEHN SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Para-raios
- ABB Ltd.
- Siemens Energy AG
- Hitachi Energy Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- Mitsubishi Electric Corp.
- CG Power & Industrial Solutions Ltd.
- General Electric Company
- Raycap Corporation SA
- Legrand SA
- Littelfuse Inc.
- Leviton Manufacturing Co. Inc.
- DEHN SE
- Phoenix Contact GmbH & Co. KG
- CITEL Electronic
- Hakel Spol s r.o.
- Bourns Inc.
- Hubbell Power Systems
- Belkin International Inc.
- Tripp Lite (by Eaton)
- Zhejiang Thor Electric Co. Ltd.
- Advanced Protection Technologies Inc.

Oportunidades de mercado e perspectivas futuras
O fortalecimento das redes elétricas e a expansão da transmissão estão se traduzindo em uma demanda mais clara por projetos de para-raios de maior energia e maior distância de fuga, particularmente em torno de corredores UHV/HVDC e grandes reforços de transmissão. Isso se reflete no planejamento das concessionárias e nos pipelines de projetos, como o Plano de Transmissão 2025-2026 aprovado pelo Conselho do California ISO (maio de 2026), que identifica 38 projetos de transmissão com custo de 6,7 bilhões de dólares para apoiar a integração de recursos de longo prazo. Programas como este expandem a base instalada de subestações e terminações de linha, onde a aquisição de para-raios de classe estação e de linha está incorporada na lista padrão de materiais.
A proteção específica para aplicações e a digitalização também estão gerando demanda por produtos. A manutenção baseada em condição está aumentando a necessidade de diagnósticos embarcados (monitoramento de corrente de fuga, indicadores térmicos e interfaces mais inteligentes), enquanto casos de uso impulsionados por implantação, como carregamento rápido de veículos elétricos e medição distribuída, favorecem SPDs compactos e alinhados a normas que simplificam a instalação. No lado da engenharia, orientações técnico-econômicas publicadas sobre o posicionamento ideal de para-raios de MT (Electric Power Systems Research, maio de 2026) apoiam uma adoção mais sistemática de para-raios de linha de transmissão, nos quais as concessionárias buscam melhorias mensuráveis no desempenho contra raios e surtos de manobra, além da otimização de faixas de servidão e estruturas.
Recent Industry Developments in Mercado de Para-raios
- Maio de 2026: a Phoenix Contact lançou o FLT-SEC-ZP2-SV, um para-raios combinado de corrente de descarga atmosférica e surto, com captação de tensão integrada, projetado para sistemas de gateway de medidor inteligente (SMGW). O produto é posicionado para casos de uso no sistema principal de alimentação elétrica alinhados com a VDE-AR-N 4100, apoiando uma integração mais estreita da proteção contra surtos em arquiteturas digitais de medição e monitoramento.
- Dezembro de 2025: a DEHN lançou o para-raios combinado DEHNventil ACI M TNS 264 FM (Tipo 1+2+3), com tecnologia Advanced Circuit Interruption (ACI), eliminando a necessidade de fusíveis de reserva em instalações especificadas. Isso simplifica o design de painéis e trabalhos de retrofit, um critério de compra fundamental em salas elétricas comerciais e industriais com espaço limitado.
- Julho de 2024: a DEHN anunciou a aquisição das marcas de negócios de proteção contra surtos Current Technology e Joslyn, da ABB, nos Estados Unidos. A transação ampliou o acesso a canais e o alcance da base instalada da DEHN na América do Norte, fortalecendo sua posição competitiva nos segmentos de proteção contra surtos para concessionárias, indústria e edificações.


Mercado de Para-raios Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange para-raios utilizados para proteger equipamentos e redes elétricas contra eventos de sobretensão, incluindo produtos instalados em sistemas de distribuição e transmissão e dentro de subestações. Dimensionamos o mercado com base no valor das unidades de para-raios vendidas para usos de concessionárias, industriais, comerciais e residenciais.
Exclusões de escopo: excluem-se dispositivos de proteção contra surtos mais amplos que não sejam para-raios, bem como equipamentos de qualidade de energia não relacionados e acessórios elétricos gerais.
Visão geral da segmentação
- Por Tensão
- Baixa Tensão (Até 1 kV)
- Média Tensão (1 a 36 kV)
- Alta Tensão (36 a 330 kV)
- Tensão Extra-Alta e Ultra-Alta (Acima de 330 kV)
- Por Tipo de Produto
- Para-Raios de Classe Estação
- Para-Raios de Classe Distribuição
- Para-Raios de Classe Intermediária
- Para-Raios de Linha
- Por Local de Instalação
- Subestações
- Linhas de Transmissão
- Redes de Distribuição
- Instalações de Geração de Energia
- Maquinário Industrial e Plantas de Processo
- Por Aplicação
- Concessionárias
- Industrial
- Comercial
- Residencial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a estrutura básica do modelo, principalmente alinhando o conjunto de demanda com a atividade de construção e manutenção de redes elétricas. Consultamos fontes públicas como a International Energy Agency, o Banco Mundial, o banco de dados United Nations Comtrade, a US Energy Information Administration e publicações de operadores de rede e reguladores nacionais de energia para indicadores de redes elétricas.
Para traduzir esses sinais em números de mercado, também revisamos relatórios anuais de empresas, apresentações a investidores, notas técnicas de normas publicadas por organismos reconhecidos e imprensa especializada respeitada que acompanha modernizações de redes e eventos de interrupção. Para verificações cruzadas, utilizamos assinaturas pagas que fornecem dados financeiros e inteligência corporativa, acompanhamento de notícias e finanças, bases de dados de patentes e visões de importação e exportação em nível de embarque, quando disponíveis. Esses tipos de fonte são meramente ilustrativos, e também utilizamos outras referências públicas e pagas durante a coleta, validação e esclarecimento dos dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com fabricantes, distribuidores, equipes de compras de concessionárias, empreiteiras de EPC e subestações, e engenheiros envolvidos em especificação e manutenção. Por se tratar de um mercado global, cobrimos padrões de demanda e preços na APAC, EMEA e Américas, para que premissas sobre ciclos de substituição, mix de tensão e margens de canal pudessem ser confirmadas e ajustadas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 45% |
| Nível médio: 55% | Líderes funcionais/de unidade: 43% | EMEA: 35% |
| Participantes menores: 15% | Gerentes: 45% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual os sinais de investimento em rede e a atividade da base instalada são convertidos em um conjunto de demanda por para-raios, segmentado por classe de tensão e ponto de instalação (subestação versus linha). Uma vez criado o conjunto de demanda, faixas de preços são aplicadas com base em dados primários sobre intervalos típicos de ASP por classificação de tensão e tipo de material, e os totais são então consolidados por região e em nível global.
Para manter os resultados fundamentados, o valor total é corroborado com aproximações seletivas de baixo para cima (bottom-up), como a consolidação de uma amostra de receitas de fornecedores vinculadas a linhas de para-raios, verificações de canais de distribuidores e verificações simples de volume multiplicado pelo ASP em redes de alta atividade. As principais entradas do modelo incluem a expansão da transmissão e distribuição, adições e reformas de subestações, padrões de exposição a raios e surtos de manobra, ciclos de substituição de ativos envelhecidos e a mudança de participação em direção a projetos poliméricos em determinados climas (esses fatores atuam como alavancas práticas que movem volumes e preços em conjunto).
Para a previsão, utilizamos principalmente análise de cenários apoiada por consenso de especialistas, uma vez que o momento dos investimentos de capital em redes e os ciclos de aquisição das concessionárias podem variar de ano a ano. Onde os dados são escassos para países menores, as lacunas são tratadas usando proxies de mix de tensão regional e, em seguida, reequilibradas com o feedback de entrevistas sobre práticas locais de aquisição e dependência de importações.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como anúncios de expansão de redes, fluxos comerciais de categorias relevantes de proteção elétrica e o ritmo de modernização de subestações e linhas. Quando uma variação parece incomum, as premissas são reabertas e são acionadas ligações de acompanhamento para confirmar se ela foi causada por preços, postergação de projetos ou uma mudança no mix de produtos.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em múltiplas etapas, incluindo verificações de consistência entre regiões e movimentos ano a ano por classe de tensão. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes programas de estímulo à rede ou movimentos cambiais acentuados que afetam componentes importados. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de para-raios da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para para-raios frequentemente não coincidem porque o escopo e as regras de contagem diferem, e essas diferenças nem sempre são claramente declaradas. Em nossas verificações, as maiores variações geralmente vêm do que é incluído em torno da proteção de baixa tensão, do ciclo de substituição assumido e de como os preços são convertidos entre regiões.
Os dispositivos de proteção contra surtos utilizados dentro de edificações (como SPDs montados em painéis) ficam fora do escopo da Mordor Intelligence para este mercado de para-raios, o que é uma das razões pelas quais alguns valores publicados parecem mais altos, mesmo quando as taxas de crescimento são semelhantes. As diferenças também surgem quando uma estimativa se apoia fortemente em um único ano-base, utiliza um cronograma agressivo de modernização de redes, ou aplica um único ASP combinado sem refletir o mix de tensão entre a demanda de distribuição e transmissão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,17 bilhões de dólares (2026) | |
| Consultoria Global A | 1,94 bilhão de dólares (2025) | Utiliza um ano-base anterior e uma janela de previsão mais curta, e a descrição do escopo sugere uma divisão por classificação de tensão que pode não capturar totalmente as diferenças de instalação em linhas de transmissão e subestações da mesma forma. |
| Editora do Setor B | 1,94 bilhão de dólares (2025) | Apoia-se em amplas categorias de segmento (por tensão, classe e material) com visibilidade limitada sobre como os ciclos de substituição e a precificação regional são normalizados, o que pode comprimir os totais quando projetos de alta tensão são subponderados. |
A tabela mostra que a maior parte da diferença é explicável uma vez que as regras de inclusão e o mix de tensão e instalação sejam explicitados. Ao vincular a demanda à atividade de construção e reforma de redes, e depois validar a lógica de precificação e substituição por meio de feedback de campo, o número final permanece rastreável a entradas claras e pode ser reproduzido quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado global de para-raios?
O mercado atingiu USD 2,17 bilhões em 2026 e está previsto para crescer para USD 2,8 bilhões até 2031.
Qual região lidera a demanda por para-raios?
A Ásia-Pacífico detinha uma participação de 41,05% em 2025, impulsionada pelos projetos de ultra-alta tensão da China e pelas atualizações de distribuição da Índia.
Qual segmento de produto está se expandindo mais rapidamente?
Os para-raios de linha devem crescer a um CAGR de 7,18% até 2031 devido à sua eficácia na redução de interrupções induzidas por raios.
Como a integração de energia renovável influenciará as compras de para-raios?
Os locais de energia eólica e solar em escala de concessionária requerem extensa proteção contra sobretensão, adicionando aproximadamente 1,0 ponto percentual ao CAGR geral do mercado.
Por que os para-raios falsificados são uma preocupação?
Eles corroem o poder de precificação dos fabricantes de equipamentos originais e representam riscos de segurança, especialmente em mercados emergentes, reduzindo o crescimento esperado do mercado em um estimado 0,3 ponto percentual.
Página atualizada pela última vez em:



