
Tamanho e Participação do Mercado de Disjuntores de Corrente Contínua
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
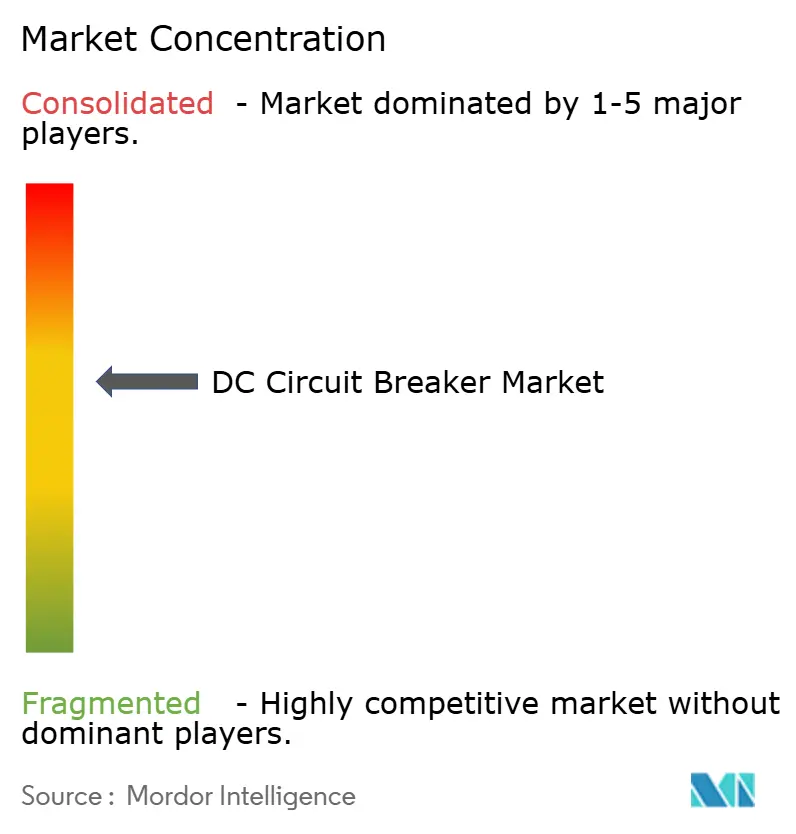
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Disjuntores de Corrente Contínua por Mordor Intelligence
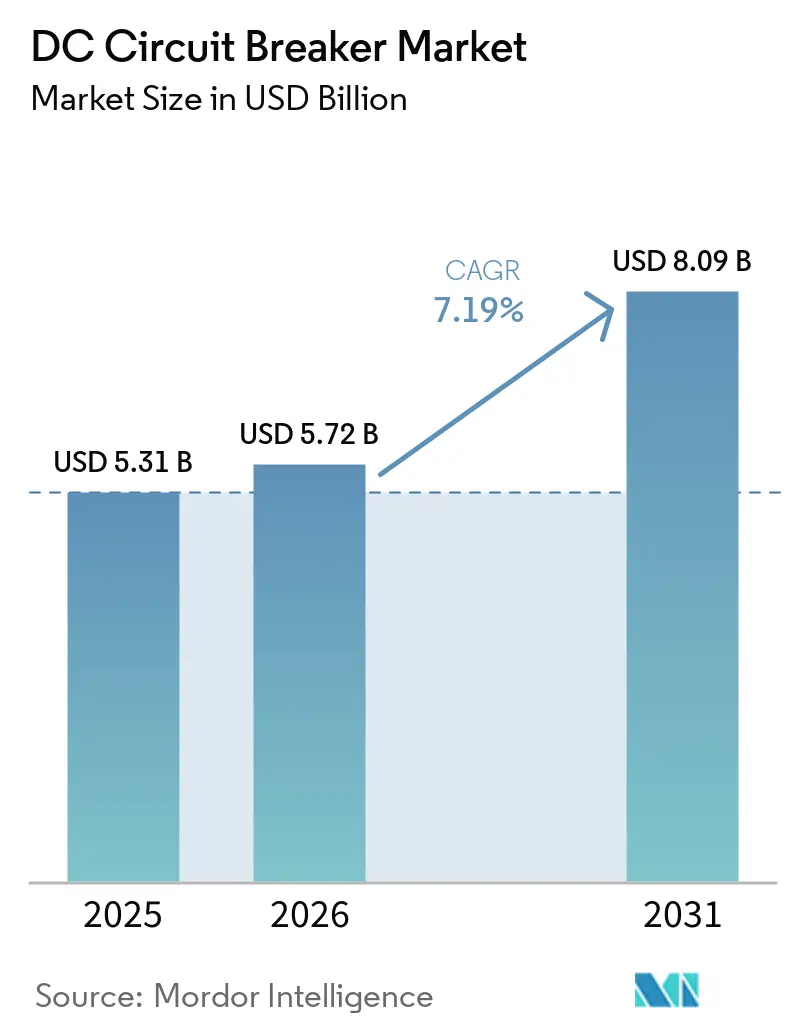
O tamanho do Mercado de Disjuntores de Corrente Contínua está projetado em USD 5,31 bilhões em 2025, USD 5,72 bilhões em 2026, e deverá atingir USD 8,09 bilhões até 2031, crescendo a uma CAGR de 7,19% de 2026 a 2031.
O crescimento é impulsionado por corredores de transmissão em corrente contínua de altíssima tensão (HVDC), pela rápida eletrificação ferroviária e pela migração de data centers para barramentos de 800 VCC, cada um dos quais exige velocidades de eliminação de falhas inatingíveis com dispositivos legados de corrente alternada.[1] A proibição gradual da União Europeia sobre o isolamento de hexafluoreto de enxofre (SF₆), em vigor a partir de janeiro de 2026 para equipamentos de até 24 kV, está acelerando a transição para tecnologias de vácuo e estado sólido.[2] A Ásia-Pacífico lidera a adoção à medida que China, Índia e Vietnã comissionam novos links HVDC e linhas de metrô, enquanto América do Norte e Europa registram demanda por retrofits à medida que as concessionárias substituem equipamentos de chaveamento com óleo. As estratégias competitivas agora se concentram em garantir o fornecimento de pastilhas de carboneto de silício, incorporar módulos proprietários de disjuntores em estações conversoras e obter a certificação IEC 62271-100 para gases sem SF₆.[3]
Principais Conclusões do Relatório
- Por tipo, as unidades de estado sólido detinham 76,3% da participação na receita em 2025, enquanto os projetos híbridos têm previsão de expansão a uma CAGR de 8,8% até 2031.
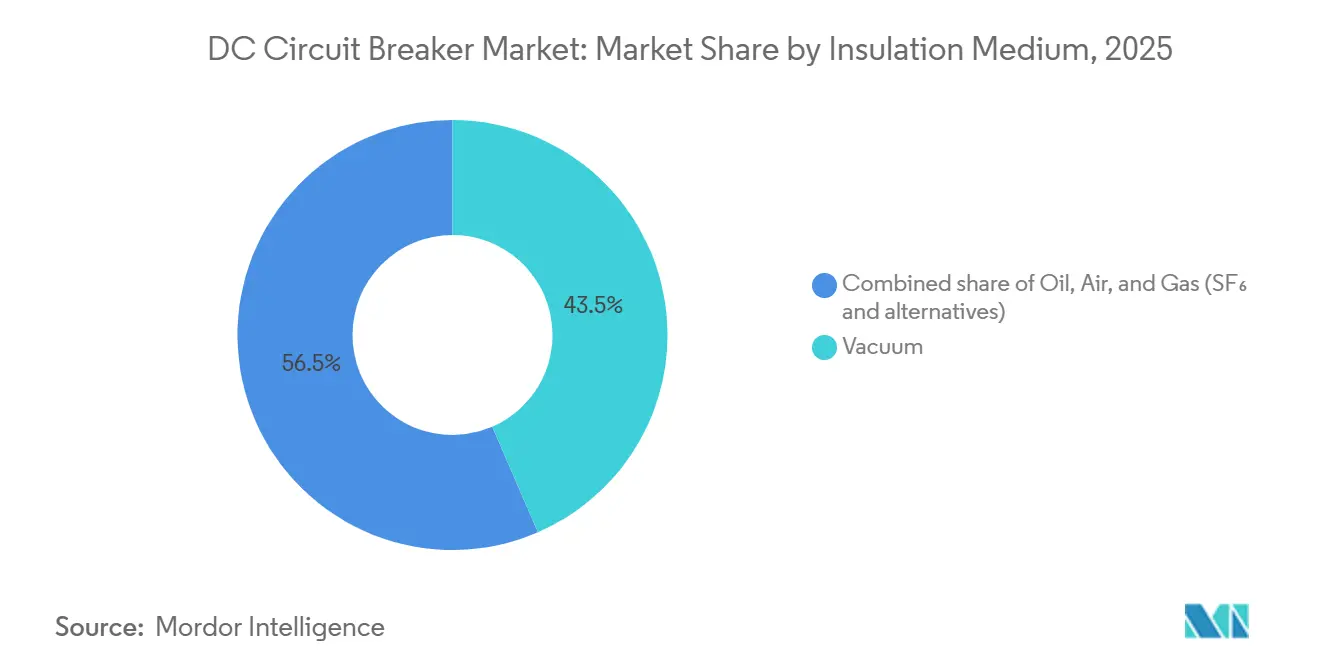
- Por meio de isolamento, os disjuntores a vácuo capturaram 43,5% da participação no mercado de disjuntores de corrente contínua em 2025 e crescerão a uma CAGR de 7,7% até 2031.
- Por classificação de tensão, os produtos de média tensão lideraram com 48,1% do tamanho do mercado de disjuntores de corrente contínua em 2025, enquanto o segmento de alta tensão avança a uma CAGR de 10,5% até 2031.
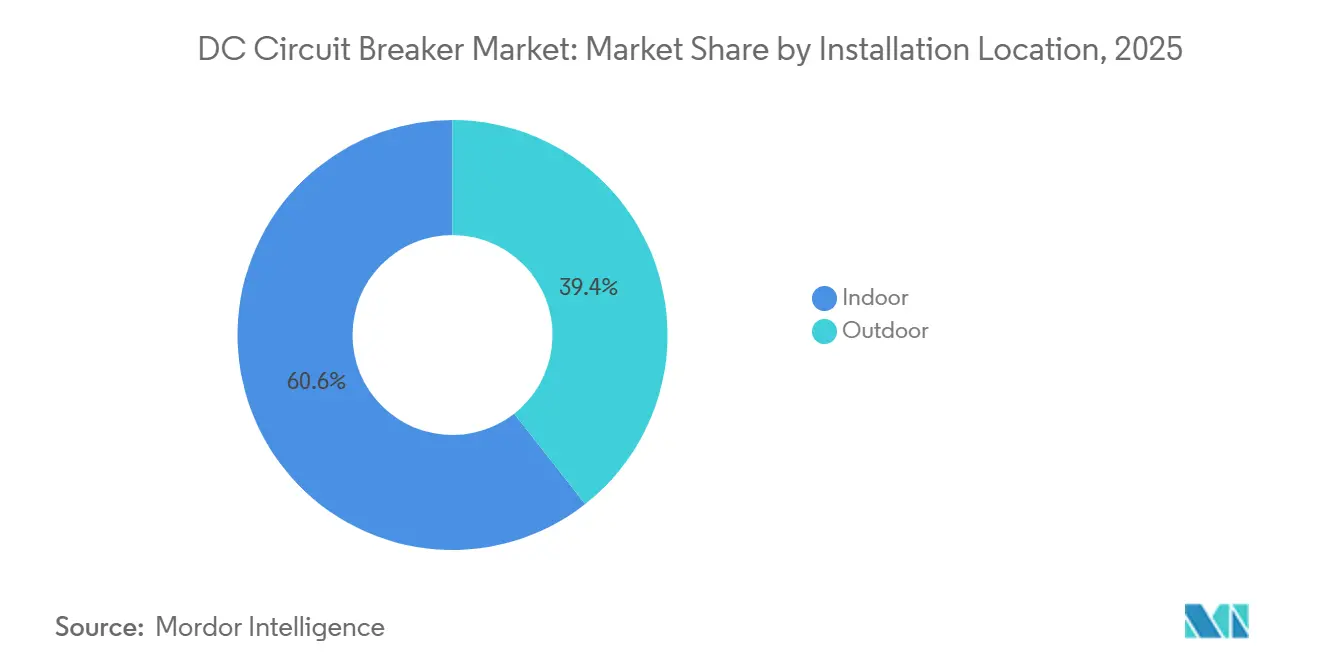
- Por local de instalação, as unidades internas dominaram com uma participação de 60,6% em 2025; os modelos externos têm projeção de crescimento mais rápido a uma CAGR de 9,2%.
- Por mecanismo de operação, os projetos mecânicos controlavam uma participação de 44,9% em 2025, enquanto os disjuntores acionados por estado sólido registrarão uma CAGR de 11,6% até 2031.
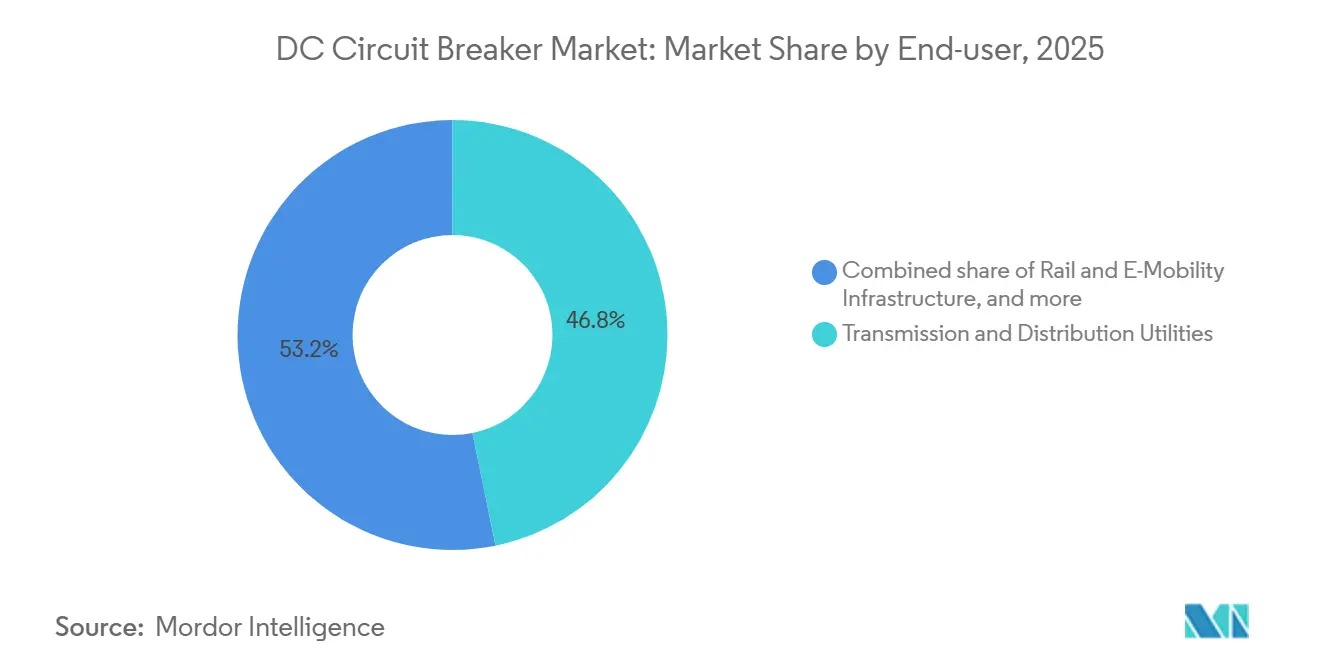
- Por usuário final, as concessionárias de transmissão e distribuição responderam por 46,8% da receita de 2025, porém ferroviário e mobilidade elétrica são os segmentos de crescimento mais rápido a uma CAGR de 11,1%.
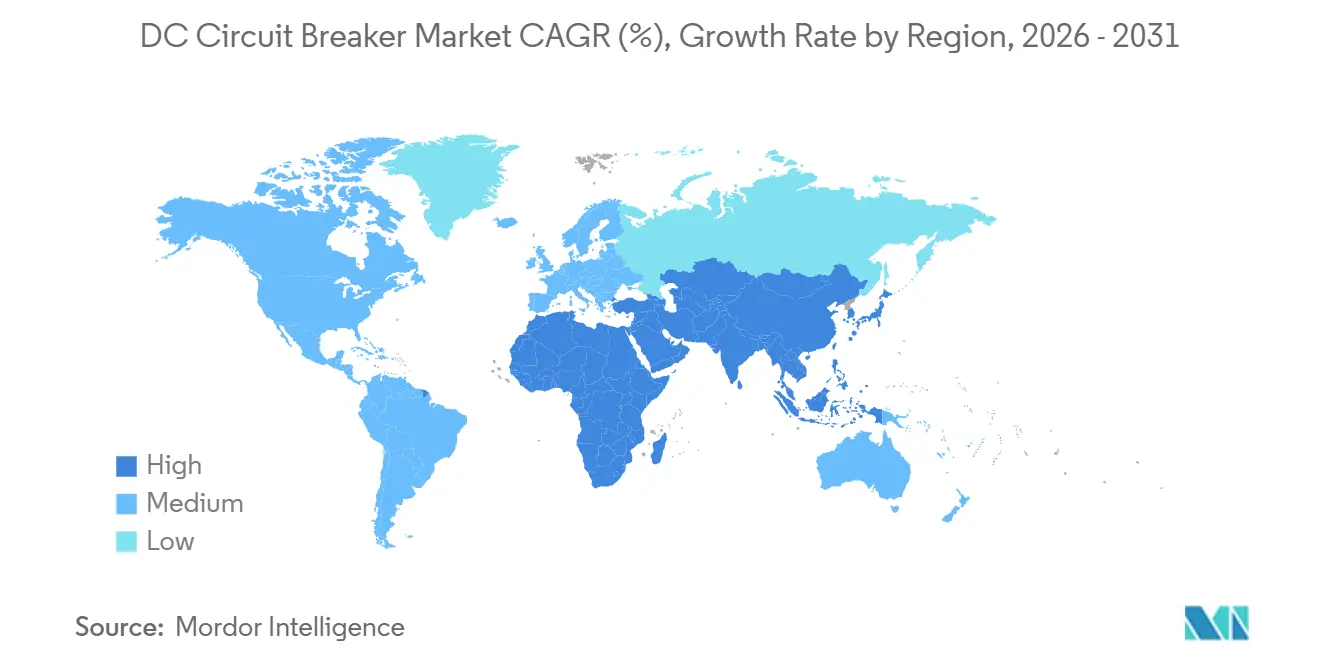
- Por geografia, a Ásia-Pacífico comandou uma participação de 39,7% em 2025 e está posicionada para manter a maior CAGR regional de 9,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas redes de corrente contínua vinculadas a energias renováveis | 1.40% | China, Índia, energia eólica offshore da UE | Médio prazo (2 a 4 anos) |
| Rápida expansão de corredores de transmissão HVDC | 1.60% | Ásia-Pacífico, Europa, Brasil | Longo prazo (≥ 4 anos) |
| Programas de modernização da rede em frotas de T&D envelhecidas | 1.10% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Pipelines de eletrificação ferroviária e de metrô em corrente contínua | 0.80% | Vietnã, Índia, China, Europa | Médio prazo (2 a 4 anos) |
| Migração de data centers para barramentos LVCC internos | 0.70% | Estados Unidos, Europa, Singapura | Curto prazo (≤ 2 anos) |
| Proibições regulatórias sobre isolamento de SF₆ | 0.90% | UE-27, Reino Unido, Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas Redes de Corrente Contínua Vinculadas a Energias Renováveis
Fazendas solares em escala de serviço público e parques eólicos offshore exportam energia cada vez mais em redes de coleta de corrente contínua, produzindo correntes de falha que excedem a capacidade dos equipamentos de chaveamento em corrente alternada. A China relatou que 68% das fazendas solares comissionadas em 2025 utilizaram inversores de string de 1.500 VCC com disjuntores embutidos, reduzindo os custos de equilíbrio do sistema em 12%.[4] A Índia licitou 15 GW de armazenamento acoplado em corrente contínua, exigindo disjuntores a vácuo de 3 kV para proteger conjuntos de íons de lítio. Os desenvolvedores do Mar do Norte agora especificam plataformas de coleta de 320 kV com disjuntores híbridos capazes de interrupção de 40 kA em 2 milissegundos para evitar desligamentos em cascata. A emenda de rascunho da IEC proposta em dezembro de 2025, uma vez ratificada, encurtará os ciclos de certificação e estimulará uma adoção mais ampla. Coletivamente, esses investimentos fortalecem as perspectivas de demanda para o mercado de disjuntores de corrente contínua.
Rápida Expansão de Corredores de Transmissão HVDC
As linhas HVDC estão substituindo os corredores de corrente alternada de longa distância graças às menores perdas resistivas. O link Hami-Chongqing de ±800 kV, energizado em 2024, utiliza 12 disjuntores híbridos em cada terminal para isolar falhas em 3 milissegundos. A Hitachi Energy fornece módulos de disjuntores que combinam um desconector mecânico com tiristores de carboneto de silício para serviços de 25 kA. O Celtic Interconnector da Europa iniciou a construção em março de 2025 e especifica disjuntores a vácuo em ambas as extremidades para habilitar a capacidade de partida a frio. O projeto Madeira do Brasil empregará disjuntores de estado sólido de ±600 kV para proteger um corredor de 2.400 km que exporta 4 GW de energia hidrelétrica. Esses megaprojetos sustentam os fluxos de receita de alta tensão dentro do mercado de disjuntores de corrente contínua.
Programas de Modernização da Rede em Frotas de T&D Envelhecidas
As concessionárias norte-americanas e europeias estão eliminando gradualmente os equipamentos de chaveamento com óleo instalados na década de 1970. O Departamento de Energia dos Estados Unidos alocou USD 3,5 bilhões em 2024-2025 para atualizações de distribuição, destinando 22% para microrredes de corrente contínua. A Alemanha agora proíbe equipamentos com SF₆ acima de 10 kV em novas subestações, acelerando a substituição de 18.000 disjuntores legados até 2028. O SafeRing da ABB, lançado em abril de 2025, emprega uma mistura de fluoronitrilo-CO₂ e capturou 14% dos pedidos de retrofit da Europa em nove meses. Coletivamente, esses programas renovam a demanda por soluções de média tensão e reforçam o crescimento de longo prazo no mercado de disjuntores de corrente contínua.
Pipelines de Eletrificação Ferroviária e de Metrô em Corrente Contínua
As autoridades de trânsito urbano padronizam sistemas de 750 VCC e 1.500 VCC que necessitam de disjuntores capazes de eliminar cargas indutivas sem reacendimento de arco. O Vietnã aprovou USD 61 bilhões para expansão do metrô até 2035, especificando disjuntores a vácuo em subestações de tração. A eletrificação da rede ferroviária da Índia exige disjuntores de 3 kV, com um contrato de USD 180 milhões adjudicado em agosto de 2024. A East Japan Railway retrofitou 320 subestações com disjuntores de estado sólido durante 2025, recuperando 9% de energia por meio de frenagem regenerativa. Bondes com armazenamento a bordo, como o Citadis X05 da Alstom, impõem picos de 15 kA, que apenas projetos híbridos conseguem interromper. Esses projetos sustentam crescimento de dois dígitos nas aplicações ferroviárias dentro do mercado de disjuntores de corrente contínua.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de capital dos projetos de estado sólido e híbridos | -0.5% | Global, com sensibilidade aguda em mercados competitivos em preço (Índia, Sudeste Asiático, África, América Latina) | Curto prazo (≤ 2 anos) |
| Eliminação complexa de falhas em redes de corrente contínua com múltiplos terminais | -0.3% | Europa (hubs de energia eólica do Mar do Norte), China (malhas HVDC provinciais), América do Norte (interconectores offshore de energia eólica planejados) | Médio prazo (2 a 4 anos) |
| Ausência de normas universais de proteção em corrente contínua | -0.4% | Global, com impacto pronunciado em projetos HVDC com múltiplos fornecedores e interconectores transfronteiriços que exigem interoperabilidade | Médio prazo (2 a 4 anos) |
| Gargalos no fornecimento de semicondutores de banda larga | -0.3% | Global, com concentração de fornecimento nos EUA (Wolfspeed), Japão (Rohm, Mitsubishi) e Europa (Infineon, STMicroelectronics) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Capital dos Projetos de Estado Sólido e Híbridos
Os disjuntores de estado sólido e híbridos carregam um múltiplo de custo de 3 a 5 vezes em relação às unidades mecânicas a vácuo. Um polo híbrido de 52 kV pode custar até USD 580.000, estendendo os períodos de retorno além de 12 anos para concessionárias reguladas. A Índia adiou a implantação de estado sólido em três projetos HVDC em 2025 devido a restrições de capital. A escassez de pastilhas de carboneto de silício elevou os prazos de entrega de 2025 para 52 semanas e os preços à vista 35% acima dos níveis contratuais. Os fornecedores chineses agora comercializam híbridos mecânicos a vácuo a USD 180.000-240.000, trocando velocidade por acessibilidade e conquistando 22% dos pedidos de média tensão da Ásia em 2025.
Eliminação Complexa de Falhas em Redes de Corrente Contínua com Múltiplos Terminais
As malhas carecem de isolamento natural de falhas, forçando a proteção a agir em 2 milissegundos. O North Sea Wind Power Hub registrou um atraso de 14 meses enquanto os integradores refinavam algoritmos para coordenação de cinco terminais. As normas IEC ainda cobrem apenas links ponto a ponto, inflando os custos de engenharia em até 40%. A rede de quatro terminais Zhangbei da China sofreu três interrupções em 2025 devido a falhas de coordenação, exigindo USD 38 milhões em retrofits de firmware. As simulações do CIGRE indicam que a estabilidade requer eliminação abaixo de 1,5 milissegundo, alcançável apenas com polos custando USD 1,2-1,8 milhão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Projetos Híbridos Ganham Tração Apesar da Dominância do Estado SólidoOs disjuntores de estado sólido detinham 76,3% do mercado de disjuntores de corrente contínua em 2025, devido aos caminhos de comutação em sub-microssegundos que atendem aos rigorosos requisitos das redes HVDC. A perda de condução contínua de 0,3 a 0,5% do segmento, no entanto, equivale a 180.000 a 280.000 USD em desperdício de energia anual para uma unidade de 25 kA, incentivando as concessionárias a avaliar alternativas. Os produtos híbridos direcionam a corrente em regime permanente por meio de um contato a vácuo de resistência zero e acionam um caminho semicondutor apenas durante falhas, reduzindo as perdas para 0,08%. A instalação da ABB ao longo do elo Hami-Chongqing em 2024 validou um tempo de interrupção de 3 milissegundos e demonstrou uma expectativa de vida de 15 anos.
Os projetos híbridos se expandirão a um CAGR de 8,8%, 1,6 ponto acima do mercado geral de disjuntores de corrente contínua, à medida que os módulos atualizáveis em campo reduzem as barreiras de custo inicial. O conceito de cartucho da Hitachi Energy, lançado em março de 2025, permite que os operadores adicionem pilhas de carboneto de silício posteriormente, adiando até 450.000 USD em capital. O acordo de fornecimento de wafers da Eaton com a Wolfspeed promete reduções de custo de 22% até 2027. Os disjuntores exclusivamente mecânicos continuam relevantes na tração ferroviária de baixa tensão, onde uma eliminação de falha em 10 milissegundos é suficiente e o preço é 60% inferior ao dos híbridos.
Por Meio de Isolamento:
Vácuo Lidera em Meio à Eliminação Gradual do SF₆As unidades a vácuo controlavam 43,5% da receita de 2025 e crescerão a uma CAGR de 7,7% à medida que os reguladores proíbem o SF₆ em novas instalações. O tamanho do mercado de disjuntores de corrente contínua vinculado a produtos a vácuo tem previsão de melhora acentuada assim que a restrição da UE entrar em vigor em 2026. As concessionárias valorizam o design sem manutenção do vácuo e a rápida recuperação dielétrica. O SafeRing da ABB recebeu 1.800 pedidos em cinco meses após sua estreia em abril de 2025.
Os disjuntores com isolamento a gás, 24,5% da composição em 2025, mantêm-se em nichos externos de alta tensão, mas as misturas de fluoronitrilo e cetona agora rivalizam com o desempenho do SF₆. O blue GIS da Siemens Energy garantiu 12 contratos de estações conversoras em 2025. Os projetos com óleo declinaram para uma participação de 18% devido ao risco de incêndio, e as unidades com isolamento a ar perderam terreno para as unidades a vácuo em retrofits de data centers. O interruptor a vácuo de 84 kV da Mitsubishi Electric, em fase de testes na Tokyo Electric, sinaliza a migração ascendente de tensão do vácuo.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Classificação de Tensão:
Segmento de Alta Tensão Acelera com a Demanda por HVDCOs dispositivos de média tensão de até 52 kV capturaram 48,1% de participação em 2025, porém as unidades de alta tensão acima de 52 kV se expandirão a uma CAGR de 10,5%, impulsionadas por corredores de ±800 kV na China e interconectores offshore na Europa. O tamanho do mercado de disjuntores de corrente contínua de alta tensão para redes com múltiplos terminais tem projeção de crescimento mais rápido à medida que a energia de falha escala com a tensão. A interrupção de 25 kA a ±800 kV dissipa 40 GJ em 3 milissegundos, um feito que os projetos híbridos agora alcançam.
Os equipamentos de baixa tensão até 1 kV desfrutam de uma CAGR estável de 6,8% por meio da adoção de LVCC em data centers. O equipamento de chaveamento Premset da Schneider Electric registrou 4.200 unidades vendidas em 2025, 62% com classificação para corrente contínua, demonstrando resiliência de média tensão. Implantações de alta tensão como a rede Zhangbei empregam módulos custando USD 1,4 milhão cada, sublinhando o potencial premium desse nível.
Por Local de Instalação:
Disjuntores Externos Aumentam com a Integração de Energias RenováveisOs modelos internos dominaram com uma participação de 60,6% em 2025, refletindo o uso em data centers, subestações e instalações ferroviárias. As instalações externas, no entanto, crescerão a uma CAGR de 9,2% à medida que parques eólicos e corredores em desertos se expandem. A rota Qinghai-Henan de ±800 kV emprega híbridos externos com isoladores de compósito cerâmico para sobreviver em desertos de alta altitude. As plataformas de energia eólica offshore exigem invólucros à prova de intempéries com nitrogênio pressurizado que adiciona 30% ao custo, mas é indispensável para a resiliência à névoa salina.
A adoção interna permanece forte onde o controle climático reduz a manutenção. Os 180 disjuntores internos da Microsoft a 800 VCC demonstram pegadas compactas e alta densidade de potência. O retrofit da East Japan Railway reduziu as salas de equipamentos em 40%, liberando imóveis urbanos. Sistemas externos em contêineres como o PCS100 ESS da ABB, implantáveis em 72 horas, ampliarão os mercados endereçáveis mesmo em locais remotos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Mecanismo de Operação:
Disjuntores Acionados por Estado Sólido Superam os Projetos MecânicosOs atuadores mecânicos retiveram 44,9% da participação na receita em 2025 graças à confiabilidade de mola carregada e ao baixo preço inicial. Porém, o subsegmento acionado por estado sólido subirá a uma CAGR de 11,6% à medida que as redes HVDC exigem eliminação abaixo do milissegundo. O disjuntor HVDC híbrido da ABB em Hami-Chongqing utiliza dispositivos de carboneto de silício que disparam em 500 microssegundos. O disjuntor de rack de 800 VCC da Eaton interrompe 20 kA em 300 microssegundos, protegendo bancos de UPS de íons de lítio.
Os mecanismos eletromecânicos híbridos reivindicam uma participação de 33%, oferecendo um equilíbrio entre perda e velocidade. A Hitachi Energy enviou 1.200 unidades em 2025 para HVDC e ferroviário, comprovando escalabilidade. Os prazos mecânicos de 8 a 12 milissegundos são impraticáveis para as malhas emergentes com múltiplos terminais, portanto a migração para acionamento assistido por semicondutor é inevitável.
Por Usuário Final:
Infraestrutura Ferroviária e de Mobilidade Elétrica Lidera o CrescimentoAs concessionárias de transmissão e distribuição dominaram 46,8% da receita de 2025, sustentando o mercado de disjuntores de corrente contínua com pedidos em escala de rede. A infraestrutura ferroviária e de mobilidade elétrica, no entanto, crescerá mais rapidamente a uma CAGR de 11,1%, impulsionada por USD 61 bilhões em construções de metrô vietnamitas e pela meta de eletrificação de 45.000 km da Índia. A ChargePoint implantou 2.400 locais de carregamento rápido nos EUA integrando disjuntores de estado sólido de 1.000 VCC, sinalizando demanda crescente além do setor ferroviário.
As plantas de energias renováveis e armazenamento detinham uma participação de 22% em 2025 à medida que as baterias acopladas em corrente contínua ganharam tração. As instalações comerciais e industriais capturaram uma participação de 18% com uma CAGR de 7,9% ao implantar microrredes LVCC para economia de energia. Marítimo e telecomunicações permanecem nichos com 7% de participação, mas valorizam projetos selados e sem manutenção para ambientes adversos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Disjuntores de Corrente Contínua da APAC
A Ásia-Pacífico liderou o mercado de disjuntores de corrente contínua com uma participação de 39,7% em 2025 e prevê-se que registre um CAGR de 9,4% até 2031. A China energizou três corredores de ±800 kV em 2024, cada um exigindo híbridos de 25 kA e um gasto acumulado em equipamentos superior a 180 milhões de USD. A meta de 500 GW de energia renovável da Índia impulsiona a demanda por disjuntores a vácuo de 3 kV em nós de armazenamento solar, enquanto a expansão do metrô do Vietnã estipula proteção de 1.500 VDC em duas grandes cidades. A modernização de 320 subestações no Japão economizou 9% de energia de tração e adiou 240 milhões de USD em atualizações.
Mercado de Disjuntores de Corrente Contínua da Europa
A Europa assegurou uma participação de 28% em 2025 e crescerá a um CAGR de 7,8% sob as proibições de SF₆ e os interconectores de energia eólica offshore. O Regulamento 2024/573 impulsiona os pedidos de disjuntores a vácuo em 34%, e a norma alemã para subestações acelera a remoção de 18.000 unidades legadas. O Interconector Céltico, avaliado em 930 milhões de EUR, especifica disjuntores a vácuo para capacidade de partida a frio. Os links HVDC nórdicos, como o Hansa PowerBridge, empregam híbridos de ±525 kV para estabilizar os fluxos continentais.
Mercado de Disjuntores de Corrente Contínua das Américas e do Oriente Médio e África
A América do Norte deteve uma participação de 19% em 2025 e deverá registrar um CAGR de 6,9%. A Parceria de Resiliência da Rede Elétrica dos EUA destinou 770 milhões de USD para microrredes de corrente contínua, enquanto os limites de SF₆ da Califórnia antecipam as modernizações a vácuo. Os clusters de hiperescala na Virgínia e no Oregon agora padronizam racks de 800 VDC, elevando a demanda de baixa tensão. A América do Sul, o Oriente Médio e a África juntos responderam por uma participação de 13,3% e crescerão a um CAGR de 8,1%, apoiados pelo projeto HVDC Madeira do Brasil e pelo polo de energia renovável NEOM da Arábia Saudita.
Panorama regulatório
A padronização e a política ambiental estão restringindo as escolhas técnicas e de materiais para disjuntores CC em todos os níveis de tensão. Para aplicações de alta tensão, a Comissão Eletrotécnica Internacional (IEC) publicou a IEC TS 62271-313:2025 (lançada em março de 2025), que estabelece requisitos para disjuntores HVDC para tensões diretas de 100 kV e superiores, oferecendo às concessionárias e EPCs uma base mais clara de aquisição e qualificação para a proteção de estações conversoras HVDC.
No lado de baixa tensão, a IEC 60947-2:2024 (sexta edição, publicada em setembro de 2024) atualiza os requisitos para disjuntores usados em sistemas de até 1.500 V CC, apoiando uma distribuição LVDC mais ampla em instalações como data centers e armazenamento de baterias. Separadamente, a eliminação gradual do SF6 pela UE sob o Regulamento (UE) 2024/573, em vigor a partir de janeiro de 2026 para equipamentos de até 24 kV, está acelerando alternativas de gás livres de SF6 e opções de isolamento a vácuo em portfólios de equipamentos de comutação de média tensão de fornecedores estabelecidos.
Cenário Competitivo
Inovação e Adaptabilidade Impulsionam o Sucesso no Mercado
Os cinco principais fornecedores, ABB, Siemens Energy, Hitachi Energy, Schneider Electric e Eaton, controlavam aproximadamente 58% da receita de disjuntores de corrente contínua em 2025. Seus portfólios integrados abrangem semicondutores de potência, fabricação de interruptores a vácuo e engenharia HVDC, possibilitando contratos turnkey que agrupam disjuntores com estações conversoras. A aquisição da GE Industrial Solutions pela ABB em 2024 adicionou 1.200 patentes híbridas e aumentou a capacidade em 18%, ajudando a garantir os projetos de ±800 kV da China. A Siemens Energy aproveita sua base instalada de GIS para vender de forma cruzada disjuntores com isolamento de fluorocetona em conformidade com os regulamentos da UE.
A pressão de custos se intensifica à medida que as pastilhas de banda larga permanecem escassas. O acordo de cinco anos da Eaton com a Wolfspeed garante o fornecimento de 150 mm, prometendo reduções de custo de 22% e 1.200 unidades híbridas anualmente até 2027. Os concorrentes chineses Chint e GEYA subprecificam as ofertas de baixa tensão em até 40%, levando os titulares a se concentrar nos segmentos externos e de estado sólido de alta margem. Fornecedores especializados criam nichos: a Powell vende disjuntores robustecidos para plataformas petrolíferas offshore com classificação para 25 anos de vida sem manutenção. A liderança tecnológica permanece o fator decisivo à medida que os fornecedores correm para certificar gases sem SF₆ e híbridos abaixo de 2 milissegundos sob as emendas IEC pendentes.
As oportunidades de espaço em branco incluem proteção de redes com múltiplos terminais e estações de carregamento rápido de 350 kW que precisam de isolamento em 300 microssegundos. Os pioneiros incorporam links de comunicação proprietários que fidelizam os clientes em arranjos de serviço de várias décadas, aumentando os custos de troca. Os novos participantes do mercado devem navegar pela ausência de normas harmonizadas, mas projetos-piloto bem-sucedidos poderiam remodelar a alocação de participação dentro do mercado de disjuntores de corrente contínua.
Líderes do Setor de Disjuntores de Corrente Contínua
-
ABB Ltd
-
Mitsubishi Electric Corporation
-
Fuji Electric Co Ltd
-
Siemens AG
-
Eaton Corporation PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Disjuntores de Corrente Contínua
- ABB
- Siemens Energy
- Eaton
- Mitsubishi Electric
- Schneider Electric
- Hitachi Energy
- Toshiba Energy Systems
- Rockwell Automation
- Larsen & Toubro
- LS Electric
- Fuji Electric
- Hyundai Electric
- Powell Industries
- Nader Electric
- Entec Electric & Electronic
- GEYA Electrical
- Chint Group
- Hughes Power System
- ABB (Gerapid) Rail Solutions
- Siemens (DCB series)

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está surgindo na interseção entre distribuição CC e requisitos de proteção ultrarrápida em instalações e sistemas de energia construídos por OEMs. O Open Compute Project ratificou o ORv3 em outubro de 2025, elevando as expectativas de desempenho para a resposta de proteção CC em arquiteturas de rack de 800 VCC e reforçando a demanda por dispositivos de proteção baseados em semicondutores e módulos de disjuntores projetados para data centers e armazenamento de baterias. A Siemens Smart Infrastructure utilizou a Hannover Messe 2026 (abril de 2026) para lançar seu disjuntor semicondutor Sentron 3QD2 e o dispositivo de comutação de estado sólido Sitius 3RF5 para aplicações CC de alto desempenho, indicando foco contínuo em interrupção na faixa de microssegundos e monitoramento integrado.
Na transmissão de alta tensão, a IEC TS 62271-313:2025 fornece um caminho mais claro para especificações interoperáveis em projetos acima de 100 kV, apoiando aquisições mais amplas com múltiplos fornecedores e reduzindo a dependência de projetos sob medida em pacotes de disjuntores HVDC. A proteção HVDC multiterminal e em malha permanece uma necessidade não atendida, pois a coordenação de falhas precisa operar dentro de milissegundos e o esforço de engenharia é alto, deixando espaço para projetos híbridos modulares que equilibram velocidade de interrupção com menores perdas contínuas, além de fornecedores turnkey que combinam disjuntores com engenharia de estações conversoras e esquemas de proteção digital.
Recent Industry Developments in Mercado de Disjuntores de Corrente Contínua
- Julho de 2026: A Siemens lançou o dispositivo eletrônico de proteção de circuito SENTRON ECPD no Reino Unido, utilizando tecnologia baseada em semicondutores para limitar a energia liberada durante curtos-circuitos. Isso amplia o alcance da Siemens em proteção CC além dos disjuntores tradicionais, para proteção integrada e digitalmente habilitada em painéis CC usados em data centers e cargas industriais CC.
- Outubro de 2025: O Open Compute Project ratificou o ORv3, elevando os requisitos de desempenho de proteção CC em arquiteturas de rack de 800 VCC. Isso direciona as aquisições para componentes de proteção CC de ação mais rápida e incentiva os fornecedores a alinhar os projetos de disjuntores e dispositivos de proteção LVDC às especificações de data centers hyperscale.
- Agosto de 2024: A Mitsubishi Electric firmou um contrato com a Siemens Energy Global GmbH & Co. KG para co-desenvolver estações de comutação CC e definir especificações de requisitos de disjuntores CC para sistemas HVDC multiterminal. Essa colaboração visa uma barreira de adoção do HVDC, ou seja, requisitos consistentes para equipamentos de proteção que possam ser projetados e qualificados em redes CC multinó.


Mercado de Disjuntores de Corrente Contínua Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado é definido como a receita obtida com disjuntores de corrente contínua utilizados para interromper, proteger e isolar circuitos de corrente contínua em sistemas de CC de rede elétrica, industrial, de transporte e comercial, abrangendo tanto novas instalações quanto substituições.
Exclusões do escopo: Excluímos fusíveis de CC e chaves de desconexão que não realizam a função de disjunção de circuito, e também excluímos disjuntores classificados exclusivamente para CA, mesmo que utilizados em painéis mistos de CA-CC.
Visão Geral da Segmentação
- Por Tipo
- Estado sólido
- Híbrido
- Por Meio de Isolamento
- Óleo
- Ar
- Vácuo
- Gás (SF₆ e alternativas)
- Por Classificação de Tensão
- Baixa Tensão (Até 1 kV)
- Média Tensão (1 a 52 kV)
- Alta Tensão (Acima de 52 kV)
- Por Local de Instalação
- Interno
- Externo
- Por Mecanismo de Operação
- Mecânico
- Acionado por Estado Sólido
- Eletromecânico Híbrido
- Por Usuário Final
- Concessionárias de Transmissão e Distribuição
- Plantas de Energias Renováveis e Armazenamento de Energia
- Infraestrutura Ferroviária e de Mobilidade Elétrica
- Instalações Comerciais e Industriais
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada inicialmente para mapear o conjunto de demanda por dispositivos de proteção de CC e para estabelecer limites realistas sobre o que é contabilizado como disjuntor de corrente contínua. Consultamos fontes públicas como a Agência Internacional de Energia para dados sobre expansão de energia e energias renováveis, a Administração de Informações de Energia dos Estados Unidos para indicadores de geração e rede elétrica, e a Agência Internacional de Energias Renováveis para o contexto de implantação de armazenamento e energia solar.
Para fundamentar os aspectos elétricos e de segurança, revisamos normas e orientações de organismos como IEC e IEEE, além de publicações de reguladores nacionais de eletricidade e operadores de transmissão, quando disponíveis. Os fluxos comerciais e os sinais de fabricação foram verificados por meio de fontes de estatísticas aduaneiras como o UN Comtrade, e bancos de dados de patentes foram utilizados para compreender o movimento tecnológico entre abordagens mecânicas, híbridas e de estado sólido. Também revisamos registros de empresas, apresentações para investidores e publicações setoriais de renome para obter indicações sobre mix de produtos, adições de capacidade e movimentação de preços, com suporte de assinaturas pagas para dados financeiros de empresas e análises de comércio em nível de remessa. Essas fontes são ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar onde os disjuntores de CC estão sendo especificados na prática e como os preços diferem por classe de tensão, tecnologia de interrupção e caso de uso. Conversamos com um conjunto diversificado de fabricantes, distribuidores, empresas de engenharia, aquisição e construção, concessionárias, integradores e grandes usuários finais nas principais regiões consumidoras. Suas contribuições foram então utilizadas para confirmar o cronograma de adoção, os ciclos de substituição e as faixas de preço médio de venda realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos: 14% | APAC: 38% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 27% | EMEA: 37% |
| Participantes menores: 14% | Gerentes: 59% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo que reconstrói a demanda a partir de indicadores de eletrificação, estreitando-a em seguida para as necessidades de proteção específicas de CC por padrões de adoção por uso final. Na prática, vinculamos o modelo a atividades mensuráveis, como adições de capacidade de energia renovável e armazenamento, pipelines de projetos HVDC e MVDC, implantação de eletrificação ferroviária e infraestrutura de carregamento, e o ritmo de retrofits de CC em sistemas de energia comerciais e industriais.
Os totais foram então verificados com aproximações seletivas de baixo para cima, utilizando faixas de preço amostradas e volumes de remessa discutidos em entrevistas, além de verificações de canal sobre o conteúdo típico de lista de materiais em configurações de painéis de manobra de CC. Onde os dados eram escassos, as lacunas foram tratadas com premissas conservadoras de penetração e relações de proxy (por exemplo, contagem de disjuntores por tipo de projeto e nível de tensão), que foram posteriormente retestadas com especialistas antes da finalização.
Para as previsões, utilizamos análise de cenários apoiada por um pequeno conjunto de variáveis líderes com as quais a maioria dos entrevistados concordou, incluindo o ritmo de implantação de armazenamento, o cronograma de crescimento das interconexões HVDC e a progressão esperada do preço médio de venda à medida que os projetos híbridos e de estado sólido ganham escala. Cada cenário foi testado sob estresse em relação às taxas de construção regionais e aos ciclos de substituição realistas, de modo que o crescimento não dependa de uma única premissa.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de múltiplas verificações para que o número final permaneça consistente com os sinais de demanda do mundo real. Os analistas compararam os resultados com indicadores independentes, como projetos de infraestrutura de CC anunciados, temas de investimento em redes elétricas e taxas de adoção de tecnologia por uso final, e revisaram quaisquer grandes variações antes da aprovação.
Se o modelo produzia um valor discrepante em uma região ou tipo de tecnologia, verificávamos novamente as premissas unitárias, o timing cambial e as escalas de preço médio de venda, e então recontactávamos as fontes quando uma discrepância não podia ser explicada por atividade publicamente visível. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Disjuntores de Corrente Contínua da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para disjuntores de corrente contínua podem diferir porque a linha de escopo nem sempre é traçada da mesma forma e as evidências de entrada utilizadas para a adoção podem ser inconsistentes. As diferenças também surgem quando alguns estudos se baseiam mais em pipelines de projetos otimistas, ou quando se assume que os preços caem mais rapidamente do que o sugerido pelas propostas atuais e pelo mix de produtos.
Sinais em nível de projeto, como elos HVDC, planos de comissionamento de armazenamento e ritmo de implantação ferroviária e de carregamento, são as verificações que mantêm a estimativa da Mordor Intelligence vinculada a onde a interrupção de CC está sendo efetivamente especificada, em vez de contabilizar categorias adjacentes de painéis de manobra de CC. Outras estimativas frequentemente ampliam a definição para incluir hardware de distribuição de CC mais amplo, utilizam timing cambial mais antigo ou não revalidam as faixas de preço médio de venda por classe de tensão e mecanismo de operação próximo à data de publicação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,31 bilhões de USD (2025) | |
| Consultoria Global A | 4,42 bilhões de USD (2022) | Utiliza um ano base anterior e frequentemente combina disjuntores de CC com equipamentos adjacentes de proteção e distribuição de CC, o que pode alterar o conjunto de receita contabilizado e o timing da conversão cambial. |
| Publicação Setorial B | 4,71 bilhões de USD (2025) | Aplica um conjunto de demanda mais restrito que subestima os casos de uso de alta tensão e orientados a projetos, e baseia-se em premissas de CAGR generalizadas com verificações limitadas sobre faixas de preço por tipo de tecnologia. |
A variação na tabela decorre principalmente das escolhas de delimitação e do grau de verificação das premissas em relação à atividade de implantação de curto prazo. Ao manter o conjunto de produtos contabilizado específico para a disjunção de circuitos de CC e ao retestar as variáveis de adoção e preço médio de venda por meio de entrevistas, o tamanho final do mercado permanece mais fácil de rastrear até variáveis claras e etapas reproduzíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de disjuntores de corrente contínua em 2026?
O tamanho do mercado de disjuntores de corrente contínua é estimado em aproximadamente USD 5,72 bilhões em 2026.
Qual região lidera a demanda por disjuntores de corrente contínua?
A Ásia-Pacífico responde pela maior participação de 39,7% graças aos extensos investimentos em HVDC e ferroviário na China, Índia e Vietnã.
O que impulsiona a transição para o isolamento a vácuo?
As proibições da UE e em nível estadual sobre SF₆ levam as concessionárias a adotar alternativas a vácuo e a gás de fluoronitrilo que atendem ao mesmo desempenho sem impacto no efeito estufa.
Por que os disjuntores híbridos estão ganhando popularidade?
Os projetos híbridos reduzem as perdas contínuas em comparação com as unidades totalmente de estado sólido, ao mesmo tempo em que eliminam falhas em cerca de 3 milissegundos, equilibrando desempenho com custo do ciclo de vida.
Com que rapidez os disjuntores de corrente contínua de estado sólido podem interromper falhas?
As unidades de data center e HVDC com dispositivos de carboneto de silício ou nitreto de gálio alcançam isolamento em menos de 500 microssegundos, prevenindo danos a equipamentos e interrupções.
Qual é o principal desafio nas redes de corrente contínua com múltiplos terminais?
Coordenar a proteção em vários nós em menos de 2 milissegundos permanece difícil devido à ausência de normas IEC unificadas, elevando os custos de engenharia.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

