
Tamanho e Participação do Mercado de Estenose Espinhal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.83 % |
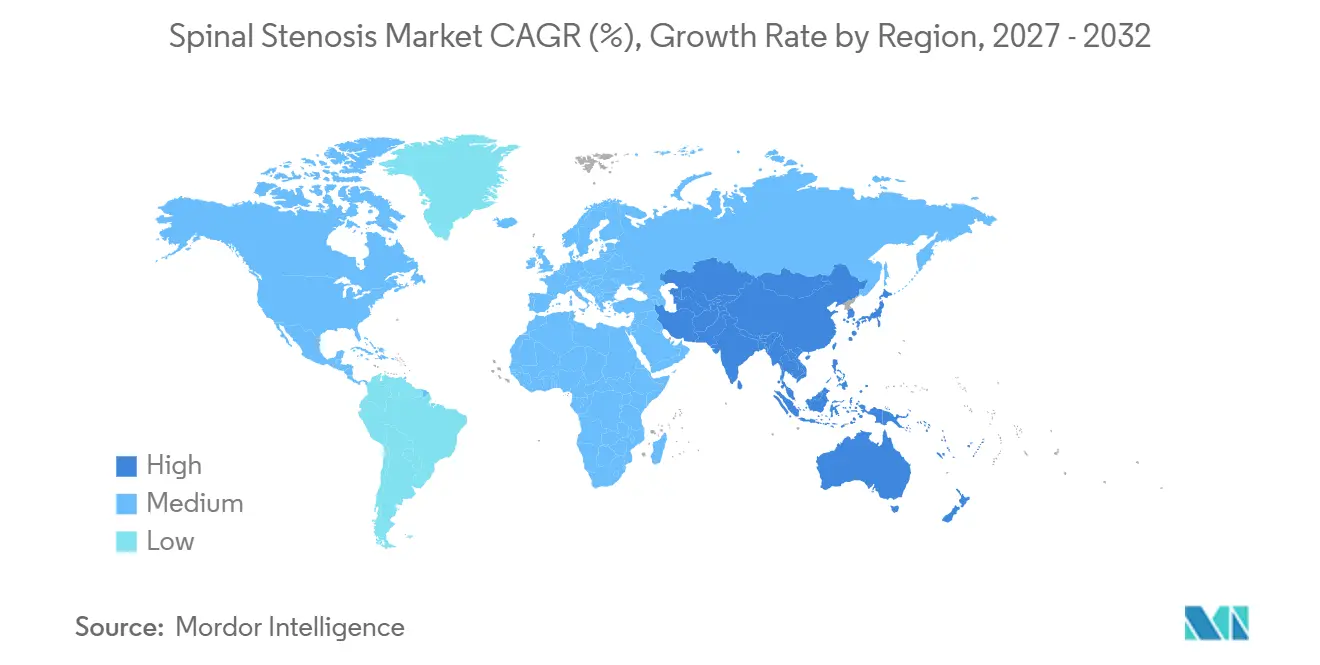
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
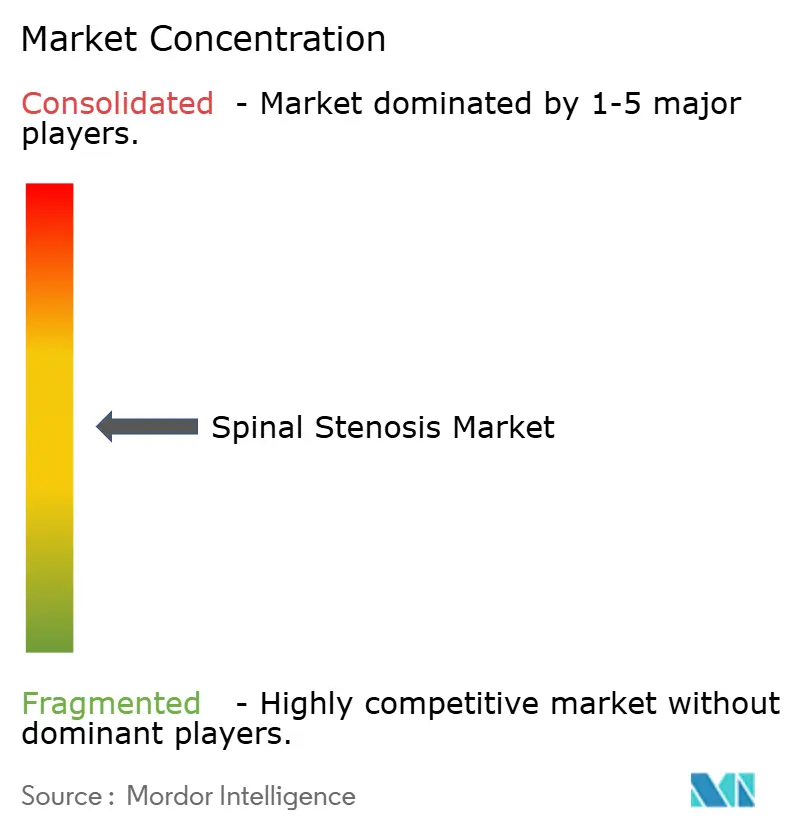
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estenose Espinhal por Mordor Intelligence
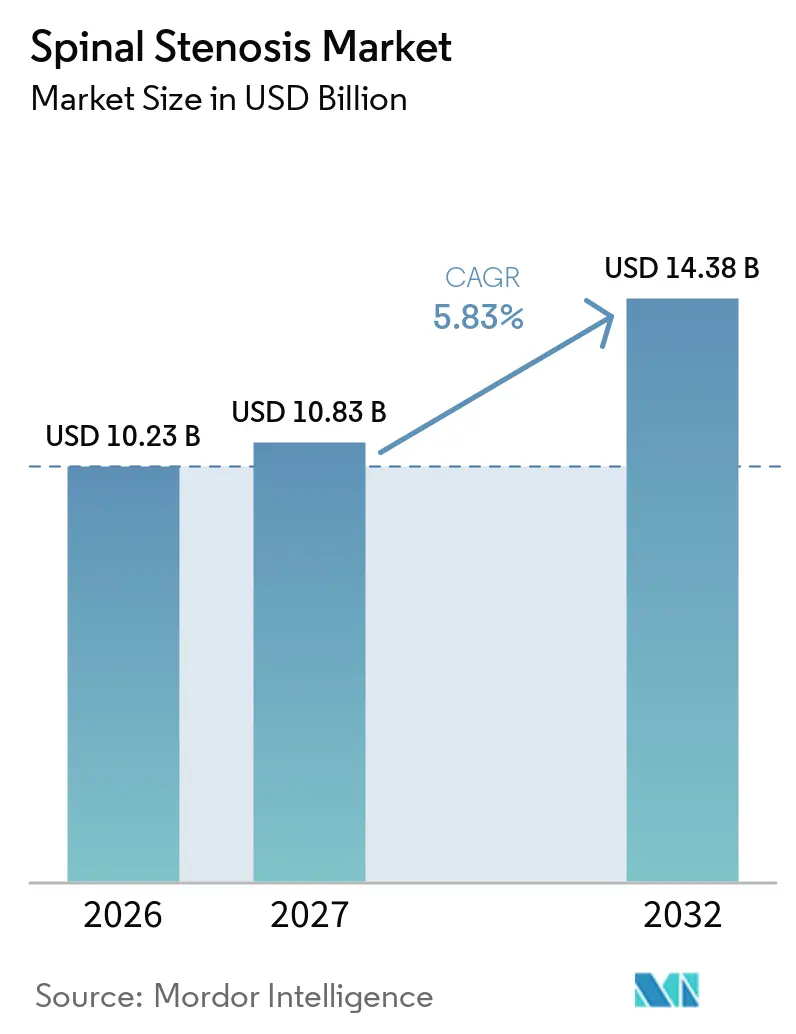
O tamanho do Mercado de Estenose Espinhal está projetado em 10,23 bilhões de USD em 2026, 10,83 bilhões de USD em 2027, e deve atingir 14,38 bilhões de USD até 2032, crescendo a um CAGR de 5,83% de 2027 a 2032.
O envelhecimento populacional, as regras de pagamento favoráveis ao ambiente ambulatorial e os ciclos acelerados de renovação de implantes sustentam a demanda de curto prazo, enquanto as plataformas de preservação do movimento corroem progressivamente a predominância da fusão. Os centros cirúrgicos ambulatoriais (CCAs) absorvem uma parcela crescente dos casos de descompressão e fusão de nível único, obrigando os fornecedores a lançar implantes que minimizem o tempo de anestesia e permitam alta no mesmo dia. Os fabricantes de dispositivos ampliam seus portfólios com navegação por inteligência artificial, gaiolas impressas em 3D e instrumentação endoscópica para atender cirurgiões que priorizam precisão e velocidade. A intensidade competitiva concentra-se na escala do ecossistema em vez do preço, e os ventos regulatórios favoráveis na Ásia-Pacífico convidam participantes domésticos que desafiam os incumbentes ocidentais.
Principais Conclusões do Relatório
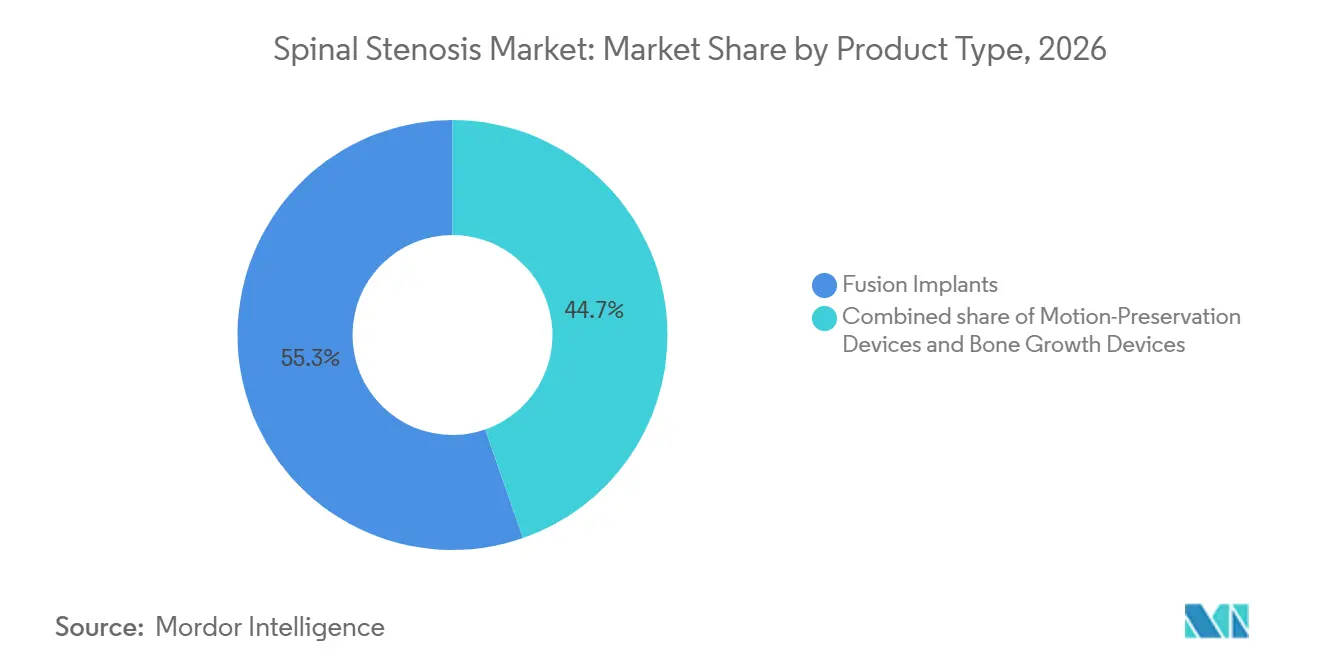
- Por tipo de produto, os implantes de fusão detinham 55,32% da participação do mercado de estenose espinhal em 2026, enquanto os dispositivos de preservação do movimento avançam a um CAGR de 9,1% até 2032.
- Por região anatômica, os procedimentos lombares representaram 57,43% do mercado de estenose espinhal em 2026; as intervenções cervicais apresentam o crescimento mais rápido, com um CAGR de 7,9% até 2032.
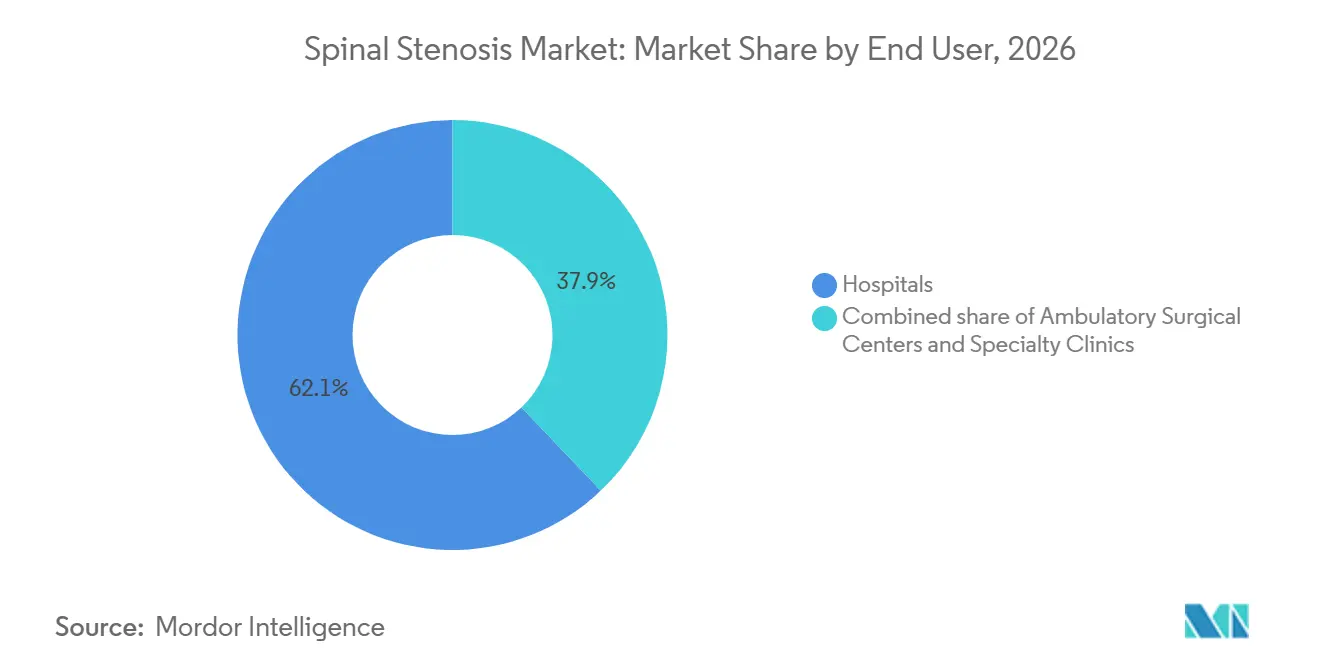
- Por usuário final, os hospitais retiveram 62,12% da participação em 2026, mas os Centros de Cirurgia Ambulatorial estão crescendo a um CAGR de 8,4% com base na regra OPPS dos EUA de 2025, que ampliou a cobertura ambulatorial de coluna.
- Por geografia, a América do Norte representou 42% da receita em 2026; a Ásia-Pacífico deve expandir a um CAGR de 7,2% até 2032, impulsionada pela política industrial de dispositivos de 50 bilhões de USD da Índia e pelas aprovações aceleradas da China.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento Populacional e Aumento da Prevalência de Doenças | +1.2% | Global, liderado pelos EUA, UE e Japão | Longo prazo (≥ 4 anos) |
| Adoção de Procedimentos Minimamente Invasivos e Endoscópicos | +0.9% | América do Norte, UE, crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atualizações Tecnológicas de Implantes (Impressão 3D, Biomateriais) | +0.7% | América do Norte, Europa, início na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Migração para Centros Cirúrgicos Ambulatoriais Impulsiona a Renovação de Dispositivos | +0.8% | EUA, Austrália, Reino Unido | Curto prazo (≤ 2 anos) |
| Incentivos Ambulatoriais Liderados por Pagadores para Dispositivos de Descompressão | +0.5% | EUA, Canadá, Alemanha | Curto prazo (≤ 2 anos) |
| Navegação Guiada por Inteligência Artificial Amplia a Base de Adoção por Cirurgiões | +0.6% | EUA, Europa Ocidental, China, Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Aumento da Prevalência de Doenças
A estenose lombar afeta 11% dos adultos norte-americanos com 50 anos ou mais, e a prevalência aumenta acentuadamente após os 60 anos[1]. Pacientes mais idosos preferem menor tempo de anestesia, direcionando os casos para CCAs que demandam implantes de implantação rápida e fluxos de trabalho simplificados. A estenose cervical, embora menos frequente, acomete adultos em idade ativa que preferem a preservação do movimento para evitar a degeneração do segmento adjacente. O crescimento demográfico aumenta o volume basal de procedimentos independentemente das mudanças tecnológicas e mantém o mercado de estenose espinhal em uma trajetória ascendente constante.
Adoção de Procedimentos Minimamente Invasivos e Endoscópicos
Técnicas de descompressão endoscópica, como a cirurgia endoscópica biportal da coluna, reduzem o trauma muscular e permitem alta no mesmo dia para casos lombares [2]. O sistema percutâneo da Vertos Medical remove o ligamento flavum hipertrofiado em menos de 30 minutos, reforçando a viabilidade econômica dos CCAs. Hospitais acadêmicos investem em robótica para atrair encaminhamentos complexos, enquanto centros comunitários dependem de ferramentas endoscópicas manuais que replicam a maioria dos ganhos clínicos a um custo de capital menor.
Atualizações Tecnológicas de Implantes (Impressão 3D, Biomateriais)
As gaiolas de titânio impressas em 3D personalizadas para o paciente se alinham com precisão aos contornos das placas terminais e reduzem a subsidência em osso osteoporótico. As estruturas de treliça trabecular promovem a osseointegração e melhoram a clareza das imagens pós-operatórias. A preferência dos cirurgiões migrou do PEEK para o titânio poroso e extensores de enxerto de fosfato de cálcio, que proporcionam fixação biológica e minimizam a morbidade do sítio doador. As proteínas morfogenéticas ósseas recombinantes atingiram um platô após alertas de segurança, direcionando a pesquisa para novos osteobiológicos.
Migração para Centros Cirúrgicos Ambulatoriais Impulsiona a Renovação de Dispositivos
A regra final OPPS de 2025 elevou as taxas de pagamento para CCAs de coluna em 2,9% e adicionou fusão de nível único e substituição de disco cervical artificial à lista de procedimentos cobertos. Os CCAs operam com custo 40-60% inferior ao dos departamentos ambulatoriais hospitalares, criando um canal fértil para implantes projetados com sistemas de parafuso-haste pré-montados, kits de uso único e geometria compatível com fluoroscopia. O espaçador Superion da Boston Scientific demonstra que dispositivos otimizados para CCAs podem conduzir os pacientes da incisão à alta em duas horas.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implantes e Lacunas de Reembolso | -0.7% | Global, agudo nos EUA e na Ásia emergente | Curto prazo (≤ 2 anos) |
| Prazos Regulatórios Globais Rigorosos | -0.4% | UE, China, Índia | Médio prazo (2-4 anos) |
| Resistência dos Pagadores a Complementos de Fusão | -0.5% | EUA, Alemanha, Canadá | Curto prazo (≤ 2 anos) |
| Alta Taxa de Revisão Precoce de Alguns Dispositivos Interespinhosos | -0.3% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implantes e Lacunas de Reembolso
Os implantes de fusão lombar de nível único custam entre USD 8.000 e USD 12.000, enquanto os pacotes do Medicare têm média de USD 18.000, comprimindo as margens hospitalares. As seguradoras privadas restringem as aprovações para enxertos caros e honorários de navegação, induzindo os cirurgiões a opções de preservação do movimento com preços mais baixos. A dependência de 80% de importações da Índia infla os preços, mas sua política doméstica de dispositivos de USD 50 bilhões visa localizar a produção e reduzir as lacunas de acessibilidade.
Prazos Regulatórios Globais Rigorosos e Alta Taxa de Revisão Precoce de Dispositivos Interespinhosos
O Regulamento de Dispositivos Médicos da UE prolonga a certificação para 24 meses e impõe vigilância pós-mercado onerosa, pressionando os pequenos inovadores[3]. Os espaçadores interespinhosos de primeira geração apresentaram taxa de reoperação de 15-20% em dois anos, motivando estudos pós-mercado da FDA e hesitação dos cirurgiões. O ônus consolida a participação em favor dos grandes fornecedores com orçamentos regulatórios robustos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Fusão Domina Enquanto a Preservação do Movimento AceleraOs implantes de fusão capturaram 55,32% da participação do mercado de estenose espinhal em 2026, sustentados por procedimentos PLIF e TLIF em múltiplos níveis que exigem robusta estabilidade biomecânica. A manufatura aditiva permite que os fornecedores ofereçam gaiolas específicas para cada paciente sob demanda, reduzindo o tempo cirúrgico e os custos de manutenção de estoque. Os hospitais adotam gaiolas expansíveis que restauram a altura do disco sem remoção extensiva de osso, reduzindo o risco neurológico.
Os dispositivos de preservação do movimento estão previstos para crescer a um CAGR de 9,1%, duas vezes mais rápido do que o mercado geral de estenose espinhal. As substituições de disco cervical, como ProDisc-C e Mobi-C, preservam a amplitude de movimento e reduzem o risco de degeneração do segmento adjacente, tornando-as populares entre pacientes mais jovens. Os espaçadores interespinhosos, como o Superion, facilitam a descompressão lombar percutânea em menos de 45 minutos e permitem a alta do Centro de Cirurgia Ambulatorial em poucas horas. A pressão dos pagadores contra complementos de fusão e uma mudança cultural em direção a cuidados que preservam os tecidos sustentam a adoção.

Por Área Anatômica:
Lombar Lidera Enquanto Cervical Ganha ImpulsoOs procedimentos lombares representaram 57,43% do tamanho do mercado de estenose espinhal em 2026, com crescimento estável de um dígito médio esperado até 2032. As descompressões lombares endoscópicas reduzem as internações hospitalares de três dias para o regime ambulatorial, integrando-se perfeitamente à economia dos Centros de Cirurgia Ambulatorial. A doença lombar em múltiplos níveis em adultos mais velhos ainda exige fusão, garantindo que a receita de fusão permaneça substancial.
As intervenções cervicais estão projetadas para expandir a um CAGR de 7,9%, à medida que a substituição total do disco mitiga o perfil de complicações a longo prazo da fusão cervical anterior. Pacientes mais jovens em idade ativa valorizam a mobilidade preservada, e as seguradoras veem custos de revisão mais baixos. As autorizações da FDA para novos discos cervicais triplicaram de três em 2015 para oito em 2024, aumentando as opções dos cirurgiões e fomentando a concorrência de preços.
Por Usuário Final:
A Migração para CCAs Reformula o Design dos DispositivosOs hospitais mantiveram 62,12% da receita do mercado de estenose espinhal em 2026, impulsionados por correções complexas de deformidades e pacientes de alto risco que necessitam de monitoramento noturno. Os centros acadêmicos recorrem à navegação e à robótica para aumentar o fluxo de encaminhamentos e justificar investimentos de capital na casa dos milhões de dólares.
Os Centros de Cirurgia Ambulatorial estão crescendo a um CAGR de 8,4%, impulsionados pelos aumentos de reembolso do CMS e pelos mandatos dos pagadores para vias ambulatoriais. Os operadores de instalações preferem kits pré-embalados de uso único que reduzem o tempo de rotatividade e minimizam os custos gerais de esterilização. Os fornecedores agora projetam construções de parafuso-haste que podem ser implantadas em menos de 90 minutos, satisfazendo os critérios de alta no mesmo dia. As clínicas especializadas concentram-se no manejo não cirúrgico da dor e na neuromodulação, ocupando um nicho periférico, porém estável, no setor de estenose espinhal.
Análise Geográfica
Mercado de Estenose Espinhal da América do Norte
A América do Norte comandou 42% da demanda global em 2026, pois o reembolso maduro, as altas taxas de cirurgia eletiva e a rápida adoção de tecnologia sustentam a demanda. O tamanho do mercado de estenose espinhal na região crescerá com a contínua migração para Centros de Cirurgia Ambulatorial e a navegação por inteligência artificial baseada em assinatura, que reduz as barreiras de adoção para cirurgiões de volume médio. O escrutínio dos pagadores sobre os complementos de fusão, no entanto, impulsiona uma mudança em direção à preservação do movimento.
Mercado de Estenose Espinhal da Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar o crescimento mais rápido, com um CAGR de 7,2%. O impulso de localização da Índia promete uma produção doméstica de 50 bilhões de USD até 2030 e incentiva implantes competitivos em preço. O projeto-piloto de evidências do mundo real da China em Hainan comprime a aprovação para um ano para dispositivos qualificados, acelerando a entrada de fornecedores ocidentais no mercado e motivando inovadores locais. A população envelhecida do Japão e o robusto seguro nacional acrescentam maior impulso procedural.
Mercado de Estenose Espinhal da EMEA
Europa, Oriente Médio e África apresentam potencial heterogêneo. O Regulamento de Dispositivos Médicos da União Europeia (MDR) eleva os custos de conformidade e desacelera o fluxo do pipeline, reduzindo a participação de empresas de pequena capitalização. Os estados do Conselho de Cooperação do Golfo (GCC) investem em turismo médico, atraindo pacientes internacionais com custos cirúrgicos 40–50% mais baixos. A África permanece incipiente, limitada pela capacidade cirúrgica restrita e pelos modelos de pagamento direto, embora centros urbanos na África do Sul e no Egito apresentem modestos nichos de crescimento.
Cenário Competitivo
O mercado de estenose espinhal apresenta um perfil concentrado no topo. Medtronic, Globus Medical e Stryker emergiram como os principais participantes do setor. A aquisição da Vertos Medical pela Stryker em 2024 adicionou ferramentas de descompressão percutânea para capturar o fluxo dos CCAs, enquanto a fusão Orthofix-SeaSpine reuniu expertise em biológicos e preservação do movimento.
As empresas de médio porte visam nichos que os concorrentes maiores atendem de forma insuficiente. Carlsmed e EIT emerging implants exploram a agilidade da impressão 3D para fornecer gaiolas personalizadas com estoque mínimo. Joimax e Richard Wolf concentram-se em ferramentas endoscópicas que oferecem 80% da precisão robótica a uma fração do preço. O sistema de perfuração com feedback háptico em tempo real da SpineGuard democratiza o posicionamento seguro de parafusos pediculares sem câmeras caras. Os obstáculos regulatórios e os requisitos de design centrados em CCAs impulsionam a consolidação, pois a escala proporciona alavancagem de conformidade e financiamento de pesquisa e desenvolvimento.
As startups com software de navegação por inteligência artificial se beneficiam da regra de Software como Dispositivo Médico da China, que classifica os algoritmos como produtos independentes, permitindo a comercialização rápida. Os fornecedores estabelecidos podem responder por meio de aquisições complementares ou acordos de licenciamento para garantir recursos orientados por dados e defender a fidelidade à plataforma no mercado de estenose espinhal.
Líderes do Setor de Estenose Espinhal
-
Medtronic plc
-
Johnson & Johnson
-
Stryker Corporation
-
Globus Medical, Inc.
-
ZimVie
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Estenose Espinhal Empresas cobertas neste relatório
- Abbott Laboratories
- Alphatec Spine, Inc
- Aurora Spine, Inc
- B. Braun
- Boston Scientific
- Centinel Spine
- Evergen Systems India Private Limited
- Globus Medical, Inc. (NuVasive, Inc)
- Johnson & Johnson
- Joimax
- Karl Storz
- Medtronic
- Orthofix
- Paradigm Spine GmbH
- Richard Wolf
- Spine Wave, Inc
- SpineGuard
- Stryker
- Vertiflex, Inc
- ZimVie
Desenvolvimentos industriais recentes em Mercado de Estenose Espinhal
- Dezembro de 2024: Carlsmed obteve autorização da FDA para o Sistema Interbody Cervical ACDF Aprevo. Trata-se de uma plataforma de gaiola interbody de titânio impressa em 3D específica para o paciente.
- Julho de 2024: Stryker concluiu a aquisição da Vertos Medical, adicionando ferramentas de descompressão lombar percutânea para implantação em CCAs.
Escopo do Relatório Global do Mercado de Estenose Espinhal
De acordo com o escopo do relatório, a estenose espinhal é o estreitamento do canal espinhal que pressiona a medula espinhal e os nervos, causando sintomas como dor, dormência ou fraqueza nas costas, pernas, pescoço ou braços. A cirurgia de estenose espinhal visa criar mais espaço para a medula espinhal e os nervos, removendo osso ou tecido que está causando pressão. Se a coluna estiver instável, uma fusão espinhal pode ser combinada com a cirurgia de descompressão para estabilizar as vértebras.
O mercado de estenose espinhal é segmentado por tipo de produto, região anatômica, usuário final e geografia. Por tipo de produto, o mercado é categorizado em implantes de fusão, espaçadores interespinhosos, dispositivos de preservação do movimento, estimuladores espinhais e dispositivos de crescimento ósseo. Por área anatômica, é segmentado em cervical, lombar e torácico. Por usuário final, a segmentação inclui hospitais, centros cirúrgicos ambulatoriais e clínicas especializadas. Geograficamente, o mercado é segmentado na América do Norte, Europa, região Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Implantes de Fusão |
| Espaçadores Interespinhosos |
| Dispositivos de Preservação do Movimento |
| Estimuladores Espinhais e Dispositivos de Crescimento Ósseo |
| Cervical |
| Lombar |
| Torácico |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Implantes de Fusão | |
| Espaçadores Interespinhosos | ||
| Dispositivos de Preservação do Movimento | ||
| Estimuladores Espinhais e Dispositivos de Crescimento Ósseo | ||
| Por Área Anatômica | Cervical | |
| Lombar | ||
| Torácico | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de estenose espinhal em 2026?
O tamanho do mercado de estenose espinhal é de 10,23 bilhões de USD em 2026.
Qual é a taxa de crescimento esperada até 2032?
O mercado está previsto para expandir a um CAGR de 5,83%, atingindo 14,38 bilhões de USD até 2032.
Qual categoria de produto está crescendo mais rapidamente?
Os dispositivos de preservação do movimento, incluindo substituições de disco cervical e espaçadores interespinhosos, avançam a uma CAGR de 9,1%.
Por que os CCAs estão ganhando participação nos procedimentos espinhais?
Os incentivos de pagamento ambulatorial, os menores custos das instalações e as técnicas minimamente invasivas permitem a alta no mesmo dia e impulsionam a migração de casos.