
Tamanho e Participação do Mercado de Dispositivos para Cirurgia da Coluna
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.69 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
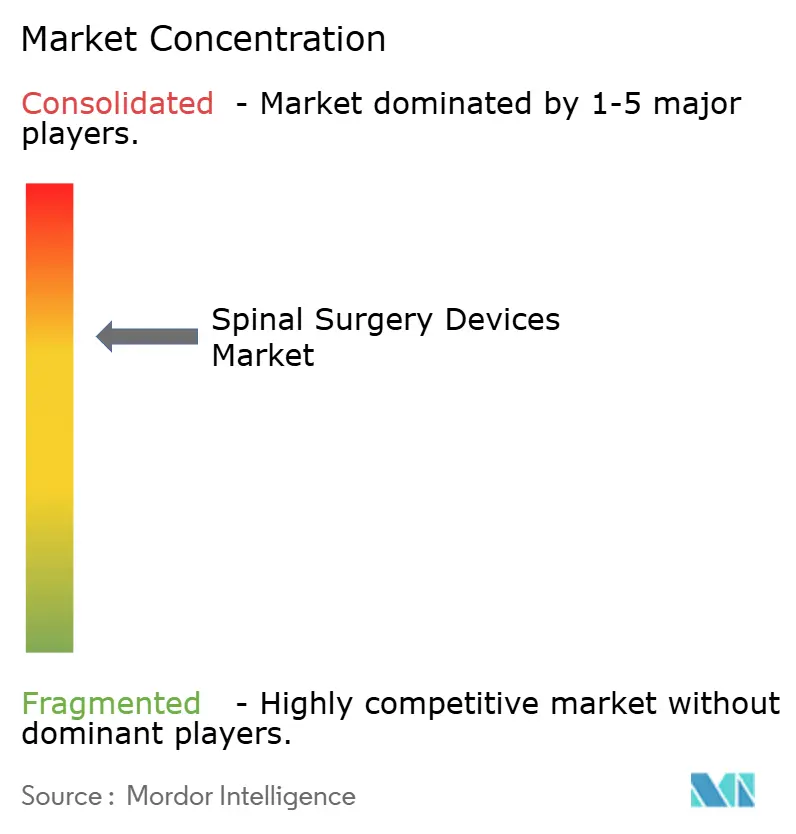
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos para Cirurgia da Coluna por Mordor Intelligence
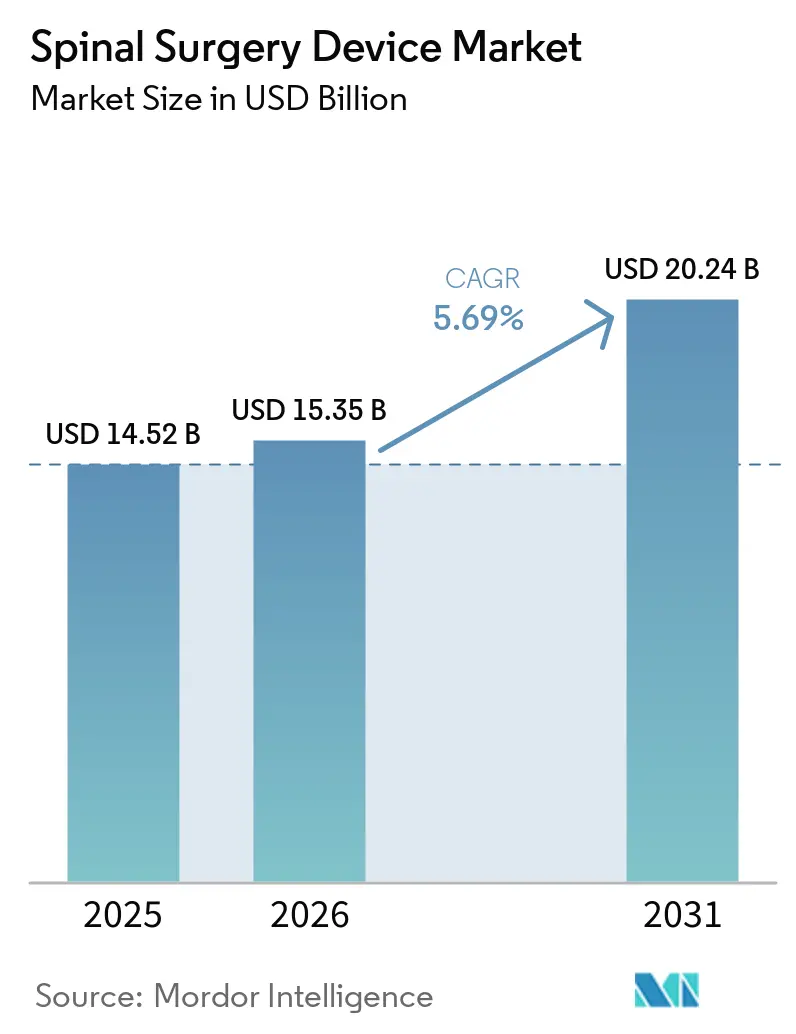
O tamanho do Mercado de Dispositivos para Cirurgia da Coluna deve crescer de USD 14,52 bilhões em 2025 para USD 15,35 bilhões em 2026 e tem previsão de atingir USD 20,24 bilhões até 2031 a uma CAGR de 5,69% no período 2026-2031.
Esta expansão reflete o aumento dos volumes cirúrgicos associados ao envelhecimento populacional, à crescente carga de doenças degenerativas da coluna e à contínua inovação em dispositivos. A demanda robusta persiste por instrumentação de fusão, que continua sendo o pilar clínico para instabilidade e deformidade, mas os cirurgiões estão adotando progressivamente alternativas de preservação do movimento para mitigar a doença do segmento adjacente. As tecnologias de precisão — orientação robótica, navegação em tempo real e impressão 3D — estão reduzindo os tempos operatórios e melhorando a precisão das construções, criando argumentos claros de retorno sobre investimento para os hospitais. A migração para o ambiente ambulatorial se fortalece à medida que os pagadores recompensam abordagens minimamente invasivas que reduzem as taxas de complicações e aceleram a recuperação, impulsionando a competição entre as unidades de saúde para investir em plataformas avançadas.
Principais Conclusões do Relatório
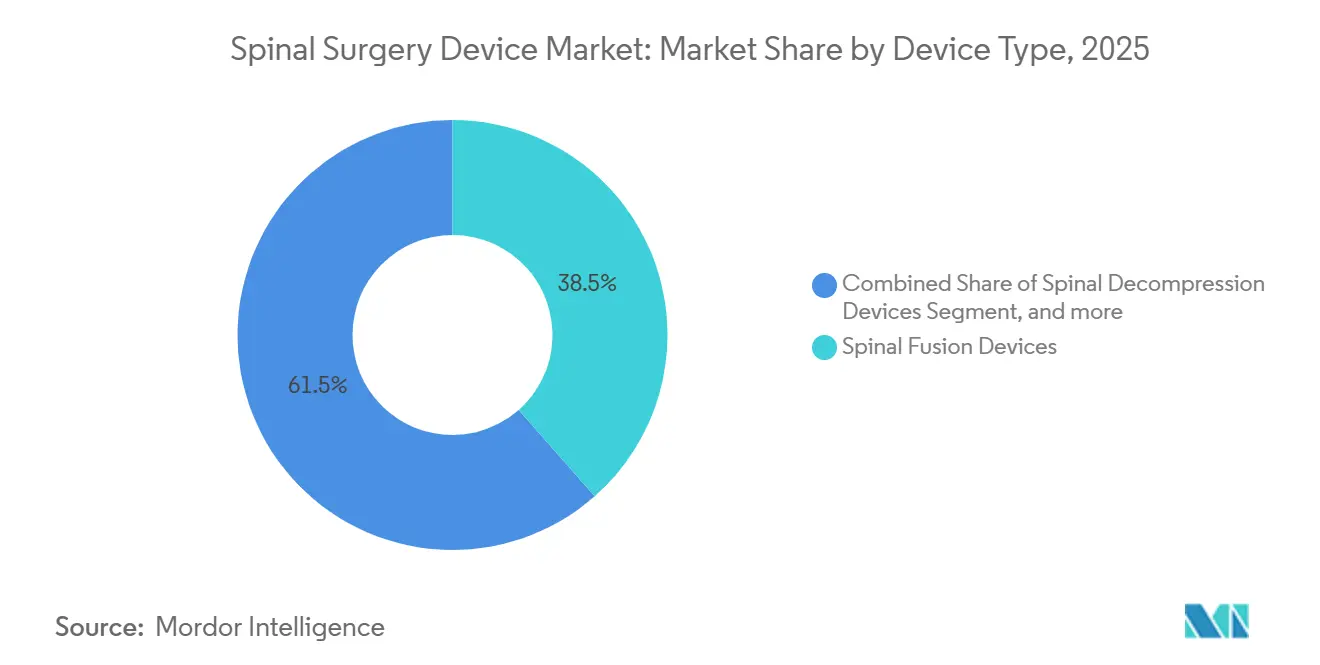
- Por tipo de dispositivo, os Dispositivos de Fusão da Coluna lideraram com 38,46% da participação no mercado de dispositivos para cirurgia da coluna em 2025, enquanto os Dispositivos de Preservação do Movimento/Não Fusão são os de crescimento mais rápido, com um CAGR de 6,75% até 2031.
- Por tipo de procedimento, a Cirurgia Aberta da Coluna deteve 56,58% do tamanho do mercado de dispositivos para cirurgia da coluna em 2025; a Cirurgia da Coluna Minimamente Invasiva está prevista para expandir a um CAGR de 5,91% até 2031.
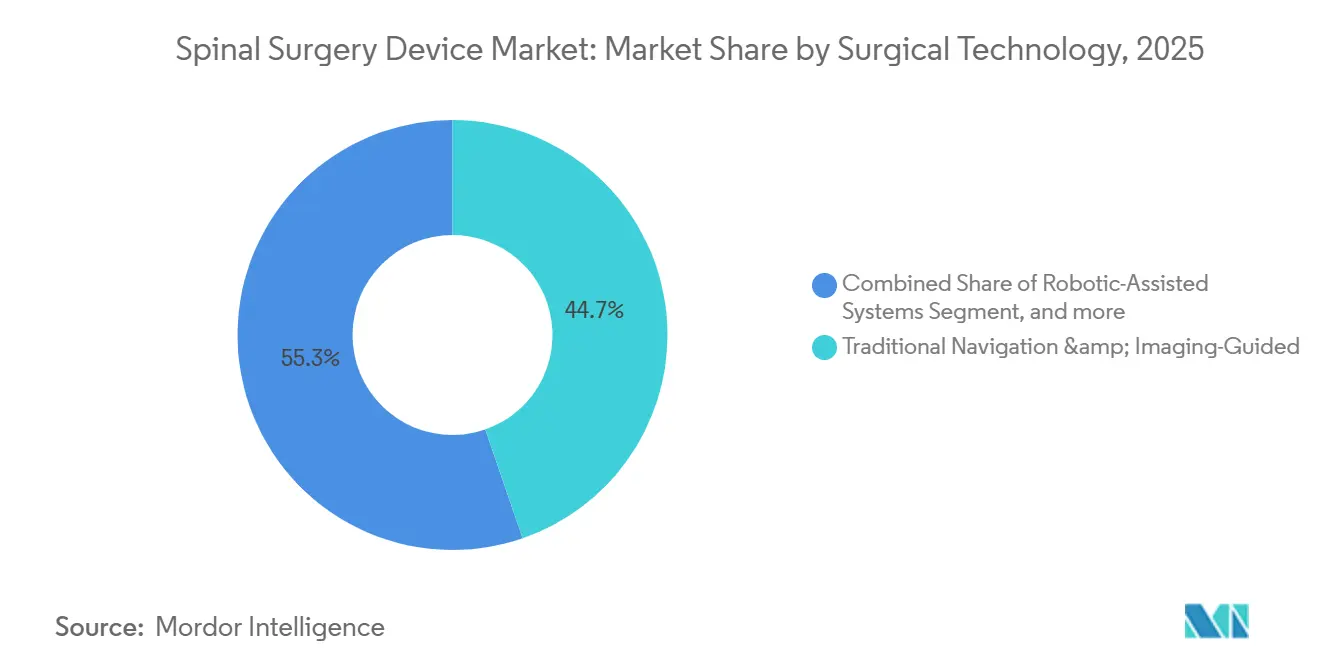
- Por tecnologia cirúrgica, as abordagens Tradicionais de Navegação e Guiadas por Imagem comandaram 44,73% da participação na receita do mercado em 2025; os Sistemas Assistidos por Robótica devem registar o CAGR mais elevado, de 6,26%, até 2031.
- Por ambiente cirúrgico, os Hospitais representaram 67,29% da participação no tamanho do mercado de dispositivos para cirurgia da coluna em 2025, enquanto os Centros de Cirurgia Ambulatorial avançam a um CAGR de 6,38% ao longo do mesmo período de perspetiva.
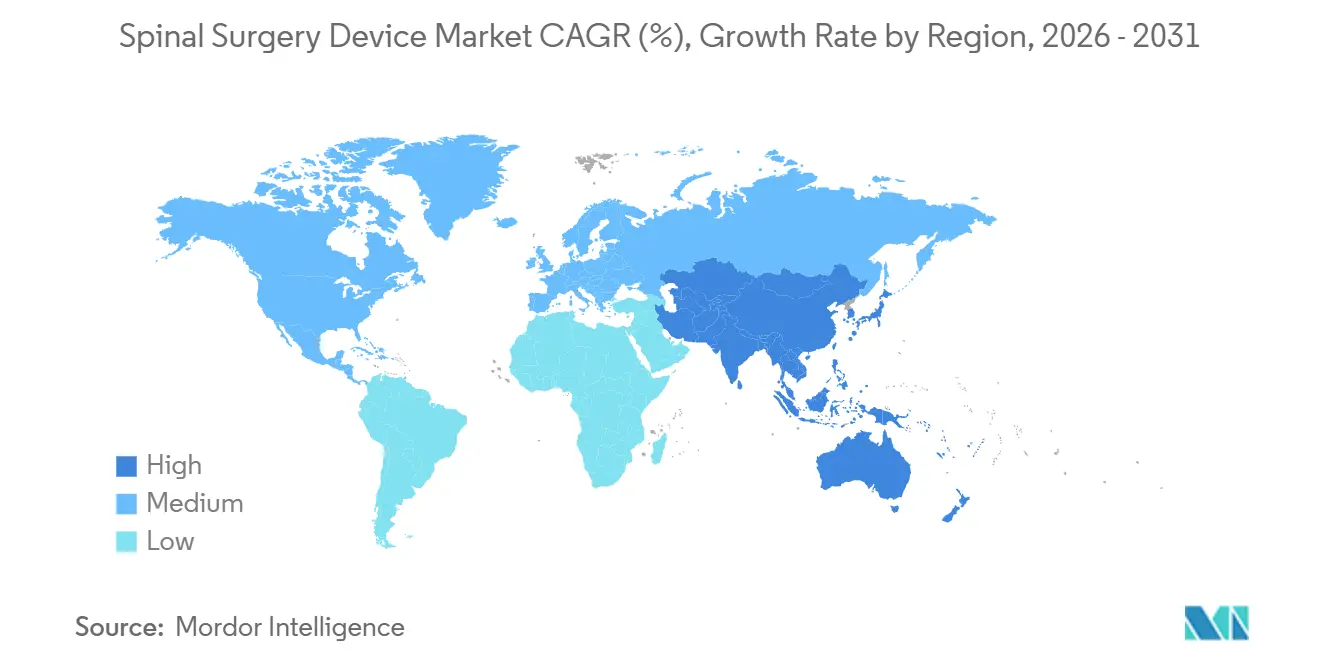
- Por geografia, a América do Norte capturou 44,36% da participação na receita em 2025; a Ásia-Pacífico é o segmento regional de crescimento mais rápido, com um CAGR de 6,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Prevalência de doenças degenerativas da coluna e obesidade | 1.40% | Global, maior nas regiões de envelhecimento | Curto prazo (≤ 2 anos) |
| Adoção de procedimentos minimamente invasivos e robóticos | 1.20% | América do Norte e Europa lideram | Médio prazo (2-4 anos) |
| Navegação por RA/RV em tempo real e implantes impressos em 3D | 0.80% | América do Norte, núcleo da UE, expansão para a APAC | Longo prazo (≥ 4 anos) |
| Reembolso favorável ao ambiente ambulatorial nos Centros de Cirurgia Ambulatorial | 0.70% | América do Norte, expandindo para a Europa | Médio prazo (2-4 anos) |
| Materiais de implantes de próxima geração | 0.60% | Global | Longo prazo (≥ 4 anos) |
| Análise preditiva baseada em IA | 0.50% | América do Norte, UE, início na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Degenerativas da Coluna e Obesidade
Os DALYs de dor lombar aumentaram de 5,5 milhões em 1990 para 9,8 milhões em 2021 e têm projeção de superar 11,6 milhões até 2050[1], sinalizando demanda sustentada por intervenção cirúrgica. A coorte com idade ≥ 65 anos deve atingir 89 milhões até 2050, e aproximadamente 27,5 milhões de pessoas já vivem com deformidades da coluna. O IMC elevado acelera a degeneração do segmento adjacente[2] após a fusão, impulsionando a adoção de implantes de preservação do movimento. As previsões de volume do Medicare até 2050 indicam crescimento constante em procedimentos instrumentados, ampliando a pressão sobre a capacidade cirúrgica. Os prestadores de saúde, portanto, adotam estratégias minimamente invasivas capazes de tratar volumes maiores de casos sem comprometer os resultados.
Adoção Crescente de Procedimentos da Coluna Minimamente Invasivos e Assistidos por Robótica
As plataformas robóticas alcançam taxas de aceitação clínica próximas de 97% entre os residentes cirúrgicos, ao mesmo tempo em que reduzem os tempos operatórios em casos complexos em até 62 minutos. A cirurgia cervical totalmente endoscópica proporciona mais de 85% de satisfação dos pacientes com menos complicações do que a cirurgia aberta. Os hospitais relatam economia de SGD 1.500 por paciente ao utilizar robótica em casos multinível. O CMS continua a ampliar as listas de procedimentos para Centros de Cirurgia Ambulatorial, sinalizando impulso político em direção à cirurgia da coluna em ambiente ambulatorial, embora códigos dedicados à coluna aguardem aprovação. Os sistemas de saúde se diferenciam combinando técnicas de acesso mínimo com orientação de precisão para gerar valor mensurável.
Avanços em Navegação por RA/RV em Tempo Real e Implantes Impressos em 3D
A navegação por realidade aumentada agora atinge precisão submilimétrica no posicionamento de parafusos pediculares, com o ensaio randomizado SPINAV[3] fornecendo as primeiras evidências de alto nível para o tratamento de deformidades complexas. Os avanços paralelos em implantes de PEEK impressos em 3D aceleram as autorizações regulatórias; o sistema de PEEK trabecular da Curiteva obteve autorização FDA 510(k) em menos de 60 dias, evidenciando um caminho regulatório em maturação. A combinação de gaiolas específicas para o paciente com orientação em tempo real permite precificação premium justificada por melhores taxas de fusão e menor risco de revisão.
Avanços Contínuos em Materiais de Implantes
As gaiolas de PEEK revestidas com titânio igualam as taxas de fusão dos modelos não revestidos, oferecendo vantagens de monitoramento radiolucente. A autorização da FDA para a liga Mo50 Re introduz construções à base de rênio com zero fraturas observadas nos testes iniciais. Dispositivos com superfície modificada, como o Titan nanoLOCK da Medtronic, aceleram o crescimento ósseo, encurtando os prazos de cicatrização e reforçando a confiança dos cirurgiões.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto custo de procedimentos e implantes; cobertura limitada pelos pagadores | -1.10% | APAC, América Latina, MEA | Curto prazo (≤ 2 anos) |
| Prazos regulatórios rigorosos em múltiplas jurisdições | -0.90% | Global; o MDR da UE adiciona complexidade | Médio prazo (2-4 anos) |
| Pressão na cadeia de suprimentos de titânio e PEEK | -0.70% | Global, polos dos EUA e da UE afetados | Curto prazo (≤ 2 anos) |
| Responsabilidade por segurança de dados em plataformas conectadas | -0.40% | América do Norte, UE, expansão para a APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Procedimentos e Implantes; Cobertura Limitada pelos Pagadores em Mercados Emergentes
A França reduziu o reembolso de implantes ortopédicos em 25%, visando uma economia de EUR 231 milhões e provocando escassez de dispositivos. A análise de custo-utilidade posiciona a fusão cervical com aloenxerto em USD 2.492 por QALY versus USD 3.328 para gaiolas de PEEK, desafiando as estratégias de precificação premium. O acesso a plataformas minimamente invasivas na América Latina permanece limitado pelos altos investimentos de capital e pela cobertura de seguros fragmentada. Os fornecedores respondem com designs de engenharia de valor que mantêm os principais benefícios clínicos enquanto reduzem os gastos iniciais.
Prazos Rigorosos de Autorização Regulatória em Múltiplas Jurisdições
As fases do MDR da UE se estendem até 2028, impondo conformidade em duas vias que prolonga o tempo de entrada no mercado e desvia recursos de P&D para assuntos regulatórios. O processo FDA 510(k) tem média de 90 a 180 dias, enquanto o PMA pode exceder um ano, aumentando o risco para inovadores de menor porte. Os atrasos nas aprovações suprimem o dinamismo competitivo e podem retardar a difusão de tecnologias de ponta capazes de atender a necessidades clínicas não atendidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Liderança da Fusão Encontra o Impulso da Preservação do MovimentoOs dispositivos de fusão da coluna detiveram uma participação na receita de 38,46% em 2025 no mercado de dispositivos para cirurgia da coluna. As técnicas intercorporais, como ALIF e TLIF, sustentam esta dominância, oferecendo biomecânica reprodutível e ampla familiaridade por parte dos cirurgiões. As soluções de artroplastia, no entanto, estão a crescer a um CAGR de 6,75%, impulsionadas por evidências de que a preservação do movimento mitiga a degeneração do segmento adjacente. A substituição do disco lombar oferece agora uma redução da dor comparável à da fusão, preservando a mobilidade[4]. O tamanho do mercado de dispositivos para cirurgia da coluna para implantes de preservação do movimento está projetado para escalar rapidamente à medida que os resultados a longo prazo validam ainda mais o seu perfil de segurança.
A procura clínica por superfícies biologicamente ativas impulsiona a inovação de materiais tanto nos segmentos de fusão como de movimento. O titânio com nanotextura e o PEEK poroso visam reduzir a taxa de não união de 10% observada na fusão multinível. Os fornecedores agrupam estas características com software de acompanhamento de resultados para criar propostas de valor abrangentes que incentivam preços de tabela premium, ao mesmo tempo que abordam as preocupações dos cirurgiões sobre a fiabilidade da fusão.

Por Tipo de Procedimento:
Resiliência da Cirurgia Aberta em Meio à Aceleração da Cirurgia Minimamente Invasiva da ColunaOs procedimentos abertos ainda geraram 56,58% das receitas de 2025, refletindo a sua necessidade para correões de deformidades e reconstruções extensas. No entanto, a cirurgia da coluna minimamente invasiva avança a um CAGR de 5,91%, impulsionada pela procura dos pacientes por uma recuperação mais rápida e pela pressão dos pagadores para reduzir as internações hospitalares. Os dados de ambulatório do Medicare revelaram um aumento de 193% nos casos de coluna entre 2010 e 2021, sublinhando a migração de procedimentos para ambientes que recompensam a eficiência.
A adoção da discectomia endoscópica ilustra esta mudança: o seu volume aumentou 8,58% entre 2017 e 2021, enquanto a microdiscectomia aberta caiu 27,78%. Os hospitais investem em plataformas robóticas e de navegação que ampliam a aplicabilidade da cirurgia minimamente invasiva a patologias complexas, apoiando a transição do mercado de dispositivos para cirurgia da coluna para incisões menores sem sacrificar o potencial corretivo.
Por Tecnologia Cirúrgica:
A Robótica Supera a Navegação ConvencionalOs sistemas tradicionais guiados por imagem retiveram 44,73% da participação de mercado em 2025, mas as plataformas assistidas por robótica registam um CAGR de 6,26%, captando instituições que buscam ganhos de precisão e eficiência na sala de operações. A meta-análise confirma que a precisão do posicionamento de parafusos por robótica supera 95%, ao mesmo tempo que reduz as taxas de revisão intraoperatória. Os fornecedores pivotam para ecossistemas integrados; o Q Guidance com Copilot da Stryker combina instrumentos inovadores e feedback em tempo real, enquanto o ExcelsiusHub da Globus Medical unifica navegação, robótica e análise de dados.
As modalidades guiadas por realidade aumentada representam o próximo horizonte, combinando a visualização por headset com sobreposições de navegação. Os primeiros adotantes relatam precisão submilimétrica, mas a adoção generalizada depende da redução de custos e de uma formação simplificada. As salas híbridas que alojam múltiplas ferramentas de orientação podem tornar-se o padrão de cuidados, ancorando ainda mais o mercado de dispositivos para cirurgia da coluna aos ciclos de atualização tecnológica.
Por Ambiente Cirúrgico:
Os Ganhos dos Centros de Cirurgia Ambulatorial Desafiam a Predominância HospitalarOs hospitais geraram 67,29% da receita de 2025, mas os Centros de Cirurgia Ambulatorial avançam a um CAGR de 6,38%. A cirurgia da coluna em centros ambulatoriais apresenta perfis de segurança comparáveis aos dos cuidados hospitalares, gerando poupanças anuais nos EUA de 140 milhões de USD. O fator de conversão de 54,895 USD do CMS para 2025 para centros ambulatoriais com conformidade de qualidade reforça a rentabilidade dos centros de alto volume.
A elegibilidade para cirurgia ambulatorial estende-se agora a casos selecionados de deformidade e fusão multinível, quando combinados com abordagens de acesso mínimo e protocolos de recuperação rápida. Os prestadores que otimizam os fluxos de trabalho de anestesia, navegação e robótica podem transferir casos de maior acuidade com segurança para ambientes de centros ambulatoriais, captando incentivos dos pagadores e as preferências dos pacientes.
Análise Geográfica
Mercado de Dispositivos para Cirurgia da Coluna na América do Norte
A América do Norte comandou 44,36% da receita global em 2025. O reembolso favorável, as robustas redes de investigação clínica e a adoção precoce de tecnologias de precisão sustentam a liderança regional. A orientação da FDA oferece vias de aprovação previsíveis que incentivam a iteração contínua de dispositivos. Os participantes do mercado intensificam a investigação e desenvolvimento em torno do planeamento habilitado por inteligência artificial para preservar vantagens competitivas.
Mercado de Dispositivos para Cirurgia da Coluna na Ásia-Pacífico
A Ásia-Pacífico registra a trajetória mais acelerada, com um CAGR de 6,46%, impulsionada pela expansão da capacidade cirúrgica e pela crescente demanda da classe média por cuidados avançados. Centros urbanos na China e na Índia investem em salas de cirurgia robótica, embora disparidades de adoção persistam nas regiões rurais. Parcerias de fabricação local ajudam a compensar tarifas de importação e a construir portfólios com preços adequados, posicionando os fornecedores para capturar volumes incrementais à medida que a infraestrutura amadurece.
Mercado de Dispositivos para Cirurgia da Coluna na EMEA e na América do Sul
A Europa sustenta um crescimento significativo apesar dos obstáculos regulatórios decorrentes do Regulamento de Dispositivos Médicos. Os países apertam os controlos de custos; os cortes no reembolso em França já reduzem a disponibilidade de implantes. Os fornecedores que validam resultados superiores podem manter preços premium, mas devem navegar por prazos de certificação mais longos. A América do Sul e a MEA crescem a uma percentagem significativa, impulsionadas por iniciativas de saúde pública e investimento do setor privado. A cobertura limitada pelos pagadores ainda limita a penetração de sistemas de alta gama, orientando os fornecedores para construções modulares e de menor custo que preservam a funcionalidade essencial.
Cenário Competitivo
A Medtronic é um dos principais participantes do mercado, apoiada pelo seu ecossistema AiBLE que une navegação, robótica e planejamento por IA. A Johnson & Johnson está aproveitando a ampla linha de implantes da DePuy Synthes e a plataforma robótica Monarch. A Globus Medical e a Stryker estão focadas em sistemas procedimentais diferenciados — a Globus com neuromonitoramento integrado, a Stryker com robótica centrada em navegação.
A atividade de fusões e aquisições remodela os portfólios: a Globus Medical adquiriu a Nevro por USD 250 milhões para fundir a neuromodulação com implantes estruturais, enquanto a Stryker desinvestiu seu negócio de implantes espinhais nos EUA para realocar capital em tecnologias de orientação. Empresas emergentes como a Neo Medical obtêm certificação MDR para sistemas baseados em IA que reduzem o estoque de implantes e diminuem o risco de fratura de hastes.
A vantagem competitiva está migrando de dispositivos isolados para a integração de plataformas que vinculam os cirurgiões aos ecossistemas dos fornecedores e simplificam a captura de dados. Os fornecedores que demonstram melhorias mensuráveis em precisão, tempo operatório e resultados dos pacientes garantem contratos mais sólidos com grupos de compras e receita de serviços de longo prazo.
Líderes do Setor de Dispositivos para Cirurgia da Coluna
-
Globus Medical
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Stryker Corporation
-
Zimmer Biomet Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos para Cirurgia da Coluna Empresas cobertas neste relatório
- Alphatec Spine
- AMTEC Co., Ltd.
- Aspen Medical Products
- B. Braun
- Baumer S.A.
- Camber Spine
- CoreLink Surgical
- Exactech
- Globus Medical
- HighRidge Inc.
- Johnson & Johnson
- Medtronic
- Orthofix-SeaSpine Holdings
- Orthopedic Implant Company (OIC)
- RTI Surgical
- SpineWave
- Stryker
- Víncula Biomédica
- Xtant Medical
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Dispositivos para Cirurgia da Coluna
- Abril de 2025: A Globus Medical concluiu a aquisição da Nevro Corp. por USD 250 milhões, expandindo seu portfólio de neuromodulação para dor crônica.
- Fevereiro de 2025: A Medtronic lançou o sistema CD Horizon ModuLeX, integrado ao AiBLE para correções de deformidades.
- Dezembro de 2024: A Neo Medical SA obteve a certificação MDR em todo o seu portfólio de coluna, viabilizando a expansão na UE.
- Outubro de 2024: A Stryker finalizou a aquisição da Vertos Medical para ampliar suas opções de tratamento minimamente invasivo para estenose lombar.
Escopo do Relatório Global do Mercado de Dispositivos para Cirurgia da Coluna
Os dispositivos para cirurgia da coluna são instrumentos e implantes especializados utilizados para estabilizar, apoiar ou corrigir deformidades da coluna durante procedimentos cirúrgicos. Incluem hastes, parafusos, placas e gaiolas projetadas para facilitar a fusão e o alinhamento da coluna. Esses dispositivos melhoram os resultados cirúrgicos e a mobilidade dos pacientes.
O mercado de dispositivos para cirurgia da coluna é segmentado por Tipo de Dispositivo (Dispositivos de Descompressão da Coluna, Dispositivos de Fusão da Coluna, Dispositivos de Artroplastia / Substituição de Disco, Dispositivos de Reparo de Fraturas e VCF, e Dispositivos de Preservação do Movimento / Não Fusão), Tipo de Procedimento (Cirurgia Aberta da Coluna e Cirurgia da Coluna Minimamente Invasiva (CCMI)), Tecnologia Cirúrgica (Sistemas Assistidos por Robótica, Sistemas Navegados por RA/RV e Navegação Tradicional e Guiada por Imagem), Ambiente Cirúrgico (Hospitais, Centros de Cirurgia Ambulatorial (CCA) e Clínicas Especializadas em Ortopedia e Coluna) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões do mundo. O relatório oferece o valor (em milhões de USD) para os segmentos acima.
Visão geral da segmentação
| Dispositivos de Descompressão da Coluna | Sistemas de Corpectomia |
| Sistemas de Discectomia | |
| Sistemas de Facetectomia | |
| Sistemas de Foraminotomia | |
| Sistemas de Laminotomia | |
| Dispositivos de Fusão da Coluna | Fusão Cervical |
| Fusão Intercorporal | |
| Fusão Toracolombar | |
| Outros | |
| Dispositivos de Artroplastia / Substituição de Disco | |
| Dispositivos de Reparo de Fraturas e VCF | |
| Dispositivos de Preservação do Movimento / Não Fusão |
| Cirurgia Aberta da Coluna |
| Cirurgia da Coluna Minimamente Invasiva (CCMI) |
| Sistemas Assistidos por Robótica |
| Sistemas Navegados por RA/RV |
| Navegação Tradicional e Guiada por Imagem |
| Hospitais |
| Centros de Cirurgia Ambulatorial (CCA) |
| Clínicas Especializadas em Ortopedia e Coluna |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Dispositivo | Dispositivos de Descompressão da Coluna | Sistemas de Corpectomia |
| Sistemas de Discectomia | ||
| Sistemas de Facetectomia | ||
| Sistemas de Foraminotomia | ||
| Sistemas de Laminotomia | ||
| Dispositivos de Fusão da Coluna | Fusão Cervical | |
| Fusão Intercorporal | ||
| Fusão Toracolombar | ||
| Outros | ||
| Dispositivos de Artroplastia / Substituição de Disco | ||
| Dispositivos de Reparo de Fraturas e VCF | ||
| Dispositivos de Preservação do Movimento / Não Fusão | ||
| Por Tipo de Procedimento | Cirurgia Aberta da Coluna | |
| Cirurgia da Coluna Minimamente Invasiva (CCMI) | ||
| Por Tecnologia Cirúrgica | Sistemas Assistidos por Robótica | |
| Sistemas Navegados por RA/RV | ||
| Navegação Tradicional e Guiada por Imagem | ||
| Por Ambiente Cirúrgico | Hospitais | |
| Centros de Cirurgia Ambulatorial (CCA) | ||
| Clínicas Especializadas em Ortopedia e Coluna | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Quais fatores estão levando os cirurgiões a adotar implantes de coluna com preservação do movimento em vez de dispositivos de fusão tradicionais?
Os cirurgiões estão migrando para sistemas de substituição de disco e outros sistemas de preservação do movimento porque reduzem a degeneração do segmento adjacente e mantêm a mobilidade da coluna, o que se traduz em menor risco de revisão e recuperação funcional mais rápida.
Como os sistemas assistidos por robótica estão melhorando os resultados na cirurgia da coluna?
A orientação robótica proporciona precisão submilimétrica no posicionamento de parafusos e pode reduzir os tempos operatórios em quase uma hora em casos complexos, o que diminui o risco de infecção, encurta a exposição à anestesia e reduz os custos hospitalares gerais.
Por que os centros de cirurgia ambulatorial estão ganhando espaço para procedimentos da coluna?
As unidades ambulatoriais combinam técnicas minimamente invasivas com fluxos de cuidado simplificados, possibilitando alta no mesmo dia e economias de custos que atraem pagadores, cirurgiões e pacientes.
Qual é o papel da realidade aumentada e dos implantes impressos em 3D na cirurgia moderna da coluna?
A navegação por RA sobrepõe imagens em tempo real ao campo operatório para instrumentação precisa, enquanto as gaiolas impressas em 3D específicas para o paciente otimizam o ajuste anatômico e promovem uma fusão mais confiável.
Quais inovações em materiais estão aprimorando o desempenho dos implantes da coluna?
As superfícies de PEEK revestidas com titânio e nanotexturizadas melhoram a osseointegração e a radiolucência, e as novas ligas contendo rênio apresentam maior resistência à fadiga, contribuindo para a redução de falhas de hardware.
Como o Regulamento de Dispositivos Médicos da UE está influenciando os prazos de desenvolvimento de produtos para os fabricantes de dispositivos para a coluna?
Os requisitos mais rigorosos de evidências e vigilância do MDR prolongam os ciclos de aprovação e aumentam os custos de conformidade, levando as empresas a alocar mais recursos para a estratégia regulatória antes de lançar novas tecnologias.