
Tamanho e Participação do Mercado de Serviços de Fonoterapia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
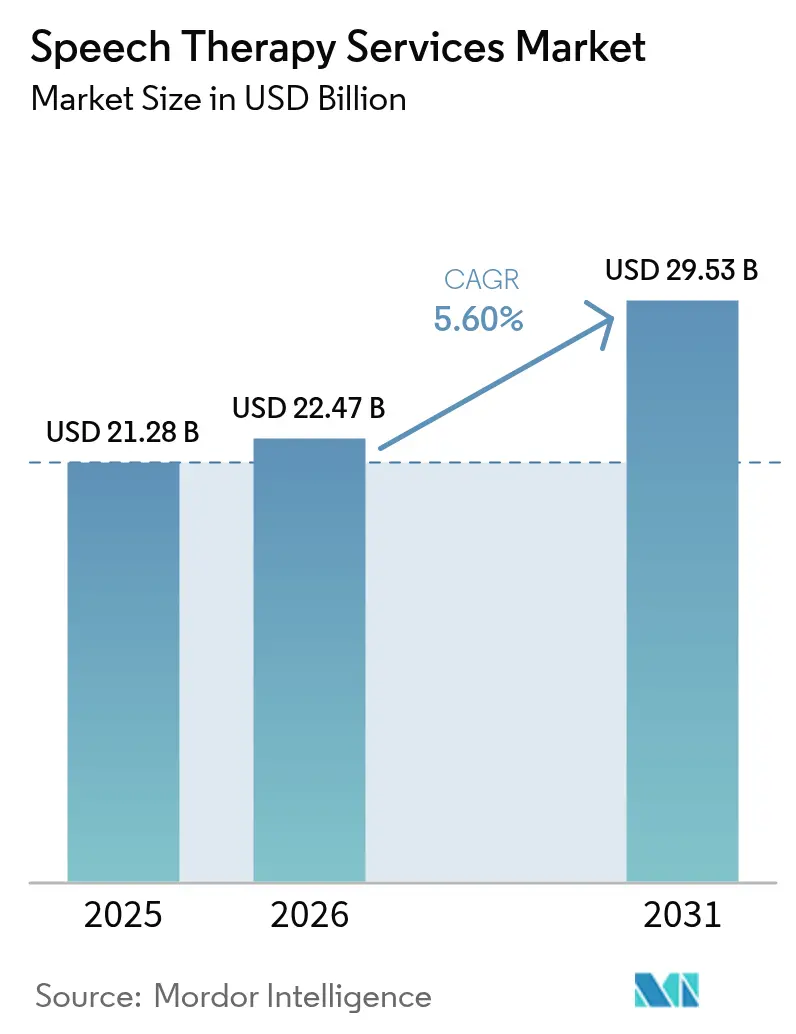
| Tamanho do Mercado (2026) | 22.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Fonoterapia por Mordor Intelligence
O tamanho do mercado de serviços de fonoterapia deverá crescer de USD 21,28 bilhões em 2025 para USD 22,47 bilhões em 2026 e está previsto para atingir USD 29,53 bilhões até 2031, a uma CAGR de 5,6% no período de 2026 a 2031. Programas de triagem generalizados, a rápida expansão do cuidado virtual e a inovação diagnóstica impulsionada por IA estão gerando demanda resiliente, enquanto mudanças demográficas — especialmente uma coorte pediátrica maior diagnosticada com transtorno do espectro autista (TEA) e um número crescente de adultos idosos pós-AVC — ancoram a trajetória de crescimento de longo prazo do mercado de serviços de fonoterapia [1]Fangyuan Cao, Biomarcadores de fala e linguagem para previsão, diagnóstico precoce e progressão da doença de Parkinson,
NPJ, nature.com. Os prestadores estão redesenhando os modelos de serviço em torno do reembolso baseado em valor, vias híbridas em clínica/virtuais e terapia domiciliar que enfatiza o monitoramento contínuo. A concorrência permanece difusa, embora a consolidação regional esteja se acelerando à medida que grandes redes adquirem clínicas independentes para capturar vantagens de escala, dados e tecnologia. A escassez de mão de obra em fonoaudiologia e pequenos cortes de reembolso nos Estados Unidos criam pressão de custo no curto prazo, mas ferramentas digitais que automatizam a documentação e análises objetivas de voz compensam parcialmente as lacunas de mão de obra e sustentam margens sustentáveis em todo o mercado de serviços de fonoterapia.
Principais Conclusões do Relatório
- Por faixa etária, os serviços pediátricos lideraram com 52,85% de participação do mercado de serviços de fonoterapia em 2025, enquanto os serviços geriátricos avançam a uma CAGR de 6,45% até 2031.
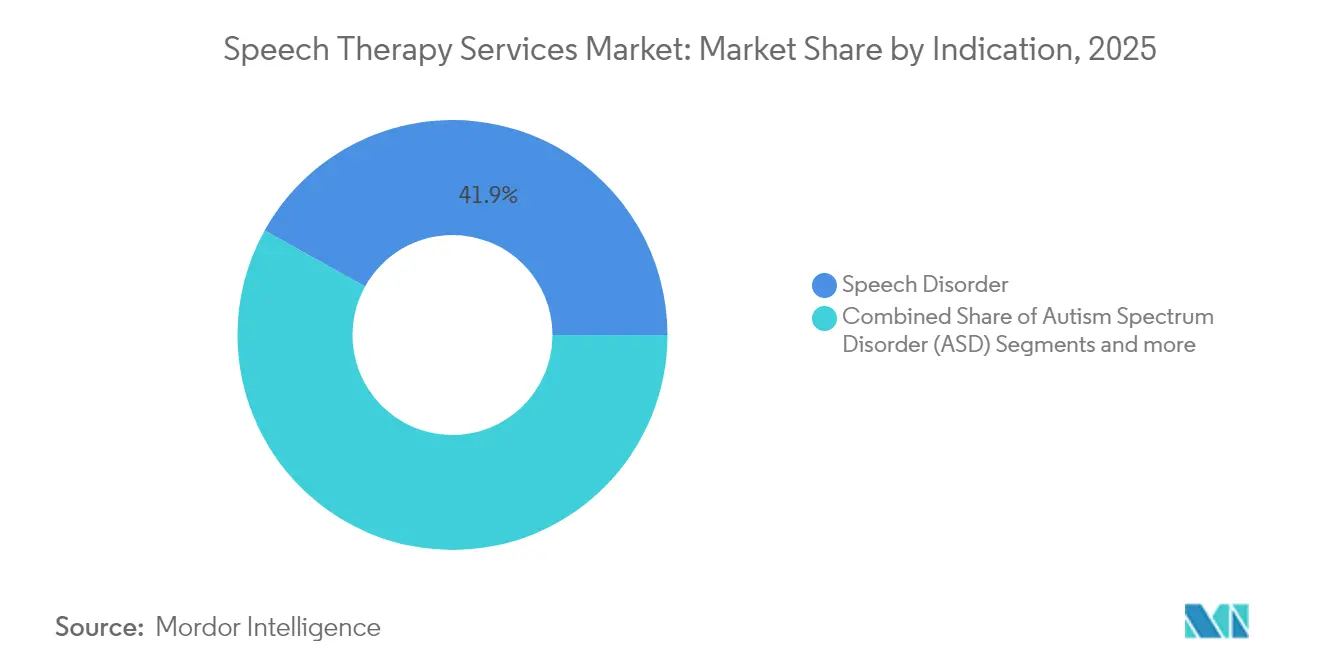
- Por indicação, os distúrbios da fala detinham 41,92% da participação do mercado de serviços de fonoterapia em 2025, enquanto as intervenções em transtorno do espectro autista estão se expandindo a uma CAGR de 6,41% até 2031.
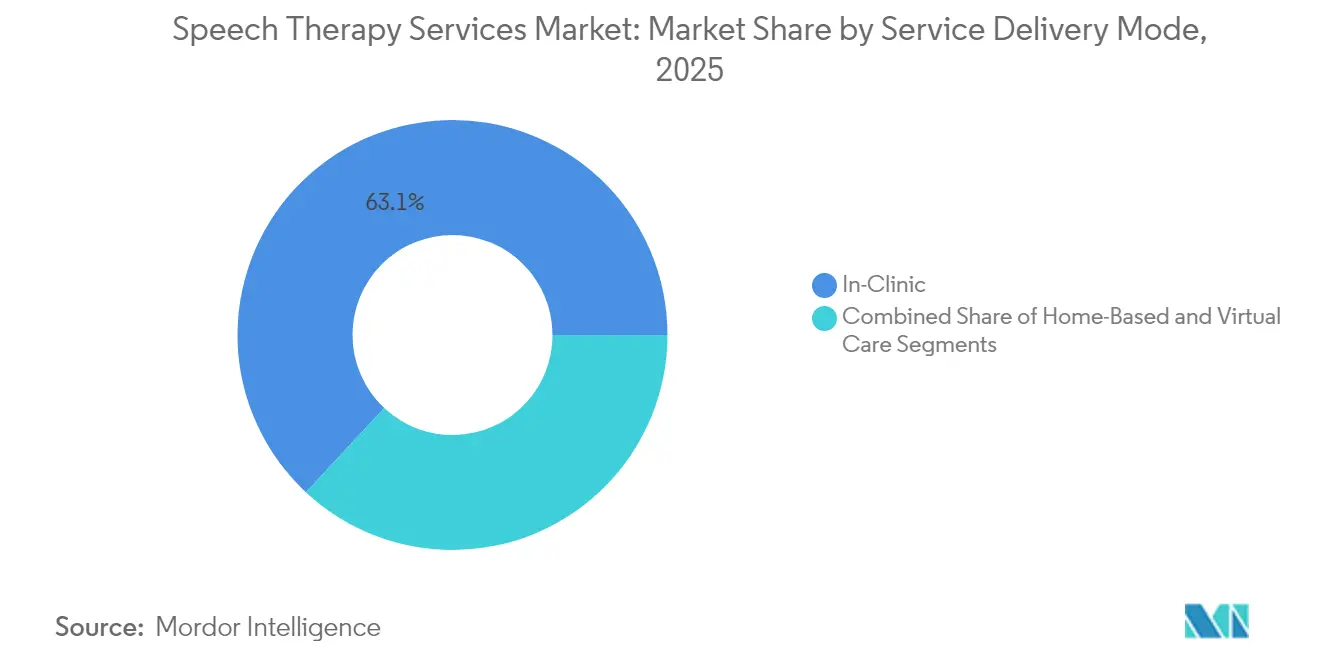
- Por modo de prestação de serviços, a terapia em clínica capturou 63,05% do tamanho do mercado de serviços de fonoterapia em 2025, enquanto as plataformas de cuidado virtual estão crescendo a uma CAGR de 6,5% até 2031.
- Por usuário final, hospitais e centros de reabilitação ambulatorial responderam por 39,42% do tamanho do mercado de serviços de fonoterapia em 2025, e a terapia domiciliar está projetada para crescer a uma CAGR de 6,55% durante o período de previsão.
- Por geografia, a América do Norte liderou com 41,98% da receita de 2025, mas a Ásia-Pacífico registra a CAGR mais rápida de 6,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Fonoterapia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da triagem para deficiência de fala e audição em recém-nascidos | +1.2% | Global, com adoção antecipada na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Rápida adoção de plataformas de telefonoterapia baseadas em escolas | +0.8% | América do Norte e UE como núcleo, expansão para APAC | Curto prazo (≤ 2 anos) |
| Crescimento da população geriátrica com disfagia pós-AVC e neurodegenerativa | +0.6% | Global, concentrado nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Análise de voz precoce habilitada por IA para detecção de Parkinson e TEA | +0.4% | América do Norte e UE, mercados APAC selecionados | Médio prazo (2 a 4 anos) |
| Crescimento da conscientização sobre fonoterapia | +0.3% | Global, acelerando em mercados emergentes | Longo prazo (≥ 4 anos) |
| Projetos-piloto de reembolso baseado em valor vinculando resultados a bônus de pagadores | +0.2% | América do Norte como núcleo, programas-piloto da UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Triagem para Deficiência de Fala e Audição em Recém-Nascidos
Leis obrigatórias de triagem universal da audição neonatal em 44 países estão desbloqueando pipelines de encaminhamento mais precoce para a fonoterapia pediátrica, garantindo que as crianças recebam intervenção quando a neuroplasticidade está no seu pico [2]Organização Mundial da Saúde, "Triagem da Audição em Recém-Nascidos e Lactentes," who.int. Os dispositivos automatizados de emissões otoacústicas agora incorporam módulos de padrões de voz com IA que sinalizam possíveis atrasos de articulação nos primeiros seis meses de vida. Estudos longitudinais mostram que crianças matriculadas em terapia antes dos 2 anos alcançam 70 a 90% de correção em distúrbios fonológicos, superando amplamente os resultados daquelas que iniciam após a pré-escola. A detecção precoce também reduz os gastos subsequentes com educação, pois a terapia oportuna diminui a incidência de retenção de série e encaminhamento para educação especial. Os prestadores, portanto, veem a triagem neonatal como o mecanismo de topo de funil mais confiável para uma utilização constante e previsível em todo o mercado de serviços de fonoterapia. Os pagadores governamentais estão cada vez mais agrupando a triagem auditiva neonatal com os códigos de encaminhamento fonoaudiológico, garantindo a certeza do reembolso que impulsiona ainda mais a participação dos prestadores.
Rápida Adoção de Plataformas de Telefonoterapia Baseadas em Escolas
Sessenta e quatro por cento dos distritos escolares dos EUA relatam vagas não preenchidas em fonoaudiologia, uma lacuna que as soluções de telefonoterapia estão fechando ao transmitir terapeutas certificados diretamente para as salas de aula. As plataformas virtuais eliminam os limites geográficos de contratação, permitindo que os distritos rurais cumpram os prazos federais da Lei para Indivíduos com Deficiências na Educação mesmo em meio à escassez de talentos. Desde 2020, o Medicaid e os pagadores privados adicionaram novos códigos de faturamento de telefonoterapia, tornando as sessões virtuais baseadas em escolas financeiramente sustentáveis. As salas de terapia hospedadas na nuvem também criam registros de dados de alta qualidade que rastreiam os ganhos de articulação, melhorando a conformidade com o Programa de Educação Individualizado e fomentando projetos-piloto de reembolso baseado em resultados. A escalabilidade da telefonoterapia permite que os prestadores agendem sessões consecutivas em diferentes fusos horários, elevando a produtividade dos clínicos em 20 a 25% — um ganho de eficiência crítico no mercado de serviços de fonoterapia. Simultaneamente, os alunos se tornam confortáveis com interações mediadas por vídeo, uma habilidade transferível para futuros encontros de telessaúde em outras disciplinas.
Crescimento da População Geriátrica com Disfagia Pós-AVC e Neurodegenerativa
Um AVC ocorre a cada 40 segundos nos Estados Unidos, e quase metade dos sobreviventes requer reabilitação da disfagia para reduzir o risco de pneumonia aspirativa. Auditorias em casas de repouso revelam prevalência de distúrbios de deglutição de até 75% entre os residentes com demência avançada. Como a disfagia prolonga as internações hospitalares em até sete dias, os modelos de pagamento por desempenho estão recompensando os prestadores que implementam fonoterapia precoce para acelerar a alta [3]Centros de Controle e Prevenção de Doenças, "Dados sobre AVC 2025," cdc.gov. Estudos de deglutição por videofluoroscopia e avaliações endoscópicas flexíveis agora orientam a terapia baseada em precisão, enquanto ferramentas de eletromiografia de superfície e estimulação magnética transcraniana oferecem novas vias de reeducação neuromuscular. Esses avanços tornam a terapia de deglutição uma das intervenções de maior valor para os pagadores de cuidados geriátricos, reforçando volumes robustos em todo o mercado de serviços de fonoterapia. À medida que a expectativa de vida aumenta, a multimorbidade cresce, sustentando um impulso de uma década para os fonoterapeutas especializados em disfagia.
Análise de Voz Precoce Habilitada por IA para Detecção de Parkinson e TEA
Modelos de aprendizado de máquina que analisam microtremores na articulação vocálica alcançam até 99% de precisão diagnóstica para a triagem precoce da doença de Parkinson, anos antes do surgimento dos sintomas motores. Sistemas semelhantes de assinatura acústica distinguem os padrões de prosódia relacionados ao TEA, permitindo que pediatras encaminhem crianças pequenas à terapia mais cedo, quando a plasticidade cognitivo-linguística é maior. Motores de biomarcadores de voz em modelo de software como serviço (SaaS) operam por meio de smartphones, ampliando o alcance em regiões com poucos recursos que carecem de neurologistas ou pediatras do desenvolvimento. Os prestadores que utilizam essas ferramentas de IA relatam identificação de casos 15 a 20% mais rápida, ampliando diretamente o funil do mercado de serviços de fonoterapia. Além disso, a tecnologia de clonagem de voz conversacional restaura o timbre vocal autêntico do indivíduo durante o tratamento da afasia, aumentando o engajamento do paciente e o bem-estar psicossocial. Os pagadores apreciam o baixo custo e o forte valor preditivo da tecnologia, tendências que consolidam a análise por IA como um adjunto diagnóstico convencional até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa conscientização pública em mercados emergentes | -0.7% | APAC, Oriente Médio e África, América Latina | Longo prazo (≥ 4 anos) |
| Escassez crônica e alto esgotamento da força de trabalho de fonoaudiólogos certificados | -0.5% | Global, agudo na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Inconsistência na qualidade do serviço | -0.3% | Global, pronunciado em mercados fragmentados | Médio prazo (2 a 4 anos) |
| Limites de sessões por seguradoras e obstáculos de pré-autorização para terapia de longo prazo | -0.4% | Mercados centrais da América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Conscientização Pública em Mercados Emergentes
Em muitas economias de renda média-baixa, os pais atribuem o atraso na fala a fatores culturais ou espirituais em vez de condições do neurodesenvolvimento, adiando a intervenção e reduzindo as janelas terapêuticas. Hospitais privados urbanos oferecem serviços de alta qualidade, mas os distritos rurais raramente empregam fonoaudiólogos certificados, obrigando as famílias a percorrer longas distâncias para receber cuidados. Os governos estão gradualmente integrando módulos de triagem da comunicação nos programas nacionais de saúde infantil, mas as restrições de recursos retardam a implementação. Agências de ajuda estrangeira começaram a patrocinar programas de diploma em fonoterapia, embora a produção de graduados permaneça abaixo dos limiares mínimos de densidade de força de trabalho recomendados pela Organização Mundial da Saúde. Até que a conscientização, a oferta de profissionais e a cobertura de seguros convirjam, o mercado de serviços de fonoterapia nas regiões emergentes ficará aquém do seu potencial demográfico.
Escassez Crônica e Alto Esgotamento da Força de Trabalho de Fonoaudiólogos Certificados
O Departamento de Estatísticas do Trabalho dos EUA projeta 13.700 vagas anuais para fonoaudiólogos entre 2025 e 2035, mas os programas universitários concedem apenas 9.400 mestrados por ano, criando uma lacuna crescente. Cargas de casos elevadas, burocracia administrativa e salários estagnados aceleram o esgotamento profissional, gerando taxas de rotatividade que excedem 9% nos ambientes de escolas públicas. Embora as plataformas de tele-prática redistribuam o talento, o serviço virtual ainda requer clínicos licenciados, portanto, a tecnologia não pode neutralizar completamente as escassezes. Alguns estados agora permitem profissionais de nível assistente sob supervisão remota, mas as limitações do escopo de prática restringem os ganhos de produtividade. Na Europa, as diferenças de credenciamento transfronteiriço dificultam a mobilidade de mão de obra, agravando as desigualdades regionais. A menos que os governos ampliem as vagas nos programas de pós-graduação e simplifiquem a reciprocidade de licenciamento, as restrições de oferta irão moderar o crescimento em todo o mercado de serviços de fonoterapia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Indicação: O TEA Impulsiona a Inovação Terapêutica
O subsegmento de transtorno do espectro autista está registrando uma CAGR de 6,41%, a mais rápida no mercado de serviços de fonoterapia, impulsionada por protocolos de diagnóstico mais precoces e mandatos de seguro quase universais nos EUA que incluem a fonoterapia nos planos de Análise do Comportamento Aplicado. Os distúrbios da fala, no entanto, continuaram a contribuir com a maior participação de 41,92% do tamanho do mercado de serviços de fonoterapia em 2025, reafirmando sua centralidade no volume clínico do dia a dia.
Os terapêuticos digitais complementam os exercícios tradicionais de articulação gamificando o treinamento de alternância de turnos e de prosódia, ampliando a adesão à prática domiciliar. Os aplicativos de comunicação aumentativa e alternativa (CAA) estendem ainda mais a comunicação funcional para indivíduos minimamente verbais, ampliando as horas de intervenção faturáveis. Equipes interdisciplinares que combinam analistas de comportamento e fonoaudiólogos geram resultados holísticos, fortalecendo as propostas de valor clínico. Com a penetração de smartphones superando 70% na maioria dos mercados da OCDE, os módulos de fala para TEA entregues por dispositivos móveis escalam com eficiência, tornando essa indicação um pilar do crescimento futuro no mercado de serviços de fonoterapia.


Por Faixa Etária: O Aumento Geriátrico Remodela os Modelos de Serviço
Os clientes pediátricos dominam o uso com 52,85% em 2025, mas a coorte geriátrica está se expandindo a uma CAGR de 6,45%, remodelando as composições de pessoal e os protocolos clínicos. Os fonoterapeutas agora recebem credenciamento específico em disfagia para lidar com casos complexos de deglutição associados a AVC, doença de Parkinson e fragilidade.
Como os adultos idosos frequentemente apresentam múltiplas comorbidades, as sessões de fonoterapia são cada vez mais coordenadas com nutricionistas e terapeutas ocupacionais para garantir planos de cuidado consistentes. As agências de saúde domiciliar incorporam dispositivos endoscópicos portáteis que facilitam avaliações de deglutição à beira do leito, reduzindo as reinternações hospitalares — uma métrica fundamental no âmbito das compras baseadas em valor. As agências de reembolso recompensam os prestadores pós-agudos que demonstram redução da incidência de pneumonia aspirativa, encorajando mais unidades a ampliar seus quadros de clínicos. Esse ciclo de incentivos sistêmicos alimenta uma expansão sustentada do volume dos serviços de fala geriátrica, ampliando assim o tamanho do mercado de serviços de fonoterapia atribuível ao cuidado de idosos.
Por Modo de Prestação de Serviços: O Cuidado Virtual Acelera o Acesso
A terapia em clínica manteve 63,05% da participação de receita em 2025; contudo, as sessões virtuais estão progredindo a uma CAGR de 6,5%, tornando-as o canal de entrega de mais rápido crescimento no mercado de serviços de fonoterapia. As isenções regulatórias pós-pandemia permitem o faturamento de telefonoterapia pelo Medicare até dezembro de 2025, e projetos de lei bipartidários visam converter essas flexibilidades em estatutos permanentes.
As famílias apreciam a redução do tempo de deslocamento e a flexibilidade de agendamento, e os clínicos relatam taxas de não comparecimento 15% menores em ambientes virtuais. A transcrição impulsionada por IA automatiza as anotações SOAP, adicionando 2 a 3 vagas de pacientes disponíveis por dia por terapeuta. Os modelos híbridos que alternam as modalidades presencial e virtual fornecem avaliação abrangente sem comprometer a conveniência. À medida que a cobertura 5G se expande, o vídeo de baixa latência melhorará ainda mais a fidelidade acústica, essencial para diagnosticar erros fonológicos sutis. Essas dinâmicas consolidam a telefonoterapia como uma alavanca de crescimento de longo prazo dentro do mercado mais amplo de serviços de fonoterapia.
Por Usuário Final: A Saúde Domiciliar Lidera a Transformação do Crescimento
Hospitais e centros de reabilitação ambulatorial responderam por 39,42% da participação do mercado de serviços de fonoterapia em 2025, mas a terapia domiciliar está projetada para crescer a uma CAGR de 6,55% ao longo do horizonte de estudo. Os programas de compras baseadas em valor reembolsam as agências com base nos ganhos de comunicação funcional e nas taxas de reinternação em 30 dias, alinhando os incentivos à terapia domiciliar intensiva após a alta.
Os dispositivos portáteis de biofeedback agora documentam as métricas de articulação em tempo real, permitindo que os terapeutas ajustem remotamente os programas entre as visitas e satisfaçam os mandatos de rastreamento de resultados. Os cuidadores familiares, treinados por meio de bibliotecas de microvídeos educativos, estendem as horas de prática além das sessões agendadas, acelerando o progresso. A saúde domiciliar pediátrica beneficia especialmente crianças com condições limitadoras de mobilidade, como paralisia cerebral, enquanto a terapia domiciliar geriátrica acomoda clientes que têm dificuldade com deslocamentos à clínica devido a restrições de transporte ou de energia. Essas vantagens operacionais e centradas no paciente garantem que a saúde domiciliar permaneça o segmento de usuário final de maior crescimento no mercado de serviços de fonoterapia.
Análise Geográfica
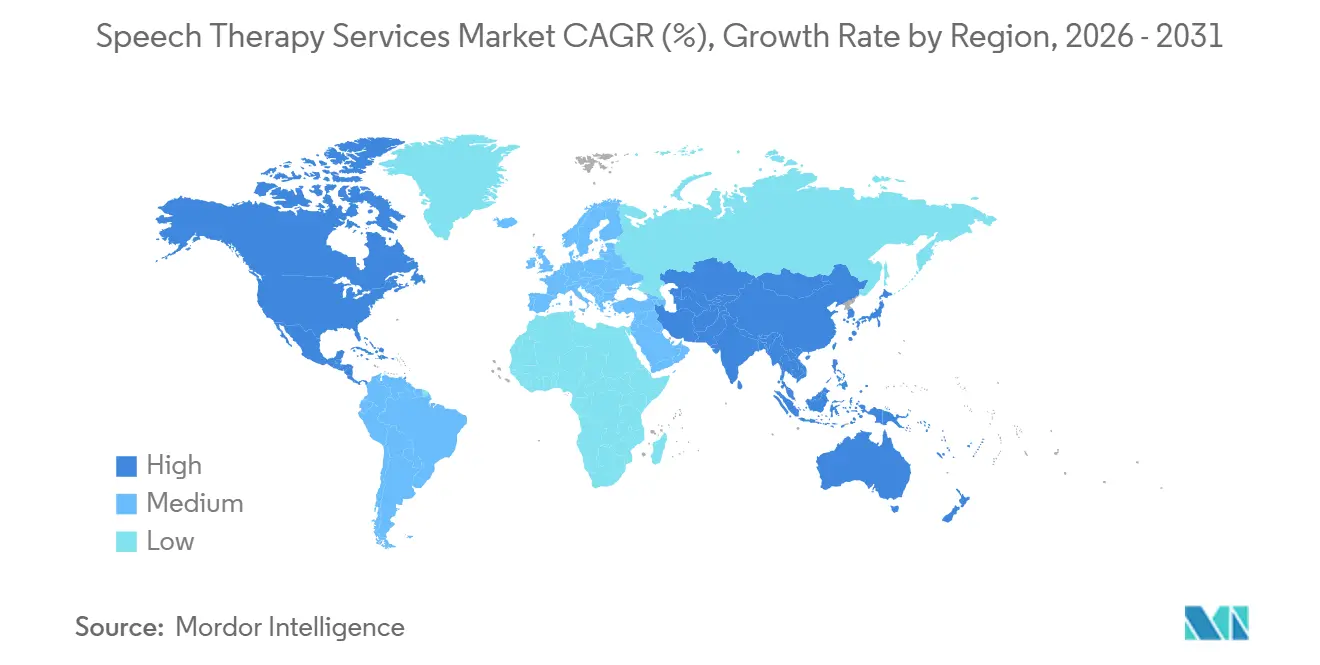
A América do Norte manteve sua liderança com 41,98% da receita global em 2025, sustentada por sistemas abrangentes de seguro, mandatos estaduais para serviços baseados em escolas e uma cultura consolidada de intervenção precoce. A região também registra uma das maiores adoções de cuidado virtual, apoiada pela penetração confiável de banda larga e por políticas favoráveis de pagadores que sustentam a expansão contínua do mercado de serviços de fonoterapia. Os prestadores aproveitam ecossistemas robustos de prontuário eletrônico que fornecem dados de resultados essenciais para contratos de pagamento por desempenho, consolidando a vantagem competitiva da América do Norte.
A Europa forma uma arena madura e padronizada em qualidade, onde os sistemas de saúde universais cobrem a fonoterapia como um serviço central de reabilitação. A rigorosa certificação profissional sob a Associação Europeia de Terapia da Fala e Linguagem garante qualidade de cuidado consistente, estabilizando a confiança no reembolso. Apesar do crescimento macroeconômico mais lento, investimentos direcionados em programas de deglutição geriátrica e serviços de integração linguística para refugiados ajudam a manter volumes estáveis. Iniciativas de telefonoterapia transfronteiriças otimizam ainda mais a alocação de recursos ao direcionar pacientes para a capacidade excedente de terapeutas em estados membros, reforçando a eficiência operacional dentro do mercado regional de serviços de fonoterapia.
A Ásia-Pacífico está acelerando a uma CAGR de 6,62% e está posicionada para se tornar o principal motor de receita incremental até 2031. O 14º Plano Quinquenal da China prioriza a medicina de reabilitação, catalisando os gastos de hospitais públicos em laboratórios e equipamentos de fala. O esquema Ayushman Bharat da Índia adiciona direitos de atenção secundária e terciária que indiretamente reembolsam a fonoterapia, estendendo o acesso a grupos de renda mais baixa. O Japão enfrenta o envelhecimento acelerado da população, fomentando a demanda por serviços de disfagia pós-AVC, enquanto o Esquema Nacional de Seguro para Deficiência da Austrália continua a alocar financiamento flexível para intervenções em TEA. A tele-prática essencialmente supera as lacunas de infraestrutura, interligando redes de clínicos multilíngues que abrangem a região e impulsionando a maior competição dentro do mercado de serviços de fonoterapia.

Panorama regulatório
A regulamentação é moldada por regras de cobertura de pagadores e requisitos de licenciamento profissional que determinam quem pode prestar serviços de fonoaudiologia (SLP), sob qual supervisão e por meio de qual modalidade (presencial vs. telessaúde). Nos Estados Unidos, as regras dos Centers for Medicare & Medicaid Services (CMS) sob o Medicare Physician Fee Schedule do CY 2026 definem o limite do modificador KX para serviços combinados de PT e SLP em USD 2.480, e introduziram fatores de conversão separados para clínicos qualificados de Alternative Payment Model versus clínicos não-APM, mantendo o reembolso sensível aos modelos de pagamento e ao rigor da documentação.
No nível estadual, a modernização do licenciamento e a utilização de assistentes são alavancas ativas para a capacidade. Nevada implementou o Assembly Bill 177 em janeiro de 2026 para adicionar uma licença de assistente de fonoaudiologia (SLPA) e revisar o NRS Chapter 637B. Posteriormente, finalizou o LCB File No. R026-25 em abril de 2026 para atualizar os requisitos de SLPA e de estudantes, as disposições de supervisão e as taxas. A prática transfronteiriça também está sendo formalizada por meio do Audiology and Speech-Language Pathology Interstate Compact (ASLP-IC); Nevada entrou em vigor em julho de 2025, apoiando estratégias de equipe multiestadual para provedores de teleprática, mantendo a conformidade ancorada nas regras individuais de escopo de prática de cada estado.
Cenário Competitivo
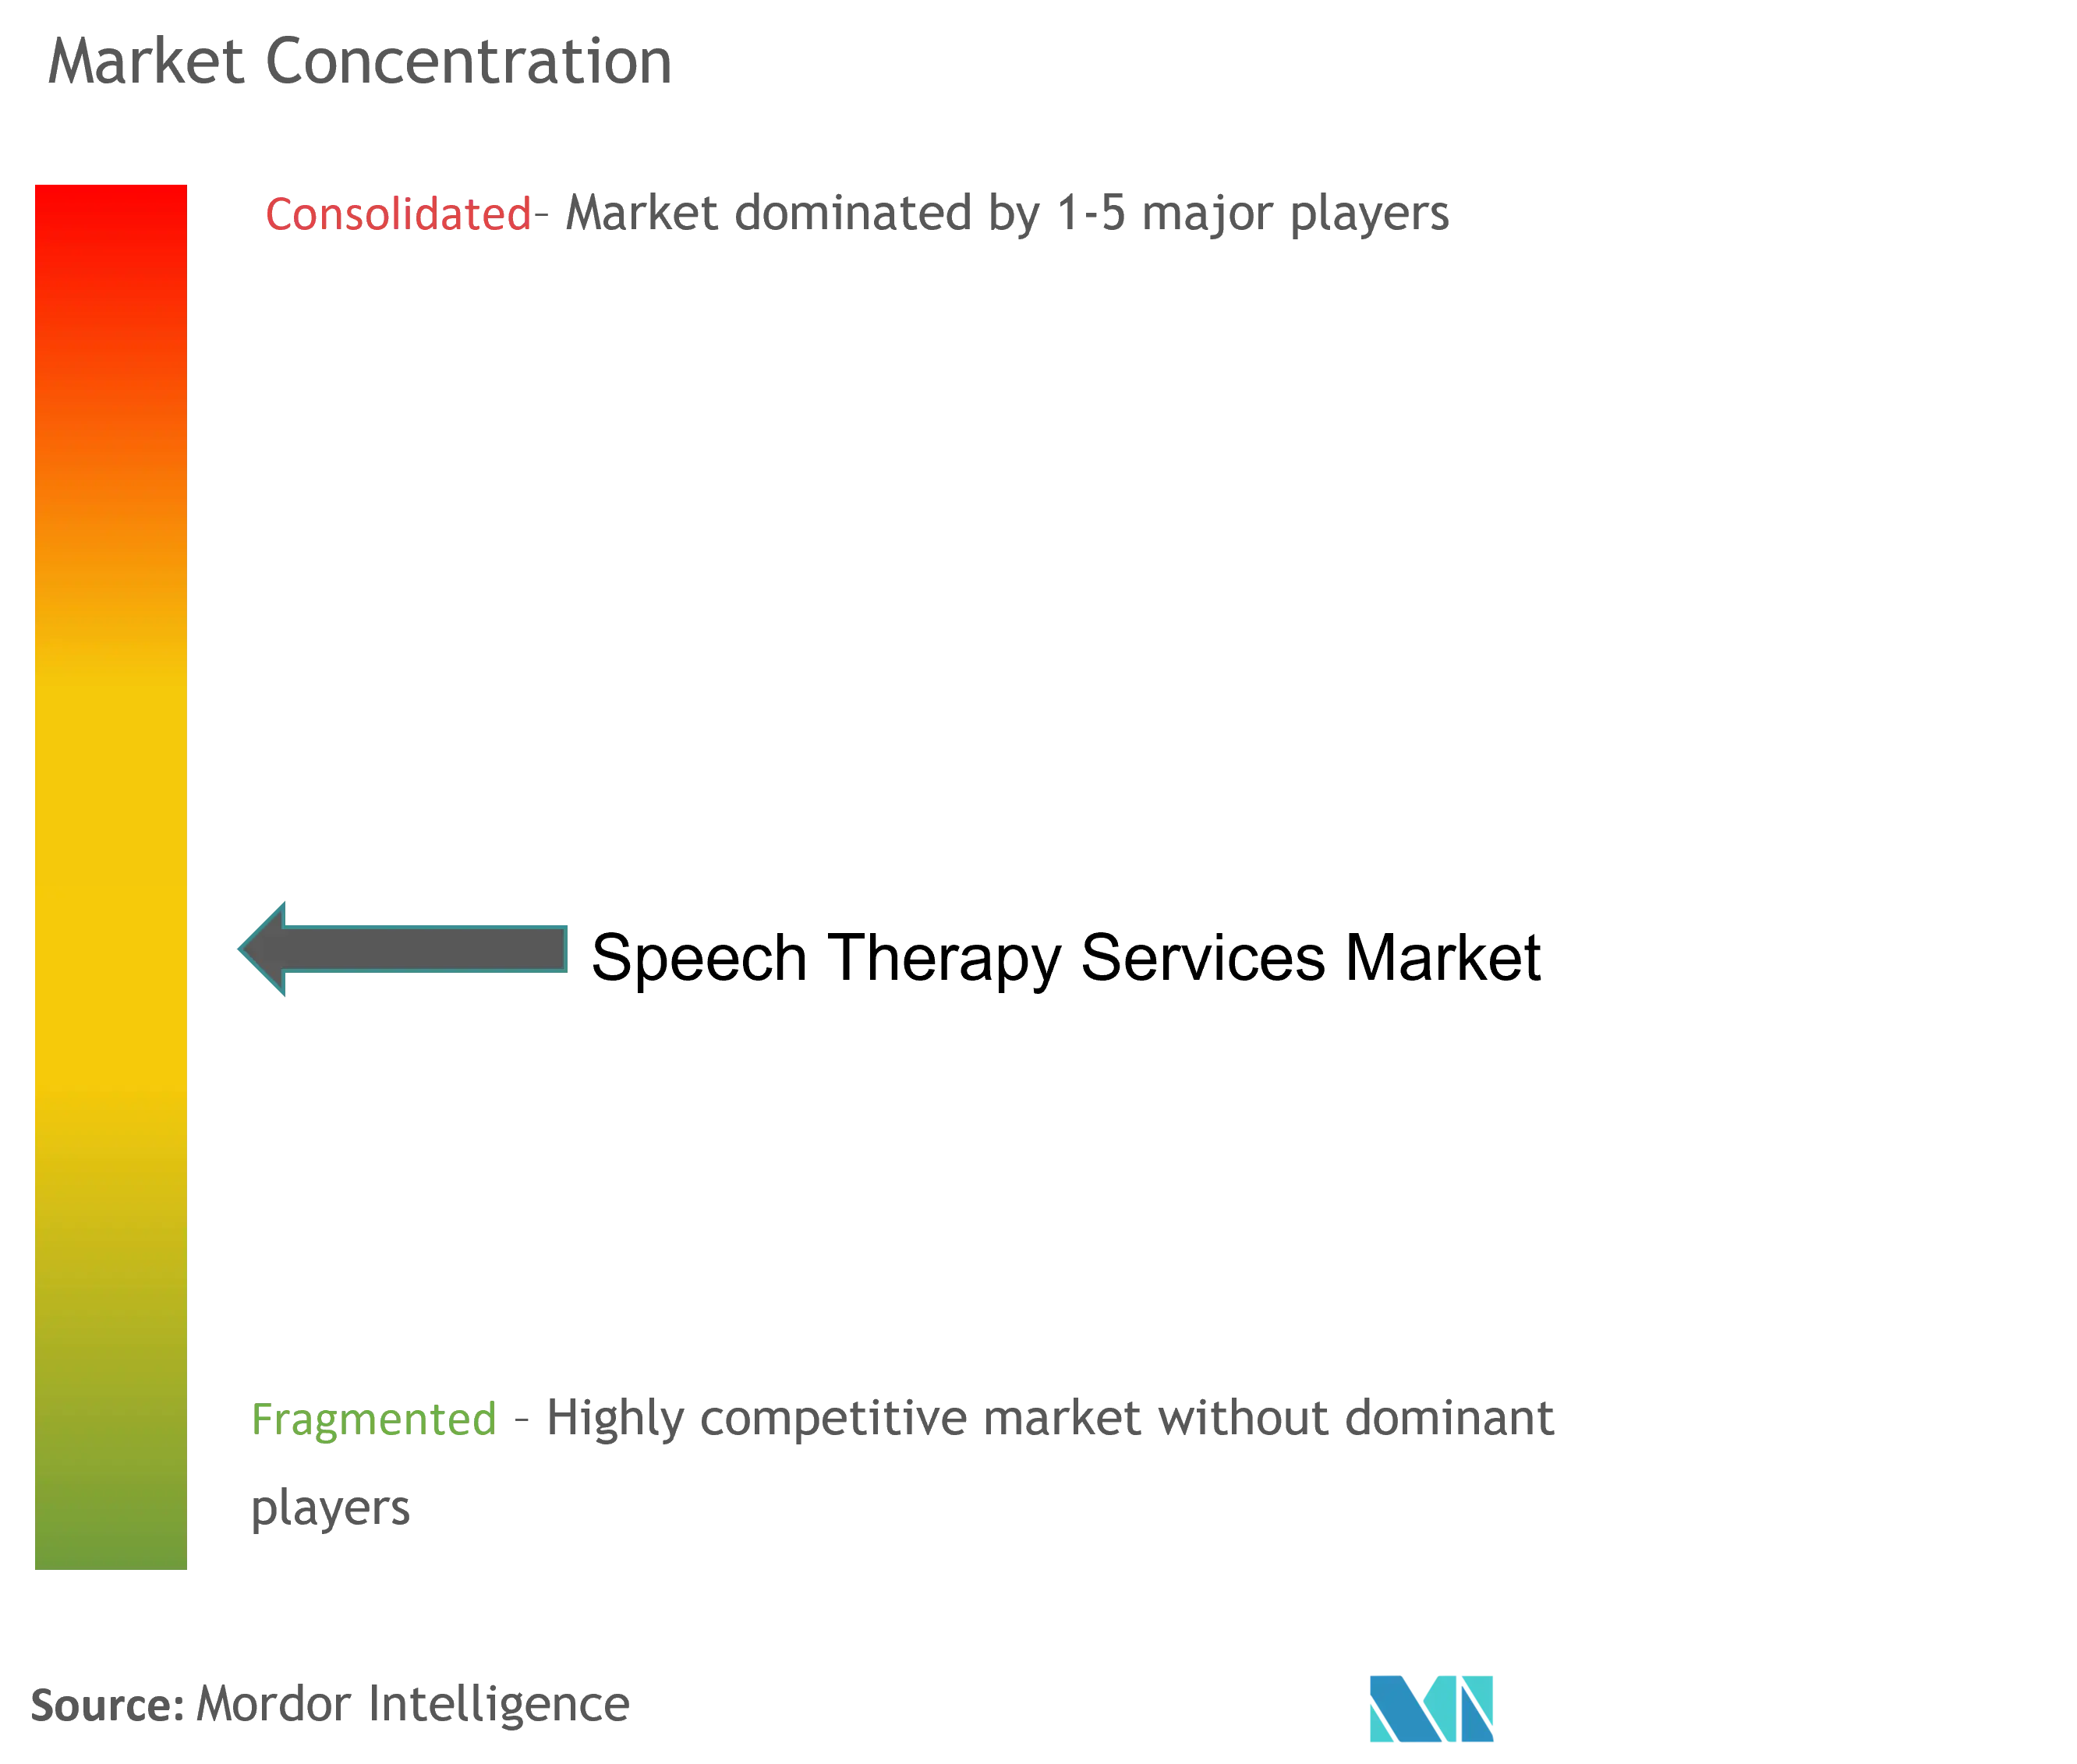
O mercado de serviços de fonoterapia permanece fragmentado; os cinco maiores prestadores dos EUA controlam menos de 15% da receita nacional, deixando amplo espaço para aquisições e formação de plataformas multiestadual. As aquisições de 15 instalações pós-agudas pelo Ensign Group em 2024-2025, elevando sua presença para 343 operações, sublinha o momentum de consolidação do setor. Os operadores de rede se beneficiam de negociações com pagadores, marketing centralizado e pilhas de tecnologia compartilhadas que clínicas menores não podem custear, impulsionando as práticas independentes em direção à afiliação ou venda.
A tecnologia está emergindo como um diferenciador principal. O financiamento de USD 26 milhões da Série B da Expressable está destinado a painéis de acompanhamento de progresso com infusão de IA e módulos de terapia multilíngues, refletindo a confiança dos investidores nos modelos de negócio centrados no virtual. Os concorrentes estão se apressando para incorporar análises de biomarcadores de voz e softwares de documentação automatizada para ganhar contratos sob reembolso vinculado a resultados. Aqueles incapazes de reunir capital para atualizações tecnológicas correm o risco de compressão de margens à medida que os pagadores favorecem prestadores com dados ricos.
A dinâmica da força de trabalho agrava a pressão competitiva. Os grupos maiores negociam acordos de reembolso de mensalidades com programas de pós-graduação e operam trilhas internas de residência, enquanto clínicas menores lutam para preencher vagas. Programas de recrutamento internacional no Reino Unido e no Canadá buscam talentos nas Filipinas e na África do Sul, mas atrasos no credenciamento regulatório dificultam a integração rápida. Portanto, a escalabilidade, a adoção de tecnologia e pipelines robustos de contratação moldam coletivamente o posicionamento de mercado de longo prazo no mercado de serviços de fonoterapia.
Líderes do Setor de Serviços de Fonoterapia
SPEECH THERAPY SOLUTIONS, INC.
John McGivney Children's Centre
SpeechPathway.net
Speech Plus
Speech Therapy Services London Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os modelos de prestação virtual e híbrida têm uma janela operacional mais clara nos Estados Unidos após ações federais sobre telessaúde. O Consolidated Appropriations Act, 2026 (H.R. 7148) estendeu a autoridade de telessaúde do Medicare para fonoaudiólogos até 31 de dezembro de 2027, e o CMS implementou cobertura permanente para determinados serviços de audiologia e SLP que anteriormente eram permitidos sob as flexibilidades de telessaúde da era pandêmica. Essa continuidade política apoia o investimento dos provedores em fluxos de trabalho de tele-fala, credenciamento e estratégias de cobertura multiestadual, ao mesmo tempo em que deixa espaço em branco em torno da padronização da supervisão remota e da equipe interestadual, onde a adoção de pactos interestaduais varia.
A digitalização dos percursos terapêuticos e da documentação de resultados é outra área concreta de oportunidade à medida que pagadores e proprietários de diretrizes clínicas apertam os critérios de utilização. Em junho de 2026, a Evolent Health atualizou a Clinical Guideline 1512 para terapia da fala habilitativa e reabilitativa ambulatorial, apertando a ligação entre necessidade médica e documentação objetiva. Na camada de provedores e tecnologia, soluções como TheraNuvo (lançamento de plataforma de IA em março de 2026 para terapia da fala e cognitiva de adultos com rastreamento automatizado) e Beautiful Voice (selecionada para o NHS Innovation Accelerator em março de 2026 para digitalizar percursos ponta a ponta de terapia da fala e linguagem para condições neurológicas) refletem a produtização contínua em torno de intensidade, monitoramento remoto e progresso mensurável, o que também se alinha com pilotos de reembolso baseado em valor e restrições de produtividade da força de trabalho destacadas no mercado.
Desenvolvimentos recentes do setor
- Julho de 2026: A Evolent Health implementou uma Clinical Guideline 1512 atualizada para terapia da fala habilitativa e reabilitativa ambulatorial, substituindo os padrões anteriores. A revisão reforça a gestão de utilização mais rigorosa e os requisitos de documentação, o que aumenta a importância do rastreamento objetivo de resultados nos fluxos de trabalho dos provedores e favorece plataformas que automatizam relatórios de progresso mensuráveis.
- Março de 2026: A TheraNuvo lançou uma plataforma alimentada por IA para terapia da fala e cognitiva de adultos que inclui rastreamento automatizado de progresso e ferramentas para conectar terapeutas e pacientes. O lançamento se soma ao impulso competitivo em direção a percursos de cuidado digitalizados que reduzem a carga administrativa e apoiam a prestação híbrida em ambientes domiciliares e virtuais.
- Maio de 2024: A Expressable garantiu USD 26 milhões em financiamento Série B liderado pela HarbourVest Partners para expandir sua plataforma de terapia virtual e contratar terapeutas adicionais. O aporte de capital acelerou o investimento em capacidade de terapia da fala virtual em primeiro lugar e em recursos de produto que apoiam o acesso remoto, uma alavanca fundamental em meio à escassez de clínicos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange serviços pagos de terapia da fala prestados por provedores qualificados para avaliar, tratar e gerenciar distúrbios da fala, linguagem e transtornos de comunicação relacionados em diversos ambientes de cuidado e faixas etárias.
Exclusões de escopo: excluímos vendas de dispositivos ou aplicativos independentes, gastos com pesquisa acadêmica e cuidados informais que não são cobrados como serviço clínico.
Visão geral da segmentação
- Por Indicação
- Distúrbio da Fala
- Distúrbio da Linguagem
- Transtorno do Espectro Autista (TEA)
- Outras Indicações
- Por Faixa Etária
- Pediátrico
- Adulto
- Geriátrico
- Por Modo de Prestação de Serviços
- Em Clínica
- Domiciliar
- Cuidado Virtual
- Por Usuário Final
- Hospitais e Centros de Reabilitação Ambulatorial
- Escolas e Programas de Intervenção Precoce
- Instalações de Cuidados de Longa Duração
- Saúde Domiciliar
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou identificando o provável grupo de demanda e os padrões de prestação de cuidados usando referências de saúde pública e educação, e depois vinculando-os à forma como os serviços são reembolsados e prestados. As entradas comuns vieram de fontes como a Organização Mundial da Saúde, os US Centers for Disease Control and Prevention, os National Institutes of Health e as estatísticas de saúde da Organisation for Economic Co-operation and Development, que nos ajudam a verificar a prevalência, os sinais de utilização e a capacidade do sistema.
Também revisamos orientações e relatórios de pagadores e programas, como publicações dos Centers for Medicare and Medicaid Services, junto com pesquisas clínicas e de serviços de saúde revisadas por pares que esclarecem os percursos de cuidado típicos e a intensidade por condição. Relatórios anuais de empresas, apresentações a investidores e coberturas jornalísticas confiáveis foram usados para entender mudanças no mix de serviços, como sessões virtuais e modelos domiciliares, e uma assinatura paga para dados financeiros e inteligência de empresas foi usada seletivamente para normalizar receitas e presença de provedores. Essas fontes não são exaustivas, e muitas outras referências públicas também foram consultadas para coletar dados, validar suposições e esclarecer questões abertas.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas curtas foram usadas para testar as suposições documentais sobre volumes de sessões, duração típica dos tratamentos, comportamento de preços por ambiente, e como o cuidado virtual está realmente sendo adotado na prática diária. Falamos com uma combinação de líderes do lado dos provedores, operadores de clínicas e redes, e gestores próximos ao agendamento e à cobrança, e depois validamos as visões entre as principais regiões para que o modelo final reflita as realidades locais de reembolso e acesso ao cuidado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 12% | APAC: 45% |
| Nível médio: 42% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Players menores: 20% | Gerentes: 60% | Américas: 25% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção de demanda top-down que traduz a carga de condições e o acesso ao cuidado em uma população tratada, que é então convertida em visitas de terapia esperadas por ambiente e faixa etária. Para manter os totais fundamentados, corroboramos o resultado com aproximações bottom-up seletivas, como normalização de receita de provedores amostrados, verificações de canal sobre o fluxo de clínicas e verificações cruzadas de ASP x volume para formatos de sessão comuns.
As principais entradas do modelo incluem o mix de indicações observadas na prática (por exemplo, distúrbios de fala e linguagem e necessidades relacionadas ao autismo), a divisão por faixa etária, visitas por episódio de cuidado, a participação dos serviços prestados em clínica versus domiciliar versus cuidado virtual, e os pontos de preço típicos por visita sob diferentes cenários de reembolso. Onde as séries diretas de preço ou utilização são irregulares, as lacunas são tratadas com intervalos conservadores validados por entrevistas, seguidos de verificações de sensibilidade para que suposições isoladas não dominem o total.
A previsão usa análise de cenários apoiada por linhas de tendência curtas sobre utilização e mudança de modalidade, e depois ajustada por feedback de especialistas sobre restrições de capacidade, direção do reembolso e velocidade de adoção do cuidado virtual. O caminho de previsão final está vinculado a fatores observáveis e continua fácil de atualizar quando novas estatísticas públicas ou regras de pagadores mudam.
Validação de dados e ciclo de atualização
Os resultados são testados em relação a sinais independentes antes da aprovação final, incluindo se os volumes de visitas implícitos por clínico parecem realistas e se as divisões regionais se alinham com diferenças conhecidas de acesso e reembolso. Grandes variações desencadeiam uma revisão retrospectiva dos fatores impulsionadores, e chamadas de acompanhamento são feitas quando uma suposição-chave (como a participação virtual ou os preços) parece inconsistente entre os grupos de respondentes.
As revisões dos analistas são feitas em várias etapas para que a aritmética, as unidades e a lógica sejam verificadas separadamente da narrativa e das suposições. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças políticas importantes, atualizações de reembolso ou uma mudança abrupta nos padrões de prestação de cuidados. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de serviços de terapia da fala da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para serviços de terapia da fala podem parecer muito distantes porque o escopo não é sempre o mesmo, e os fatores usados para converter necessidade em sessões faturáveis podem variar. As diferenças geralmente vêm do que é contado como serviço, de como o preço é calculado em média entre ambientes e de como o cuidado virtual é tratado no ano-base.
Algumas estimativas expandem o escopo ao incluir serviços de reabilitação adjacentes ou programas mais amplos de terapia comportamental, o que aumenta o total mesmo que as suposições de utilização não sejam reverificadas. Esses totais mais amplos explicam parte da dispersão, pois a Mordor Intelligence conta apenas serviços faturáveis de terapia da fala e mantém o preço médio e o mix de visitas alinhados a verificações no nível do ambiente coletadas de provedores e orientações de pagadores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 21,28 bilhões (2025) | |
| Consultoria Global A | USD 24,90 bilhões (2025) | Usa um pacote de terapia mais amplo e pode incluir receita de terapia ocupacional ou física nas consolidações de provedores, e frequentemente aplica preços combinados sem separar os ambientes clínicos de maior custo da prestação virtual de menor custo. |
| Associação Setorial B | USD 18,60 bilhões (2025) | Apoia-se em dados de associados e atividade reportada que podem subestimar clínicas independentes e a prestação de cuidados domiciliares, e pode tratar a teleterapia como um complemento menor em vez de acompanhar sua mudança de participação no ano-base. |
A dispersão na tabela é explicada principalmente por duas escolhas: quão rigidamente a definição de serviço é estabelecida e como o preço das visitas e o mix de modo de prestação são atualizados para o ano-base. Ao vincular a demanda a coortes tratadas e depois verificar os volumes de visitas implícitos e o mix de ambiente com operadores do mundo real, a estimativa permanece rastreável a etapas claras e pode ser repetida quando surgem novos sinais de utilização ou políticas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de fonoterapia?
O tamanho do mercado de serviços de fonoterapia atingiu USD 22,47 bilhões em 2026 e está projetado para crescer para USD 29,53 bilhões até 2031 a uma CAGR de 5,6%.
Qual segmento está se expandindo mais rapidamente?
As intervenções em transtorno do espectro autista estão crescendo a uma CAGR de 6,41%, a mais alta entre todas as indicações.
Com que rapidez a fonoterapia virtual está crescendo?
As plataformas de cuidado virtual estão avançando a uma CAGR de 6,5%, superando o crescimento tradicional em clínica.
Qual região apresenta o maior impulso de crescimento futuro?
A Ásia-Pacífico está prevista para liderar os ganhos regionais com uma CAGR de 6,62% até 2031.
Qual é o maior desafio operacional enfrentado pelos prestadores?
A escassez crônica de fonoaudiólogos certificados, agravada pelas altas taxas de esgotamento profissional, continua a restringir a capacidade.
Como os modelos de reembolso baseados em valor estão afetando o mercado?
Os bônus vinculados a resultados estão encorajando os prestadores a documentar ganhos mensuráveis de comunicação, aumentando a demanda por ferramentas digitais de acompanhamento de progresso.
Página atualizada pela última vez em:



