
Tamanho e Participação do Mercado de Dispositivos Odontológicos da Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
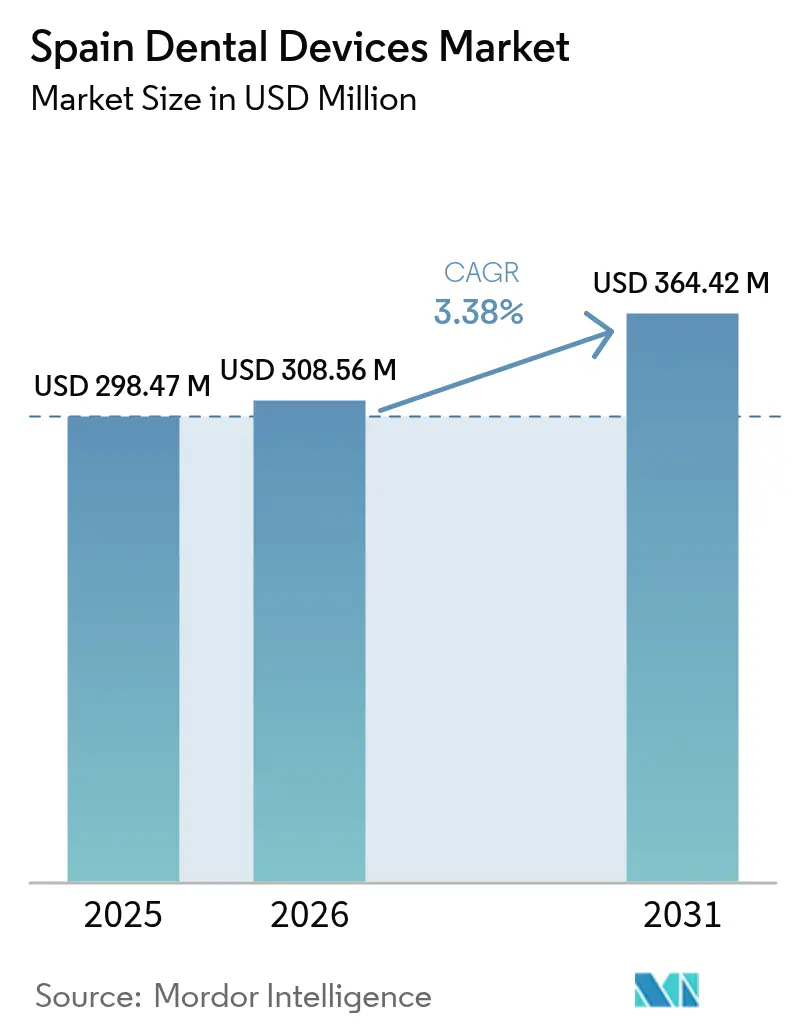
| Tamanho do mercado no ano base (2025) | 298.47 Milhões de dólares |
| Tamanho do Mercado (2026) | 308.56 Milhões de dólares |
| Tamanho do Mercado (2031) | 364.42 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.38 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Odontológicos da Espanha por Mordor Intelligence
O tamanho do Mercado de Dispositivos Odontológicos da Espanha deve crescer de USD 298,47 milhões em 2025 para USD 308,56 milhões em 2026 e tem previsão de atingir USD 364,42 milhões até 2031 a um CAGR de 3,38% no período 2026-2031.
Uma combinação de financiamento do setor público, renovação tecnológica vinculada à conformidade com o EU-MDR e uma população em constante envelhecimento sustenta a demanda por novas cadeiras, sistemas de imagem e ferramentas digitais de prostodontia. A concentração urbana em Madri, Catalunha e Valência impulsiona as vendas de equipamentos premium, pois as rendas domiciliares e os fluxos de turismo odontológico são mais elevados nessas regiões. Os equipamentos terapêuticos mantêm sua liderança graças a atualizações contínuas em CAD/CAM e implantologia, enquanto os consumíveis se beneficiam do uso recorrente e de uma cobertura de seguro mais ampla para adultos mais velhos. A consolidação entre redes de clínicas está começando a reduzir os custos de aquisição, mas também está impulsionando as práticas independentes em direção a modelos de assinatura que suavizam os fluxos de caixa. Os fornecedores capazes de combinar hardware com software e treinamento mantêm uma vantagem competitiva, e as oportunidades persistem em diagnósticos guiados por IA que reduzem o tempo na cadeira e melhoram a economia de reembolso.
Principais Conclusões do Relatório
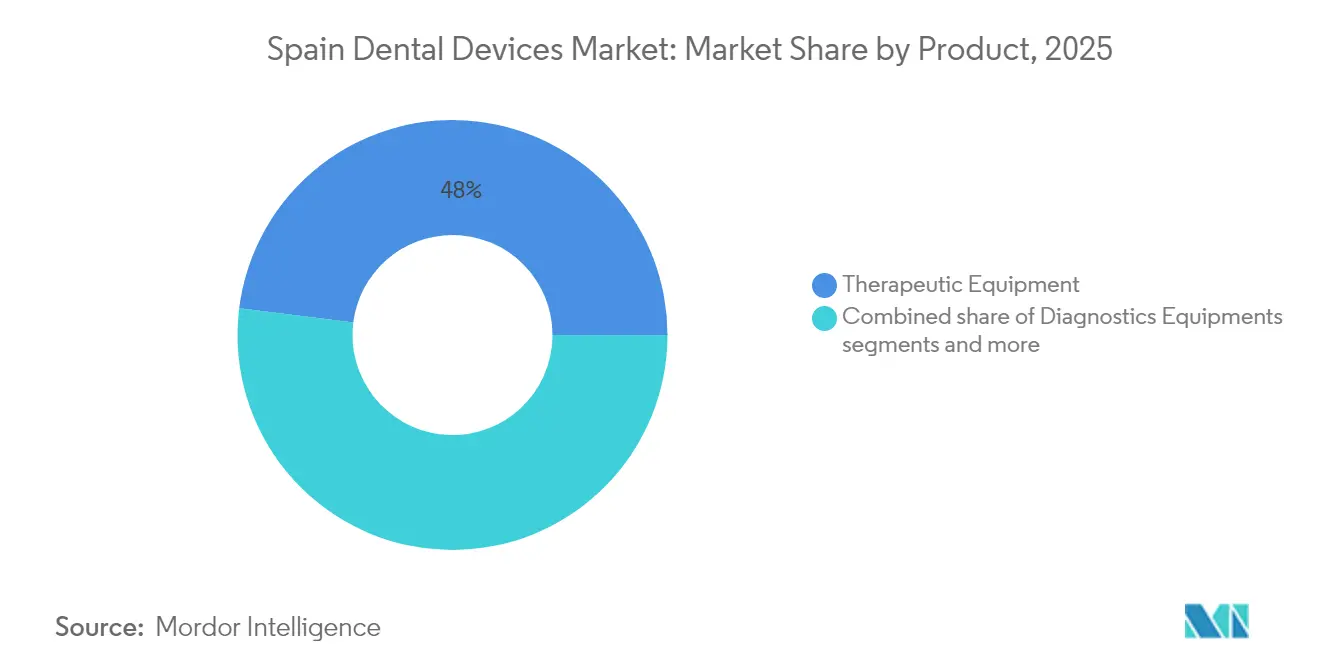
- Por produto, os equipamentos terapêuticos asseguraram 48,02% da participação no mercado de dispositivos odontológicos da Espanha em 2025, enquanto os consumíveis têm projeção de crescimento a um CAGR de 3,75% até 2031.
- Por tratamento, os procedimentos protéticos detinham 33,28% da participação na receita em 2025 e devem registrar o CAGR mais rápido de 3,86% até 2031.
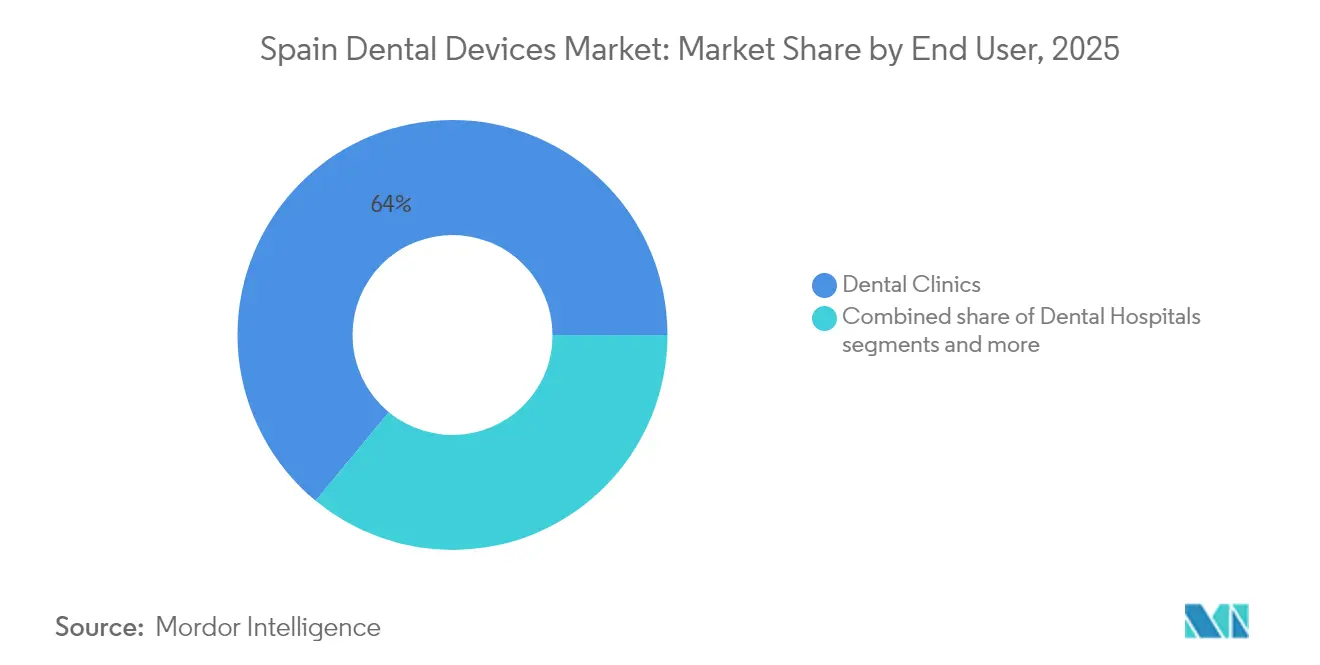
- Por usuário final, as clínicas odontológicas comandavam 64,02% do tamanho do mercado de dispositivos odontológicos da Espanha em 2025; os institutos acadêmicos se expandirão mais rapidamente a um CAGR de 4,22% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Dispositivos Odontológicos da Espanha
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido Envelhecimento da População Espanhola Aumentando a Demanda por Prostodontia | +0,8 | Nacional, com maior concentração em Astúrias, Castela e Leão, Galícia | Médio prazo (~ 3-4 anos) |
| Expansão da Cobertura Pública de Saúde Bucal para Crianças e Adultos Vulneráveis | +0,6 | Nacional, com implementação antecipada na Andaluzia, Catalunha, Madri | Médio prazo (~ 3-4 anos) |
| Fluxo de Turismo Odontológico Impulsionando Vendas de Implantes de Alto Padrão | +0,4 | Regiões costeiras, Barcelona, Madri, Valência | Curto prazo (≤ 2 anos) |
| Aquisições por Fundos de Private Equity de Redes de Clínicas Espanholas Impulsionando Compras em Massa | +0,5 | Centros urbanos, particularmente Madri, Barcelona, Valência | Médio prazo (~ 3-4 anos) |
| Ciclo de Conformidade com o EU-MDR Desencadeando a Substituição de Equipamentos Legados | +1,2 | Nacional, com maior impacto em regiões com bases de equipamentos mais antigos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Envelhecimento da População Espanhola Aumentando a Demanda por Prostodontia
O grupo com mais de 65 anos na Espanha atingiu 20,2% do total de residentes em 2025 e está a caminho de superar 26,5% até 2035. Esse grupo demográfico utiliza substituições de múltiplos dentes 3,2 vezes mais do que adultos mais jovens, elevando o uso de equipamentos para fresadoras e scanners intraorais. Os procedimentos de implantes e pontes já representam 33,50% de todos os tratamentos odontológicos, e as regiões onde os idosos superam 25% dos habitantes — Astúrias e Castela e Leão — demonstram a adoção mais rápida de sistemas CAD/CAM. Práticas especializadas em cuidados geriátricos relataram 18% a mais de gastos de capital durante 2024-2025. Os fornecedores que combinam fluxos de trabalho protéticos com impressão 3D à beira da cadeira ganham espaço porque reduzem o tempo de entrega e as taxas laboratoriais.
Expansão da Cobertura Pública de Saúde Bucal para Crianças e Adultos Vulneráveis
O plano nacional de saúde bucal assegurou financiamento total de EUR 180 milhões entre 2022 e 2024 e prioriza diagnósticos e cuidados preventivos em clínicas públicas. Os gastos aumentaram o volume anual de pacientes nessas instalações em cerca de 17% em 2024, o que se traduziu em maior demanda por unidades de raios X panorâmicos e cadeiras de tratamento básicas. Regiões pioneiras como Andaluzia e Catalunha realizaram pedidos em massa por meio de licitações centrais que capturam descontos de equipamentos de 12-18%. Os centros públicos favorecem dispositivos robustos com baixo custo total de propriedade, levando os fornecedores a estender os períodos de garantia. Até 2027, o acesso a serviços odontológicos básicos tem previsão de subir de 72% para 85% da população[1]Fonte: Ministério da Saúde, "Plan de Salud Bucodental," La Moncloa, lamoncloa.gob.es .
Fluxo de Turismo Odontológico Impulsionando Vendas de Implantes de Alto Padrão
Aproximadamente 75.000 pacientes estrangeiros viajam para a Espanha a cada ano para tratamentos odontológicos, gastando em média EUR 2.800 por visita — ainda 30-40% abaixo dos preços no Reino Unido ou na Alemanha. Os visitantes internacionais têm 2,3 vezes mais probabilidade do que os pacientes domésticos de escolher linhas de implantes premium combinadas com kits de cirurgia guiada. As clínicas em Barcelona, Valência e Málaga investem 35% a mais em imagens CBCT e fresagem à beira da cadeira para atender essa clientela. As secretarias municipais de turismo colaboram com associações odontológicas para comercializar "férias do sorriso", levando a um aumento de 18% nos volumes de implantes em 2024 em relação ao ano anterior. A ligação entre hospitalidade e agendamento clínico mantém as taxas de utilização elevadas fora dos ciclos convencionais de demanda local[2]Fonte: Instituto de Estudios Turísticos, "Turismo Odontológico na Espanha 2025," cambridge.org .
Aquisições por Fundos de Private Equity de Redes de Clínicas Espanholas Impulsionando Compras em Massa
Fundos de private equity investiram EUR 1,13 bilhão em plataformas odontológicas em 2024, e as redes agora administram 35% das práticas urbanas em comparação com 22% em 2020. Os escritórios de compras centralizados negociam descontos de 15-25% em radiologia, esterilização e pacotes de software, reduzindo o custo de capital por cadeira. As redes padronizam equipamentos para simplificar o treinamento e a manutenção, incentivando os fabricantes a empacotar hardware com módulos de gestão de consultório baseados em nuvem. As clínicas independentes respondem ingressando em grupos de compras ou arrendando dispositivos para manter a competitividade de preços. Os grupos apoiados por PE frequentemente assinam contratos de fornecimento plurianuais, criando visibilidade estável de demanda para os fornecedores.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tarifas de Importação sobre Dispositivos Não Pertencentes à UE Inflacionando os Preços ao Usuário Final | -0,3 | Nacional, com maior impacto em regiões dependentes de equipamentos importados | Médio prazo (~ 3-4 anos) |
| Alto Custo dos Procedimentos Odontológicos | -0,7 | Nacional, com maior efeito em regiões com renda média mais baixa | Longo prazo (≥ 5 anos) |
| Fonte: Mordor Intelligence | |||
Ciclo de Conformidade com o EU-MDR Desencadeando a Substituição de Equipamentos Legados
O prazo de maio de 2024 para a certificação do Regulamento Europeu de Dispositivos Médicos impulsionou um aumento de 22% ano a ano nos gastos de capital espanhóis em equipamentos odontológicos. Dispositivos de Classe IIa e IIb, como câmeras intraorais e unidades CBCT, enfrentaram requisitos de evidência mais rigorosos; 11% das submissões foram rejeitadas, forçando compras de substituição. As práticas aceleraram as atualizações para evitar lacunas de serviço, favorecendo sistemas com atualizações remotas de firmware para manter a conformidade. Os fabricantes equiparam representantes autorizados para gerenciar arquivos técnicos e relatórios de vigilância, o que tranquiliza os compradores que buscam suporte pós-venda. Espera-se que a demanda se normalize assim que a base instalada estiver totalmente em conformidade até 2026.
Tarifas de Importação sobre Dispositivos Não Pertencentes à UE Inflacionando os Preços ao Usuário Final
Tarifas de 4,7-6,5% sobre sistemas de imagem e unidades CAD/CAM provenientes de fora da União Europeia elevaram os preços de varejo em 7-9% entre 2023 e 2025. Práticas menores adiaram ou cancelaram aproximadamente 22% das compras planejadas durante 2024 devido a custos iniciais inacessíveis. Alguns fabricantes asiáticos realocaram a montagem final para a UE para contornar as tarifas, mas as despesas logísticas compensaram parcialmente as economias. Os compradores buscam cada vez mais alternativas recondicionadas, embora a cobertura de garantia seja mais curta. Com o tempo, os distribuidores locais podem ampliar as ofertas de marca própria para manter a margem enquanto atendem à demanda sensível ao preço.
Alto Custo dos Procedimentos Odontológicos
Os gastos odontológicos anuais médios do próprio bolso permanecem próximos de EUR 500 por pessoa, e os implantes de dente único ainda custam EUR 1.000-3.000. Aproximadamente um terço das famílias adia trabalhos restauradores complexos, reduzindo a utilização de dispositivos de alto valor. Essa lacuna de acessibilidade alimenta um mercado de dois níveis: 42% das clínicas investem em soluções digitais, enquanto outras limitam as compras a equipamentos essenciais que sustentam o cuidado básico. Produtos financeiros como pagamento parcelado e equipamento como serviço estão se expandindo, mas a adoção fica atrás nas áreas rurais. Sem um reembolso de seguro mais amplo, as vendas de equipamentos premium podem permanecer 30% abaixo do potencial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Equipamentos Terapêuticos Sustentam a Liderança, Consumíveis Aceleram
Os equipamentos terapêuticos retiveram 48,02% da participação no mercado de dispositivos odontológicos da Espanha em 2025, refletindo seu papel vital nos procedimentos cotidianos e na geração de receita. Os sistemas CAD/CAM registraram um salto de adoção anual de 18% à medida que os clínicos demandavam fresagem interna para reduzir o tempo de entrega laboratorial. Os equipamentos de diagnóstico, que representaram aproximadamente 28% da receita, se beneficiaram da substituição impulsionada pelo EU-MDR, com as unidades de radiologia extra-oral apresentando o crescimento mais acentuado nos pedidos. Os consumíveis odontológicos contribuíram com valores de ticket menores, mas registraram a perspectiva de CAGR mais rápida de 3,75%, impulsionada por implantes recorrentes, cimentos e suprimentos de alinhadores.
O crescente uso de implantes — acima de 60,5% desde que o seguro ampliou a cobertura para idosos — sustenta ciclos de reabastecimento constantes para materiais de impressão e biomateriais. Os fornecedores de equipamentos agora combinam kits iniciais com compras de implantes para garantir contratos de consumíveis de longo prazo. Em paralelo, as resinas de impressão 3D ganham espaço porque a fabricação aditiva à beira da cadeira encurta a entrega de dias para horas. Os institutos acadêmicos da Espanha adquirem blocos de simulação e cabeças fantasma em cadência mais elevada, criando demanda adjacente por pequenos instrumentos. No geral, as indicações clínicas em expansão para cirurgia minimamente invasiva garantem que as ferramentas terapêuticas e seus consumíveis mantenham um crescimento interligado no mercado de dispositivos odontológicos da Espanha.


Por Tratamento: A Prostodontia Comanda Tanto a Escala quanto o Momentum
O trabalho protético reivindicou 33,28% da receita de 2025 e tem projeção de crescimento anual de 3,86%, tornando-o o líder duplo entre as categorias de tratamento. As restaurações suportadas por implantes constituem 62% do volume protético e mudaram rapidamente para componentes de zircônia, que registraram 28% a mais de adoção em 2024 devido às qualidades estéticas e antibacterianas. A endodontia ficou em segundo lugar com cerca de 27% de participação, renovada por limas rotatórias que reduzem o tempo na cadeira em 35%. A ortodontia, embora menor, está passando por uma revolução de alinhadores transparentes, com alinhadores agora representando 70% dos novos casos em comparação com 59% quatro anos atrás.
A periodontia assistida por laser permanece um nicho estável, mas registra 22% de adoção anual em lasers de tecidos moles à medida que as clínicas visam uma cicatrização mais rápida e o conforto do paciente. Ferramentas de IA diagnóstica que identificam doenças periodontais precoces durante exames de rotina poderiam expandir esse segmento. Para a endodontia, as melhorias na precisão do localizador apical reduzem as taxas de retratamento e justificam o investimento apesar do reembolso moderado. Em conjunto, essas mudanças posicionam a prostodontia como o principal motor da receita incremental, garantindo prioridade nos gastos de capital no tamanho do mercado de dispositivos odontológicos da Espanha para o futuro previsível.
Por Usuário Final: Clínicas Dominam, Academia Cresce Rapidamente
As clínicas odontológicas controlavam 64,02% do tamanho do mercado de dispositivos odontológicos da Espanha em 2025, graças ao modelo de cuidados financiado pelo setor privado da Espanha. Aproximadamente 75% das clínicas agora empregam pelo menos um fluxo de trabalho digital, acima de 58% em 2022, sinalizando a aceitação generalizada de pipelines de imagem para design. As redes consolidadas, apoiadas por private equity, operam uma base crescente de mais de 300 unidades e padronizam as configurações de cadeiras para eficiência de manutenção.
Os centros acadêmicos e de pesquisa, embora menores, se expandirão a um CAGR de 4,22%. As bolsas governamentais aumentaram os orçamentos de equipamentos em 18% em 2024, visando laboratórios de simulação e imagens avançadas para o treinamento de estudantes. Os hospitais odontológicos representam aproximadamente 20% da receita e investem principalmente em suítes cirúrgicas complexas que atendem casos maxilofaciais. À medida que a cobertura do seguro público se amplia, esses hospitais poderiam absorver o excesso das práticas privadas, estimulando compras de unidades operatórias com múltiplas cadeiras. Em conjunto, a diversificação dos usuários finais protege os fornecedores de oscilações cíclicas, mantendo a demanda de base sólida no mercado de dispositivos odontológicos da Espanha.
Análise Geográfica
Madri, Catalunha e Valência juntas geraram a maior parte do valor de mercado em 2025, pois seus gastos odontológicos per capita ficaram 28% acima da média nacional. Madri sozinha capturou 22,06% com base na força das redes corporativas e clínicas universitárias que alocam 35% a mais para dispositivos de alta especificação do que as independentes. A ampla base industrial da Catalunha apoia produtores locais de pequenos instrumentos, alimentando um ecossistema de fornecimento regional.
As regiões costeiras, por sua vez, aproveitam o forte turismo de entrada. A Andaluzia e Valência documentaram um salto de 18% no fluxo de pacientes estrangeiros durante 2024, o que elevou notavelmente as compras de implantes premium. Os fornecedores frequentemente introduzem scanners CBCT de ponta nessas áreas primeiro porque as clínicas lá se comparam com pares globais.
Em contraste, as províncias rurais gastam 40% menos por prática, contidas por rendas mais baixas e menor densidade de clínicas. No entanto, regiões do centro-norte como Castela e Leão enfrentam uma população em rápido envelhecimento, impulsionando um aumento de 23% nos procedimentos relacionados a implantes desde 2022. As unidades odontológicas móveis financiadas pelos governos regionais visam preencher as lacunas de acesso, e adquirem máquinas de raios X portáteis que cumprem o EU-MDR. Com o tempo, se a conectividade de banda larga continuar a melhorar, a teleodontologia poderá reduzir as disparidades tecnológicas em toda a Espanha, sustentando a demanda latente por câmeras intraorais e plataformas de dados seguras no mercado de dispositivos odontológicos da Espanha.
Panorama regulatório
Os dispositivos odontológicos na Espanha são regulamentados pelo Regulamento de Dispositivos Médicos da UE (MDR) (UE) 2017/745, com a Agência Espanhola de Medicamentos e Dispositivos Médicos (AEMPS) atuando como autoridade competente e o Real Decreto 192/2023 fornecendo o arcabouço nacional de implementação. O ciclo de conformidade do MDR tem sido um gatilho de compra de curto prazo para clínicas e fornecedores, principalmente para sistemas de imagem odontológica e fluxos de trabalho digitais de maior risco, onde a documentação técnica, a vigilância pós-mercado e os requisitos de vigilância são mais exigentes.
Para produtos combinados de dispositivo e medicamento (integrais) usados no atendimento odontológico, o Artigo 117 do MDR exige a avaliação de conformidade do componente do dispositivo por um Organismo Notificado quando este faz parte de um dossiê de produto medicinal. Isso reforça a necessidade de geração de evidências em duas vias e documentação de qualidade alinhada em ambos os componentes. Paralelamente, a AEMPS mantém procedimentos espanhóis de apoio à classificação e qualificação (úteis para produtos odontológicos limítrofes) e exige que determinados operadores econômicos e produtos com marcação CE colocados no mercado espanhol sejam registrados nos sistemas da AEMPS, alinhados às etapas de registro da UE (incluindo obrigações relacionadas ao EUDAMED à medida que os módulos entram em operação).
Análise da cadeia de valor
A cadeia de valor de dispositivos odontológicos na Espanha é ancorada por fabricantes multinacionais de equipamento original (cadeiras, imagem, CAD/CAM, implantes e consumíveis), montadores e personalizadores espanhóis e da UE, e uma densa rede de distribuidores que fornecem instalação, calibração e serviço técnico local para clínicas e hospitais. A Espanha funciona amplamente como um centro de personalização, montagem e comercialização para muitas categorias de produtos odontológicos. Subcomponentes avançados (por exemplo, sensores de imagem, ligas especializadas e hardware digital) são comumente importados e integrados aos sistemas finais, tornando os prazos de entrega e a prontidão da documentação de conformidade variáveis importantes de compra para os usuários finais.
A jusante, as clínicas odontológicas (o maior grupo de usuários finais no escopo do relatório) compram diretamente dos fabricantes ou por meio de distribuidores locais e grupos de compra. Os laboratórios odontológicos e os fluxos de trabalho de próteses personalizadas conectam entradas de CAD/CAM (escaneamentos, arquivos de design, fresagem/impressão) a saídas restauradoras. As próteses odontológicas personalizadas operam sob controles regulatórios específicos, distintos dos dispositivos com marcação CE de mercado de massa, o que reforça o papel de laboratórios qualificados, documentação de rastreabilidade e fornecimento de materiais certificados. Alguns players espanhóis, como a Kuss Dental, operam modelos mais integrados que abrangem P&D, fabricação e distribuição, mas o mercado em geral permanece intensivo em serviços, com suporte pós-venda, treinamento e atualizações de software cada vez mais incorporados à oferta da cadeia de suprimentos.
Cenário Competitivo
Os fabricantes internacionais Dentsply Sirona, Straumann Group e Henry Schein detinham coletivamente menos de 50% da receita em 2024, sublinhando uma arena moderadamente concentrada. Sua força reside nas ofertas integradas: as soluções digitais da Straumann agora contribuem com 5% das vendas na EMEA, acima de 3,2% dois anos atrás, evidenciando o momentum na implantologia guiada por scanner. A Dentsply Sirona faz parceria com empresas de software para incorporar sistemas de gestão de consultório em nuvem em pacotes de cadeiras, garantindo fluxos recorrentes de consumíveis.
Os especialistas de médio porte criam nichos por meio de profundidade tecnológica e agilidade de serviço. A ACTEON se destaca em imagens de alta definição e prospera com suporte pós-venda premium, enquanto a Klockner Implant System aproveita o patrimônio de marca doméstico em componentes de implantes. Os distribuidores espanhóis garantem licenças territoriais exclusivas para criar fossos competitivos e fornecer reparos locais — um fator decisivo para práticas de cadeira única relutantes em enfrentar tempo de inatividade.
Os modelos de negócios estão mudando: aproximadamente 28% do novo hardware em 2024 foi arrendado ou comprado por meio de pacotes de assinatura, em comparação com 17% em 2022. Os fornecedores se beneficiam de receitas previsíveis, e as clínicas preservam o caixa. Os diagnósticos habilitados por IA representam um espaço em branco, onde os pioneiros relatam 35% de custo de aquisição de clientes menor do que os equipamentos tradicionais. À medida que as redes apoiadas por PE buscam escala pan-europeia, as alianças de aquisição transfronteiriças poderiam alterar ainda mais a dinâmica de barganha no mercado de dispositivos odontológicos da Espanha.
Líderes do Setor de Dispositivos Odontológicos da Espanha
3M
Straumann Holding AG
Dentsply Sirona
Zimmer Biomet
Henry Schein Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização e a rastreabilidade orientadas por conformidade criam espaço para fornecedores capazes de simplificar o registro e a documentação de ciclo de vida, ao mesmo tempo em que incorporam conectividade aos equipamentos principais, especialmente à medida que as obrigações relacionadas ao EUDAMED avançam e os fornecedores alinham registros, práticas de UDI e processos de vigilância. A introdução do Real Decreto 90/2026 (em vigor a partir de 1º de julho de 2026), que estabelece um regime seletivo de financiamento para dispositivos médicos destinados a pacientes não hospitalizados, adiciona um novo caminho político que pode ser relevante para certas categorias de dispositivos odontológicos com benefício claro ao paciente e critérios de financiamento definidos. Isso incentiva fabricantes e distribuidores a fortalecer pacotes de evidências econômicas em saúde e de resultados, em paralelo à conformidade com o MDR.
A inovação nos fluxos de trabalho clínicos na Espanha também é visível em iniciativas de 2026 relacionadas a monitoramento, biomateriais e restaurações fabricadas digitalmente, o que sustenta oportunidades em ecossistemas que vão da imagem à restauração e na ortodontia conectada. Exemplos incluem a Eurecat e uma clínica odontológica que demonstraram um conceito de monitoramento ortodôntico baseado em IoT e uma solução de rastreamento de próteses (apresentada no MWC), além de atividades de pesquisa/indústria em torno de biomateriais avançados de regeneração óssea apresentados na Expodental 2026 (Galibone+). Esses desenvolvimentos estão alinhados aos direcionadores do escopo do relatório em torno dos fluxos de trabalho de prótese e implantes, favorecendo fornecedores que combinam equipamentos terapêuticos (CAD/CAM, fresagem/impressão, ferramentas de implantodontia) com software, treinamento e modelos de serviço que reduzem o tempo de cadeira e melhoram a repetibilidade entre redes de clínicas, profissionais independentes e parceiros de laboratório.
Desenvolvimentos recentes do setor
- Junho de 2026: A Alantra Private Equity, por meio da AIVORIQ, concluiu a aquisição de dois laboratórios odontológicos adicionais, elevando a rede a mais de 20 laboratórios em toda a Espanha. A consolidação contínua de laboratórios aumenta a escala na produção protética e pode direcionar as compras para contratos padronizados de CAD/CAM, materiais e serviços em toda a plataforma ampliada.
- Julho de 2025: O Ontario Teachers Pension Plan firmou um acordo definitivo para adquirir 100% da DONTE GROUP, com sede na Espanha, uma grande operadora de clínicas odontológicas com mais de 426 clínicas. A transação reforça a consolidação no canal de clínicas e fortalece a dinâmica de compras centralizadas para cadeiras, equipamentos de imagem, sistemas de implante e ferramentas de fluxo de trabalho digital.
- Setembro de 2024: A Septodont e a Acteon anunciaram um acordo pelo qual ambas as empresas se tornarão acionistas da Inibsa, com sede na Espanha. O acordo conecta uma presença odontológica e farmacêutica espanhola a dois grupos consolidados com foco em odontologia, apoiando uma comercialização mais ampla e maior alcance de portfólio em consumíveis clínicos e ofertas relacionadas a equipamentos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado espanhol de dispositivos odontológicos é contabilizado como o valor dos dispositivos e consumíveis usados por profissionais de odontologia para examinar, diagnosticar, tratar, restaurar e remover dentes e estruturas orais relacionadas dentro da Espanha.
Exclusões de escopo: Não contabilizamos dispositivos médicos gerais que não sejam usados para atendimento odontológico, e também excluímos a receita de serviços odontológicos que não envolvem dispositivos.
Visão geral da segmentação
- Por Produto
- Equipamentos de Diagnóstico
- Laser Odontológico
- Lasers de Tecidos Moles
- Lasers de Tecidos Duros
- Equipamentos de Radiologia
- Equipamentos de Radiologia Extra-oral
- Equipamentos de Radiologia Intraoral
- Cadeira e Equipamentos Odontológicos
- Laser Odontológico
- Equipamentos Terapêuticos
- Peças de Mão Odontológicas
- Sistemas Eletrocirúrgicos
- Sistemas CAD/CAM
- Equipamentos de Fresagem
- Máquina de Fundição
- Outros Equipamentos Terapêuticos
- Consumíveis Odontológicos
- Biomateriais Odontológicos
- Implantes Odontológicos
- Coroas e Pontes
- Outros Consumíveis Odontológicos
- Outros Dispositivos Odontológicos
- Equipamentos de Diagnóstico
- Por Tratamento
- Ortodôntico
- Endodôntico
- Periodontal
- Protético
- Por Usuário Final
- Hospitais Odontológicos
- Clínicas Odontológicas
- Institutos Acadêmicos e de Pesquisa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o contexto básico de demanda e manter as premissas realistas para a Espanha. Consultamos sinais de saúde pública e utilização, como estatísticas nacionais de saúde, pesquisas de saúde bucal e indicadores de volume de procedimentos, quando disponíveis, e depois os alinhamos com dados de estrutura de mercado.
As fontes típicas incluíram publicações e conjuntos de dados oficiais, como o instituto nacional de estatística da Espanha, comunicados do Ministério da Saúde, indicadores de saúde do Eurostat, estatísticas de saúde da OCDE e dados comerciais da UE para categorias relevantes de dispositivos médicos e odontológicos. Também revisamos periódicos odontológicos revisados por pares para tendências de adoção e prática, além de relatórios anuais de empresas, apresentações a investidores e imprensa respeitável para direção de ciclo de produto e preços. Quando necessário, usamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, além de bases de dados de patentes para verificar a intensidade de inovação. As fontes aqui citadas são apenas ilustrativas, e muitas outras referências também foram usadas para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar a visão da pesquisa documental sob pressão e preencher lacunas sobre preços reais de mercado, margens de canal e ciclos de substituição para os principais grupos de dispositivos. Conversamos com uma combinação de fabricantes, distribuidores, equipes de compras de clínicas odontológicas, compradores ligados a laboratórios e dentistas em atuação em toda a Espanha, de modo que a contribuição reflita tanto as realidades do lado da oferta quanto do lado do uso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 12% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 39% |
| Players menores: 17% | Gerentes: 49% |
Dimensionamento de mercado e previsão
O dimensionamento central é construído usando uma abordagem top-down, na qual a demanda em nível nacional na Espanha é reconstruída a partir da atividade de atendimento odontológico e da necessidade de equipamentos, que é então traduzida em valor de mercado usando premissas razoáveis de preço e mix. Para manter o total fundamentado, os resultados são verificados de forma cruzada por meio de aproximações seletivas bottom-up, como preço amostrado por unidade multiplicado por remessas de unidades estimadas para categorias de alta visibilidade, e verificações de canal de distribuidores que ajudam a ajustar importações, estocagem e cronograma de licitações.
As entradas relevantes neste mercado incluem volumes de procedimentos odontológicos por tipo de tratamento, a base instalada e o ciclo de substituição de equipamentos usados em clínicas e laboratórios, a penetração de ferramentas de odontologia digital (por exemplo, equipamentos de imagem e relacionados a CAD/CAM), a movimentação do preço médio de venda por classe de dispositivo, e a divisão entre hospitais e clínicas odontológicas como pontos de compra. Para a previsão, usamos análise de cenários apoiada por opiniões de especialistas sobre velocidade de adoção e preços, e depois suavizamos a trajetória usando verificações simples de séries temporais quando o padrão recente é estável. Quando um segmento carece de dados de volume público claros, a lacuna é tratada usando indicadores substitutos (número de clínicas, densidade de equipamentos e faixas baseadas em entrevistas) que são documentados e retestados durante a validação.
Validação de dados e ciclo de atualização
A validação é feita em etapas para que grandes variações sejam detectadas precocemente. Os resultados do modelo são comparados com sinais independentes, como fluxos comerciais para categorias relevantes de dispositivos, faixas de preços visíveis e o nível implícito de gastos por clínica, e quaisquer valores discrepantes são então revisados antes da aprovação final.
Se um número parecer inconsistente com o feedback de campo, as premissas são reabertas e os especialistas são recontatados para confirmar se a mudança é real ou impulsionada por questões de tempo, licitações pontuais ou mudanças de mix. Os relatórios são atualizados anualmente, e atualizações provisórias são acionadas quando há um evento material que possa alterar a demanda ou os preços. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam uma visão atualizada com base nas informações mais recentes disponíveis.
Estimativa da Mordor Intelligence para o mercado espanhol de dispositivos odontológicos comparada a outras estimativas publicadas
Os tamanhos de mercado publicados para dispositivos odontológicos na Espanha podem diferir mesmo quando o nome do tema parece o mesmo, porque cada editora define a lista de produtos e o ano-base de preços à sua própria maneira. As diferenças também surgem de o número ser construído a partir da atividade de procedimentos odontológicos e da demanda de substituição de dispositivos, ou de uma cesta mais ampla de equipamentos médicos e consumíveis que é posteriormente ajustada.
Movimentos de importação e exportação, juntamente com verificações de entrevistas sobre compras em clínicas e ciclos de substituição, são as evidências usadas para manter a Mordor Intelligence alinhada exclusivamente à demanda de dispositivos e consumíveis odontológicos na Espanha em 2025, o que exclui a receita de serviços odontológicos e evita contar equipamentos médicos adjacentes não odontológicos. Também surgem lacunas quando uma estimativa aplica crescimento mais rápido do preço médio de venda sem confirmar as faixas de preço atuais relatadas por clínicas e distribuidores no mesmo ano.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 298,47 milhões de USD (2025) | |
| Editora do Setor A | 207,50 milhões de USD (2025) | Usa uma cesta de produtos mais restrita e diferentes inclusões em torno de categorias de alto valor relacionadas a implantes e biomateriais, o que reduz o gasto contabilizado no mesmo ano-base. |
| Editora de Saúde B | 986,70 milhões de USD (2024) | Acompanha um escopo mais amplo de equipamentos e consumíveis odontológicos com um ano-base diferente, o que pode incorporar bolsões de gastos adjacentes e elevar os totais em comparação a uma definição exclusiva de dispositivos odontológicos. |
A dispersão na tabela é explicada principalmente pela amplitude do escopo, pela seleção do ano-base e pela forma como os preços são projetados para equipamentos versus consumíveis. Ao manter cada entrada rastreável a um sinal de demanda e depois reverificá-la por meio de feedback de canal e de profissionais, podemos apresentar um tamanho de mercado mais fácil de acompanhar e replicar a partir das mesmas fontes públicas e baseadas em entrevistas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Dispositivos Odontológicos da Espanha?
O tamanho do Mercado de Dispositivos Odontológicos da Espanha é de USD 308,56 milhões em 2026 e tem projeção de atingir USD 364,42 milhões até 2031.
Qual categoria de produto gera mais receita?
Os equipamentos terapêuticos lideram com 48,02% de participação de mercado em 2025, impulsionados por atualizações contínuas em sistemas CAD/CAM e de implantes.
Qual é a velocidade esperada de crescimento do mercado?
O mercado tem previsão de crescer a um CAGR de 3,38% entre 2026 e 2031.
Qual segmento de tratamento está se expandindo mais rapidamente?
Os procedimentos protéticos apresentam a maior taxa de crescimento a um CAGR de 3,86% devido à crescente demanda por implantes entre adultos mais velhos.
Página atualizada pela última vez em:



