
Tamanho e Participação do Mercado de Farelo de Soja
Análise do Mercado de Farelo de Soja por Mordor Intelligence
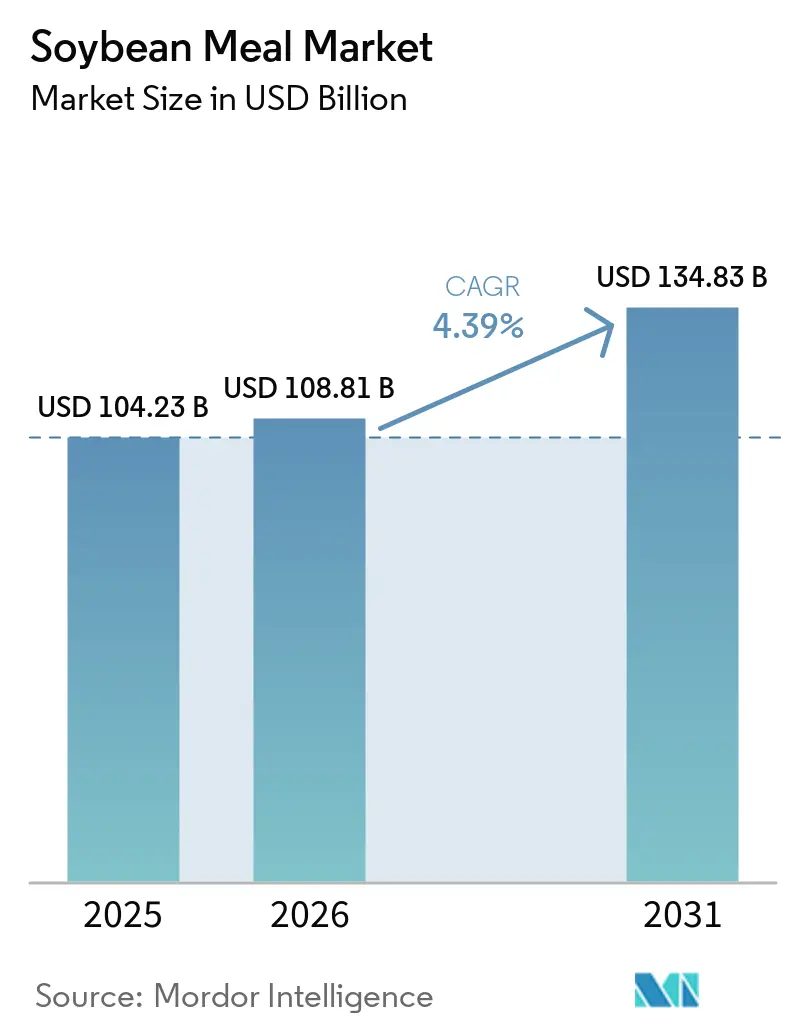
O tamanho do Mercado de Farelo de Soja foi avaliado em USD 104,23 bilhões em 2025 e estima-se que cresça de USD 108,81 bilhões em 2026 para atingir USD 134,83 bilhões até 2031, a um CAGR de 4,39% durante o período de previsão (2026-2031). Essa trajetória reflete a demanda global resiliente por ingredientes proteicos de custo eficiente e a crescente influência das políticas de diesel renovável que incentivam a expansão adicional da capacidade de esmagamento de soja. As cadeias de suprimentos estão se realinhando à medida que o regulamento da UE sobre desmatamento zero pressiona os comerciantes a certificar a rastreabilidade de origem, enquanto o crescimento da aquicultura na Ásia-Pacífico sustenta fluxos de importação consideráveis, apesar da volatilidade dos preços das commodities. As exportações recordes de farelo de soja dos EUA de 14,4 milhões de toneladas métricas em 2024 ressaltam a capacidade do mercado de redirecionar os excedentes de farelo gerados pela expansão das margens de esmagamento impulsionadas pelo óleo. Ao mesmo tempo, os custos de controle de micotoxinas e as oscilações de produção relacionadas ao clima continuam a pressionar as margens operacionais, levando os processadores a investir em garantia de qualidade e otimização logística.
Principais Conclusões do Relatório
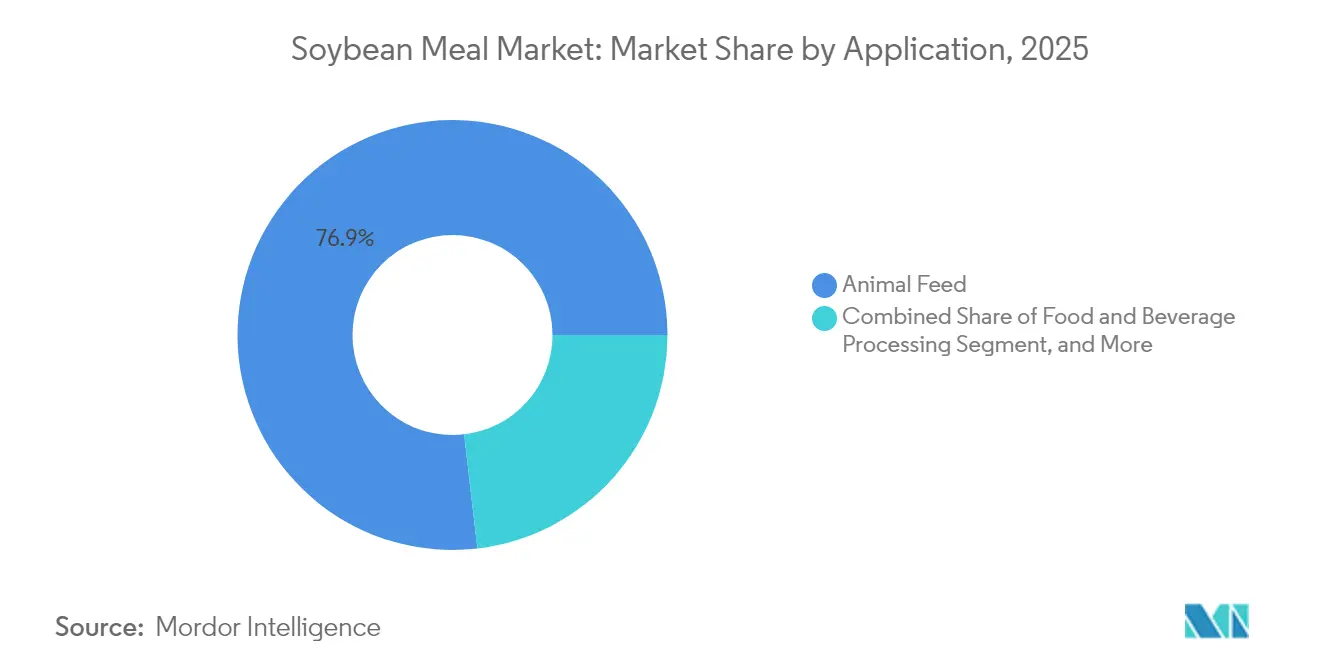
- Por aplicação, a ração animal liderou com 76,85% da participação do mercado de farelo de soja em 2025, enquanto os produtos industriais e de base biológica devem se expandir a um CAGR de 5,63% até 2031.
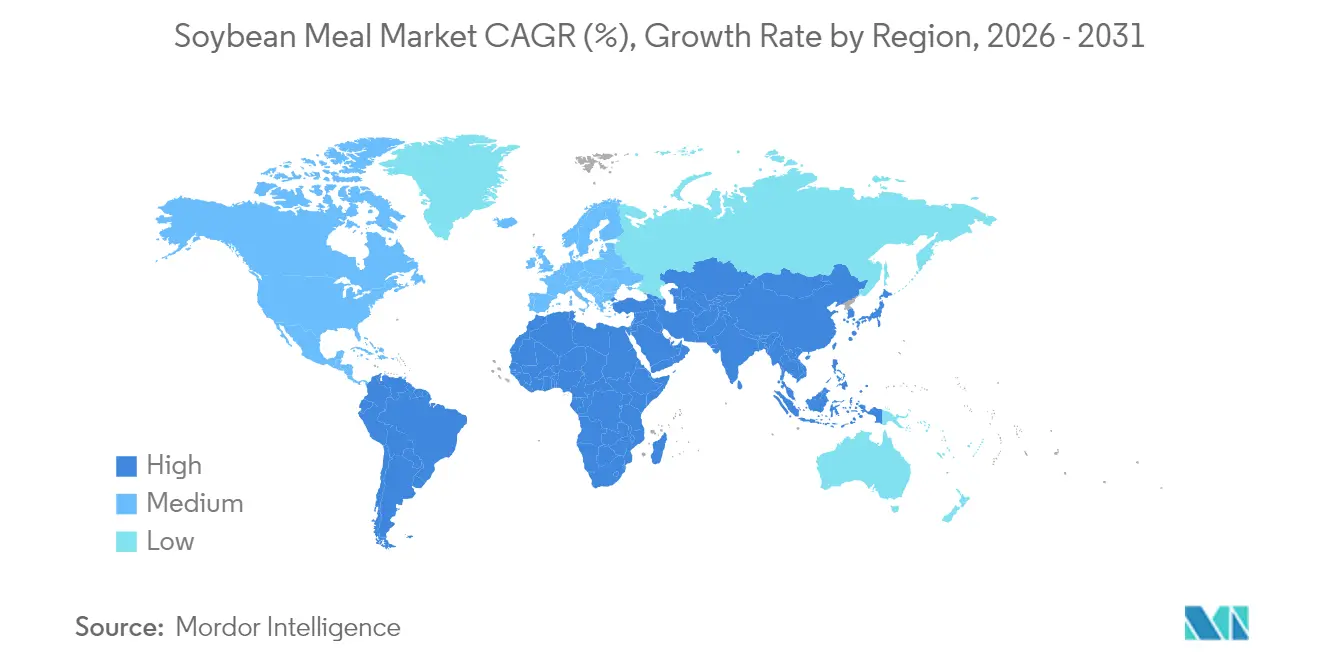
- Por geografia, a Ásia-Pacífico dominou com uma participação de valor de 38,02% em 2025; a mesma região deve crescer mais rapidamente a um CAGR de 5,96% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por formulações de ração animal com alto teor de proteína | +1.2% | Global; concentrado na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Expansão da capacidade de ração para aquicultura | +0.8% | Núcleo na Ásia-Pacífico; transbordamento para a América do Sul | Longo prazo (≥ 4 anos) |
| Crescimento dos biocombustíveis impulsionando volumes adicionais de esmagamento de soja | +1.0% | América do Norte e UE; expansão para o Brasil | Curto prazo (≤ 2 anos) |
| Mandatos de fornecimento livre de desmatamento remodelando as rotas comerciais globais | +0.4% | Foco na UE com implicações globais | Médio prazo (2-4 anos) |
| Plataformas digitais de commodities em tempo real reduzindo custos de transação e logística | +0.3% | Global; adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Adoção de rações com mistura de farinha de insetos e farelo de soja impulsionando a utilização geral do farelo de soja | +0.2% | Europa e América do Norte; projetos-piloto na Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Formulações de Ração Animal com Alto Teor de Proteína
A ração representa 60-70% dos custos de produção pecuária, levando os formuladores a buscar fontes proteicas que maximizem a entrega de aminoácidos por unidade de preço. O farelo de soja fornece consistentemente um perfil equilibrado de aminoácidos e apresenta em média 37,7% de proteína bruta nas novas variedades, reforçando seu domínio nas rações de precisão para aves e suínos. As rações para frangos de corte absorvem atualmente 66,2% do farelo utilizado em rações avícolas, após um aumento de 21,5% entre 2017 e 2022. O rápido crescimento do consumo de carne no Sudeste Asiático amplifica essa demanda, enquanto as melhorias genéticas nas cultivares de soja aumentam as vantagens de digestibilidade em relação às alternativas vegetais variáveis.
Expansão da Capacidade de Ração para Aquicultura
A aquicultura representa o setor de proteína animal de crescimento mais rápido, e a ração para camarão, tilápia e bagre normalmente contém 30-35% de farelo de soja para atender às necessidades de digestibilidade e aminoácidos. O segmento de camarão do México, por si só, consome quantidades significativas de farelo de soja dos EUA, com o produtor de ração Vimifos capturando 21% da participação do mercado local com formulações ricas em soja.[1] As variantes de farelo fermentado reduzem os fatores antinutricionais e melhoram os índices de conversão alimentar, enquanto os aprimoramentos da tecnologia de extrusão elevam ainda mais a digestibilidade, consolidando o papel do farelo de soja apesar da experimentação com proteínas de insetos.
Crescimento dos Biocombustíveis Impulsionando Volumes Adicionais de Esmagamento de Soja
As políticas de diesel renovável impulsionaram a demanda norte-americana por óleo de soja, elevando a participação do óleo nas margens de esmagamento e estimulando uma expansão de capacidade superior a 30% desde 2023. Cada galão de diesel renovável gera quase 6,5 lb de farelo de soja como coproduto, ampliando a oferta tanto para os mercados de exportação quanto para os mercados domésticos de ração. A ADM e outros esmagadores aceleraram as modernizações de plantas para aproveitar os incentivos de crédito premium, garantindo uma produção abundante de farelo mesmo quando o óleo comanda prêmios de preço.[2]
Mandatos de Fornecimento Livre de Desmatamento Remodelando as Rotas Comerciais Globais
O regulamento da UE que entra em vigor em dezembro de 2025 obriga os importadores a comprovar a proveniência livre de desmatamento, acrescentando USD 2-5 por tonelada métrica às cargas certificadas e incentivando o rastreamento de lotes habilitado por blockchain. A Bunge geolocaliza mais de 16.000 fazendas sul-americanas e enviou 185.000 toneladas métricas de farelo de soja em conformidade para a Tailândia, com os primeiros adotantes capturando prêmios de preço. Fornecedores com cadeias de suprimentos verificadas por satélite ganham vantagem, potencialmente reorganizando os fluxos comerciais estabelecidos do Brasil, Argentina e Paraguai para a UE e o Reino Unido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços da soja impulsionada pelo clima e pelas políticas de biocombustíveis | -0.9% | Global; aguda na América do Sul e América do Norte | Curto prazo (≤ 2 anos) |
| Incidentes de contaminação por micotoxinas endurecendo as regras de qualidade | -0.5% | Global; mais elevado na Ásia-Pacífico e na África Subsaariana | Médio prazo (2-4 anos) |
| Concorrência de farinhas alternativas com alto teor de proteína | -0.4% | Global; pronunciado na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Financiamento vinculado a critérios ESG penalizando o farelo de soja associado a mudanças no uso da terra | -0.3% | Mercados financeiros da UE e da OCDE com transbordamento global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços da Soja Impulsionada pelo Clima e pelas Políticas de Biocombustíveis
Secas, inundações e oscilações cambiais intensificaram os movimentos de preços, complicando as aquisições para os fabricantes de ração composta. As inundações no Brasil reduziram a safra de 2024 no Rio Grande do Sul em 2,71 milhões de toneladas métricas, enquanto o relatório WASDE de janeiro de 2025 dos EUA surpreendeu os mercados futuros com reduções menores de rendimento e desencadeou altas altistas mesmo com os estoques globais se aproximando de recordes. A demanda por diesel renovável exagera as oscilações ao apertar o fornecimento doméstico de óleo, forçando os esmagadores a fazer hedge ativo das margens e aumentando o risco para os compradores de farelo a jusante.
Incidentes de Contaminação por Micotoxinas Endurecendo as Regras de Qualidade
Pesquisas globais mostram que 88% das amostras de ração contêm pelo menos uma micotoxina, e o farelo de soja chinês apresenta 70% de contaminação por zearalenona a 47 microgramas por quilograma, exigindo programas de monitoramento onerosos. O farelo dos EUA rotineiramente apresenta resultados mais limpos, influenciando os compradores asiáticos que buscam qualidade consistente, mas o endurecimento universal dos limites de importação significa que os exportadores em todo o mundo estão investindo em kits de detecção rápida e estratégias integradas de remediação que podem acrescentar USD 1-3 por tonelada métrica aos custos de entrega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Ração Animal Acelera, Enquanto os Produtos Industriais e de Base Biológica Mostram Potencial de CrescimentoA ração animal permanece a âncora do mercado de farelo de soja, detendo 76,85% de seu valor em 2025. Os integradores de frangos de corte aumentaram a inclusão de farelo de soja à medida que as alternativas proteicas à base de lisina atingiram um platô, sustentando a contribuição do segmento de USD 80,11 bilhões para o tamanho do mercado de farelo de soja no ano base. Na suinocultura, a maior adoção de aminoácidos de grau alimentar reduziu os volumes, mas os ganhos gerais de eficiência alimentar preservaram a demanda à medida que as formulações de nutrição de precisão se inclinam para revestimentos proteicos equilibrados. A ração para aquicultura cresceu mais rapidamente dentro do bloco de ração devido aos farelos enriquecidos com enzimas que melhoram a digestibilidade, reforçando a forte dependência da Ásia de cargas importadas.
Os usos industriais e de base biológica devem crescer a um CAGR de 5,63%, o mais rápido entre todas as aplicações, à medida que os fabricantes exploram as frações de proteína e fibra renováveis do farelo de soja para adesivos, lubrificantes e selantes de telhado. As parcerias entre a Associação de Produtores de Soja de Iowa e marcas de consumo já comercializaram óleo de barra e corrente à base de soja, e os projetos-piloto do Airable Research Lab buscam estender o uso para compósitos de turbinas eólicas. À medida que essas iniciativas se expandem, elas poderão representar 9,72% do tamanho do mercado de farelo de soja até 2031, adicionando flexibilidade às estratégias de escoamento das plantas de esmagamento e amortecendo os ciclos de demanda impulsionados pela ração.

Análise Geográfica
Mercado de Farelo de Soja da APAC
A Ásia-Pacífico detém 38,02% do valor de 2025 e projeta-se que expanda o mercado de farelo de soja a um CAGR de 5,96% até 2031. A China consumiu 80,6 milhões de toneladas métricas de farelo de soja em 2024, enquanto a produção de ração para animais contraiu ligeiramente à medida que a eficiência das rações melhorou e os rebanhos suínos se normalizaram após surtos de doenças. Vietnã, Filipinas e Bangladesh aumentaram as importações, e os 7,7 milhões de toneladas métricas de consumo doméstico da Índia sinalizam uma crescente absorção de proteínas nos segmentos de laticínios, avicultura e aquicultura. À medida que os complexos de aquicultura do Sudeste Asiático se expandem, os esmagadores regionais têm dificuldade em atender à demanda, garantindo um crescimento sustentado das importações mesmo sob regimes de preços voláteis.
Mercado de Farelo de Soja da América do Norte
A América do Norte ancora o fornecimento global por meio de redes de esmagamento de alta capacidade e políticas de biocombustíveis em expansão. O esmagamento de soja nos EUA atingiu 65,6 milhões de toneladas métricas em 2024, alta de 5,4% em relação ao ano anterior, e novas plantas no Centro-Oeste elevarão a capacidade diária de processamento em mais 1,4 bilhão de bushels até 2026. Projetos de capital como a instalação da Bartlett no Kansas, avaliada em 375 milhões de USD, ilustram o alinhamento público-privado em torno das metas de diesel renovável, que se traduzem diretamente em maiores excedentes domésticos de farelo disponíveis para o México, o Canadá e compradores asiáticos.
Mercado de Farelo de Soja da América do Sul e Europa
A América do Sul combina grande produção com diversificação logística. O Brasil produziu 42,4 milhões de toneladas métricas de farelo de soja em 2024 e exportou 21,2 milhões de toneladas métricas, beneficiado pela depreciação cambial e pela melhoria da infraestrutura portuária do Arco Norte. O esmagamento na Argentina se recuperou 37%, atingindo 42,4 milhões de toneladas métricas após a recuperação da seca, reconquistando sua posição de principal exportador à medida que cortes nos impostos de exportação e melhorias nos dutos restauraram a capacidade. Paraguai e Uruguai expandem-se em bases estáveis, ainda que menores, aproveitando investimentos em transporte fluvial e ferroviário para capturar a demanda asiática. No entanto, a estabilidade política, os gargalos de transporte e os critérios de sustentabilidade em evolução da UE moldarão a contribuição de longo prazo da região para a participação global no mercado de farelo de soja.
Panorama regulatório
A regulamentação que afeta o comércio e o uso de farelo de soja está cada vez mais focada em controles de importação, diligência prévia em sustentabilidade e requisitos de segurança de rações. Na União Europeia, a Comissão Europeia está implementando o Regulamento da UE sobre Desmatamento (EUDR) para produtos de soja (incluindo HS 2304), exigindo declarações de diligência prévia e rastreabilidade em nível de talhão para remessas relacionadas à soja que entrem ou saiam da UE a partir de dezembro de 2025, com orientações do setor da FEFAC moldando a forma como os operadores de ração documentam a conformidade e tratam das diferenças de risco por origem.
Nos principais mercados de demanda, licenciamento e medidas de fronteira continuam a moldar o acesso e os requisitos de documentação. A Indonésia ampliou o licenciamento de importação de farelo de soja em maio de 2026, exigindo Aprovação de Importação (PI) do Ministério do Comércio, além de uma recomendação de importação do Ministério da Agricultura, o que adiciona etapas que podem direcionar a execução das importações para importadores designados. Na China, atualizações no catálogo de Licença Automática de Importação (AIL) para farelo de soja entraram em vigor em janeiro de 2025, enquanto a administração tarifária continua sendo um ponto de atenção para os fluxos originários dos EUA, já que a China manteve uma tarifa recíproca de base de 10% sobre produtos agrícolas dos EUA em novembro de 2025, ao mesmo tempo em que suspendeu medidas retaliatórias adicionais.
Análise da cadeia de valor
A cadeia de valor do farelo de soja começa com o cultivo e a originação da soja, passando então pelo armazenamento e comercialização até o esmagamento de oleaginosas (por solvente ou mecânico), onde o farelo é produzido como coproduto do óleo de soja. A economia do esmagamento está intimamente ligada à demanda impulsionada por biocombustíveis por óleo de soja, o que aumenta o processamento e eleva a disponibilidade de farelo; nos Estados Unidos, o relatório WASDE de março de 2026 do USDA elevou a estimativa de esmagamento de 2025/26 para 2,575 bilhões de bushels, e os rendimentos de farelo de soja atingiram um recorde em janeiro de 2026, de 47,57 libras por bushel, destacando como a eficiência e a escala do processamento se traduzem em fluxos maiores de farelo.
A jusante, o farelo de soja é distribuído por meio de terminais a granel, comerciantes e misturadores de ingredientes de ração para fabricantes de ração composta que atendem avicultura, suinocultura, laticínios e aquicultura, além de um canal industrial menor para produtos de base biológica. A logística de exportação e o desempenho portuário nas principais origens continuam sendo fundamentais: as exportações de farelo de soja do Brasil em junho de 2026 atingiram 2,6 milhões de toneladas (alta de 36,8% em relação ao ano anterior), refletindo como as condições de porto e frete na América do Sul moldam o fornecimento imediato para os mercados importadores. A conformidade e a garantia de qualidade tornaram-se mais incorporadas em toda a cadeia, à medida que os compradores buscam rastreabilidade e controle mais rígido de contaminantes, impulsionando maior uso de rastreamento digital e documentação para atender a requisitos como o EUDR.
Oportunidades de mercado e perspectivas futuras
Investimentos novos e ampliados em esmagamento estão aumentando a disponibilidade de farelo de soja, ao mesmo tempo em que criam oportunidades de aquisição e escoamento para usuários de ração e industriais que buscam fornecimento confiável e especificações consistentes. Nos Estados Unidos, a Louis Dreyfus Company anunciou uma nova planta de processamento de soja de 541 milhões de dólares no noroeste de Ohio, com capacidade anual de esmagamento de 1,5 milhão de toneladas métricas (abertura prevista para o verão de 2026), e a Incobrasa inaugurou uma expansão de 250 milhões de dólares em Gilman, Illinois, em junho de 2026, que dobrou a capacidade para cerca de 100 milhões de bushels ao ano. Junto com as exportações recordes de farelo de soja dos EUA de 16,3 milhões de toneladas métricas no ano comercial 2024/25, esses projetos reforçam a importância da logística e da contratação vinculadas à origem à medida que os volumes de farelo aumentam com os incentivos de esmagamento voltados ao óleo.
Os requisitos de sustentabilidade e rastreabilidade também estão abrindo espaço para cadeias de suprimento de farelo de soja segregadas e verificadas, bem como para os serviços habilitadores em torno delas. O cronograma de implementação do EUDR, a partir de dezembro de 2025, está levando comerciantes e operadores de ração a investir em documentação em nível de talhão, geolocalização e dados de cadeia de custódia, o que sustenta programas de farelo em conformidade e rastreabilidade habilitada por plataformas para a demanda destinada à UE. Ao mesmo tempo, atualizações de produtos e capacidades estão ampliando os caminhos de uso final além da ração convencional: a conclusão pela Bankom, em junho de 2026, de uma expansão na Sérvia adicionou uma instalação de extração e uma linha de proteína texturizada de soja (20.000 toneladas por ano), mostrando como configurações de processamento podem sustentar aplicações de proteína de maior valor e ingredientes funcionais que complementam o mercado de farelo a granel.
Desenvolvimentos industriais recentes em Mercado de Farelo de Soja
- Julho de 2026: A Incobrasa expandiu suas operações de processamento de soja em Gilman, Illinois, posicionando a capacidade em quase 100 milhões de bushels ao ano após sua grande atualização. O aumento de escala eleva a produção de farelo de soja como coproduto disponível para alimentadores domésticos e canais de exportação, estreitando o vínculo entre investimentos em esmagamento e crescimento do fornecimento de farelo.
- Março de 2026: A Bunge concluiu a aquisição do negócio de concentrado de proteína de soja, lecitina e esmagamento da IFF. O acordo amplia o portfólio de ingredientes de soja da Bunge e fortalece a integração desde o esmagamento até proteínas de maior valor e ingredientes especiais, moldando estratégias de otimização de farelo e coprodutos.
- Dezembro de 2024: A The Andersons avançou com planos de expansão em sua instalação de exportação em Houston para dar suporte a maiores fluxos de exportação de farelo de soja. Maior capacidade terminal melhora o throughput e a flexibilidade para direcionar o farelo dos EUA para mercados internacionais de ração quando os fornecimentos impulsionados pelo esmagamento aumentam.
Mercado de Farelo de Soja Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o farelo de soja comercializado e utilizado globalmente como coproduto rico em proteína proveniente do esmagamento da soja, principalmente para alimentação animal e determinados usos industriais. A valoração é expressa em USD com base nos padrões de preços negociados e domésticos.
Exclusões de escopo: Ingredientes especiais de soja, como concentrados proteicos de soja, isolados e farinhas de soja fermentadas, são excluídos para evitar a mistura do farelo commodity com formulações de maior valor agregado.
Visão Geral da Segmentação
- Por Aplicação
- Ração Animal
- Processamento de Alimentos e Bebidas
- Produtos Industriais e de Base Biológica
- Por Geografia (Análise de Produção (Volume), Análise de Consumo (Valor e Volume), Análise de Importação (Valor e Volume), Análise de Exportação (Valor e Volume) e Análise de Tendência de Preços)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Espanha
- Croácia
- França
- Alemanha
- Rússia
- Ásia-Pacífico
- Índia
- China
- Bangladesh
- América do Sul
- Brasil
- Argentina
- Uruguai
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- África
- África do Sul
- Egito
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do conjunto de demanda e da disponibilidade de oferta por região, alinhando esse panorama com o que é visível nas séries de comércio e preços. Fontes públicas como os relatórios de Oleaginosas e Pecuária do USDA, FAOSTAT, UN Comtrade, dados de preços de commodities do Banco Mundial e perspectivas agrícolas da OCDE-FAO foram utilizadas para compreender a produção, as tendências de esmagamento, os fluxos comerciais e a direção da demanda por ração.
Também foram analisados relatórios anuais e apresentações a investidores de esmagadores e produtores de ração, além de estatísticas portuárias, notas alfandegárias e cobertura da imprensa agrícola de referência para verificar as variações ano a ano. Quando necessário, foram utilizadas assinaturas pagas para obter informações financeiras e de inteligência de empresas, sinais de importação e exportação em nível de embarque e bases de dados de patentes para acompanhar mudanças no processamento que podem afetar os rendimentos e a qualidade do farelo. Esta lista é ilustrativa, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimentos ao longo do processo de pesquisa.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas primárias e pesquisas de campo foram utilizadas para testar as premissas do modelo junto a esmagadores, traders, formuladores de ração e grandes compradores nas cadeias de ração para aves, suínos, ruminantes e aquicultura. Para manter uma visão global, as discussões foram equilibradas entre os polos exportadores e os mercados importadores. O feedback auxiliou no alinhamento da realização de preços (ajustes FOB e de preço de destino), do comportamento de substituição em relação a outros farelos de oleaginosas e do ritmo de recuperação da demanda em anos de oferta restrita.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | Diretores executivos (CXOs): 14% | APAC: 50% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Participantes menores: 17% | Gerentes: 58% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado foi construído com base em uma abordagem top-down, na qual os dados de produção, esmagamento e comércio são reconstruídos em um panorama regional de consumo e preços, que é então convertido em valor de mercado. Como o farelo de soja é uma commodity negociada com séries de tonelagem bem definidas, utilizamos primeiro os indicadores de volume e, em seguida, aplicamos a lógica de realização de preços específica por região para chegar aos totais em USD.
Os principais insumos incluíram volumes de esmagamento de soja, produção e consumo aparente de farelo de soja, balanços de importação e exportação, indicadores de demanda por ração por categoria pecuária e spreads de preços observados entre regiões exportadoras e importadoras (incluindo efeitos de frete e base). Quando os dados eram escassos para mercados menores, as lacunas foram tratadas com indicadores proxy, como crescimento da produção de ração, tendências da população pecuária e padrões de comércio de países vizinhos, antes de serem revisados novamente nas verificações primárias.
Para as previsões, foi utilizada uma análise de cenários para refletir diferenças nas condições das safras, na utilização da capacidade de esmagamento e nos ciclos de demanda por ração, e o caminho final foi ancorado na visão de consenso obtida junto aos participantes do setor. Os resultados também foram corroborados por aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes regionais estimados e verificações de canal com traders, o que ajudou a ajustar valores discrepantes sem impor uma construção totalmente bottom-up.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de múltiplas verificações cruzadas para que o número final acompanhe os sinais do mundo real que se movem com o farelo de soja. Os resultados são comparados com indicadores independentes, como totais globais de esmagamento, intensidade do comércio, movimentos de preços regionais e direção da demanda por ração animal, e eventuais saltos incomuns são rastreados até uma premissa específica antes da aprovação final.
Uma revisão analítica em múltiplas etapas é seguida para que erros em unidades, conversão de moeda ou temporalidade não passem despercebidos. Se grandes variações surgirem durante a revisão, ou se um evento relevante alterar o comércio ou os preços, a equipe entra novamente em contato com respondentes selecionados e reavalia os insumos afetados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes de mercado, e uma revisão final pré-entrega é concluída para garantir que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Farelo de Soja da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o farelo de soja nem sempre coincidem, mesmo quando os mesmos anos são referenciados, pois o momento de precificação, o tratamento cambial e o que é contabilizado como farelo podem variar entre os estudos. As diferenças também decorrem de como cada modelo trata o comércio em relação ao uso doméstico e se os volumes e valores são mantidos consistentes entre as regiões.
Uma lacuna decorrente de atualização é comum neste mercado, uma vez que os preços do farelo de soja podem oscilar rapidamente com as condições das safras, as taxas de frete e a política comercial. Isso significa que o mês e a taxa de câmbio utilizados podem alterar o total em USD. Nossa abordagem mantém a realização de preços vinculada a ajustes FOB e de preço de destino observáveis, e aplica uma temporalidade de conversão consistente e verificações de variância alinhadas ao ciclo de atualização anual utilizado na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 108,81 bilhões (2026) | |
| Consultoria Global A | USD 124,96 bilhões (2024) | Utiliza um ano-base anterior e uma janela de precificação diferente, e a construção de valor parece mais orientada à receita, sem a mesma reconciliação volume-valor com base em sinais de comércio e esmagamento. |
| Publicação Setorial B | USD 103,30 bilhões (2025) | Um escopo mais amplo é implícito por meio de casos de uso não relacionados à ração e especiais adicionados, e o horizonte de previsão mais longo pode incorporar uma configuração de cenário diferente para a progressão de preços e o crescimento da demanda. |
A dispersão nas estimativas é explicada principalmente pelo momento e pelo escopo, seguidos pela forma como a realização de preços é aplicada entre as regiões exportadoras e importadoras. Quando os volumes, os balanços comerciais e as séries de preços são mantidos consistentes ano a ano, o valor de mercado resultante torna-se mais fácil de replicar e de auditar, o que é geralmente o que os compradores precisam para o planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de farelo de soja?
O tamanho do mercado de farelo de soja é de USD 108,81 bilhões em 2026 e deve atingir USD 134,83 bilhões até 2031 a um CAGR de 4,39%.
Qual região detém a maior participação no mercado de farelo de soja?
A Ásia-Pacífico lidera com 38,02% da receita global em 2025 e também deve ser a região de crescimento mais rápido até 2031.
Por que o diesel renovável é importante para a demanda de farelo de soja?
As políticas de diesel renovável impulsionam o uso de óleo de soja, incentivando os esmagadores a expandir a capacidade; o processamento adicional de oleaginosas gera volumes maiores de farelo de soja como coproduto, que os usuários de ração e industriais absorvem.
Qual segmento de aplicação está crescendo mais rapidamente?
As aplicações industriais e de base biológica do farelo de soja devem crescer a um CAGR de 5,63% à medida que biolubricantes, adesivos e outros produtos renováveis ganham força.