
Tamanho e Participação do Mercado de Dispositivos de Ultrassom da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 170.99 Milhões de dólares |
| Tamanho do Mercado (2026) | 177.88 Milhões de dólares |
| Tamanho do Mercado (2031) | 216.73 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.03 % |
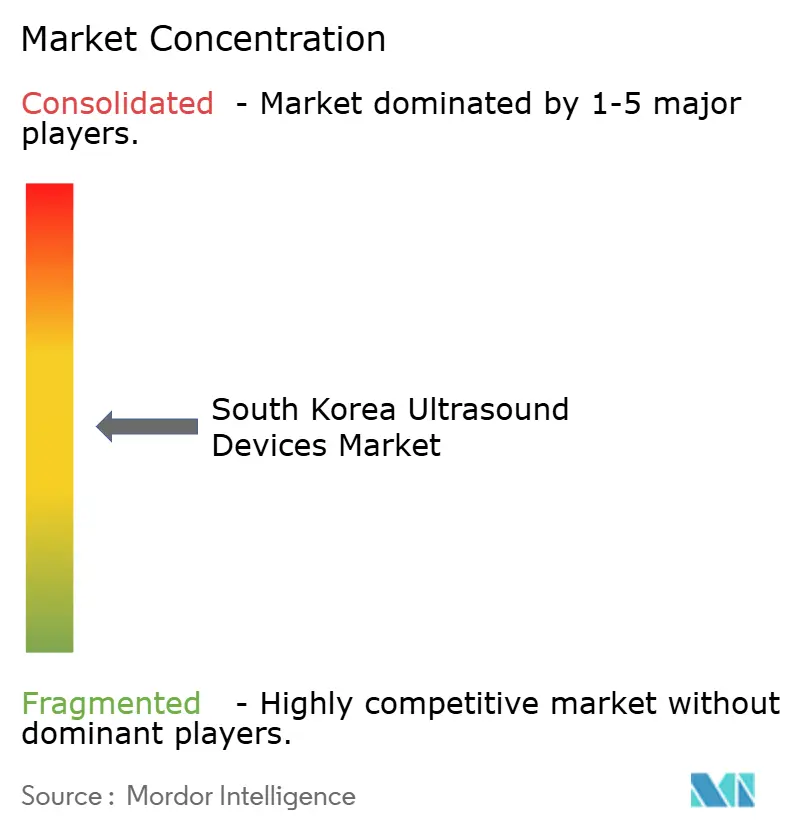
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Ultrassom da Coreia do Sul por Mordor Intelligence
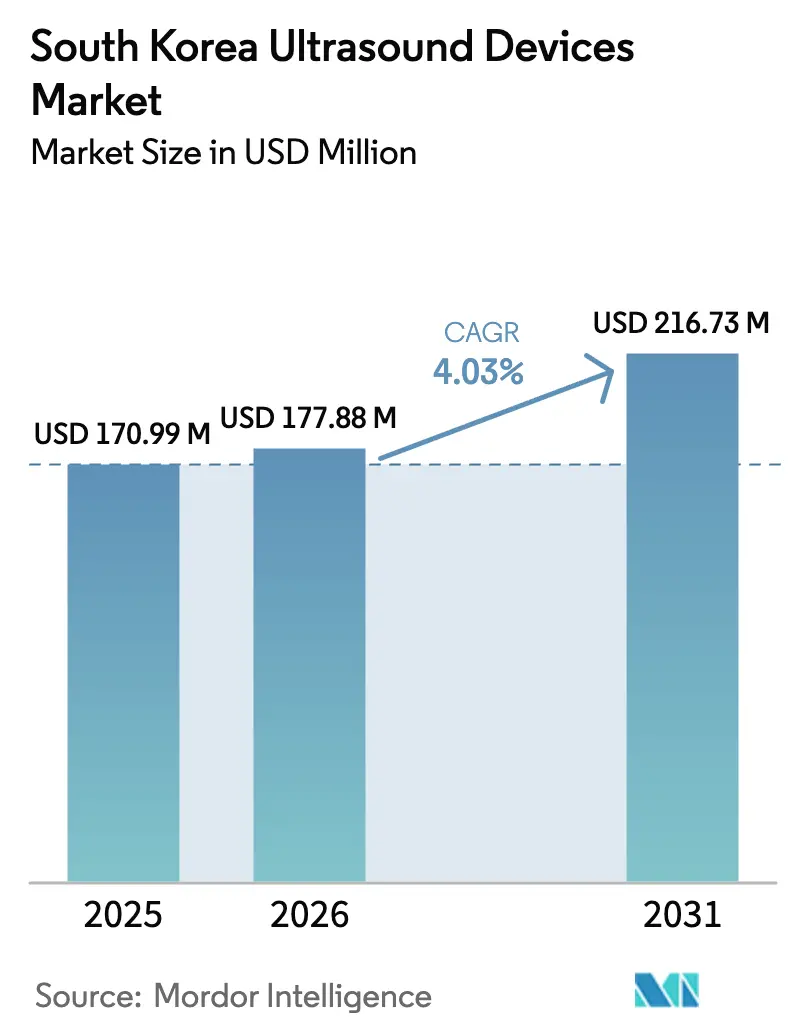
O tamanho do Mercado de Dispositivos de Ultrassom da Coreia do Sul em 2026 é estimado em USD 177,88 milhões, crescendo a partir do valor de 2025 de USD 170,99 milhões, com projeções para 2031 mostrando USD 216,73 milhões, crescendo a um CAGR de 4,03% no período 2026-2031.
O aumento projetado reflete uma mudança do crescimento em volume para atualizações tecnológicas de maior valor, com a expansão do reembolso e a integração de inteligência artificial (IA) impulsionando a demanda. Os hospitais ainda lideram as compras, mas a ampliação da cobertura do Seguro Nacional de Saúde (SNS) para sete exames pré-natais e para imagens urogenitais fortaleceu o acesso dos pacientes, ancorando a receita em obstetrícia e ginecologia (OB/GIN). A rápida adoção de sistemas 3D/4D, dispositivos portáteis para cuidados intensivos e ultrassom focalizado de alta intensidade (HIFU) para uso terapêutico ressalta um padrão de crescimento liderado pela tecnologia. A concorrência corporativa voltou-se para as capacidades de IA após a Samsung Medison adquirir a Sonio, enquanto a Siemens Healthineers e a GE Healthcare adicionaram conjuntos de ferramentas de IA por meio de lançamentos de produtos e aquisições. O envelhecimento da população da Coreia do Sul, que ultrapassou 20% acima de 65 anos em 2025, garante demanda de longo prazo por imagens diagnósticas, embora a escassez de sonografistas e os rigorosos processos regulatórios moderem o crescimento no curto prazo.
Principais Conclusões do Relatório
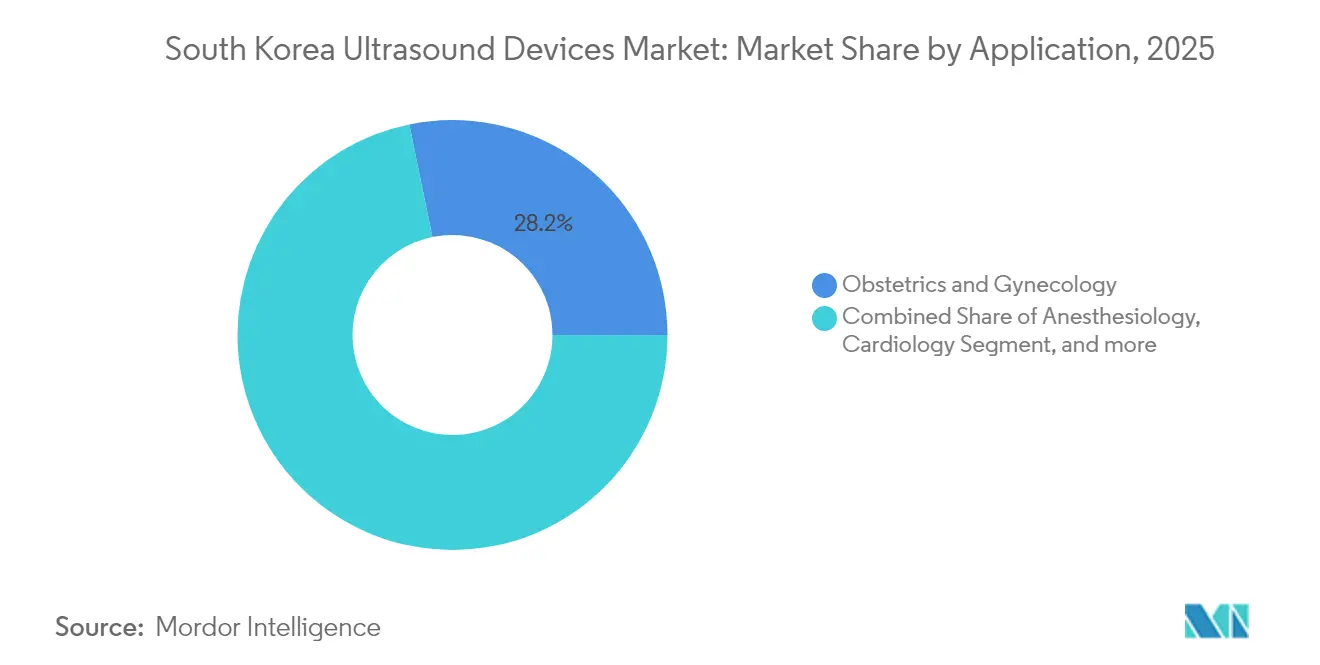
- Por aplicação, obstetrícia e ginecologia liderou com 28,22% da participação do mercado de dispositivos de ultrassom da Coreia do Sul em 2025, enquanto os cuidados intensivos devem registrar o CAGR mais rápido de 5,27% até 2031.
- Por tecnologia, o ultrassom 3D e 4D representou 39,52% do tamanho do mercado de dispositivos de ultrassom da Coreia do Sul em 2025, enquanto o ultrassom focalizado de alta intensidade deve avançar a um CAGR de 4,85% até 2031.
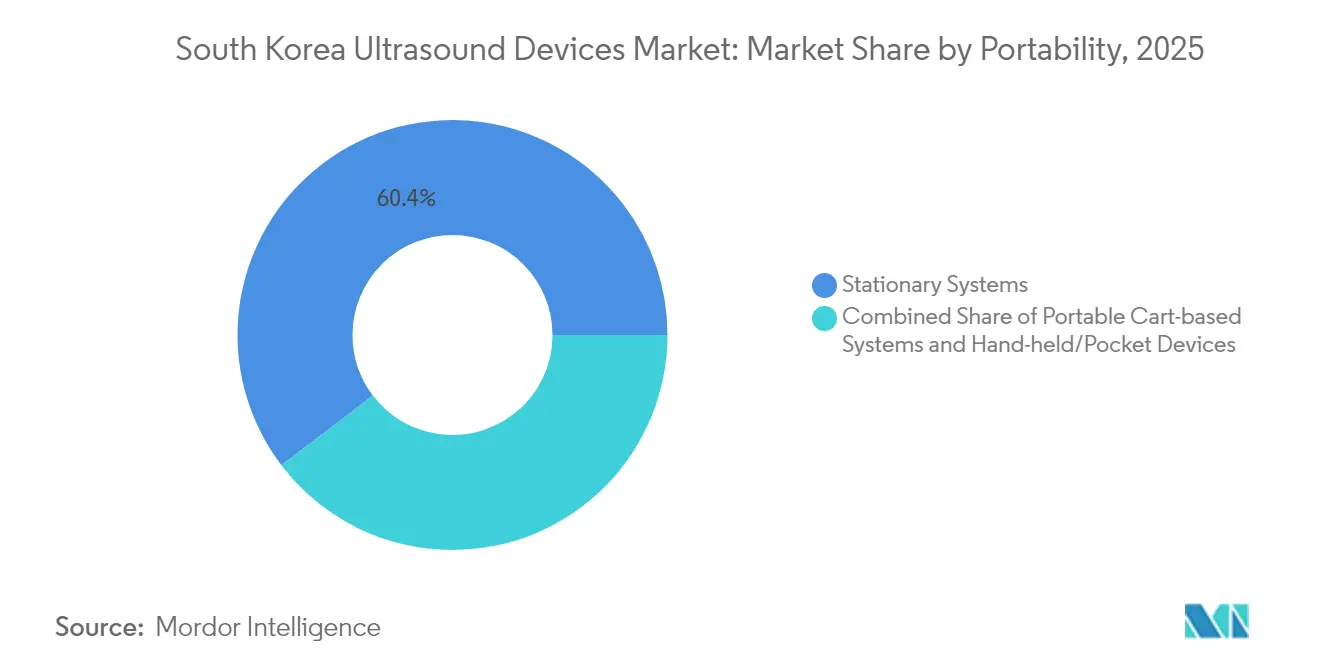
- Por portabilidade, os sistemas estacionários detinham 60,35% da participação de receita em 2025, enquanto os dispositivos portáteis ou de bolso devem expandir a um CAGR de 6,52% ao longo do horizonte de previsão.
- Por usuário final, os hospitais capturaram 47,86% das vendas em 2025, mas os centros cirúrgicos ambulatoriais devem crescer mais rapidamente, a um CAGR de 6,06% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Dispositivos de Ultrassom da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população idosa e demanda por imagens diagnósticas | +1.2% | Nacional, maior impacto em regiões rurais | Longo prazo (≥ 4 anos) |
| Expansão do reembolso governamental para ultrassom no ponto de atendimento | +1.0% | Nacional | Médio prazo (2-4 anos) |
| Avanços tecnológicos na miniaturização de transdutores | +0.6% | Tecnologia global, adoção local | Curto prazo (≤ 2 anos) |
| Integração com algoritmos diagnósticos baseados em IA | +0.7% | Centros de tecnologia e hospitais de referência | Curto prazo (≤ 2 anos) |
| Aumento da carga de doenças crônicas | +0.8% | Concentração metropolitana | Médio prazo (2-4 anos) |
| Crescimento da medicina de precisão e intervenções guiadas por imagem | +0.4% | Centros terciários | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Idosa e Demanda por Imagens Diagnósticas
Em 2025, um em cada cinco sul-coreanos tem pelo menos 65 anos, criando demanda sustentada por ultrassom para avaliações hepáticas, da vesícula biliar e cardiovasculares.[1]Bibek Giri et al., "Envelhecimento da População na Coreia do Sul: Fardo ou Oportunidade?", IJS Global Health, ijsgh.com Projetos-piloto de atenção comunitária agora reembolsam exames domiciliares, incentivando os prestadores a implantar unidades portáteis. Clínicas rurais recorrem cada vez mais a dispositivos de bolso para monitoramento de doenças crônicas, ampliando a adoção geográfica. Administradores hospitalares relatam maior carga de trabalho em sonografia, estimulando investimentos em IA para otimização de fluxo de trabalho. Embora a tendência demográfica assegure crescimento em volume, ela pressiona os orçamentos e agrava a escassez de mão de obra, exigindo incentivos de treinamento para técnicos regionais.
Expansão do Reembolso Governamental para Ultrassom no Ponto de Atendimento
O SNS reduziu os custos diretos dos pacientes para exames abdominais e renais em até 70%, impulsionando os volumes de exames em unidades ambulatoriais. A cobertura agora se estende ao ultrassom automatizado de mama e a exames musculoesqueléticos, ampliando as indicações clínicas. O reembolso expandido garante fluxos de caixa previsíveis que justificam compras de capital nos centros cirúrgicos ambulatoriais. No entanto, auditorias de garantia de qualidade revelam precisão variável quando os exames são realizados por não médicos, motivando novas diretrizes de certificação.
Avanços Tecnológicos na Miniaturização de Transdutores
Matrizes piezocompostas de próxima geração elevaram as frequências centrais acima de 15 MHz, possibilitando imagens de alta resolução para estudos de dermatologia, tireoide e microvasculares.[2]Hae Gyun Lim, "Avanços Recentes em Aplicações de Ultrassom de Alta Frequência", MDPI, mdpi.com Sondas portáteis acopladas a smartphones permitem que médicos de emergência realizem triagem de trauma à beira do leito. A miniaturização também suporta ultrassom baseado em cateter para procedimentos intravasculares, diversificando as fontes de receita. Os fabricantes integram medição automática baseada em IA para compensar a variabilidade do operador, melhorando a consistência diagnóstica. No entanto, ciclos rápidos de hardware obrigam os compradores a atualizar mais cedo, elevando os custos do ciclo de vida e pressionando os centros menores.
Integração com Algoritmos Diagnósticos Baseados em IA
A aquisição da Sonio pela Samsung Medison em 2024 acelerou o rastreamento de anomalias fetais por IA, reduzindo o tempo de medição manual em 30%. Avanços semelhantes, como a RealCAC-Net, produzem precisão de classificação de 0,96 para compressibilidade carotídea durante a RCP, elevando o ultrassom de ferramenta de imagem a auxílio de triagem em tempo real. A segurança regulatória decorrente da Lei de Produtos Médicos Digitais de janeiro de 2025 encurtou os ciclos de aprovação para dispositivos com IA integrada, incentivando a iteração rápida de software.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de sonografistas qualificados fora de hospitais terciários | -0.7% | Regiões rurais | Longo prazo (≥ 4 anos) |
| Prazos rigorosos de aprovação regulatória | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Alto custo inicial de plataformas avançadas de ultrassom | -0.4% | Instalações pequenas e médias | Curto prazo (≤ 2 anos) |
| Limites de reembolso para serviços de ultrassom ambulatorial | -0.3% | Ambientes de atendimento ambulatorial | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Sonografistas Qualificados Fora de Hospitais Terciários
Um estudo sobre a força de trabalho constatou que 19 laboratórios careciam de técnicos em ecocardiografia e 18 careciam de especialistas em Doppler transcraniano, expondo lacunas regionais de atendimento.[3]Hyung-Joon Bae et al., "Estimativa da Força de Trabalho de Técnicos Clínicos em Inspeção por Ultrassom", Biomedical Science Letters, bslonline.org A concentração de talentos nos centros terciários de Seul restringe a penetração do ultrassom em hospitais comunitários e centros cirúrgicos ambulatoriais. Clínicas de tratamento da dor relatam atrasos na adoção de exames musculoesqueléticos porque os médicos devem primeiro concluir workshops promovidos por associações. A menos que a capacidade de treinamento seja ampliada, os fornecedores de dispositivos enfrentarão demanda regional desigual e equipamentos subutilizados.
Prazos Rigorosos de Aprovação Regulatória
A Lei de Produtos Médicos Digitais, em vigor desde janeiro de 2025, introduziu vias para software como dispositivo médico, mas também prolongou a revisão de dossiês para algoritmos de IA, atrasando a entrada no mercado em até nove meses. Pequenos inovadores têm dificuldade em cumprir os requisitos de relatórios de desempenho pós-comercialização, limitando a velocidade das startups domésticas. Os custos adicionais de conformidade desestimulam fabricantes de ultrassom terapêutico de nicho, limitando a diversidade tecnológica. Embora as negociações de harmonização com a FDA visem agilizar as revisões, os prazos atuais continuam a dificultar os ciclos rápidos de atualização de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Dominância de OB/GIN Impulsionada pelo Apoio de Políticas
Obstetrícia e ginecologia contribuiu com 28,22% do tamanho do mercado de dispositivos de ultrassom da Coreia do Sul em 2025, após o financiamento do SNS para sete exames pré-natais consolidar a imagem fetal de rotina. A detecção de anomalias habilitada por IA, viabilizada pelo acordo da Samsung com a Sonio, eleva o rendimento diagnóstico e consolida a receita de longo prazo dos fabricantes de equipamentos originais. Ao longo do período de previsão, os cuidados intensivos registram o CAGR mais rápido de 5,27%, à medida que as sondas portáteis se tornam padrão em unidades de emergência e de terapia intensiva. O aumento de casos de trauma e choque em centros regionais impulsiona compras em volume de scanners de bolso. A adoção do ultrassom cardiovascular acelera à medida que o Acuson Origin da Siemens captura 5.000 medições em tempo real com 99% de precisão, otimizando os fluxos de trabalho de ecocardiografia. Os volumes musculoesqueléticos e de urologia se beneficiam de exames espinhais e urinários recentemente reembolsados, embora a adoção dependa da expansão do treinamento. O fechamento vascular baseado em HIFU alcança mais de 95% de sucesso no tratamento de varizes, cultivando um nicho terapêutico.
O apoio contínuo de políticas garante que OB/GIN mantenha escala, mas a intensidade competitiva aumenta à medida que a GE integra análises de trabalho de parto do ScanNav e a Philips mira fluxos de trabalho obstétricos com IA. A penetração em cuidados intensivos depende da robustez dos dispositivos e do design de controle de infecções. Os compradores de cardiologia avaliam sistemas premium com IA integrada em relação aos limites orçamentários, adiando decisões de substituição. O crescimento musculoesquelético pode ser prejudicado sem reformas de credenciamento. Os fornecedores que visam HIFU vascular e oncológico devem navegar por códigos de procedimento separados, limitando a receita de curto prazo, mas a diversificação terapêutica de longo prazo permanece atraente.


Por Tecnologia: Liderança do 3D/4D Desafiada pela Inovação em HIFU
As plataformas 3D e 4D detinham 39,52% da participação do mercado de dispositivos de ultrassom da Coreia do Sul em 2025, impulsionadas pela visualização fetal aprimorada e pela volumetria cardíaca em tempo real. Hospitais progressistas agora adotam ferramentas de IA para abdômen para dimensionamento automático de fígado e rins, reduzindo o tempo de exame em 36%. O HIFU registra o CAGR mais alto de 4,85%, impulsionado por procedimentos de próstata, tireoide e estéticos que apresentam menos efeitos colaterais do que a cirurgia convencional. A imagem 2D permanece indispensável para o rastreamento abdominal de primeira linha devido ao menor custo e à familiaridade do operador. Os módulos Doppler ganham espaço em clínicas carotídeas e arteriais periféricas, auxiliados pela quantificação de fluxo por IA.
A clareza regulatória para ultrassom terapêutico ainda está evoluindo, mas os primeiros adotantes aproveitam a via rápida do MFDS para novos dispositivos de ablação de câncer. Fabricantes de equipamentos originais locais, como a Classis, ampliam publicações globais para validar a eficácia do HIFU. Clínicas sensíveis a custos continuam a preferir consoles 3D/4D versáteis em vez de equipamentos HIFU específicos para procedimentos até que o reembolso se amplie. Atualizações de aprendizado profundo estendem a vida útil dos sistemas 2D instalados, desacelerando a substituição. Fornecedores de tecnologia que equilibram recursos avançados com atualizações modulares podem defender sua participação enquanto monetizam assinaturas de IA.
Por Portabilidade: Crescimento dos Portáteis Desafia a Dominância dos Estacionários
Os consoles estacionários capturaram 60,35% do tamanho do mercado de dispositivos de ultrassom da Coreia do Sul em 2025, pois a imagem radiológica e cardíaca de alta resolução ainda requer grandes matrizes de transdutores e processamento por GPU. No entanto, os dispositivos portáteis registram o CAGR mais rápido de 6,52%, à medida que equipes perioperatórias e de ambulância demandam scanners de bolso para triagem imediata. As unidades em carrinho atendem à mobilidade em enfermarias gerais e continuam populares entre os centros de diagnóstico que precisam de preços intermediários.
Sondas emergentes conectadas a smartphones, exemplificadas pelo SONON da Healcerion, permitem consultas remotas e treinamento à distância. O processamento de IA na borda agora melhora a clareza de imagem em dispositivos portáteis, reduzindo as lacunas de desempenho. Coberturas de controle de infecção e bainhas de uso único aceleram a adoção em UTIs. Ainda assim, a vida útil da bateria, o gerenciamento de calor e a penetração profunda limitada restringem o uso de dispositivos portáteis em casos de obesidade ou complexos. Os consoles estacionários premium mantêm relevância por meio de IA integrada e fusão multimodalidade, garantindo contratos de serviço de alta margem.
Por Usuário Final: Dominância Hospitalar Enfrenta Desafio dos Centros Cirúrgicos Ambulatoriais
Os hospitais geraram 47,86% da receita de 2025 e continuam encomendando consoles de ponta para suítes de cardiologia, radiologia e intervenção, onde recursos avançados justificam o preço. Os centros cirúrgicos ambulatoriais, no entanto, registram o CAGR líder de 6,06%, à medida que mais procedimentos urológicos e ortopédicos migram para o ambulatório, impulsionados pelo crescimento de 134,9% em cirurgias transuretais. Os centros de imagem diagnóstica se beneficiam da cobertura de ultrassom automatizado de mama, atraindo rastreamentos de alto volume.
Os compradores hospitalares priorizam o fluxo de trabalho com IA para mitigar a escassez de sonografistas, adotando legendagem automática e relatórios em nuvem. Os centros cirúrgicos ambulatoriais preferem carrinhos portáteis que equilibram preço com versatilidade de procedimentos. Clínicas comunitárias aproveitam subsídios governamentais para adquirir dispositivos portáteis para programas de gerenciamento de doenças crônicas. Modelos de financiamento de fornecedores ganham espaço entre pequenos prestadores que enfrentam restrições de capital. A dinâmica mista de propriedade pública e privada cria regras de aquisição diversas, exigindo estratégias comerciais flexíveis.
Análise Geográfica
A concentração do mercado de dispositivos de ultrassom da Coreia do Sul é mais alta em Seul-Incheon, onde hospitais terciários realizam imagens complexas. A região da capital responde pela maior parte das instalações de consoles de ponta, sustentada por uma taxa de adoção de prontuários eletrônicos de 90% que simplifica a integração de IA. As províncias do sul experimentam adoção mais rápida de dispositivos portáteis, à medida que equipes de atendimento rural dependem de sondas portáteis para monitoramento hepático e da vesícula biliar. Projetos-piloto governamentais de atenção comunitária integrada financiam ultrassom em clínicas municipais, reduzindo o ônus de deslocamento para pacientes idosos.
A regulamentação molda os lançamentos regionais: o MFDS colabora com 19 agências, incluindo a FDA, para harmonizar os padrões de IA, posicionando a Coreia como um mercado-piloto preferencial para multinacionais. A conformidade com a Lei de Produtos Médicos Digitais é obrigatória em todo o país, mas os centros de suporte à aprovação em Daegu e Osong agilizam as solicitações locais. A cobertura de banda larga 5G permite tutoria remota em tempo real entre especialistas urbanos e generalistas rurais, aumentando a precisão dos exames.
Redes hospitalares do setor privado em Busan e Daejeon cada vez mais adquirem consoles de médio porte de fabricantes de equipamentos originais domésticos para minimizar o tempo de inatividade do serviço. Incentivos de financiamento provincial cobrindo até 30% dos custos de capital para imagens com IA estimulam a adoção além do corredor de Seul. No entanto, a escassez de sonografistas é aguda em Gangwon e Jeju, limitando as taxas de utilização apesar da capacidade instalada. A expansão direcionada da força de trabalho permanece essencial para traduzir plenamente a penetração de equipamentos em volume de exames.
Panorama regulatório
A Coreia do Sul regula os sistemas de ultrassom por meio do Ministério de Segurança de Alimentos e Medicamentos (MFDS) nos termos da Lei de Dispositivos Médicos, com dispositivos classificados nos níveis de risco Classe I-IV e os equipamentos de ultrassom geralmente tratados como Classe III. Para produtos de Classe III, a aprovação do MFDS normalmente exige documentação técnica e revisão de evidências clínicas. Os fabricantes também devem atender aos requisitos K-GMP para dispositivos de Classe II-IV, o que adiciona trabalho de conformidade e preparação para auditorias aos cronogramas de comercialização.
A supervisão regulatória é apoiada pelo Instituto Nacional de Informações sobre Segurança de Dispositivos Médicos (NIDS) e órgãos de revisão afiliados que participam de fluxos de certificação e revisão. Para fabricantes que vendem funções de ultrassom habilitadas por IA, a Lei de Produtos Médicos Digitais, aplicada em janeiro de 2025, introduziu caminhos formais de software juntamente com expectativas adicionais de relatórios e revisão. Atualizações do MFDS, como a revisão de fevereiro de 2026 aos Regulamentos de GMP para Dispositivos Médicos, reforçam ainda mais o alinhamento contínuo do sistema de qualidade tanto para produção local quanto para importações.
Cenário Competitivo
A aquisição da Sonio pela Samsung Medison por USD 93 milhões em 2024 exemplifica a liderança doméstica em imagens obstétricas com IA, consolidando a posição dominante da empresa no mercado de dispositivos de ultrassom da Coreia do Sul. A GE Healthcare contra-ataca com a aquisição por USD 51 milhões da unidade de IA clínica da Intelligent Ultrasound, integrando ferramentas ScanNav que orientam sonografistas durante exames fetais. A Siemens Healthineers obteve rapidamente a autorização da FDA para o Acuson Origin, uma plataforma cardiovascular rica em IA que produz 5.000 medições por ecocardiografia, reforçando o posicionamento premium.
Oportunidades em espaços inexplorados surgem para empresas de nicho: a Healcerion aproveita a conectividade com smartphones para implantações rurais, enquanto a Classis amplifica a estética do HIFU com um salto de 51,5% nas publicações de suporte. A parceria da Canon Medical com a Olympus para ultrassom endoscópico une imagens e endoscópios, atendendo a especialistas em gastroenterologia. A Philips pivota para o ponto de atendimento ao lançar uma versátil suíte portátil em junho de 2025, visando uso em múltiplos departamentos.
A concorrência está migrando de sondas e pixels para algoritmos proprietários e ecossistemas de fluxo de trabalho. Fornecedores que adicionam módulos de IA baseados em assinatura e análises em nuvem fidelizam clientes em fluxos de receita recorrentes. Startups domésticas enfrentam desafios de escala frente aos orçamentos de P&D das multinacionais, mas se beneficiam de vouchers de inovação do MFDS e subsídios de espaço em laboratórios K-Bio. A redistribuição de participação de mercado dependerá da capacidade de cada player de combinar hardware, IA e serviços a preços compatíveis com os variados segmentos de prestadores.
Líderes do Setor de Dispositivos de Ultrassom da Coreia do Sul
Canon Medical Systems Corporation
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Koninklijke Philips N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Atualizações premium habilitadas por IA e automação de fluxo de trabalho permanecem uma via clara de monetização na Coreia do Sul, onde hospitais e unidades ambulatoriais usam recursos de software para lidar com restrições de sonografistas e padronizar medições. A estrutura do MFDS para produtos médicos digitais (Lei de Produtos Médicos Digitais, janeiro de 2025) fornece uma via definida para mudanças de software e recursos incorporados de IA, apoiando ciclos de iteração mais rápidos para fornecedores com equipes de conformidade estabelecidas. Ao mesmo tempo, a amplitude de reembolso em indicações-chave, incluindo exames pré-natais e a cobertura expandida de exames descrita no contexto do relatório, mantém a demanda de ginecologia/obstetrícia e de ponto de atendimento comercialmente relevante.
A Coreia do Sul também serve como base orientada para exportação de capacidade em ultrassom, o que apoia a personalização localizada de produtos e ecossistemas de serviços. A GE HealthCare Korea opera uma instalação de P&D e produção de ultrassom em Seongnam, com capacidade anual declarada de cerca de 20.000 sistemas e exportações para mais de 160 países, e utilizou o local para apoiar lançamentos locais como o Voluson Performance 18 e 16 (junho de 2025) e o Vivid Pioneer (julho de 2026). Os caminhos de colaboração clínica também estão se expandindo, com a Canon Medical Systems Korea assinando cooperação com a Korean Society of Thoracic Radiology (maio de 2026) e um memorando de entendimento com o Hongseong Medical Center (julho de 2026), o que pode acelerar o desenvolvimento de protocolos, a criação de locais de referência e a adoção específica por especialidade de aplicações avançadas de ultrassom.
Desenvolvimentos recentes do setor
- Julho de 2026: a GE HealthCare lançou o sistema de ultrassom cardiovascular Vivid Pioneer, habilitado por IA, no mercado sul-coreano. O lançamento do produto acelera a adoção de imagens impulsionadas por IA na Coreia e reforça o posicionamento premium da GE HealthCare no ecossistema local de ultrassom.
- Julho de 2026: a Canon Medical Systems Korea assinou um memorando de entendimento com o Hongseong Medical Center para pesquisa clínica conjunta utilizando sistemas de imagem, incluindo plataformas de ultrassom, TC e RM. A colaboração expande a presença de estudos clínicos da Canon na Coreia e amplia as parcerias de integração de imagens entre plataformas com um importante centro médico.
- Julho de 2026: a GE HealthCare lançou o sistema de ultrassom cardiovascular Vivid Pioneer, habilitado por IA, no mercado sul-coreano. A implantação reforça o acesso da GE HealthCare a diagnósticos cardiovasculares aprimorados por IA em um mercado-chave e apoia sua estratégia de incorporar capacidades de IA em todo o seu portfólio de ultrassom.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange as receitas geradas por sistemas de ultrassom utilizados na Coreia do Sul para criar imagens diagnósticas em ambientes de cuidados clínicos, em casos de uso rotineiros e especializados. Os valores são registrados em USD, e o tamanho reflete as vendas de equipamentos vinculadas a prestadores de serviços de saúde e pontos de serviço de imagem.
Exclusões de escopo: este dimensionamento exclui agentes de contraste de ultrassom, software de TI de imagem em geral e equipamentos de ultrassom industriais não médicos.
Visão geral da segmentação
- Por Aplicação
- Anestesiologia
- Cardiologia
- Obstetrícia e Ginecologia
- Musculoesquelético
- Radiologia
- Cuidados Intensivos
- Urologia
- Vascular
- Outras Aplicações
- Por Tecnologia
- Imagem de Ultrassom 2D
- Imagem de Ultrassom 3D e 4D
- Imagem Doppler
- Ultrassom Focalizado de Alta Intensidade
- Outras Tecnologias
- Por Portabilidade
- Sistemas Estacionários
- Sistemas Portáteis em Carrinho
- Dispositivos Portáteis / de Bolso
- Por Usuário Final
- Hospitais
- Centros de Imagem Diagnóstica
- Centros Cirúrgicos Ambulatoriais
- Outros Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para mapear os gatilhos de demanda e as necessidades de substituição de sistemas antes de construirmos o modelo. Fontes públicas como o Korean Statistical Information Service (KOSIS), as Estatísticas de Saúde da OCDE, o Ministério de Segurança de Alimentos e Medicamentos (aprovações de dispositivos e avisos de segurança) e publicações do National Health Insurance Service e da HIRA (regras de benefícios e padrões de procedimentos) nos ajudaram a fundamentar o ambiente clínico.
Também analisamos avisos de aquisição hospitalar, sites de associações e hospitais acadêmicos, periódicos clínicos revisados por pares que acompanham a adoção de ultrassom em departamentos-chave e resumos de importação e exportação disponíveis em estatísticas oficiais de aduana. Para contexto no nível de fornecedores, foram consultados registros corporativos, apresentações a investidores e uma assinatura paga focada em dados financeiros e inteligência empresarial, para normalizar o mix de produtos e verificar a coerência da direção de receita. As fontes documentais aqui listadas são ilustrativas, e muitos outros documentos e pontos de dados públicos também foram usados para coleta, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Discussões primárias foram usadas para confirmar o que é adquirido, com que frequência os sistemas são substituídos e como os preços variam por portabilidade e uso clínico. Cobrimos uma mistura de fabricantes, distribuidores, equipes de serviço, compradores de radiologia e ginecologia/obstetrícia e gerentes de departamentos hospitalares em toda a Coreia do Sul, para que as suposições da pesquisa documental pudessem ser corrigidas e as lacunas fechadas antes de fixar os totais finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 15% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 16% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, em que a base instalada endereçável e o ciclo de substituição são reconstruídos a partir do número de hospitais e centros de imagem, sinais de carga de trabalho clínica e vida útil típica dos sistemas, que são então convertidos em demanda anual de unidades. Para manter o número realista, os resultados são corroborados por meio de verificações bottom-up seletivas, como preços médios de venda amostrados multiplicados por estimativas de embarques de unidades por classe de portabilidade, além de feedback de canal sobre o momento e a composição das licitações.
As principais entradas que moldaram o modelo incluíram a divisão entre compras estacionárias e portáteis, a intensidade de utilização em departamentos de alto volume (radiologia, cardiologia, ginecologia/obstetrícia), o ritmo de adoção de exames de emergência e à beira do leito, a movimentação do preço médio de venda por geração tecnológica e suposições de vida útil de serviço que variam por ambiente de cuidado. A previsão foi então executada usando análise de cenários apoiada por uma visão simples de regressão multivariada, em que as expectativas de crescimento de procedimentos, a estabilidade das regras de reembolso e o sentimento de orçamento de capital das entrevistas foram tratados como indicadores antecedentes. Quando uma visão bottom-up tinha visibilidade fraca para instalações menores, preenchemos a lacuna aplicando taxas de penetração às contagens de instalações e, em seguida, revalidamos a taxa implícita de compra por local com o feedback das entrevistas.
Validação de dados e ciclo de atualização
A validação ocorre em camadas para que o número final não dependa de um único ponto de dado. Os resultados do modelo são comparados com sinais independentes, como tendências de importação para categorias de dispositivos relevantes, atualizações de equipamentos hospitalares anunciadas e a taxa de compra implícita por instalação, e então as anomalias são investigadas antes da aprovação final.
Uma segunda revisão por analista é realizada para verificar fórmulas, tratamento de moeda e movimentos ano a ano, seguida de novo contato direcionado quando alguma suposição se desvia além de uma faixa razoável. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam a aquisição, o reembolso ou o ambiente de fornecimento de dispositivos. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado sul-coreano de dispositivos de ultrassom segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para dispositivos de ultrassom na Coreia do Sul frequentemente não coincidem, mesmo quando o rótulo do tópico parece idêntico. As diferenças geralmente decorrem do que é contabilizado como dispositivo de ultrassom, se a estimativa se concentra apenas em sistemas de ultrassom ou também inclui itens de imagem adjacentes, e de como preços e ciclos de substituição são tratados.
Para este mercado, as lacunas também aparecem quando alguns publicadores usam pontos de preço mais antigos, aplicam suposições agressivas de atualização para modalidades premium, ou apresentam um cenário conservador sem declará-lo claramente. O momento da conversão de moeda, o tratamento dos sistemas portáteis de ponto de atendimento e o quanto de validação é feito com verificações do lado do comprador também podem alterar o valor final por uma margem perceptível.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 170,99 milhões de USD (2025) | |
| Resumo de Imprensa do Setor A | 154,70 milhões de USD (2023) | Usa um ano-base mais antigo e tende a depender de uma atualização mais leve dos preços médios de venda, o que pode subestimar o impacto do mix premium e dos ciclos de aquisição recentes. |
| Publicador de Dados de Saúde B | 203,25 milhões de USD (2028) | Relata um valor de ano futuro que pode incorporar suposições de adoção e atualização mais rápidas, com transparência limitada sobre como os sistemas estacionários versus portáteis são divididos no total. |
Sinais de importação, anúncios de aquisição hospitalar e o momento de substituição confirmado pelo comprador são as verificações que mantêm a Mordor Intelligence vinculada a um conjunto realista de demanda de equipamentos para a Coreia do Sul, em vez de permitir que um único caminho otimista de adoção domine o total. Em conjunto, a tabela mostra que a seleção do ano e o tratamento da portabilidade e da progressão do preço médio de venda são os principais impulsionadores da dispersão, de modo que manter as suposições explícitas facilita a replicação e o teste de robustez da estimativa posteriormente.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de dispositivos de ultrassom da Coreia do Sul em 2026?
Está em USD 177,88 milhões, com um CAGR projetado de 4,03% até 2031.
Qual aplicação gera mais receita?
Obstetrícia e ginecologia, apoiada pela cobertura do SNS para sete exames pré-natais.
Qual segmento está crescendo mais rapidamente?
Imagem em cuidados intensivos, expandindo a um CAGR de 5,27% até 2031.
Como as ferramentas de IA estão influenciando as decisões de compra?
Hospitais e centros cirúrgicos ambulatoriais preferem consoles integrados com IA que automatizam medições, melhoram a precisão e reduzem o tempo de exame.
Por que os dispositivos portáteis estão ganhando popularidade?
Programas de atendimento rural, medicina de emergência e cuidados domiciliares necessitam de imagens portáteis e de baixo custo com qualidade diagnóstica adequada.
Qual mudança regulatória entrou em vigor em 2025?
A Lei de Produtos Médicos Digitais, que exige autorização do MFDS para dispositivos de ultrassom baseados em IA, agora rege as aprovações de software e hardware.
Página atualizada pela última vez em:



